主なポイント
- ファーガソンの株価は本日12%上昇。第3四半期の売上高が9.5%増の90億ドルとなり、年間売上高の業績見通しを約7%成長へ上方修正したため。
- 非住宅分野の売上高は大規模プロジェクトにより15%成長。一方、住宅分野は弱い住宅市場の中で6%成長した。
- Core & MainとWatscoも同様の傾向を示している。
- ファーガソンのM&Aにより純負債が調整後EBITDAの1.7倍となり、自社株買いは一時停止されたが、今四半期の業績は株価上昇に値するものだった。
ファーガソン・エンタープライゼス (FERG) の株価は本日12%上昇した。第3四半期の売上高90億ドルがアナリスト予想の86.9億ドルを上回り、ファーガソンが年間業績見通しを上方修正したためだ。
CEOのケビン・マーフィーは電話会議で「住宅市場は厳しい」と述べたが、非住宅分野の売上高は15%急増した。競合他社も同様の傾向を見せている:Core & Main (CNM) は大規模プロジェクトから強い成長を得ており、Watsco (WSO) は同じ住宅市場で住宅分野の売上を伸ばしている。
大規模プロジェクトが四半期を牽引
有機成長率は7.0%で、M&Aが2.7%を追加した。米国における新規建設の弱さと修理・改修需要の軟調にもかかわらず、住宅分野は6%成長した。ファーガソンは、非住宅分野の急成長についてシェア拡大を理由として挙げており、受注残は増加し、入札活動も活発だという。
年初来の業績と、8月31日に買収した流量制御事業であるFloWorksにより、売上高の業績見通しが中一桁成長から約7%成長へ引き上げられた。調整後EPSは7.9%増の3.43ドルとなった。決算発表前、アナリストは調整後利益が年間約8%-11%のペースで上昇し続けると予想していた。
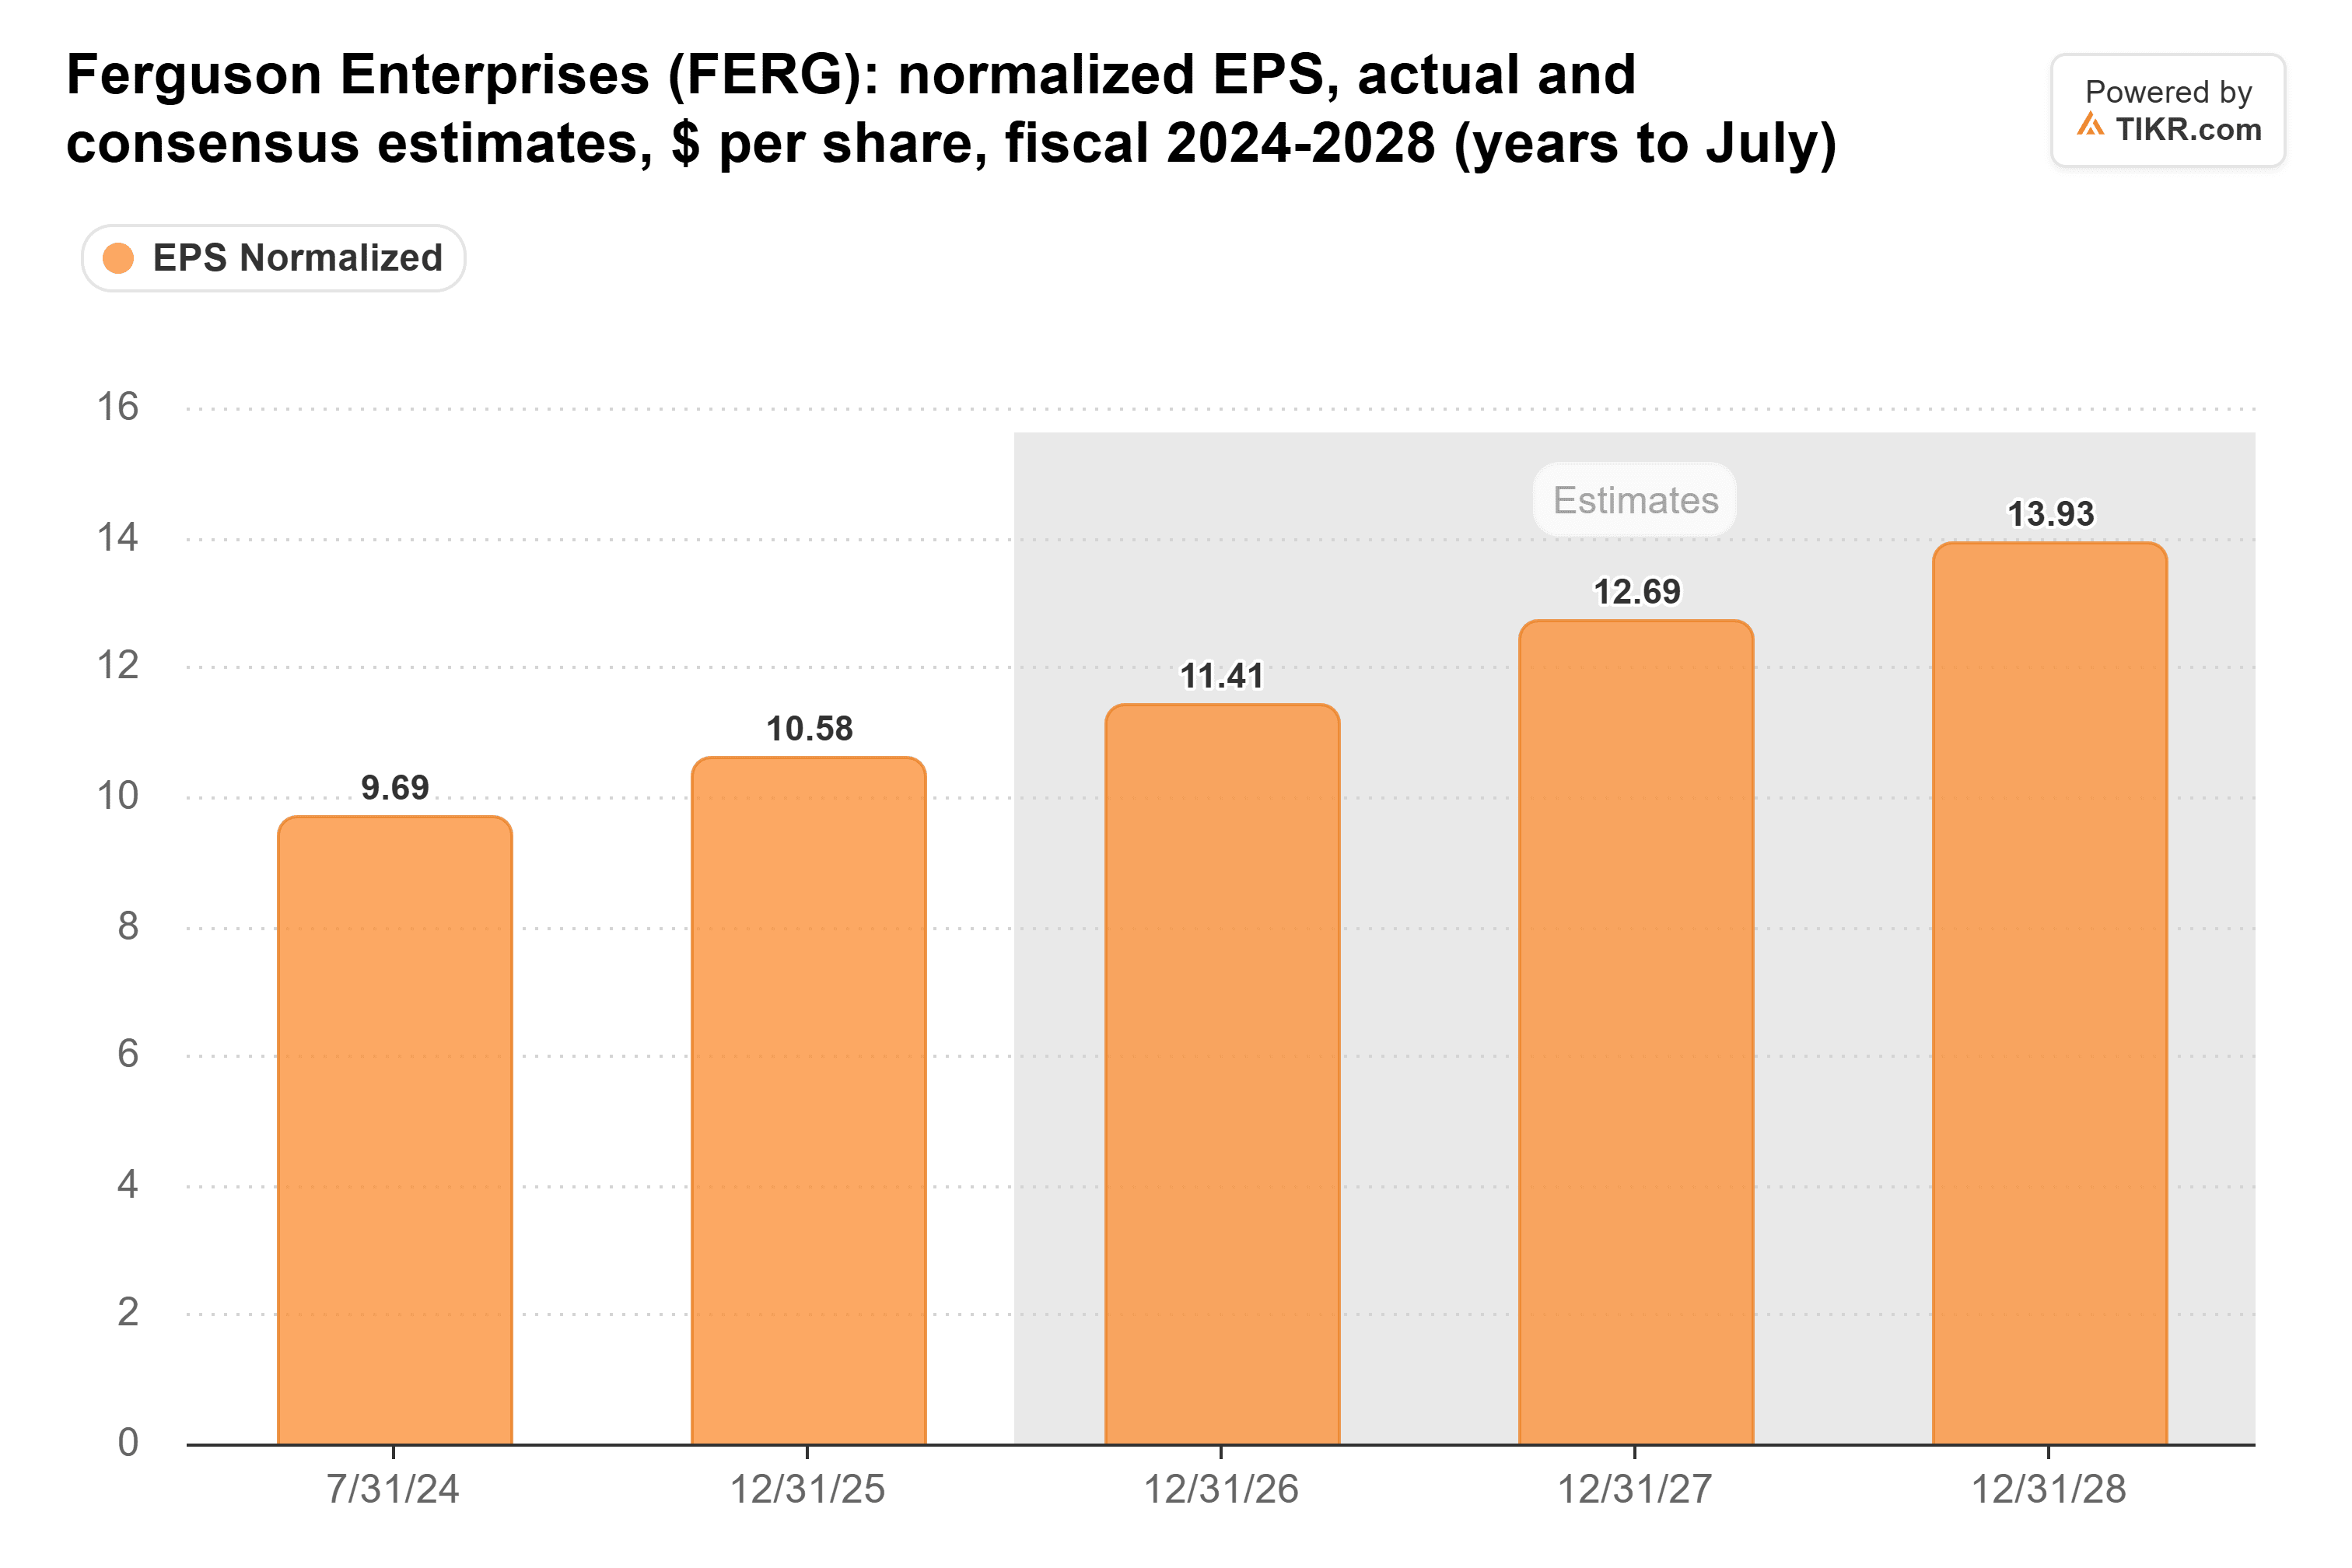
上方修正された見通しは、アナリストが予想を引き下げるよりも引き上げる理由をより多く与えている。ただし、支払利息の見通しは2億ドルから約2億3500万ドルへ引き上げられた。
TIKRはファーガソン・エンタープライゼスについて24人のアナリストを追跡しています。「買い」と言っているのは何人?
ファーガソン・エンタープライゼスの「買い」「中立」「売り」レーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ファーガソン・エンタープライゼスのアナリスト・レーティングを見る
競合他社も同様の傾向
Core & Mainの売上高は8月2日までの四半期でわずか2.5%成長したが、CEOのマーク・ウィトコウスキーは「防火設備と、処理施設やデータセンターを含む大規模資本プロジェクトが強い成長をもたらした」と述べている。次の決算報告で、その需要が業界全体を押し上げているのか、それともファーガソンがシェアを奪っているのかが明らかになるだろう。
Watscoは住宅分野の状況を裏付けている。同社の住宅用HVAC機器の売上高(M&Aを除く)は第3四半期に7%増加し、ファーガソンの6%に近い水準だった。
M&Aには代償が伴う
ファーガソンが今年行った11件のM&Aにより、純負債は調整後EBITDAの1.7倍に膨らみ(1年前は1.0倍)、レバレッジが目標範囲1倍-2倍の下限近くに近づくまで自社株買いは一時停止された。
そして投資家はその代償を払っている。ファーガソンは前日終値時点で予想PER20倍で取引されており、5年平均の19倍を上回っている。
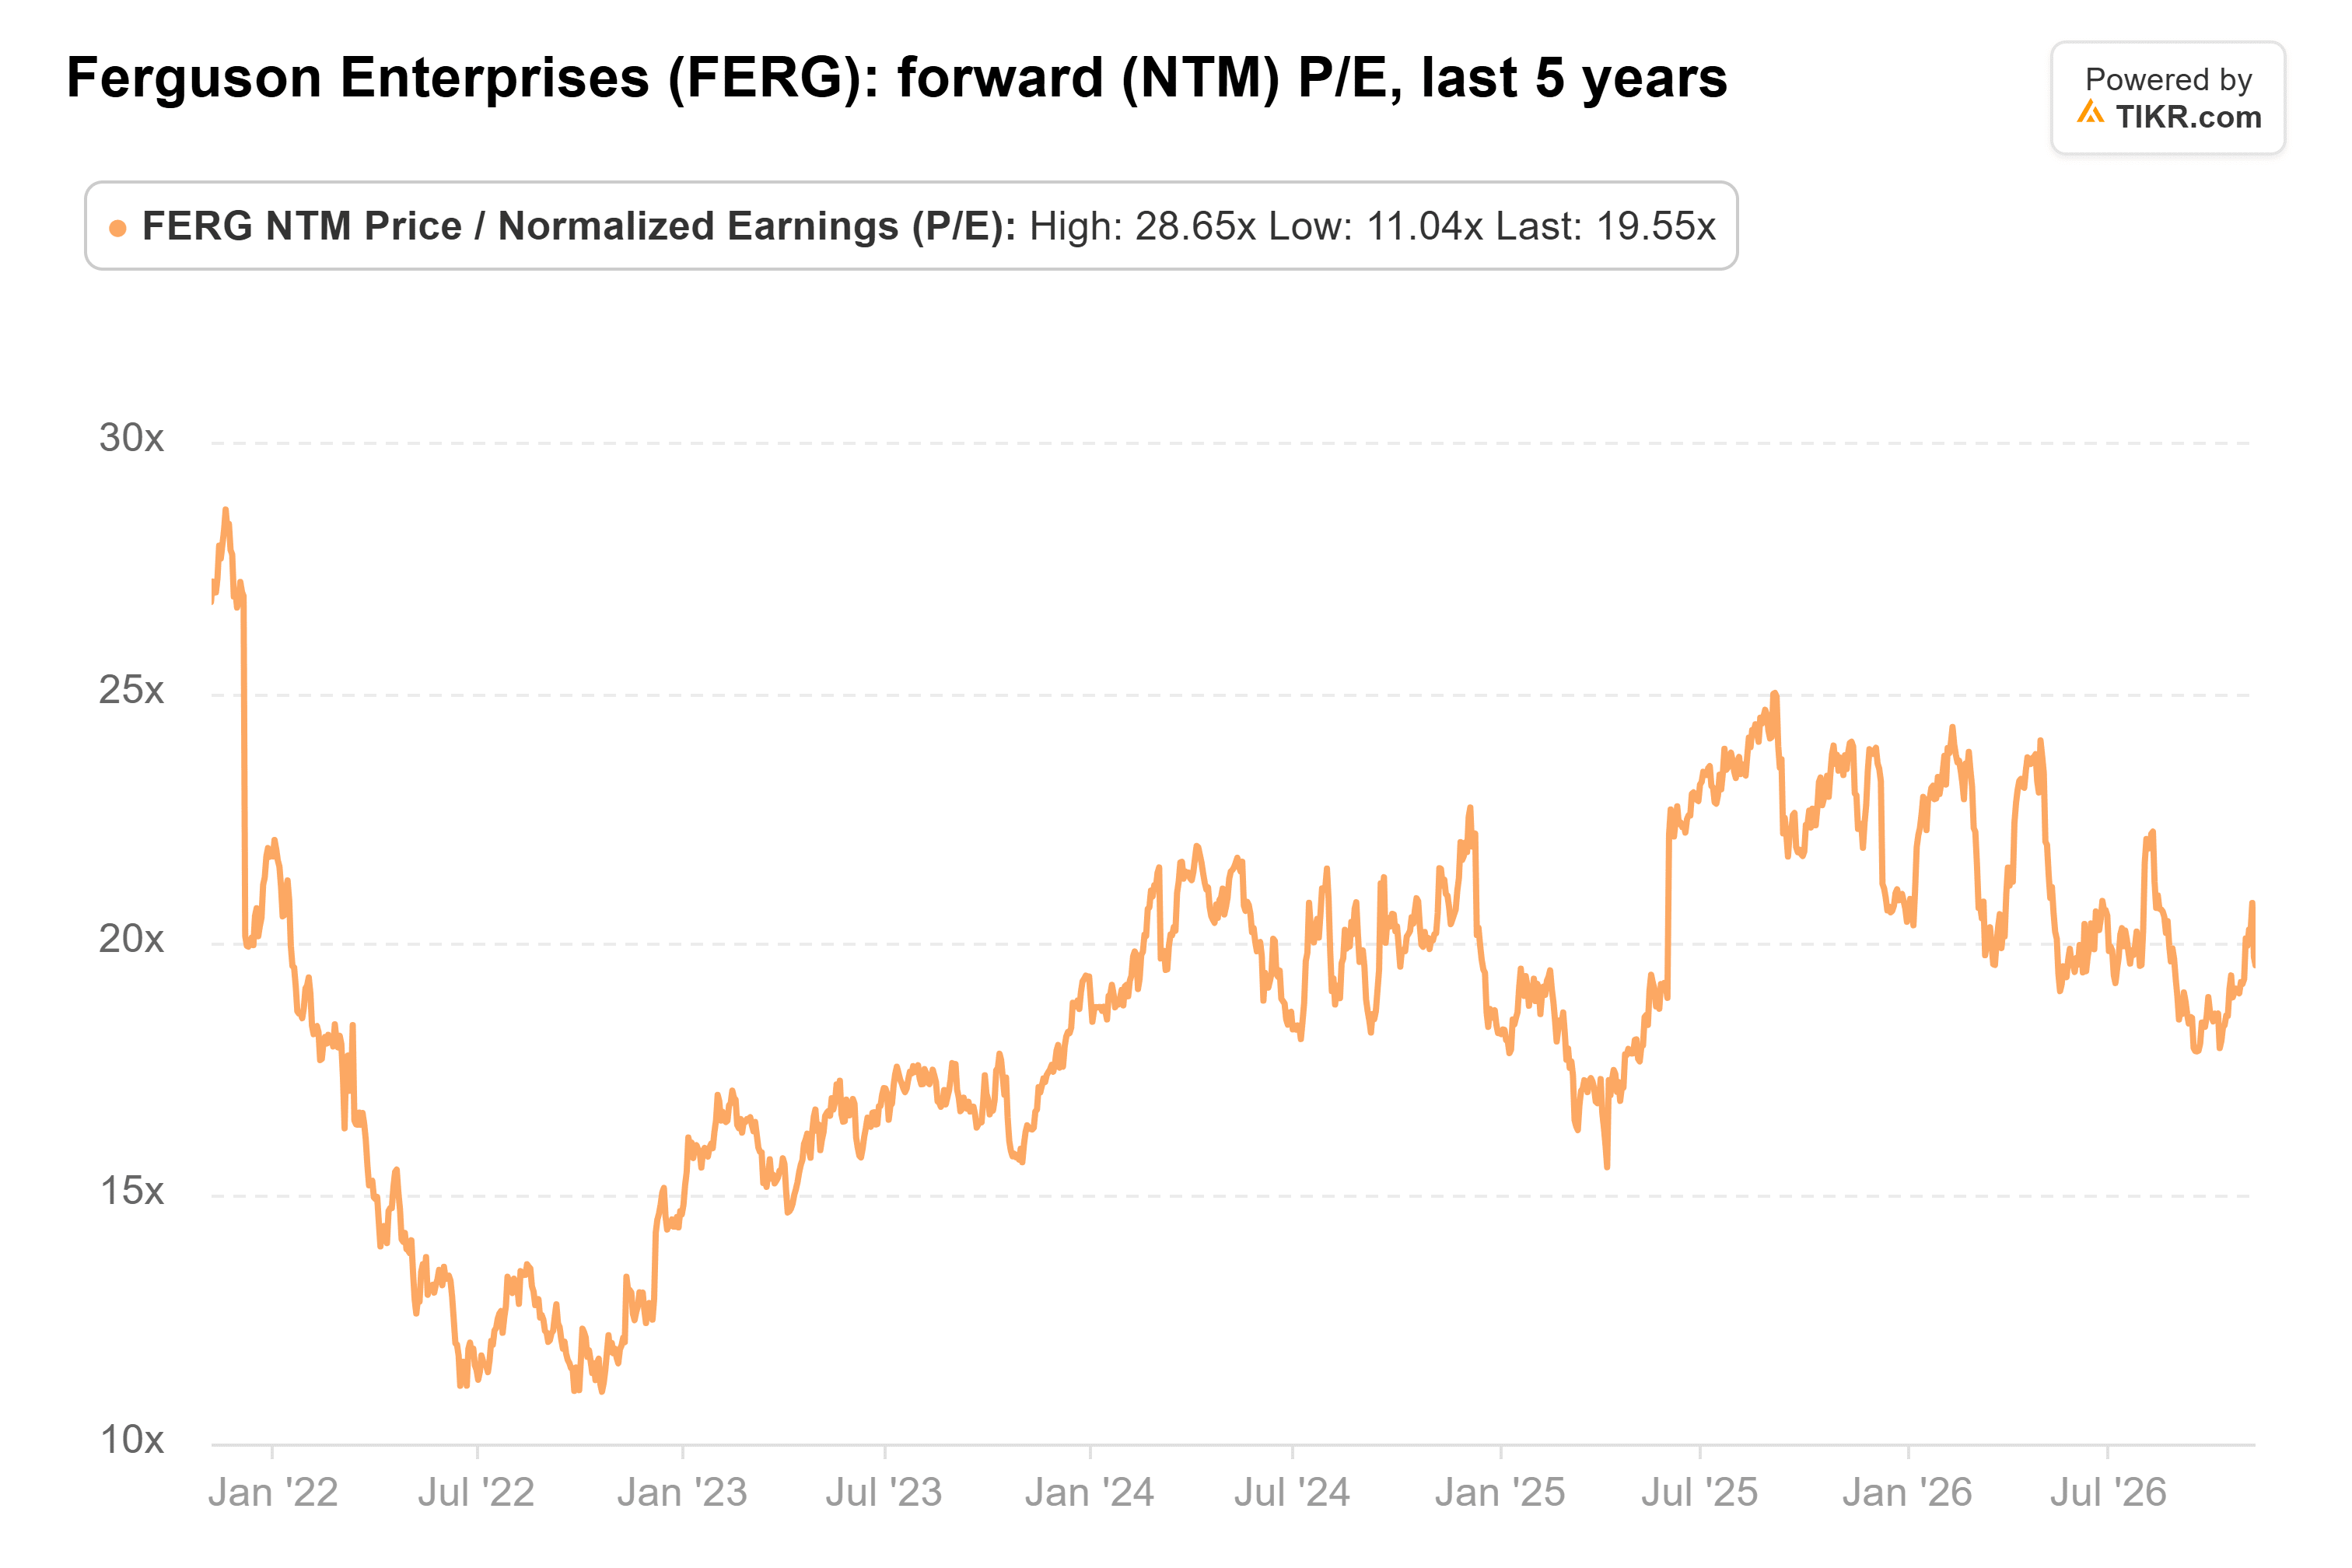
本日の価格では約22倍となるが、2021年末のピークである29倍にはまだ及ばない。
それでも、今回の株価上昇は当然だと思う。リスクは、負債が減少する前にプロジェクトの入札活動が冷え込むことであり、2月中旬の決算報告では受注残が注目すべき数字となるだろう。
では、ファーガソンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ファーガソンの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。良い投資を!