主なポイント
- Metaは本日5%上昇。JPモルガンがアナリスト・フォーカス・リストからAlphabetを外し、Metaを追加し、目標株価を$940としたため。
- JPモルガンの論拠は、AI駆動の広告成長であり、前四半期の増加分はGoogle検索の約2倍に相当。
- リストのもう1銘柄はAmazon。JPモルガンはAlphabetのAI検索が収益化するには時間がかかると指摘。
- $940の目標株価は、2028年の予想利益が達成され、Metaが通常の倍率で取引される場合に成立。ただし、前四半期のフリーキャッシュフローはマイナスに転じた。
Meta Platforms (META) は、JPモルガンのアナリスト、ダグ・アンムスが同社のアナリスト・フォーカス・リストに追加し、Overweight(買い)レーティングと$940の目標株価を維持したことを受け、本日5%上昇した。
Metaは、JPモルガンが依然としてOverweightと評価しているAlphabet (GOOG)に代わり、本日4%上昇したAmazon (AMZN)とともにリスト入りした。
Metaの広告収入、Google検索を追い抜く寸前
「第3四半期決算を経て、Metaの広告事業の相対的な強さはこれまで以上に明らかになった」とアンムスは記した。
Metaの第3四半期の広告収入は26%増の631億ドルに達した。これは130億ドルの増加であり、JPモルガンはこれがGoogle検索の増加分の約2倍に相当すると推定している。Alphabetの検索・その他事業の収入は634億ドルであり、JPモルガンはMetaが今四半期中にこれを追い抜くと予想している。同銀行は、AI駆動の広告ターゲティングを理由としており、広告単価は14%上昇した。
検索事業の収益化は遅れている
Alphabetの検索・その他事業の収入は第3四半期に12%成長したが、第1四半期の19%から減速した。JPモルガンはまた、Alphabetのフリーキャッシュフローが2四半期連続でマイナスとなった点にも言及した。
リストのもう1銘柄であるAmazonは、クラウド事業を通じて成長を達成している。AWSの収入は前四半期に39%増の460億ドルに達し、CEOのアンディ・ジャシーは「2027年および2028年の両方で、予想収益成長率が40%を超える」と指摘した。しかし、Amazonのフリーキャッシュフローは9月30日までの12か月間で424億ドルの流出であり、この成長が再びキャッシュに転じる必要がある。
TIKRはMeta Platformsについて61人のアナリストを追跡。何人が「買い」と言っている?
Meta Platformsの買い、保有、売りのレーティングの内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
$940への道筋
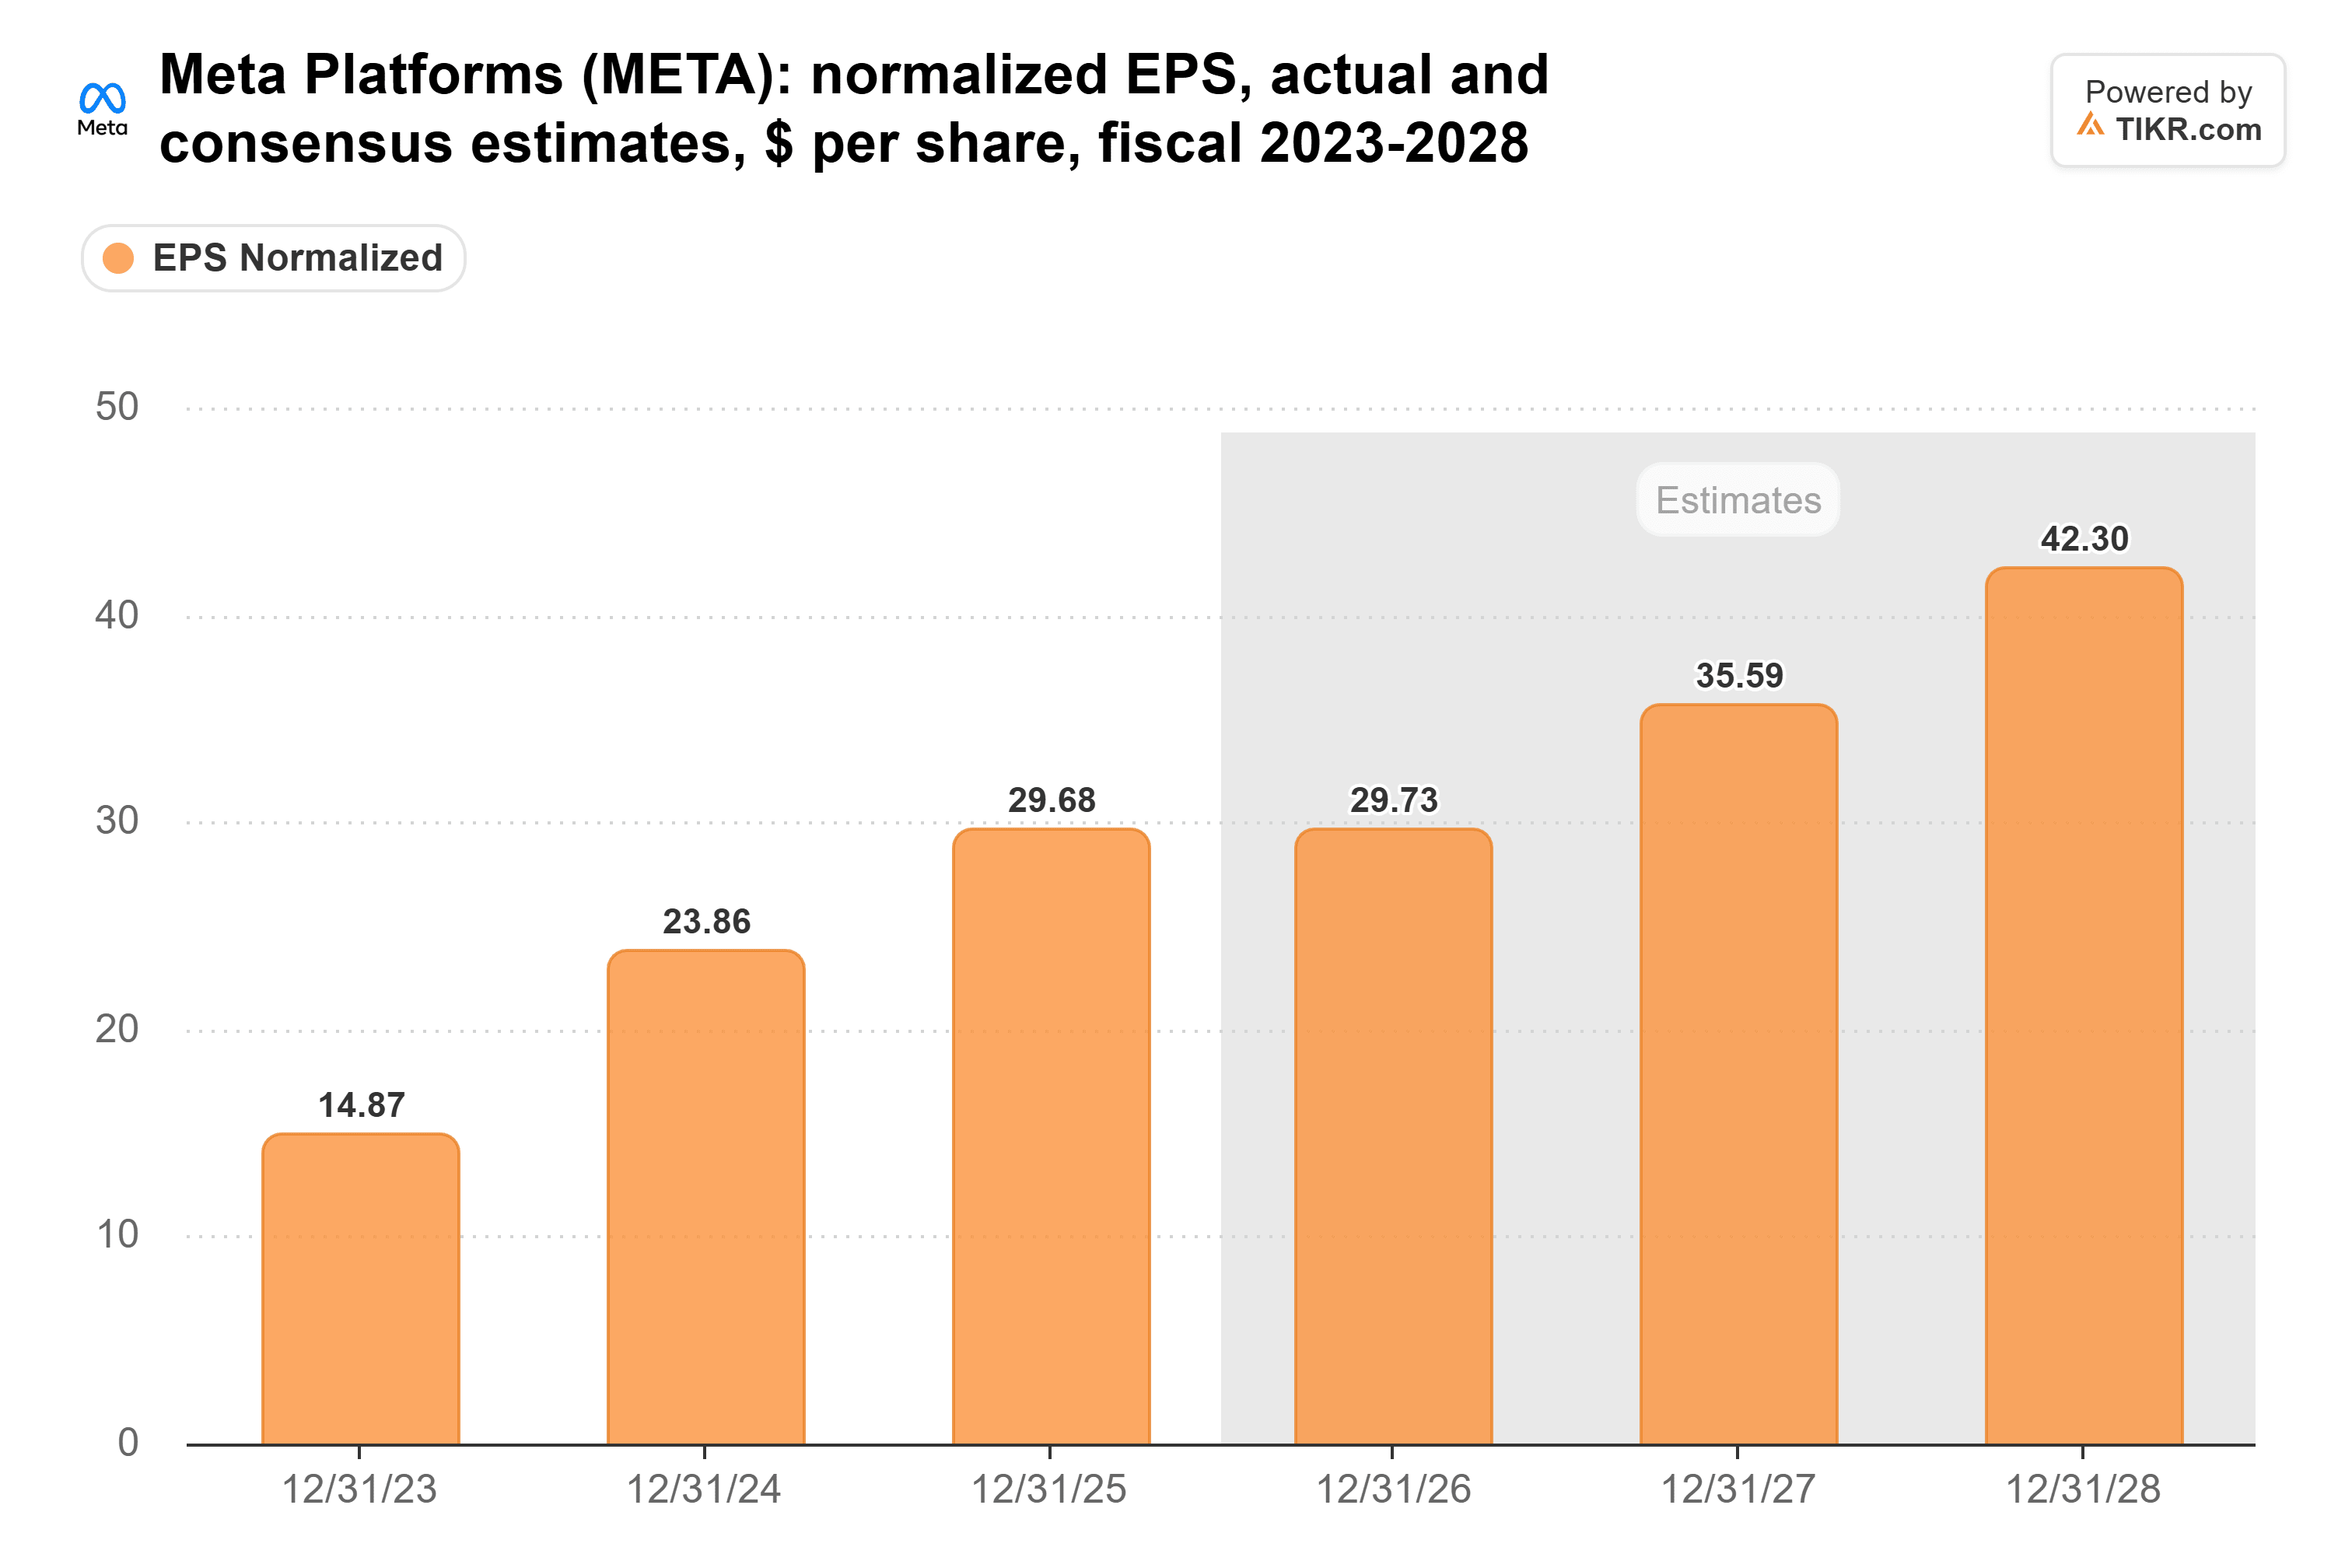
アナリストは、Metaの調整後EPSが今年は横ばいで推移し、2028年までに42.30ドルに上昇すると予想している:
本日の上昇後も、Metaは予想利益の約20倍で取引されており、過去5年間の平均である21倍を下回っている:
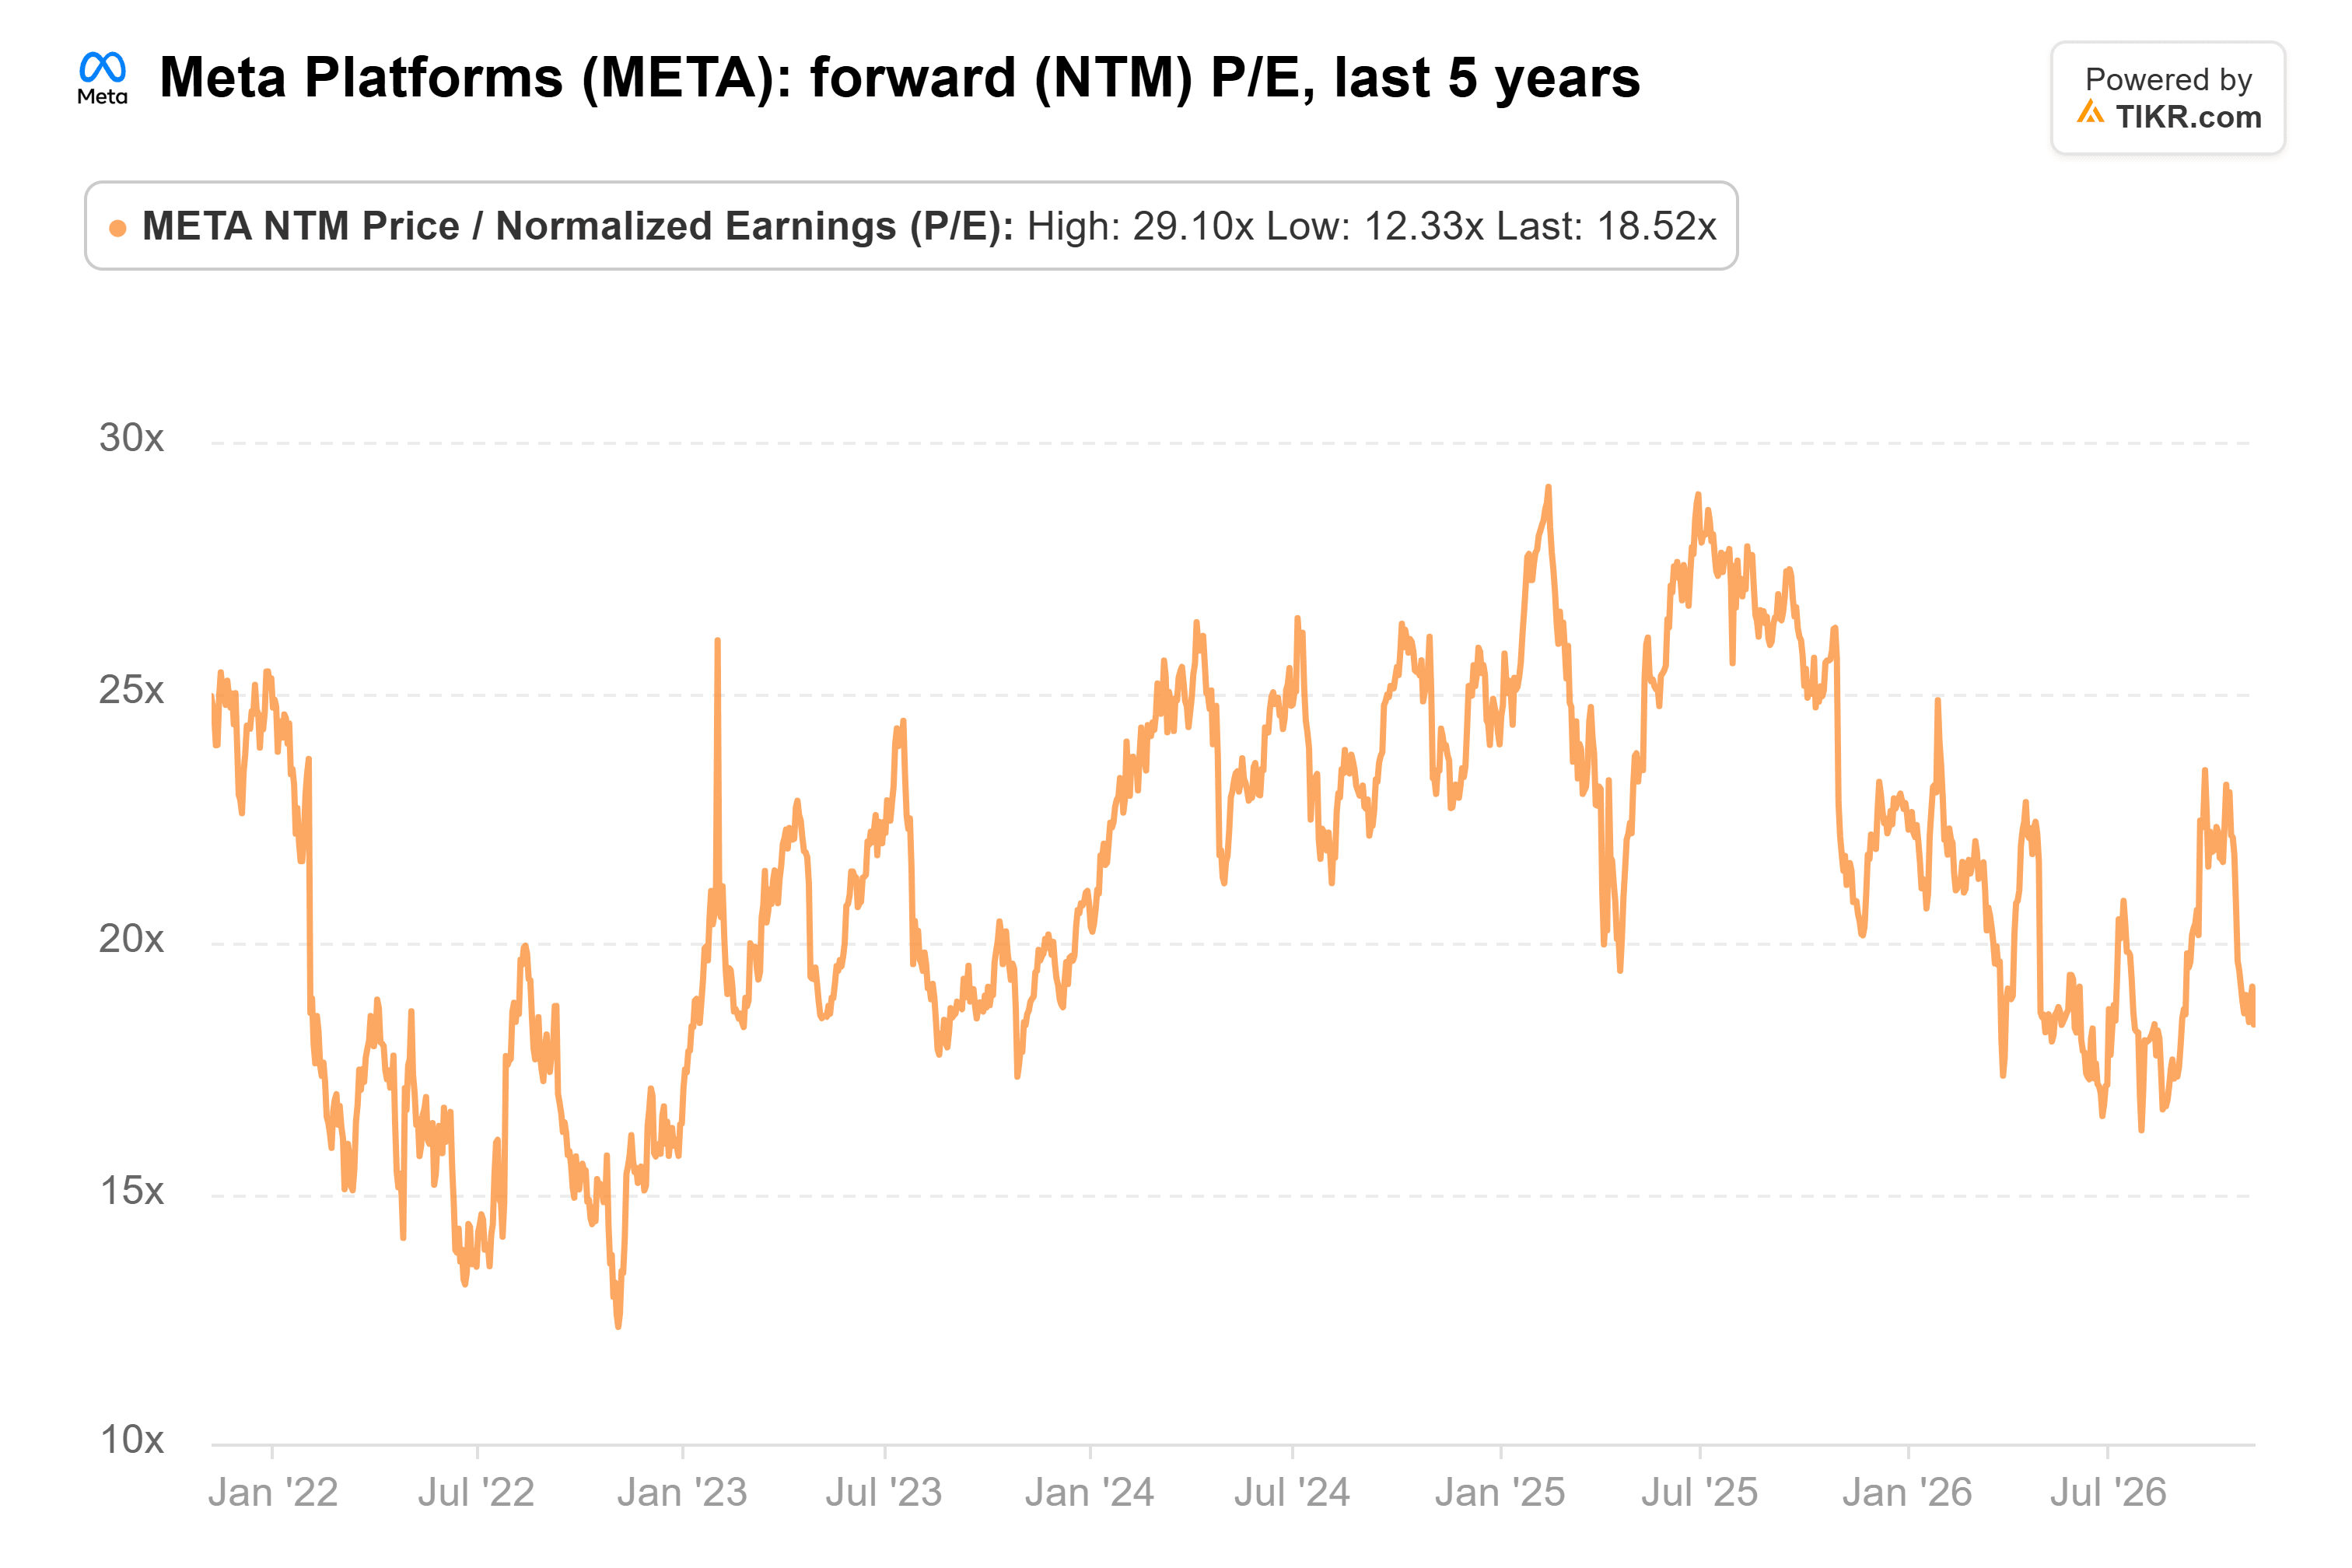
$940は、2028年の予想利益の約22倍であり、その平均に近いため、利益が達成されればMetaはそこに到達できる。リスクはキャッシュにある:第3四半期の設備投資額349億ドルは、Metaの営業キャッシュフロー328億ドルを上回った。
それでも、JPモルガンは正しい選択をしたと思う。これほど急速に成長する広告事業は、多くの支出を賄うことができ、20倍で取引されている現在の株価は、大きな成果を織り込んでいない。次の試練は1月下旬、Metaが2027年の設備投資計画を発表する時に訪れる。
では、Metaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、また、いかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!