主なポイント
- Visaは四半期配当を16%増額して1株あたり$0.78としたが、過去1年で30%上昇したため株価の配当利回りはわずか0.71%である。
- 2026年度(会計年度)のVisaのフリーキャッシュフローのうち配当は23%を占めたため、中程度の二桁成長ペースを維持する余地がある。
- 株主にとっては自社株買いがより大きなレバーとなっており、配当と合わせた支出額はVisaのフリーキャッシュフローを上回り、6月30日時点での純負債は$115億ドルに増加した。
- 現在の株価では、自社株買いに投じる1ドルあたり約25%少ない株式しか消却できないため、アナリストが予想するようにフリーキャッシュフローが増加したとしても、発行済み株式数の減少ペースはより緩やかになるはずだ。
Visa (V) は、10月27日に発表した2026年度第4四半期決算に合わせて、四半期配当を16%増額し1株あたり$0.78とした。過去1年で30%上昇した株価の配当利回りがわずか0.71%であることを考えると、これは大幅な増額である。
配当は、Visaが支払うもののうち小さい部分を占める。CFOのChris Suh氏は決算説明会で、Visaは「余剰のフリーキャッシュフローを自社株買いを通じて株主に還元する意向である」と述べた。株価が52週高値を記録している中で、フリーキャッシュフローがこのペースで両方の支払いを賄い続けられるかが問題となる。
利益が追いつく必要がある
Visaの調整後EPSは2026年度(9月決算)に16%増加して$13.27となったため、今回の増額は前年度の利益成長率と一致した。アナリストは2027年度の調整後EPSを$15.02、2028年度を$17.13と予想しており、それぞれ13%、14%の増加となる。
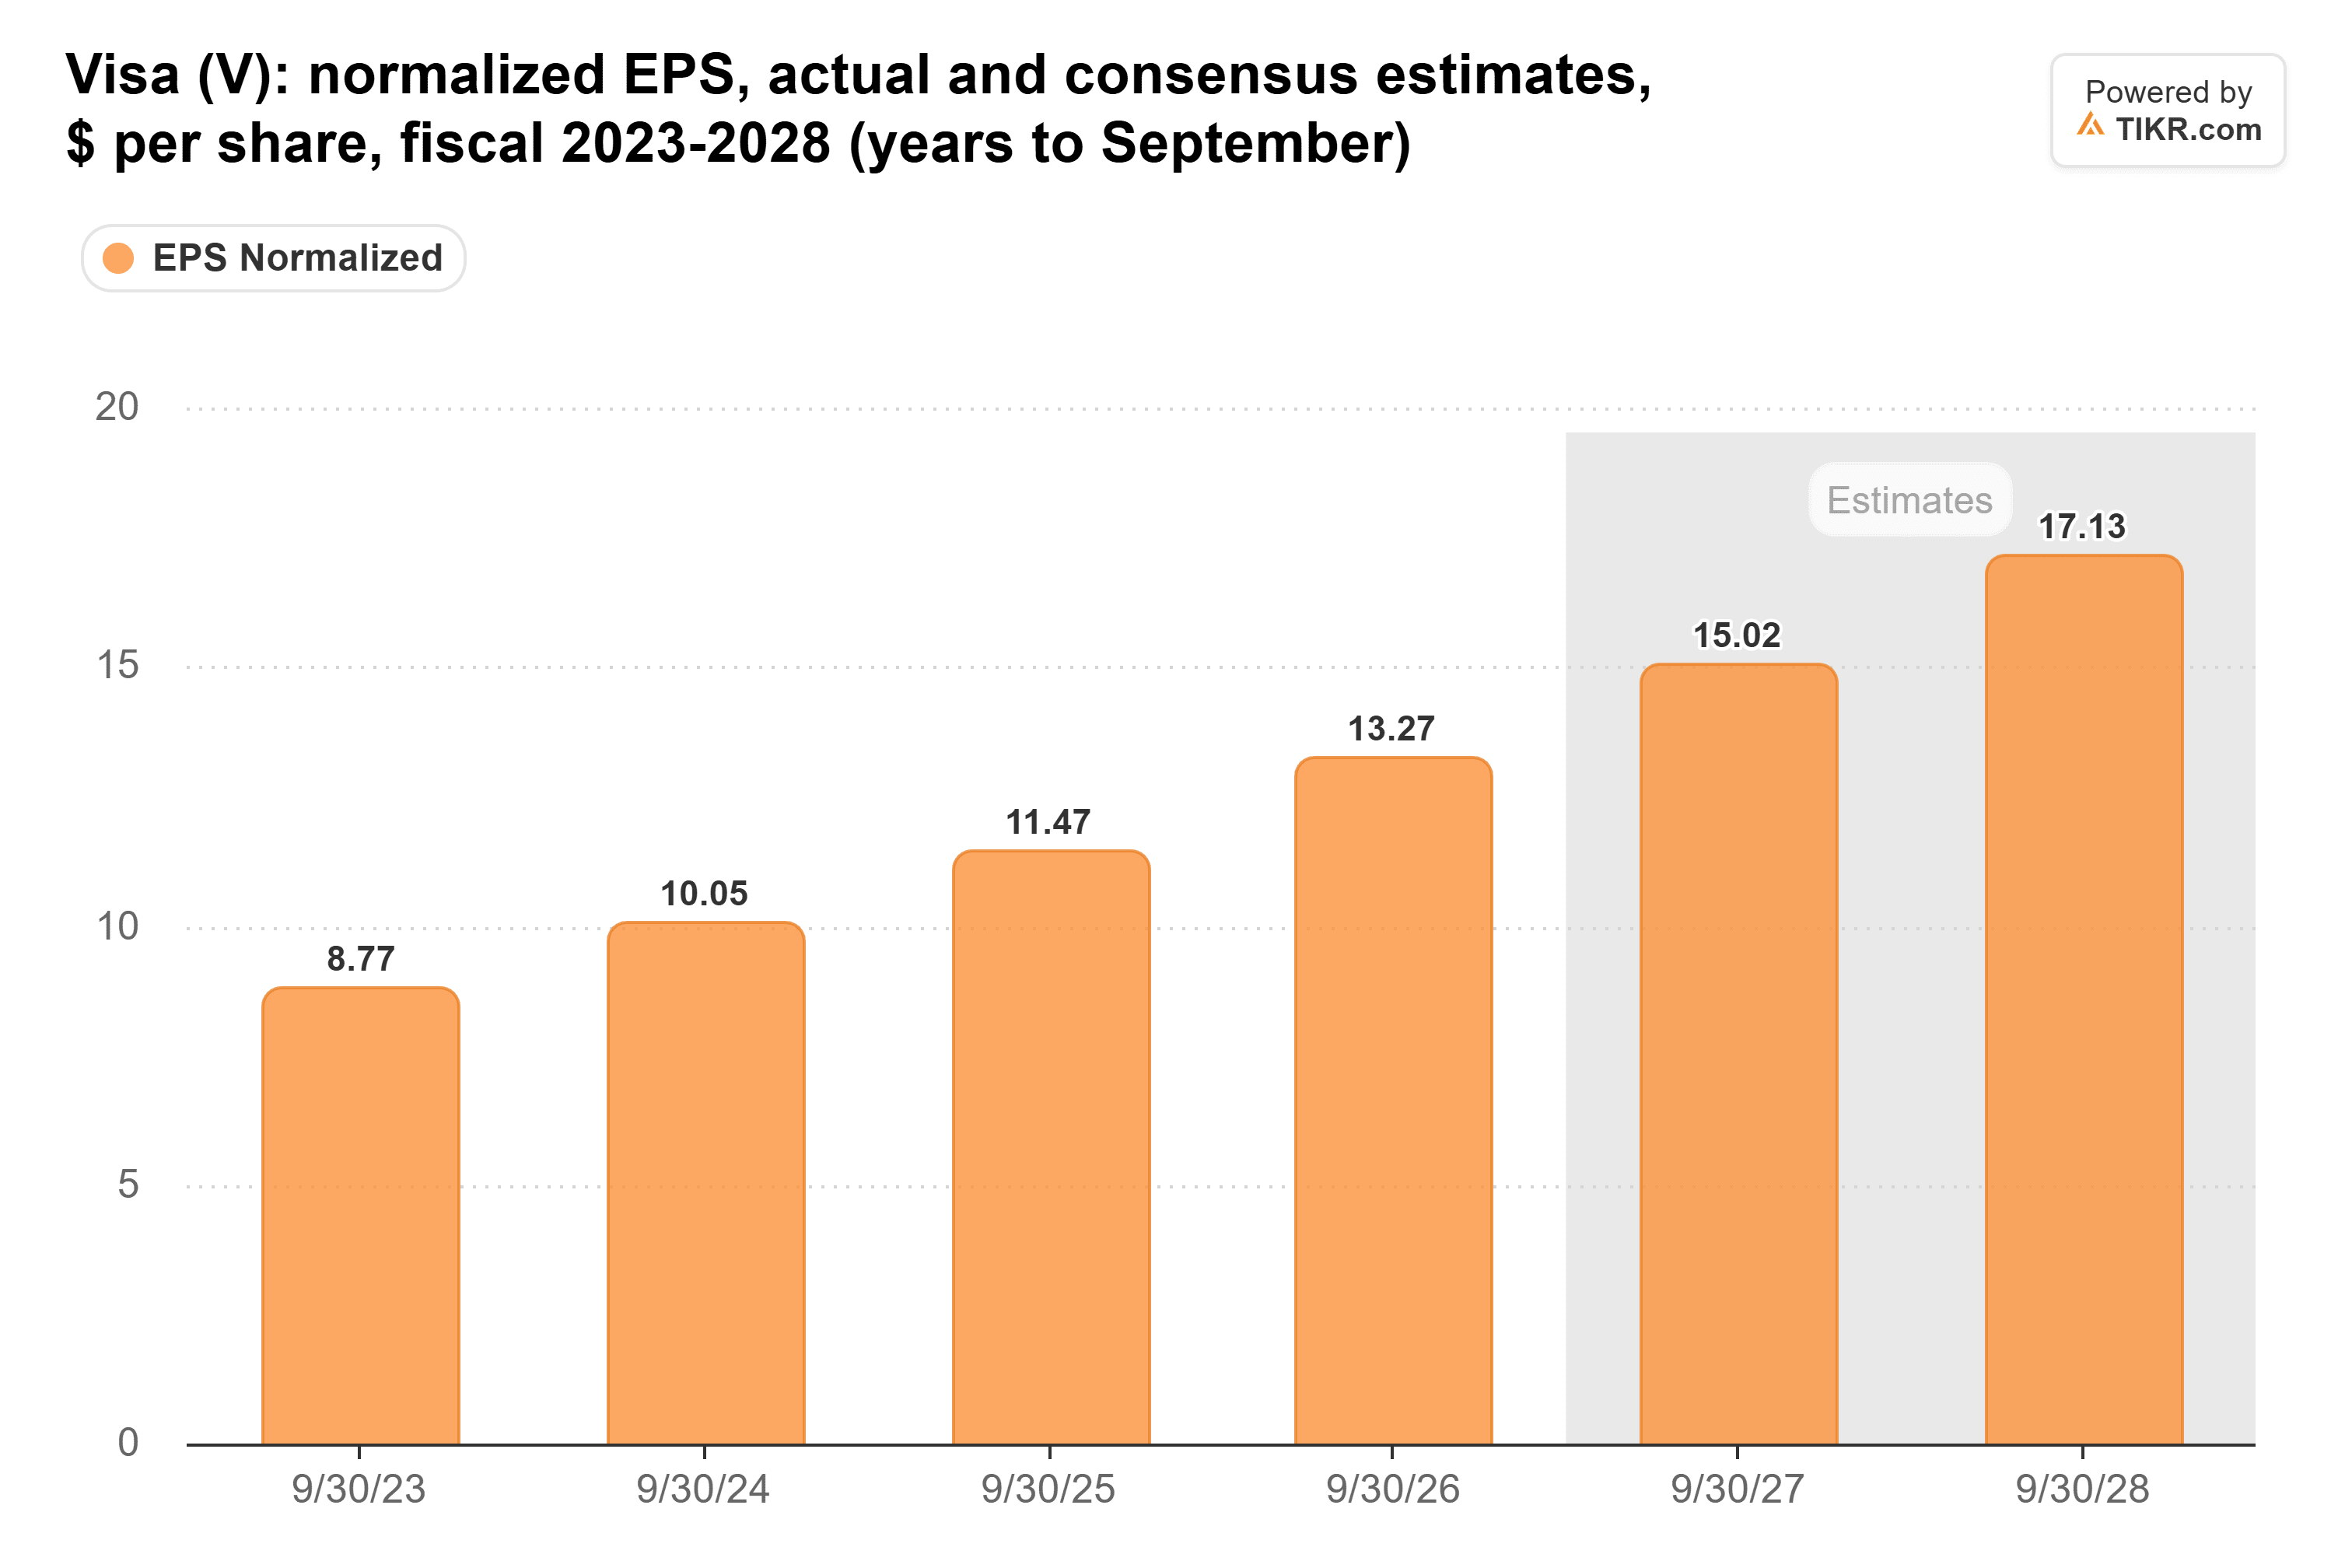
この2027年度の数値は、Visaが10月27日に示した業績見通しの範囲の上限に位置する。同じ説明会で、CFOは2027年度に顧客インセンティブがより速く増加し、Visaの決済取引量の約25%が更新対象となることを警告した。
それでも、新しい年率$3.12の配当は、来年度の予想利益の約21%に相当する。あと数回、中程度の二桁増額を行っても、その割合はわずかに上昇するだけだろう。
TIKRはVisaについて40人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Visaの買い、保有、売りの評価と、ウォールストリートの売上高・利益予想の完全な内訳を、一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Visaのアナリスト評価を見る
配当はキャッシュの4分の1未満を占める
Visaは配当をフリーキャッシュフローから支払っている。過去10年間で、配当はフリーキャッシュフローよりも速いペースで成長した。配当は2017年度の$15.8億ドルから2026年度の$51.1億ドルに増加した一方で、フリーキャッシュフローは$86.1億ドルから$221億ドルに増加した。
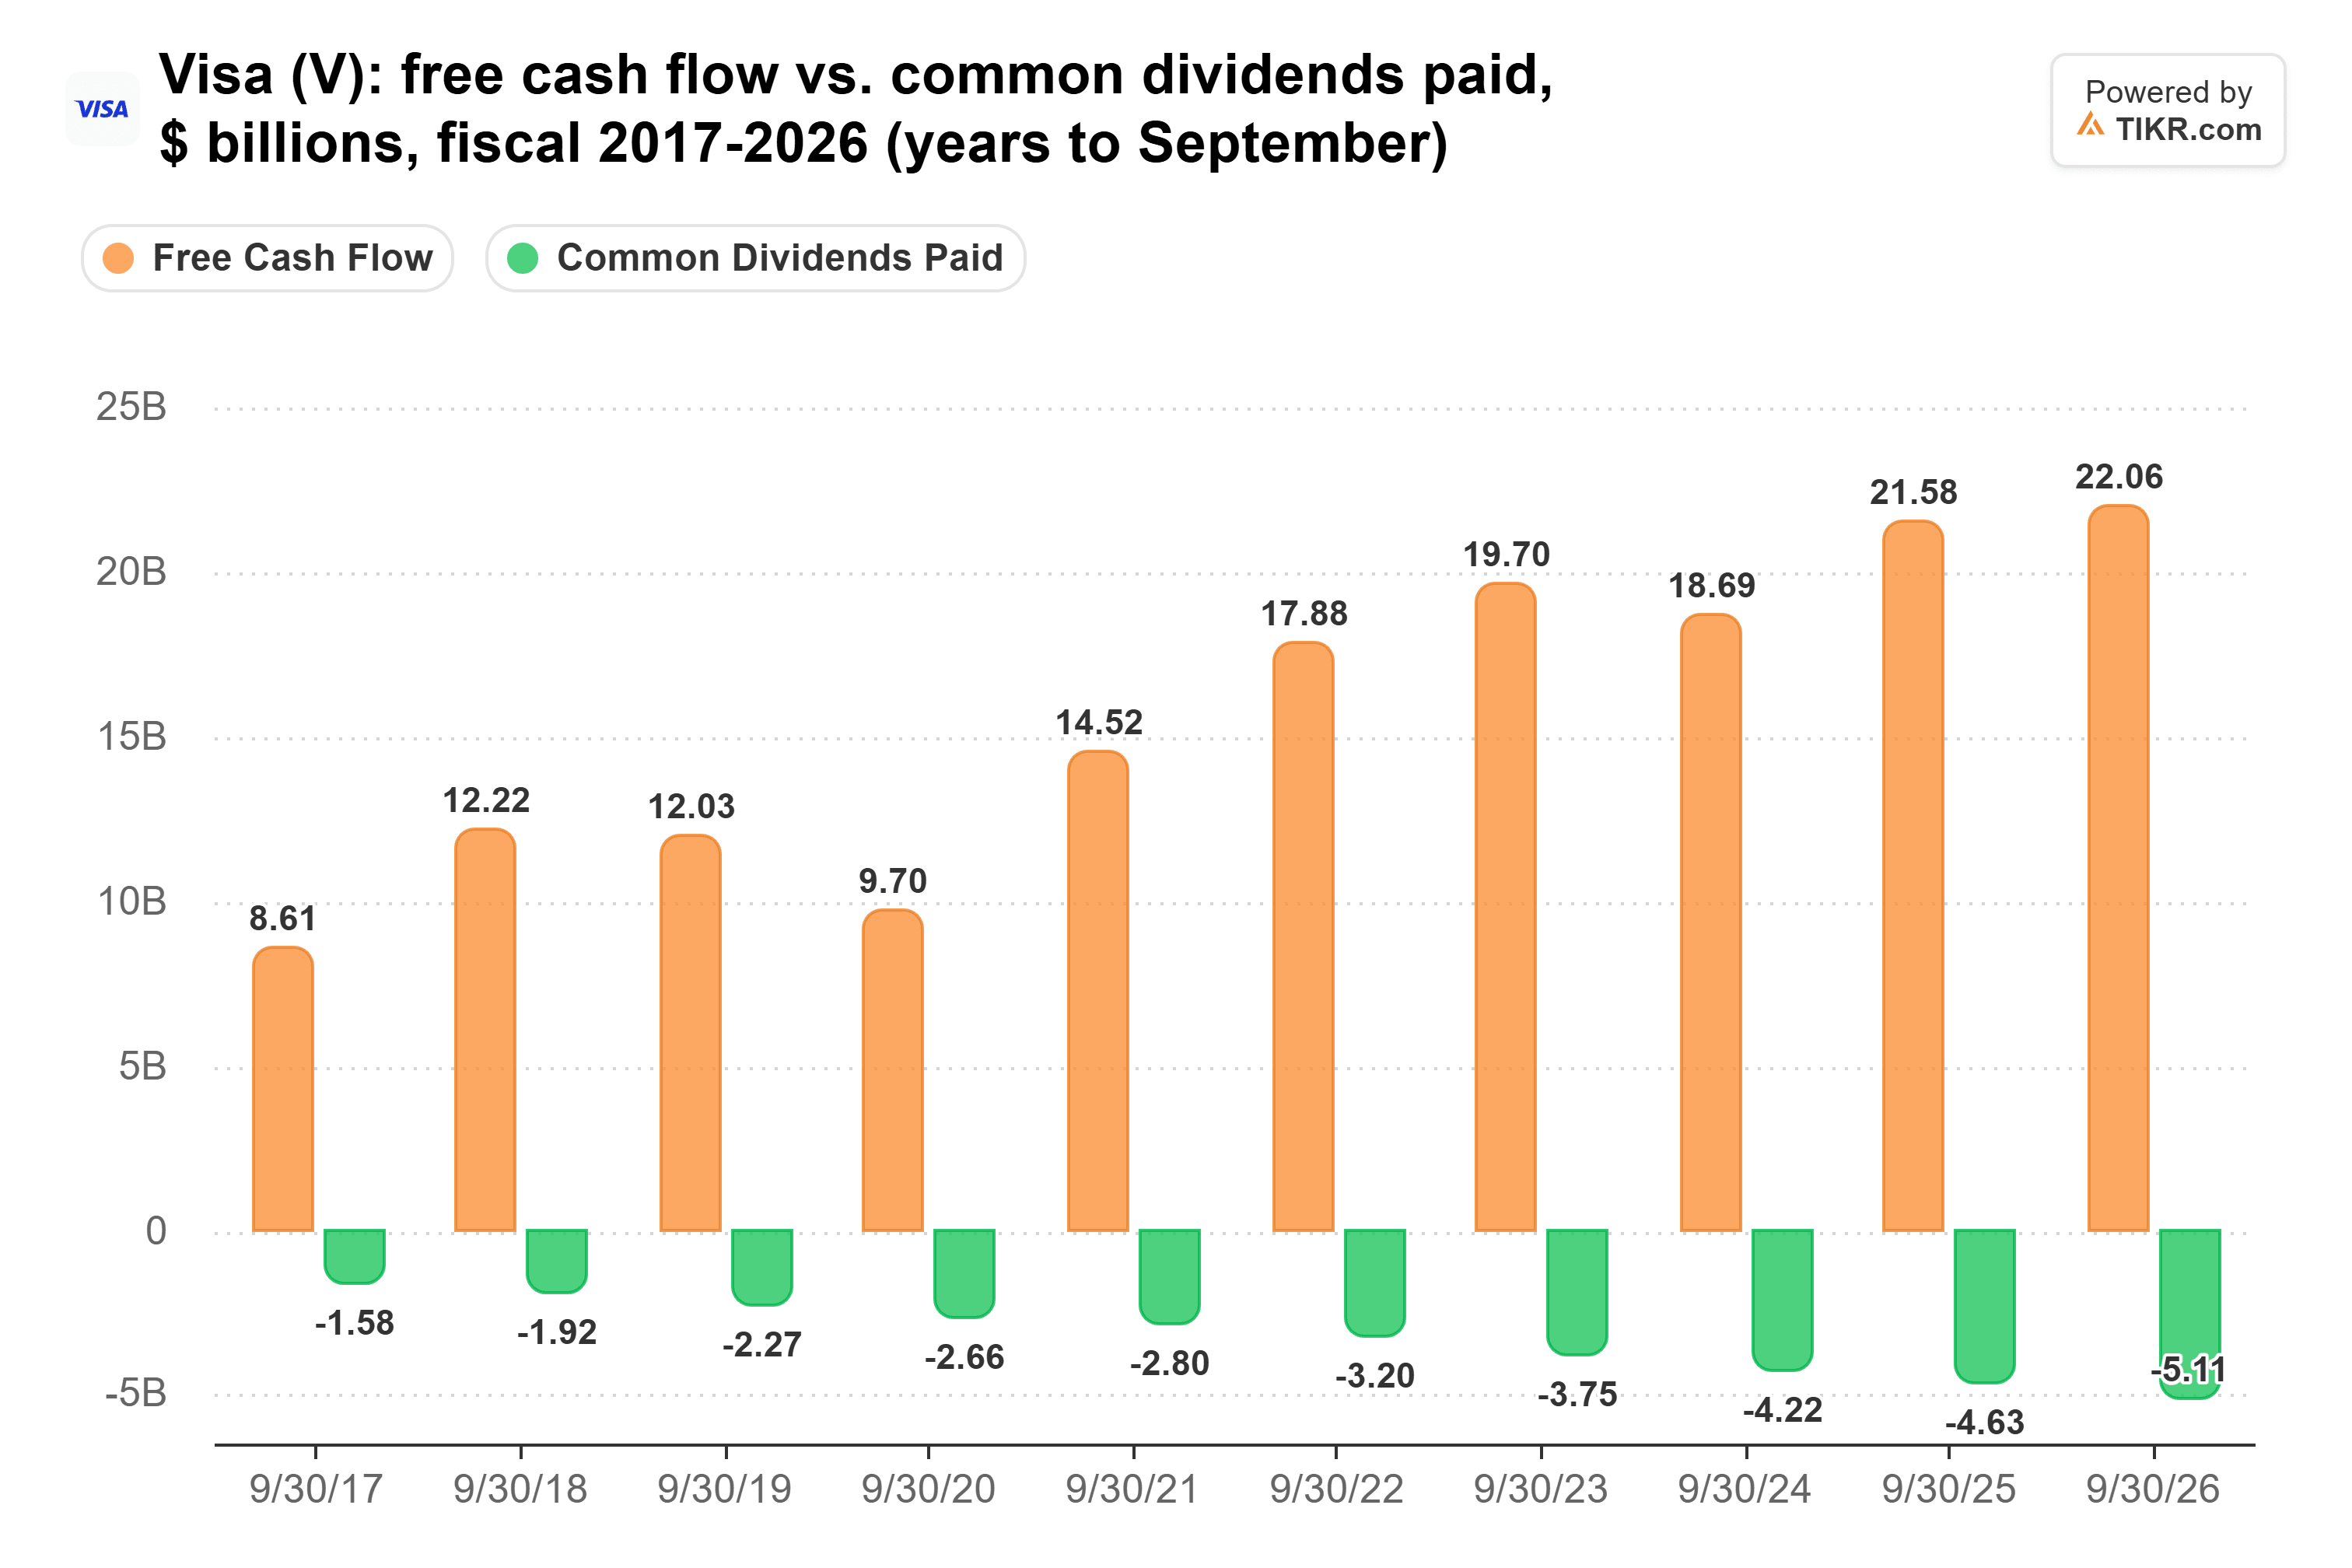
その結果、配当がフリーキャッシュフローに占める割合は18%から23%に上昇した。それでも十分にカバーされている水準だ。
しかし、0.71%という利回りでは、配当は投資家のリターンにほとんど貢献しない。その大部分の役割を果たすのは自社株買いである。
自社株買いはキャッシュを上回るペースで進んでいる
Visaは過去10年間で希薄化後発行済み株式数を約5分の1削減し、2017年度の24.0億株から2026年度の19.1億株となった。
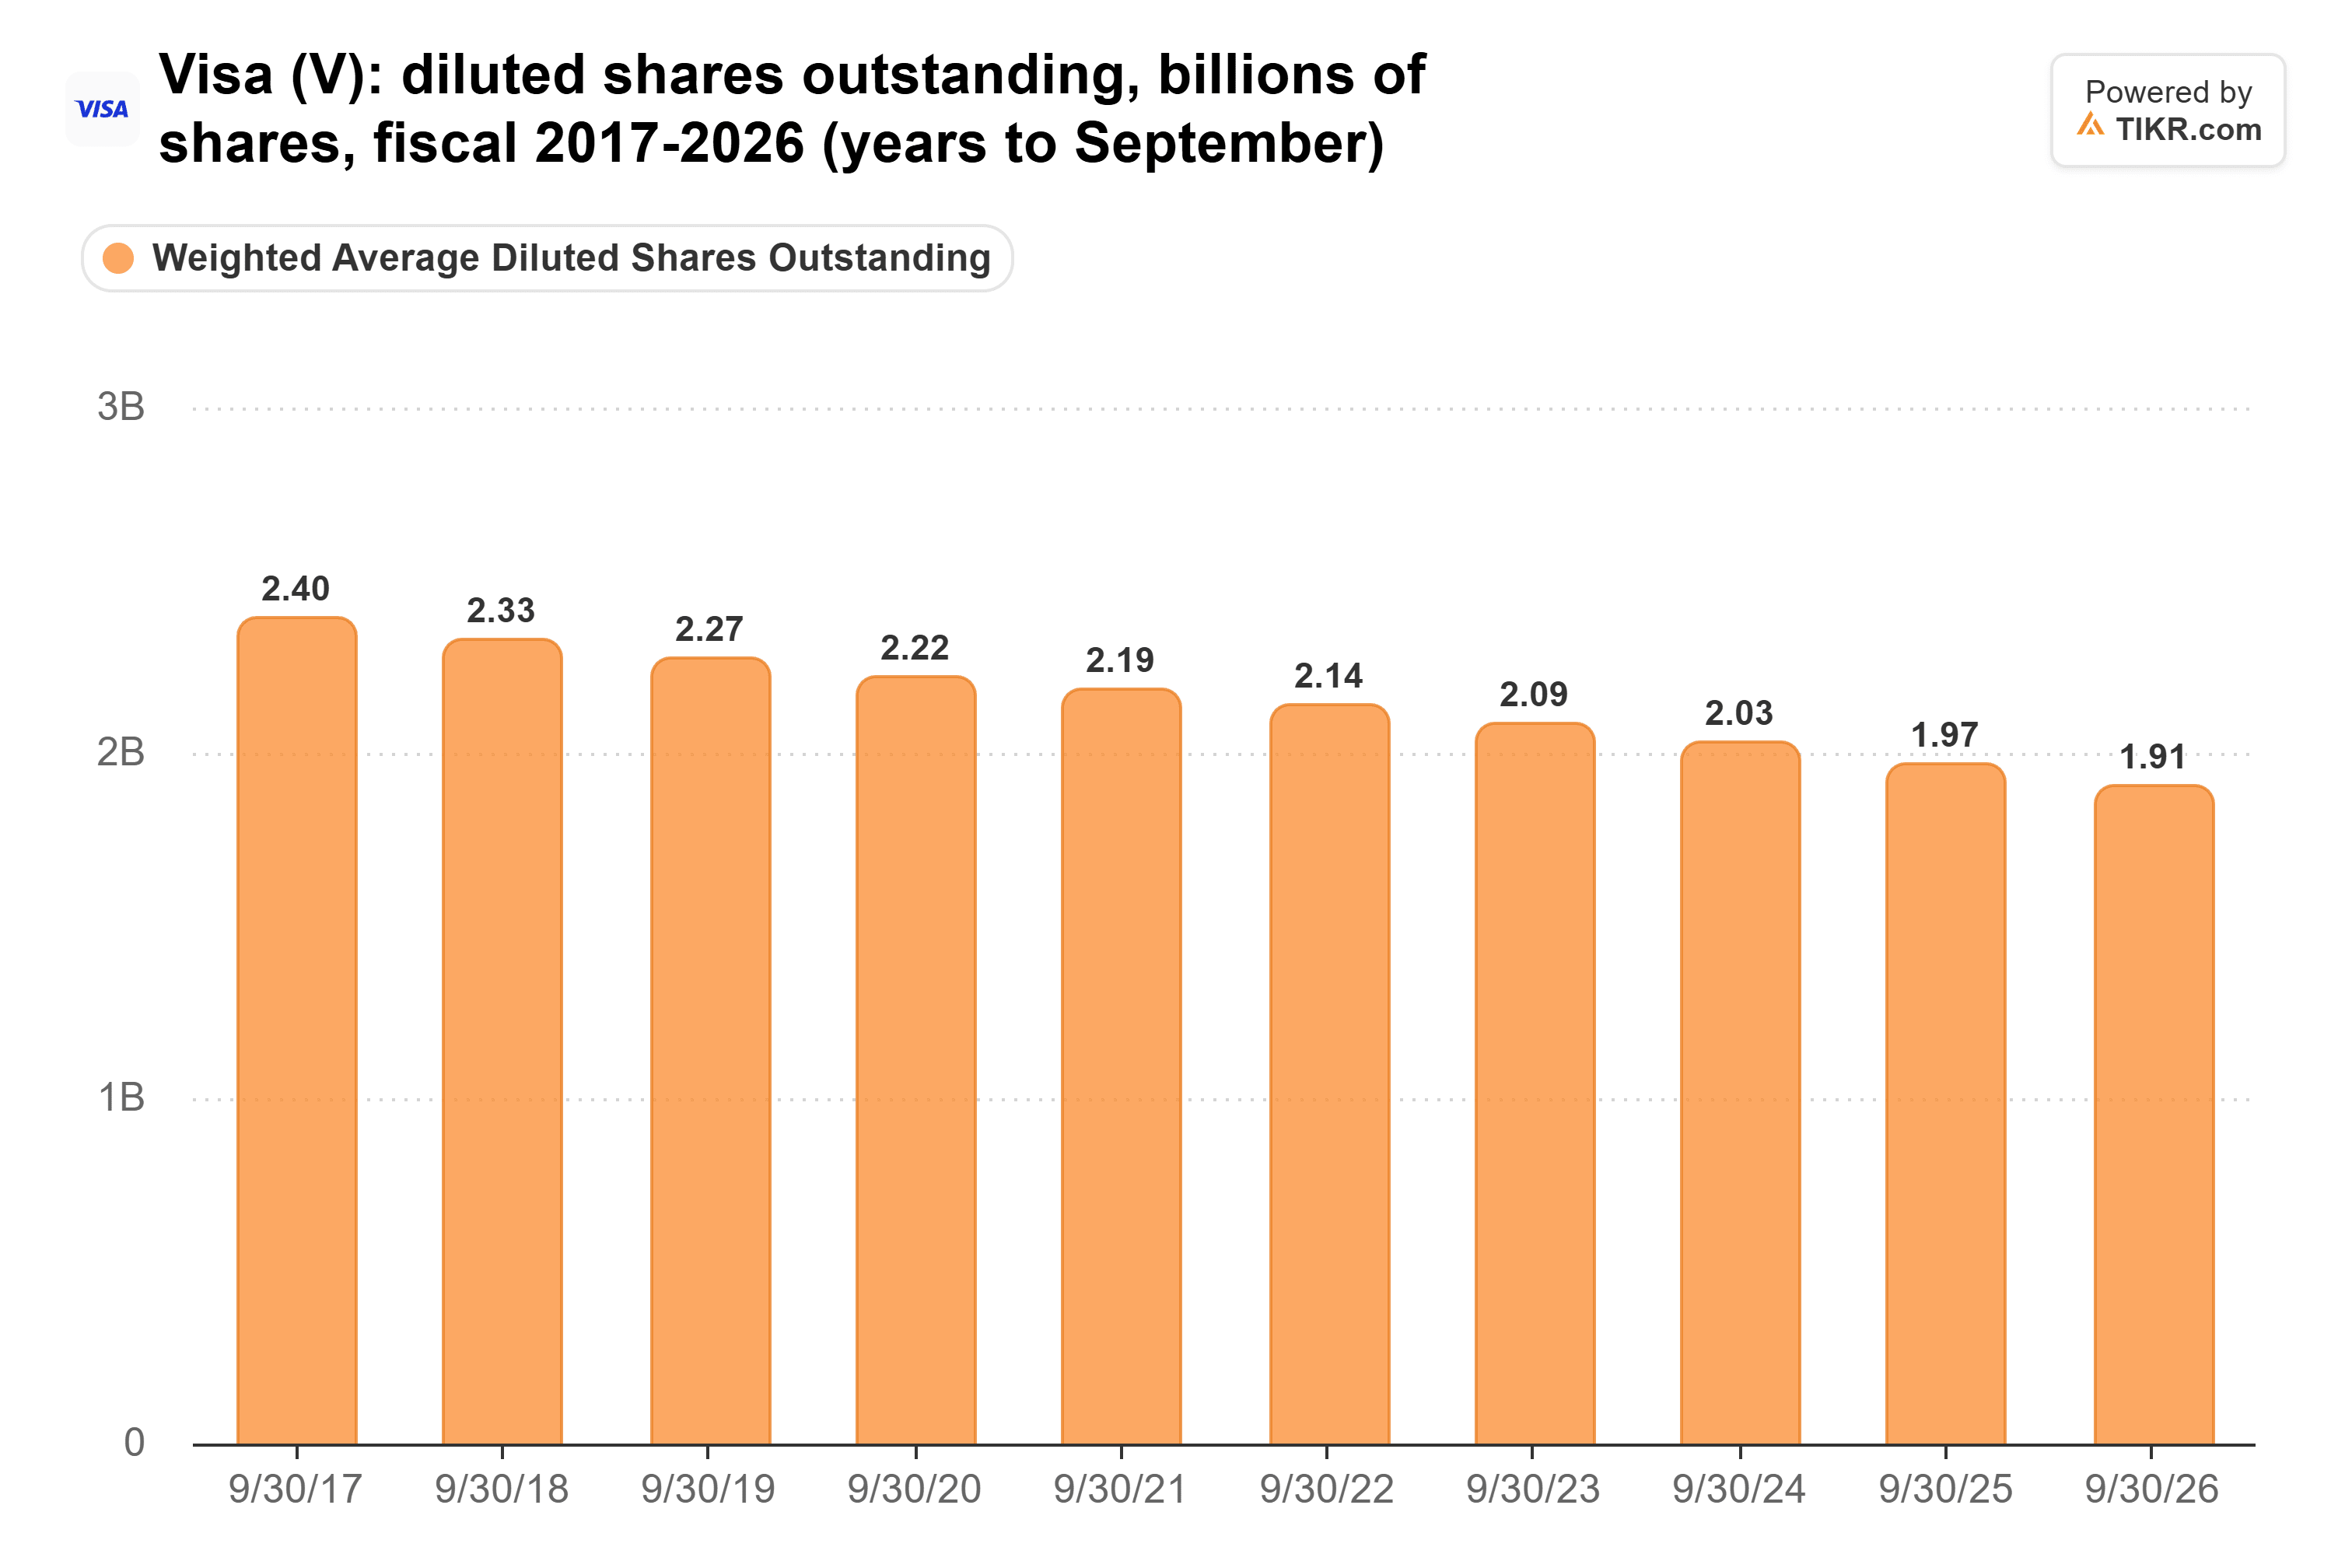
最近では、これらの自社株買いにかかる費用が事業が生み出すキャッシュを上回っている。Visaは2026年度に自社株買いに約$205億ドル、配当に$51.1億ドルを支出した。合わせると、これはフリーキャッシュフローの約116%に相当し、2025年度の108%から増加した。
訴訟費用がこの差を広げた。Visaは2026年度の第1四半期から第3四半期までに訴訟関連で$31億ドルを支払い、1年前は$11億ドルだった。これは、純売上高が15%増加した一方でフリーキャッシュフローがわずか2%しか増加しなかった理由の説明に役立つ。Visaは差額を賄うために借り入れを行い、純負債は2025年9月30日の$80億ドルから2026年6月30日には$115億ドルに増加した。
同じ金額で買える株式は今や少なくなっている
2026年度の第1四半期から第3四半期までに、Visaは自社株買いのために1株あたり平均$328.29を支払った。水曜日の終値$436.57では、1ドルあたりで消却できる株式数は約25%少なくなる。
アナリストは2027年度のフリーキャッシュフローを$272億ドルと予想している。Visaがこれを達成すれば、新しい配当のコストは約$60億ドルとなり、自社株買いに約$210億ドルが残る。これは、負債を増やさずにVisaが2026年度に支出した額とほぼ同じだ。Visaは自社株買いの授権残高として$244億ドルを残している。
しかし、現在の株価では、$210億ドルで約2.5%の株式を買い戻すことになり、2026年度に希薄化後発行済み株式数が3%減少したのと比べて少ない。これは1株あたり利益に対する年間ごとの支援が少なくなることを意味する。
さらなる増額の余地と、より緩やかな株式数の減少
私の見解では、もう一度中程度の二桁増額を行うことは繰り返しやすい部分だ。配当はVisaのキャッシュの4分の1未満を占めており、アナリストは利益が低~中程度の二桁で成長すると予想している。自社株買いの投資家は、それ以下を期待すべきだろう。Visaは、フリーキャッシュフローが予想通り成長すればほぼ同額を支出し続けることができるが、52週高値ではその金額で株式数を削減するペースはより緩やかになり、Visaはすでにそれを継続するために借り入れを行っている。
より大きな脅威はワシントンにある。トランプ大統領は、クレジットカード決済を競合ネットワーク経由でルーティングすることを可能にする「クレジットカード競争法」に署名することを約束している。
Visaの2027年度第1四半期決算(1月下旬発表予定)は、増加するインセンティブが、さらなる16%増額に必要な利益成長を損なっているかどうかを示すことになる。
では、Visaの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Visaがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!