主なポイント
- Upboundは第3四半期の業績が市場予想を上回り、フリーキャッシュフローが約1億2100万ドルと2倍以上に増加したことで株価が13%急騰。
- Acimaの収益は6.5%減少したが、貸倒れ率とマージンは改善。FirstCashのレンタル・トゥ・オウン部門も同様の傾向を示す。
- 第4四半期の業績見通しが控えめであること、キャッシュ目標が資金流出の余地を残していること、Brigitの損失拡大がリスク要因。
- AffirmとDaveの11月初旬の決算発表により、同様のストレスが広がっているかどうかが明らかになる。
Upbound Group (UPBD)の株価は、第3四半期決算がウォールストリートの予想を上回ったことを受け、本日13%急騰した。CEOのFahmi Karam氏は、フリーキャッシュフローが「前年同期比で2倍以上に増加し、将来に向けた構築を進めながらレバレッジをさらに削減できるようになった」と述べた。
Upboundのレンタル・トゥ・オウン部門であるAcimaは、より厳選された審査を行っており、それは同社だけの動きではない。FirstCash Holdings (FCFS)も自社のレンタル・トゥ・オウン部門で同様の対応を取っている。Affirm Holdings (AFRM)は、信用リスクを取るよりも成長を鈍化させる選択をすると述べている。Upbound傘下のBrigitの損失拡大は、キャッシュアドバンスの競合他社であるDave (DAVE)に注意を促すものだ。
Acima:規模を縮小し信用力を向上
Acimaの収益は約6.5%減少して5億8500万ドルとなり、商品取扱高は約11%減少した。しかし、リース貸倒率は104ベーシスポイント改善して8.7%となり、調整後EBITDAマージンは約270ベーシスポイント拡大して14.7%となった。Upboundはこれを「規律ある与信審査」によるものとしている。
FirstCashのAmerican First Finance部門も同じトレードオフを示している。同部門の第3四半期のリース・ローン取扱高は15%減少したが、これは家具需要の弱さと加盟店の質への注力が原因とされている。一方で、純貸倒率は5.8%から5.6%に改善した。したがって、取扱高の減少はすべてUpboundの選択によるものではなく、家具需要の弱さが両社の貸し手に影響を与えている。
Affirmも同じ判断をすると述べている。同社CEOのMax Levchin氏は8月27日の決算説明会で、「本格的な信用不安が生じる前に、成長を鈍化させる選択をするだろう」と発言した。6月30日までの会計年度で502億ドルの商品取扱高を記録した同社は、今のところその必要に迫られていない。11月5日の決算発表がその答えを示すだろう。
TIKRはUpbound Groupを6人のアナリストがカバー。「買い」は何人?
Upbound Groupに対する「買い」「中立」「売り」のレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Upbound Groupのアナリスト評価を見る
キャッシュが成果を生み出す
Upboundのフリーキャッシュフローは四半期ごとに変動するが、2026年上半期は2025年上半期を大きく上回った:
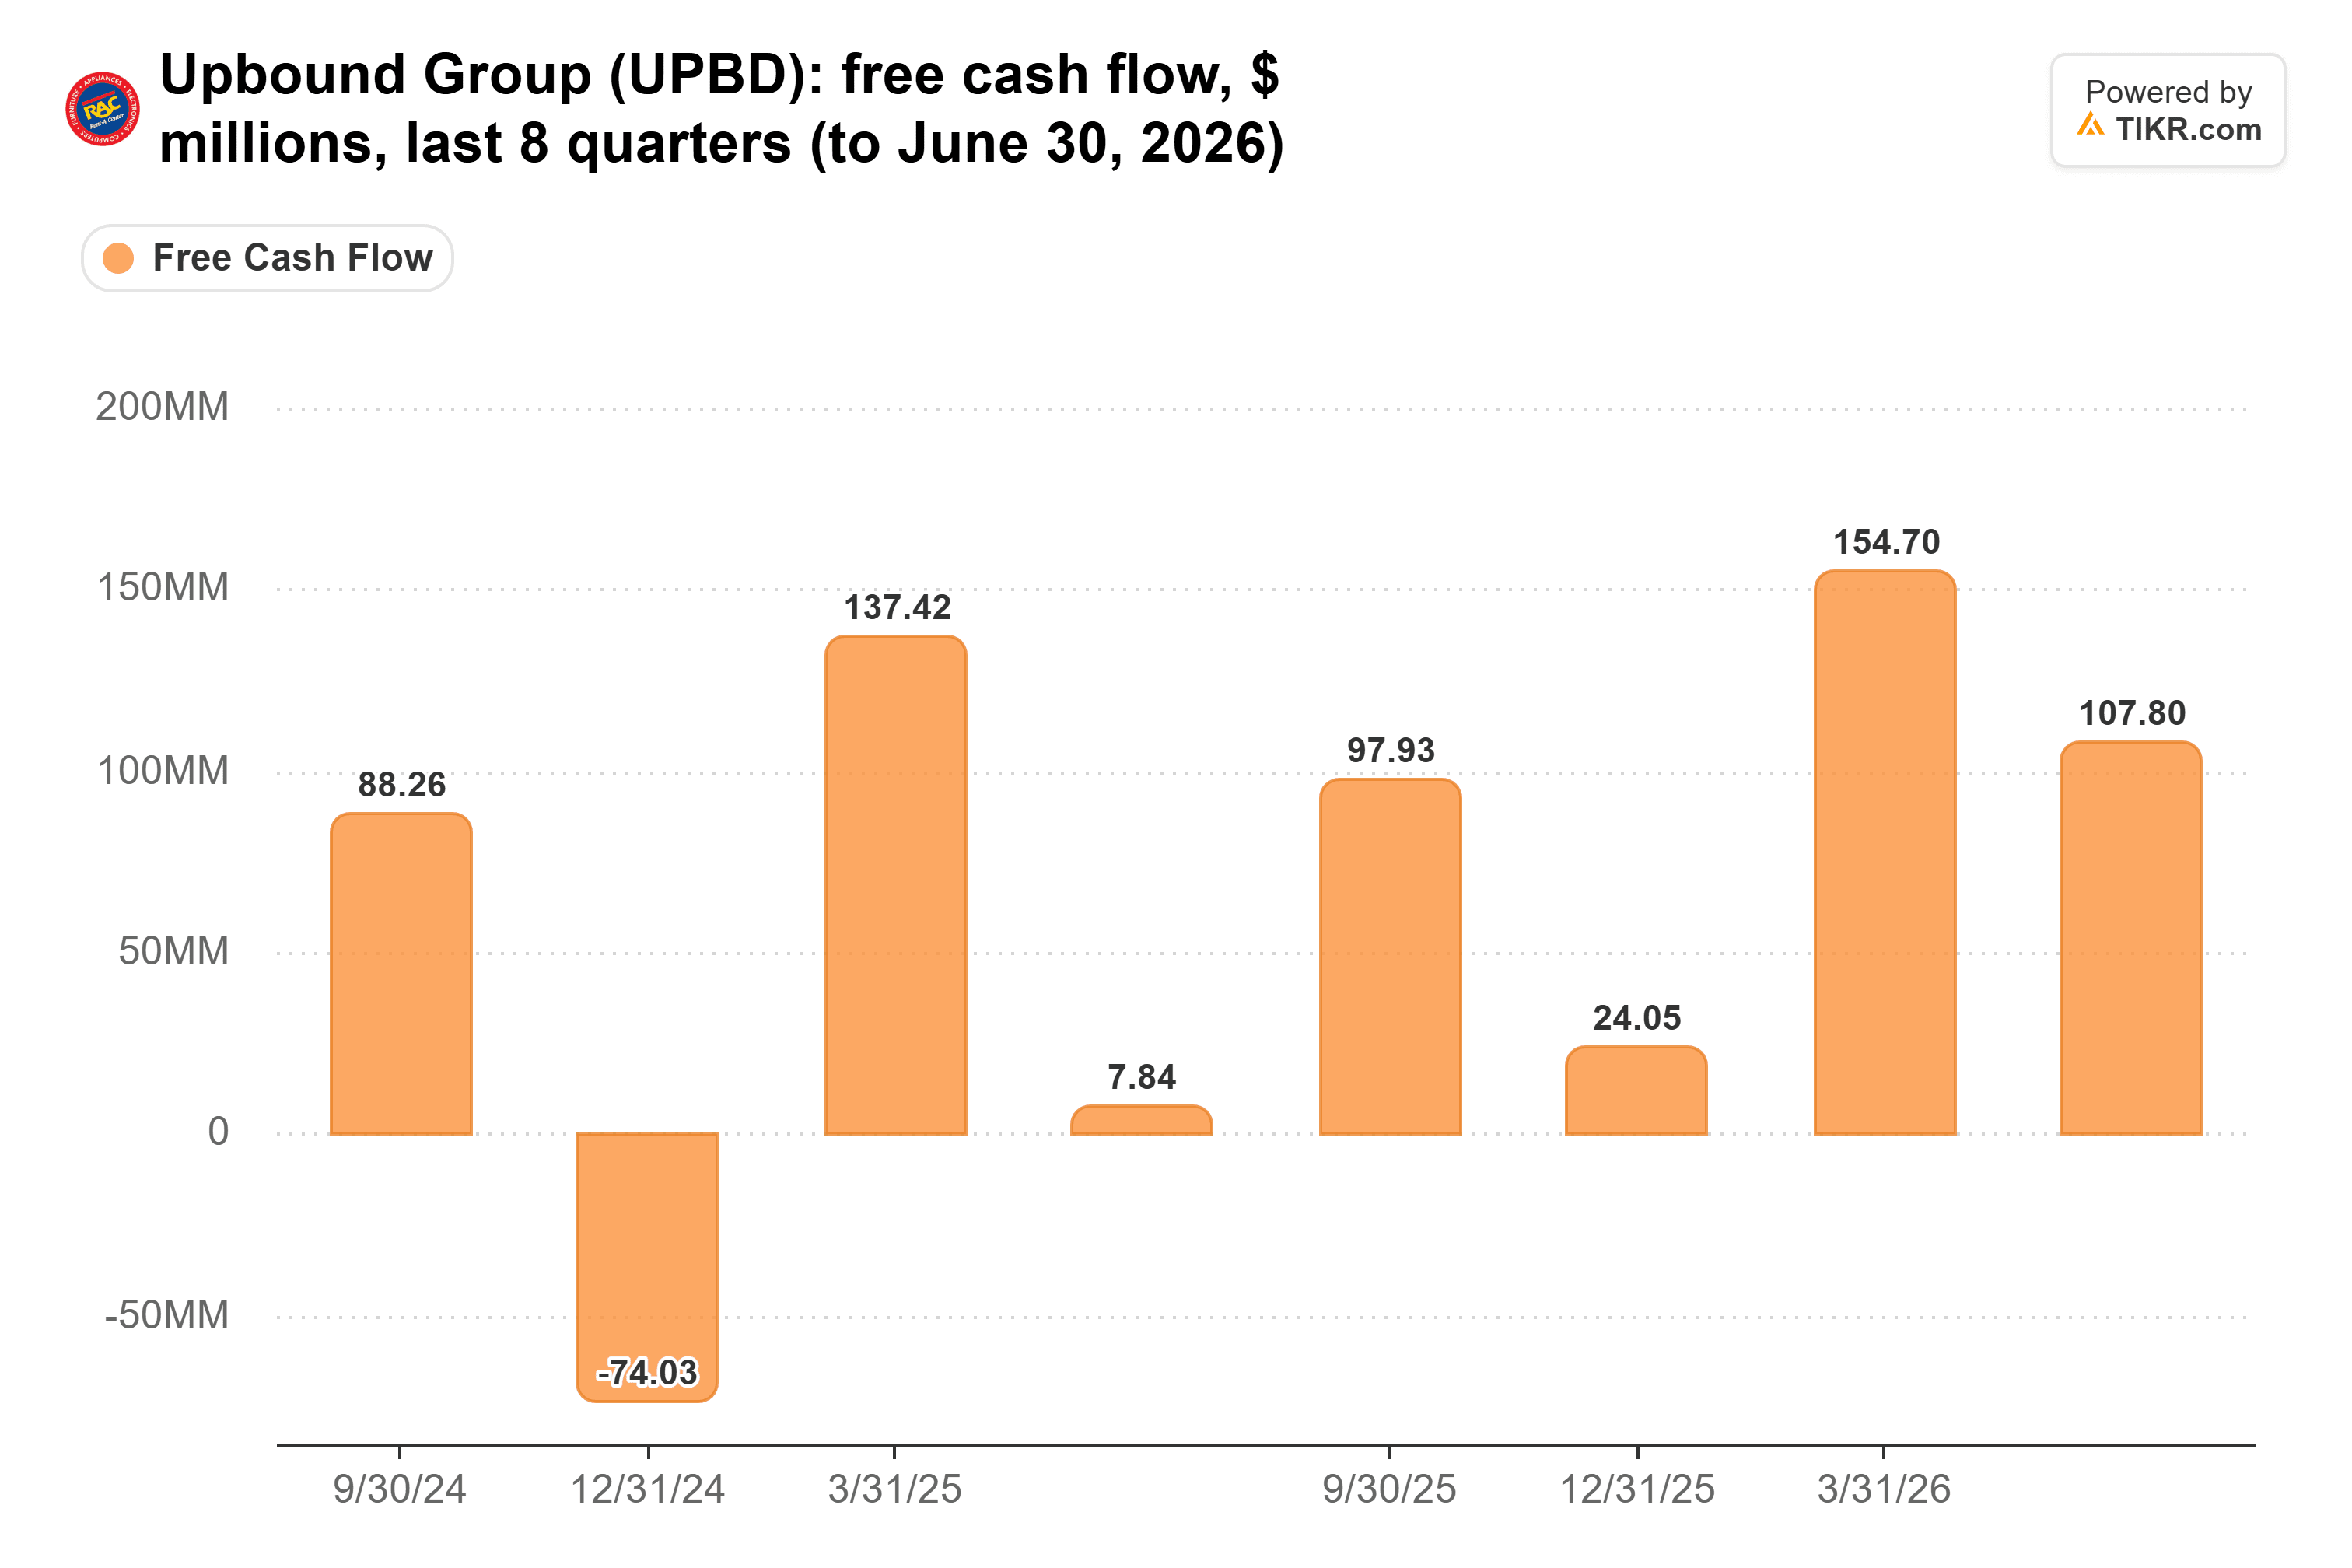
第3四半期はUpboundの計算で約1億2100万ドルを追加し、年間累計は約3億4000万ドルとなった。同社は約7700万ドルの債務を返済し、ネットレバレッジを2.6倍から2.4倍に引き下げ、最大5000万ドルの自社株買いを計画している。
しかし、Upboundは通期目標を「少なくとも2億5000万ドル」(法的支払いを含む)のまま据え置いた。すでに3億4000万ドルを確保していることから、これは第4四半期にキャッシュが流出する余地を残していることを意味する。
Upboundがまだ失速する可能性のある点
第4四半期の調整後1株当たり利益(EPS)の業績見通しは1.00ドルから1.10ドルと、アナリストが予想していた1.10ドルを下回っている。また、Brigitのネットアドバンス損失率は1年間で111ベーシスポイント上昇して4.4%となり、Upboundはこれを「厳しいマクロ経済環境」下での「堅調なポートフォリオ成長」に起因すると説明した。
Daveの28日以上の延滞率は、第2四半期に1年間で14ベーシスポイント改善して2.12%となり、同社CFOは損失が「第2四半期と同様の範囲内に留まる」と予想していた。11月4日の決算発表は、キャッシュアドバンス利用者の状況を確認するもう一つの機会となるが、両社の損失測定方法は異なる。
取扱高を犠牲にして信用力を向上させる選択は報われている:Acimaは少ない取扱高でより多くの利益を上げており、債務も減少している。しかし、FirstCashの数字は、需要の弱さが規模縮小の一因であることを示している。Acimaが約5,000店のBoost Mobile店舗で優先的なレンタル・トゥ・オウンオプションとなる新たな契約は、損失を伴わずに取扱高が回復するかどうかの最初の真の試金石となる。
では、Upboundの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Upboundの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイスを意図したものではなく、いかなる株式の売買推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!