主なポイント
- Microsoftは、OracleからAIコンピューティングパワーをリースする契約を終了させている。これは、OracleがTencentとの推定70億ドルのチップリース契約をキャンセルした数日後の出来事だ。
- Microsoftとの契約自体は小規模に見えるが、これを失うことでOracleのバックログは、S&Pによるとその約半分を占めるOpenAIへの依存度をさらに高めることになる。
- Oracleの2026年度(会計年度)のフリーキャッシュフローはマイナス237億ドル、総負債は1,670億ドルに達し、11月2日にはさらに200億ドルの株式と社債を販売した。
- Oracleが12月中旬に公表する業績で、OpenAI以外の顧客によるバックログの成長が示されるまでは、市場の懸念は正当に見える。
Microsoft (MSFT) は、Oracle (ORCL) からAIコンピューティングパワーをリースする契約の更新を停止し、終了させていると、Bloombergが金曜日に報じた。これは、数百億ドル規模のクラウドパートナーシップ全体を見直す一環だ。
これで、Oracleが1週間で失ったAI関連契約は2件となった。水曜日には、Financial Timesが、OracleがTrump政権からの圧力を受けて、Tencentとの推定70億ドルのチップリース契約をキャンセルしたと報じていた。
投資家は、これらの契約が破談になる前からすでに同社の株に神経をとがらせていた。金曜日の週次レビュー番組The Real Eisman Playbookで、『ビッグ・ショート』で有名になった投資家のSteve Eisman氏は、Oracleの新規株式・社債発行について次のように語った。
「市場は、Oracleのバランスシートとその資金需要に恐怖を感じるようになった」
Microsoftは、市場に恐怖を感じさせる理由を一つ増やしただけだ。
TIKRはOracleについて42人のアナリストを追跡している。「買い」と評価しているのは何人か?
Oracleの「買い」「保有」「売り」レーティングの完全な内訳と、ウォールストリートの収益・利益予想を一か所で確認できる。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用している。Oracleのアナリスト評価を見る
超大規模顧客からの小規模契約
この契約は2023年にさかのぼり、OracleがMicrosoftにAI機能を搭載したBingのサーバーへのアクセスを提供することに合意したものだ。Microsoftはここ数か月、その容量の使用を停止していると報じられている。サーバーは旧世代のチップで稼働しており、もはや同社の仕様を満たしていない。契約の全規模は確認できなかったが、Oracleは自社のAIインフラへの需要は依然として強く、旧型GPUについても同様だと述べている。
Oracleにはその証拠がある。9月の第1四半期決算説明会で、経営陣は更新対象となった容量が20%のプレミアム付きで更新または再販されたと述べた。そのGPUのほとんどが4年以上前のものだったにもかかわらずだ。したがって、Microsoftが返却するチップは別の借り手を見つけるはずだ。私の推測では、この契約はOracleのバックログ(Tencentとの契約はその約1%だった)に比べれば誤差の範囲だ。
私がより懸念しているのは、Microsoftのより広範な後退だ。Microsoftは他のクラウド企業から容量をリースするために800億ドル以上をコミットしたと報じられており、そのリーダーたちは新興クラウドプロバイダーの高コストと遅延に不満を募らせている。外部AI容量の最大の借り手の一つがより厳しくなれば、Oracleのような売り手が頼れる大口買い手は少なくなる。
OpenAIへの依存度がさらに高まる
S&Pは、OpenAIがOracleのバックログの約半分を占めると述べている。バックログは8月31日時点で6,640億ドルの未履行債務(RPO)だった。顧客が去るたびに、OpenAIのシェアはさらに高くなる。また、OpenAIのリーダー自身も、中間選挙後に来年のデータセンター容量計画を見直すことを検討していると報じられたが、決定はまだ伝えられていない。
アナリストは、Oracleがこのバックログを迅速に収益化し、2026年度から2029年度にかけて売上高がほぼ3倍になると予想している。
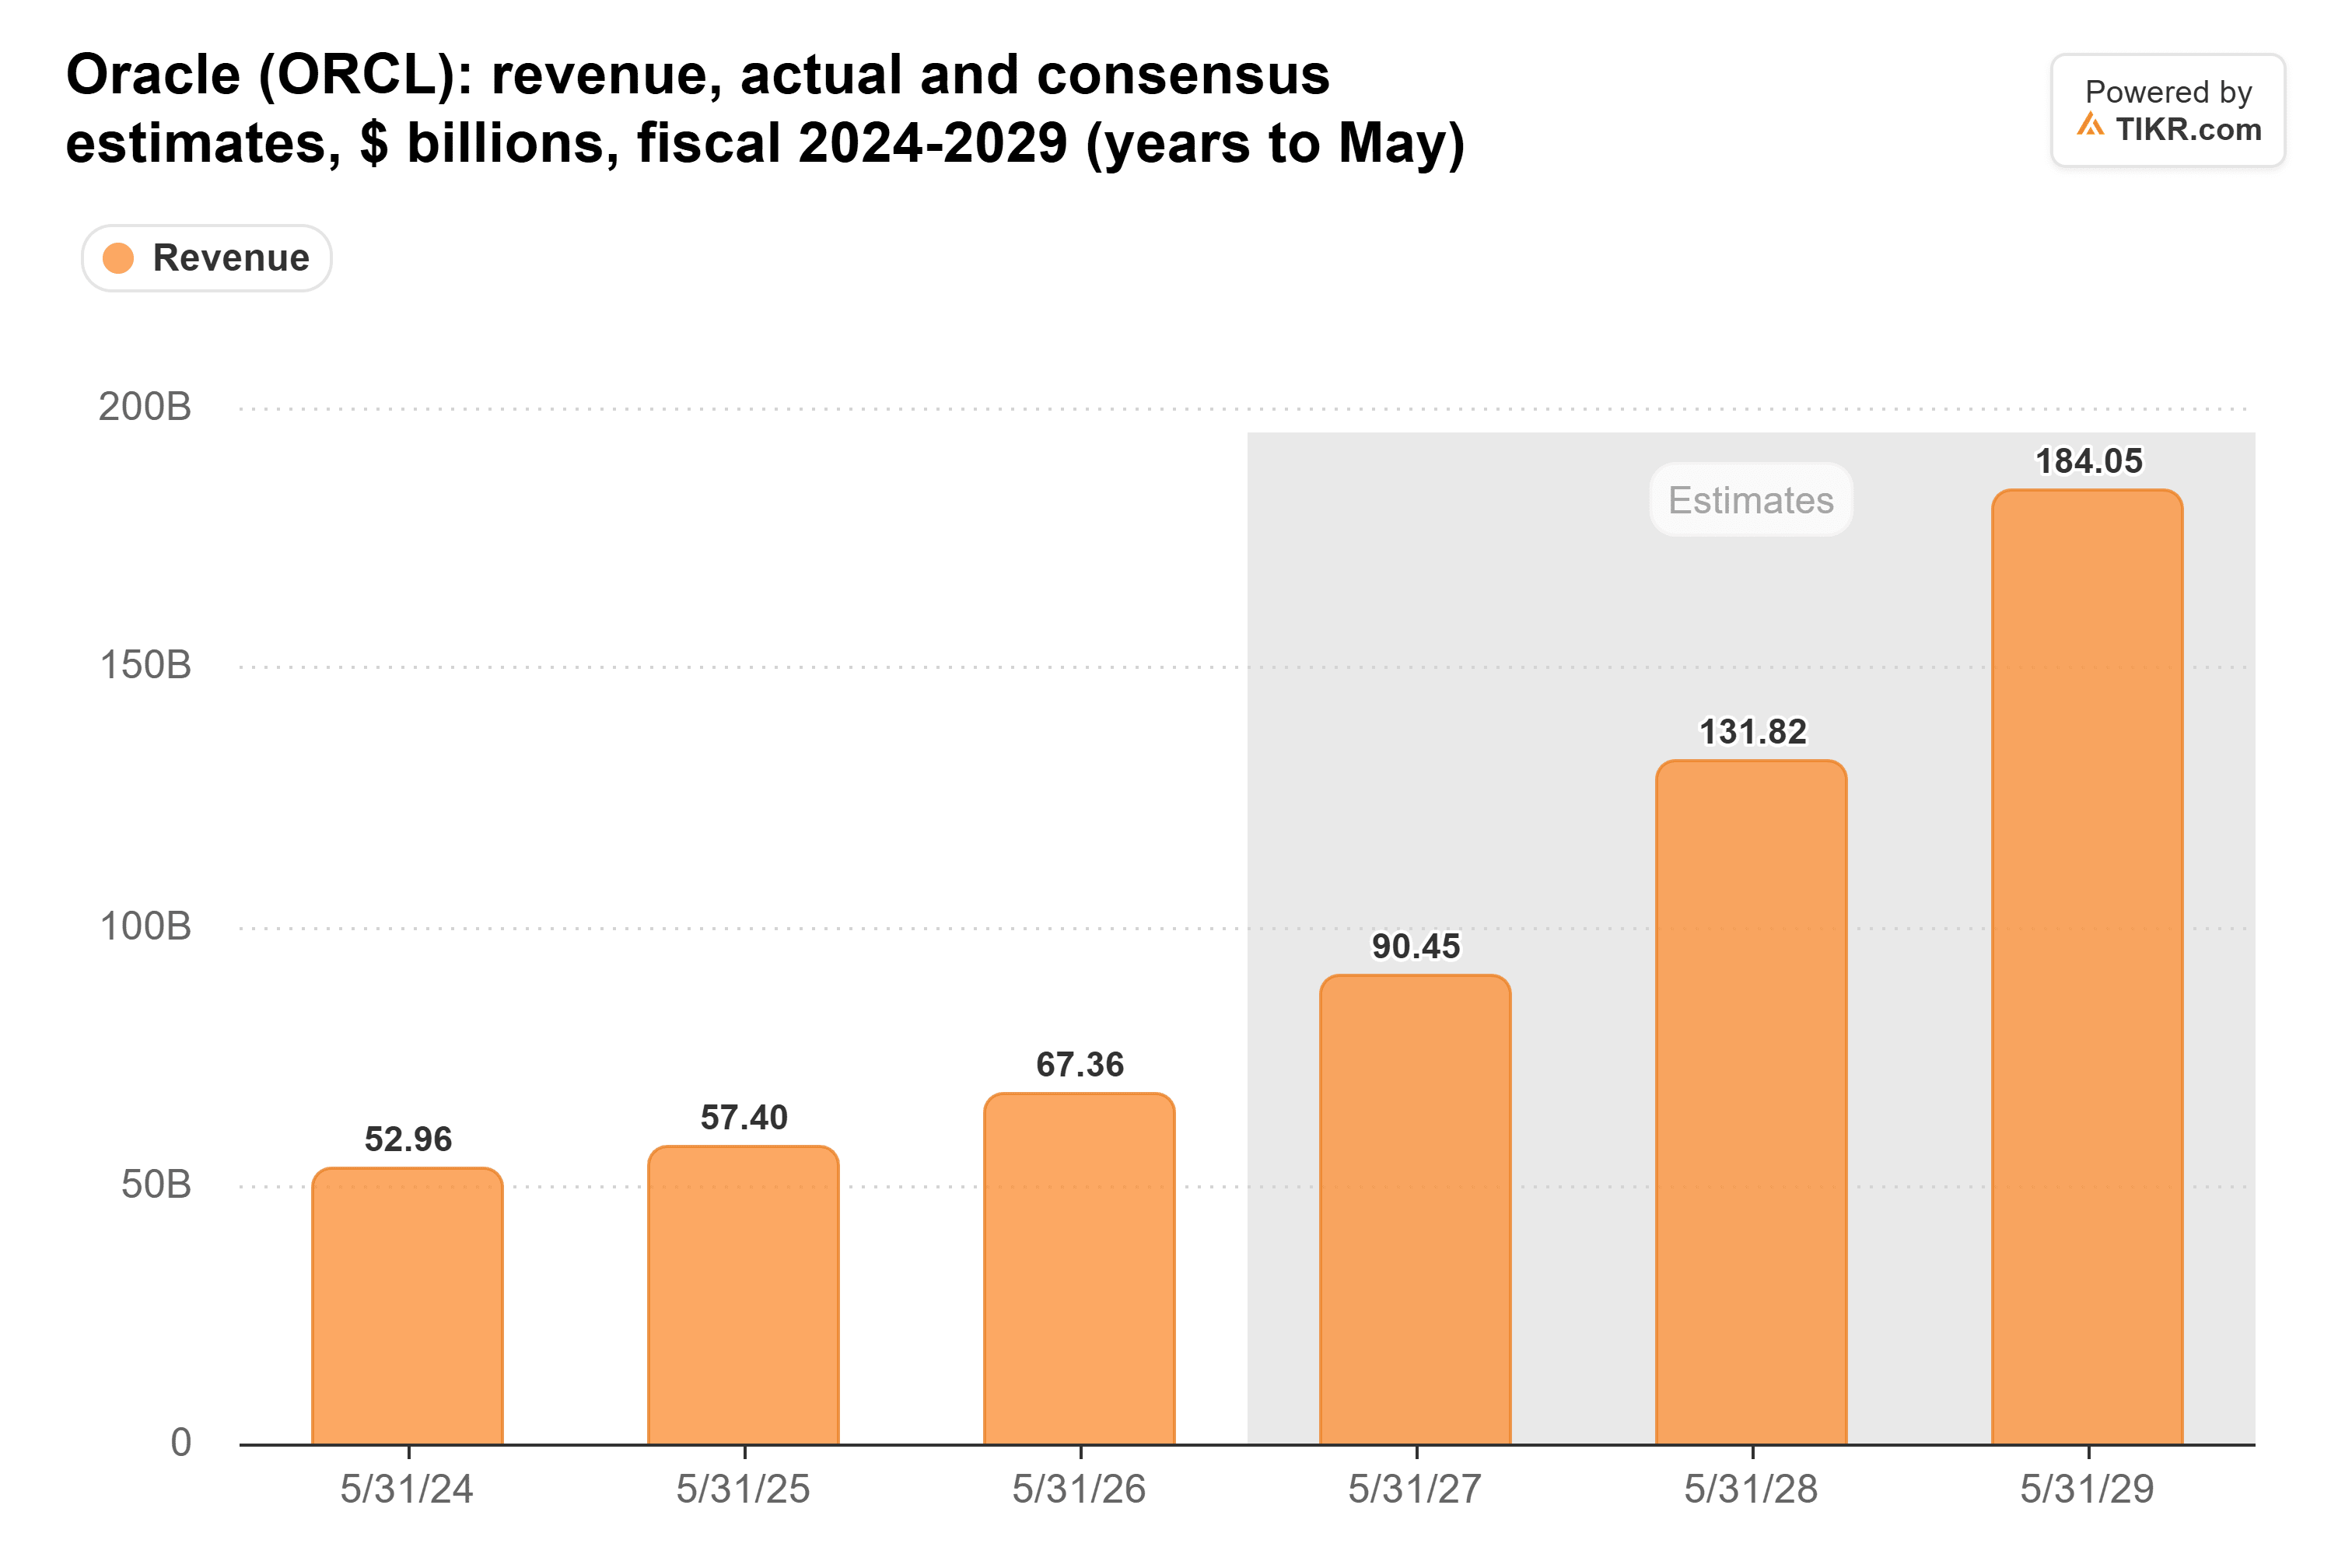
単独では、Microsoftとの契約はこれらの予想を動かすには小さすぎる。しかし、それらの予想はOpenAIが支払いを続けることを前提としており、金曜日のニュースはOracleのOpenAI依存度をさらに高めるものだ。
まず支払いが発生する
Oracleは顧客が支払う前に容量を構築する必要があり、自社のキャッシュフローだけではそのコストを賄えなくなっている。フリーキャッシュフローは、2024年度の118億ドルから2026年度にはマイナス237億ドルに転落した。
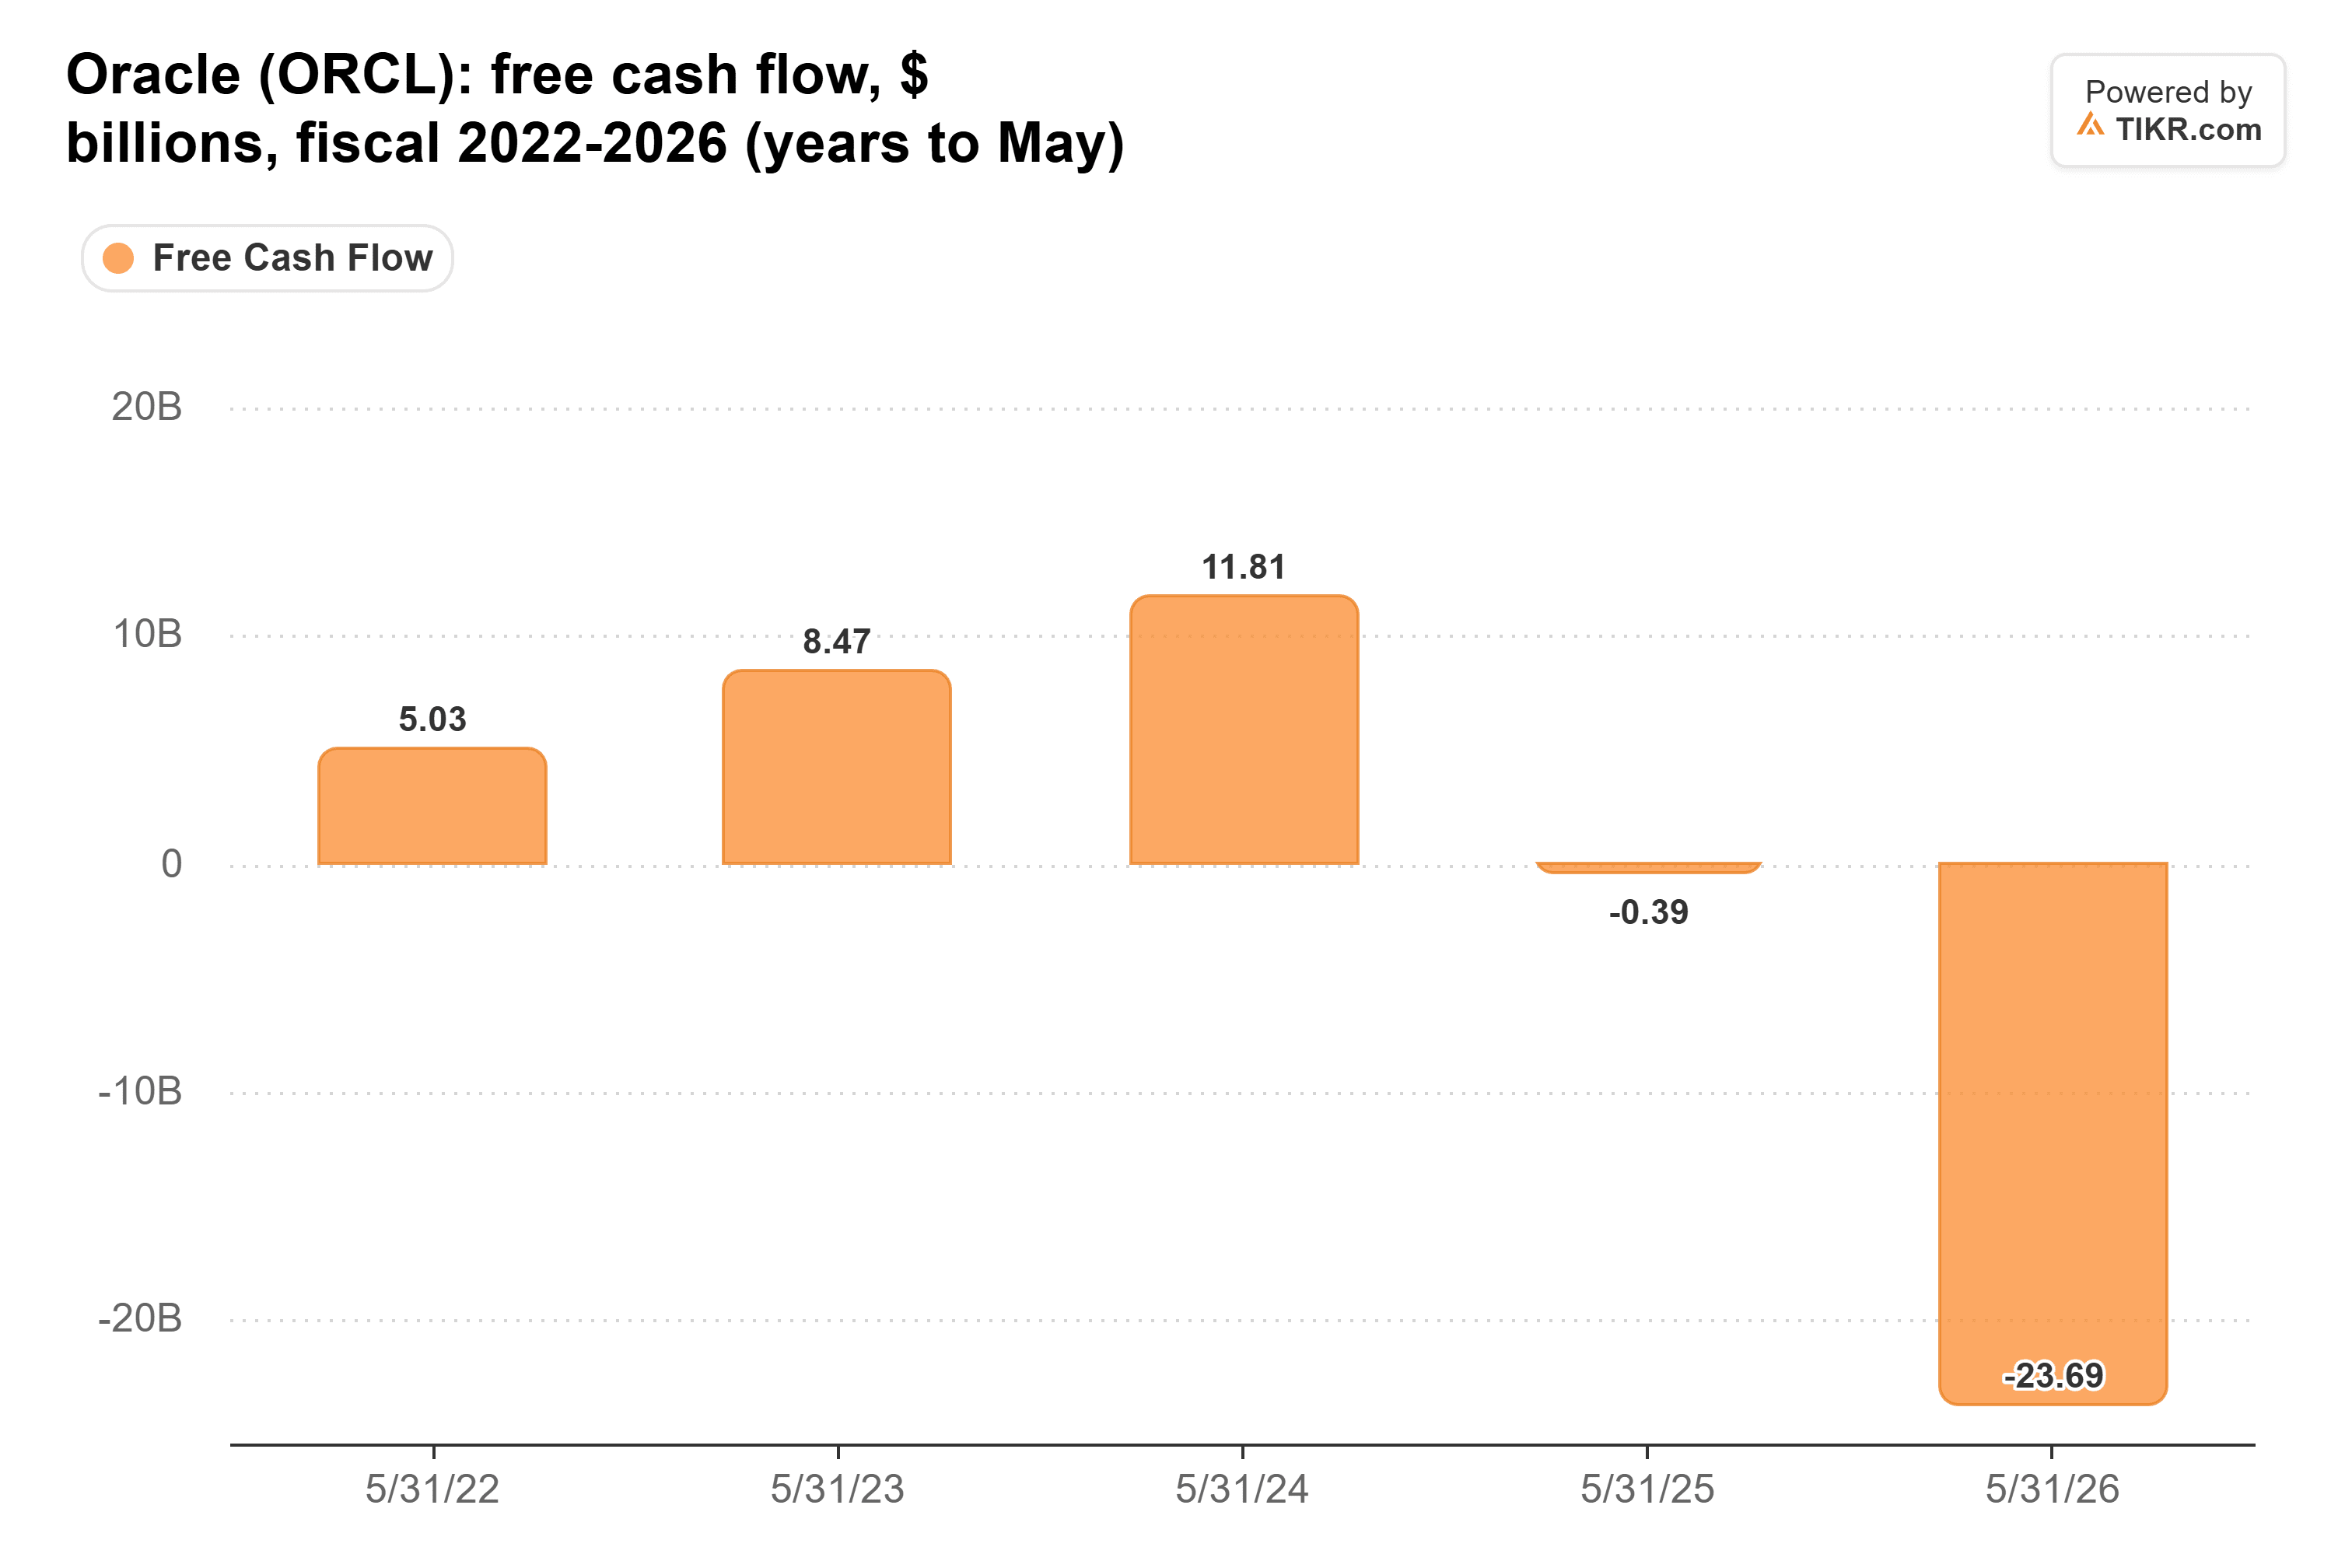
アナリストは、フリーキャッシュフローがプラスに転じるのは2029年度までかかると予想している。Oracleはこのギャップを負債で埋めてきた:リースを含む総負債は、2022年度の759億ドルから2026年度には1,670億ドルへと2倍以上に増加した。
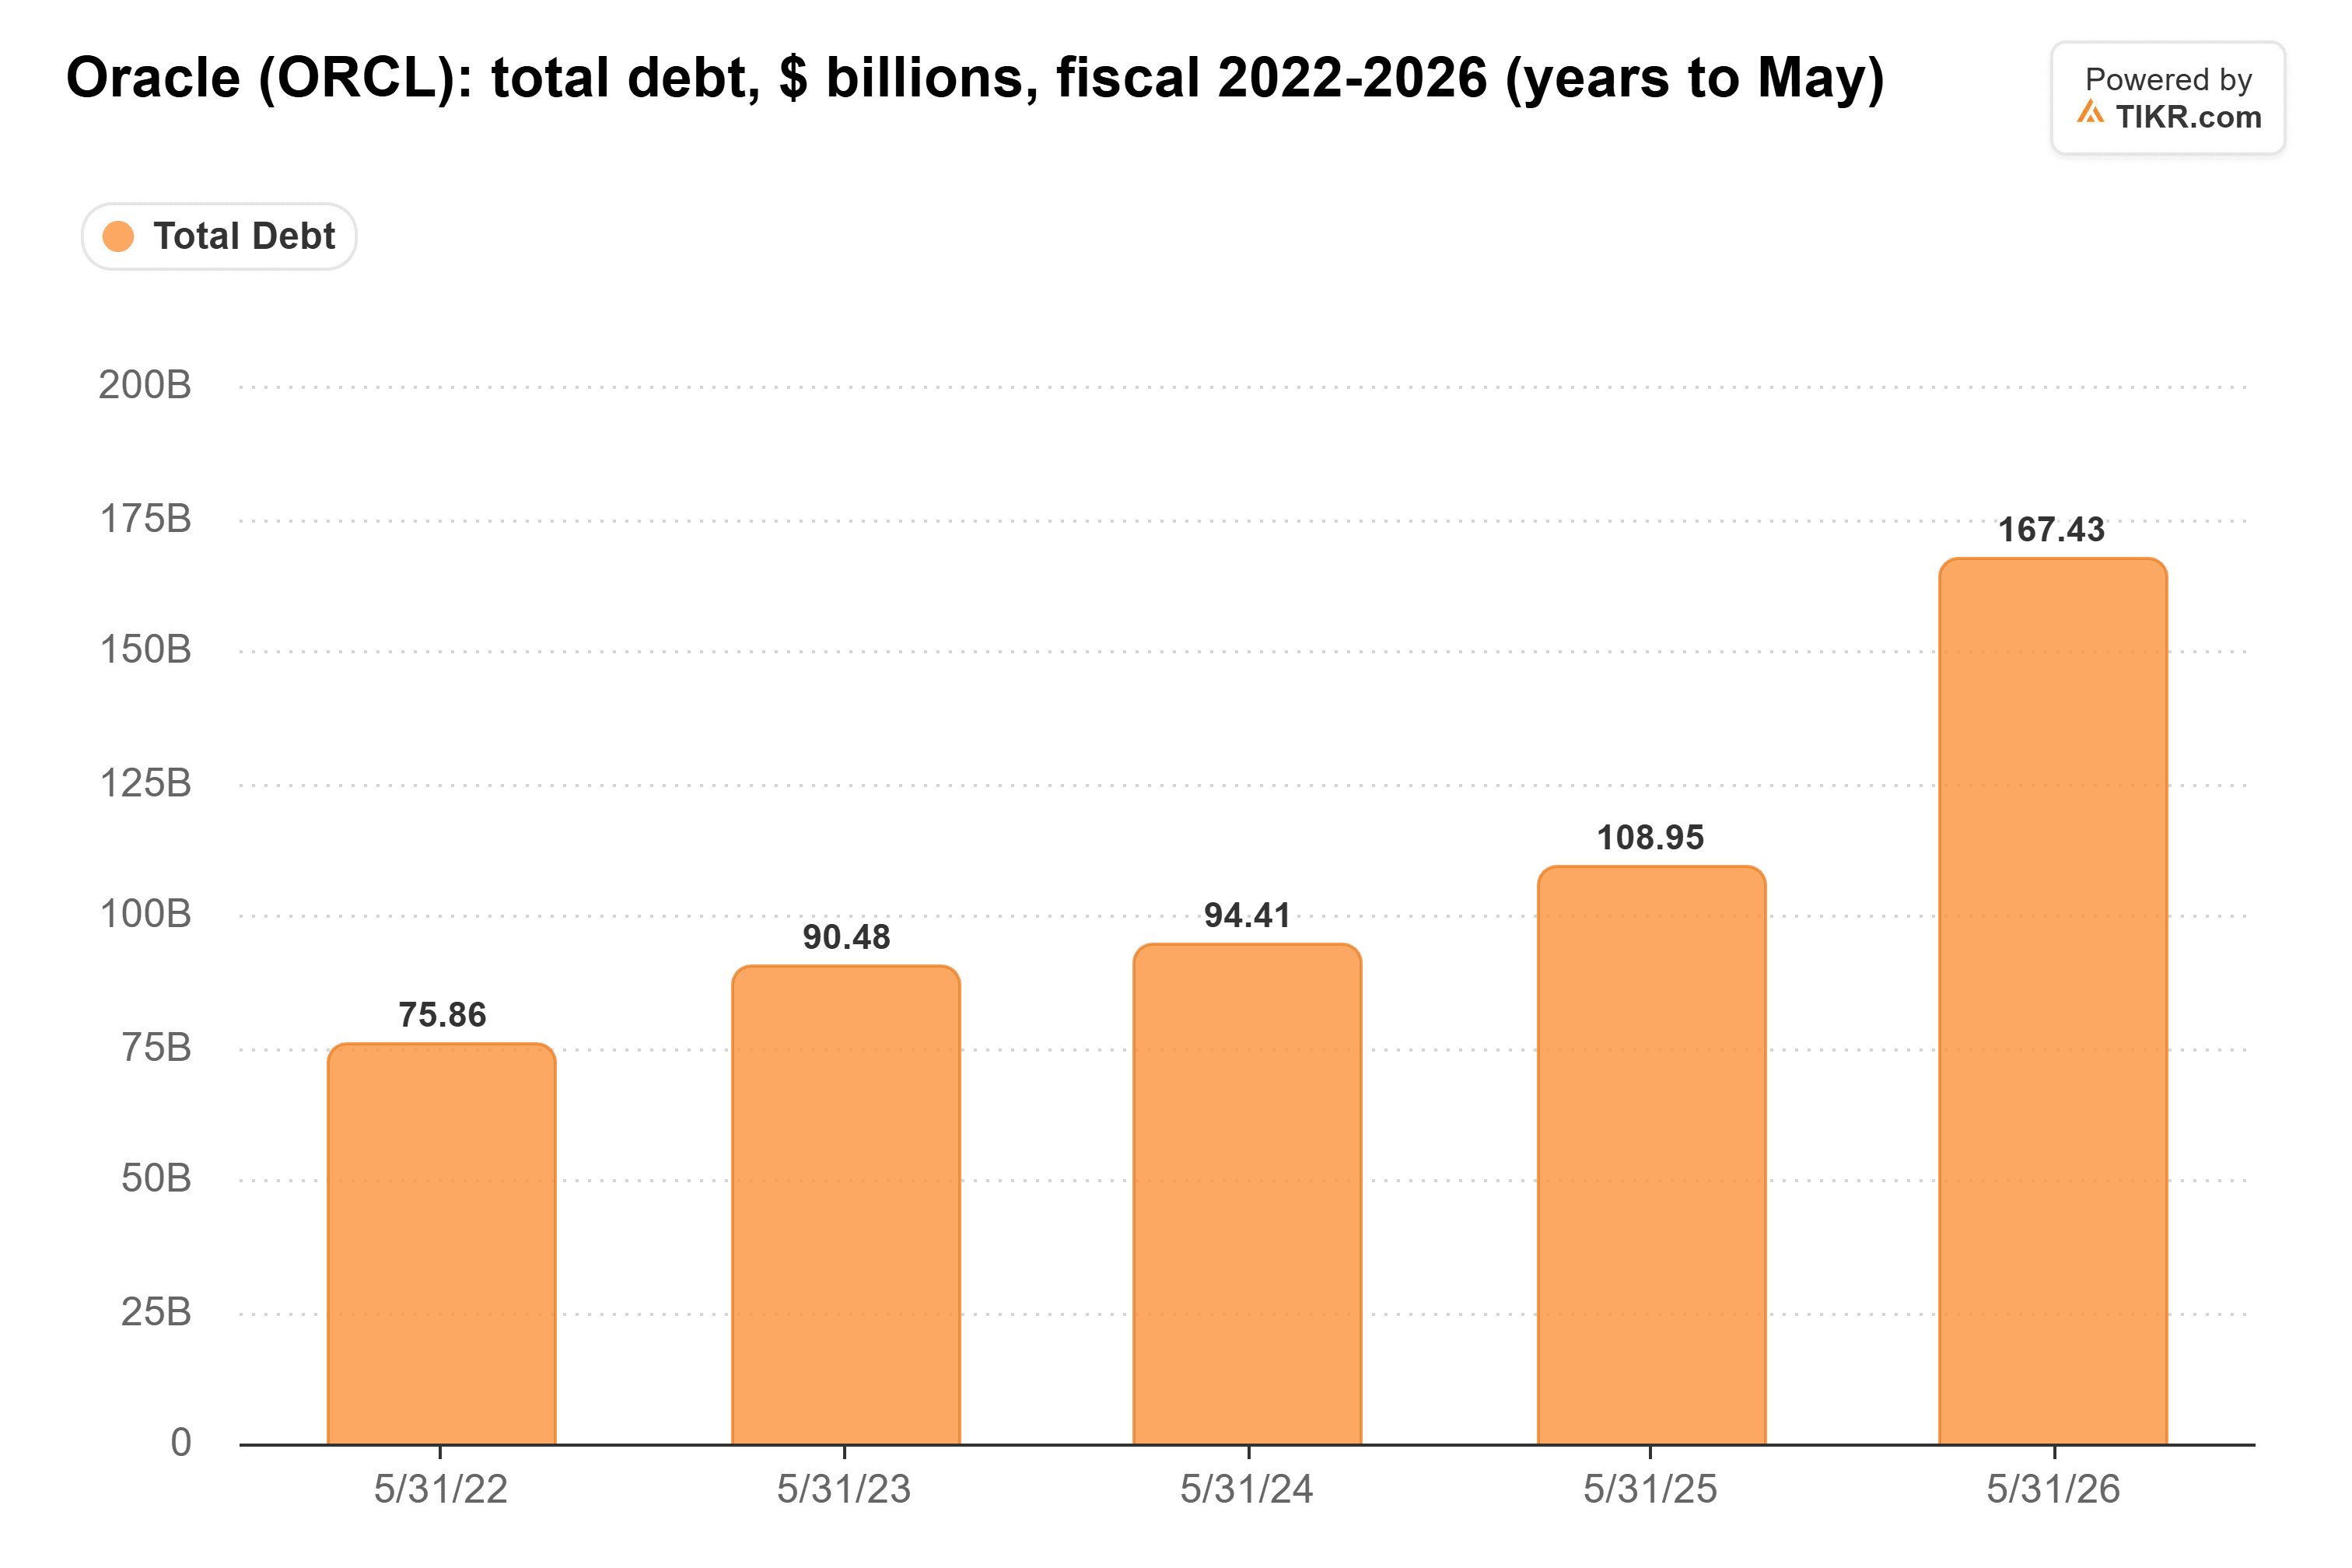
S&PはOracleをBBB-(ジャンクグレードの1段階上)に格付けしており、レバレッジが4.5倍を超えたままの場合、格付けを引き下げる可能性があると述べている。Oracleは株式も販売してきた:2月から8月にかけて199億ドル分だ。そして11月2日、同社は100億ドルの株式と100億ドルの社債(クーポン7%から8.65%)を販売した。これは、10月28日の投資家向け説明会で設定した2030年度までの新規調達上限200億ドルをすべて使い切るものだ。これがEisman氏が語る資金需要だ。
恐怖は正当に見える
Oracleのコストの多くも、10年以上にわたって固定されている。同社は2,880億ドル相当のデータセンターリースを15〜19年の契約期間で保有しており、まだ開始されていない。したがって、OpenAIが構築を遅らせても、Oracleは賃料を支払わなければならない。市場がこのバランスシートを恐れるのには十分な理由がある。OracleがOpenAI以外の顧客でバックログを成長させられることを示すまでは、私はこの株を買わないだろう。
Oracleは12月中旬に業績を公表する。バックログの成長と、それを誰が契約したかが注目すべき数字だ。もちろん、OpenAIが支払いを続け、構築が予定通り進めば、Oracleの2028年度後半にフリーキャッシュフローをプラスにする計画はまだ実現する可能性がある。
では、Oracleの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Oracleの可能性のある価値がわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!