主なポイント
- イートン株は過去1か月で23%下落。Meta Platformsの支出計画と民主党の中間選挙での圧勝が、AI関連電力機器株全体(VertivやGE Vernovaを含む)を直撃した。
- この売りにより、記録的な第3四半期の上昇分が帳消しとなった。同四半期では、イートンのElectrical部門の受注残高が46%増加し、2026年の有機成長見通しを13-15%に上方修正していた。
- RBCキャピタルは決算発表後、目標株価を539ドルに引き上げたが、そこに到達するには投資家は過去5年間で最も高いフォワードP/Eを支払う必要がある。
- フォワード利益に対して22倍(5年平均の25倍を下回る)で取引されているイートン株は買いの機会に見え、2月の第4四半期決算でデータセンター受注が維持されているかどうかが明らかになる。
イートン(ETN)株は11月6日までの1か月間で23%下落し、史上最高の四半期で得た上昇分を帳消しにした。
これはAI関連電力株全体の下落に伴うものだった。Vertiv(VRT)は28%下落、GE Vernova(GEV)は25%下落した。まずMeta Platforms(META)の支出計画、次に民主党の中間選挙での圧勝が打撃となった。イートン株は2026年に入ってからは依然として7%上昇している。
記録的な四半期と上方修正された見通し
イートンは11月3日(選挙日)の米国市場開場前に決算を発表し、ほぼ全項目で記録を更新した:
- 売上高は28%増の89億ドル。
- 調整後EPSは3.68ドルで、市場予想の約3.55ドルを上回った。
- Electrical部門の受注残高は前年同期比46%増加。Electrical Americasの過去12か月累計有機受注は39%増、Electrical Globalは51%増。
- 経営陣は2026年の有機成長見通しを13-15%に上方修正し、調整後EPSは13.70-13.80ドルと見込んだ。
アナリストは、利益が2025年の1株当たり12.07ドルから2027年には16.28ドルへと上昇し続けると予想している:
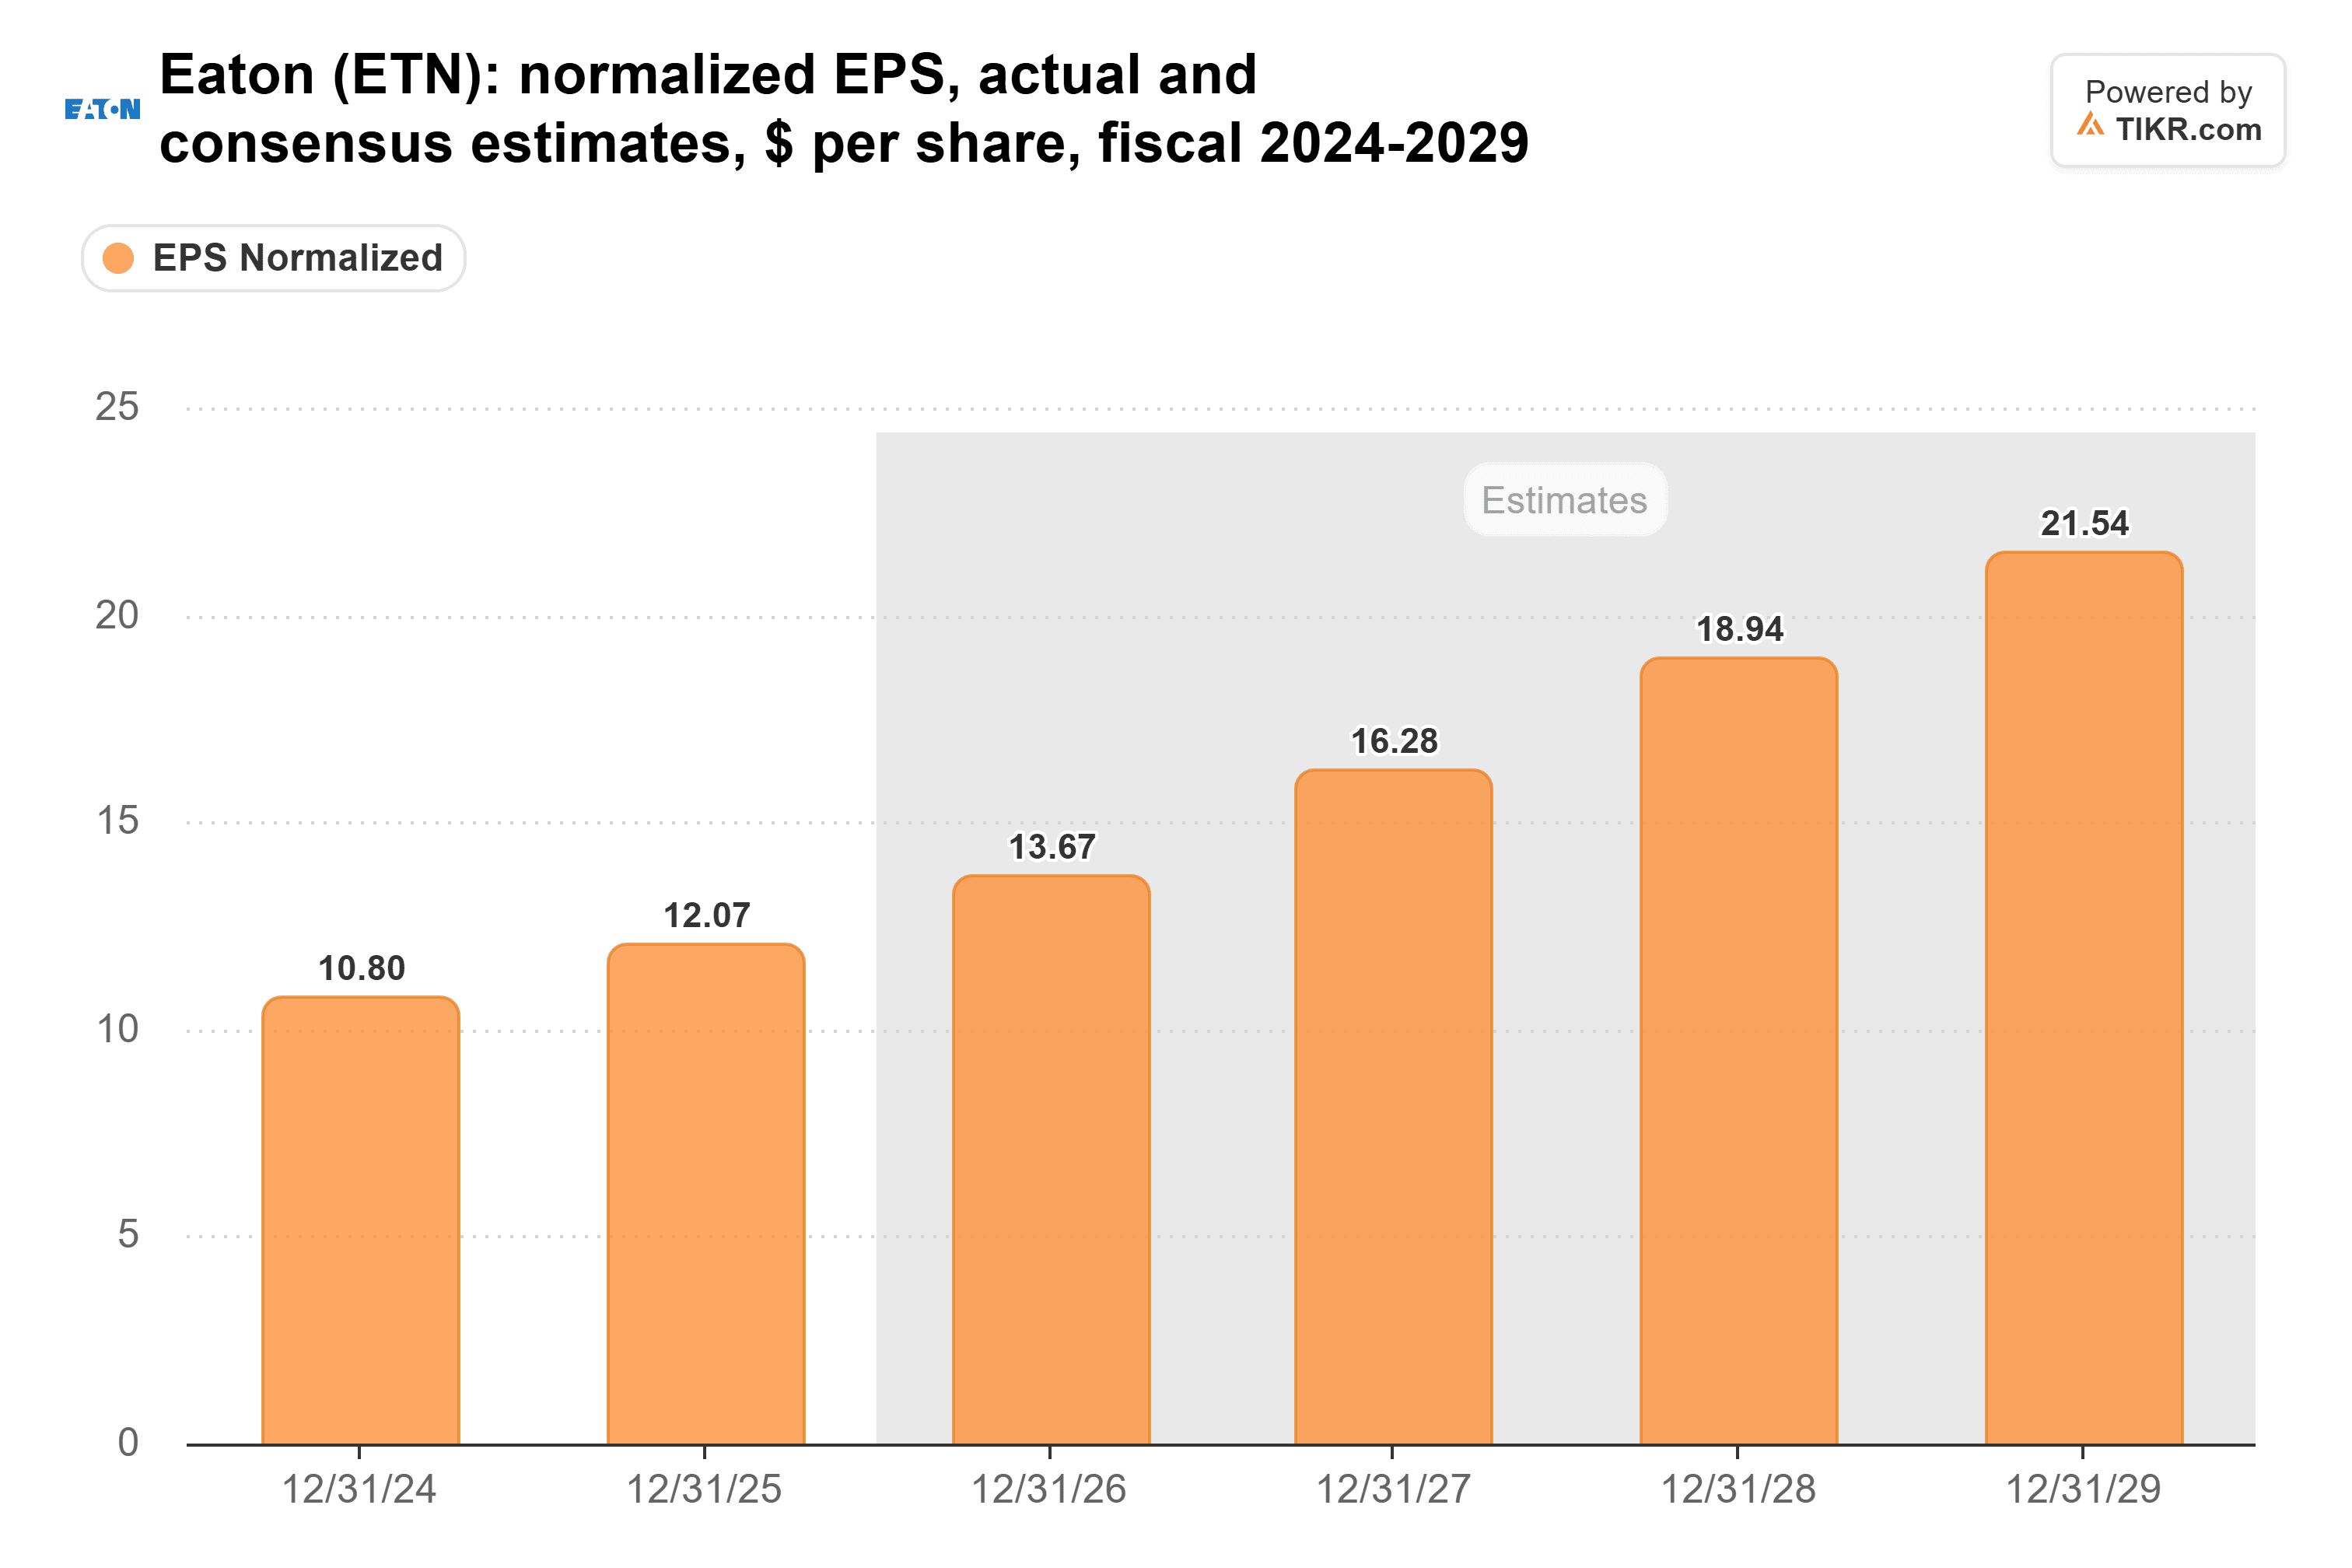
新たな業績見通しの下限値でさえ、2026年のコンセンサス予想13.67ドルを上回っており、ここには予想下方修正を示唆する要素は何もない。その日、株価は7%上昇したが、翌日にはほぼ10%下落した。
TIKRはイートンについて28人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
イートンの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。イートンのアナリスト評価を見る
Metaと中間選挙がグループ全体を沈めた
問題は10月21日の米国市場引け後に発表されたMetaの第3四半期決算から始まった。同社のフリーキャッシュフローはマイナスに転じ、2026年の設備投資額の下限を1,350億~1,450億ドルに引き上げた。これはデータセンターへの支出増を意味するが、投資家はハイパースケーラーがそれをどう支払うか懸念した。Metaは過去1か月で17%下落し、イートンも10月22日にグループの他の銘柄とともに6%下落した。
その後、民主党が上下両院で勝利し、テキサス州の次期知事ジーナ・ヒノホサは、議会が新たな規制を可決するまで新規データセンターの承認を停止することを公約した。これにより、米国のデータセンター建設が減速する恐れが再燃した。イートンは11月4日に10%下落し、翌日にはAI主導の市場の混乱でS&P500が4%以上下落し、イートンはさらに7%下落した。
VertivとGE Vernovaはさらに大きく下落したが、両社の四半期決算はイートンと非常に似ている。10月28日、Vertivは第3四半期の売上高が61%増の43.1億ドル、有機受注が2倍以上に増加し、2026年の業績見通しを上方修正したと報告した。同日、GE Vernovaは有機受注が96%増の290億ドルとなり、受注残高が1,970億ドルに達したと報告した。
市場は、3社ともまだ報告していない減速を織り込んでいる。新議会もテキサス州の新知事も1月まで就任せず、イートンのElectrical部門の受注残高比率(book-to-bill)は過去12か月累計で1.2を維持している。
539ドルは妥当か?
RBCキャピタルは11月4日、目標株価を526ドルから539ドルに引き上げ、アウトパフォーム評価を維持した。これは11月6日の終値341.72ドルから58%高い水準である。
イートンは現在、フォワード利益に対して22倍で取引されており、5年平均の25倍を下回り、4月に付けた33倍のピークからは大きく乖離している:
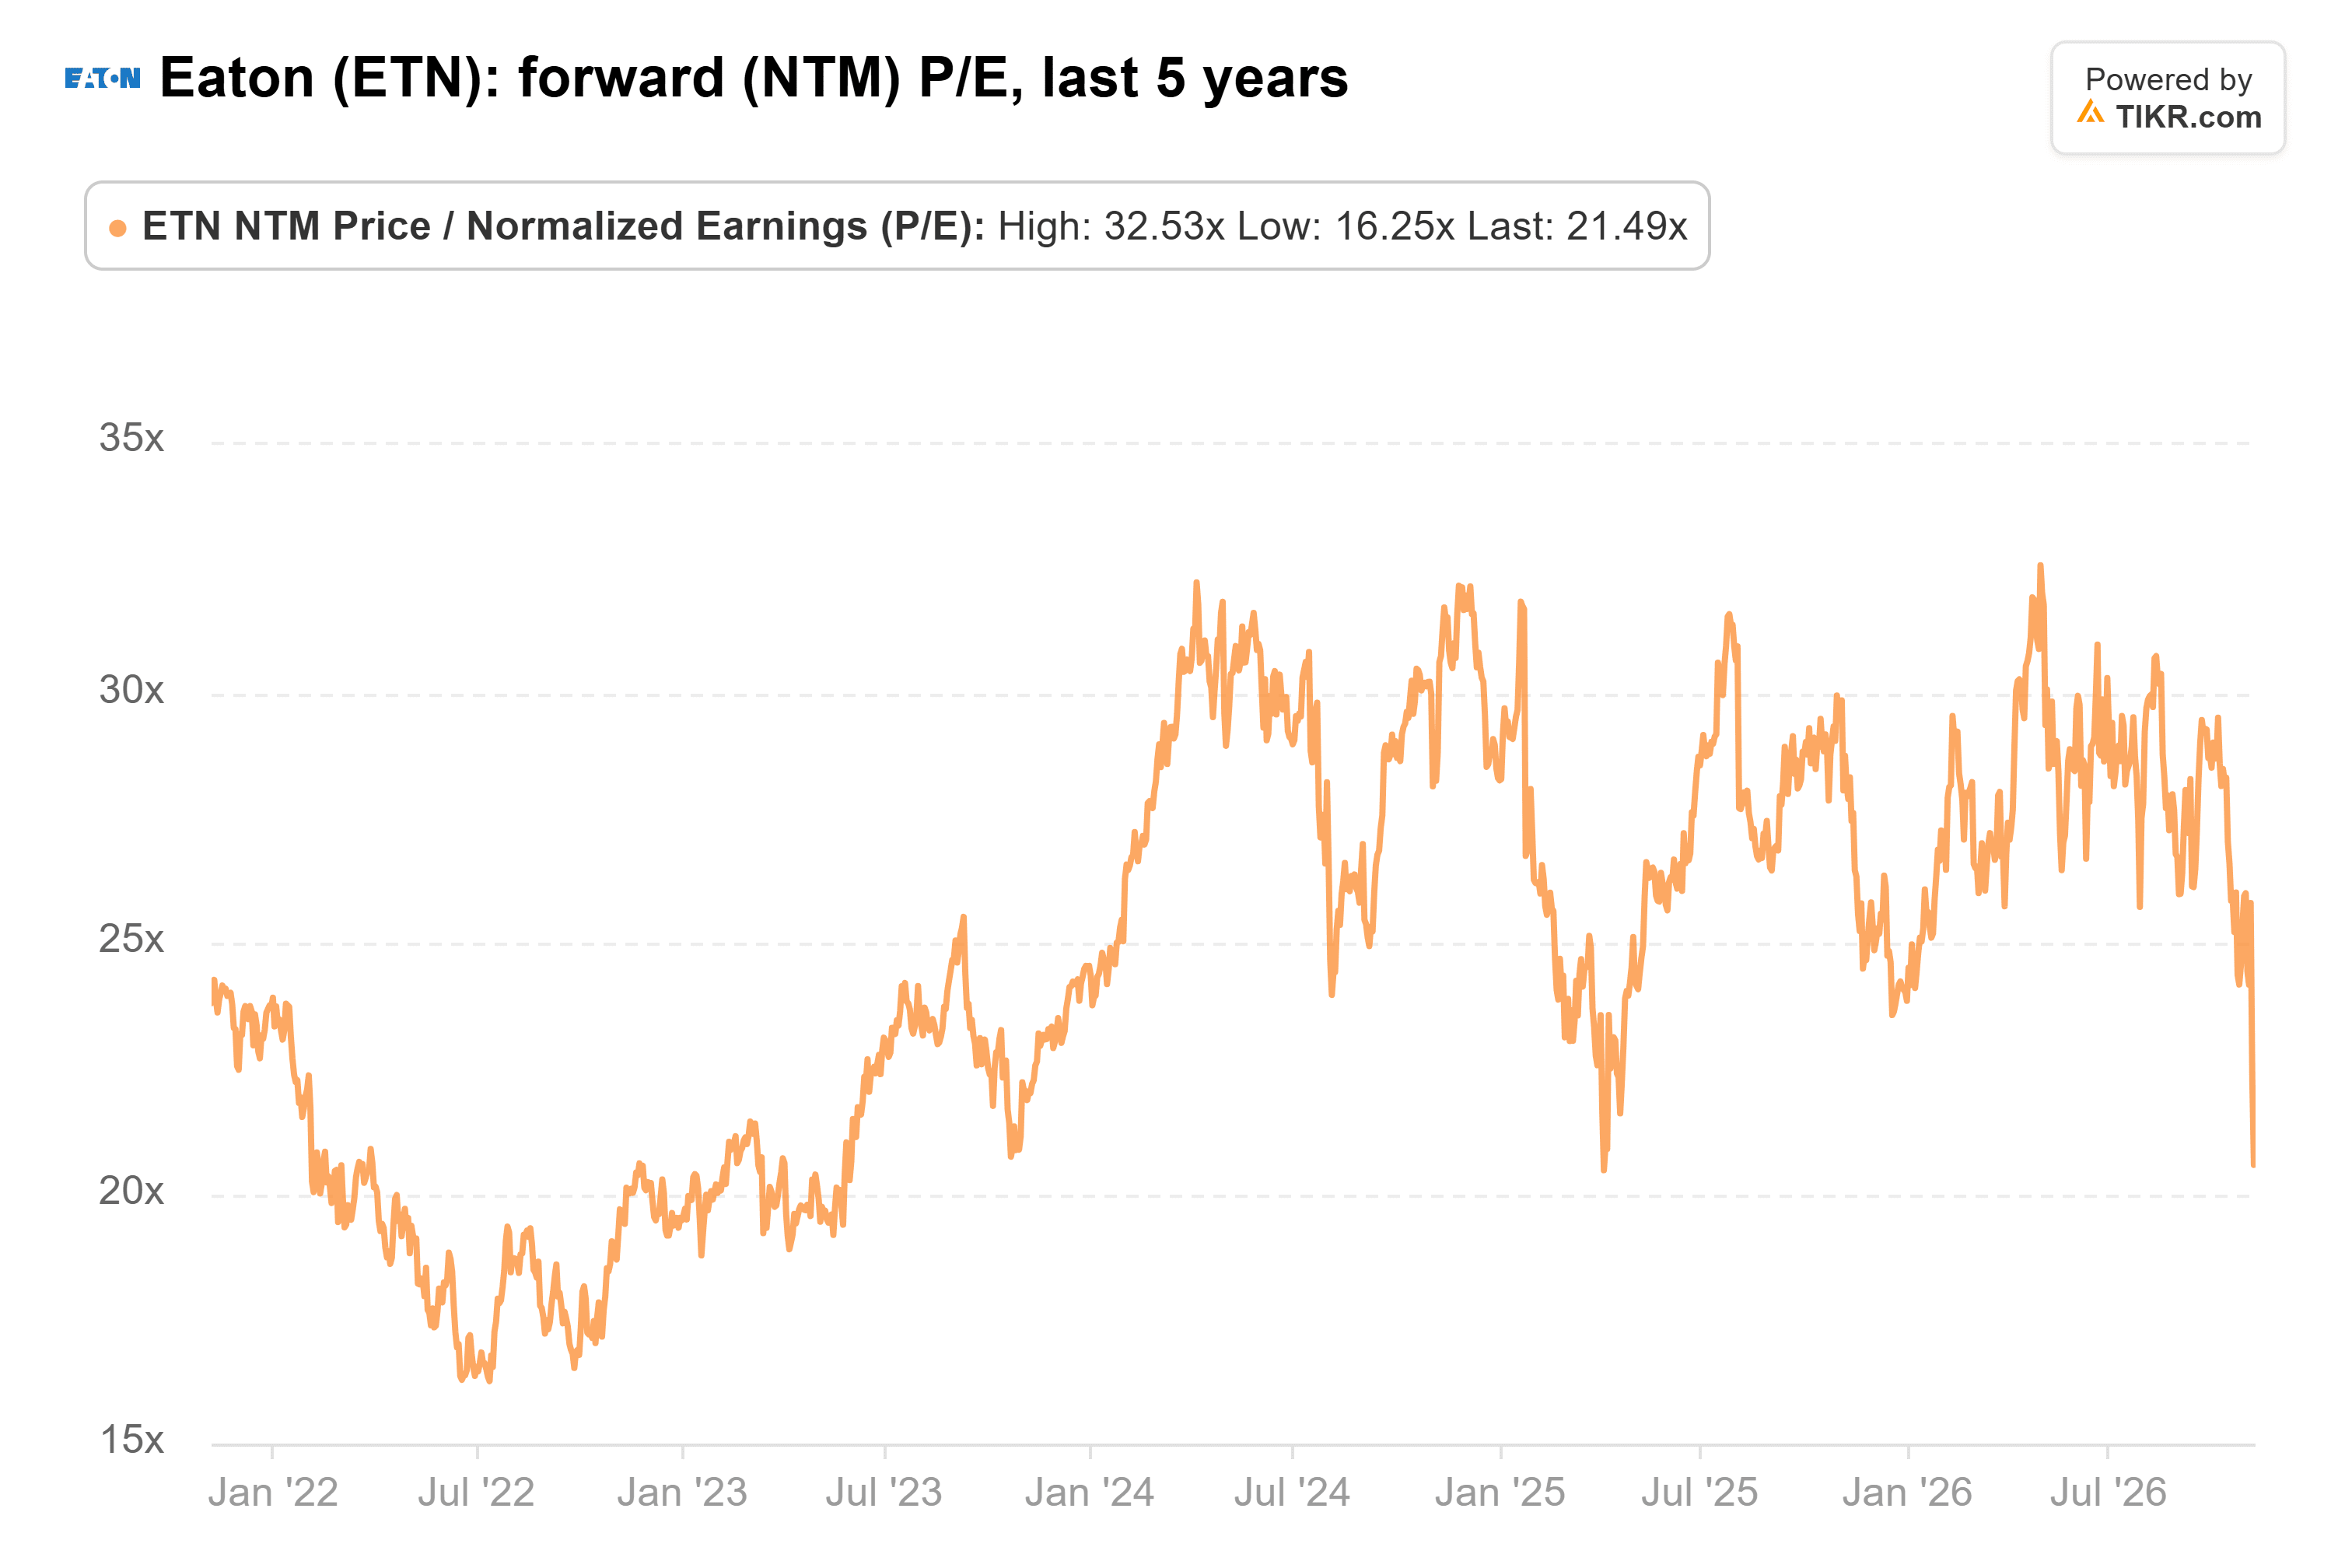
この平均水準に戻るだけでも約15%の上昇余地がある。しかし、現在の予想に基づいてRBCの539ドルに到達するには、投資家はフォワード利益に対して約34倍を支払う必要があり、これは過去5年間で最も高い水準となる。ウォール街の平均目標株価はこの売りの中でもほとんど動かず、11月4日時点で484ドルだった:
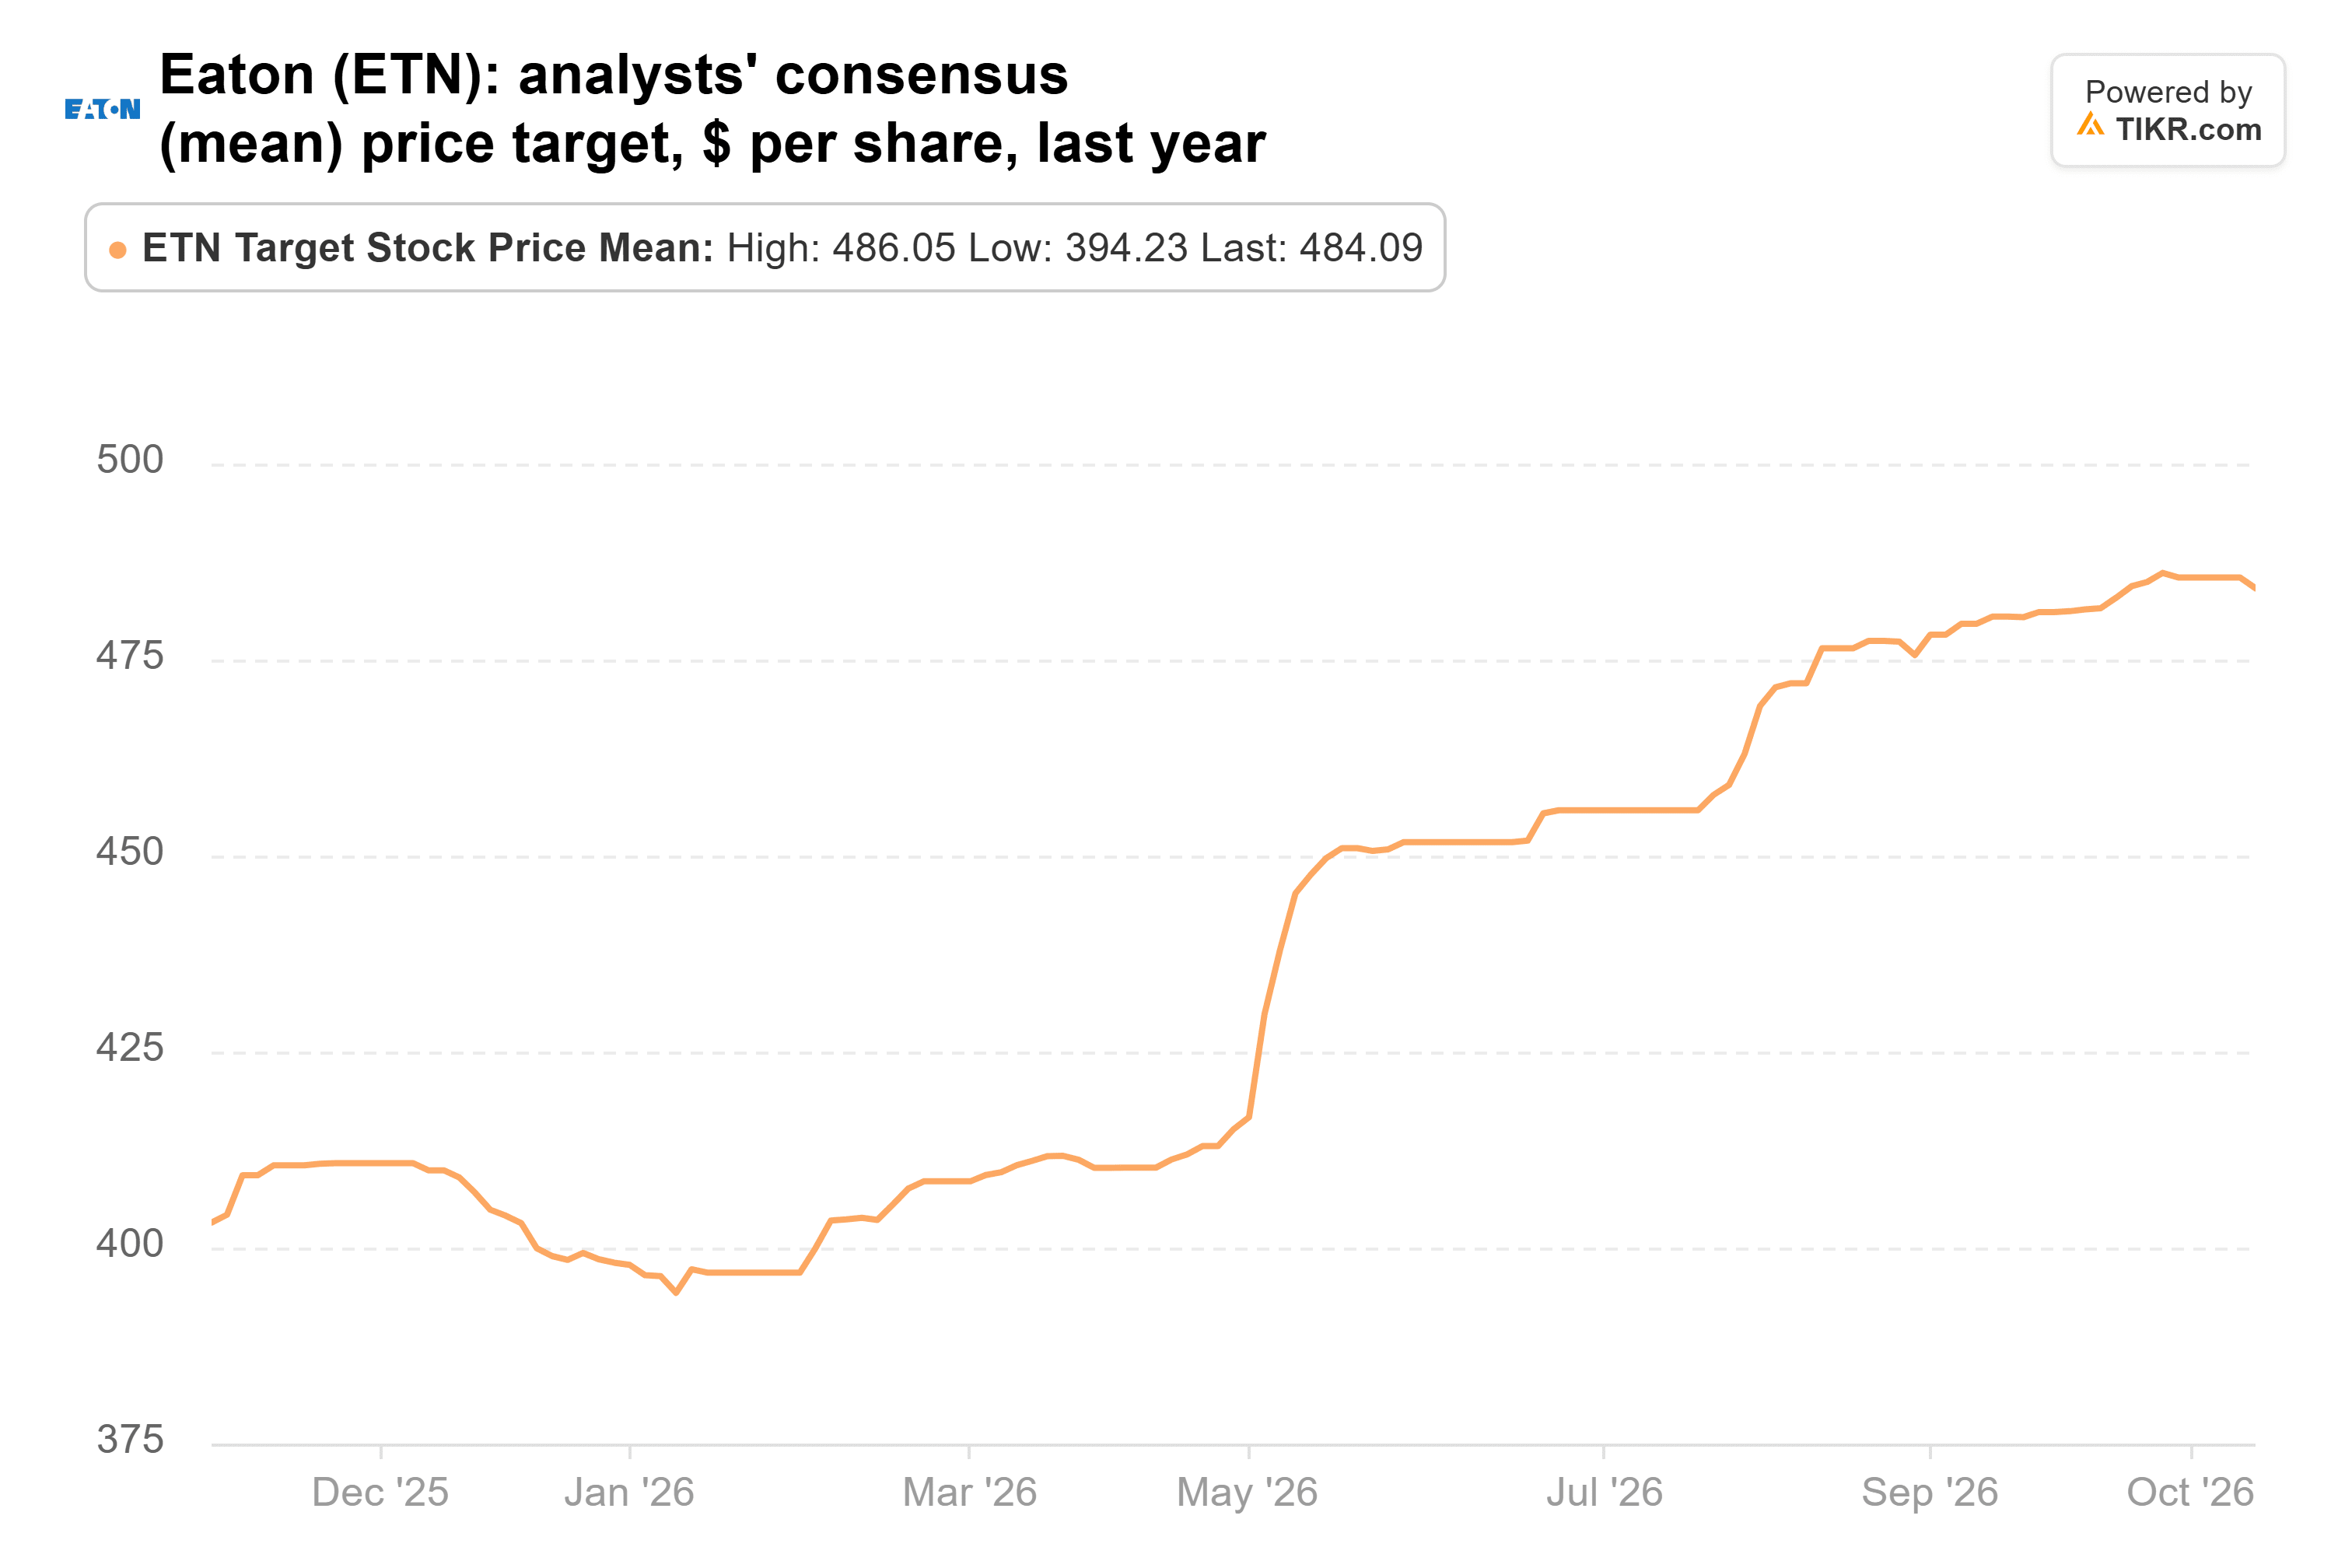
これは11月6日の終値から42%高い水準であり、依然としてフォワード利益に対して約30倍に相当する。
リスクは、ワシントンやテキサス州が実際にデータセンター建設を減速させ、イートンの受注が来年それを反映し始めることだ。それでも、イートンは買いの機会に見える:受注は成長しており、通常の倍率を下回って取引されている。ただし、1年以内に539ドルに達することを期待してはならない。2月の第4四半期決算で、データセンター受注が維持されているかどうかが明らかになる。
では、イートン株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、イートンがいくらの価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!