主なポイント
- テイタストリーの株価は11%上昇。コーチの売上高が16%増加し、2027年度のEPS見通しを$8.25-$8.35に上方修正したため。
- コーチが会社を牽引しており、ケイト・スペードの売上高10%減は大きなダメージにはならない。
- 粗利益率は220ベーシスポイント上昇し、78.7%に。
- ラルフ・ローレンも本日、予想を上回り上方修正。同様の顧客層がグループ全体で支出していることを示唆。
テイタストリー (TPR) の株価は、コーチ主導の第1四半期決算が予想を上回り、通期業績見通しを上方修正したことを受け、今朝11%上昇した。また、ラルフ・ローレン (RL) も、ほぼ同じ顧客層に販売しているが、同様に予想を上回り上方修正した。
コーチのCEO、トッド・カーンはロイターに対し、同ブランドの顧客について次のように述べた:「経済状況や年齢層を問わず、すべてのコホートで強力な成長が見られました。」
コーチが重労働を担っている
9月26日までの四半期の実績:
- 調整後EPSは32%増の$1.82に。アナリスト予想の$1.56を大きく上回る。
- コーチの売上高は16%増の$16.6億ドルに。ハンドバッグの平均価格は低二桁の伸び率で上昇。
- 大中華圏の売上高は43%急増。
これまで、アナリストは今年度のEPSを$7.96と予想していたが、テイタストリーは現在$8.25-$8.35に業績見通しを引き上げている:
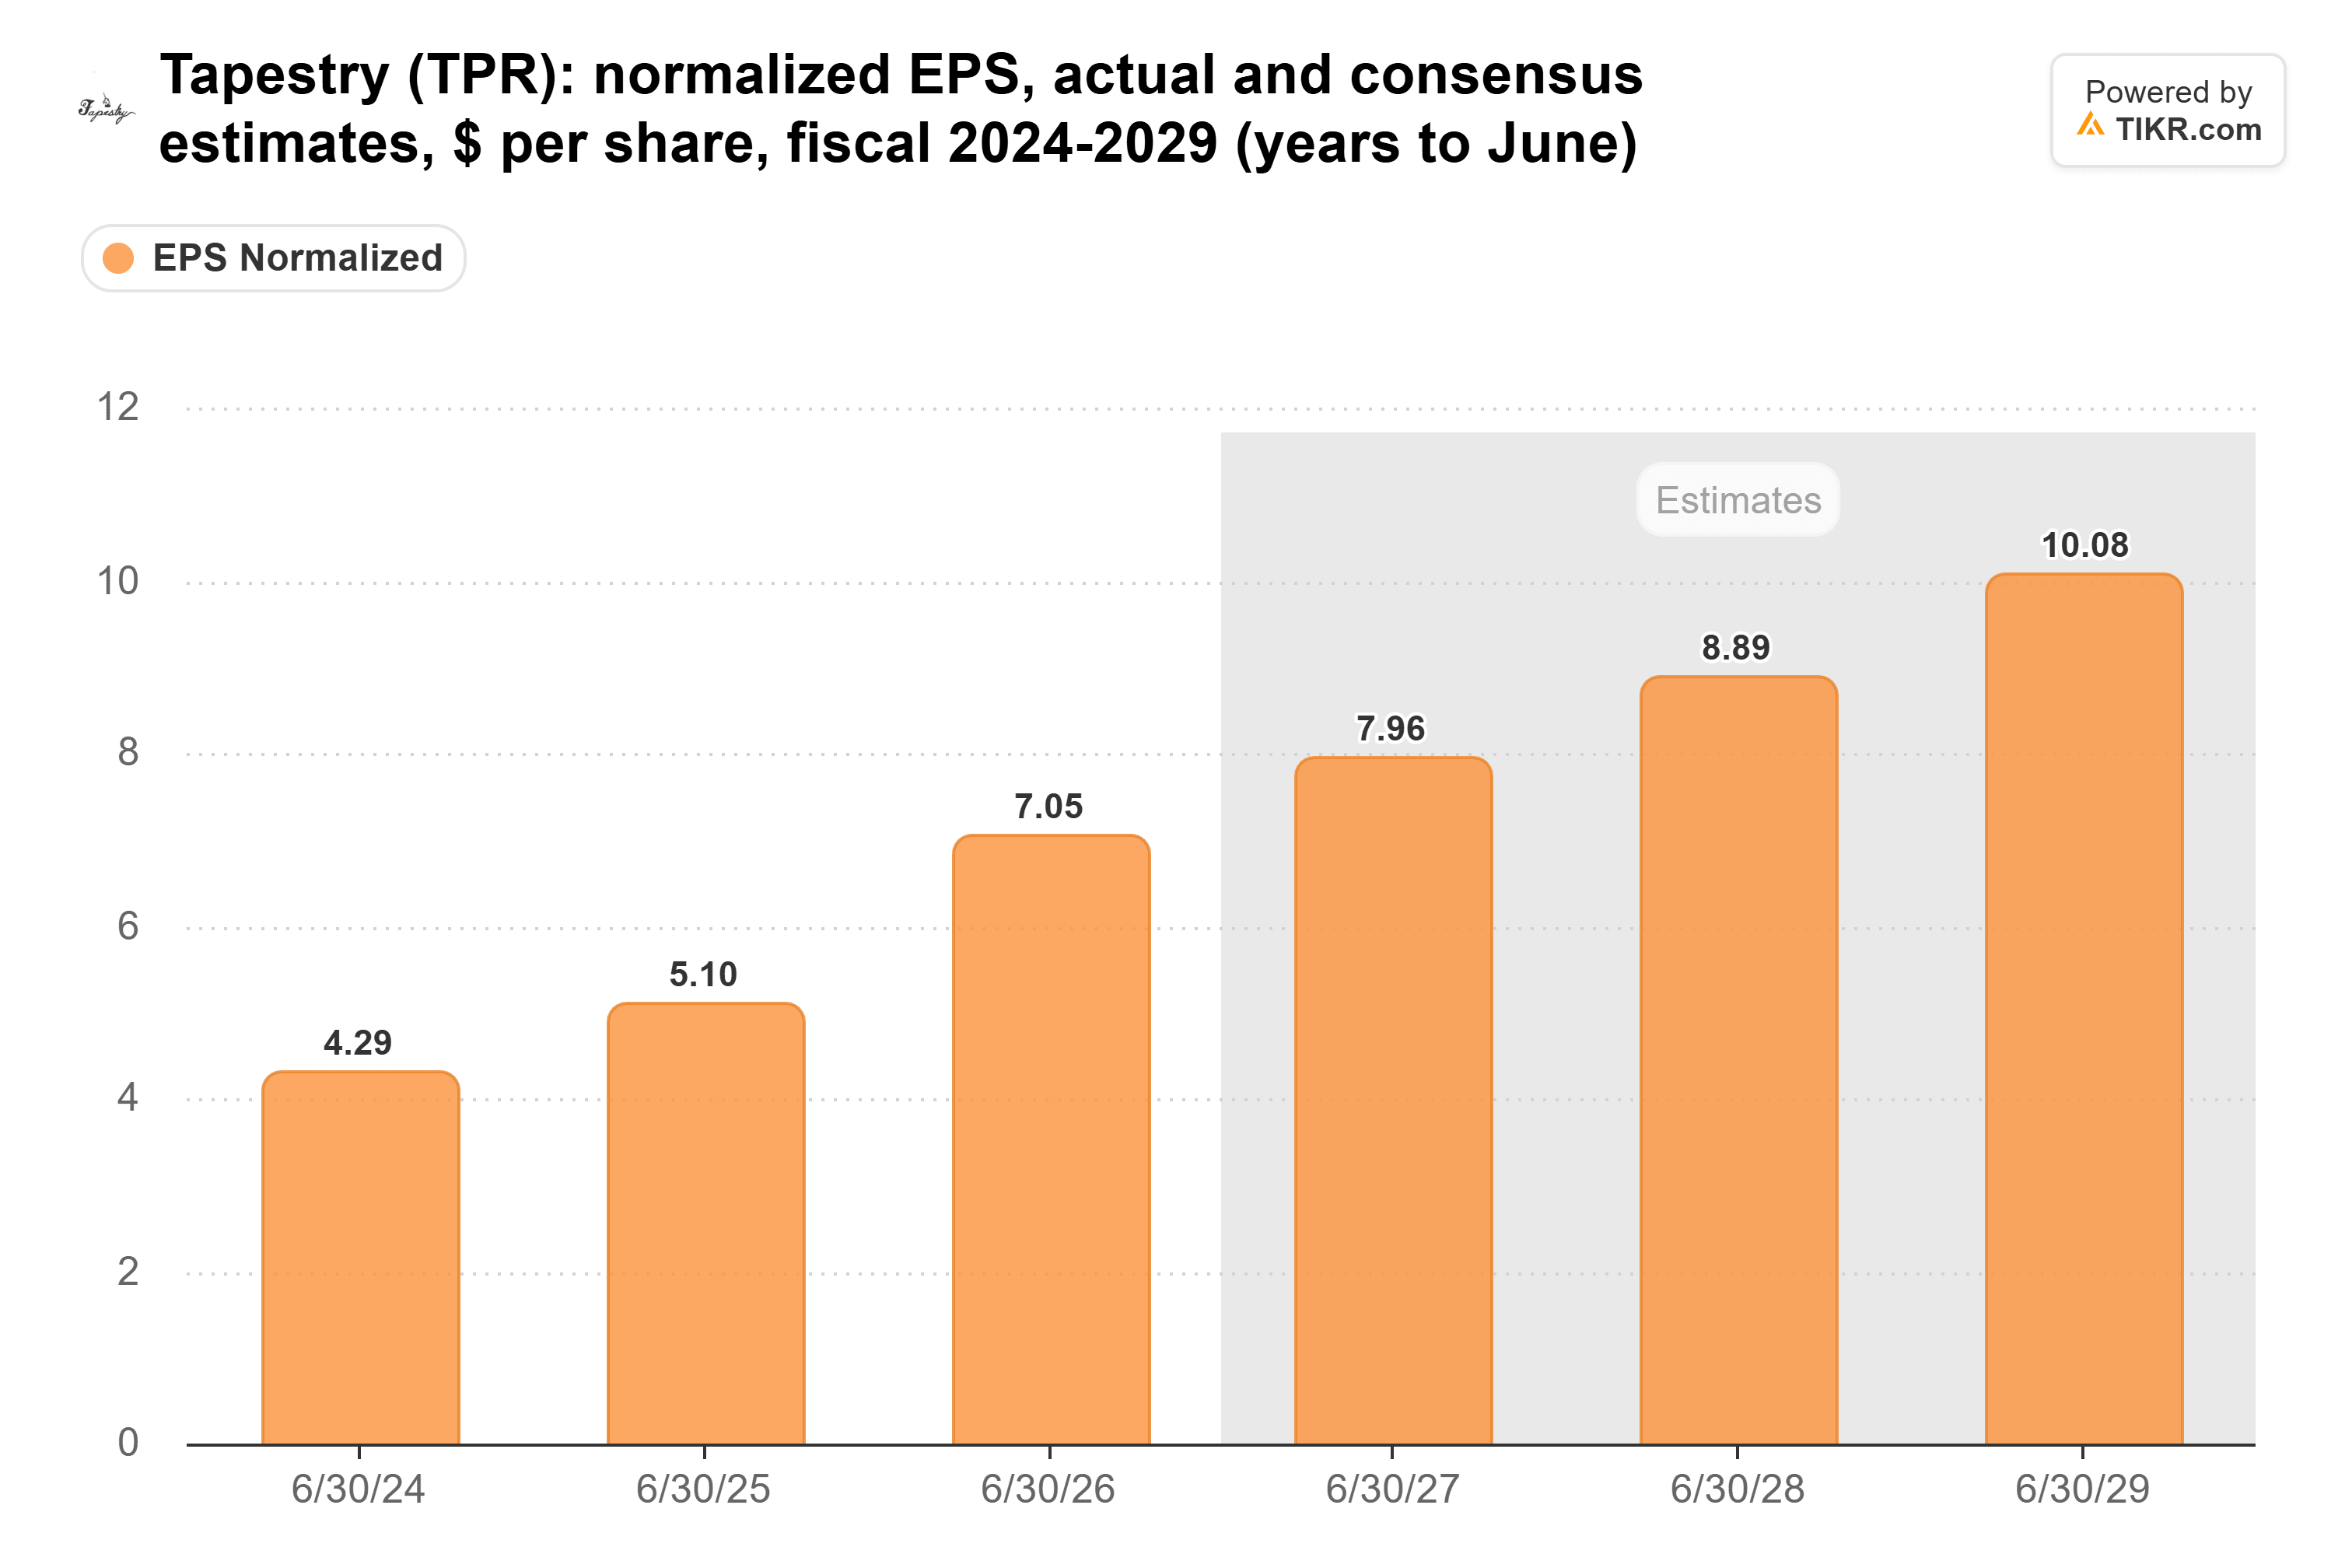
今年度の予想、および2028年度の$8.89は、ここからさらに上方修正される見込みだ。
発行済み株式数の減少は、上方修正の約4分の1しか説明していない。残りはビジネス実績によるもので、粗利益率が最も明確な指標だ。6月四半期には78.1%に達し、2年ぶりの高水準となった:
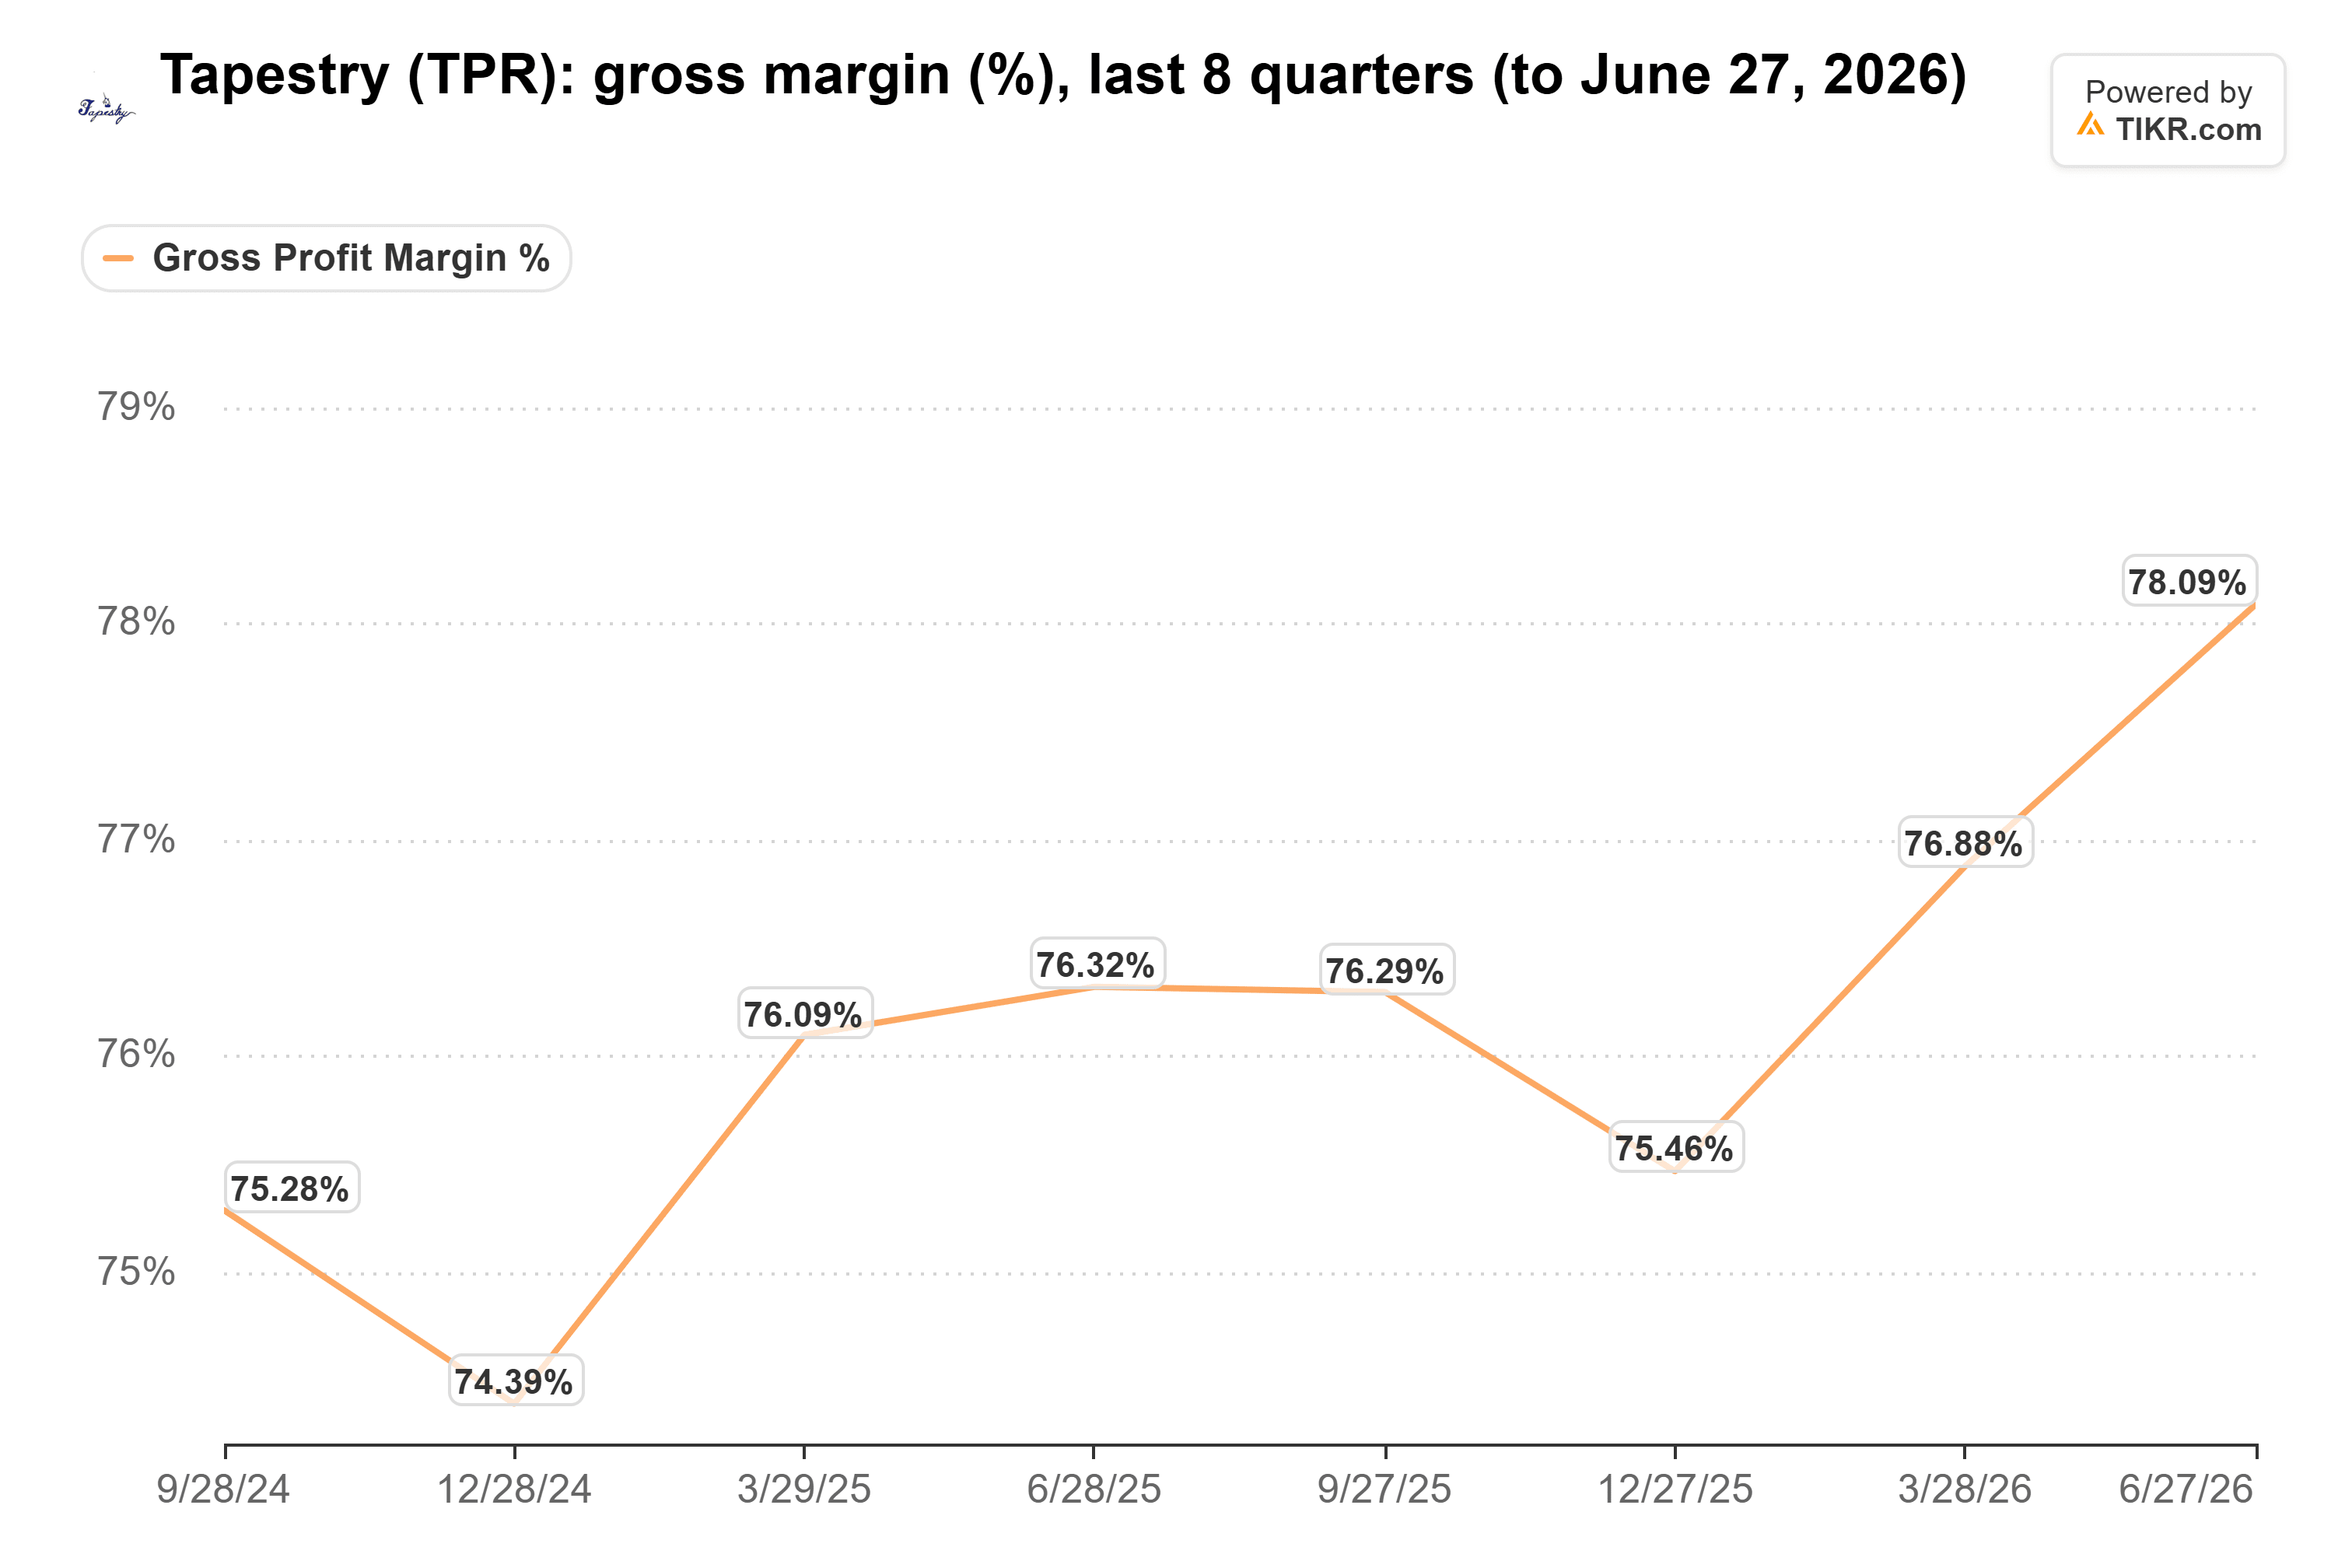
今四半期は78.7%に達したが、220ベーシスポイントのうち約90は関税と為替の影響によるものだ。
ケイト・スペードはもう大きなダメージを与えられない
ケイト・スペードの売上高は10%減の$2.33億ドルとなった。しかし、現在では売上高のわずか12%に過ぎない。テイタストリーの成長を少し鈍化させる程度で、それだけだ。
同じ顧客層が他社でも支出している
ラルフ・ローレンの四半期決算も同じ方向を示している:中国の収益は35%以上増加し、調整後粗利益率は250ベーシスポイント上昇して70.5%に達した。これは価格引き上げに支えられたものだ。2つのブランドが同時に価格を引き上げ、中国で急速に成長している場合、私はそれを顧客層がグループ全体で支出している証拠と読む。
TIKRは21人のアナリストによるテイタストリーの評価を追跡しています。「買い」としているのは何人ですか?
テイタストリーの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。テイタストリーのアナリスト評価を見る
依然としてラルフ・ローレンより割安
本日以前、テイタストリーは予想PER15倍で取引されていた。これは5年平均の13倍を上回るが、1月のピークである24倍を大きく下回る水準だ:
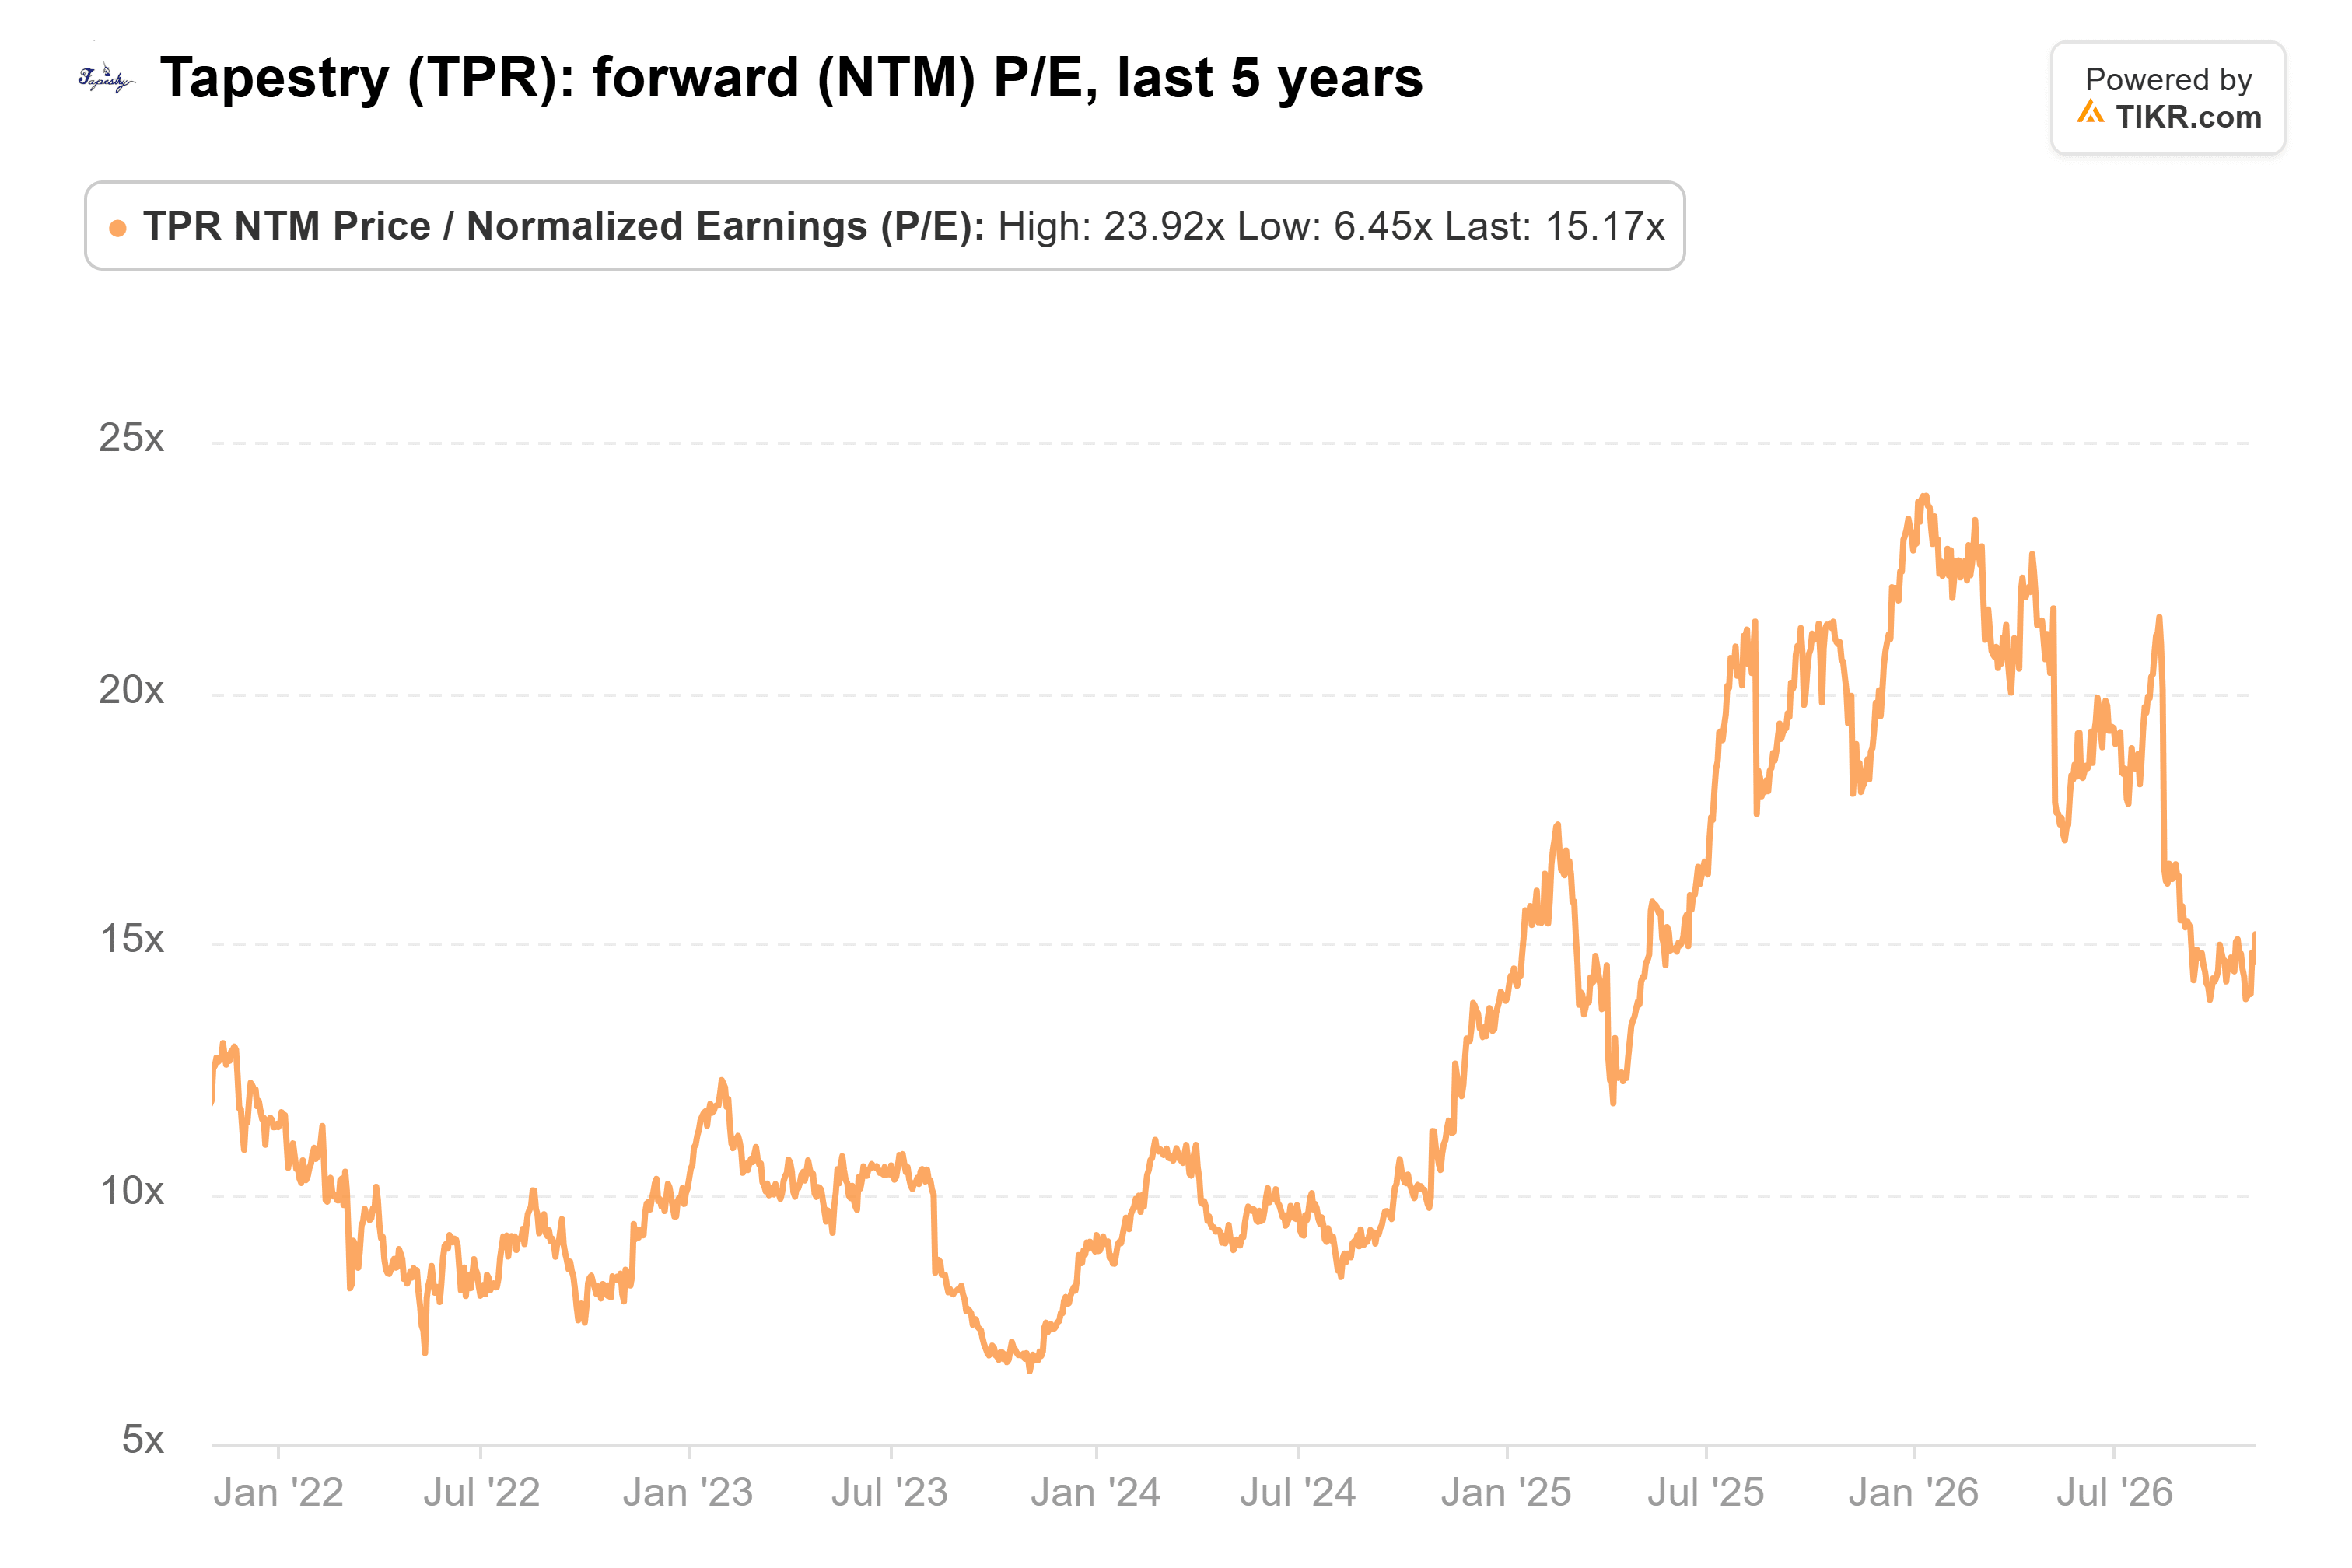
本日の上昇でさらに高くなったが、予想の上方修正により再び引き下げられるはずだ。ラルフ・ローレンは20倍で取引されている。
私の見方では、コーチは価格を引き上げながら成長しており、株価は最も近い競合他社よりも依然として割安であるため、ここからさらに上昇余地があると見ている。
もちろん、次はホリデーシーズンの四半期だ:テイタストリーは2月4日に決算を発表し、EPSは約$3.05に業績見通しを示す見込みだ。
では、テイタストリーの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、テイタストリーの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、また、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!