主なポイント
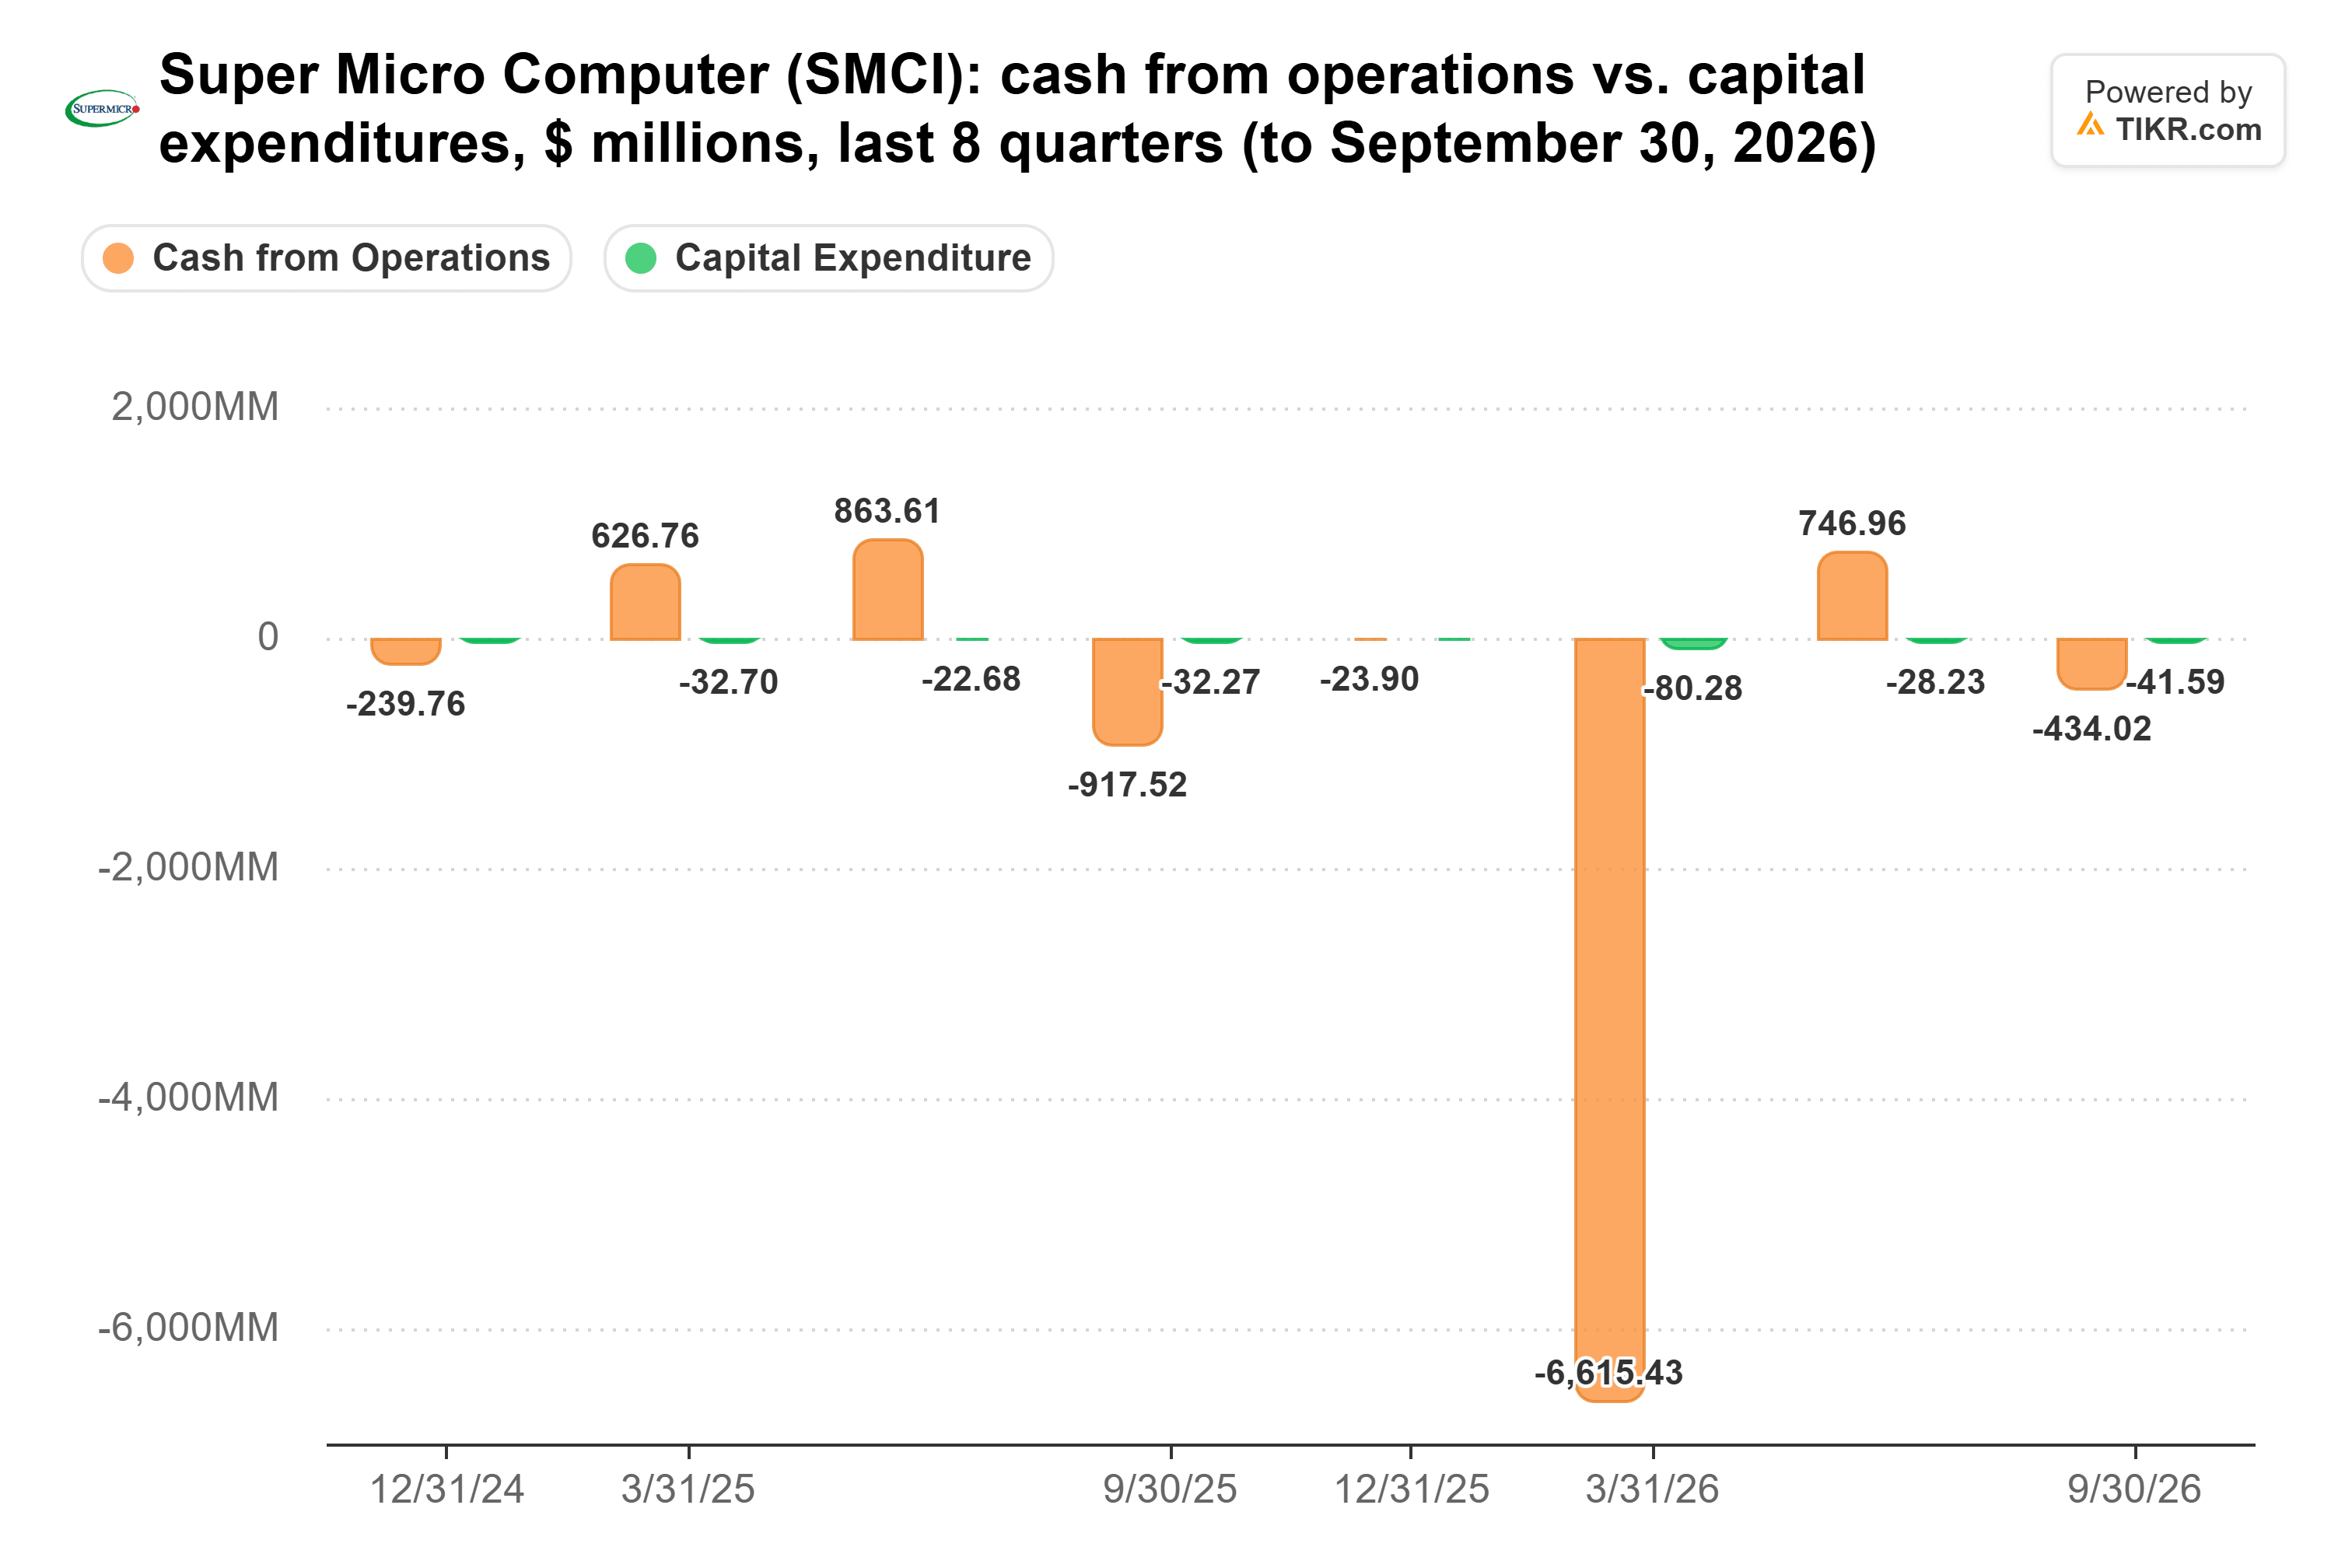
- スーパーマイクロの売上高は9月期に4倍近く増加して199億ドルに達し、16億ドルの利益を計上したが、営業キャッシュフローはマイナス4億3400万ドルだった。
- キャッシュは売掛金と在庫に流れ込み、顧客からの前払い金約31億ドルがなければ、流出額はさらに大きくなっていた。
- 株価は予想PER 4.7倍で取引されており、キャッシュが回収されないかのように評価されている。12月期が次の試金石となる。
スーパーマイクロコンピュータ (SMCI) は、史上最大の四半期を達成した。9月30日までの3ヶ月間、売上高は4倍近く増加して199億ドルに達し、純利益は1億6800万ドルから15億9000万ドルに跳ね上がった(暫定決算による)。
これは、当初の業績見通し145億ドルから155億ドルを40億ドル以上上回る数字だった。しかし、スーパーマイクロは10月20日にすでに予想範囲を上方修正しており、株価は11月3日の決算発表前の1週間で11%下落した。
利益はどこへ消えたのか
利益はキャッシュに転化していない。事業拡大に吸収されたためだ。売掛金は36億ドル増加し、在庫は6月末の129億ドルから151億ドルに増加した。
繰延収益は約31億ドル増加したが、その「圧倒的多数」は顧客が納品前に前払いしたものであると、新たにCFOに就任したマーク・ロングは初の決算説明会で述べた。これらの前払い金がなければ、四半期の営業キャッシュフロー流出額は35億ドル近くになっていただろう。
アナリストは、フリーキャッシュフローが、6月決算の2026会計年度でマイナス70億ドルから、2027会計年度ではプラス40億ドルに転じると予想している:
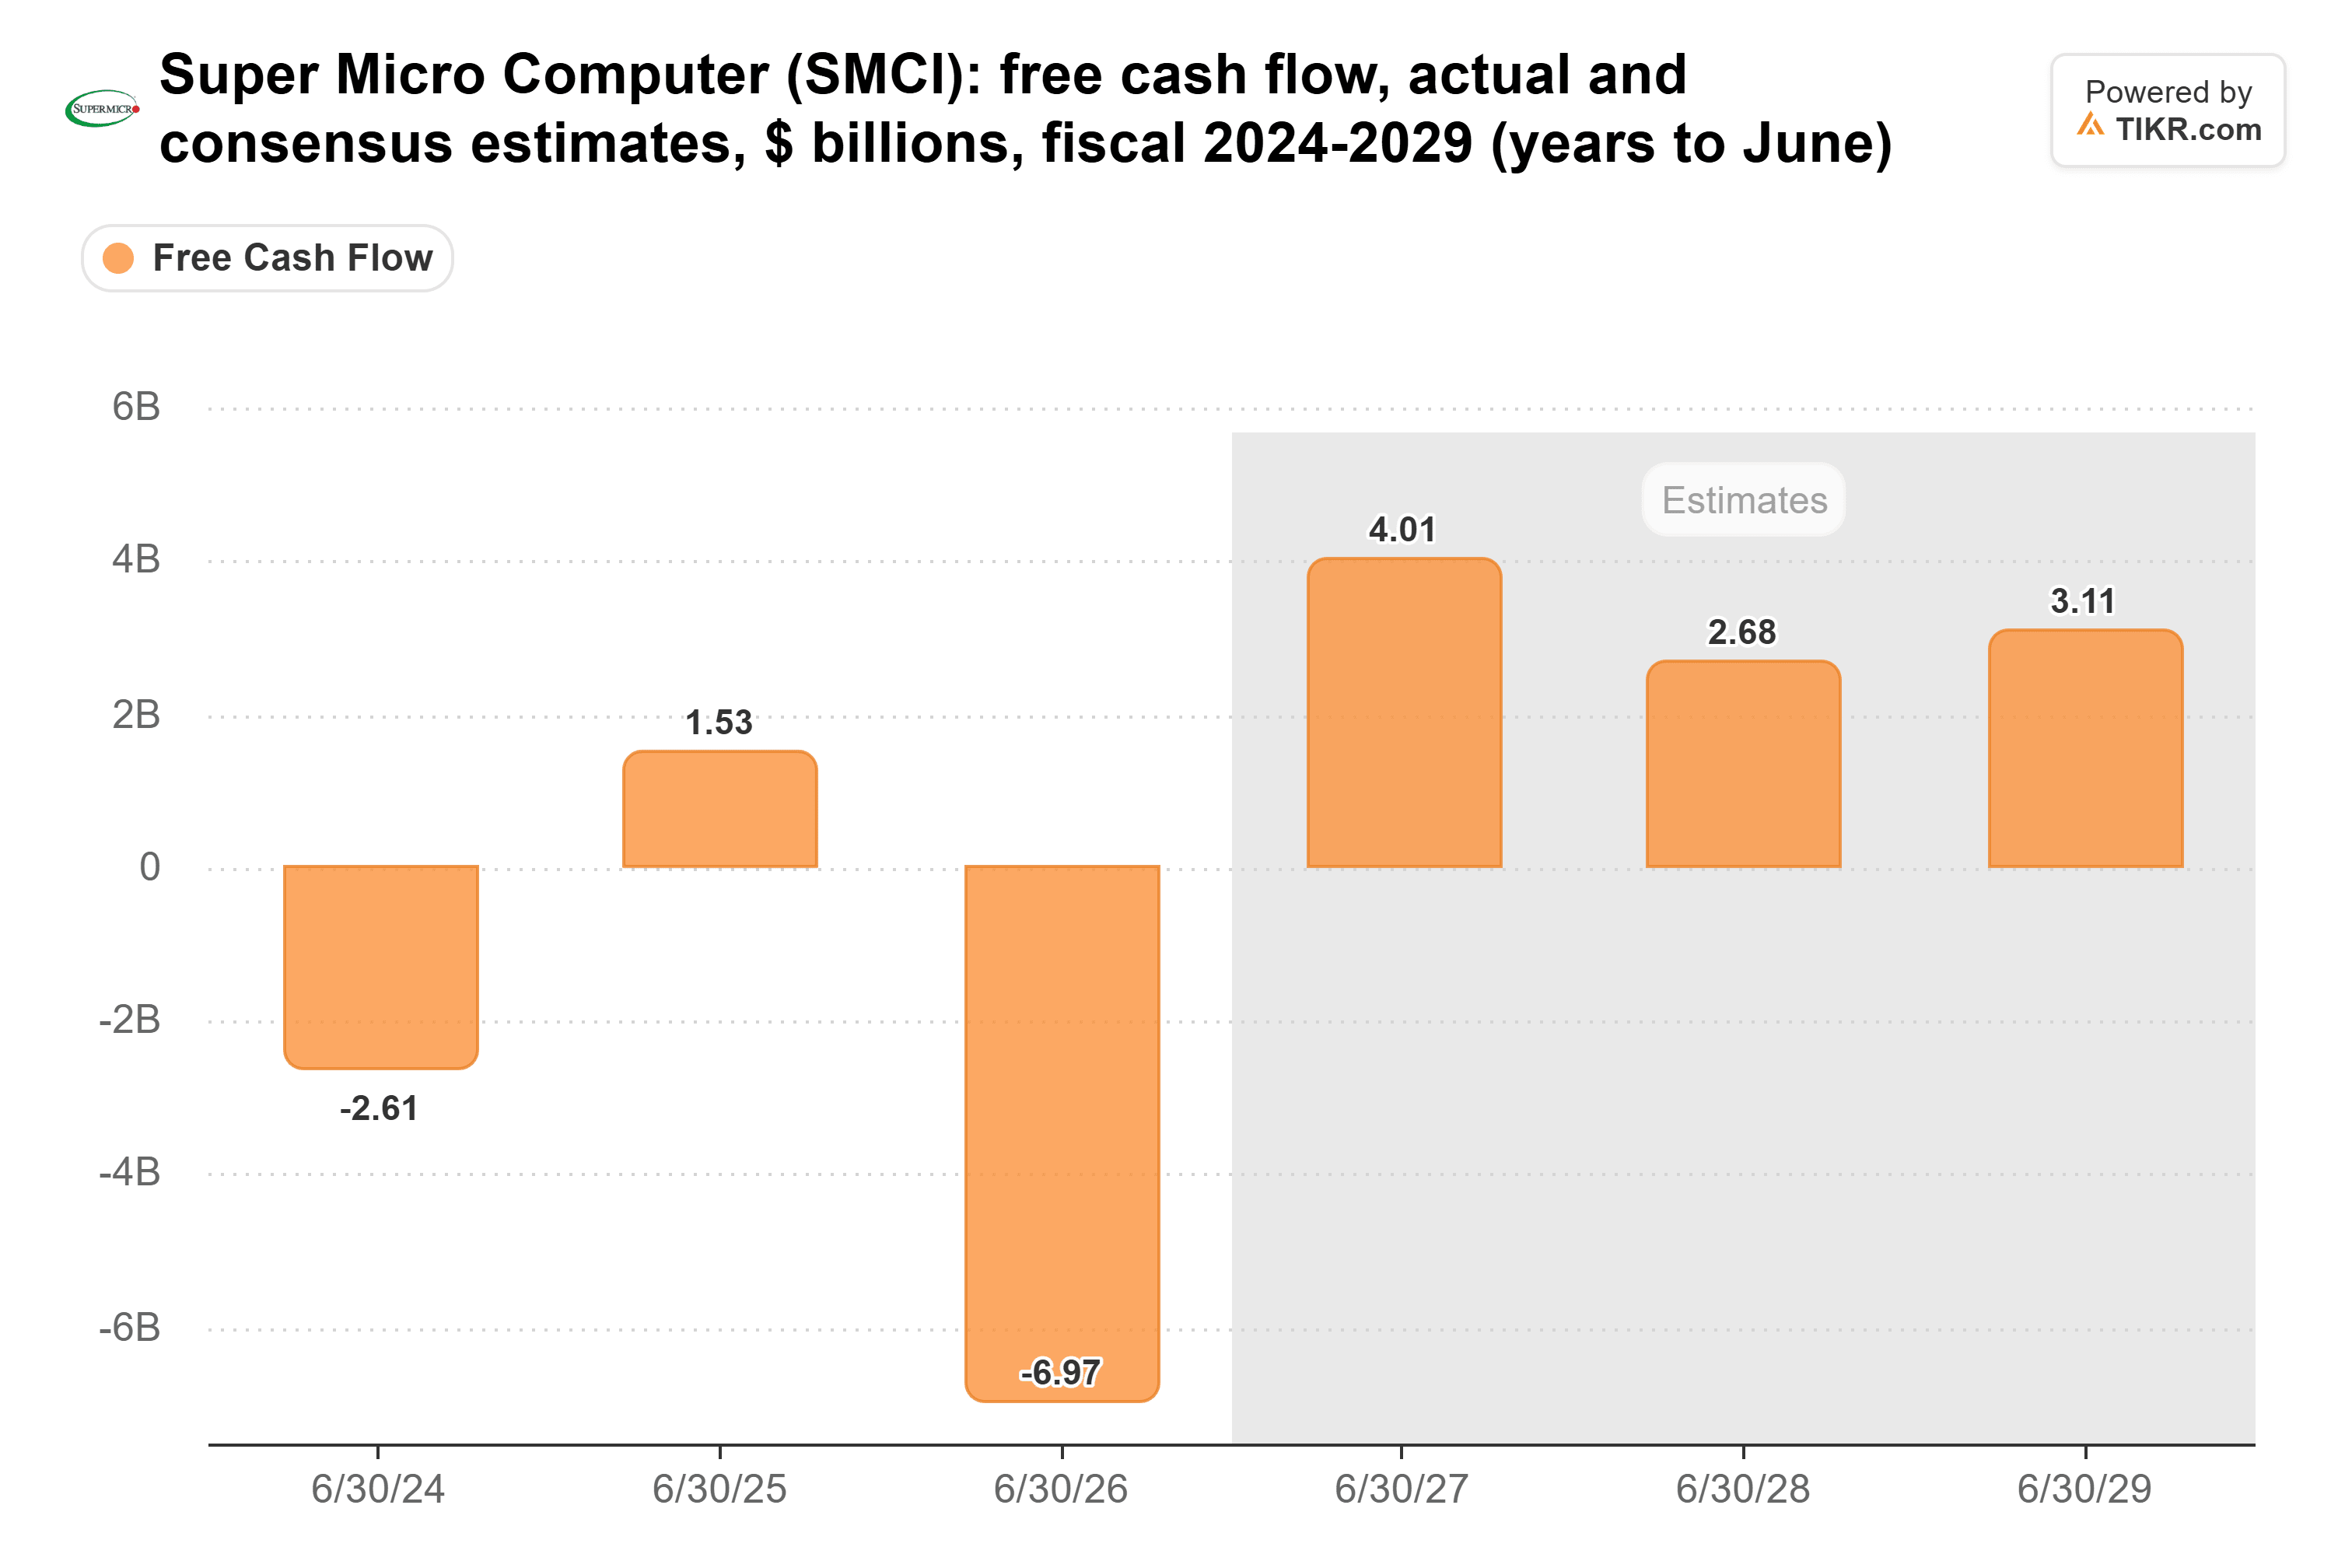
第1四半期でマイナス4億7600万ドルだった後、残る3四半期で合計約45億ドルを稼ぎ出す必要がある。これは、依然としてこのような急成長を続けている企業にとっては大きな要求だ。
成長がスーパーマイクロのキャッシュを食いつぶしている
今四半期の内容から、顧客の支払いが遅れているとは読み取れない。売上債権回転期間は59日から36日に短縮され、重要な与信損失は発生していない。
在庫の大半は、データセンターの準備が整うのを待っているハードウェアだ。スーパーマイクロは通期の売上高見通しを650億ドルから720億ドルから、720億ドルから820億ドルに引き上げた。ロングCFOは、「この範囲を決定づけているのは需要でも、我々の製造能力でもない」と述べた。
問題は設備投資(キャピタル・エクスペンディチャー)ではない。これは2年間にわたり四半期あたり1億ドルを下回る水準で推移しており、一方で営業活動によるキャッシュフローは数十億ドル単位で変動している:
TIKRはスーパーマイクロコンピュータについて18人のアナリストを追跡。何人が「買い」と言っているか?
スーパーマイクロコンピュータの買い、保有、売りのレーティングの内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スーパーマイクロコンピュータのアナリスト・レーティングを見る
このパターンは何年も前から続いている。2022会計年度から2026会計年度にかけて、売上高は52億ドルから391億ドルに成長し、スーパーマイクロは54億ドルの利益を計上した一方で、79億ドルのフリーキャッシュフローを流出させた。
キャッシュは成長が一時停止するときに回収されるはずだが、12月期はその条件を半分しか満たしていない。195億ドルから215億ドルという業績見通しは、直近の四半期とほぼ横ばいだが、その四半期には約23億ドルの遅延分の納品が含まれており、ロングCFOは通期の予想範囲は四半期ごとの継続的な成長を前提としていると述べた。
もう一つのリスクは集中度だ。ある顧客が売上高の44%を占め(2026会計年度の28%から増加)、2社の顧客が売掛金の49%と17%を保有していた。これらの注文が出荷されるにつれて前払い金が減少し、売掛金が高いままならば、そのギャップは広がる。
スーパーマイクロはキャッシュが回収されないかのように評価されている
金曜日現在、同社株は予想PER 4.7倍で取引されており、5年平均の15倍や2024年3月のピーク時の44倍と比較して割安だ:
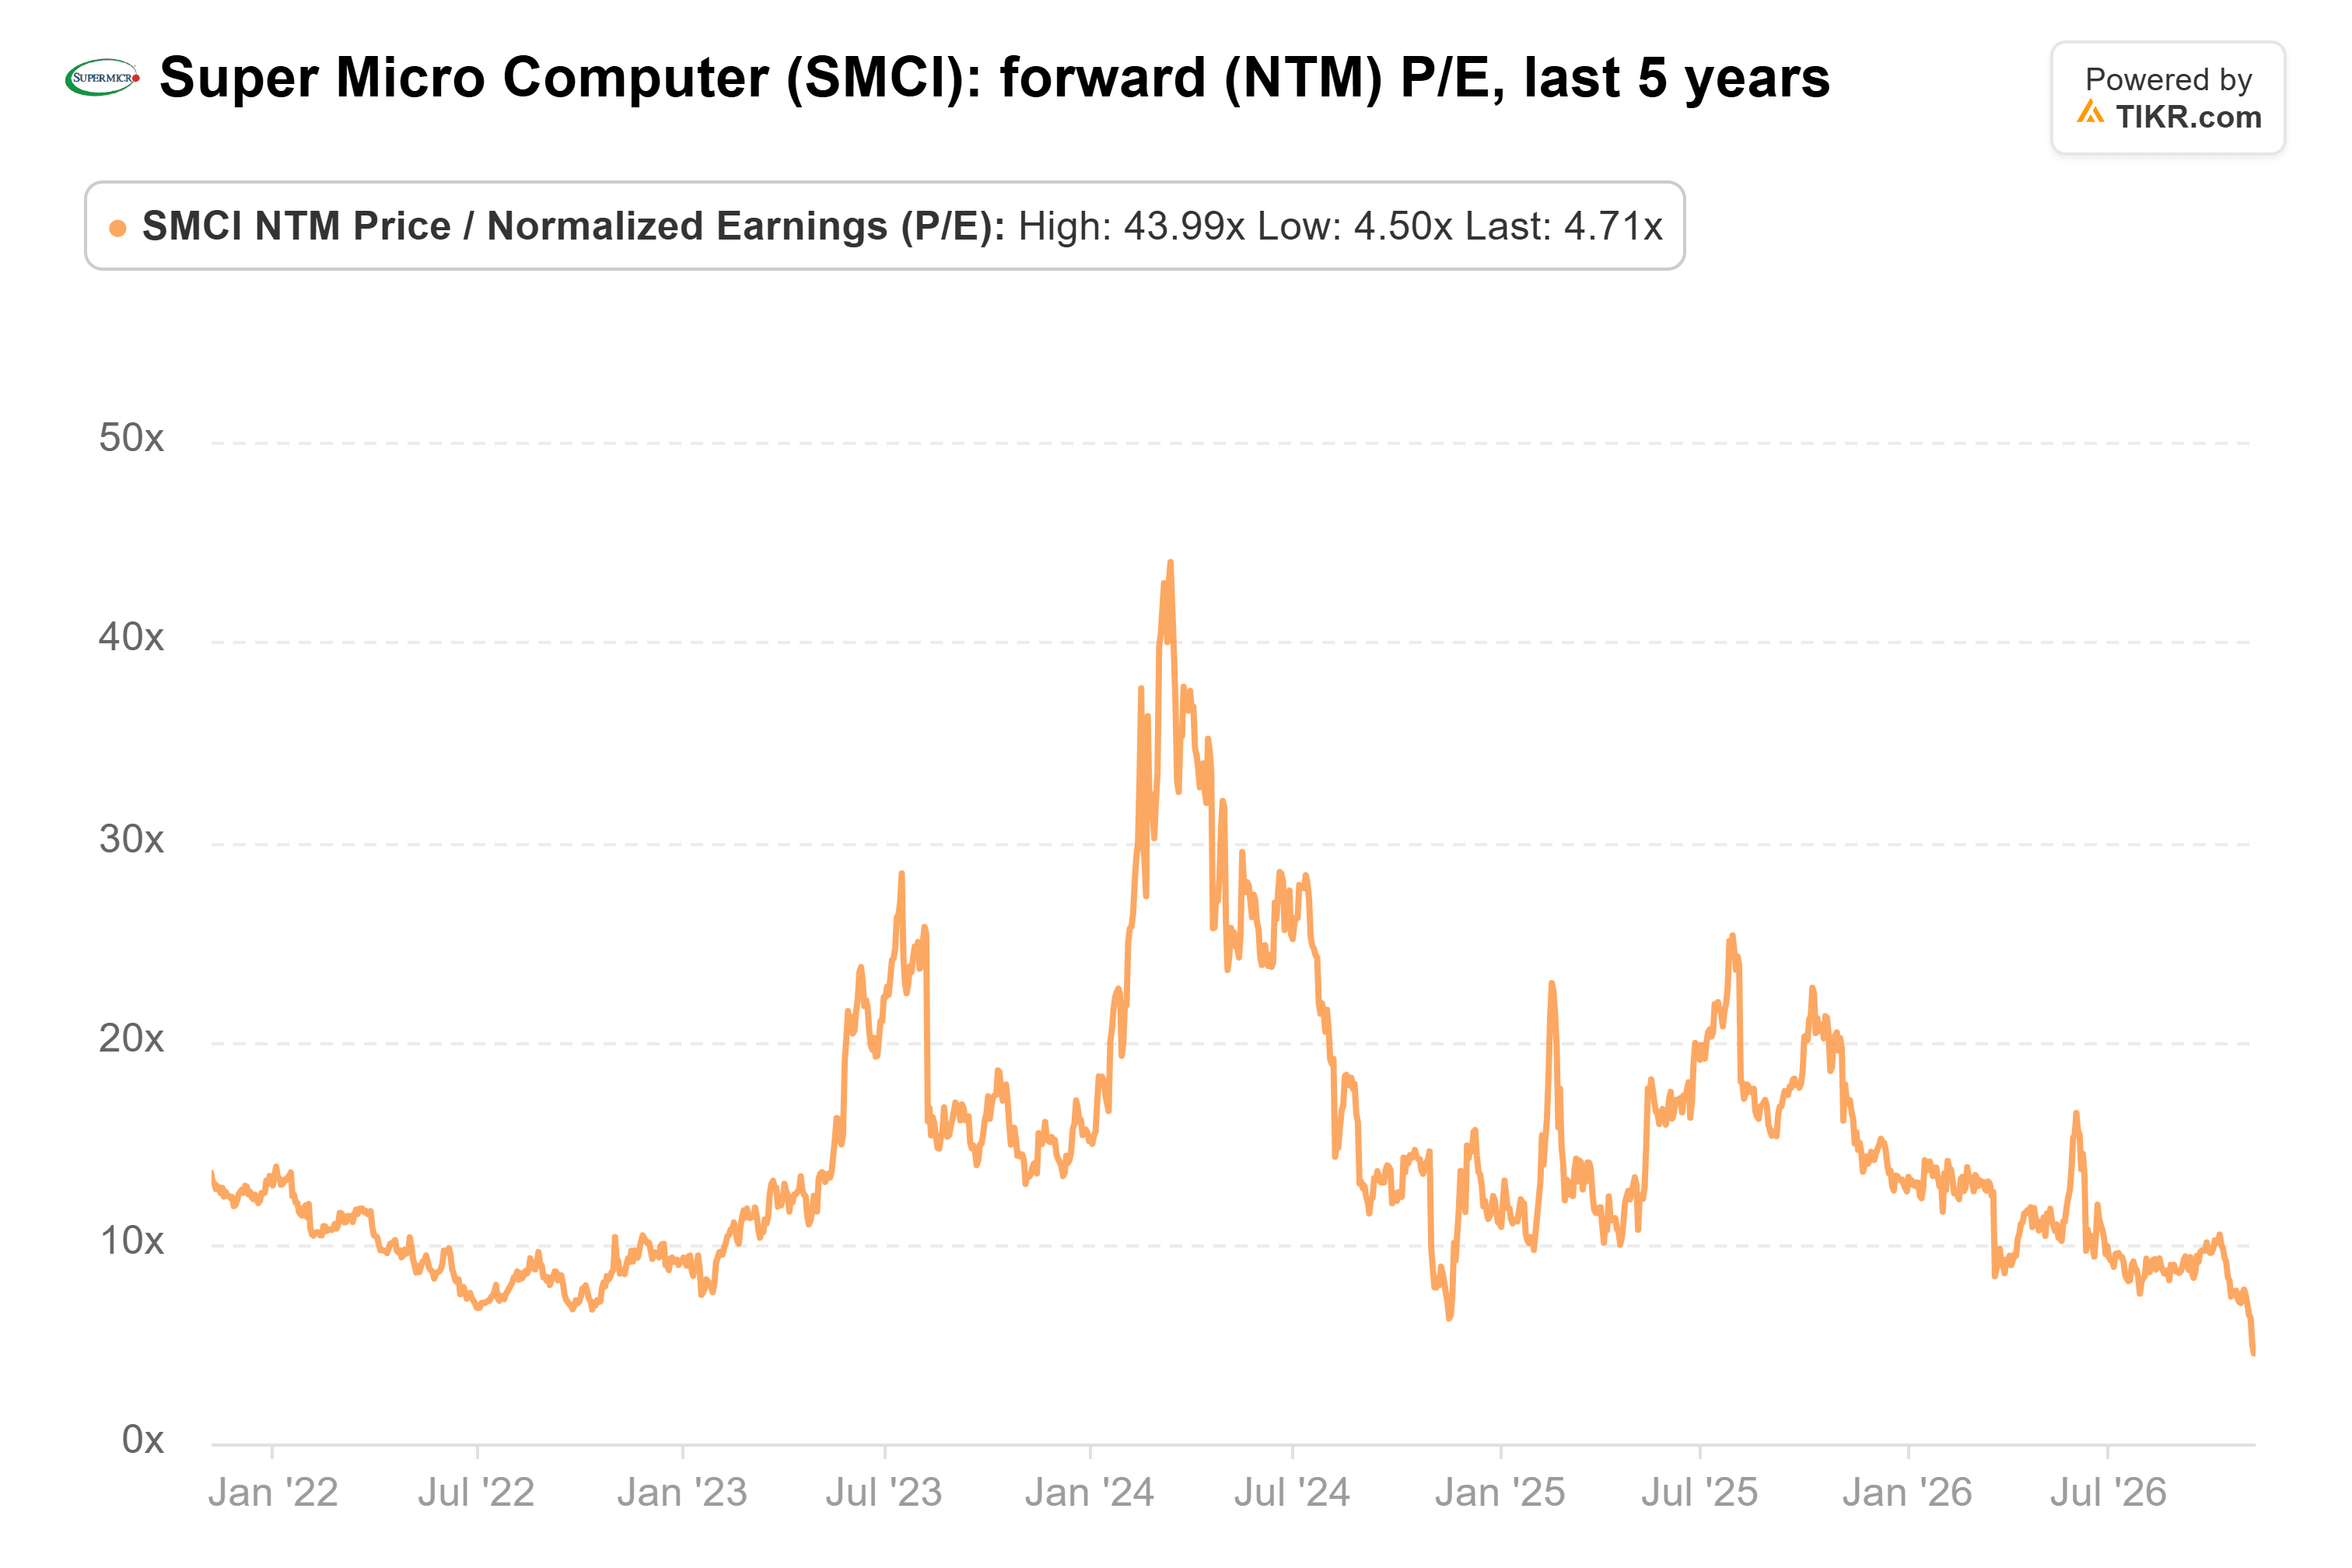
この割安感は、スーパーマイクロ自身の回収状況が成長に起因すると示しているキャッシュギャップに対しては、行き過ぎに見える。四半期で31億ドルを前払いする顧客は製品を欲しているのだ。2月初旬に発表が予定される12月期決算が最初の真の試金石となる。営業キャッシュフローを注視しよう:もし前払い金のさらなる増加なしにプラスに転じれば、問題は本当に些細なものだと言える。
では、スーパーマイクロ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スーパーマイクロの価値がいくらになるか確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!