主なポイント
- 9月30日終了の四半期に13Fを提出した大型ファンド460件のうち、12件がウェスタンデジタルを買い(スタンリー・ドラッケンミラーのデュケイン・ファミリー・オフィスを含む)、14件が売り(ケン・フィッシャーのフィッシャー・インベストメンツを含む)ました。
- 売り手側の動きは金額で遥かに大きかったものの、フィッシャー自身の売りは僅かで、売り手のうち2件はパロアルトネットワークスとデルを追加しました。
- ウェスタンデジタルは9月30日以降43%下落しており、一方でアナリストは2026年度から2028年度にかけて1株当たり利益が約4倍になると予想しています。
- 予想PERが約9倍という水準では、ハードドライブの価格が維持される限り、数字は買い手側に味方しています。
ウェスタンデジタル (WDC) は前四半期、大型ファンドの意見をほぼ真っ二つに分け、その後株価は43%下落しました。
9月30日終了の四半期に13Fを提出した大型ファンド460件(読者が知るファンド、または米国株で10億ドル以上を保有するファンド、クオンツ・インデックスファンドは除く)のうち、12件がウェスタンデジタルを買い(新規ポジション開設または20%以上増加)、14件が売り(全売却または20%以上削減)ました。さらに23件が四半期末時点で保有していました。
同じファンドは他の銘柄でも動きを見せました:スタンリー・ドラッケンミラーはパロアルトネットワークス (PANW)の保有株を削減した一方、ケン・フィッシャーは増加させ、ウェスタンデジタルの最大の売り手はデル (DELL)に新規ポジションを開設しました。
ドラッケンミラーが名を、ブルックフィールドが資金を
ドラッケンミラーのデュケイン・ファミリー・オフィスは、11月16日に提出された13Fによると、80,960株(9月30日時点で3,700万ドル相当)の新規ポジションを開設しました。これは同社の13F保有米国株41.5億ドルの0.9%に相当します。ブルックフィールド・コーポレーション(13F保有米国株804.5億ドル)は金額ベースで最大の買い手となり、215,000株(約9,800万ドル相当)の新規ポジションを開設しました。ブルー・スパロー(13F保有額83.1億ドル)は約7,100万ドル相当の新規ポジションを開設し、フェンファンド・マネジメント(13F保有額20.6億ドル)は保有株を5倍以上に増やし138,361株(13F保有株の3.0%)としました。
TIKRはウェスタンデジタルについて26人のアナリストを追跡しています。「買い」としているのは何人?
ウェスタンデジタルの買い・保有・売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。ウェスタンデジタルのアナリスト評価を見る
売り手側の動きは金額で遥かに大きかった
売り手側の上位3件の動きはいずれも最大の買いを凌駕しています。WTアセット・マネジメント(13F保有米国株61.8億ドル)は784,212株(6月30日時点で5.01億ドル相当、当時の13F保有株の9.9%)を全売却しました。ジェリコ・キャピタル(運用資産116.7億ドル)は4.12億ドル相当の保有株を売却し、ホエール・ロック・キャピタル(運用資産129.7億ドル)は2.56億ドル相当の保有株を売却しました(いずれも6月末時点の評価額)。
ケン・フィッシャーの売りは僅かでした。フィッシャー・インベストメンツ(運用資産3,866.7億ドル)は、11月6日に提出された13Fによると、保有株を22%(約85万9,000ドル相当の株式)削減しました。これはリー・エインズリーのマーベリック・キャピタルとラリー・ロビンスのグレンビュー・キャピタルがそれぞれ買った金額とほぼ同額です。
13Fでは、いつ誰がどの価格で取引したかは分かりません。しかし、買い手が9月30日に保有していた株は、その後43%価値を失っています。
売り手のうち2件はパロアルトとデルを追加
デュケインはパロアルトの保有株を74%削減し30,000株(1,200万ドル相当)としましたが、フィッシャーは41%増加させ814万株(32.4億ドル相当)とし、パロアルトを買った15の大型ファンドの1つとなりました。パロアルトは11月18日に2027年度の調整後1株当たり利益の業績見通しを4.16-4.19ドルから4.26-4.30ドルに引き上げましたが、希薄化後の発行済み株式数は前年同期比18%増加していました。現在の予想PERは約79倍です。
WTアセット・マネジメントは7,800万ドルのデル・ポジションを開設し、ウェスタンデジタルの買い手であるブルー・スパローはデルを第5位の保有銘柄として維持しました。デルは9月30日以降48%下落し、現在の予想PERは約10倍です。同社の低格付けの顧客ファイナンス債権は、1月の18億ドルから7月末には44億ドルに増加しました。
数字は買い手を支持するか?
ウェスタンデジタルの第1四半期決算は圧巻でした。収益は前年同期比55%増の43.8億ドル、非GAAP売上総利益率は43.9%から58.1%に急上昇し、非GAAP1株当たり利益は161%増の4.64ドルとなりました。10月22日の発表で、CFOのクリス・セネサエルは「堅調なエクサバイト成長と価格改善」を理由に挙げ、第2四半期の非GAAP1株当たり利益の業績見通しを中間値で5.80ドルとしました。
アナリストは、1株当たり利益が2026年度の10.22ドルから2028年度の40.40ドルへと約4倍になると予想しています:
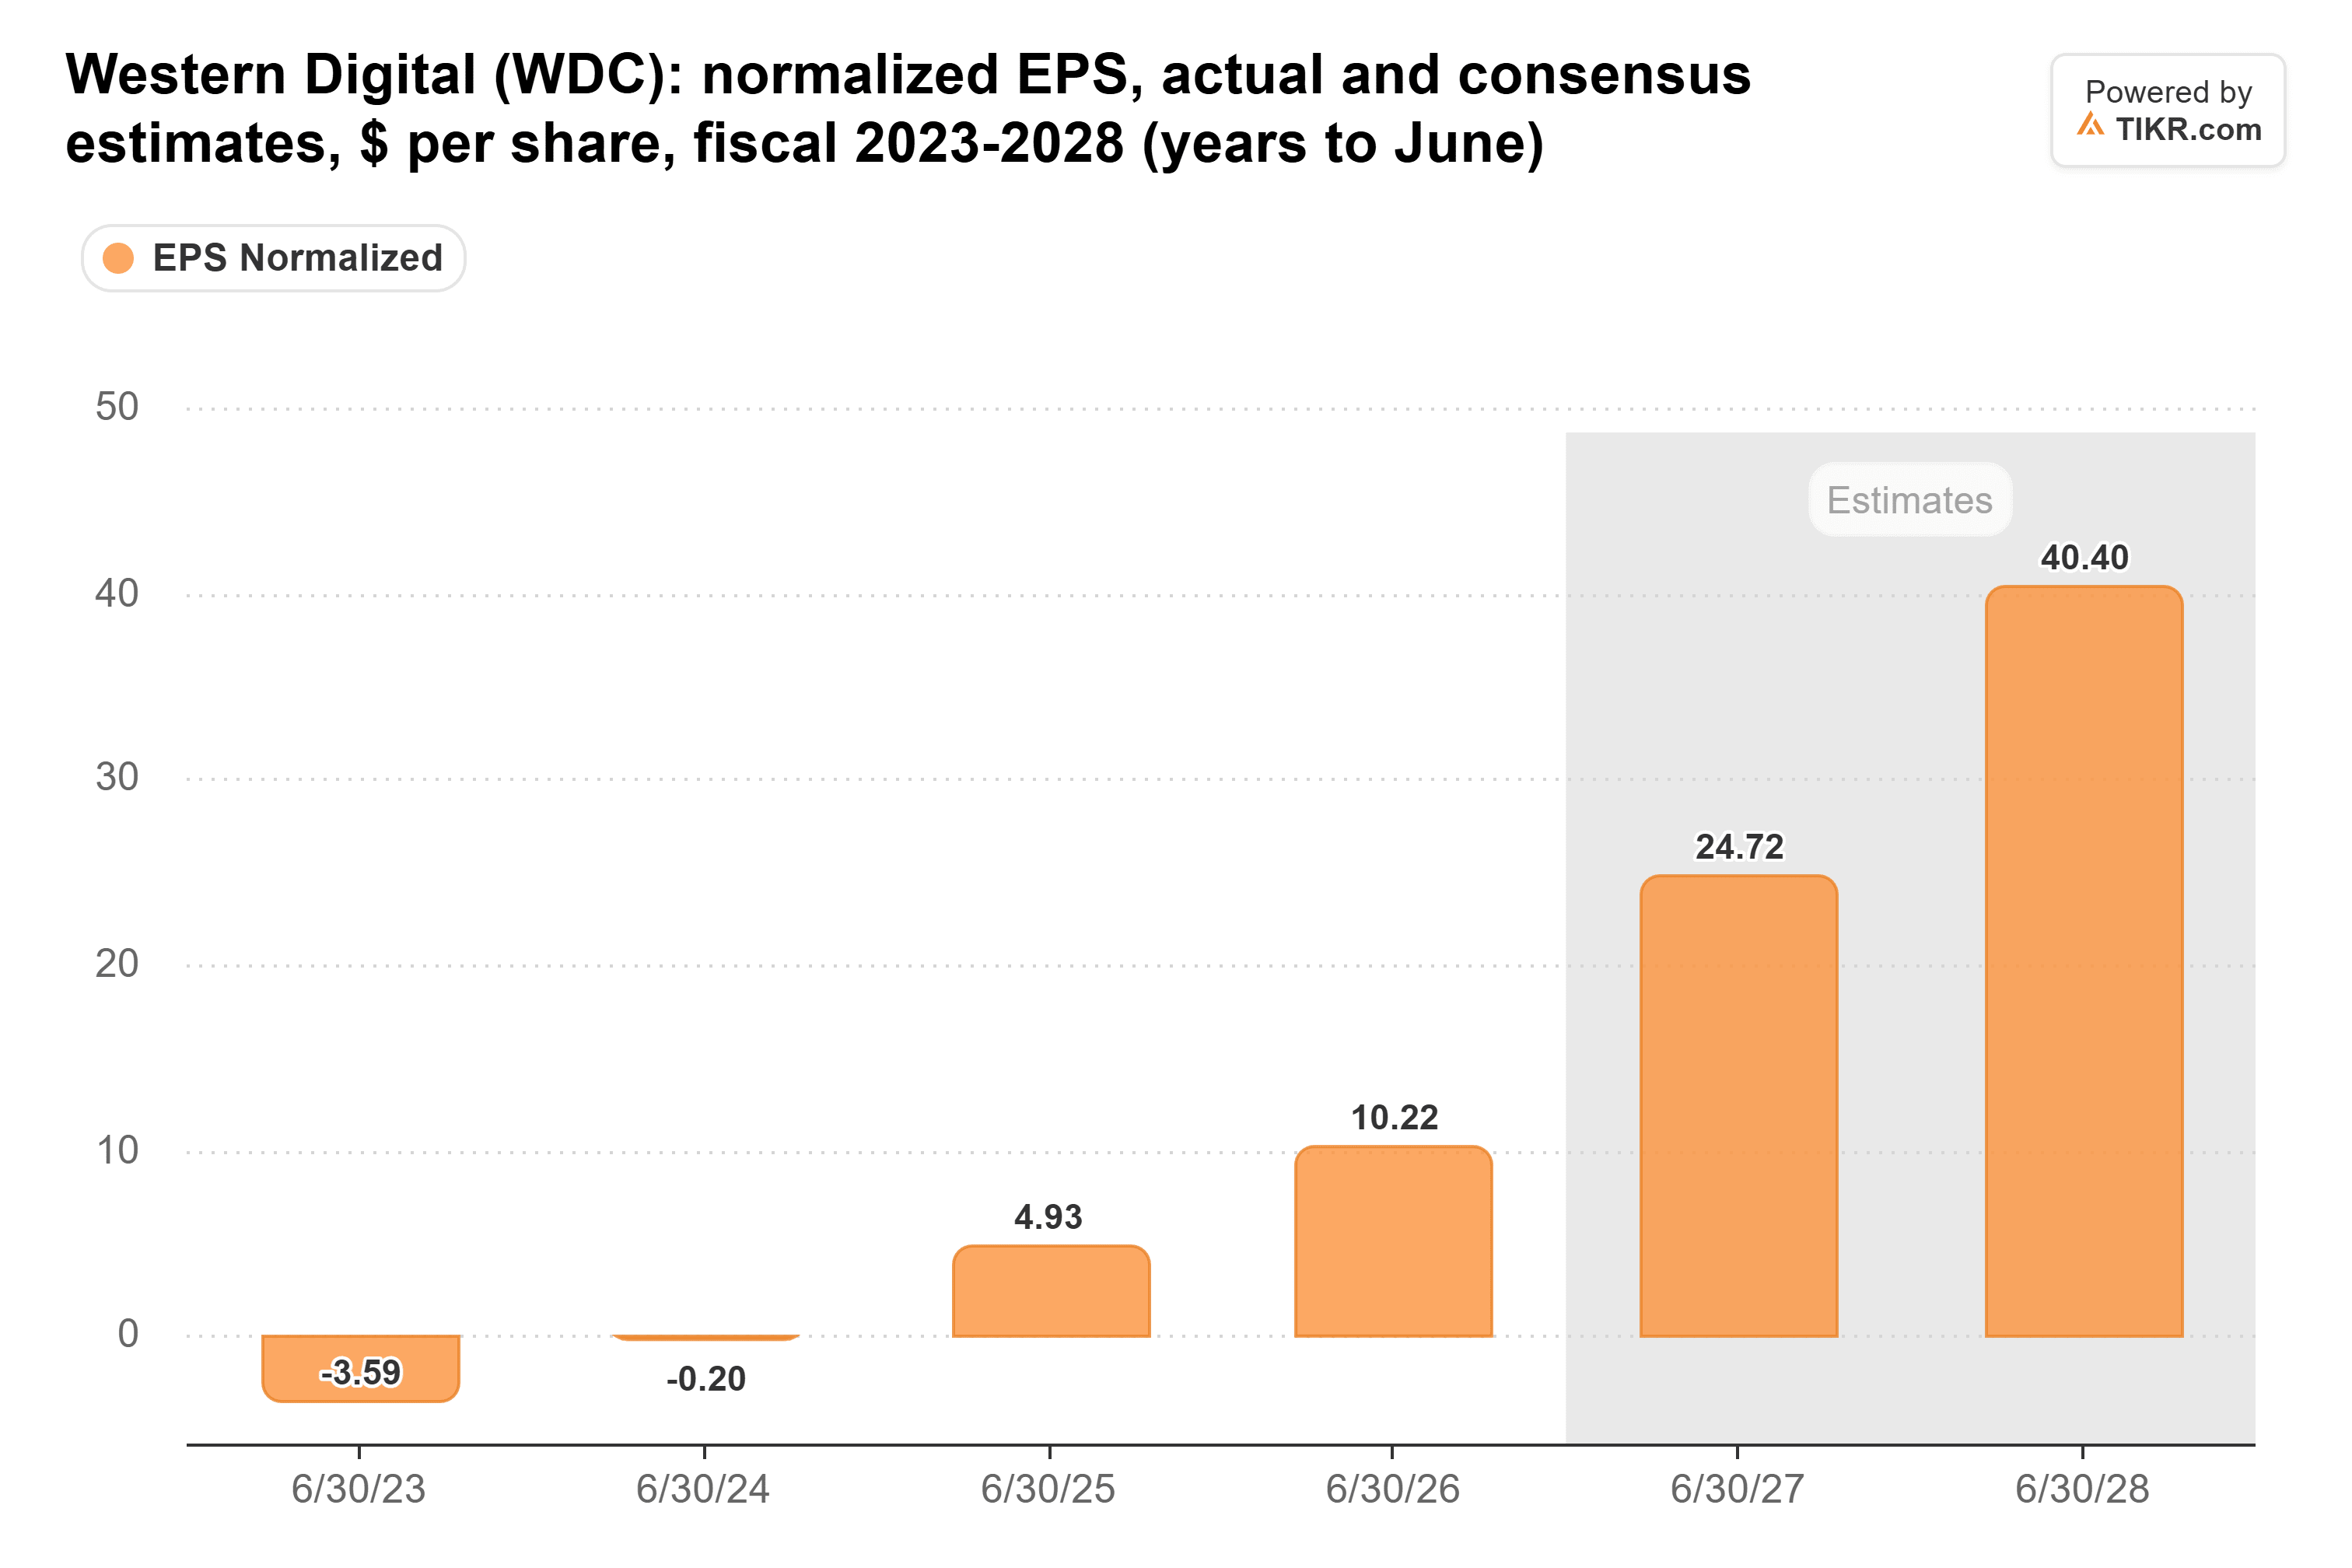
第1四半期の4.64ドルと第2四半期の業績見通し5.80ドルを除くと、2027年度の24.72ドルを達成するには後半四半期で約14.28ドル、つまり四半期あたり約7ドルが必要となります。
しかし、株価は予想PER約9倍で取引されており、これは11月初旬に選挙後のメモリ価格懸念とフラッシュメーカーの慎重な見通しを受けて下落した後の水準です。アナリストの平均目標株価は10月の高値からほんの少ししか下がっていません:
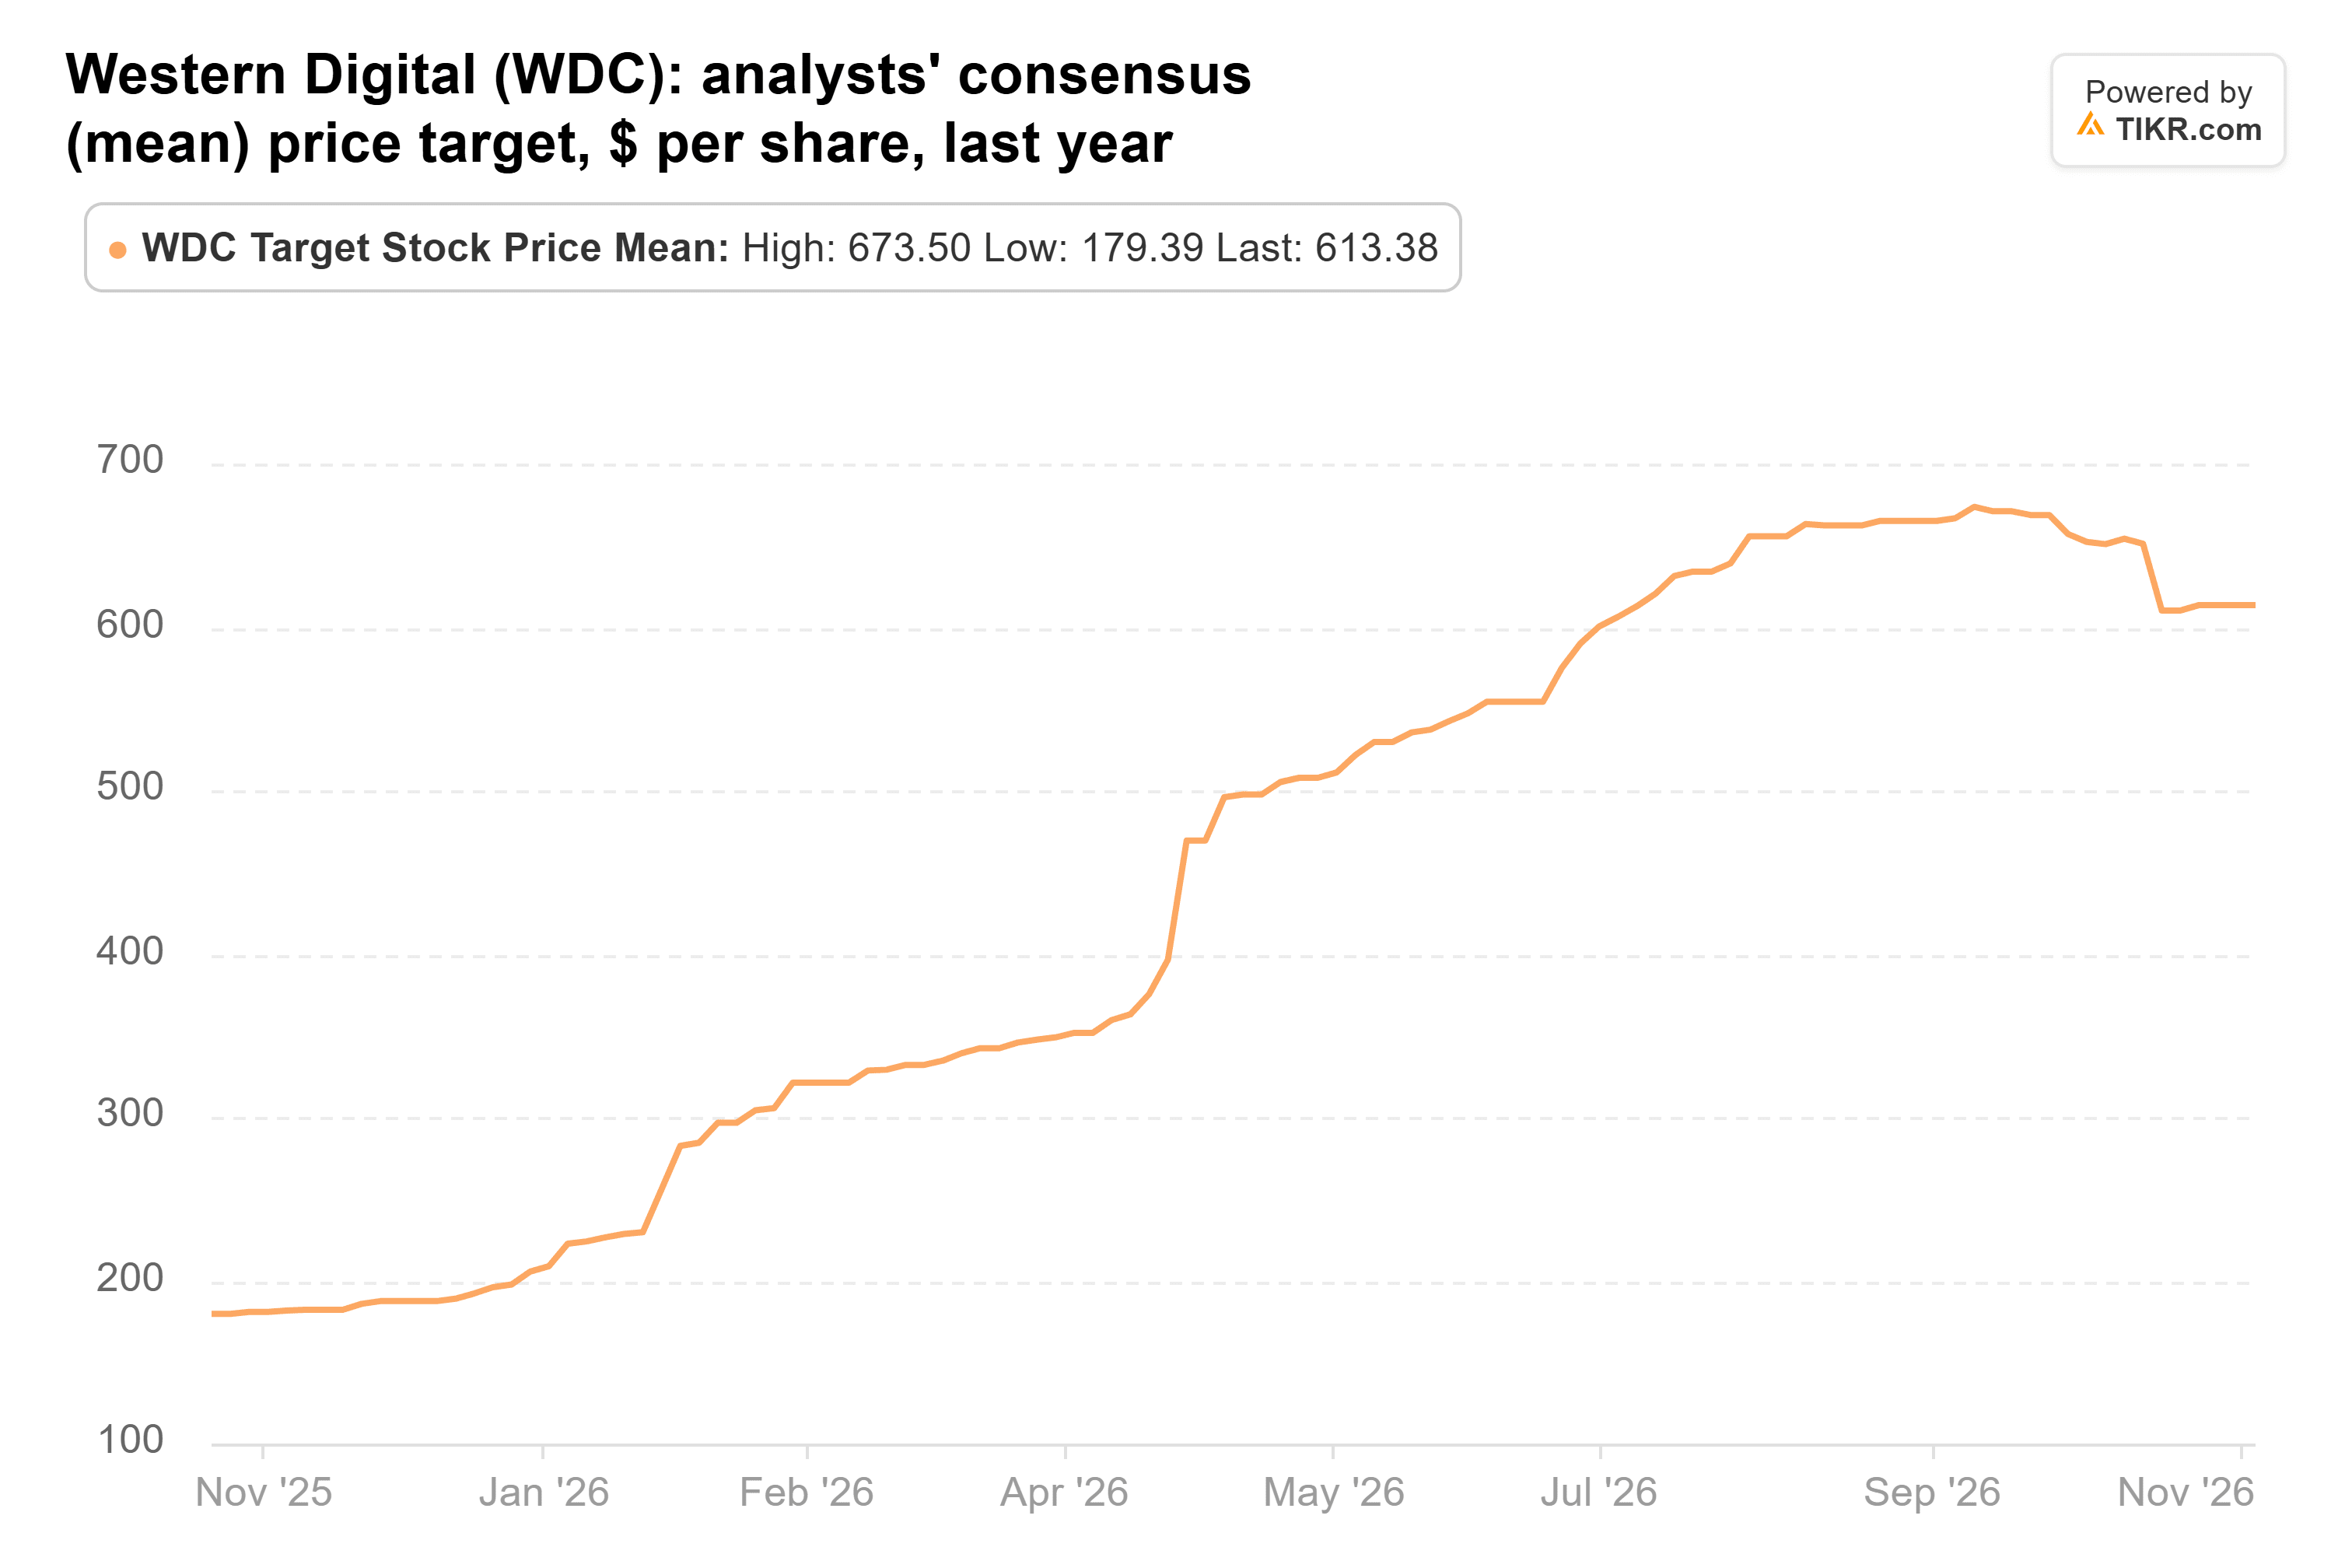
613ドルという水準は現在株価の135%上にあり、最も低い405ドルでさえも現在株価を大きく上回っています。
買い手側に分がある
予想PER9倍という水準は、市場がウェスタンデジタルの利益がピークに達したと見なしていることを示しています。これが売り手側の最良のシナリオです:ウェスタンデジタルの利益率は価格上昇により改善しましたが、価格は予想よりも早く転換する可能性があります。
しかし、この価格では、私は買い手側に与します。ウェスタンデジタルは予想を上回る決算を発表し、1四半期で13.8億ドルのフリーキャッシュフローを生み出し、業績見通しを上方修正しました。2028年度の利益が40.40ドルというコンセンサスを大きく下回ったとしても、株価は割安なままである可能性があります。
1月下旬に予定されている第2四半期決算が次の試金石となります:非GAAP1株当たり利益が業績見通しの5.80ドルに近く、売上総利益率が業績見通しの60%から61%の範囲内またはそれを上回れば、コンセンサスの達成経路は維持されるでしょう。そして2月中旬に提出される次の13Fでは、ドラッケンミラーが保有を継続したかどうかが明らかになります。
では、ウェスタンデジタル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ウェスタンデジタルがどの程度の価値になる可能性があるかが分かります。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!