主なポイント
- CVSヘルスは2028年上半期までに2つの上場企業に分割する計画を発表し、発表当日に株価は二桁パーセント下落した。
- シェブロンのフリーキャッシュフローは2026年第3四半期に前年同期比2倍以上の120億ドルに達し、CFOはキャッシュの優先順位として配当の増額を挙げている。
- シェブロンの配当利回りは3.3%、フリーキャッシュフローに対する配当支払い比率は41%。一方、CVSヘルスの配当利回りは3.0%、支払い比率は29%だが、CVSの配当は2025会計年度に増額されなかった。
- 10年間の選択は、景気後退期にも増額を続けられる配当がどちらかという点に帰着する。
CVSヘルス (CVS) は2分割される。11月4日、同社は2028年上半期までに、AetnaとCVS Caremarkを中心とした医療事業会社と、CVSファーマシーと呼ばれる小売薬局事業会社に分離する計画を発表した。業績は予想を上回ったにもかかわらず、発表当日に株価は二桁パーセント下落した。
シェブロン (CVX) の秋はより穏やかだった。10月30日の決算発表では、第3四半期の調整後利益が前年同期の36億ドルから104億ドルに増加したことが示された。
これにより、配当利回りが3.3%と3.0%の2つの有名企業が残り、2020会計年度から2025会計年度までの配当増加率はほぼ同じペースだった。今後10年間、1銘柄しか保有できないとしたら、どちらに配当投資すべきだろうか?
| 指標 | シェブロン (CVX) | CVSヘルス (CVS) |
|---|---|---|
| 配当利回り | 3.3% | 3.0% |
| 年間配当額 | $7.12 | $2.66 |
| 配当増加率(2020-2025会計年度) | 年率5.8% | 年率5.9% |
| キャッシュ配当支払い比率(TTM) | 41% (2026年9月30日時点) | 29% (2026年6月30日時点) |
| ネット負債 / EBITDA(LTM) | 0.4x | 3.0x |
| 利払い余力(LTM) | 25.1x | 3.9x |
出典: TIKR、現在の株価、各社の配当発表に基づく。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当を支払う株は100銘柄以上ある。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、そのうち退職者にとって真に安全と言えるのは6銘柄のみであると我々は確信している。
これらは新たな投資レポートの一部として提供される。アクセス方法の詳細はこちら。
シェブロンは景気後退期も増配を続ける
シェブロンのフリーキャッシュフローは第3四半期に120億ドルに達し、前年同期の49億ドルから増加した。
シェブロンの配当は、2026年9月30日までの12か月間のフリーキャッシュフローのうち、余裕のある41%を占めた。これは、フリーキャッシュフローが2025会計年度の166億ドルから、この12か月間で341億ドルに増加したため、2025会計年度のリスクの高い77%から低下したものだ。しかし、過去10年間を見ると、フリーキャッシュフローが配当を下回ったのは2回(2016会計年度と2020会計年度)ある。
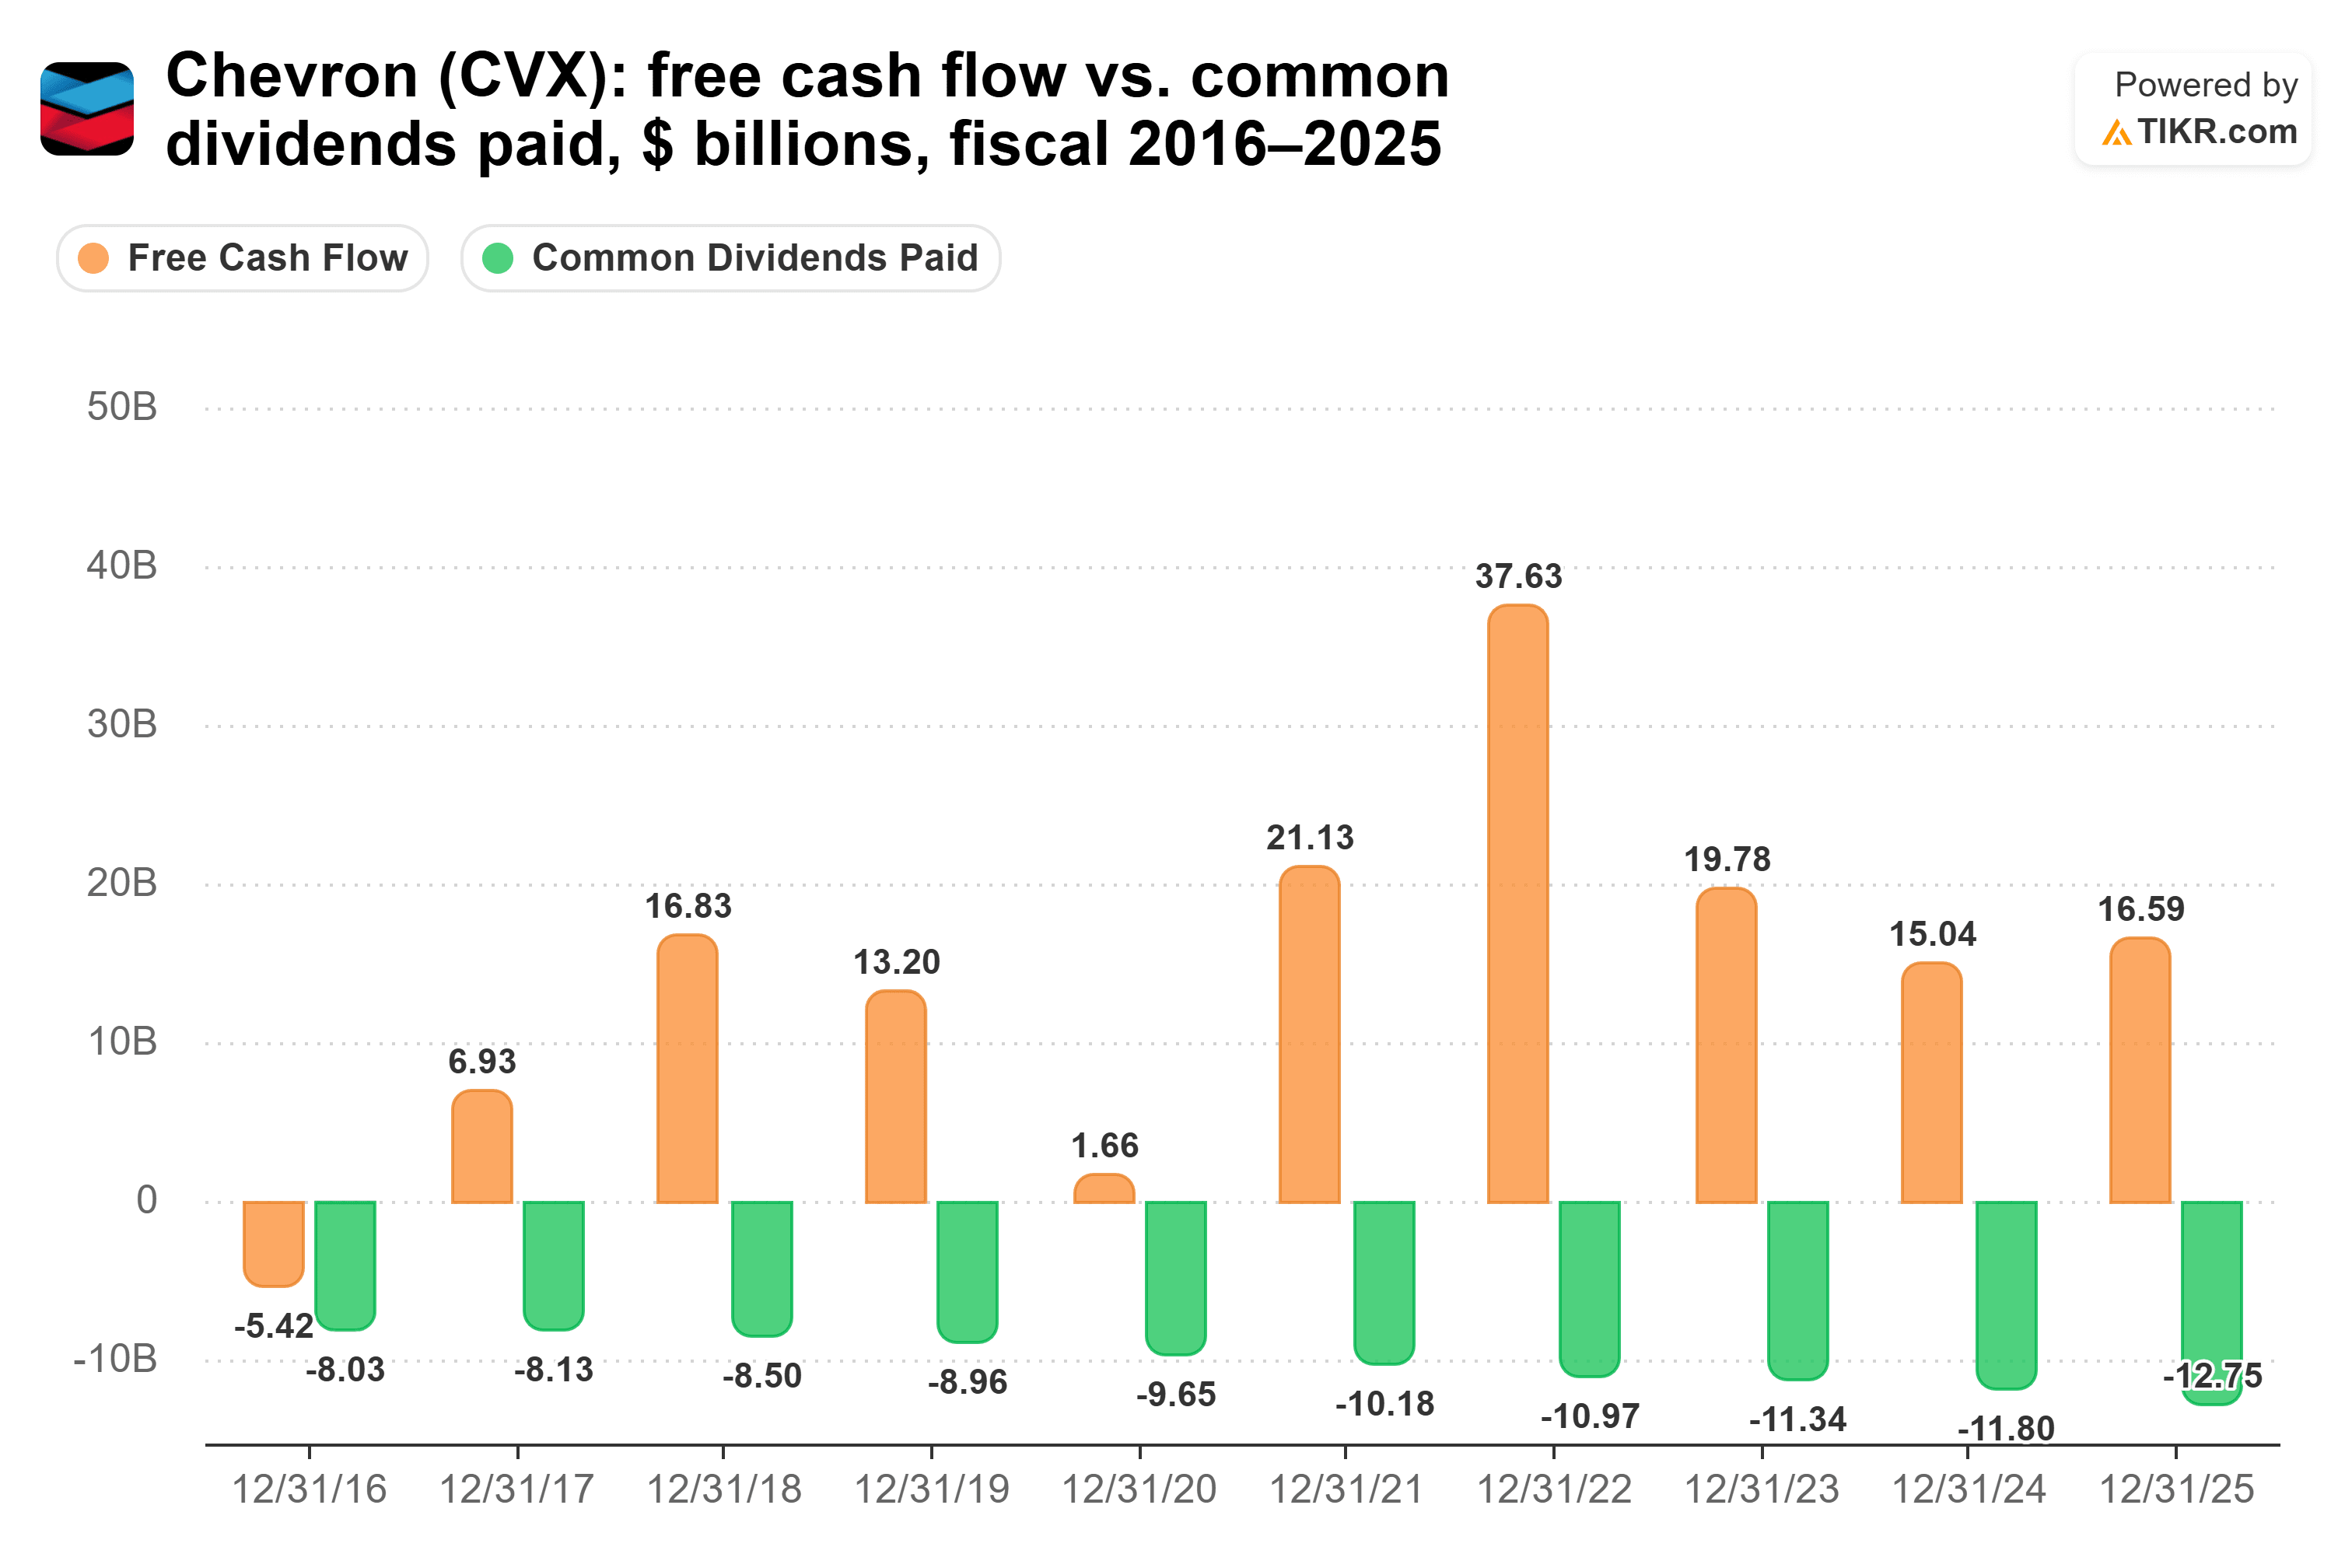
それでもシェブロンは増配を続け、グラフ上の配当支払額は2016会計年度の80億ドルから2025会計年度の128億ドルへと毎年増加している。第3四半期決算説明会で、CFOのアイミア・ボナーは「資本配分に変更はない」とし、「その中での最優先事項は、一貫して配当を増額することだ」と述べた。
リスクは原油価格にある。シェブロンのキャッシュはそれに連動して増減するからだ。
CVSは2つの配当になりつつある
CVSはシェブロンの鏡像に近い:事業は改善しているが、配当は増額されていない。配当は2025会計年度に増額されず、取締役会は9月30日の配当発表で1株当たり四半期0.665ドルを維持した。
第3四半期の調整後EPSは前年同期の1.60ドルから2.09ドルに増加し、CVSは2027年に少なくとも8.65ドルの調整後EPSを見込んでいる。
現在、配当は十分にカバーされており、2026年6月30日までの12か月間のフリーキャッシュフローのわずか29%を占めている。より長期的な実績を見ると、余裕は薄い。
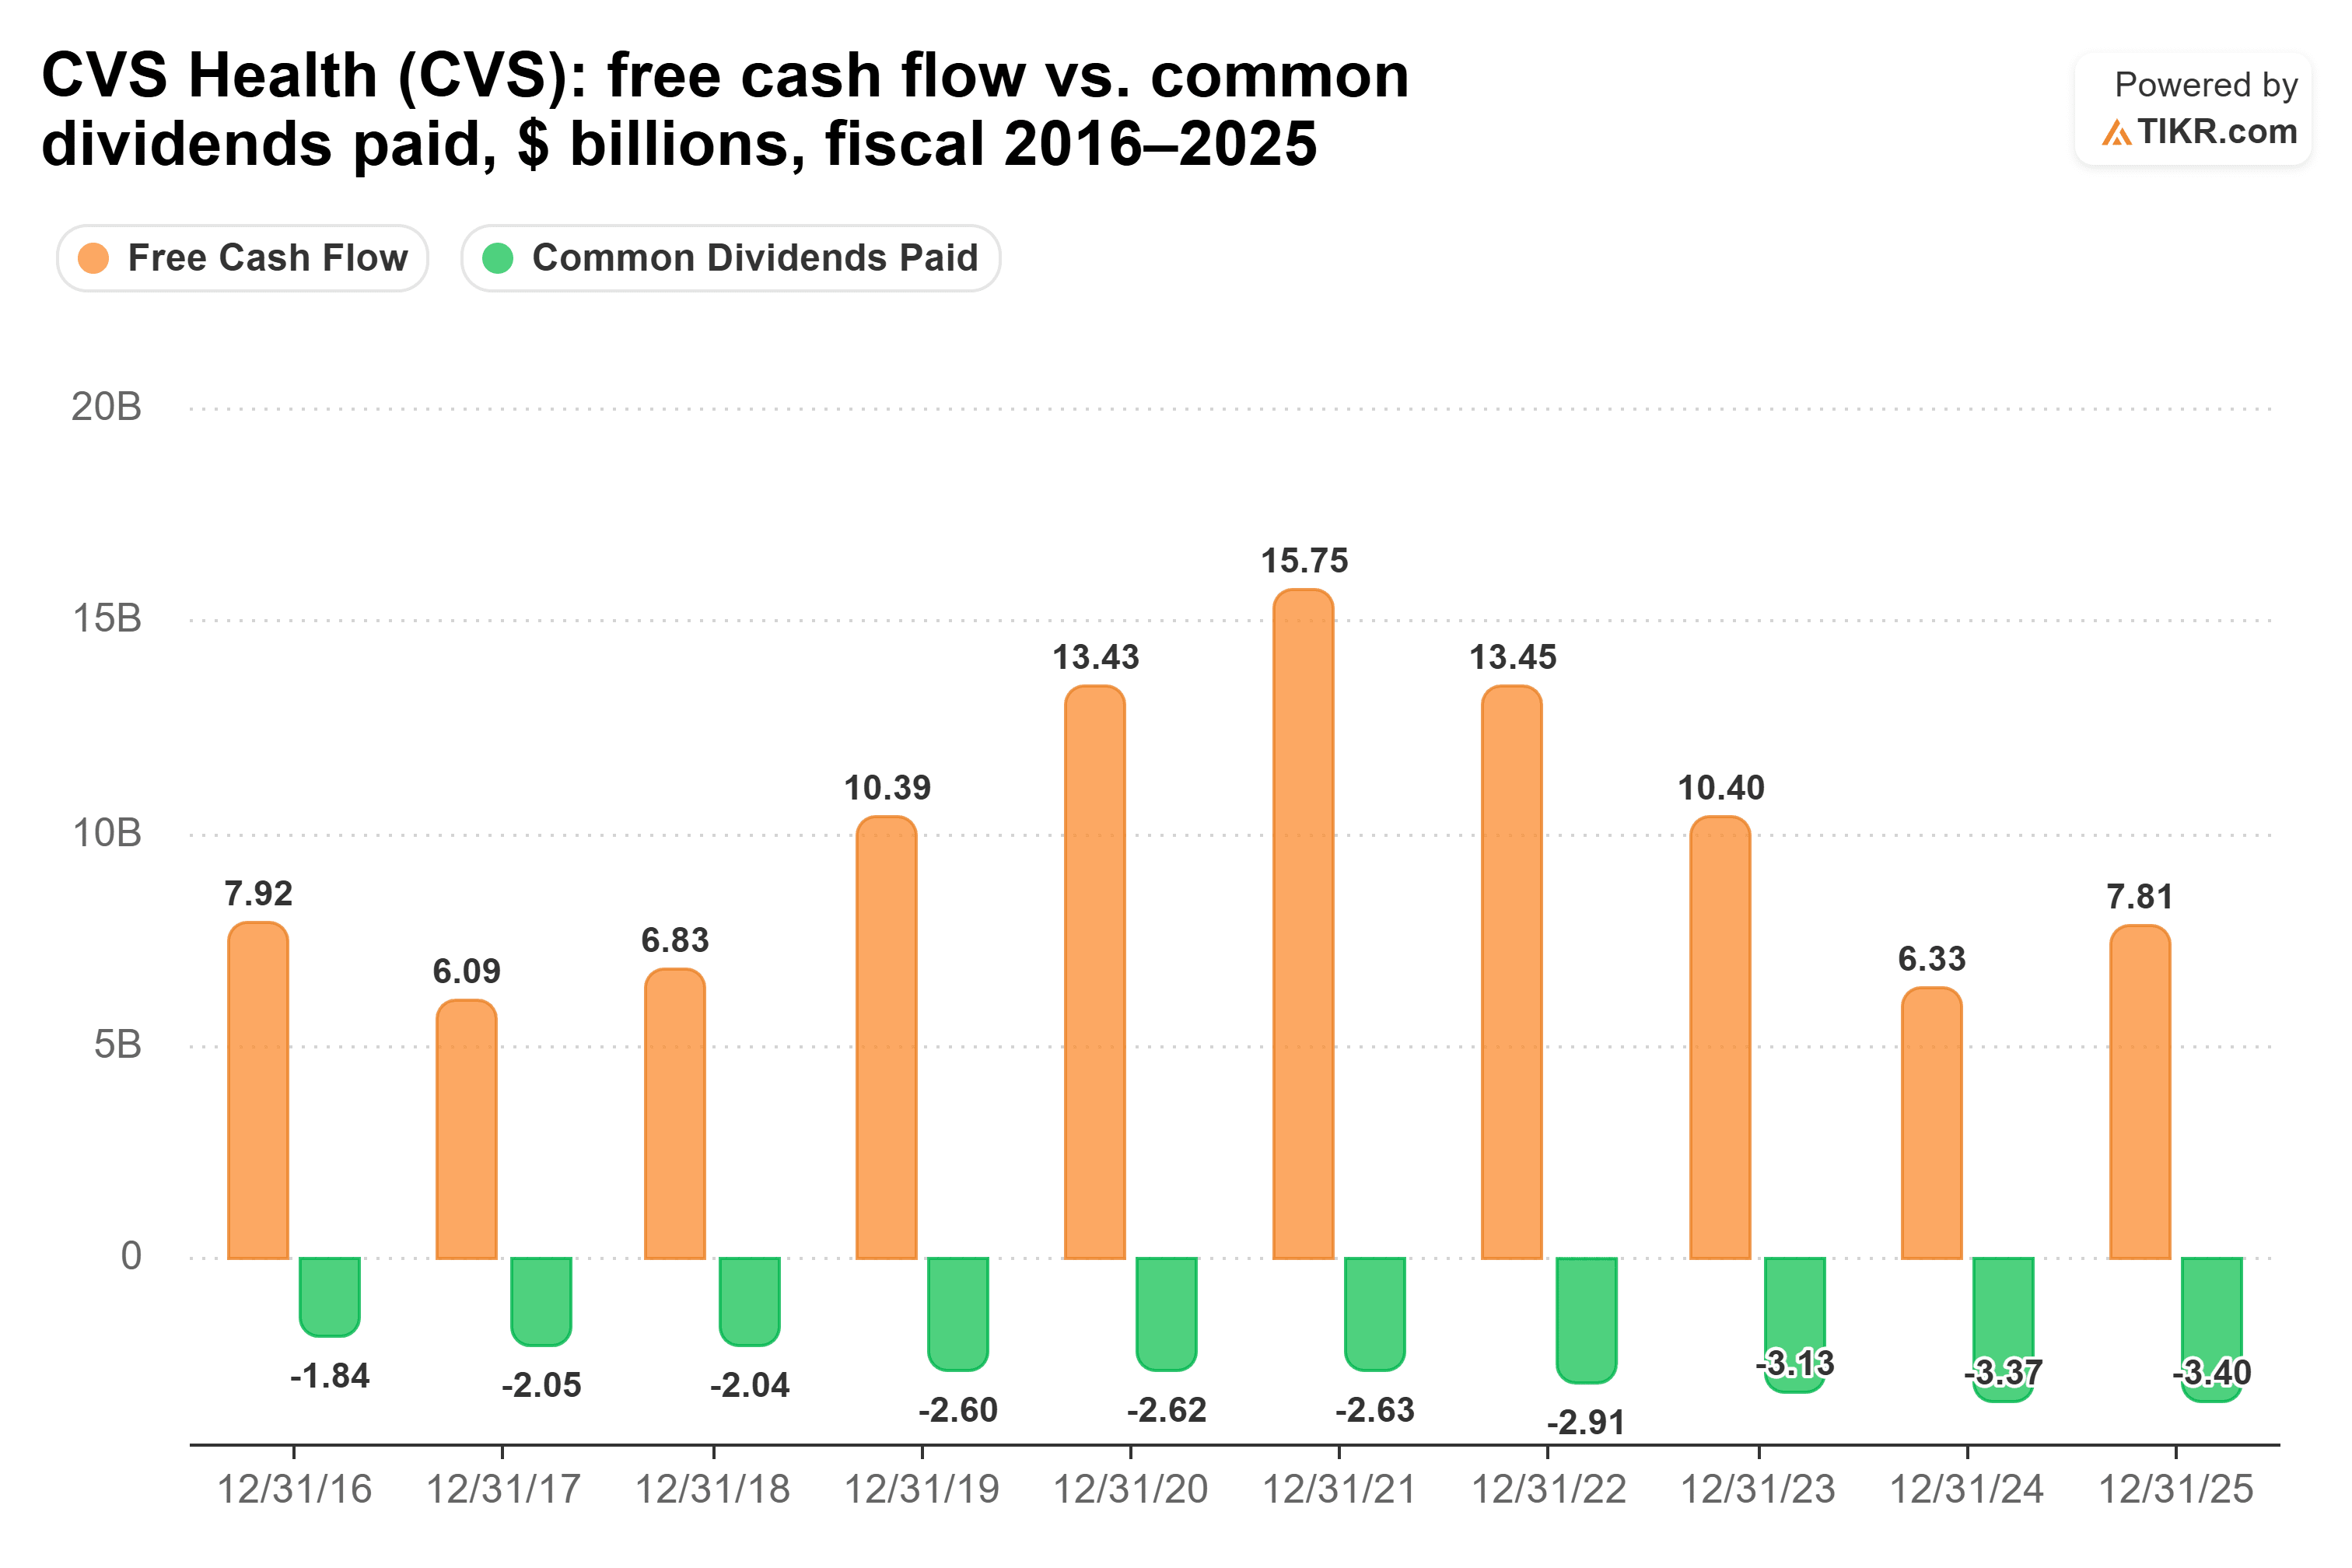
フリーキャッシュフローは2021会計年度の158億ドルから2025会計年度の78億ドルに減少し、その中で配当に充てられる割合は17%から44%に上昇した。経営陣はこれが改善されると見込んでいる:2026年の営業キャッシュフローの業績見通しを、少なくとも115億ドルから少なくとも155億ドルに引き上げた。
そして分割がある。CVSは各社が魅力的な配当を支払うと見込んでいるが、その金額は明らかにしていない。また、ネット負債対EBITDAが3.0倍、利払い余力が3.9倍と、CVSは景気後退期に借り入れで乗り切る余地がシェブロンよりもはるかに小さい。
では、どちらの配当が勝つのか?
私は今後10年間の配当投資をシェブロンに委ねる。各銘柄の5年間の配当増加率を前提とすると、シェブロンに1万ドル投資した場合の10年間の配当総額は約4,300ドル、CVSでは約3,900ドルとなり、CVSが追いつくには30年以上かかる。現在の各配当の増加ペースでは、その差は約4,100ドル対3,000ドルに広がり、CVSは永遠に追いつけない。
これは、シェブロンが配当増額を続けられると仮定した場合であり、そのバランスシートこそが過去に増配を続けてきた方法だ。同社のレバレッジは2回の景気後退期に跳ね上がったが、すぐに低下した。
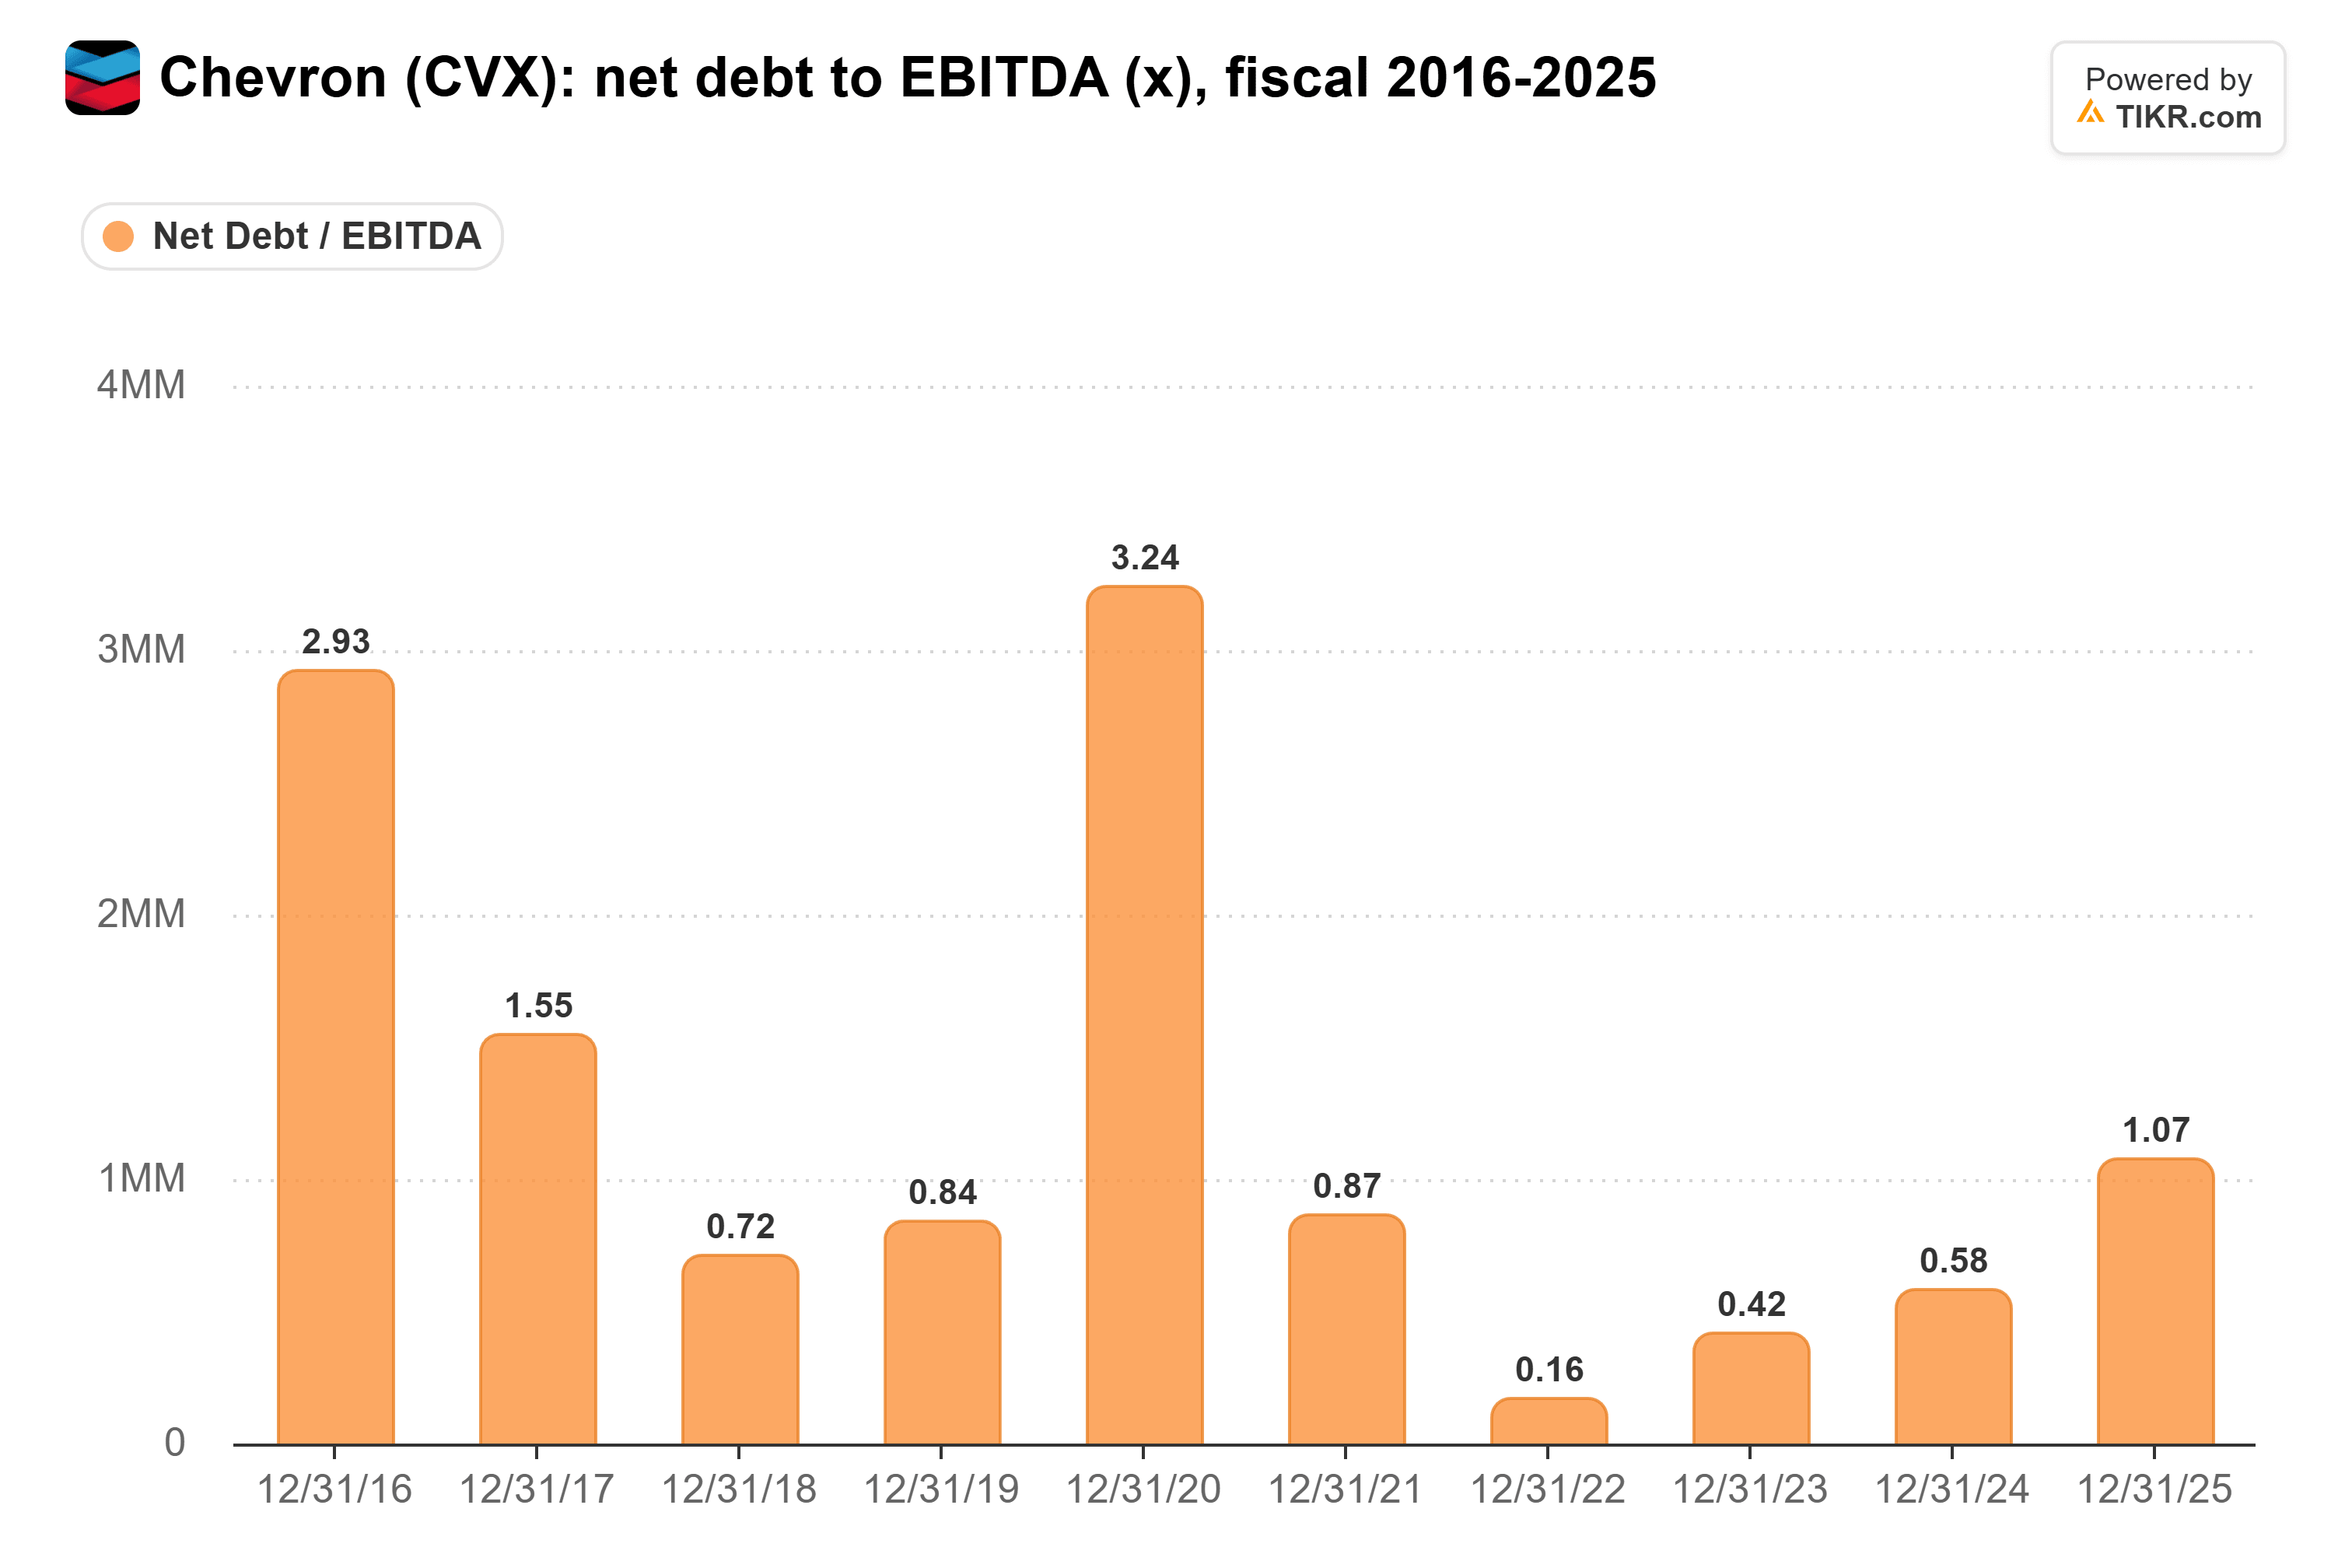
2025会計年度末のネット負債はEBITDAの1.1倍、直近12か月間では0.4倍だったため、シェブロンは次の景気後退期にも借り入れで乗り切る余地がある。経営陣は、配当を39年連続で増額したと述べている。
これはCVSの配当が安全でないと言っているわけではない。現在は十分にカバーされており、収益は回復している。ただ、今後10年間を考えると、増額を続ける1つの配当を保有したいというだけだ。増額されず、2つに分かれようとしている配当ではなく。
もちろん、2028年までに2つの強力な配当支払い企業が生まれれば、その差は縮まる可能性がある。
シェブロンは忘れて:今すぐ買える6%以上の安全な配当利回り6銘柄
配当は莫大な富への鍵となり得る。しかし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が清算されるのを毎月待ちながらやりくりする生活との違いになり得る。
我々は、すべての退職者が今すぐ知るべき6%以上の利回りを提供する6銘柄を特定した。(そしてシェブロンはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツはTIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸せな投資を!