主なポイント
- ジム・クレイマー氏は、アマゾンがAnthropicの保有株を売却すれば、今後1年半の設備投資資金を「賄える」と述べた。
- アマゾンが直接保有するAnthropic株は、初日終値で約1,880億ドルの価値があり、これは今年の設備投資額の約10か月分に相当する。
- アマゾンが埋める必要があるのはフリーキャッシュフローの不足分(2026年と2027年で合計約650億ドル)のみであり、これらの株はその2倍以上をカバーしている。
- アンディ・ジャシーCEOは、アマゾンはこの保有株を保持すると述べている。これは安全弁であり、その価値はセールスフォースの例と同様、今後はAnthropicの株価と連動する。
AnthropicのIPOにより、アマゾン (AMZN)は帳簿上、市場最大の勝者の1つとなった。ジム・クレイマー氏は、この利益をどう活用すべきかについて一つのアイデアを提示している。
Anthropic (ANT)は、木曜日の初日取引をIPO価格83ドルから17%上昇した97.17ドルで終えたが、金曜日にはAI株の売りが広がり8.5%下落して88.91ドルで取引を終えた。CNBCのクレイマー氏はSquawk on the Streetで次のように計算を示した:
「彼らがAnthropicに保有する株式の価値は、彼らが設備投資に費やす金額よりも大きい。彼らは実際にその保有株を売却して、『ほら、我々の設備投資は今後1年半分は賄えた』と言うことができる。」
それは実に巧妙な手だろう。アンディ・ジャシーCEOは11月17日、CNBCのHalftime Reportで「我々は今年、設備投資に約2,200億ドルを費やすと見込んでおり、来年はそれを大幅に上回る支出を見込んでいる」と述べた。
フリーキャッシュフローはマイナスに転じている
この支出により、アマゾンのフリーキャッシュフローはすでにゼロを下回っている。アナリストは、これが再びプラスに転じるのは2028年以降になると予想している:
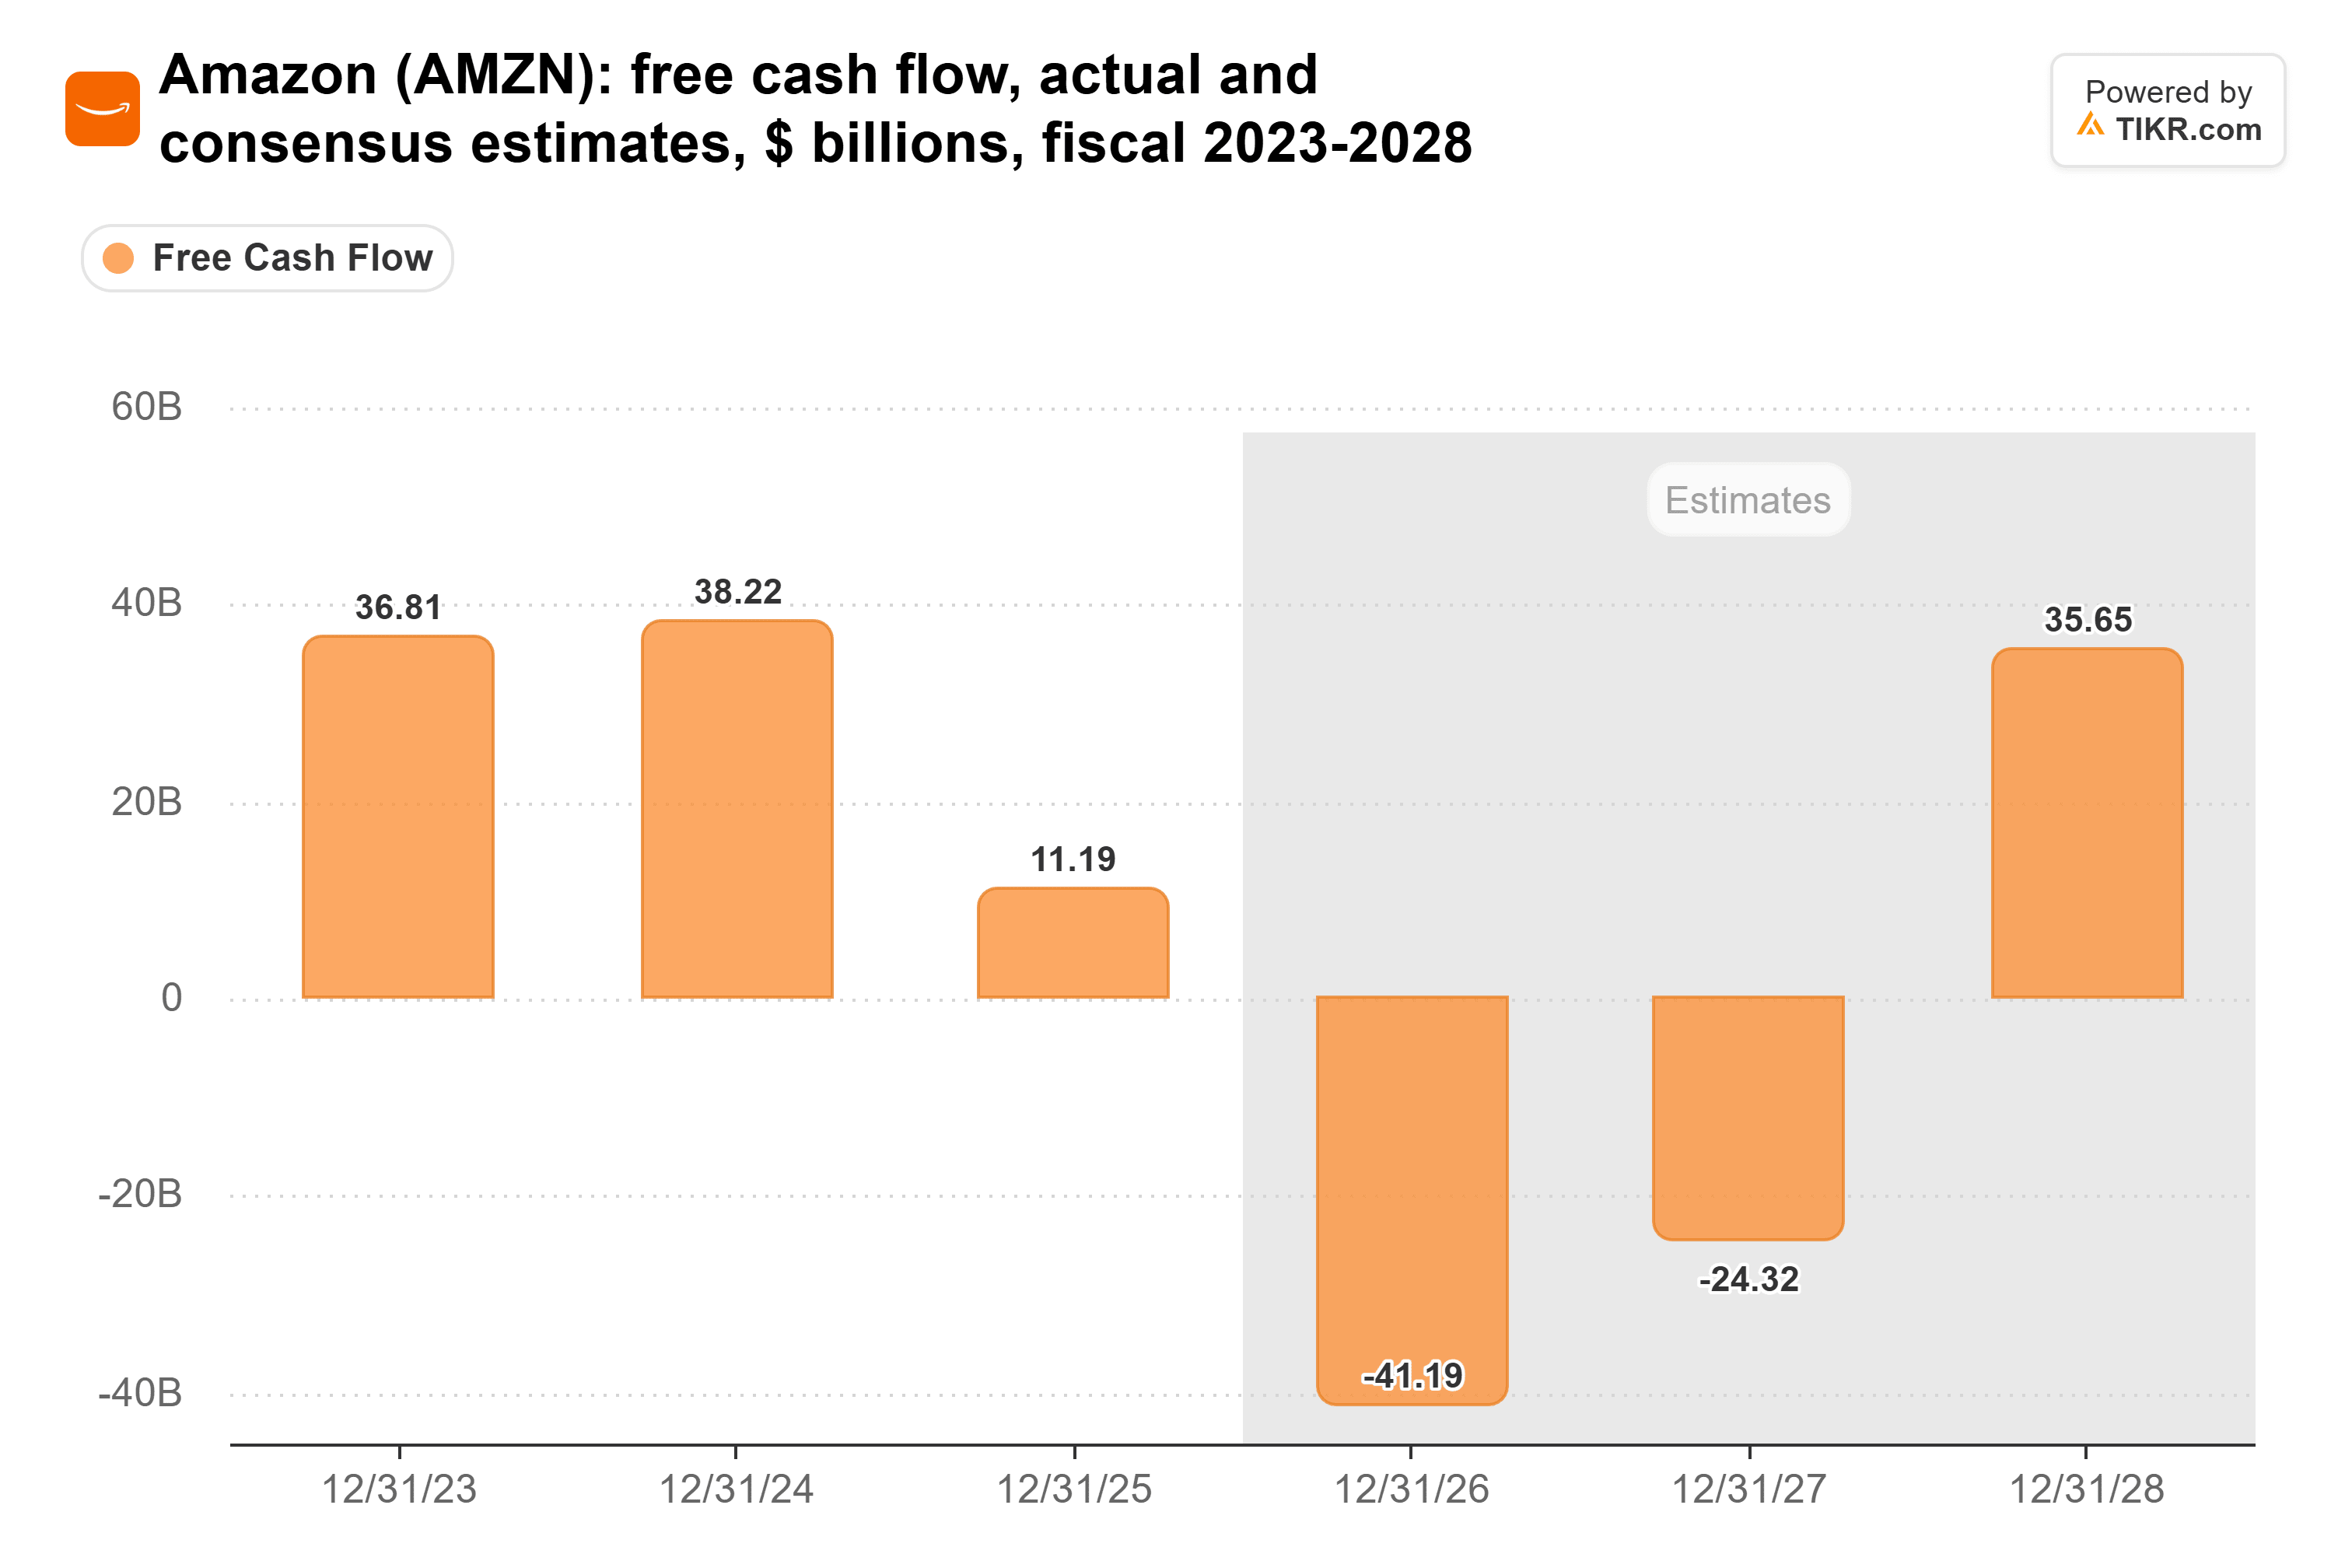
これまで、アマゾンはこの資金ギャップを主に借入で埋めてきた。その長期債務は、2025年末の656億ドルから9月30日時点で1,731億ドルに増加し、9か月で2倍以上になった。
TIKRは62人のアナリストによるアマゾンの評価を追跡しています。「買い」としているのは何人でしょうか?
アマゾンに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。アマゾンのアナリスト評価を見る
クレイマー氏が計算する
IPO後、アマゾンはAnthropicの14.6%を直接保有している。初日終値時点で、これらの株の価値は約1,880億ドルで、今年の設備投資額の約10か月分に相当する。
クレイマー氏の数字は23.6%である。これは、アマゾンが行使を選択していない所有権制限の下で未行使のまま保有している転換社債も含んでいるためだ。彼が使用した1.5兆ドルの評価額ベースでは、これは約3,540億ドル、今年のペースでの支出の約19か月分に相当する。
しかし、アマゾンの設備投資は5年間で2倍以上に増加している:
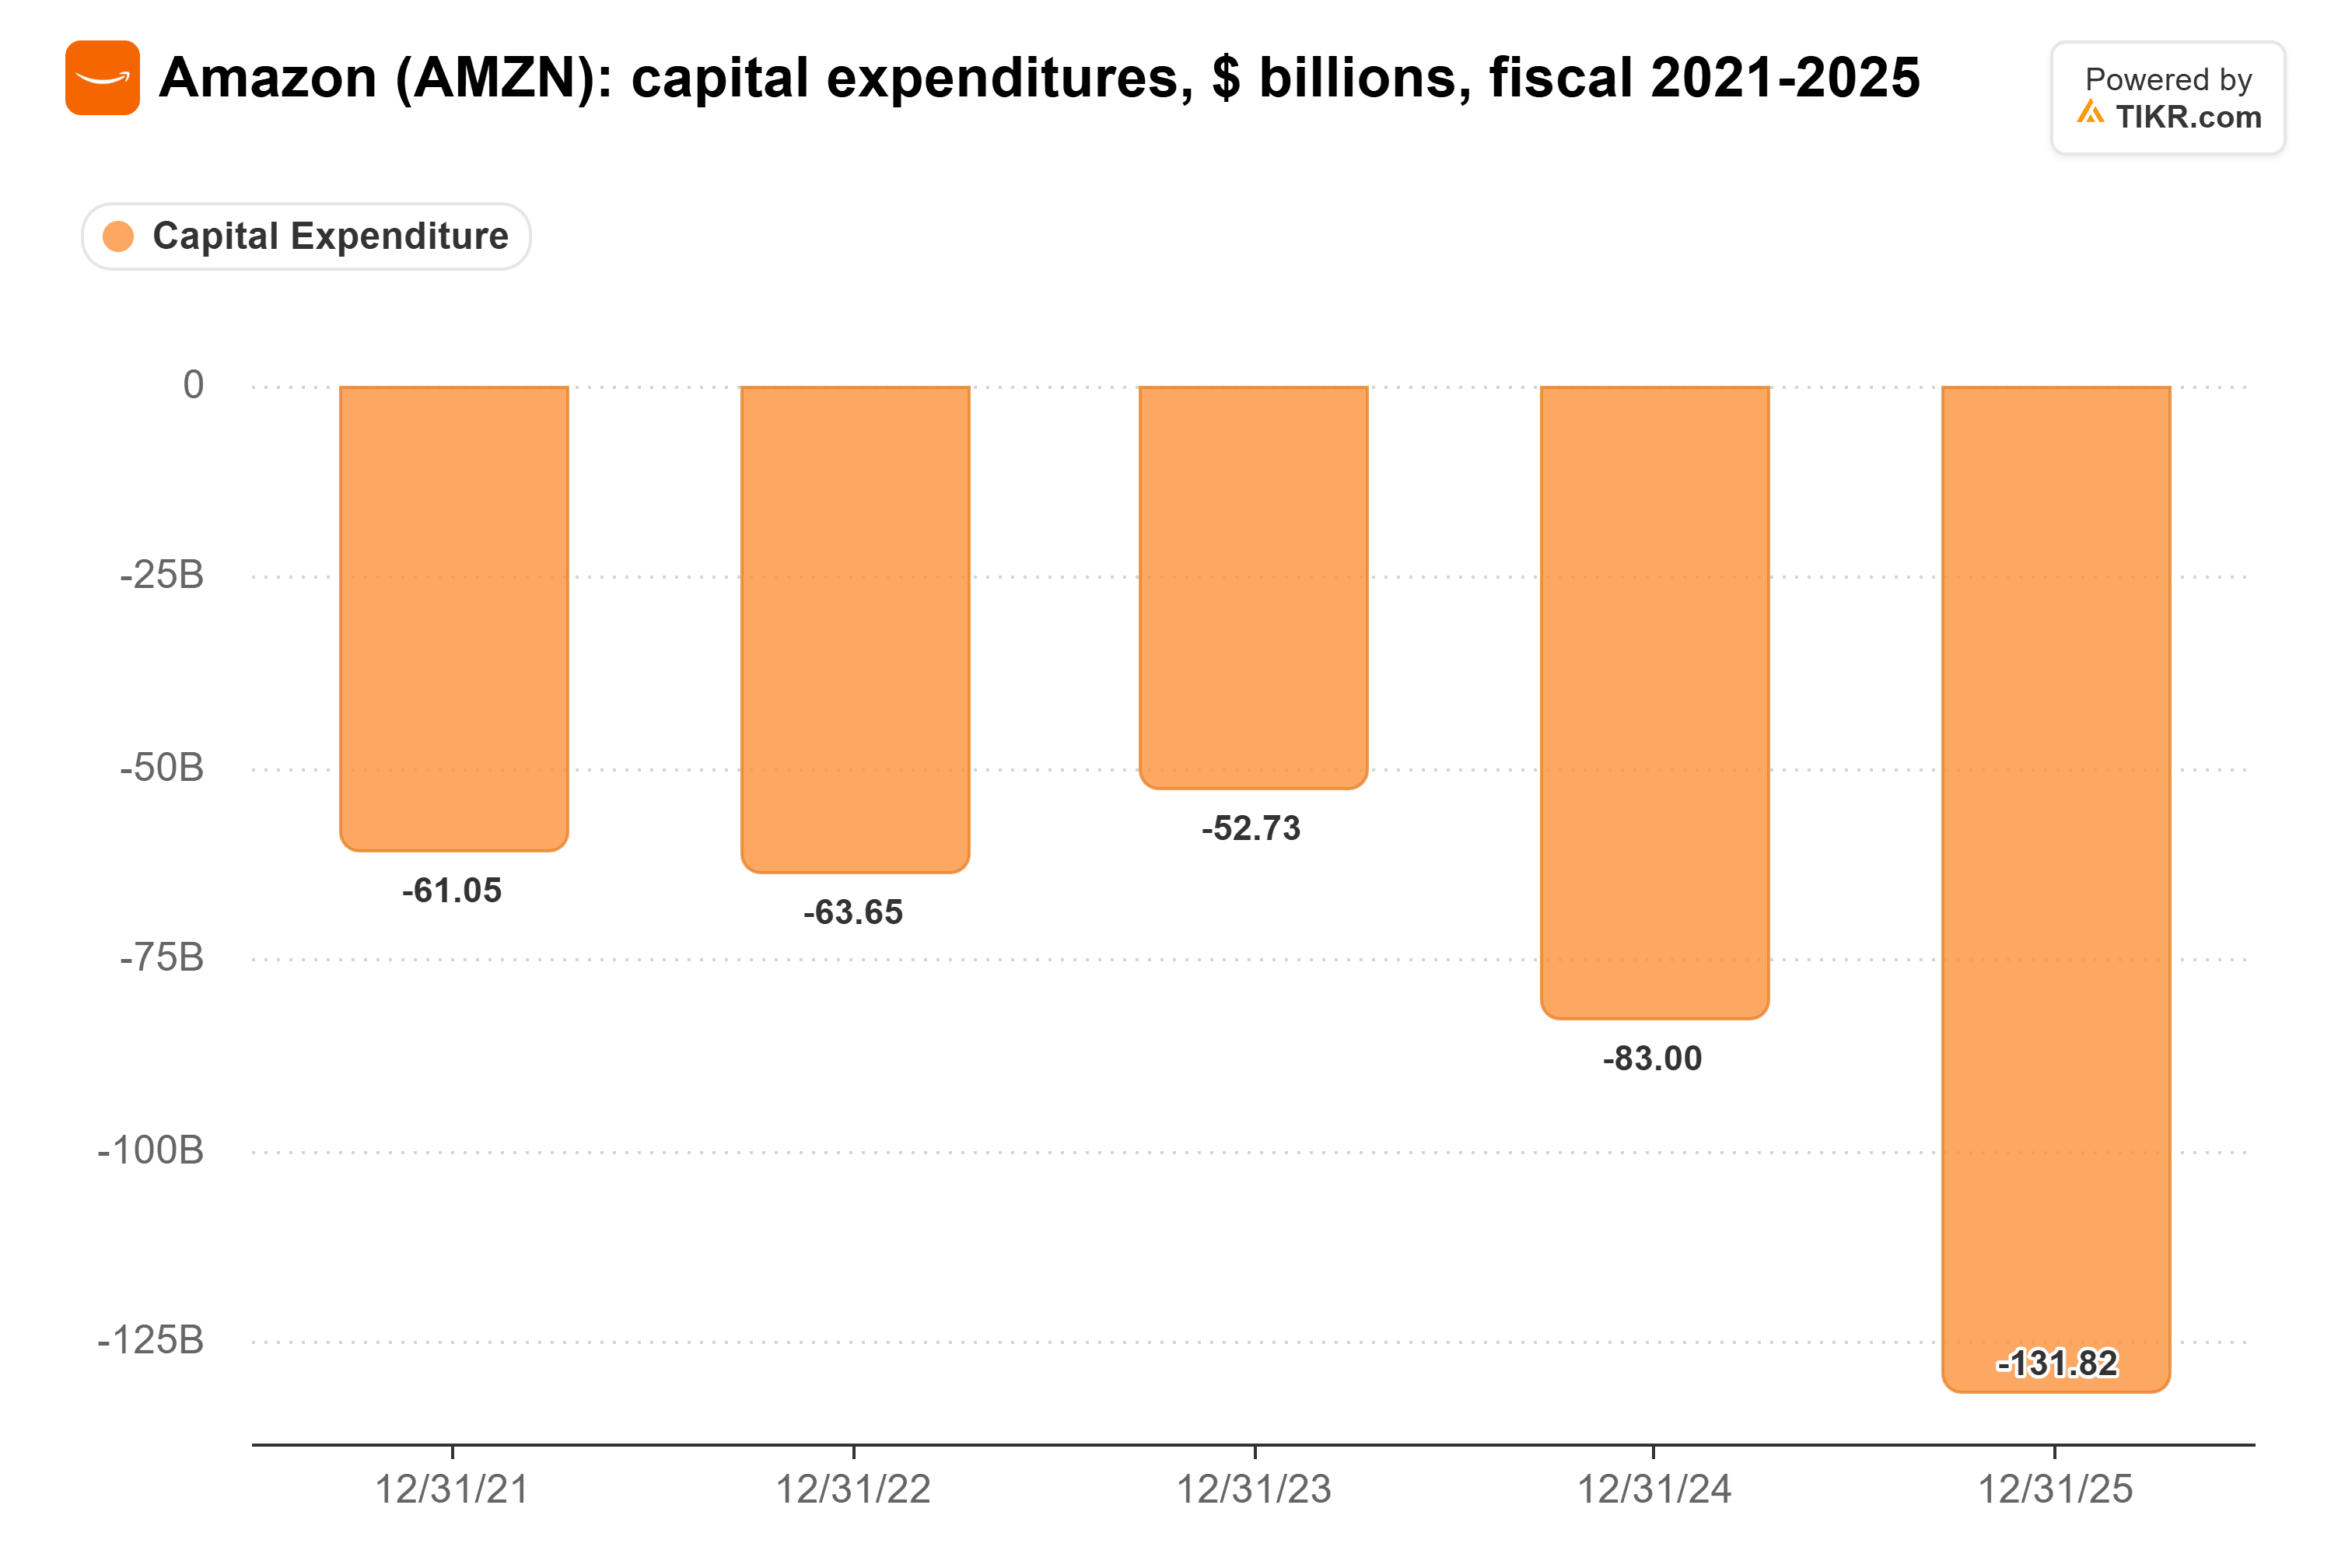
アナリストは2027年に2,782億ドルを見込んでおり、そのペースではクレイマー氏の3,540億ドルでも約15か月分のカバーにしかならない。
アマゾンが埋める必要があるのはギャップだけ
また、アマゾンは構築全体の資金をこの保有株で賄う必要もない。営業キャッシュフローがその大部分をカバーしている:9月30日までの12か月間で1,683億ドルであり、収入とインセンティブを差し引いた約2,107億ドルの設備投資に対している。アマゾンが資金調達する必要があるのは、上記のフリーキャッシュフローチャートの不足分のみであり、コンセンサスでは今年が412億ドル、来年が243億ドル、合計約650億ドルと見積もられている。金曜日の下落後でも、アマゾンが直接保有する株(終値時点で約1,720億ドルの価値)は、この不足分を2倍以上カバーしている。
問題点:アマゾンは売却しないと表明している。ジャシーCEOはHalftime Reportで「我々はAnthropicを信じており、1年で手っ取り早く利益を得るために投資したわけではない」と述べた。アマゾンはAnthropicに180億ドルを投資しており、売却益のほぼすべてが課税対象のキャピタルゲインとなる。
アマゾンだけではない。セールスフォース (CRM)は、そのベンチャー部門を通じてAnthropic株を保有しており、その業績見通しでは、利益や損失を予測できないとして、その価値の変動は考慮されていない。12月2日の決算報告は10月31日に終了した四半期を対象としており、上場前であるため、アマゾンにとって12月期が初の市場価格評価となるのと同様に、セールスフォースにとって1月期が初となる。
クレイマー氏の設備投資に関する計算は少し甘いが、保有株の価値を過小評価している。2年間のマイナスのフリーキャッシュフローを余裕を持って埋めることで、この保有株は、これほど多額の借入を行っている企業にとって強力な安全弁となる。たとえジャシーCEOが1株も売却しなくてもだ。
もちろん、この緩衝材はAnthropicの株価が下落するたびに縮小する。また、2月初旬に発表される第4四半期決算で、コンセンサス予想の2,782億ドルを大きく上回る2027年の設備投資見通しが示されれば、資金ギャップはさらに広がることになる。
では、アマゾンの株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アマゾンがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!