キーポイント
- キャメロン郡のコミッショナーは、スターべース近郊に計画されているスペースXの240億ドル規模のデータセンターとガス火力発電所に対する税制優遇措置の審議を進めることに対して、3対2で反対票を投じた。
- 税制優遇を擁護する中で、スペースXは「高価なコンピューティング機器は急速に減価償却する」と述べ、これは同社のコンピュートリースビジネスの基盤となる機器に対する弱気の見方(ベアケース)である。
- 同様にGPUをリースアウトしているIRENとNebiusも、同じ計算式に依存している。
- スペースXの2027年第1四半期(暦年ベースでは2026年第4四半期)の決算は、350億ドルから400億ドル規模の設備投資四半期が減価償却費とキャッシュフローに与える影響を示すことになる。
スペースX (SPCX) は、自社の本拠地での税制優遇措置の獲得に失敗したばかりであり、その優遇措置を求める際の主張の仕方は、AIのGPU貸し主(GPUランドロード)に賭けているすべての投資家の注意を引くべきものである。
これには、IREN (IREN) と Nebius (NBIS) が含まれる。これらの企業は、スペースXがテキサス州の郡に対して「価値が急速に失われる」と説明したのと同種の機器をリースアウトしている。
建設を止めない3対2の投票
11月17日、キャメロン郡のコミッショナーは、スペースXの税制優遇措置の申請を公聴会に送付することを3対2で否決した。スペースXの申請書によれば、このプロジェクトはブラウンズビル近郊に天然ガス火力発電所と先進的なコンピューティングキャンパスを建設するために、計画された240億ドルの資本投資を行うものだ。
この投票はスペースXの建設を止めるものではない。同社はすでに建設が進行中であると述べている。しかし、申請書ではまた、優遇措置がなければ、スペースXは将来の投資を郡外のコンピュート拠点に送る可能性があると警告していた。株価は、スペースXが回答を投稿した11月18日に1.27%上昇して143.50ドルで取引を終え、ナスダック総合指数の0.42%上昇を上回った。
TIKRはスペースXについて40人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
スペースXに対する買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予測を、一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スペースXのアナリスト評価を見る
スペースXが減価償却に関する弱気の見方を示した
スペースXのXでの回答は、投資家が二度読みすべき部分だ:
「テキサス州の『新規税収なし(no-new-revenue)』の税制枠組みの下では、資産価値の上昇は一般的に税率を引き下げます。しかし、高価なコンピューティング機器が急速に減価償却されるため、固定資産税率に年ごとの大きな変動が生じ、将来的に税収が急落する可能性があります。」
スペースXは郡の固定資産税台帳についての論点を述べていた。それでも、企業が価値を維持すると期待している機器について「将来の税収急落の可能性」を警告することはない。そして、それらのサーバーは、スペースXがギガワット単位でリースアウトしているのと同じ種類のものだ。そのリースビジネスを担うスーパーインテリジェンス部門は、第3四半期の146億ドルの収益のうち75億6000万ドルをもたらした。
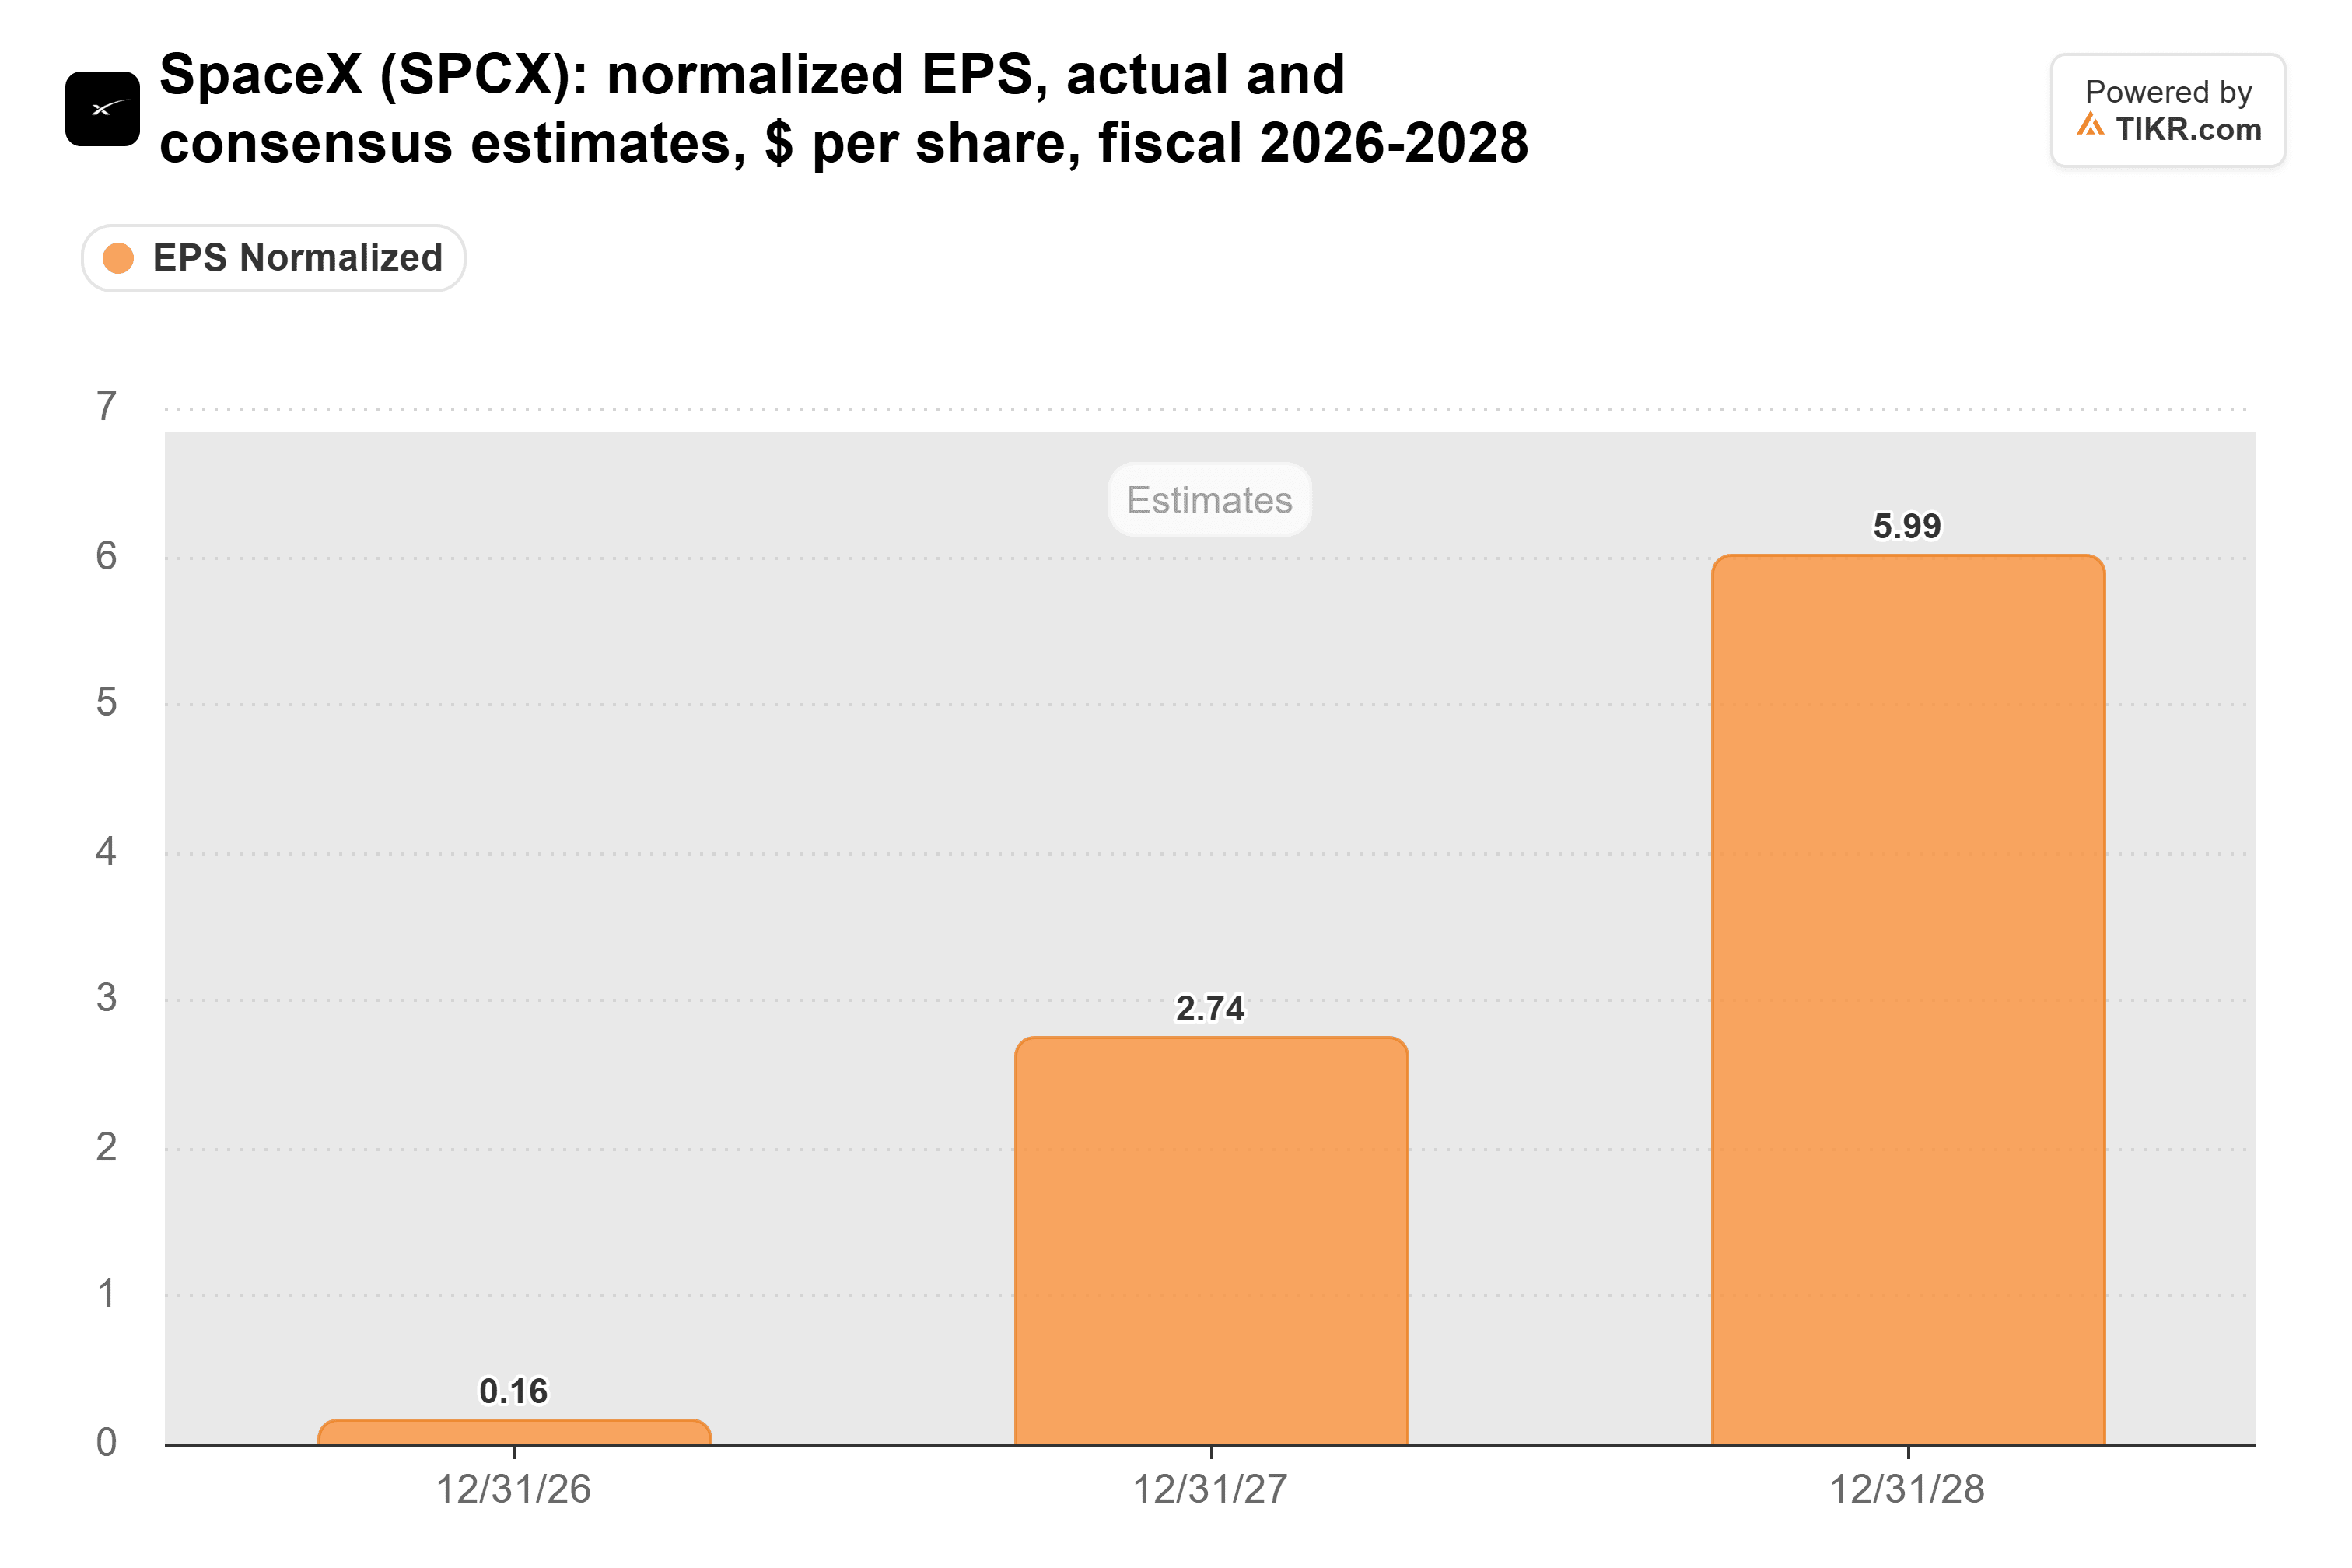
強気派(ブルズ)の答えは「スピード」だ。10月20日の決算説明会で、CFOのブレット・ジョンセンは、価格設定がワットあたり30ドルから50ドルの範囲の「上限をわずかに上回る」水準で推移しており、現在の価格設定では、新規コンピュート投資の回収期間は「1年未満」であると述べた。アナリストは、1株当たり利益(EPS)が2026年の0.16ドルから2027年には2.74ドル、2028年には5.99ドルに上昇すると予想している:
急速に陳腐化する機器の山は増え続ける
設備投資は、2023年の44億2000万ドルから2025年には209億ドルに増加した:
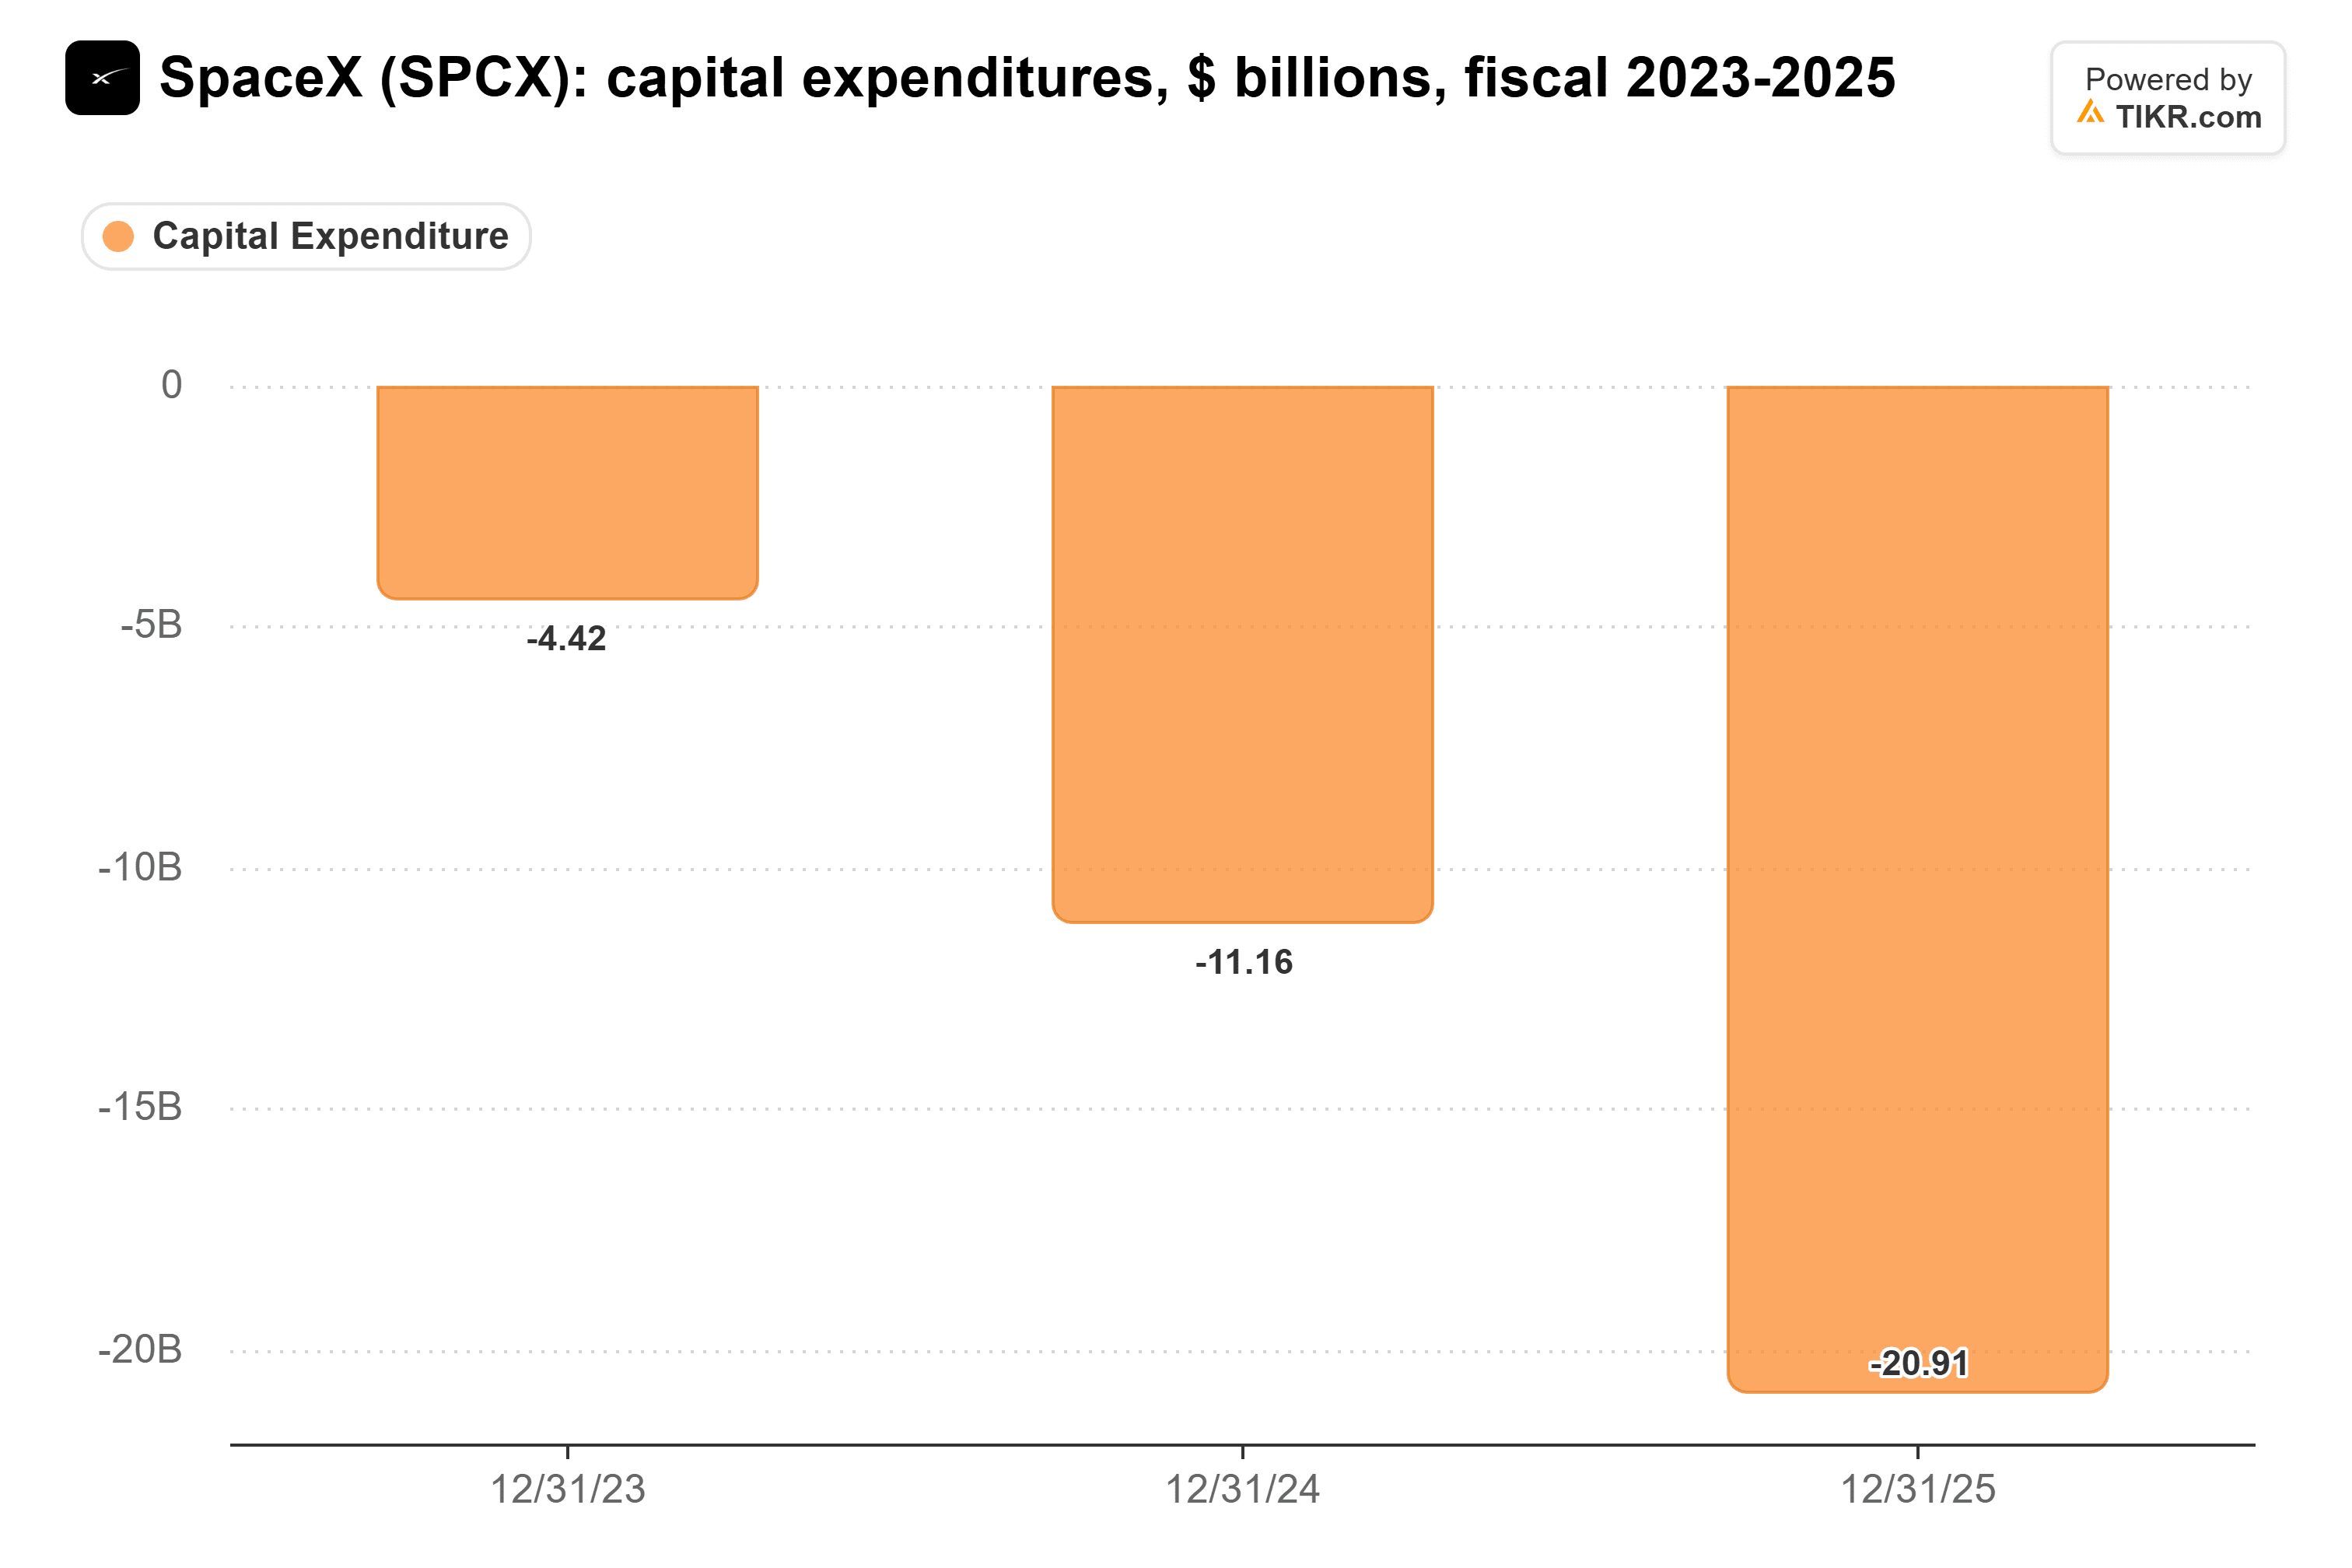
2026年はさらに規模が大きくなっている。スペースXは第1~3四半期に481億ドルを支出し、そのうち400億ドルはスーパーインテリジェンス部門への投資だった。経営陣は第4四半期にさらに350億ドルから400億ドルを支出するとの見通し(ガイダンス)を示している。
営業利益率は、そのすべての減価償却費が現れる場所だ。AI事業が64億ドルの損失を出した2025年にマイナスに転じた:
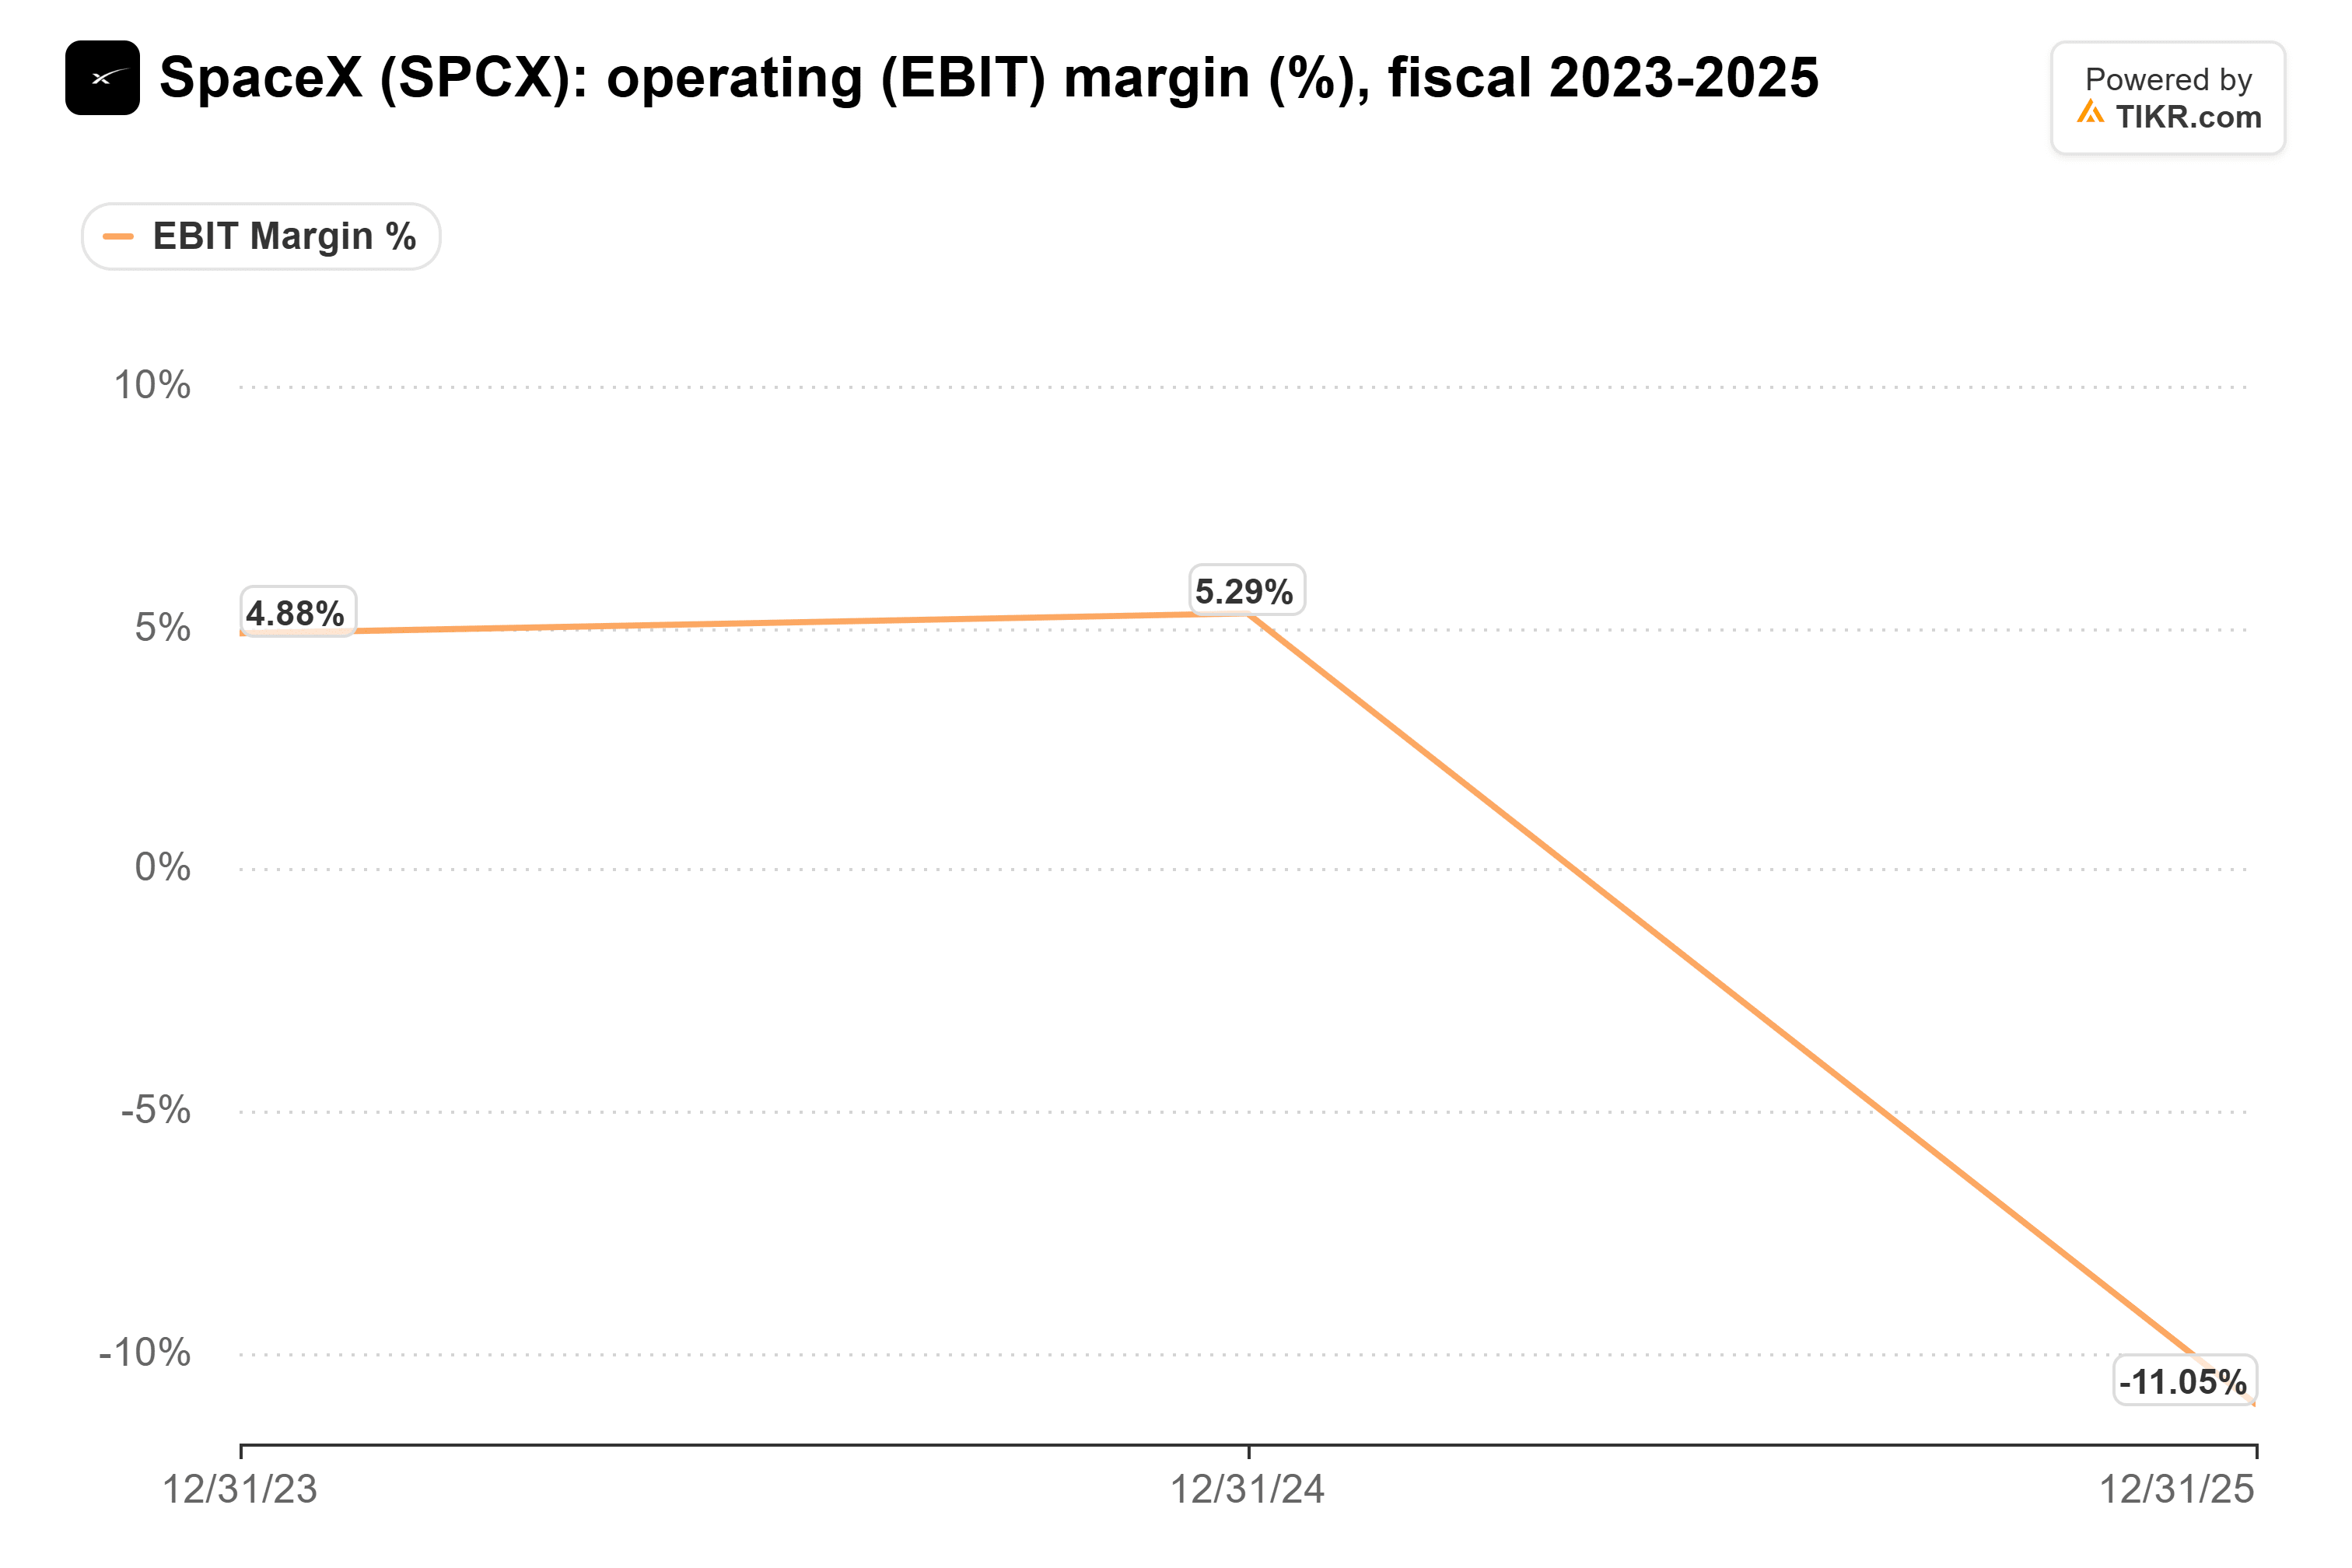
その後、利益率は回復し、第3四半期には28億ドルのGAAP営業利益を計上した。しかし、減価償却費および無形資産償却費は、前年同期の18億1000万ドルから2倍の36億4000万ドルに増加した。機器の耐用年数が短くなれば、この費用はさらに押し上げられることになる。
IRENとNebiusも同じ計算式に依存している
IRENのAIクラウド収益は9月四半期にほぼ3倍の2億ドルに増加したが、同社が報告している同部門の86%という売上総利益率は減価償却費を除外している。同社は2億2800万ドルの総収益に対して2億6300万ドルの純損失を計上しており、その損失には1億4800万ドルの減価償却費および無形資産償却費が含まれていた。スペースXの指摘に対する同社の最良の答えは価格設定だ:四半期終了後、同社は以前の2倍の価格でH100 GPUの契約を結んでおり、これはマイケル・デルが主張したH100のレンタル料金上昇を裏付けている。
Nebiusはより大きな規模で同じ問題に直面している。第3四半期の収益は前年同期の1億4610万ドルから9億8080万ドルに急増した一方で、主にサーバーとネットワーク機器による減価償却費および無形資産償却費は9900万ドルから3億5470万ドルに増加した。これにより、GAAP営業利益は約5000万ドルとなり、減価償却費が約14%増加すれば利益は帳消しになる。また、四半期の収益のうち約3億2500万ドルはNebiusが「非継続的」と呼ぶものであったため、利益のクッションは見た目よりも薄い可能性がある。
回収は時間との勝負だ
1年未満での投資回収は、借り手が残り続ける限り多くのことをカバーするだろう。しかし、Anthropicとの取引は短期間で終了する可能性がある:AnthropicのIPO申請書類によれば、2027年1月と3月にロックイン期間が終了した後は、いずれの当事者もスペースXとのコンピュート契約を90日前の通知で終了できる。
次の試金石はスペースXの第4四半期決算だ。設備投資がガイダンスの範囲内に収まり、営業利益が減価償却費よりも速く増加すれば、懸念は和らぐだろう。それ以前に、スターべース市は12月9日にこのプロジェクトに対する税制優遇措置について独自の公聴会を開催する予定であり、スペースXは「地域の行政機関との継続的な議論を楽しみにしている」と述べている。
では、スペースXの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スペースXがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!