主なポイント
- Steadfast Capital Management(運用資産103億6,000万ドル)は、第3四半期にアマゾンへの保有を追加し、バーリントン・ストアーズへの新規ポジションを開設、モーホーク・インダストリーズへの保有を拡大したことが、最新の13F報告書で明らかになった。
- バーリントンはアナリストの平均目標株価に対する上昇余地が最も大きく42%だが、第3四半期の業績見通しは予想を下回り、次の決算発表は11月下旬に予定されている。
- モーホークは9月30日以降13%上昇しており、アナリストの平均目標株価からはわずか6%下に位置しており、3銘柄の中で上昇余地が最も小さい。
- アマゾンが最も有力なケース:過去1年間で目標株価と利益予想が上昇しており、5年平均の株価収益率を大きく下回る水準で取引されている。
めったに話題にならない大規模ファンドも13Fを提出する。今回の報告書では、打撃を受けた小売株への新たな賭けと、アマゾンへのより大きな賭けが明らかになった。
Steadfast Capital Managementは、第3四半期にアマゾン(AMZN)への保有を追加し、バーリントン・ストアーズ(BURL)への新規ポジションを開設、モーホーク・インダストリーズ(MHK)への保有を拡大した。これは9月30日締めの四半期の13F報告書(11月16日提出)によるものだ。同社は合計103億6,000万ドルを運用している。13F報告書によると、米国株の保有額は32億4,000万ドルで、85のポジションに分散しており、以下に示す各銘柄の比率はこの米国株ポートフォリオに対するものだ。
最大の賭けがさらに拡大
Steadfastは9月30日時点で95万5,744株のアマゾン株を2億3,800万ドル相当保有しており、これは3か月前より28%増加していた。これは同社の13F対象米国株ポートフォリオの7.4%を占める最大のポジションであり、同株は四半期末以降0.9%下落している。
ウォールストリートはより楽観的だ。TIKRに登録されている62人のアナリストの平均目標株価は327ドルで、これは直近の終値より32%高く、この目標株価は1年前の294ドルから上昇している。
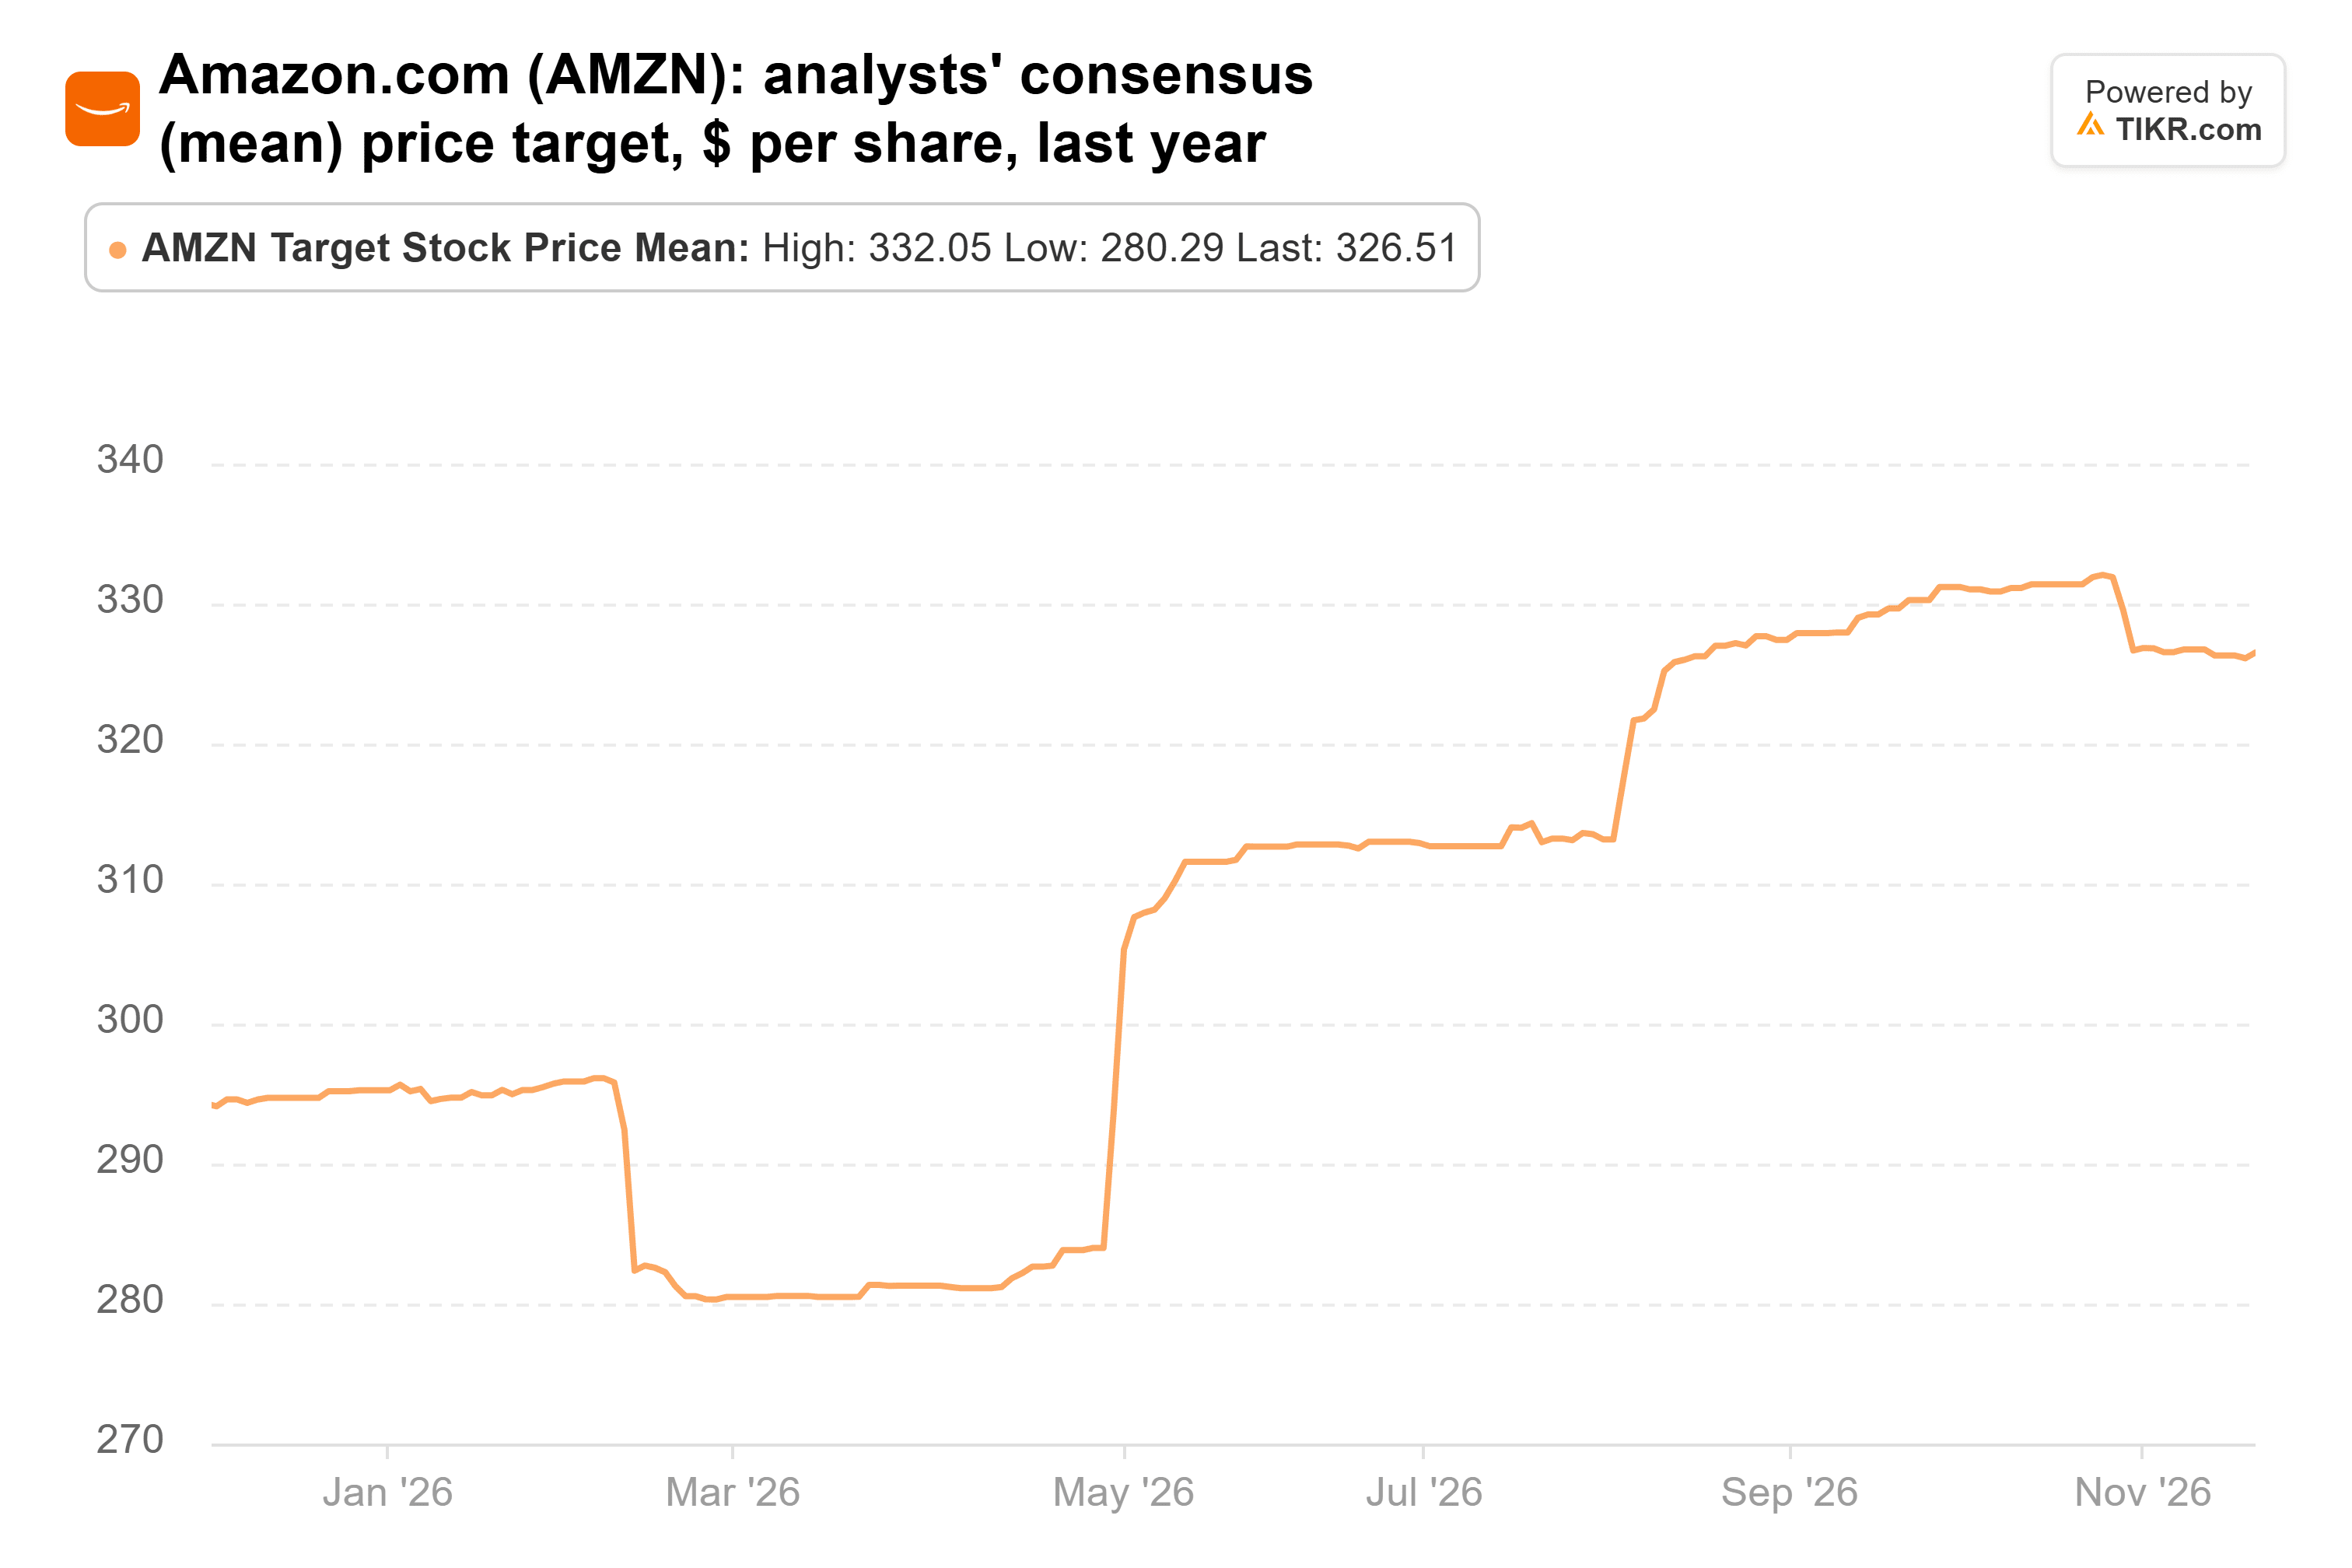
利益予想もそれに伴って上昇している。アマゾンの2028年の1株あたり利益(EPS)のコンセンサスは過去1年で24%上昇したが、同株は予想株価収益率(PER)で約25倍で取引されており、TIKR上の5年平均の約49倍を大きく下回っている。
TIKRはアマゾンについて62人のアナリストを追跡している。「買い」と言っているのは何人か?
アマゾンの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一か所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。アマゾンのアナリスト・レーティングを見る
高値から35%下落した銘柄への新規ポジション
バーリントンは新規ポジション:Steadfastは3か月前には一切保有していなかった。9月30日時点で、42万9,750株を1億1,500万ドル相当保有していた。これは同社の13F対象米国株ポートフォリオの3.5%を占める第3位のポジションである。同株はそれ以降8%下落しており、52週高値から35%下に位置している。
業績は持ちこたえている。8月下旬、バーリントンは第2四半期の売上高が11%増の30億ドル、同店舗売上高が2%増となったと報告した。調整後EPSは38%増の2.37ドルで、この数字は関税払い戻しと一部のリース費用を除いたものだ。また、2026会計年度の調整後EPSの業績見通しを11.45〜11.80ドルから11.77〜11.97ドルに上方修正した。ただし、第3四半期の調整後EPSの見通しが1.60〜1.70ドルと、アナリストの予想を大きく下回っていたことが課題だった。
アナリストの平均目標株価は350ドルで、直近の終値より42%高いが、8月下旬の高値387ドルからは低下している。
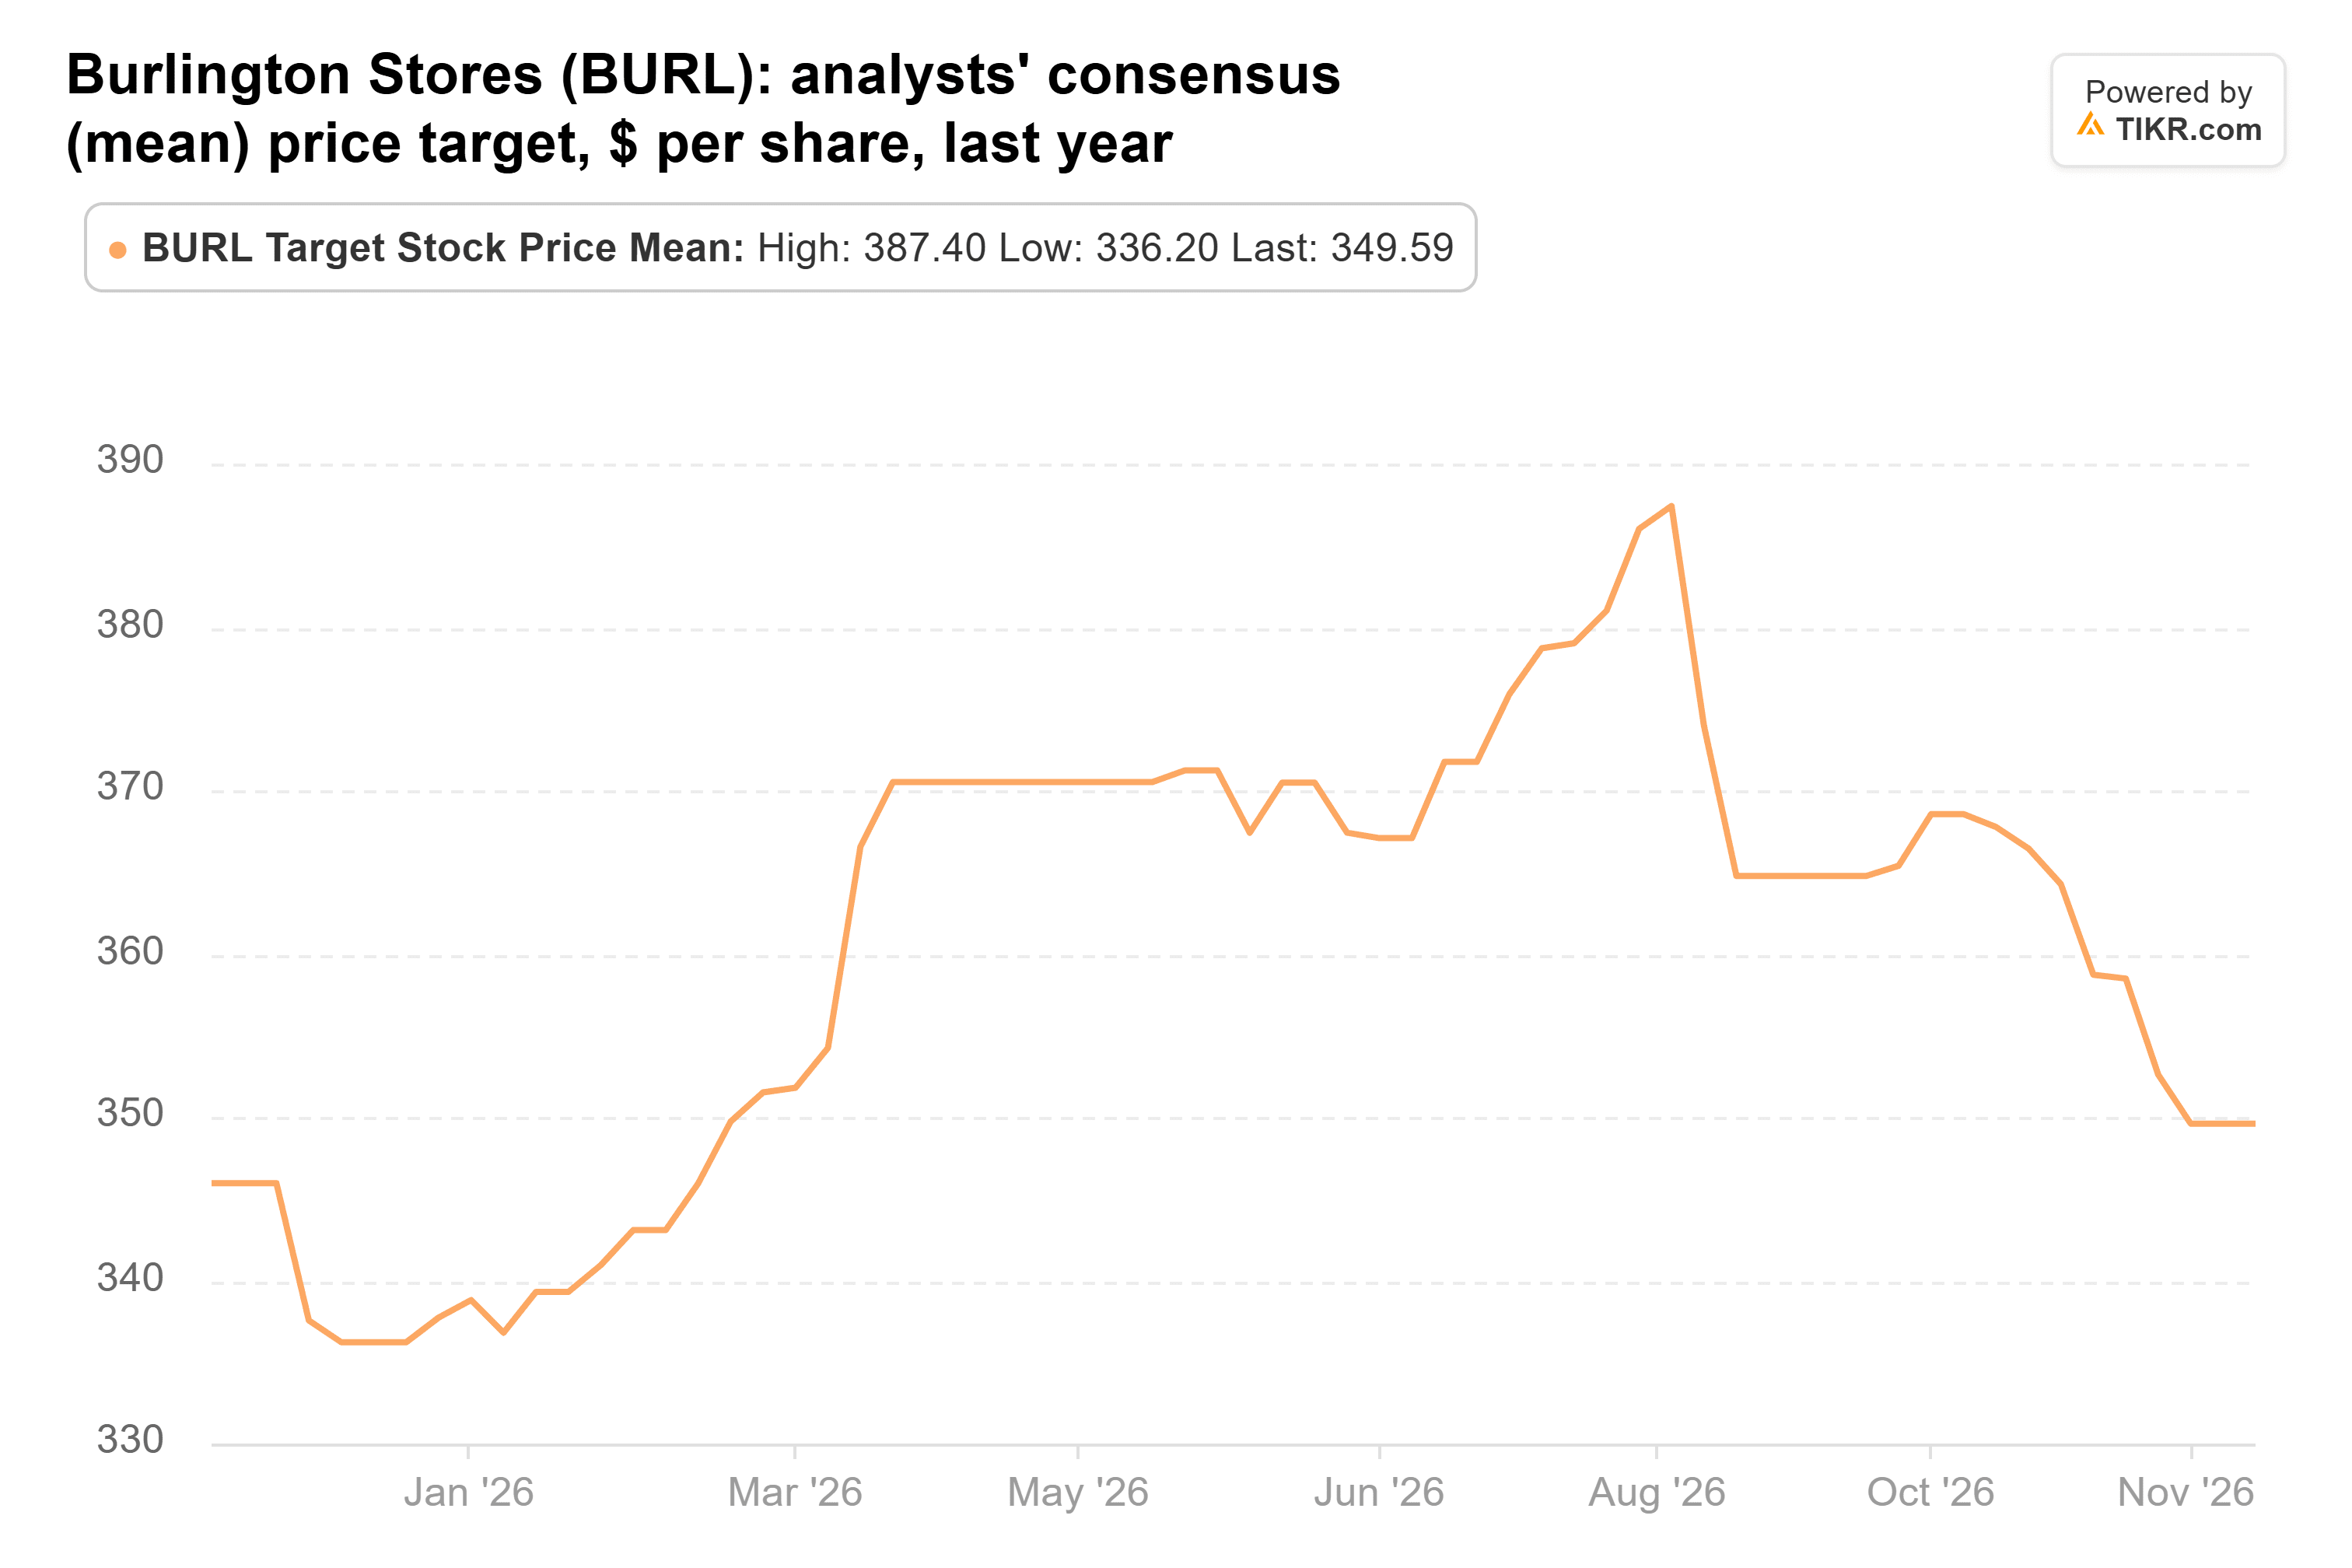
予想PER約20倍のバーリントンは、この通年見通しが維持される必要がある。ストリートの最低目標株価は11月13日までに240ドルに下落し、直近の終値のわずか下に位置している。
モーホークはすでに動きがあった
Steadfastのモーホーク保有は、わずかなものから実質的なポジションへと拡大:保有株数は1,721%増の76万4,858株、9月30日時点で9,500万ドル相当となった。これは同社の13F対象米国株ポートフォリオの2.9%を占める第9位の保有銘柄である。
モーホークの第3四半期は苦戦だった。需要の鈍化により数量が約4%減少した一方で、価格と製品ミックスが約4%押し上げ、純売上高は約1%増の28億ドルとなった。調整後EPSは約2%増の2.72ドルだった。
それにもかかわらず、同株は9月30日以降13%上昇しており、アナリストの平均目標株価は年間を通じて上昇し、149ドルと高値圏にある。
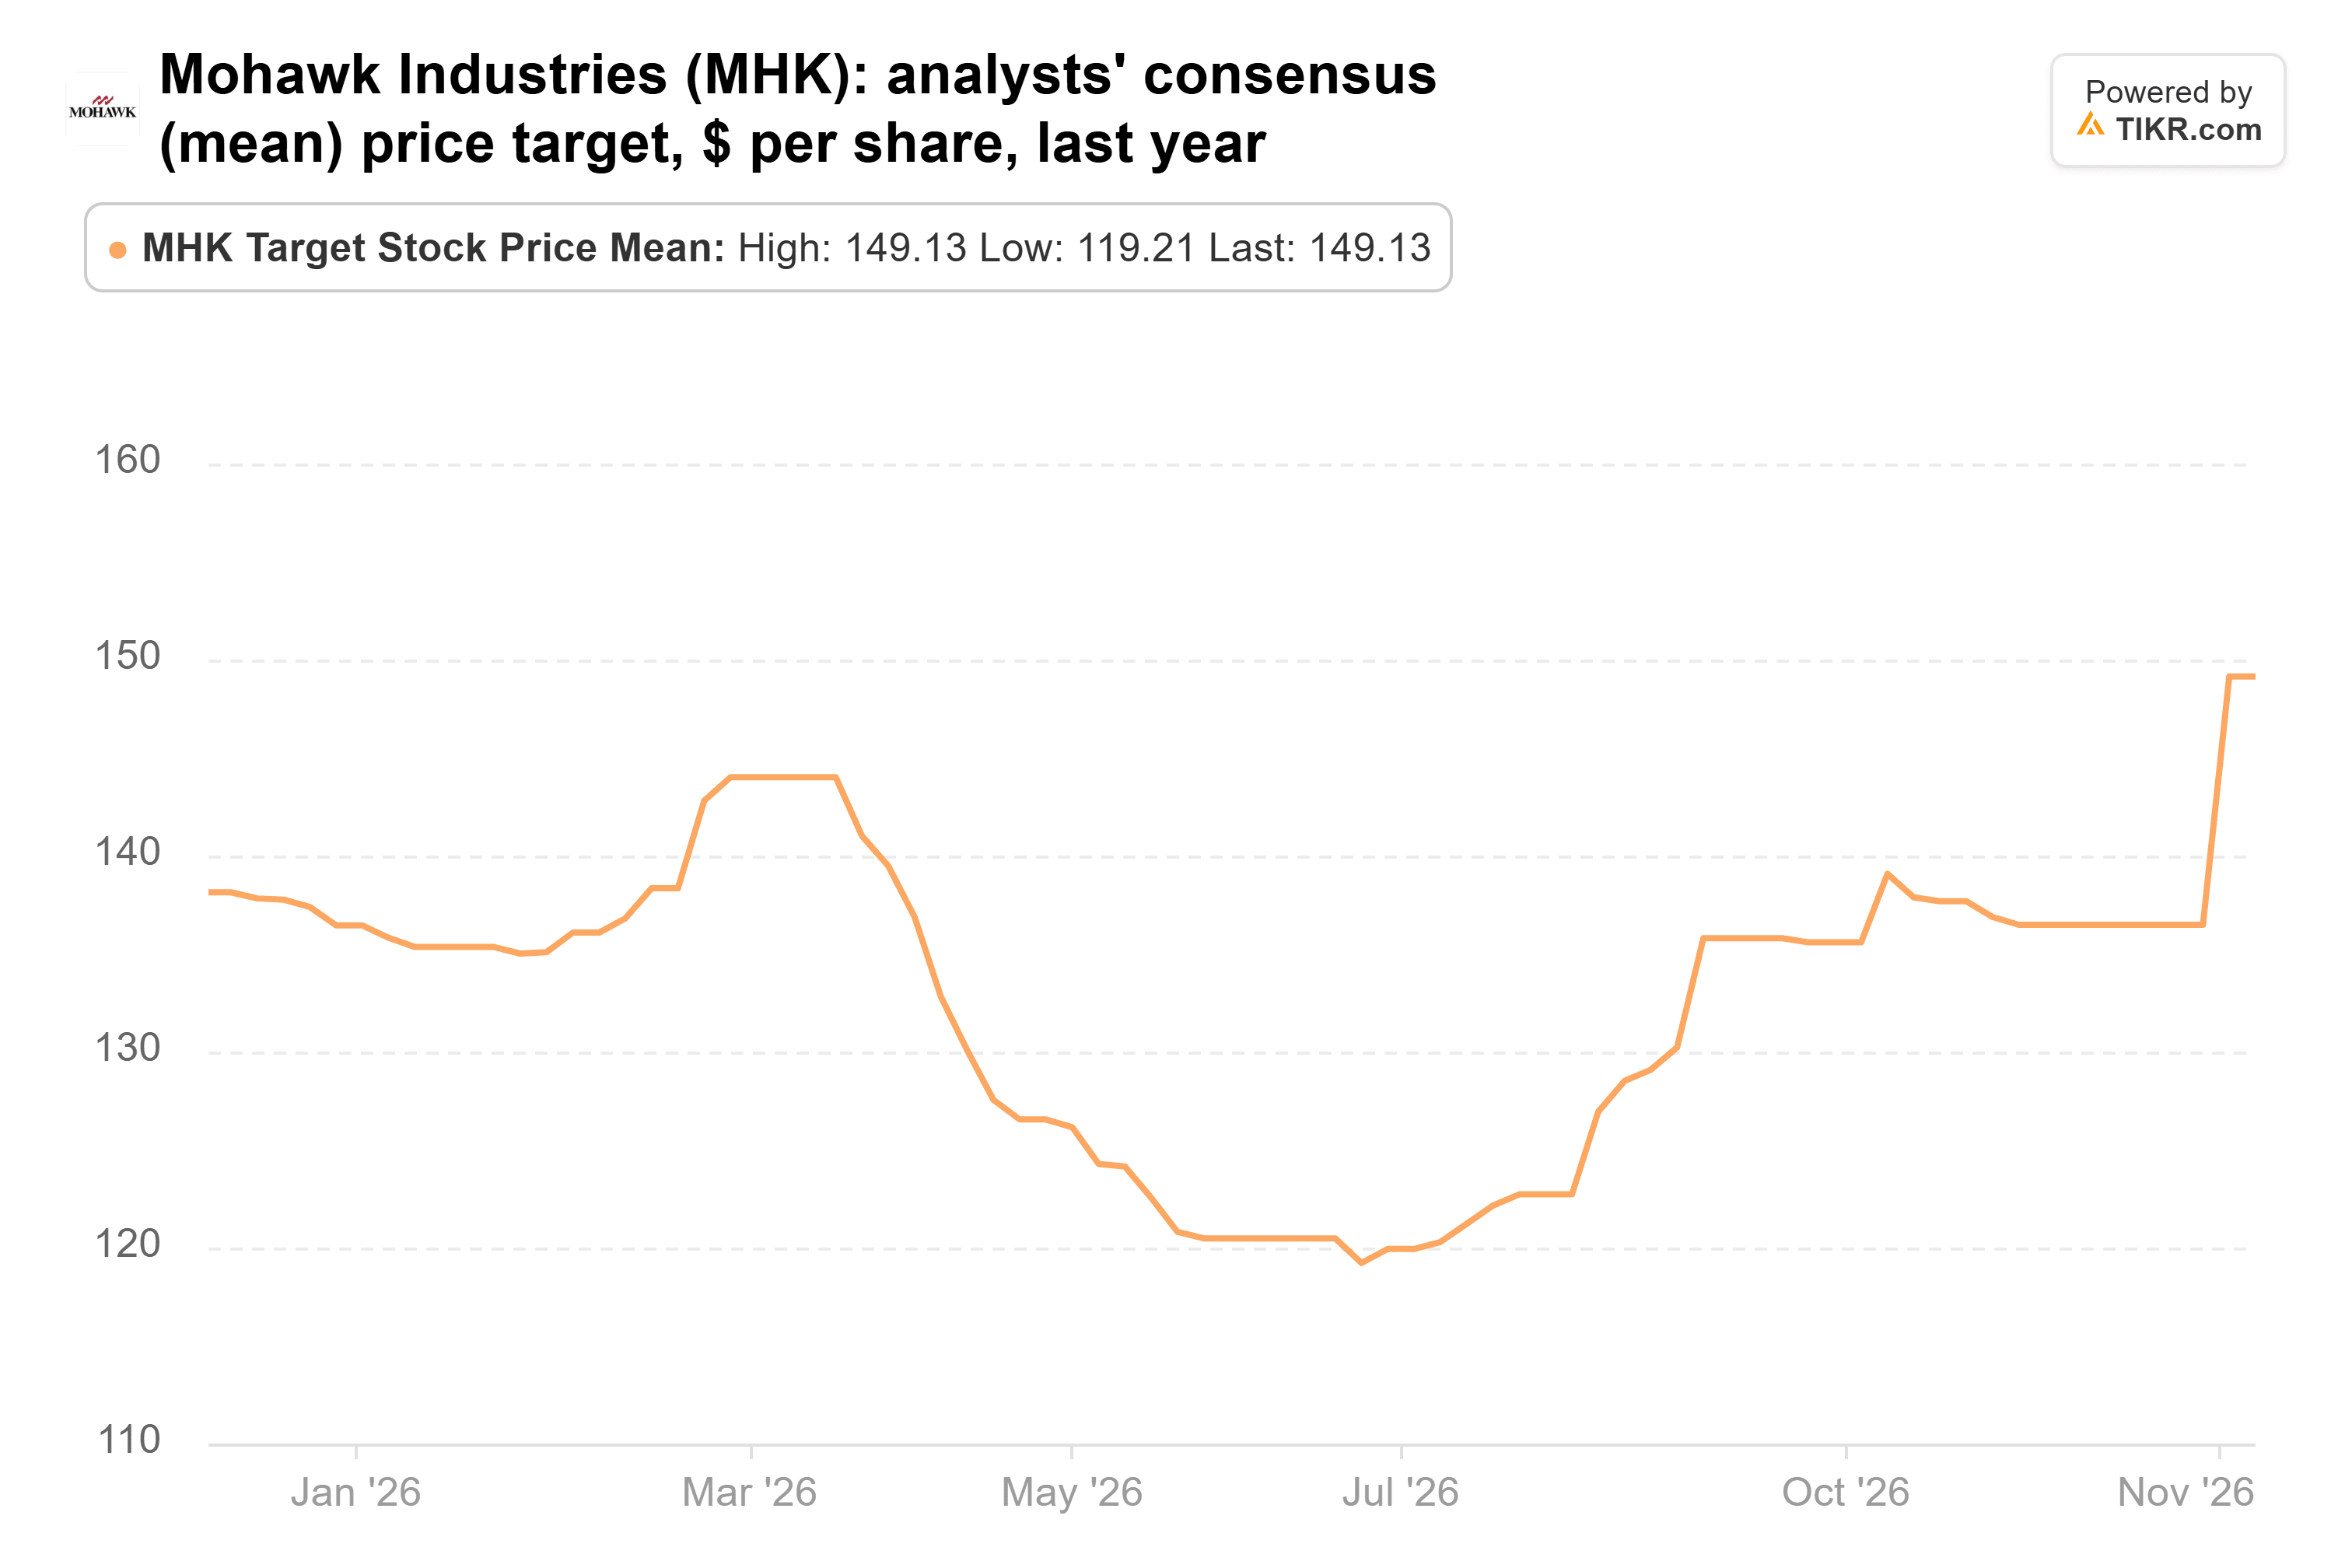
この目標株価は直近の終値からわずか6%上に位置しており、3銘柄の中で上昇余地が最も小さく、同株は予想PER約15倍で取引されている。
アマゾンが最も有力なケース
もし私がSteadfastに追随してこれらのいずれかに投資するとしたら、まずアマゾンを選ぶだろう。アナリストは1年前よりも高い利益を期待しており、その利益1ドルあたりの株価は通常よりも低い水準にある。バーリントンは理論上ではより大きな上昇余地があるが、アナリストは8月以降目標株価を引き下げている。11月下旬の決算発表で、第3四半期の見通しが慎重なものだったのか、それとも警告だったのかが明らかになる。
アマゾンのリスクはキャッシュだ。アンディ・ジャシーCEOは11月17日にCNBCで、今年の設備投資額は約2,200億ドルになると見込み、2027年には「実質的にそれ以上」になると述べた。コンセンサスでは、2026年のフリーキャッシュフローは412億ドルの流出と見込まれている。また、その利益はAnthropicの株価にも左右される。アマゾンは同AI研究所のIPO後、14.7%を保有することになり、取引のほぼ40%が初日から自由に売買可能となる。
次の試練は、2月上旬に発表される第4四半期決算に伴う2027年の設備投資見通しだ。コンセンサスでは、フリーキャッシュフローは2028年に357億ドルの黒字に転じると見込まれている。もしアマゾンが2027年の設備投資をアナリストが予想する2,782億ドルを大幅に上回るとの見通しを示した場合、この転換点はさらに先にずれ込むと予想される。Steadfastの次の13F報告書(2月中旬提出予定)では、買い増しを続けていたかどうかが明らかになる。
では、アマゾン株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アマゾンがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して自分自身のビジネス見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!