主なポイント
- ダン・ナイルズは、AI関連銘柄の相場が崩れたとしても、Metaの広告事業はキャッシュを生み出し続けると主張しており、これは新規上場したAnthropicには言えない点だと指摘。
- Metaの広告収入は第3四半期に26%増加し、Pinterestの12%の収益成長の2倍以上となった。
- ただし、前四半期の設備投資額が営業キャッシュフローを上回り、投資減速の影響はArista Networksのようなサプライヤーに真っ先に及ぶ。
- 予想PER約19倍で取引されているMetaは、AIへのエクスポージャーを獲得しつつ、ヘッジが組み込まれた安価な方法に見える。
Anthropic (ANT) は11月19日の初値で97.17ドルで取引を終え、83ドルのIPO価格から17%上昇した。株が取引開始する前から、ウォール街はすでにMeta Platforms (META)との比較を始めていた。
11月18日放送のSquawk Pod(AnthropicがIPO価格を設定した日)で、CNBCのシニア・マーケット・コメンテーターであるマイク・サントリは、Anthropicの時価総額が「1兆5,000億ドル圏に入る」ことで、「時価総額がまさにその水準にあるMetaとの非常に明確な比較対象になる」と述べた。
同じ日、CNBCのClosing Bellで、ナイルズ・インベストメント・マネジメントの創業者兼ポートフォリオ・マネージャーであるダン・ナイルズは、より大きな違いを指摘した:
「AI関連銘柄の相場が崩れた場合、Metaにはソーシャルメディアという別の事業があり、それが莫大なキャッシュを生み出している」
彼は、Anthropicにはそれが無いと指摘した。
Metaの広告事業は依然として勢いを増している。第3四半期の広告収入は26%増加した一方、同じソーシャル広告市場で事業を展開しながらも巨額のAI関連コストを負担していないPinterest (PINS)の収益成長は12%だった。Metaのサプライヤー、例えばArista Networks (ANET)は、AI関連投資の減速を真っ先に感じることになるだろう:Aristaの2大顧客(MicrosoftとMetaと特定されている)は、2025年の収益の42%を占めている。
TIKRはMeta Platformsについて62人のアナリストを追跡しています。「買い」と評価しているのは何人?
Meta Platformsの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト・レーティングを見る
広告エンジンは依然として資本を増殖させ続けている
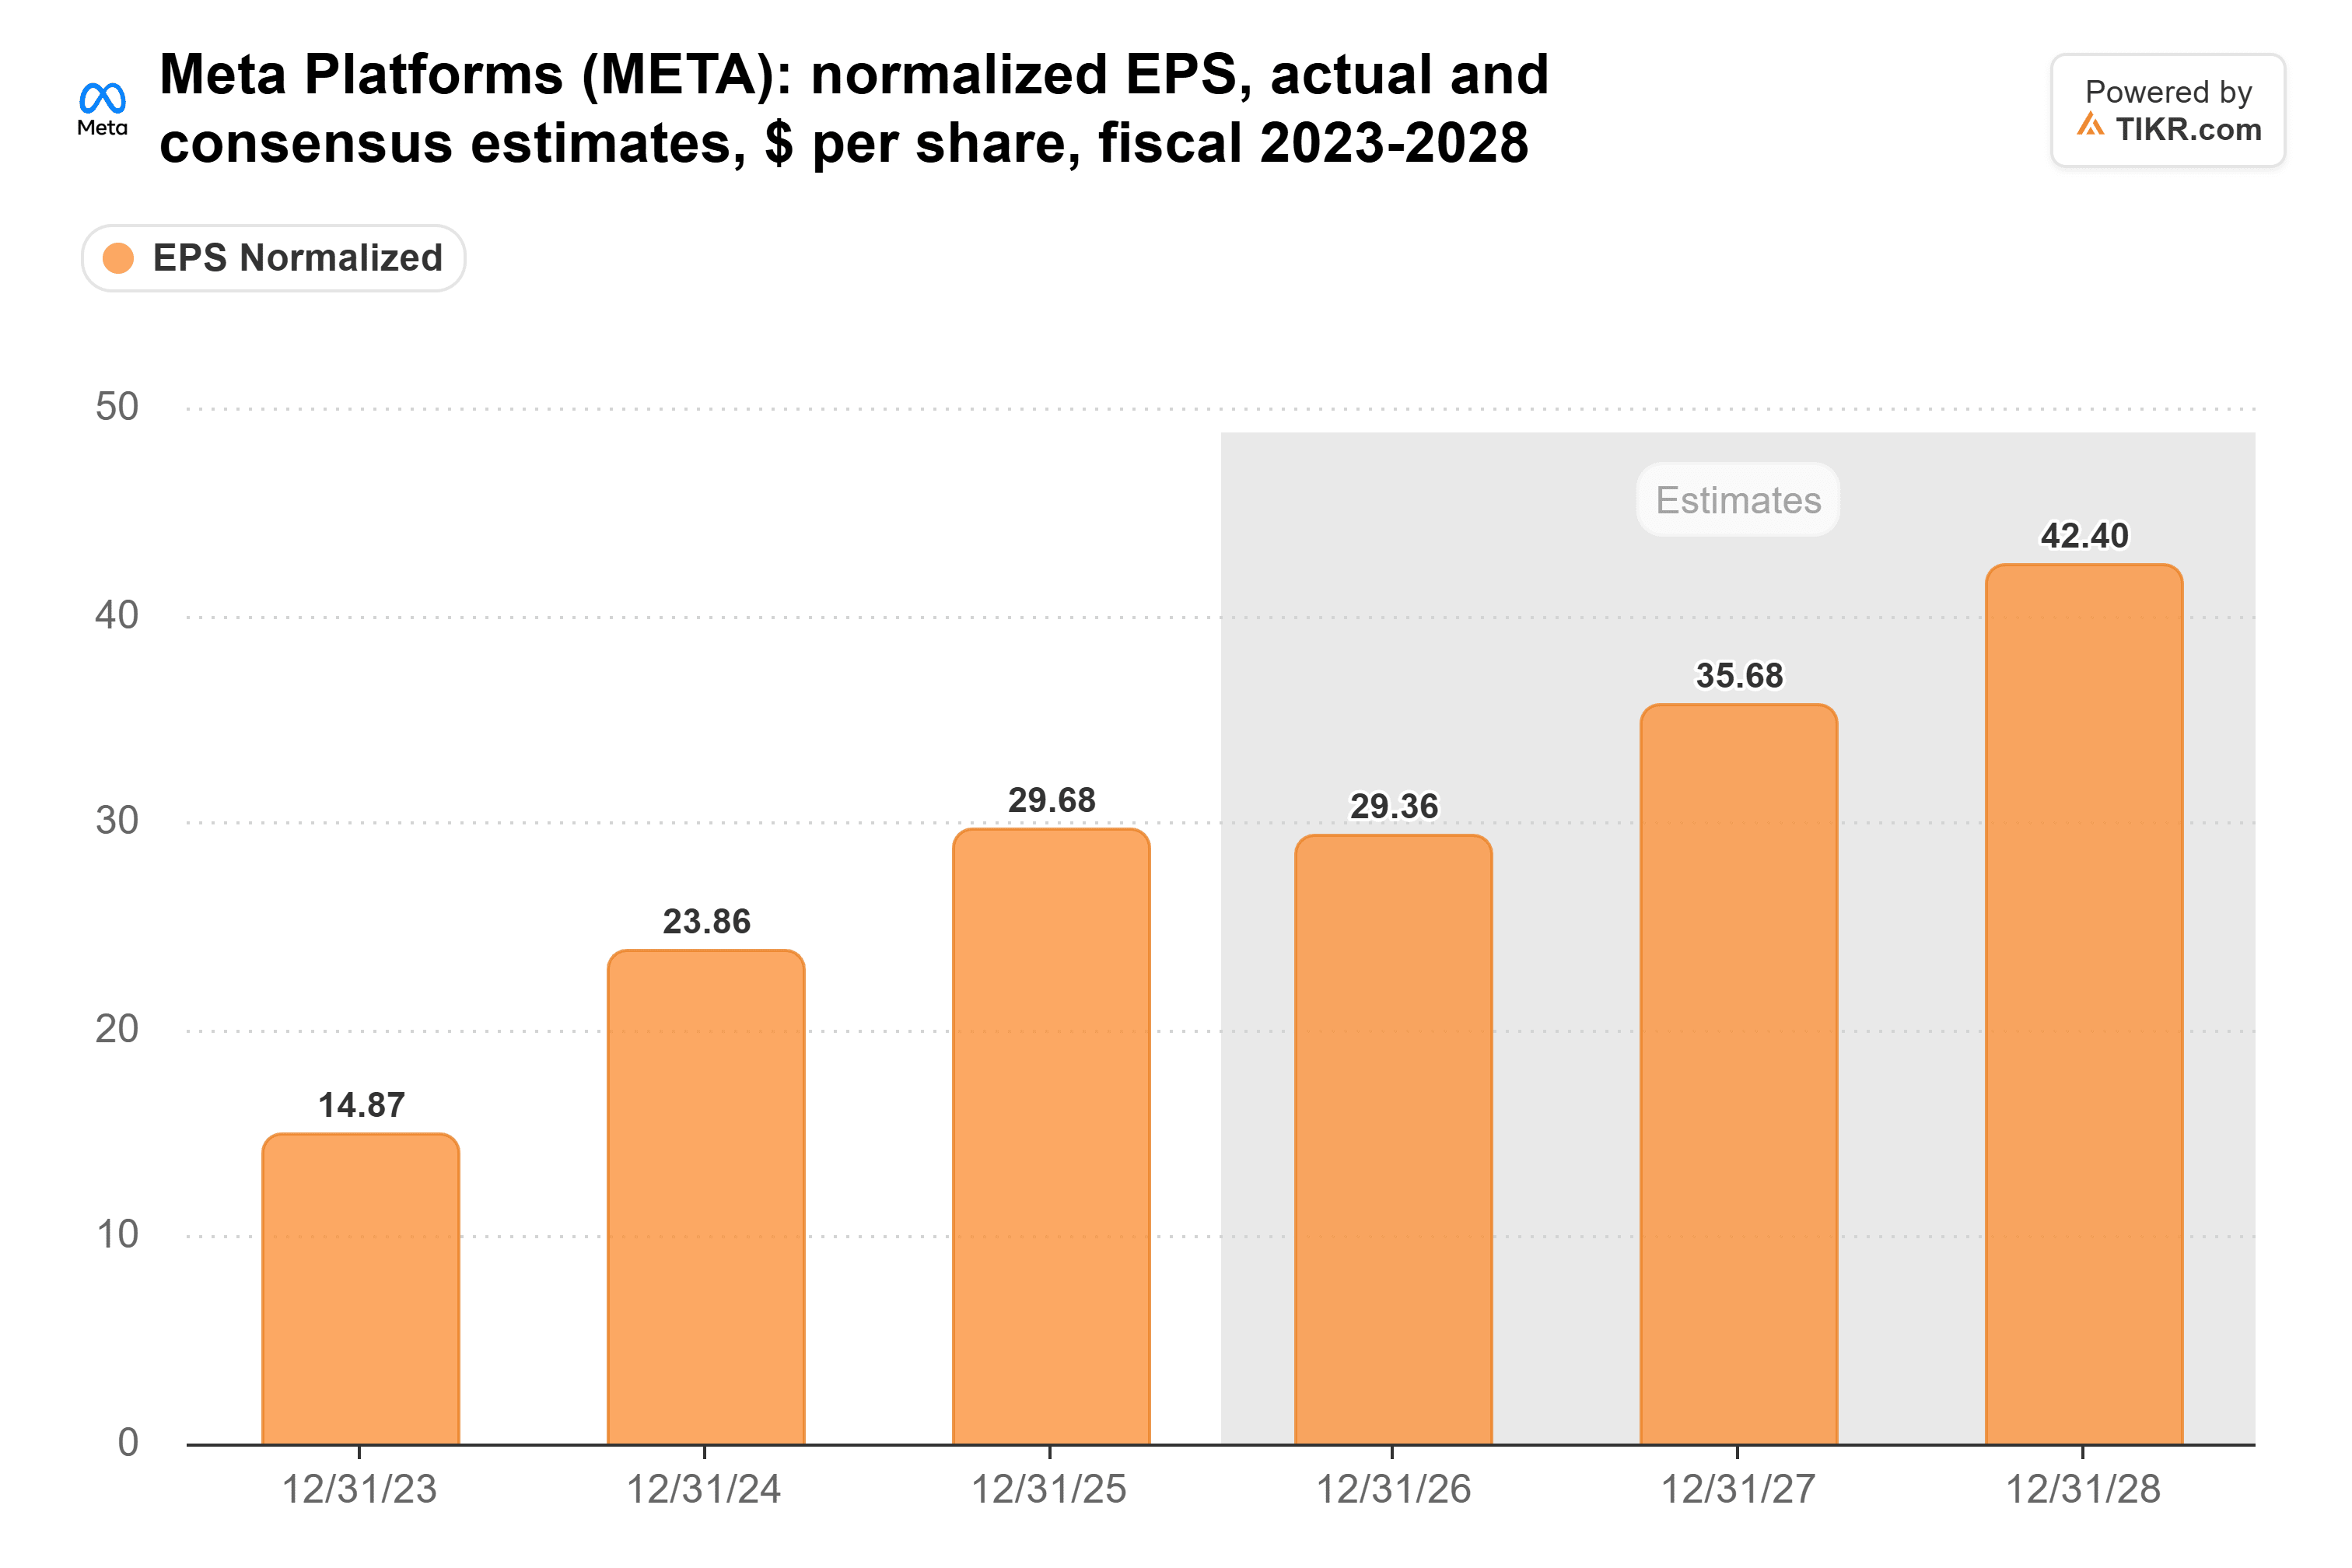
コンセンサスでは、Metaの調整後EPSは、2026年がほぼ横ばいとなった後、2025年の29.68ドルから2027年に35.68ドル、2028年に42.40ドルへと推移すると見られている:
前四半期は、数量よりも単価が収益押し上げの主な要因となった:広告単価は14%上昇した一方、インプレッション数は10%増加した。経営陣は、広告ランキングモデルのアップグレードがコンバージョン率の向上につながっていると説明しており、これらのモデルはMetaが巨額を投じて構築しているのと同じコンピューティング・リソース上で稼働している。つまり、AIへの投資はすでに広告事業内で成果を上げ始めている。Metaは第4四半期の収益を730億ドルから760億ドル(前年比22%から27%増)と予想しており、Pinterestが同じ四半期に8%から12%の成長を予想しているのと対照的だ。
課題:構築コストがキャッシュフローを上回る
営業キャッシュフローは2021年の577億ドルから2025年には1,160億ドルへと倍増したが、設備投資額は187億ドルから697億ドルへとより急速に拡大した:
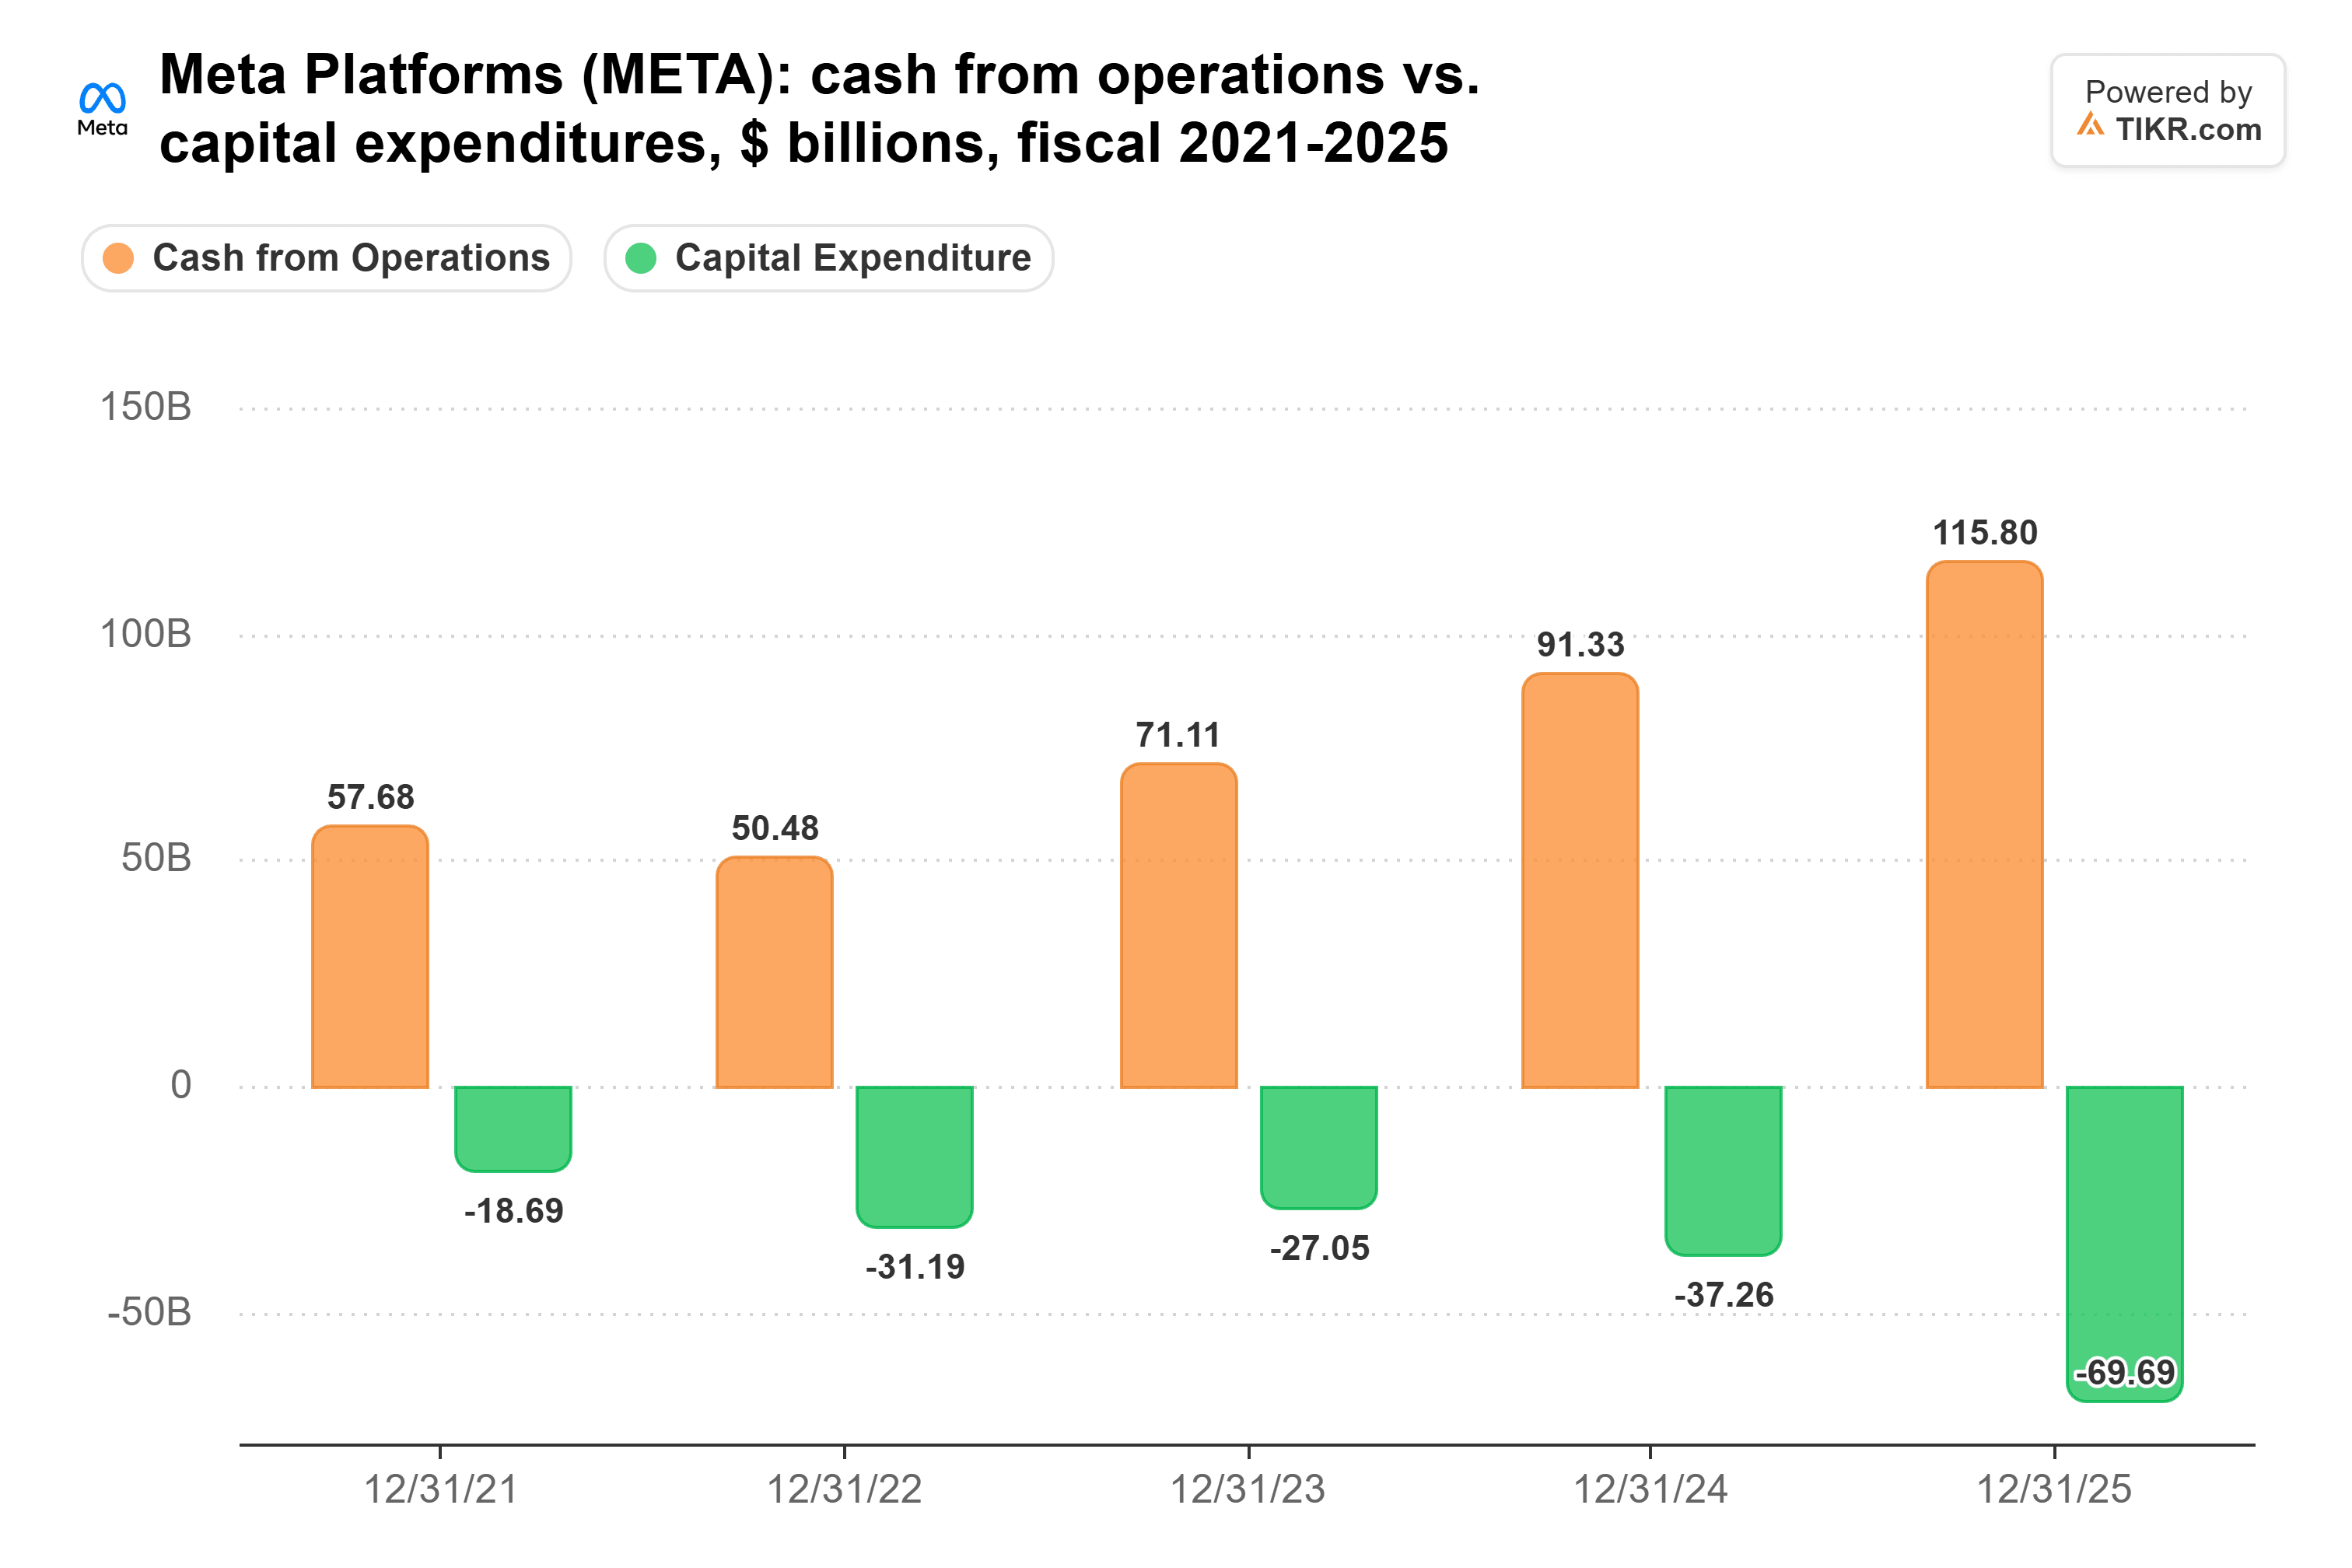
第3四半期では、ファイナンス・リース元本を含む設備投資額349億ドルが、営業キャッシュフロー328億ドルを上回り、フリーキャッシュフローはマイナスに転じた。経営陣は、同じ基準による2026年の設備投資額を1,350億ドルから1,450億ドルと予想している。アナリストは現在、フリーキャッシュフローが2027年に480億ドルの流出で底を打つと見ている。
それでも、Metaは過去に投資ブレーキをかけたことがある。2023年には、設備投資額を312億ドルから271億ドルに削減し、フリーキャッシュフローは193億ドルから441億ドルへと2倍以上に増加した。しかし今回は、最新の10-Qによれば、9月30日時点で4545億ドルのキャンセル不能なコミットメントを抱えており、投資削減がフリーキャッシュフローに反映されるまでにはより長い時間がかかるだろう。
Aristaはその影響をはるかに早く感じることになる。第3四半期の収益は58.5%増の36.6億ドルに跳ね上がり、投資家はその成長に対して予想PER約34倍を支払っている。したがって、Metaの投資減速は同社の株価により大きな打撃を与えるだろう。
ヘッジのためのコストは高くない
11月18日の終値時点で、Metaは予想PER約19倍で取引されており、5年平均の21倍を下回り、2025年2月のピーク時の29倍からは大きく乖離している:
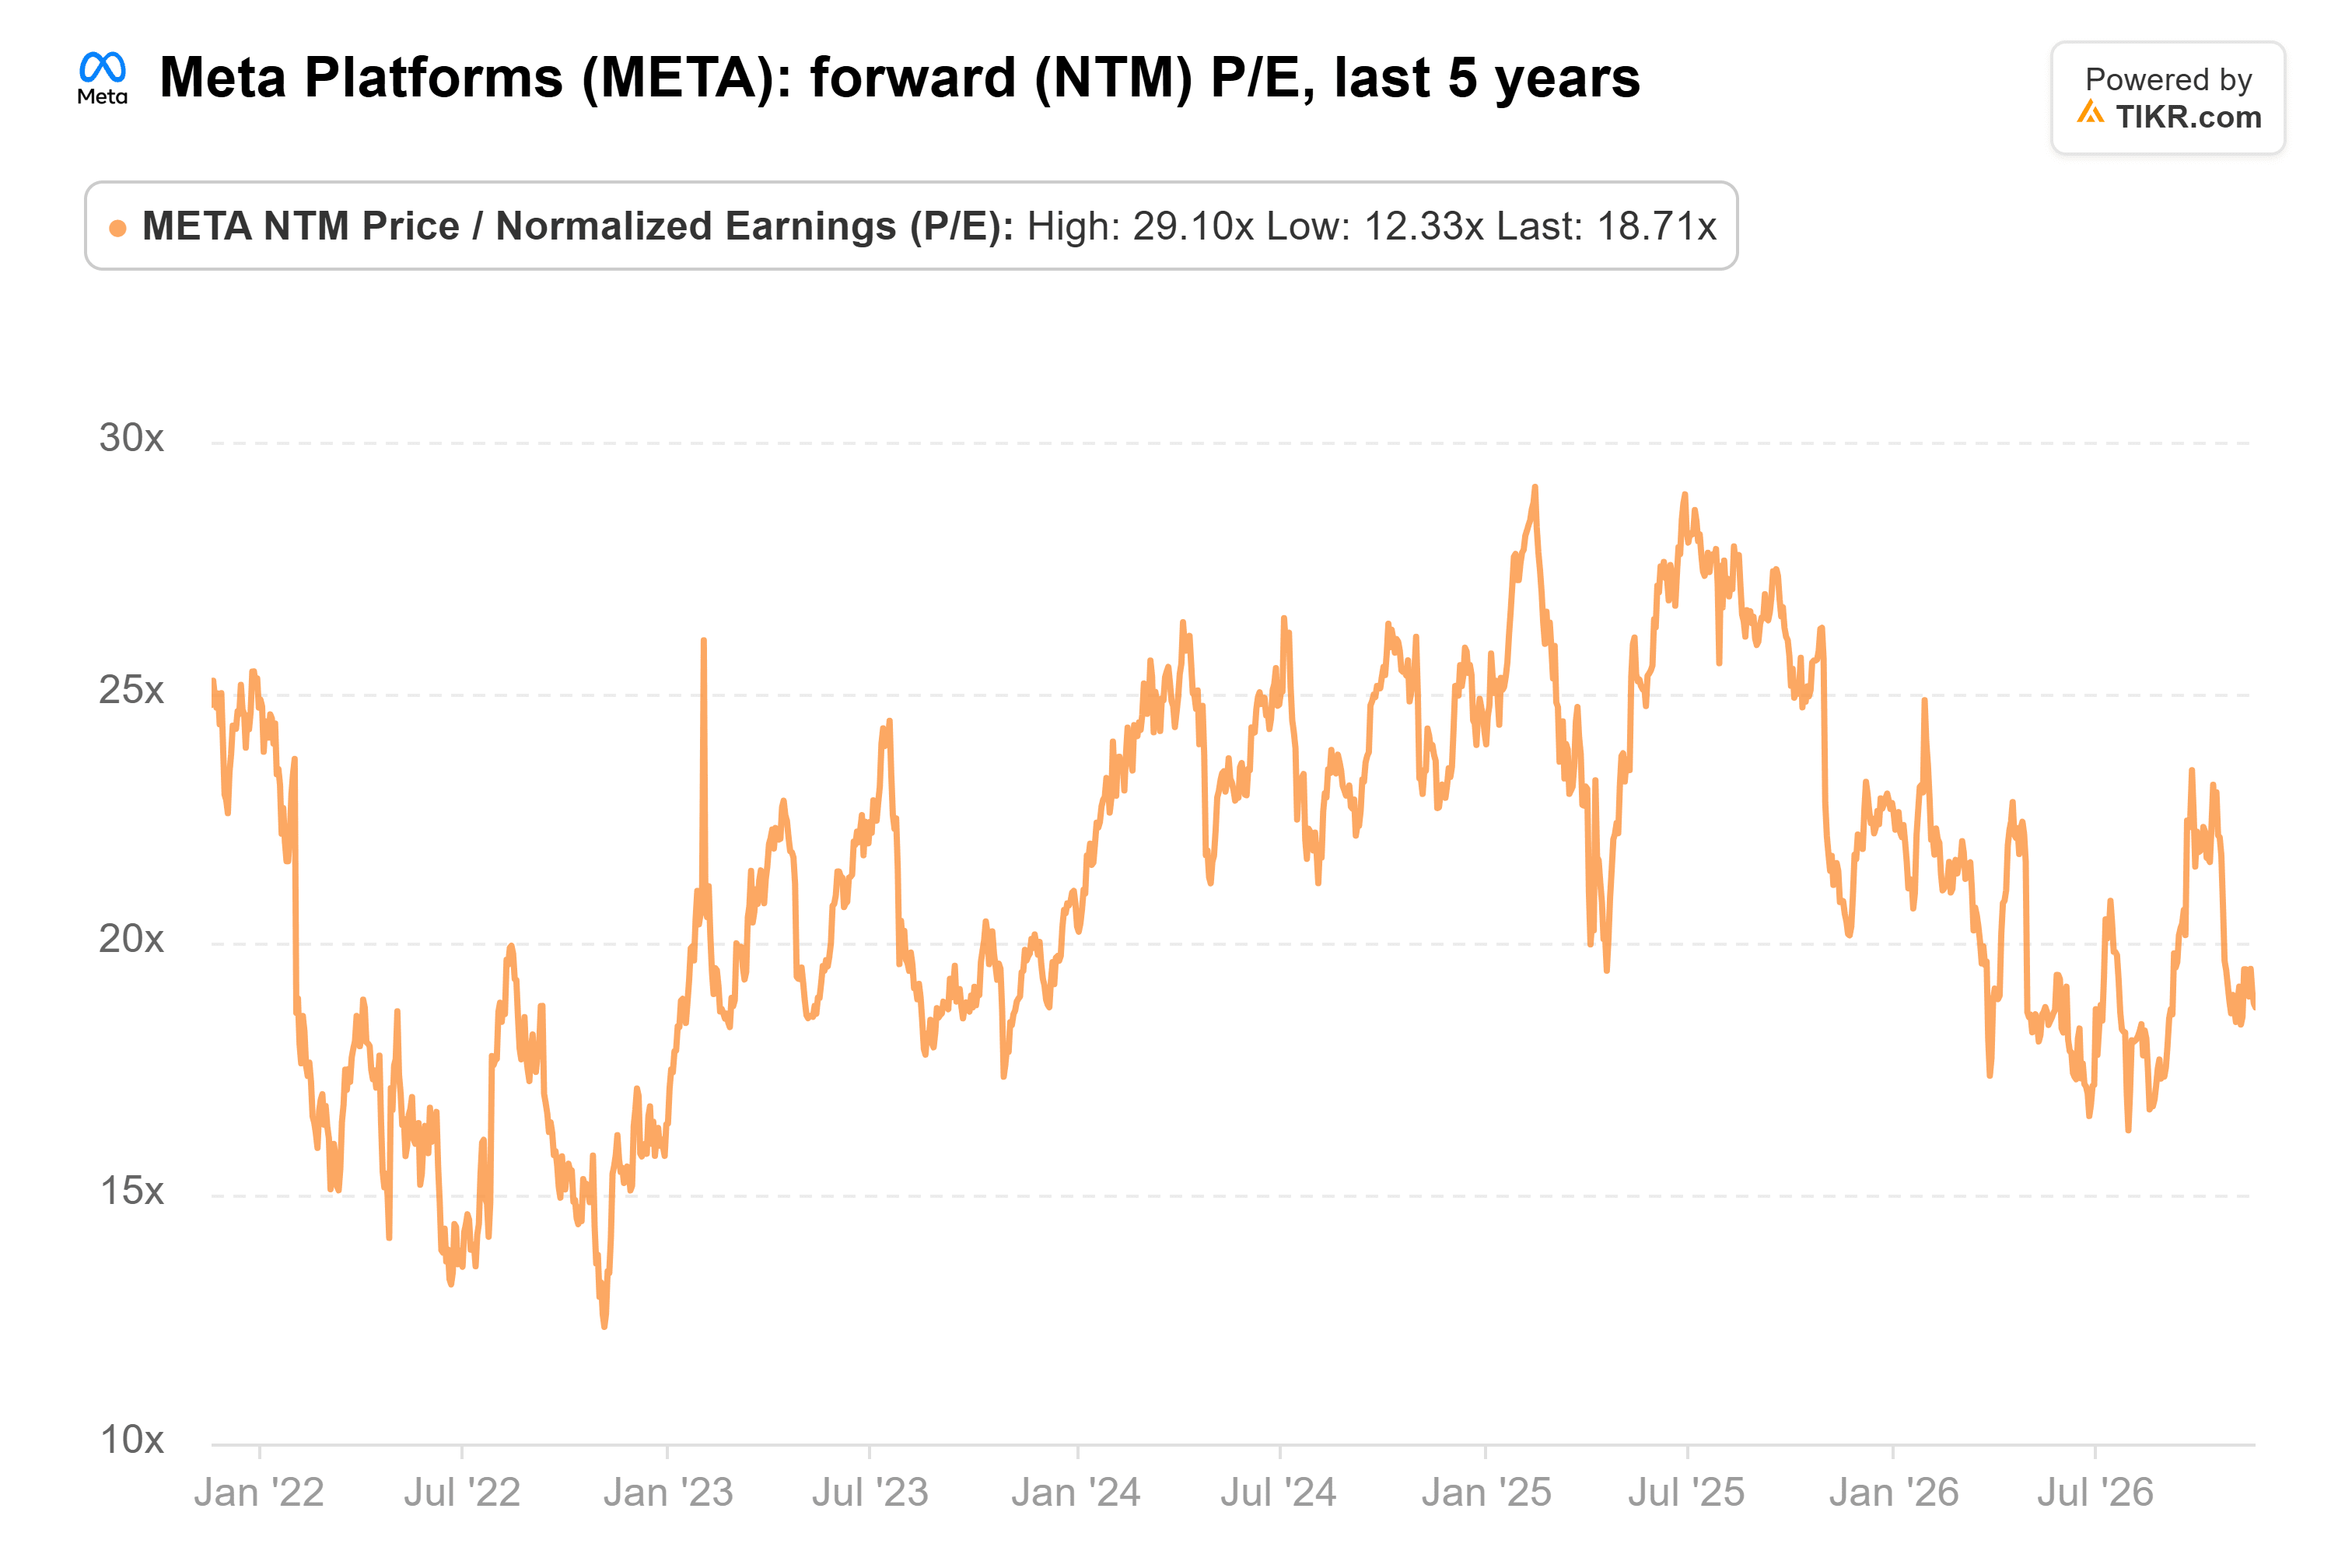
これは、26%成長する広告事業に加えてAIへの賭けも持つ企業にとっては控えめな倍率であり、投資家がAristaに支払っている水準の半分強に過ぎない。ナイルズの指摘は正しい:AI関連銘柄の相場が崩れた場合、Metaは投資ペースを落として広告事業に頼ることができるが、AnthropicやMetaのサプライヤーにはそれができない。
試練は1月下旬の第4四半期決算説明会で訪れる。収益が予想範囲の上半分に収まれば、広告エンジンは持ちこたえていることになる。2027年の設備投資計画が、アナリストが予想する約2,100億ドルを大幅に上回る場合、緩衝材は薄くなる。
では、Metaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Metaがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。投資を楽しんでください!