主なポイント
- SoFi Technologiesの株価は、第3四半期の調整後純売上高が記録的な13.7億ドルを達成し、2027年の初回業績見通しとして売上高64億ドル、EPS 0.90ドルを示したことで、13%上昇しました。
- CEOのAnthony Notoは2026年の業績見通しを2回の利下げを前提に構築しましたが、実際には利上げが行われました。それでもSoFiは見通しを上方修正しました。新規会員と製品が成長を牽引し続けているためです。
- 第3四半期の売上高の59%を貸出事業が占めており、主要なリスクは、さらなる利上げが最終的にローン価値、ローン需要、または信用損失に影響を与えることです。しかし、現時点ではそのような影響はまだ現れていません。
- 株価はタンジブル・ブックバリューの2.2倍で取引されており、過去3年間の平均3.0倍を下回っています。
SoFi Technologies (SOFI) は、記録的な四半期決算と上方修正された業績見通しを受けて、火曜日に13%上昇しました。2026年の金利環境は、同社CEOが計画したものとはほぼ正反対の方向に進んでいます。
株主にとっては安堵が必要な状況でした。株価は1年前のピークから半値近くまで下落しており、金利上昇は、今回の決算が答えを出さなければならない大きな要因の一つでした。
Anthony Notoは、決算発表後にXへの投稿で次のようにまとめました:
「我々の当初の2026年業績見通しは2回の利下げを前提としていました。しかし実際には:1回の利上げが行われ、今日我々は今年中にあと2回の利上げが行われる可能性に備えています。」
彼はさらに、金利が高い状況下でのSoFiの成長に対し、金利が低い場合と同程度の自信を持っていると付け加えました。
これは貸し手にとっては大胆な主張ですが、今四半期の業績はその大部分を裏付けています。
TIKRはSoFiについて26人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
SoFiの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SoFiのアナリスト評価を見る
会員数と製品が成長の原動力に
SoFiは第3四半期末時点で1,710万人の会員を抱え、前年同期比35%増となりました。これらの会員は2,670万の製品を利用しています。2018年には65万人の会員と1つの主要事業しかありませんでした。
ローンの発行額は記録的な169億ドルに達し、71%増加しました。うち126億ドルが個人ローンでした。調整後純売上高は44%増の記録的な13.7億ドルに達し、金融サービス売上高は25%増の5.25億ドルとなりました。
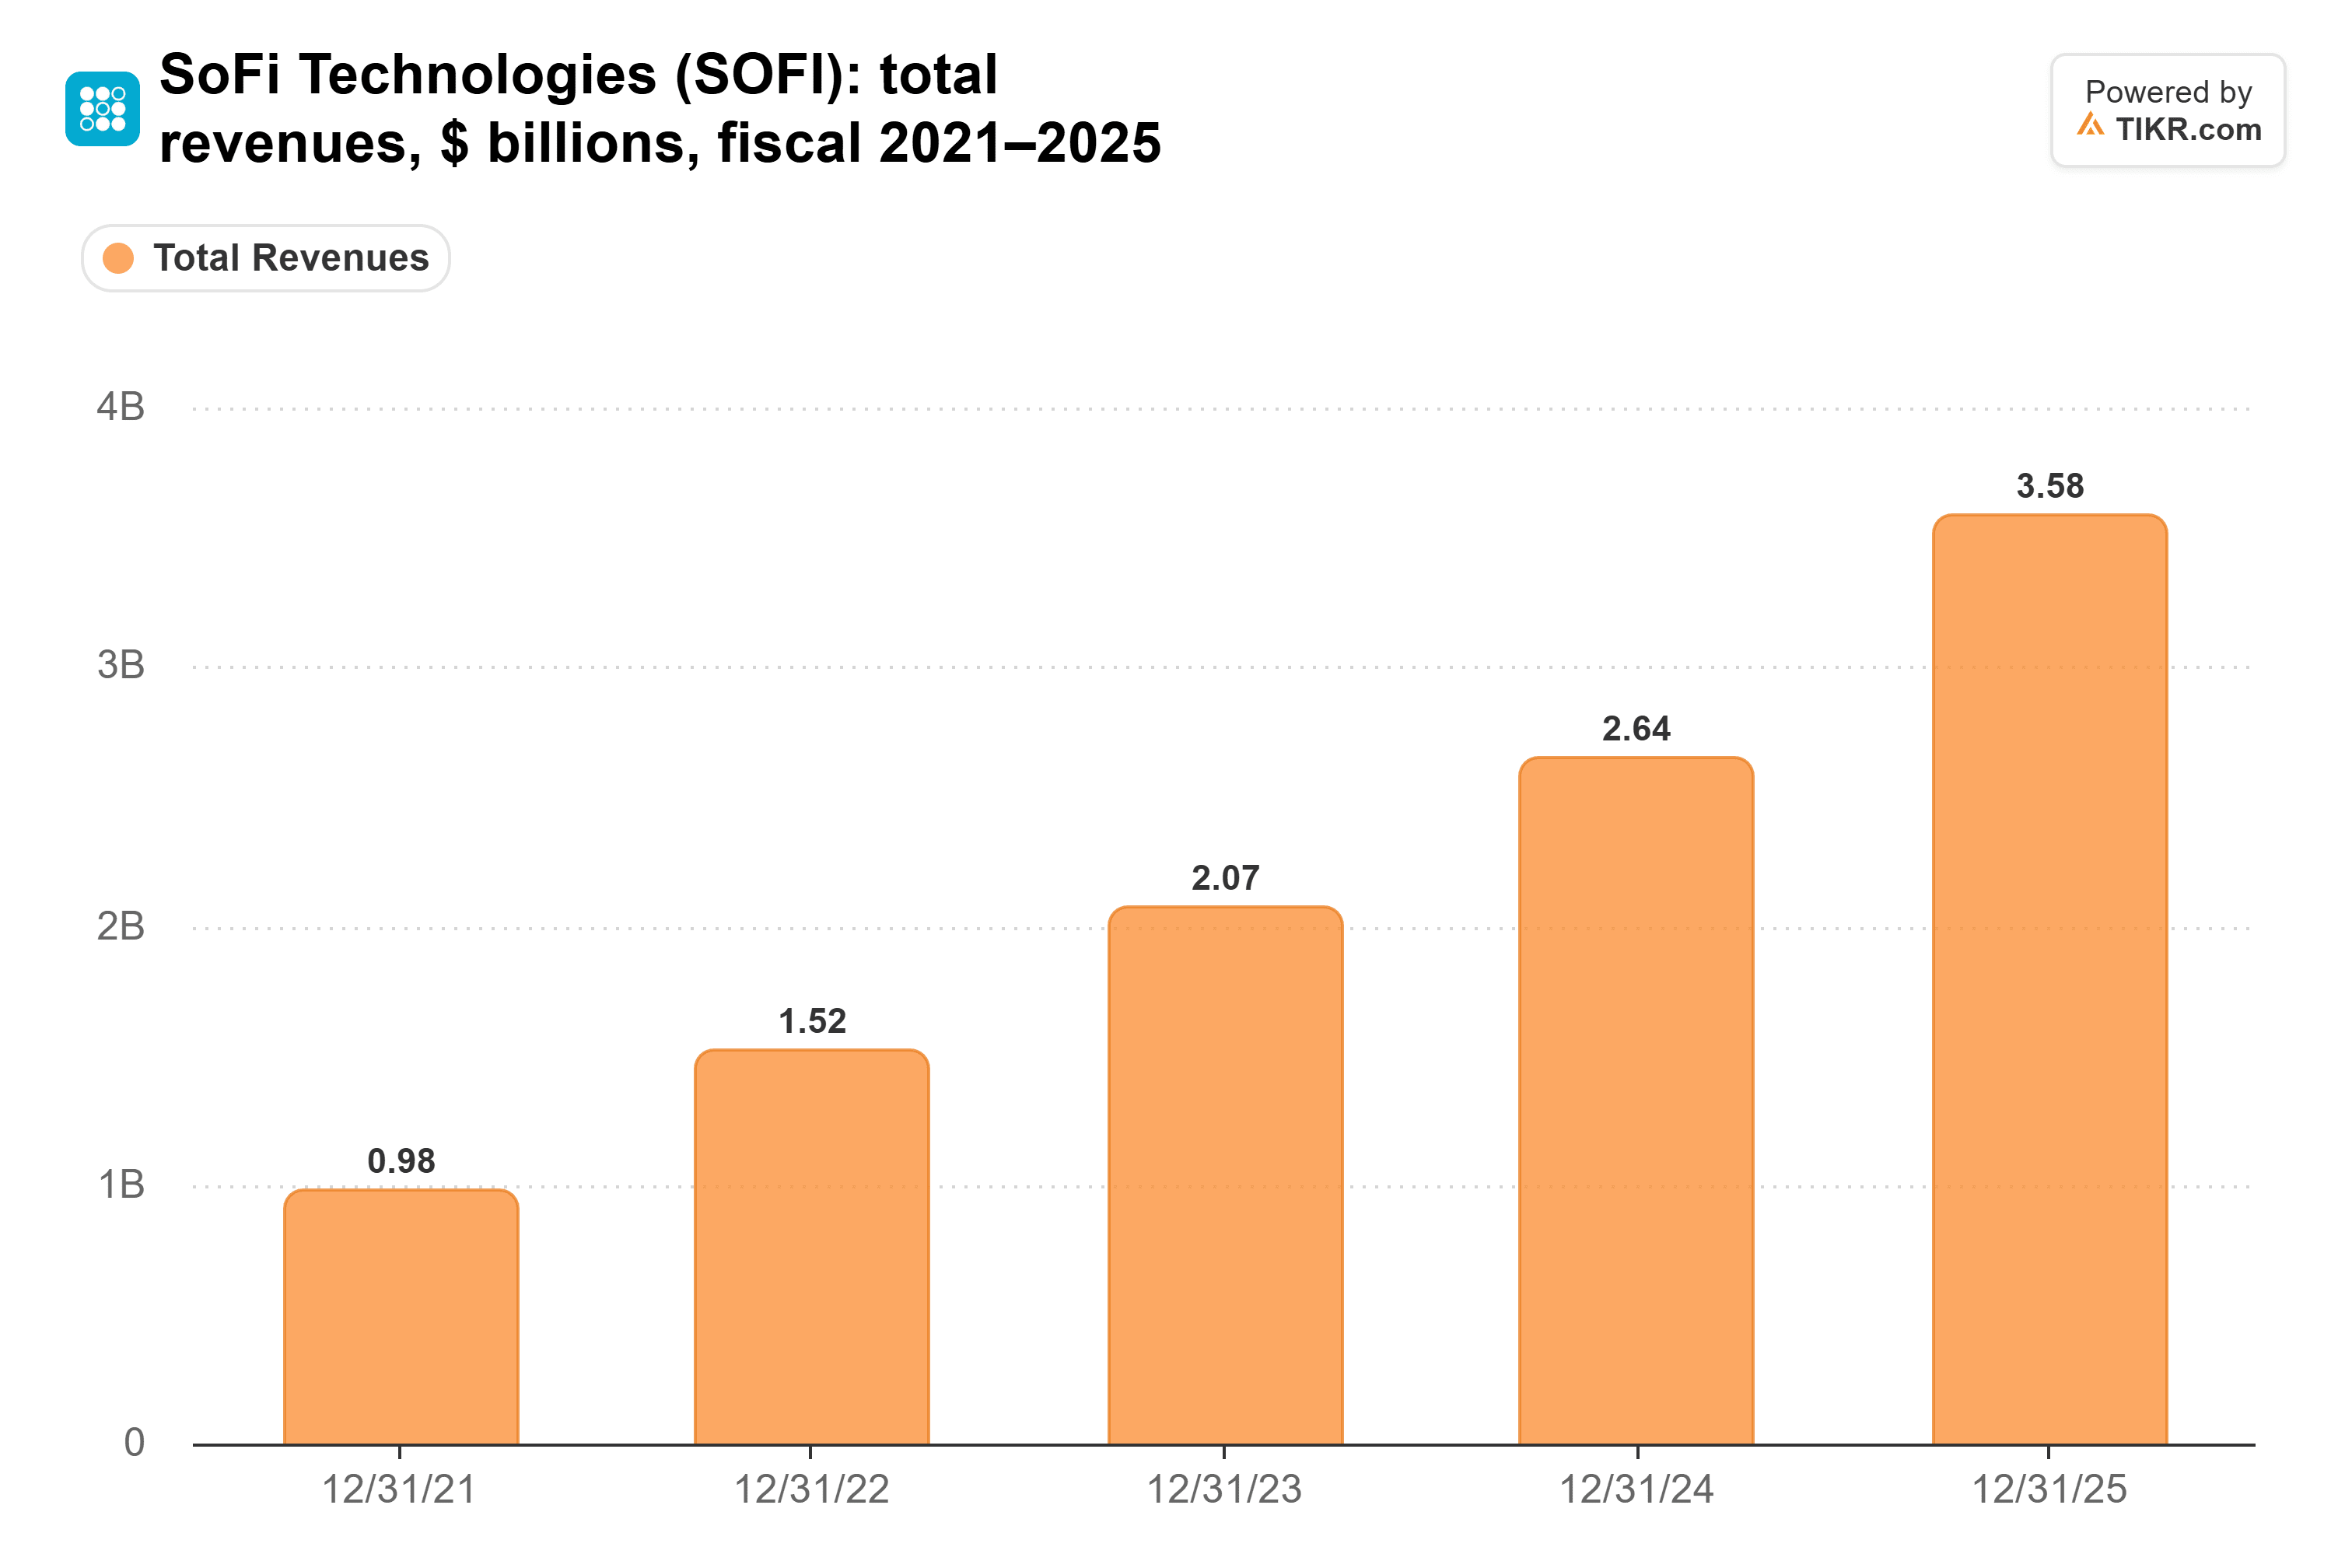
SoFiは、金利環境に関わらず、長年にわたってこのように成長してきました。同社の売上高は、2022年と2023年のFRBによる利上げの期間中も、2021年から2025年にかけて3倍以上に増加しました。
それでも業績見通しは上方修正された
SoFiは2026年の業績見通しを、調整後純売上高が約50.4億ドル(従来の47.5億~48.5億ドルから上方修正)、調整後EPSが0.61ドル(従来の0.60ドルから上方修正)に引き上げました。また、2027年について初めての業績見通しを示しました:売上高64億ドル、純利益12.8億ドル(マージン20%)、EPS 0.90ドルです。
この売上高目標は、決算発表前のアナリスト予想61.4億ドルを上回っています。EPS目標は、今年の見通しから約48%の成長となります。
アナリストは現在、EPSが2025年から2027年にかけて2倍以上に増加し、0.88ドルに達すると予想しています。これはSoFi自身の0.90ドルの目標にわずかに届かない水準です。
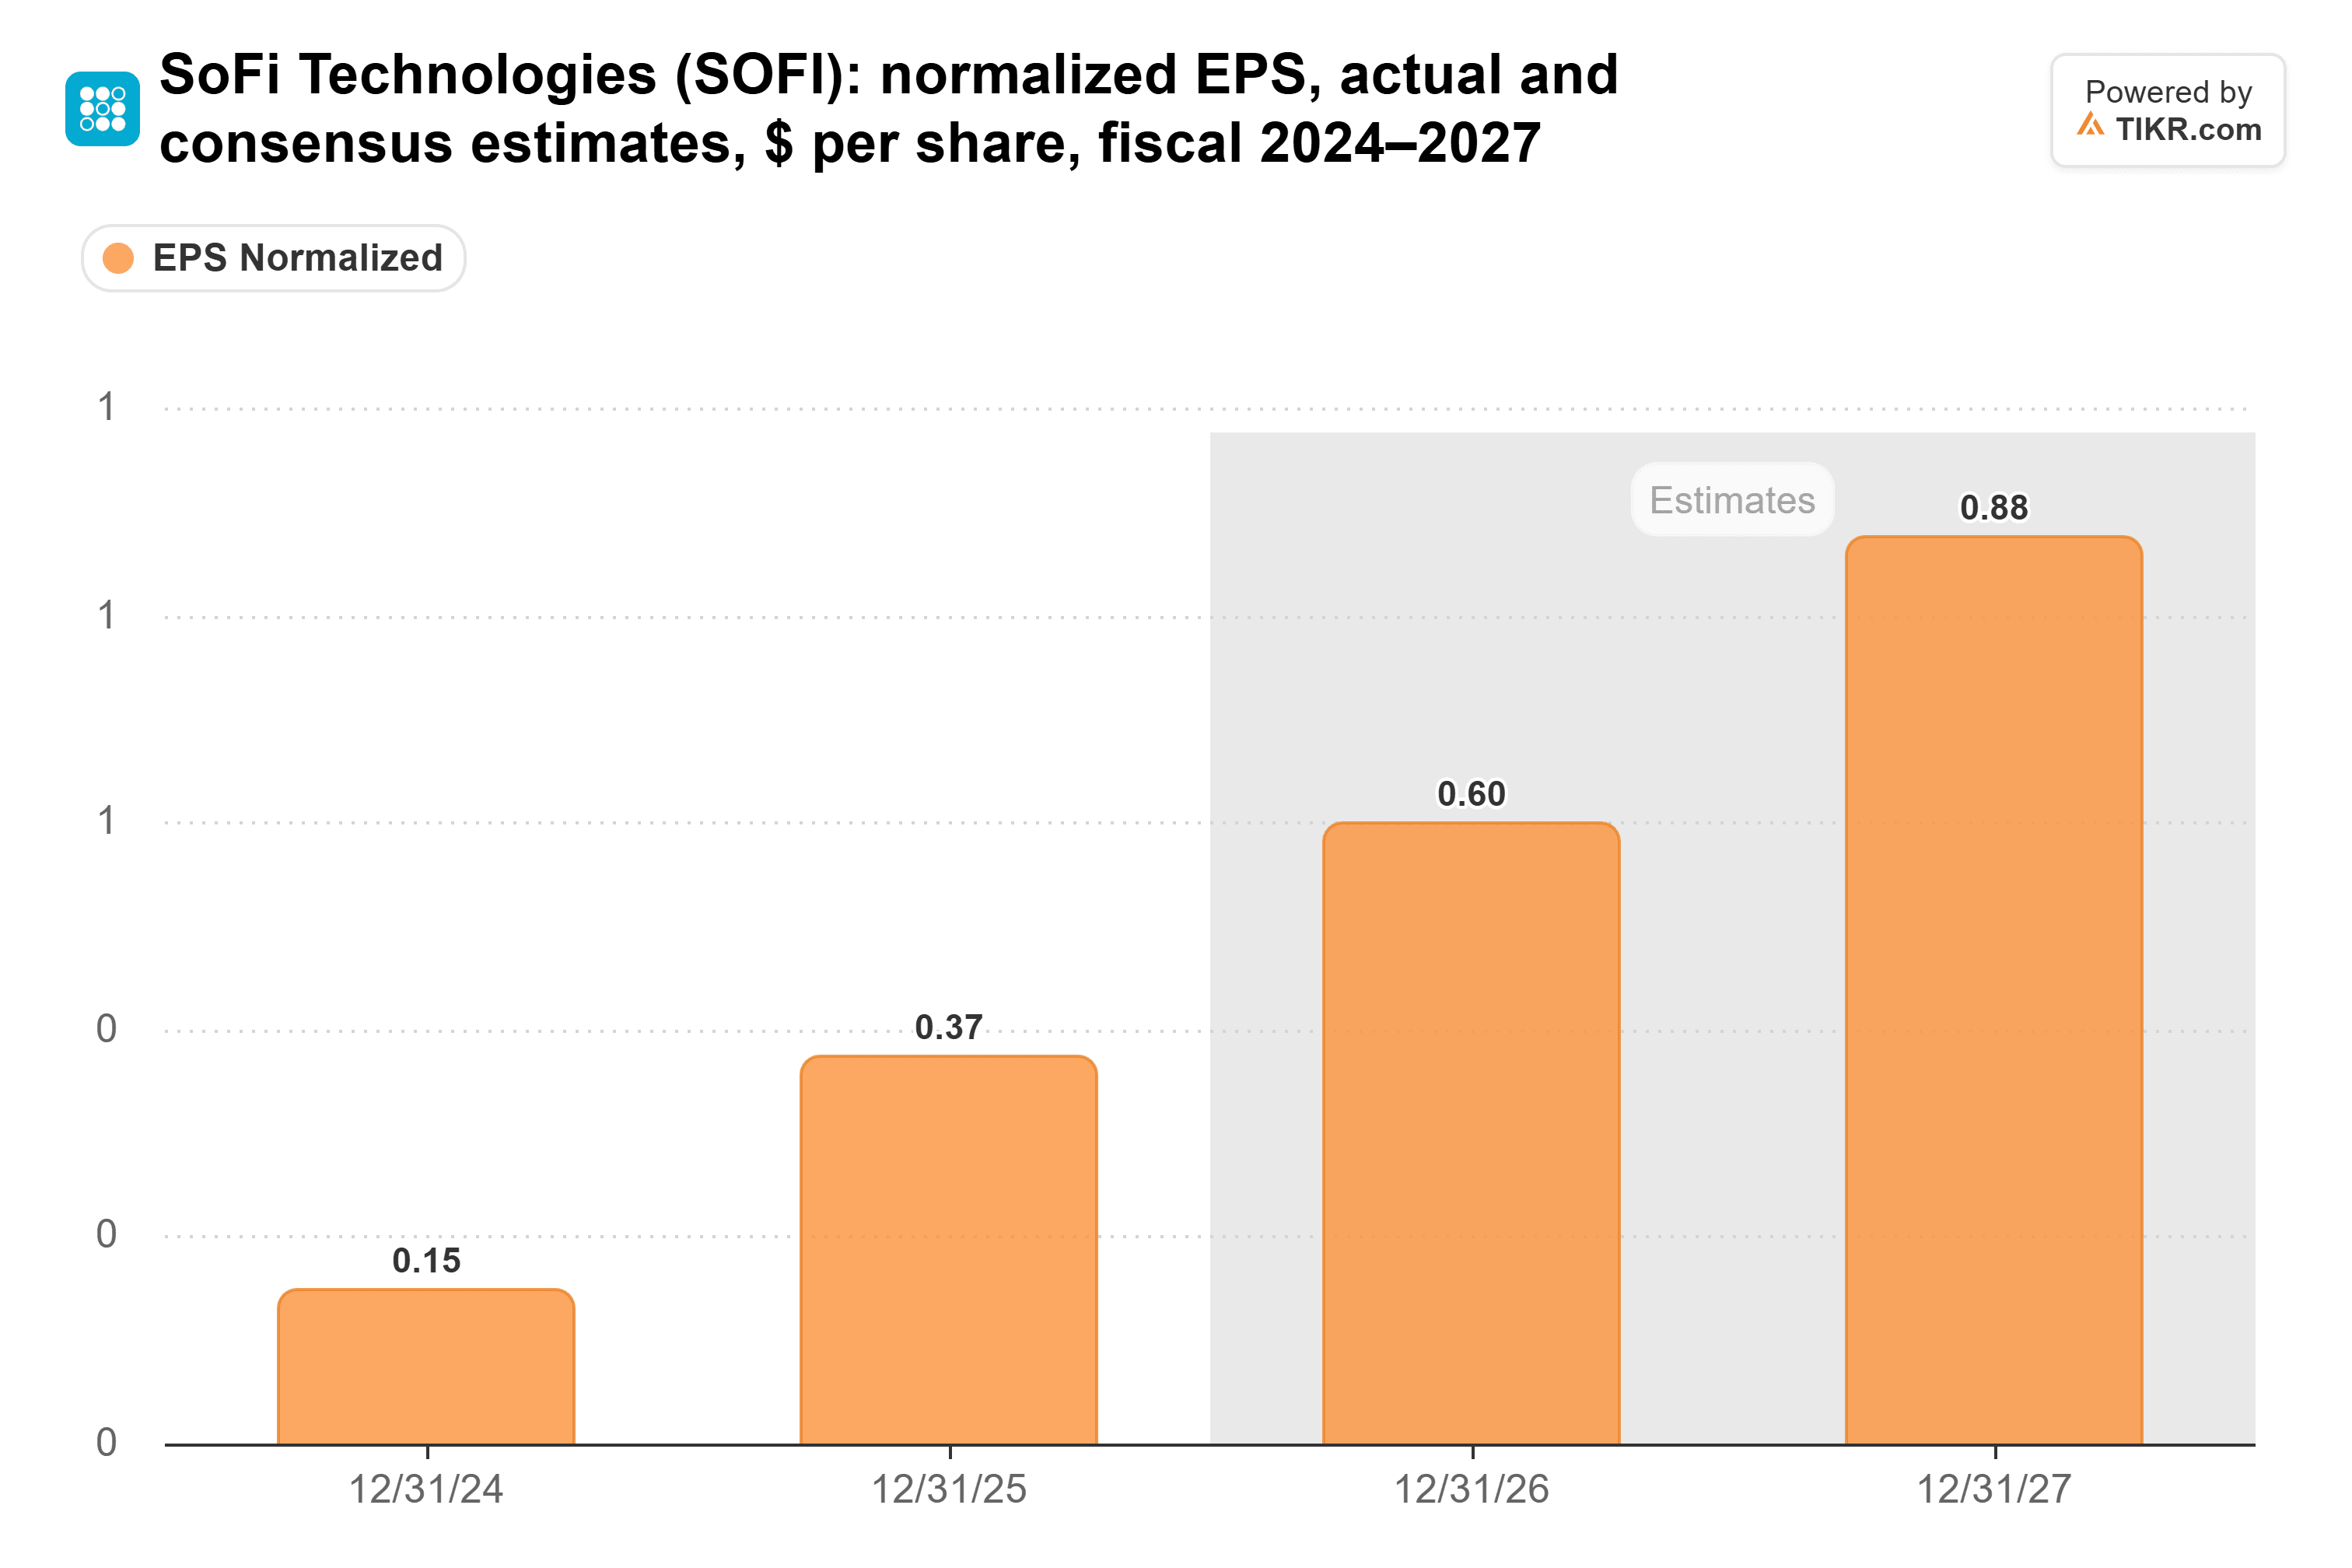
この2027年の予想は、決算発表前は0.82ドルでした。つまり、SoFiが計画していなかった利上げにもかかわらず、アナリストは数値を引き上げたのです。
金利上昇の影響はどこかに現れるはず
しかし、SoFiの成長はこれまで以上に貸出事業に依存しています。第3四半期の調整後純売上高に占める貸出事業の割合は59%で、1年前の51%から上昇しました。SoFiはローンを公正価値で保有しているため、金利上昇はその価値に直接影響を与えます。同社の年次報告書によると、金利が1%上昇した場合、2025年末時点で金利感応性資産の価値は7.66億ドル減少するとされています。
現時点では、問題の兆候は見られません。個人ローンの貸倒率は第2四半期の2.62%から2.26%に低下しました。また、NotoはSoFiの第3四半期決算説明会で、「会員が借り入れ、支出…貯蓄、投資する数が減速している証拠は見られません」と述べています。
しかし、さらなる利上げ2回分は、より大きなローン残高に影響を与えることになり、需要も損失もまだその影響を吸収していません。もし損害が現れ始めれば、0.90ドルという目標は下方修正される可能性があります。
市場はまだSoFiに評価を与えていない
Notoは2回の利下げを計画しましたが、実際には利上げが行われ、それでもSoFiは2027年までの数値をすべて上方修正しました。これは、同社の成長がFRBに依存していないことを示す最も明確なサインです。
それにもかかわらず、株価は通常の評価額を大きく下回って取引されています。火曜日時点でタンジブル・ブックバリューの2.2倍で取引されているSoFiは、過去3年間の平均3.0倍を下回り、1年前のピーク6.4倍の約3分の1の水準にあります。
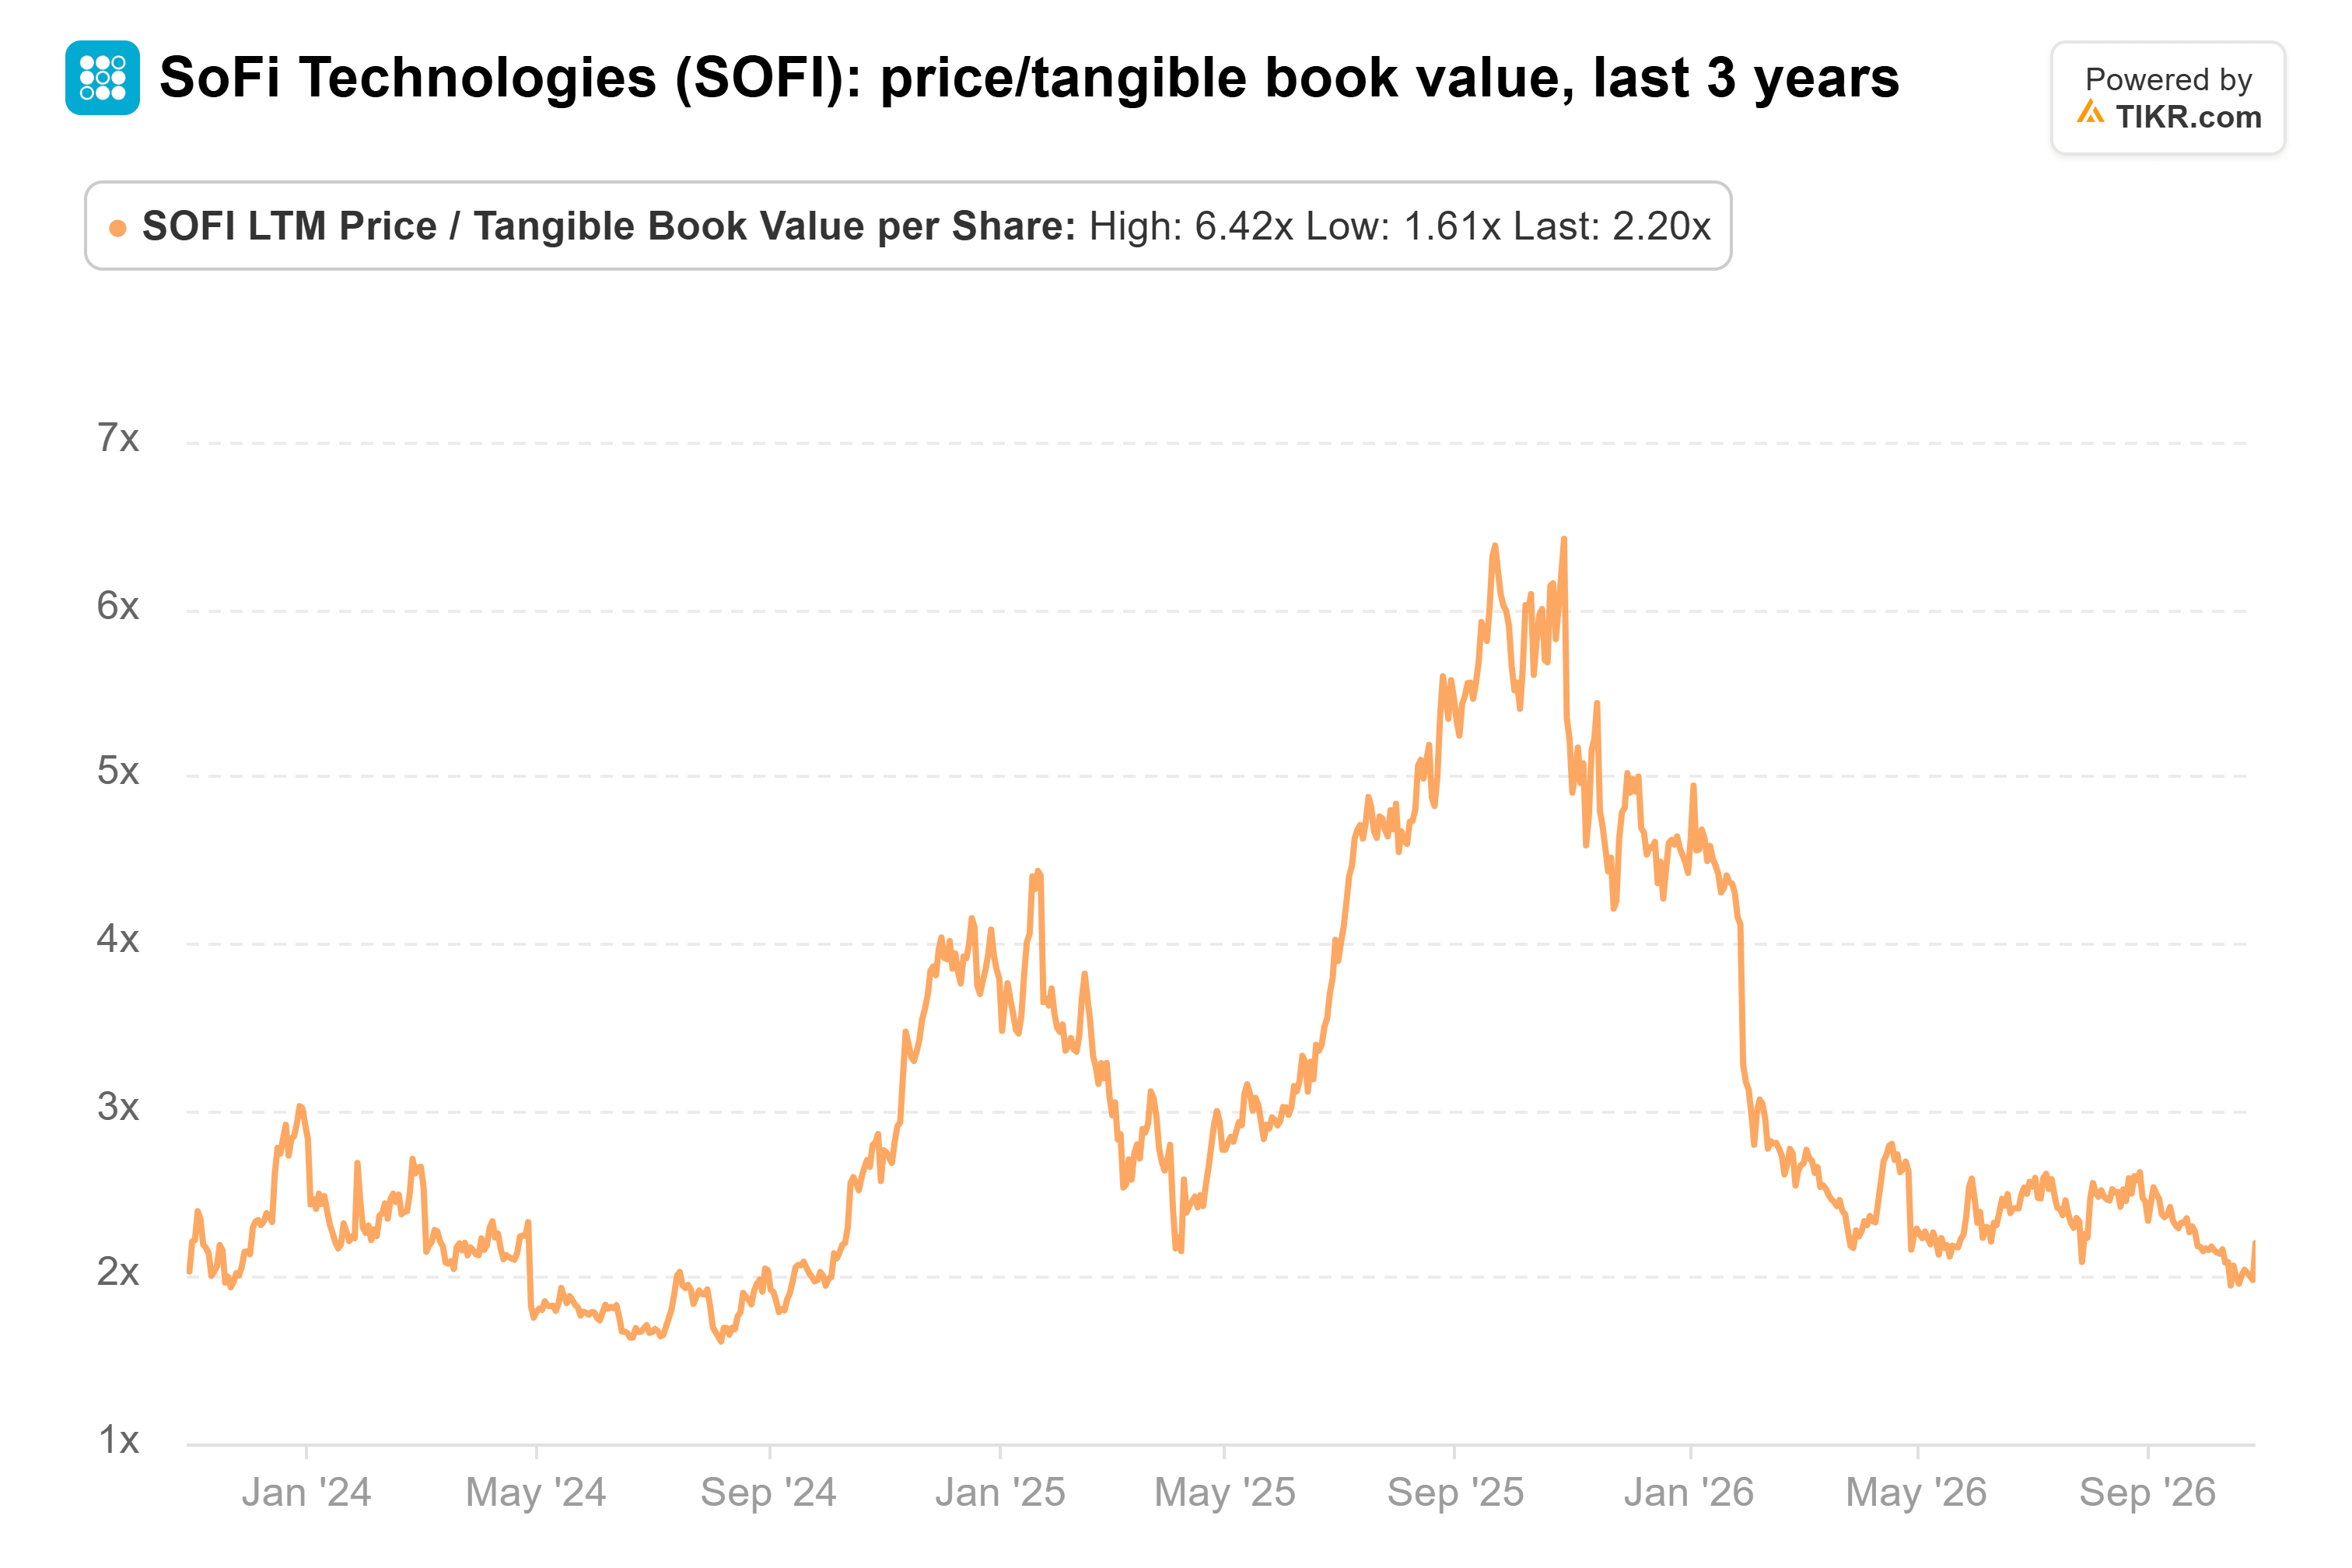
私の見解:市場は依然として、SoFiが成長するために利下げが必要であるかのように評価しており、今四半期の業績はそれが不要であることを示しました。この倍率では、それは機会であると考えます。
もちろん、金利は依然としてSoFiのローン残高にとっては望ましくない方向に動いています。1月下旬に発表が予定されている第4四半期決算は、さらなる利上げがローン価値や信用に影響を与え始めているかどうかを示すでしょう。
では、SoFiの株価の実際の価値はいくらでしょうか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SoFiの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!