主なポイント
- SoFiの調整後純収益は44%増の記録的な14億ドルに達し、1株当たり利益(EPS)は0.18ドルで、コンセンサス予想の0.17ドルを上回った。
- 同社は2026年の収益予想を50.4億ドルに引き上げ、2027年のEPSを0.90ドルと見通した。これは今年の0.61ドルから約48%上回る水準だ。
- 株価は依然として約16ドル付近にあり、昨年12月の15億ドル規模の株式売却時の価格27.50ドルから約41%下落している。
- SoFi Plusの成長は内部計画を下回り、1月25日頃に発表が予定されている第4四半期決算では、会員数の成長が維持されているかどうかが明らかになる。
SoFi Technologies (SOFI) は、史上最高の四半期を記録したばかりだ。しかし、その株価は誰も気づいていないかのように推移している。
金曜日の終値は16ドルで、過去3か月間で10%下落した。これは、10月27日の決算発表で株価が2025年4月以来の高値を目指して上昇したにもかかわらずの動きだ。
また、これはSoFiの株価が、昨年12月に15億ドル分の株式を売却した際の27.50ドルという価格から41%下落していることも意味する。
CEOのAnthony Notoは明らかに、もっと評価されることを期待していた。「我々は、どのような環境下においても例外的な第3四半期の業績を上げましたが、2026年がこれまでどのように展開してきたかを考えると、その成果はさらに注目に値します」と、彼は決算発表の中で述べている。
ほぼすべての項目で記録更新
主要な数値は堅調だった:
- 調整後純収益は44%増の記録的な14億ドルに達した。
- 調整後のEBITDAは70%増の4億7000万ドルに急増し、マージン率は34%だった。
- GAAPベースの純利益は2億4100万ドル、1株当たり利益(EPS)は0.18ドルに達し、コンセンサス予想の0.17ドルを上回った。
業績見通しはさらに上方修正された。SoFiは2026年の収益予想を、従来の47.5億ドルから48.5億ドルのレンジから、50.4億ドルに引き上げた。また、EPSも0.61ドルに上方修正し、コンセンサス予想の0.59ドルを上回った。
そして、2027年の初回見通しが示された:収益は約64億ドル、純利益は12億8000万ドル、EPSは0.90ドルで、いずれもアナリスト予想を大きく上回る水準だ…
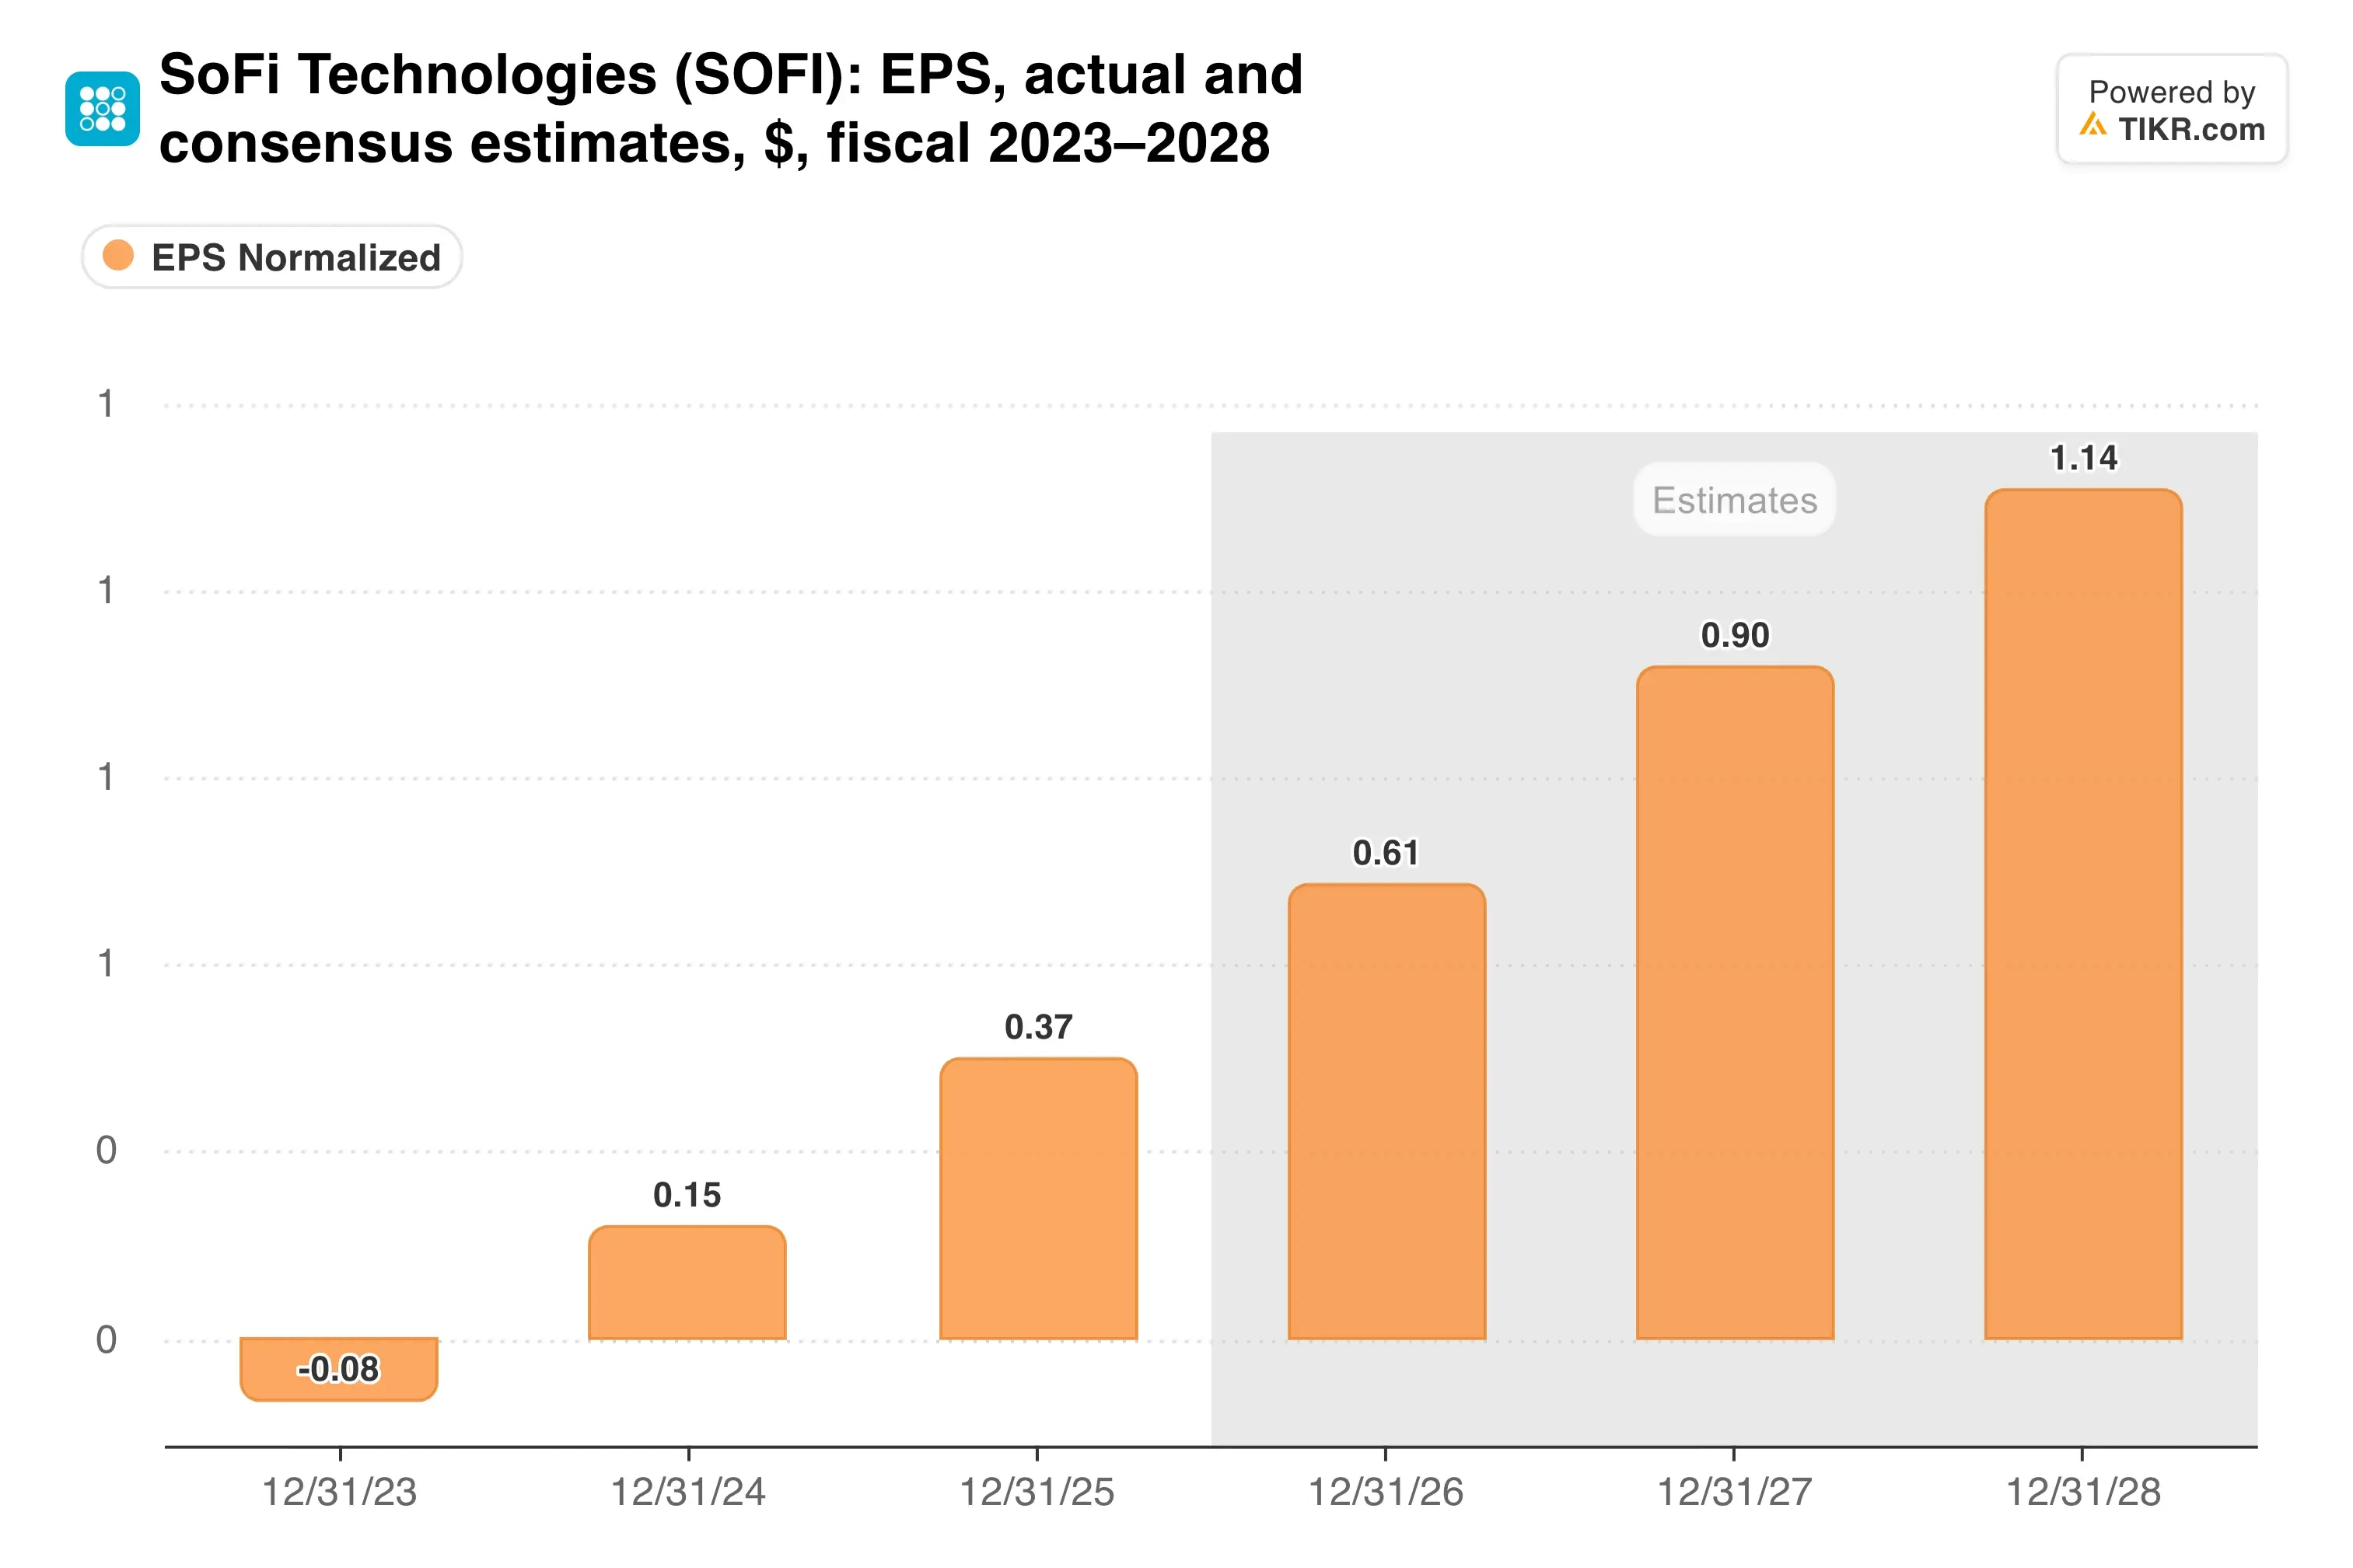
この0.90ドルという水準は、今年の見通しから約48%上回っている。そして、これは報告している2026年のすべての項目を上方修正したばかりの経営陣から示されたものだ。
会員あたりの製品数が増加
SoFiは四半期で記録的な120万人の会員を追加し、総会員数は35%増の1710万人に達した。製品数はさらに速い44%の伸びで、2670万に達した。
この差が戦略の全てだ。会員あたりの製品数は1.47から1.56に上昇し、新規製品の51%が既存会員からもたらされた。
Notoは現在、投資家に3つの数字を追跡してほしいと考えている。「我々はより多くの会員を獲得し、彼らがより多くの製品を利用し、製品あたりの収益を増やしています」と彼は述べた。
預金は四半期で58億ドル増加し、513億ドルに達し、銀行は貸出ポートフォリオのための資金調達力を強化した。手数料ベースの収益は5億7060万ドルに達し、総収益の42%を占めたため、ビジネスは以前ほど利子収入に依存していない。
では、実際の収益はどこから生まれているのか?
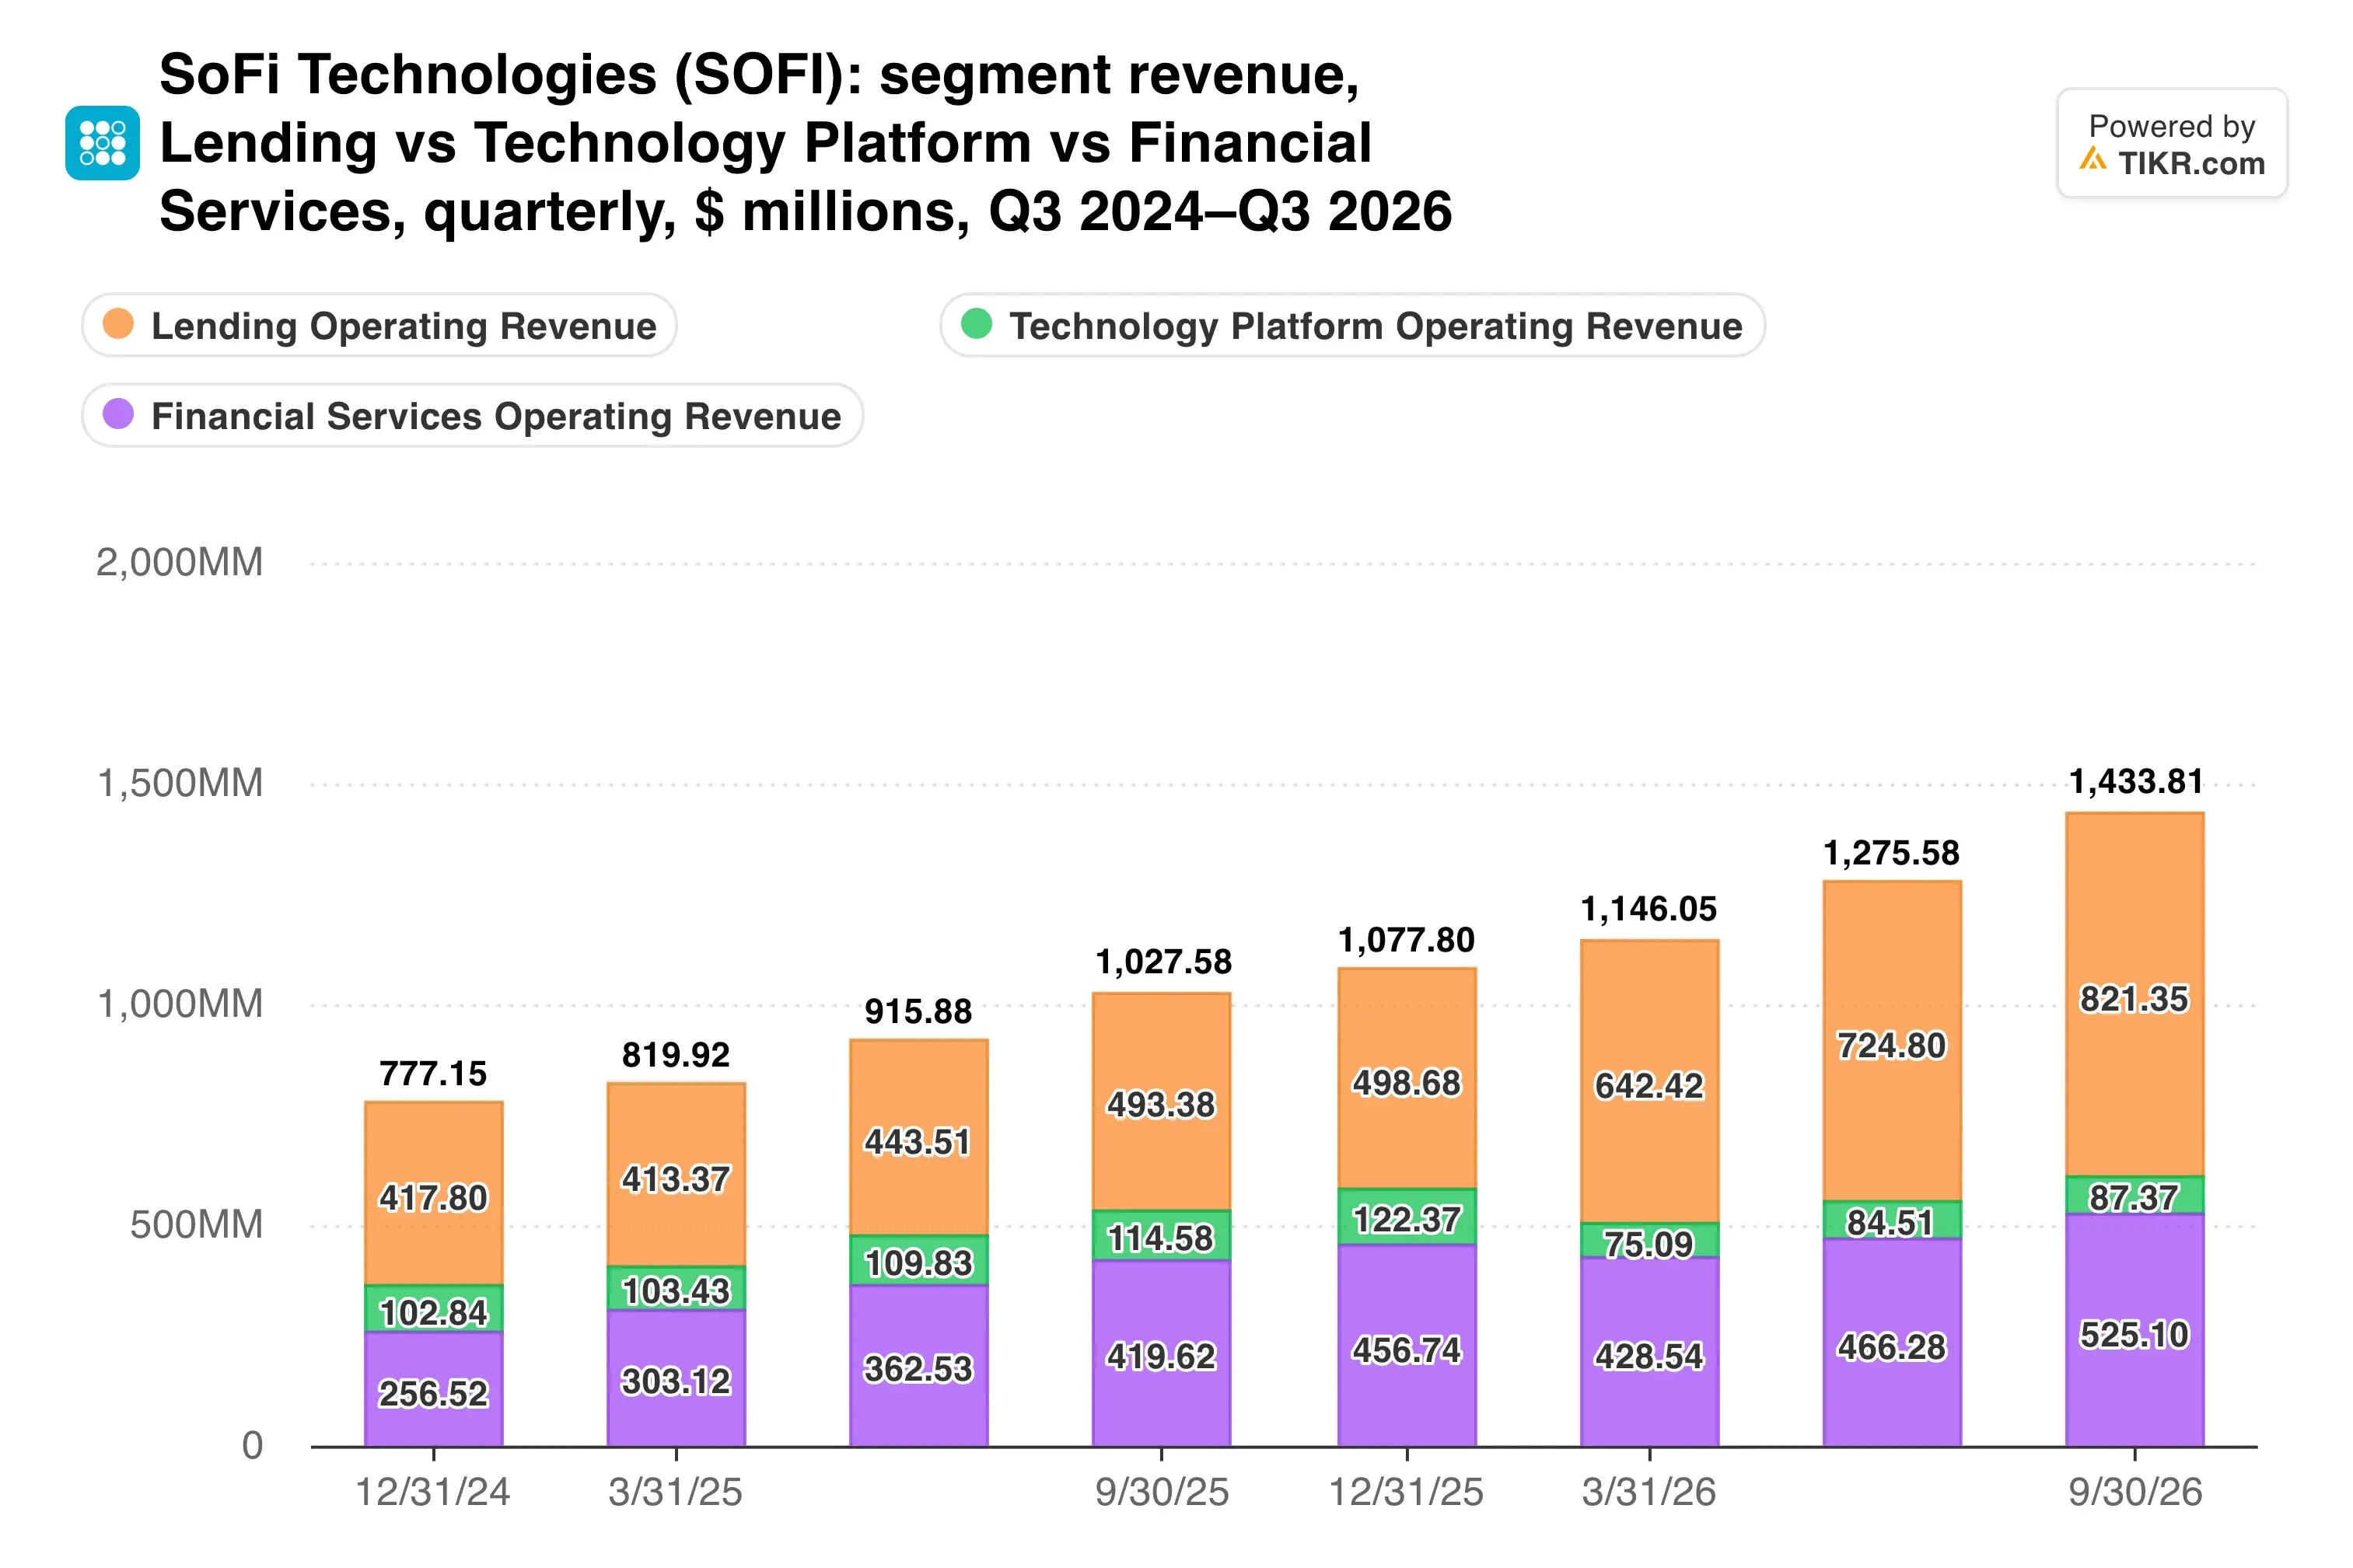
レンディングは依然として最大のエンジンであり、手数料収入が増加している間も、信用力が変動要因であり続けている。
TIKRはSoFiについて25人のアナリストを追跡している。「買い」と評価しているのは何人か?
SoFiの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用している。SoFiのアナリスト評価を見る
見通しに対して割安すぎる
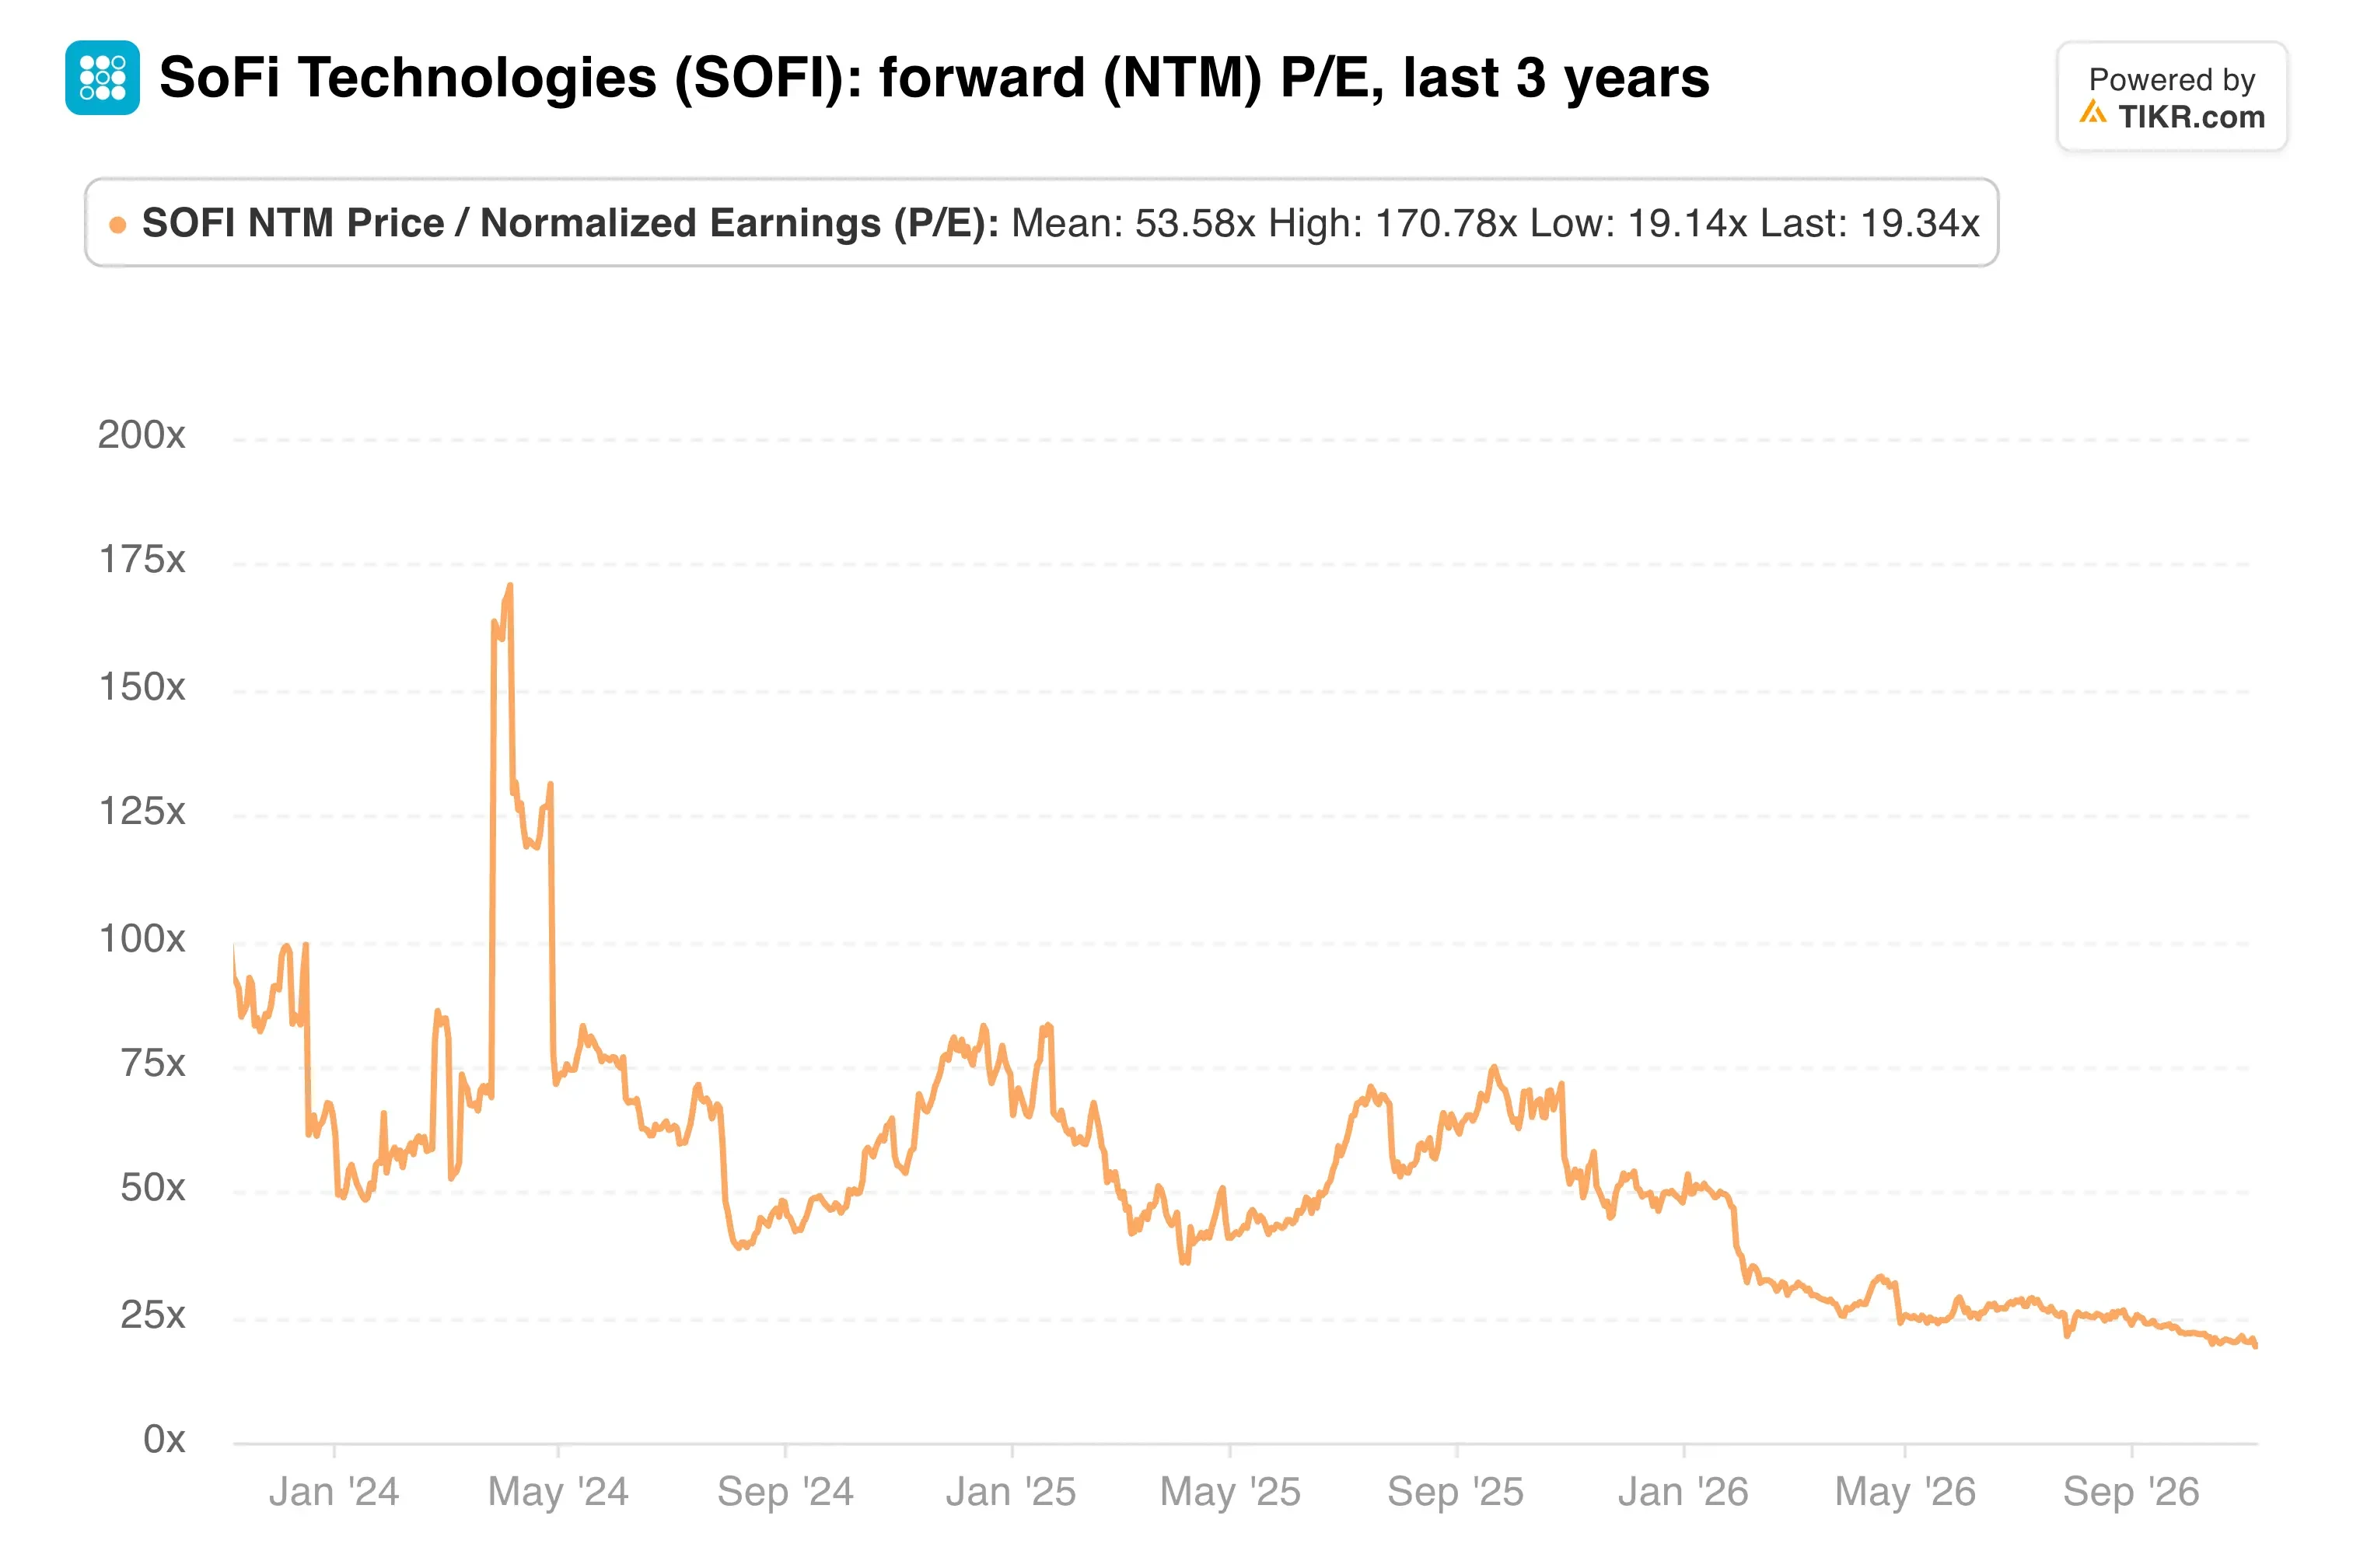
16ドルで、SoFiは自社の2027年EPS見通しの約18倍で取引されている。Ally Financialのような銀行系貸し手は、予想利益に対して一桁のPERで取引されているが、収益を40%のペースで成長させているところはない。
簿価ベースでは、1株当たりのタンジブル・ブックバリューは25%増の7.48ドルに上昇した。したがって、株価はタンジブル・ブックバリューの約2.2倍で取引されていることになる。
PERはすでに大きく後退している:
それでも、疑念は簡単に見つかる。SoFi Plusの成長は、Notoが「悪意ある行為者」と呼ぶものをブロックするためにプロセスを変更した後、内部計画を下回った。これほど急速に成長している貸し手は、景気循環がそれを実行する前に、ベア派から信用力についてストレステストを受けることになる。
私の見解:市場はSoFiを、信用問題に直面しつつある貸し手のように評価しているが、同社はオペレーティング・レバレッジを持つプラットフォームとしての報告を続けている。2027年の見通しは信頼できると思う。なぜなら、経営陣は主要な項目すべてで予想を上回った四半期の結果を受けて、業績見通しを引き上げたばかりだからだ。しかし、この銘柄は今年一年、良いニュースを無視してきたので、ボラティリティは続くと予想する。
次の試練は、アナリストが1月25日頃に発表されると予想している第4四半期決算だ。これにより、会員数のペースが年末商戦期まで維持されているかどうか、そしてSoFi Plusの成長が回復しているかどうかが明らかになる。
では、SoFiの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、SoFiの潜在的な価値がわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!