主なポイント
- ジム・クレイマーは金曜日の『Mad Money』で、視聴者からの質問に対し、AT&Tを売却すべきだと助言した。この発言は、クアルコムがSpaceXがStarlink Mobileの全国5Gネットワークの構築に同社を選定したと発表した2日後に行われた。
- AT&TとT-Mobileは、SpaceXがBoost Mobileを買収した場合、同社を自社ネットワークから切り離す用意があると報じられており、これは既存キャリアが第4のネットワークを価格競争上の脅威と見なしていることを示唆している。
- 2025年、AT&Tのセグメント営業利益の96.9%を無線事業が占めており、アナリストは2028年までの年間収益成長率が2%未満になると予想している。
- ベライゾンは予想PER8.8倍で、3年平均に近い水準にある。つまり、SpaceXが無線料金を押し下げる圧力をかけた場合、大手3社にはほとんど緩衝余地がなく、AT&Tは当面は避けるべき銘柄と言える。
ジム・クレイマーは、SpaceX (SPCX)の動きを懸念するAT&T (T)株主に、シンプルなメッセージを送っている:売れ。
金曜日放送のMad Moneyで、視聴者から「SpaceXの台頭や新技術の出現を踏まえたAT&Tの見通し」について質問があった。クレイマーの答えはこうだった:
「イーロン・マスクは手強い競争相手だと思う。AT&Tは旧態依然とした企業を、彼は新時代を代表している。だから、AT&Tは保有すべきではないと言おう。」
彼はまた、ヨーロッパでStarlinkを利用しており、150ドルのシステムを50ドルのものに交換したところ、はるかに良く、はるかに速くなったと述べた。また、この回答は「厳しい判断だ」とも語った。今週のニュースは、その判断を少し容易にする。
TIKRはAT&Tについて24人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
AT&Tに対する買い・保有・売りの評価の内訳、ウォールストリートの収益・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AT&Tのアナリスト評価を見る
既存キャリアはすでに守勢に立っている
ワシントン・ポストが交渉を報じた際、SpaceXのBoost Mobileへの関心は、無線市場への近道のように見えた。SpaceXはBoostを買収するか、同社がAT&TとT-Mobileからリースしているネットワークへのアクセス権を得ることになる。
水曜日、この動きはより具体化した。クアルコム (QCOM)の第4四半期決算説明会で、クリスティアーノ・アモンCEOは「SpaceXは、米国におけるStarlink Mobileの全国地上5Gネットワークの構築にクアルコムを選定した」と述べた。展開は2027年に始まり、複数年にわたる契約となる。アモンCEOは、これは国内最大規模の5G展開の一つになると期待している。これにより、SpaceXは信頼性の高い第4の全国ネットワークのための設備を手に入れる。また、クアルコムにとっては、アモンCEOが「インフラ事業における重要な勝利」と呼ぶものとなる。
その翌日、セマフォーのロハン・ゴスワミは、情報筋を引用して、マスクが買収を進めた場合、AT&TとT-MobileはBoostを自社の周波数帯から締め出すだろうと報じた。
脅威を感じていない競合相手に対して、顧客を切り捨てるような脅しをかけることはない。
AT&Tのほぼすべてを支える無線事業
この脅威は、AT&Tの収益源の核心を直撃する。同社のモビリティ部門は2025年に272億ドルの営業利益を計上し、セグメント合計の96.9%を占めた。AT&Tはまた、料金値上げを続けてきた:第3四半期の契約回線(ポストペイド)の電話サービス収益(ARPU)は4%増加し、経営陣は新料金プランと既存顧客への値上げが要因だと説明している。低価格の第4のキャリアが登場すれば、このような値上げを実施することははるかに難しくなる。
AT&Tには、頼れる他の成長分野があまりない。アナリストは、同社の収益が2025年の1260億ドルから2028年には1320億ドルに増加すると予想している。
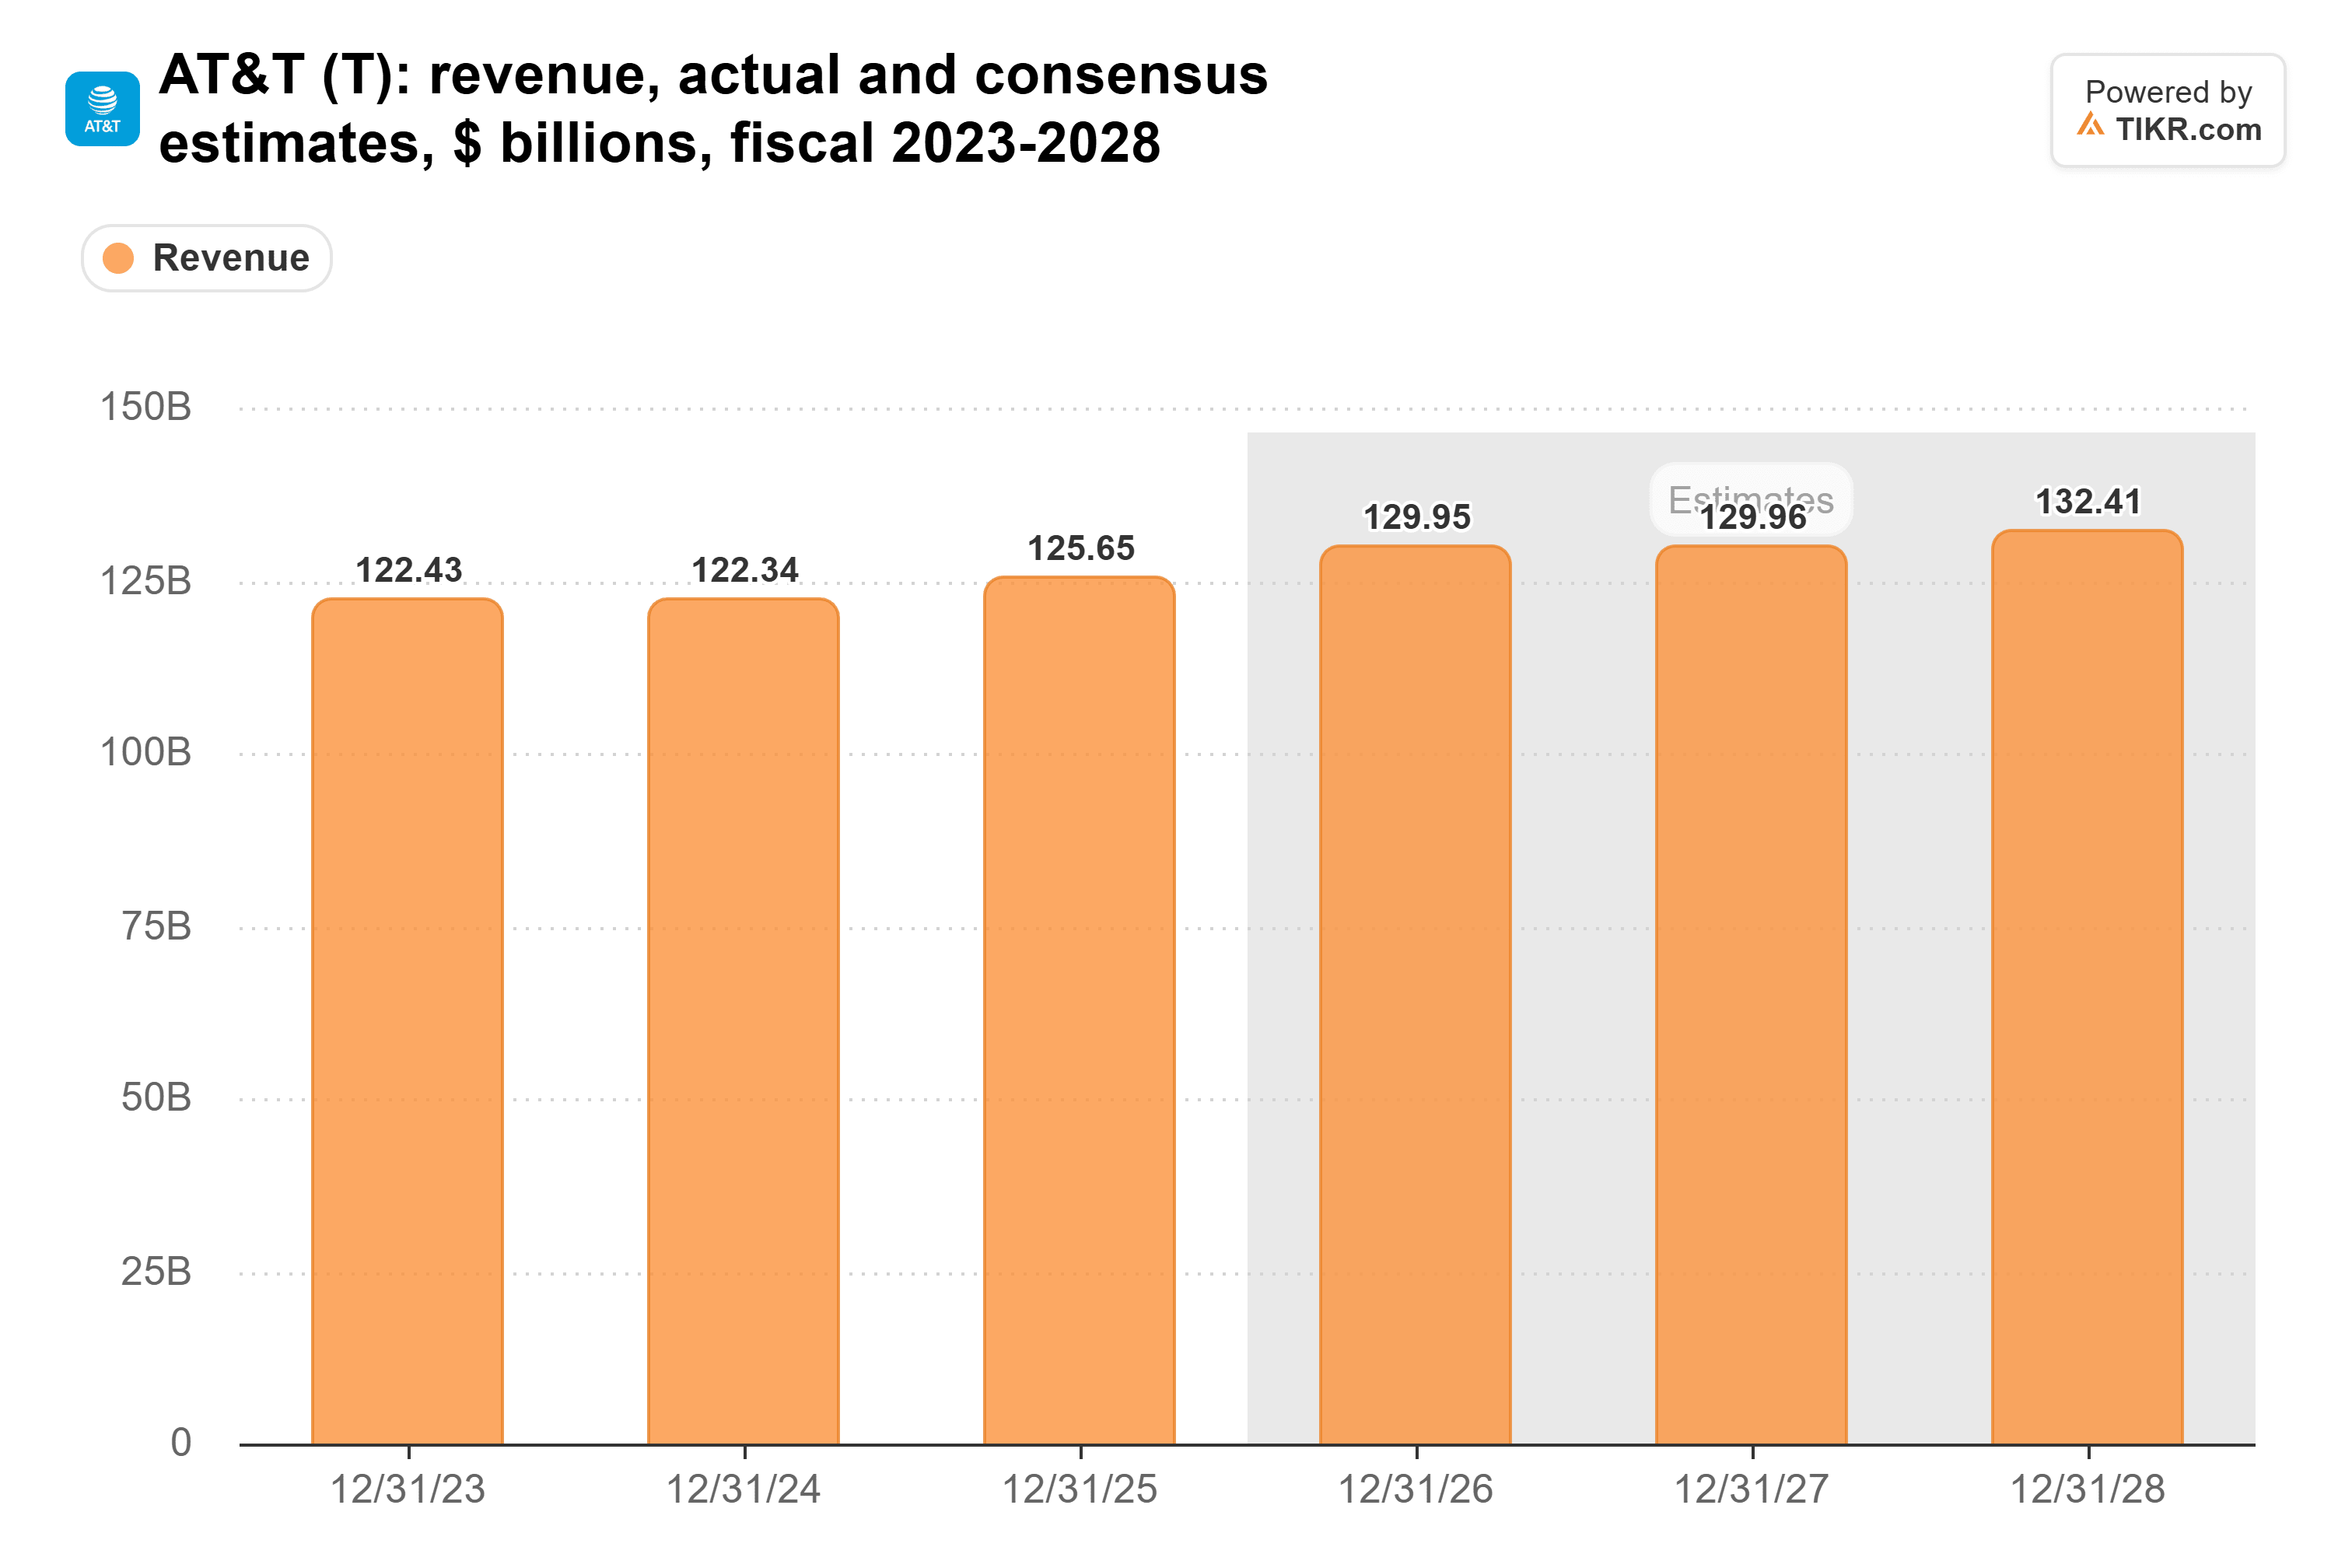
これは年間2%未満の成長であり、今週のニュースの中に、アナリストがこれを上方修正する理由となるものは何もない。
キャッシュフローはより安定している。AT&Tのフリーキャッシュフローは過去3年間、毎年185億ドルから205億ドルの間で推移している。
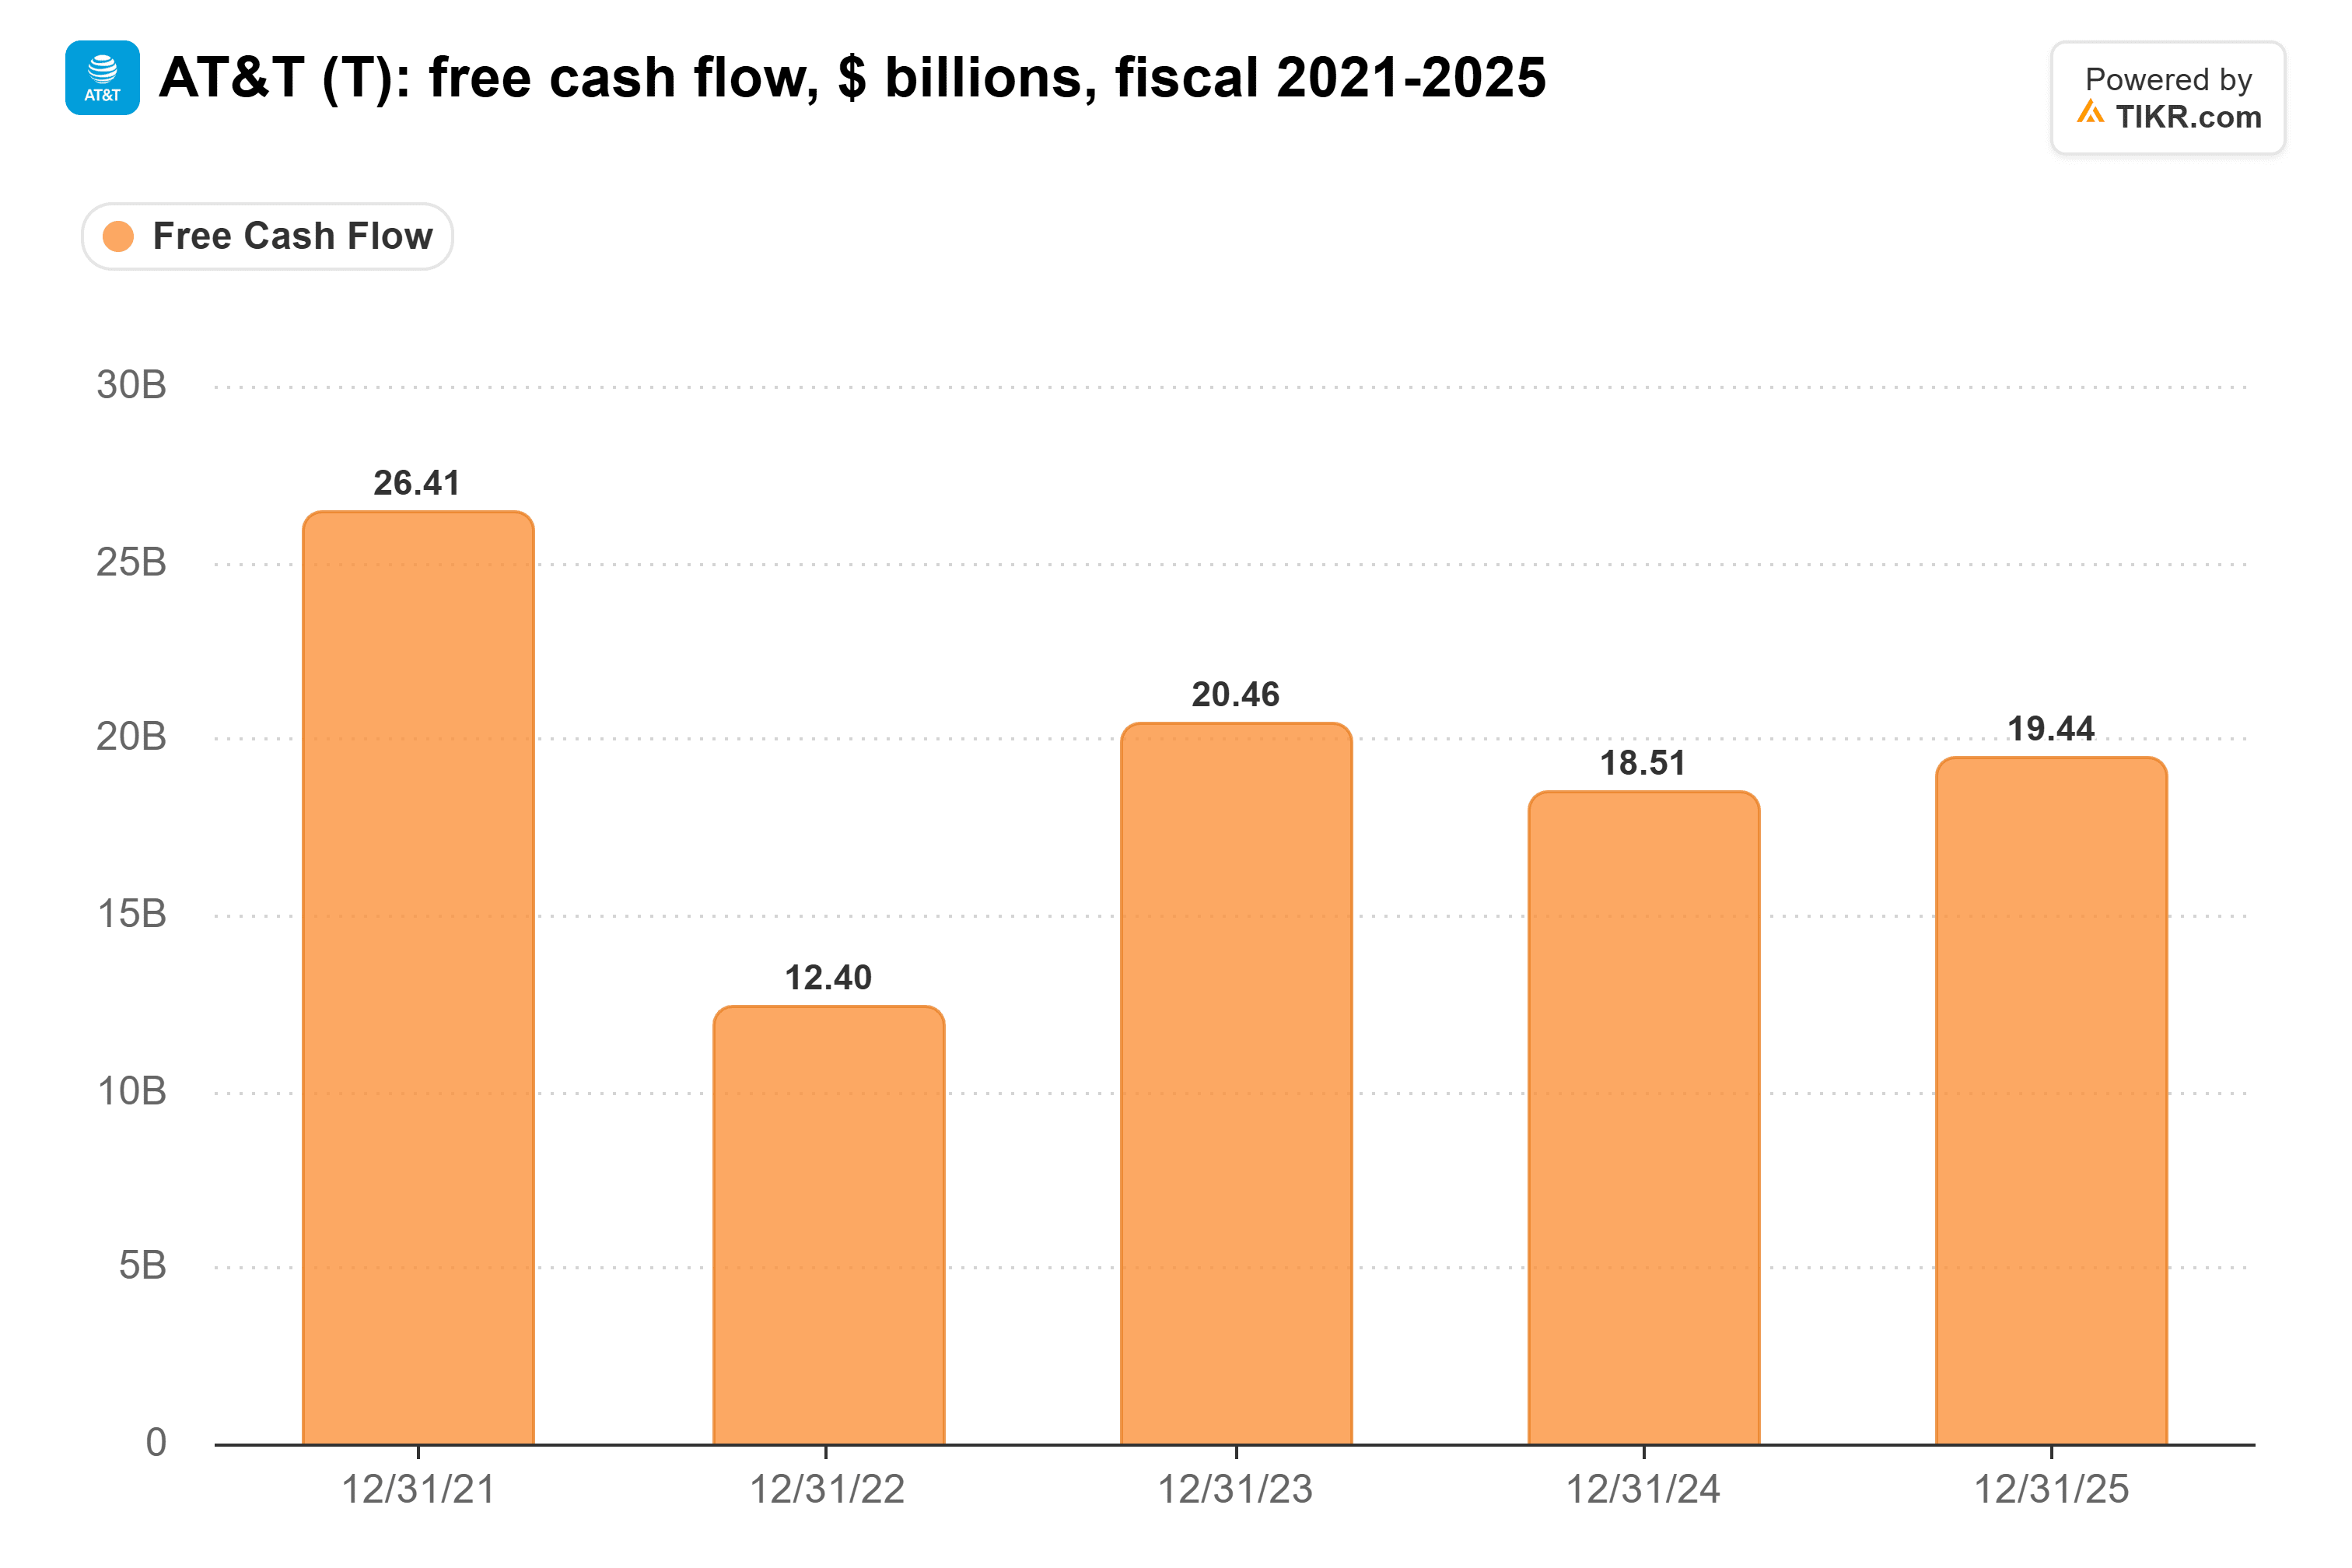
しかし、AT&Tはこのキャッシュに多くのことを求めている。1株あたり1.11ドルの配当を支払い、自社株買いも行っている。また、今年はEchoStarの周波数帯とLumenの光ファイバーに284億ドルを支出し、9月末時点でのネット債務は調整後EBITDAの3.1倍にまで膨らんだ。
SpaceXは完成したネットワークがなくても脅威となる
これらは一夜にして起こるものではない。TD Cowenは、全国地上ネットワークの構築コストを800億ドル以上と試算している。SpaceXがGrain Managementの周波数帯を約80億ドルで購入する件はまだFCCの承認が必要であり、クアルコムによる展開も2027年まで始まらない。AT&Tの顧客がまだ離れているわけでもない:第3四半期の契約回線(ポストペイド)の解約率は0.92%で、1年前と横ばいだった。
しかし、SpaceXは最後の基地局が設置されるずっと前から、価格に圧力をかけることができる。Starlink Mobileが進行中であることを踏まえると、AT&Tは次の値上げラウンドを二の足を踏むのではないかと私は思う。それだけで、他のすべてを支えている唯一の事業に打撃を与えることになる。
『ビッグ・ショート』で有名になった投資家、スティーブ・アイズマンは、金曜日放送のThe Real Eisman Playbookで、さらに踏み込んだ発言をした。彼はクアルコムとの契約に言及し、マスクはT-Mobile、AT&T、ベライゾン (VZ)に対して総力戦を挑んでいるように見えると述べた。そして付け加えた:「大手3社は、投資対象として成立しないと思う。」
投資家はまだベライゾンに対してそこまで厳しい評価を下していない。同社の予想PERは8.8倍で、3年平均の9.0倍をやや下回り、3月の10.5倍から低下している。
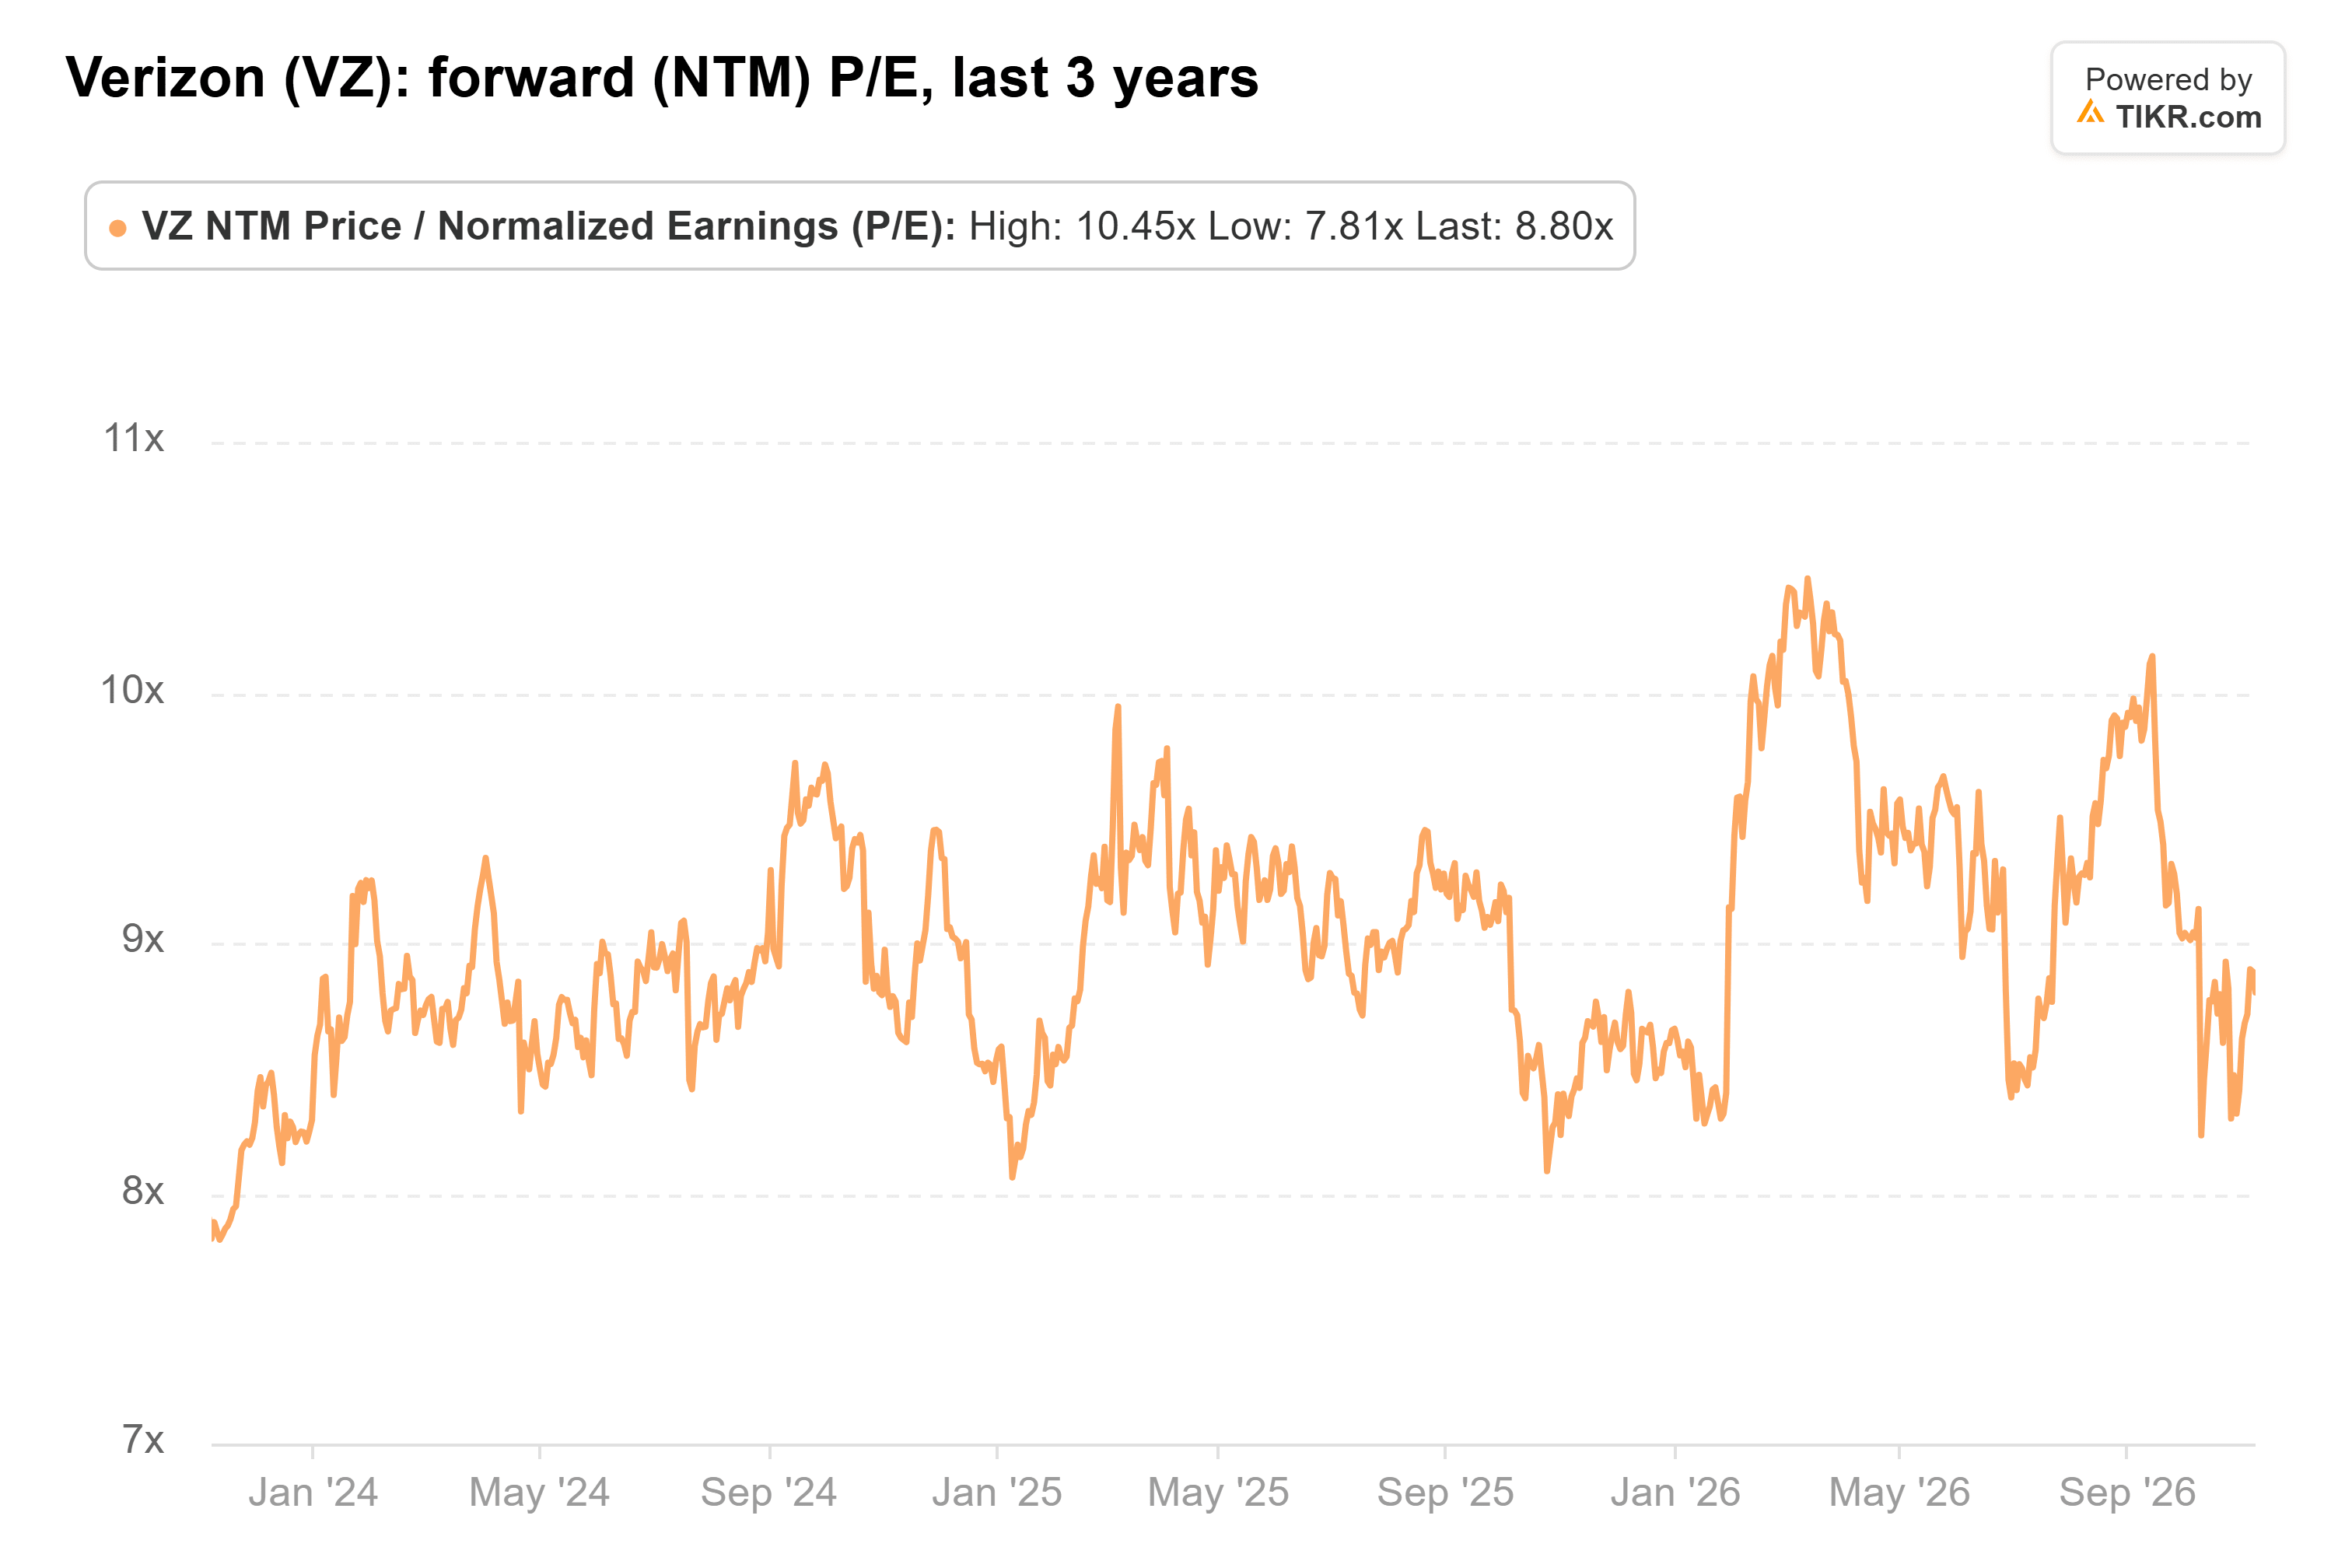
これは低い倍率だが、ベライゾンにとっては通常の水準であるため、これらの銘柄はまだ無線料金をめぐる競争を織り込んだ価格にはなっていないと私は考えている。
クレイマーの判断は妥当
私はクレイマーに同意する。AT&Tは利益のほぼすべてを無線事業に依存しており、アナリストは収益成長をほとんど期待しておらず、今年は債務負担が急増した。これでは、価格競争を吸収する余地がほとんどない。そして、Boostを切り捨てるという脅しから判断すると、AT&TとT-Mobileも同じリスクを認識しているようだ。
もちろん、SpaceXはまだ周波数帯のFCC承認を得て、実際にネットワークを構築しなければならない。AT&Tの第4四半期決算(1月下旬発表予定)は、Starlink Mobileが機器パートナーと2027年の開始時期を決めた今、顧客が引き続き留まるかどうかを示すことになる。
では、AT&Tの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AT&Tの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資・財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!