主なポイント
- Snap-onは四半期配当を12.7%引き上げて1株あたり$2.75としたが、これは過去4回の引き上げ幅(14%から15%)のいずれよりも小さい。
- Snap-onのTools Groupは第3四半期にフランチャイジーが在庫を削減したため弱含みだったが、O'Reilly Automotiveのプロフェッショナル事業の成長は修理工場が忙しい状態を維持していたことを示しており、Stanley Black & Deckerの工具販売も成長した。
- 過去4四半期のフリーキャッシュフローは配当金を2倍以上カバーしたが、正規化EPSは2023会計年度から2025会計年度にかけて横ばいだった。
- 配当は安全で依然として成長しているが、来年の利益成長率が8%と予想される中、14%以上の引き上げが続くとカバレッジは急速に狭まる。
Snap-on (SNA)は四半期配当を12.7%引き上げ、1株あたり$2.44から$2.75とした。新配当は11月20日時点の株主に対して12月10日に支払われる。これは17年連続の年間増配であり、1939年以来、中断や減額なく四半期配当を支払い続けている。
これは依然として大きな増配だ。しかし、Snap-onの過去3回の増配幅の中で最も小さく、さらに重要なのは…利益の伸びよりも速く増えていることだ(これについては後述)。
この伸びの鈍化は、Snap-onのバン事業にとって厳しい四半期を受けたものであり、フランチャイジーが訪問する工場が忙しい状態を維持していたにもかかわらず生じた。O'Reilly Automotive (ORLY)は第3四半期にプロフェッショナル事業を二桁成長させ、Stanley Black & Decker (SWK)はTools & Outdoorの売上を有機ベースで4%成長させた。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間配当利回りが6%以上の株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちわずか6銘柄だけが退職者にとって真に安全であると確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
ディーゼル価格がバン事業を直撃
Snap-onの第3四半期有機売上高は2.8%減少し、Tools Groupが打撃を受けた。その有機売上高は7.0%減少し、営業利益率は21.7%から18.0%に低下した。会長兼CEOのNick Pinchuk氏は「前例のない急激なディーゼル価格の上昇」を原因とし、「技術者顧客からの需要が非常に安定しているにもかかわらず、フランチャイジーが在庫を削減するきっかけとなった」と述べた。
O'Reillyの四半期業績は彼の主張を裏付けている。同社の既存店売上高は7.2%増加し、プロフェッショナル顧客が牽引したため、修理工場には十分な仕事があった。Stanleyの工具販売も成長したが、主に米国の小売および商業・産業チャネルを通じたものであり、Snap-onのバンが訪問する整備士に関する情報は限定的だ。
希薄化EPSは$5.02から$4.64に減少したが、前年の数字には訴訟和解による$0.31の利益が含まれていた。また、Commercial & Industrial Groupは記録的な四半期を達成し、有機売上高は7.4%増加した。
残念ながら、利益は追いついていない
Snap-onの過去4回の増配幅はそれぞれ14%から15%だったが、正規化EPSは2023会計年度の$18.76から2025会計年度の$18.88へと横ばいだった。アナリストは正規化EPSが今後成長すると予想している:
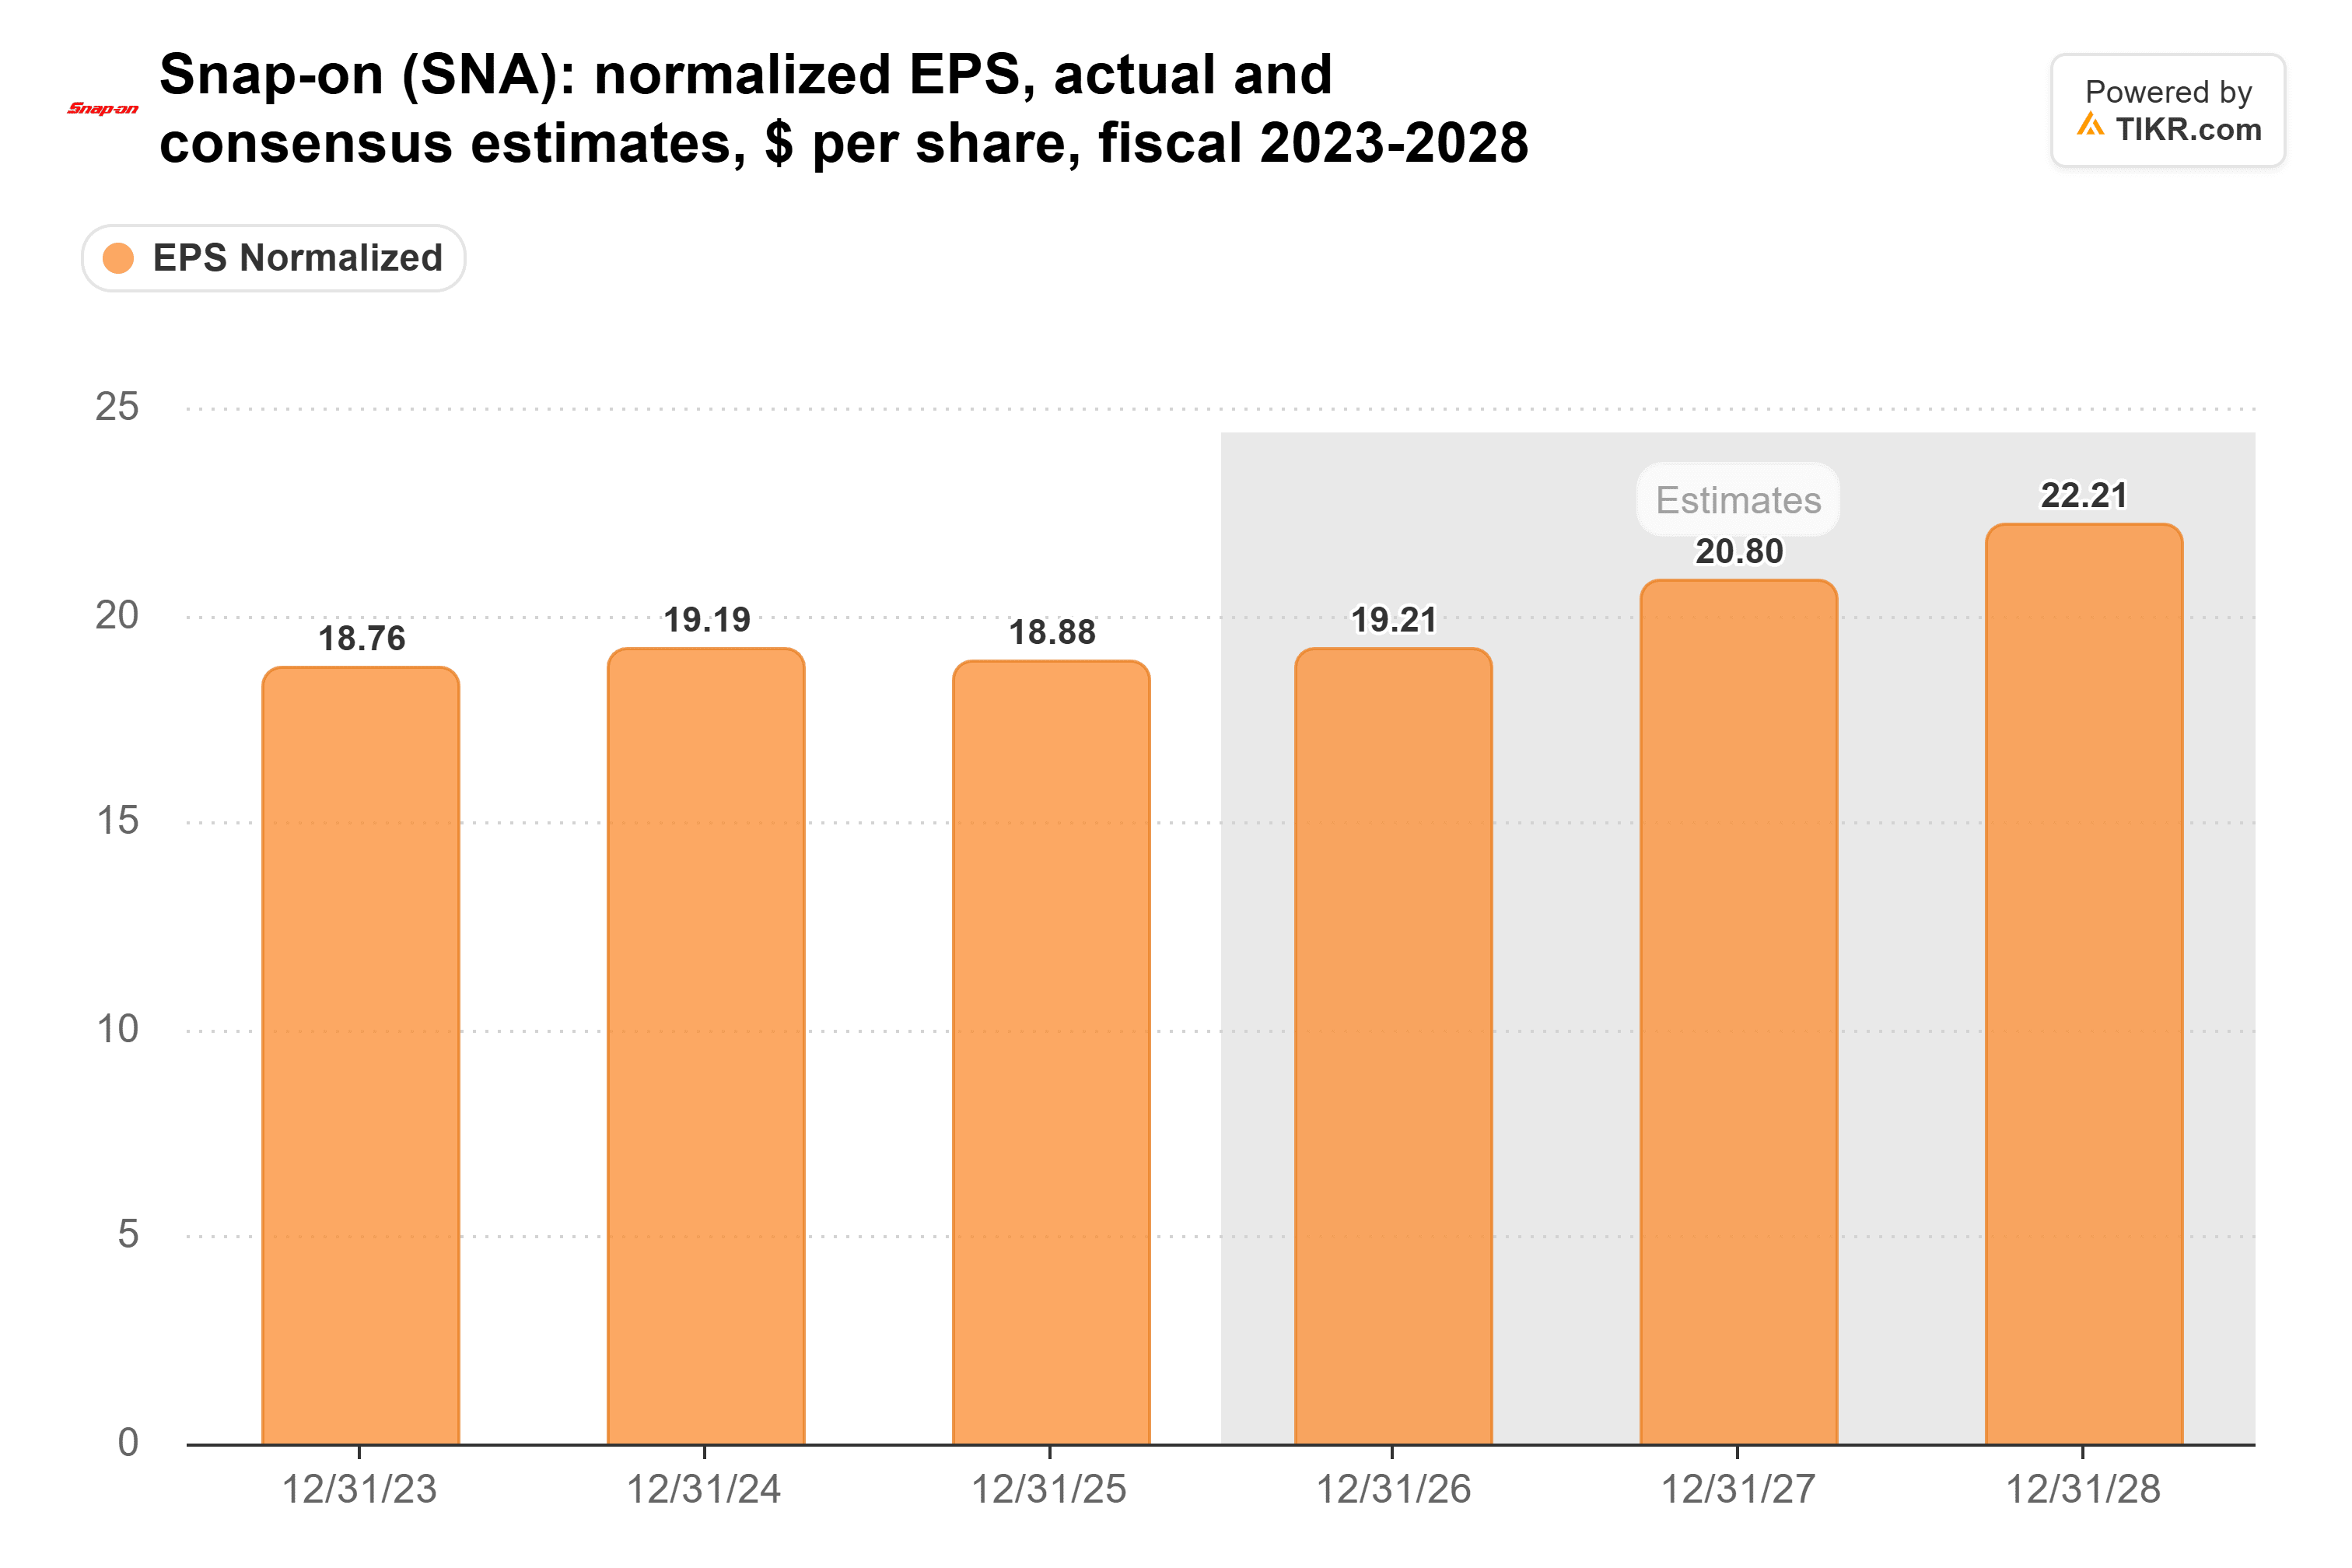
コンセンサス予想では、今年度は$19.21、2027会計年度は$20.80となり、8%の成長となる。新しい年間$11.00の配当レートは、今年度予想の57%、来年度予想の53%を占める。利益成長率8%の状況で配当を年間14%引き上げると、この割合は急速に上昇するため、引き上げ幅を小さくすることは理にかなっていると考える。
フリーキャッシュフローが2倍以上カバー
Snap-onは配当をフリーキャッシュフローから支払っており、その余裕は十分にある。過去4四半期で、同社は$10.7億のフリーキャッシュフローを生み出し、$5.06億の配当を支払った。カバレッジ率は47%と十分に高い。フリーキャッシュフローは過去10会計年度の各年度で配当金を上回っている:
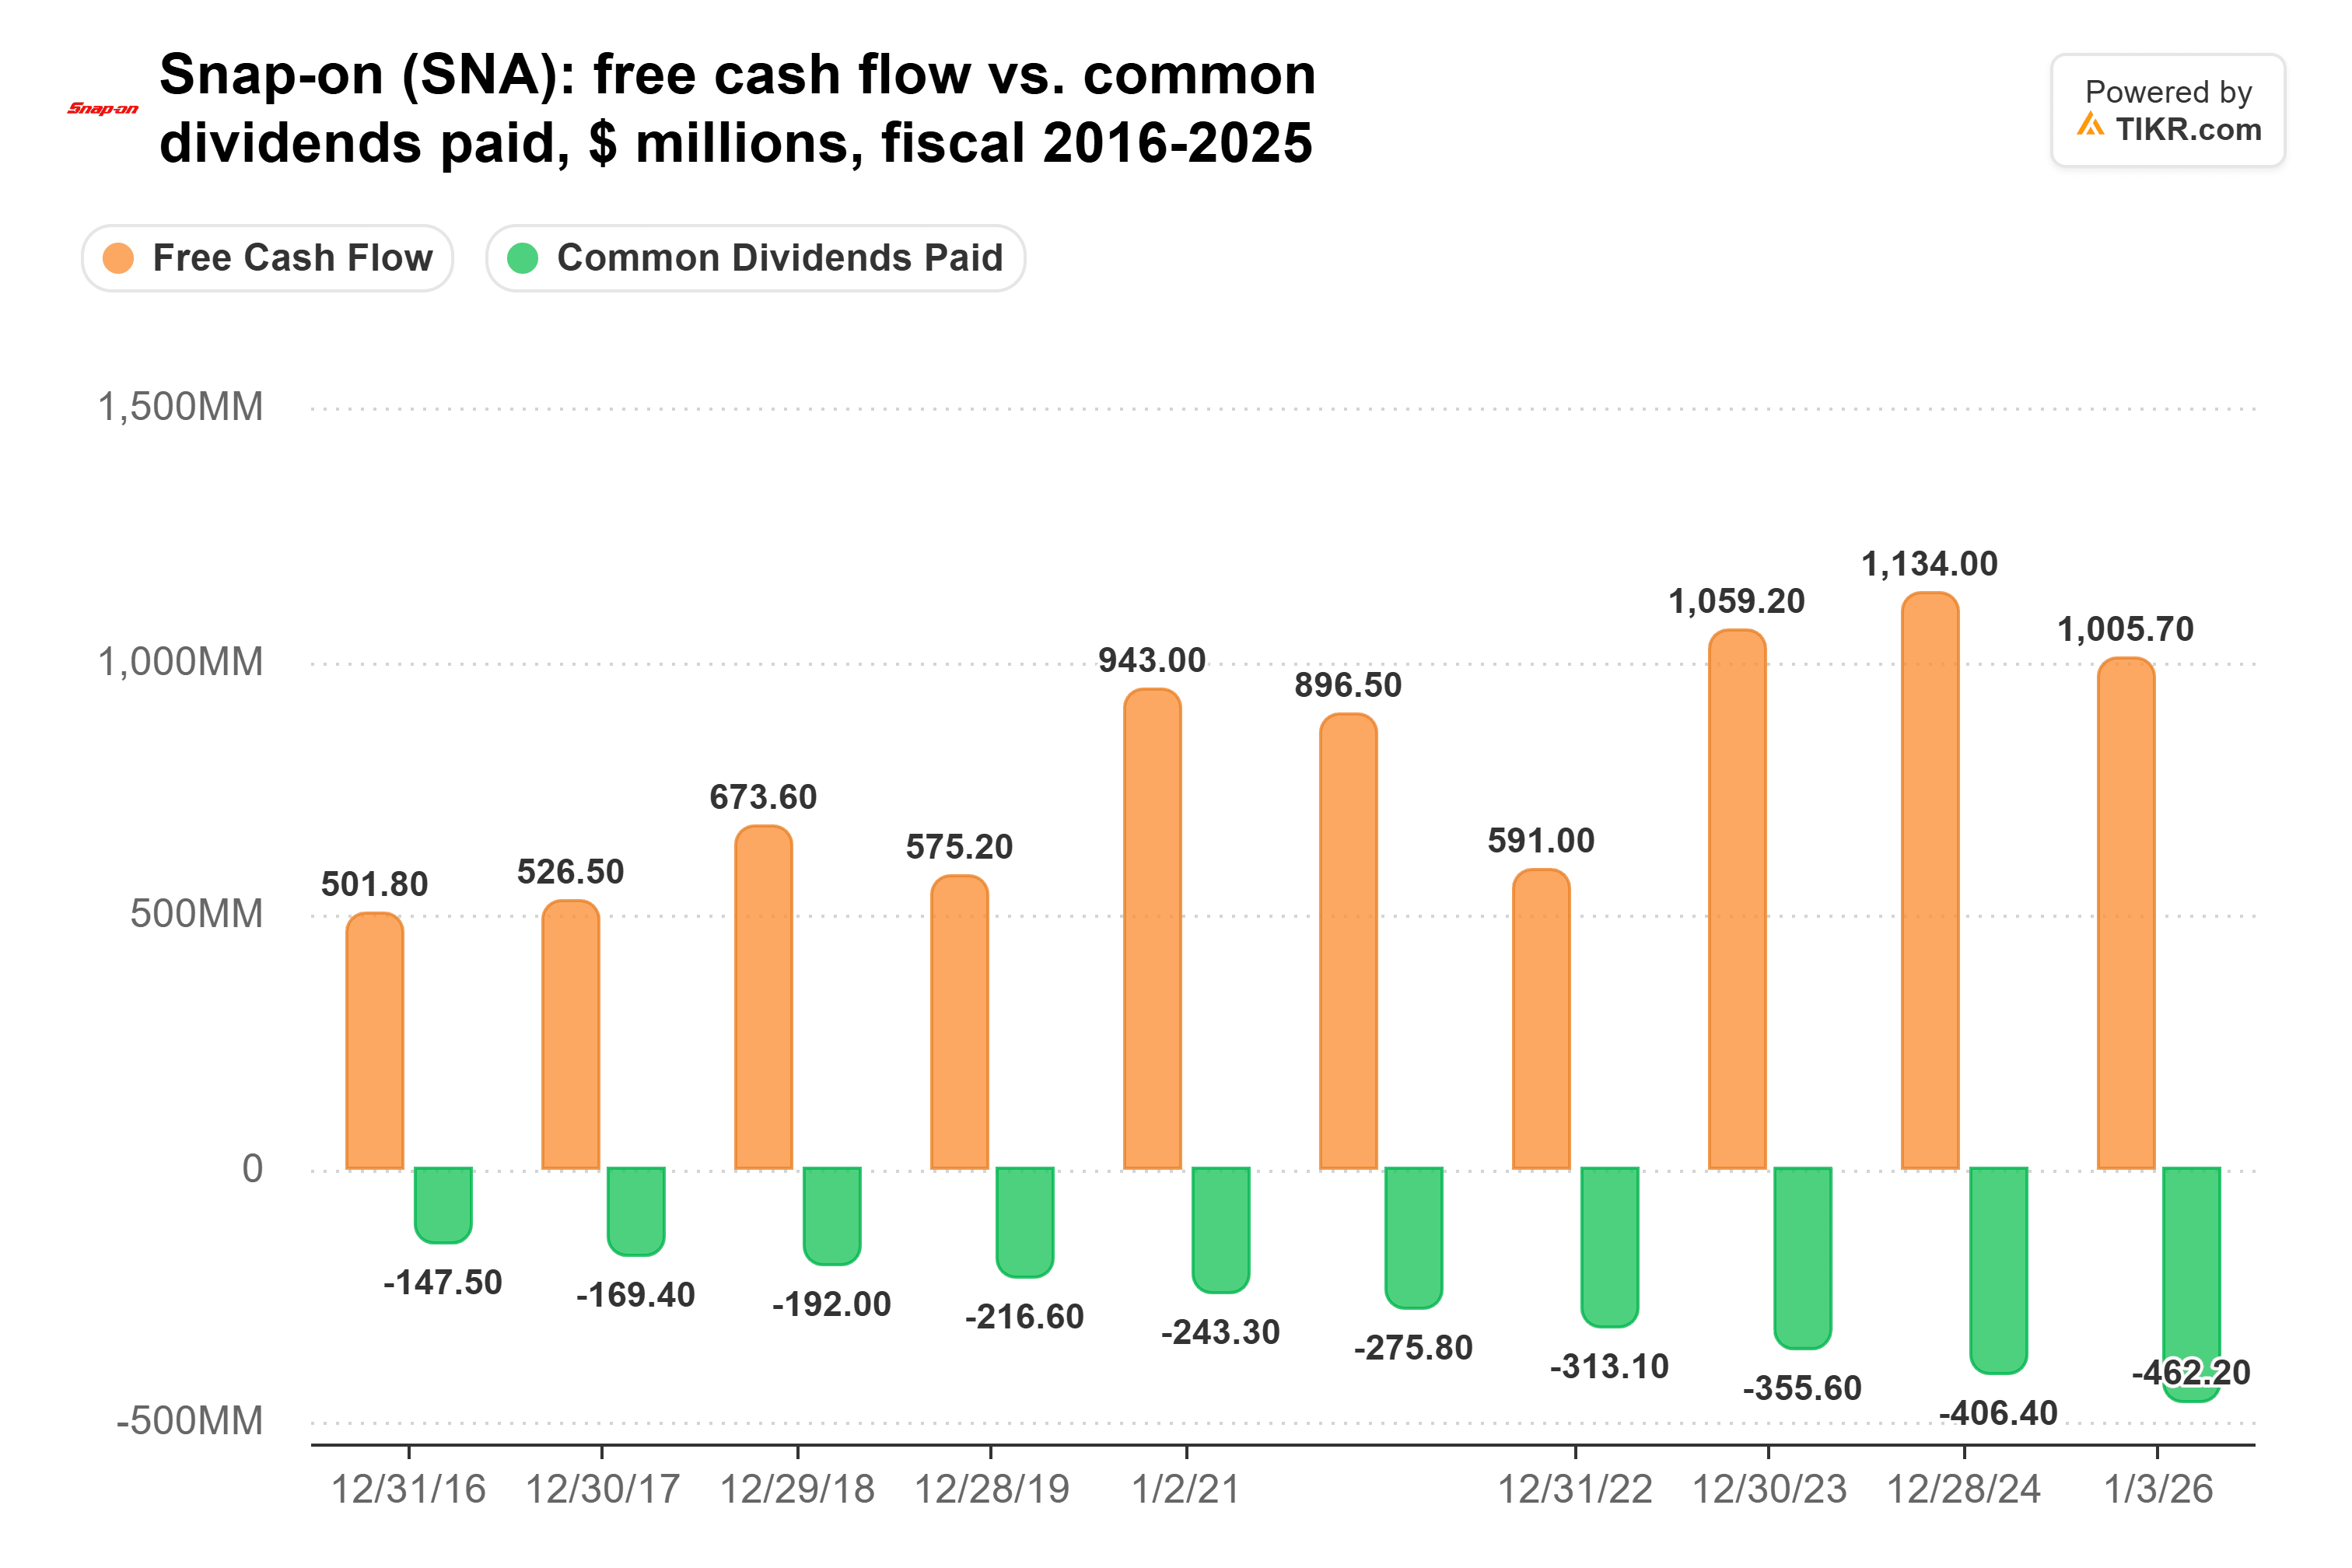
配当支払額は2016会計年度の$1.48億から2025会計年度の$4.62億へと3倍以上に増加した一方、フリーキャッシュフローは$5.02億から$10.1億へと2倍になった。これにより、フリーキャッシュフローに占める配当の割合は29%から46%に上昇したが、依然として十分な余裕がある。
安全で、依然として成長中
3%のフォワード利回りは、暴落した株から生じているわけではない。Snap-onのフォワードPERは5年平均を大きく上回っている:
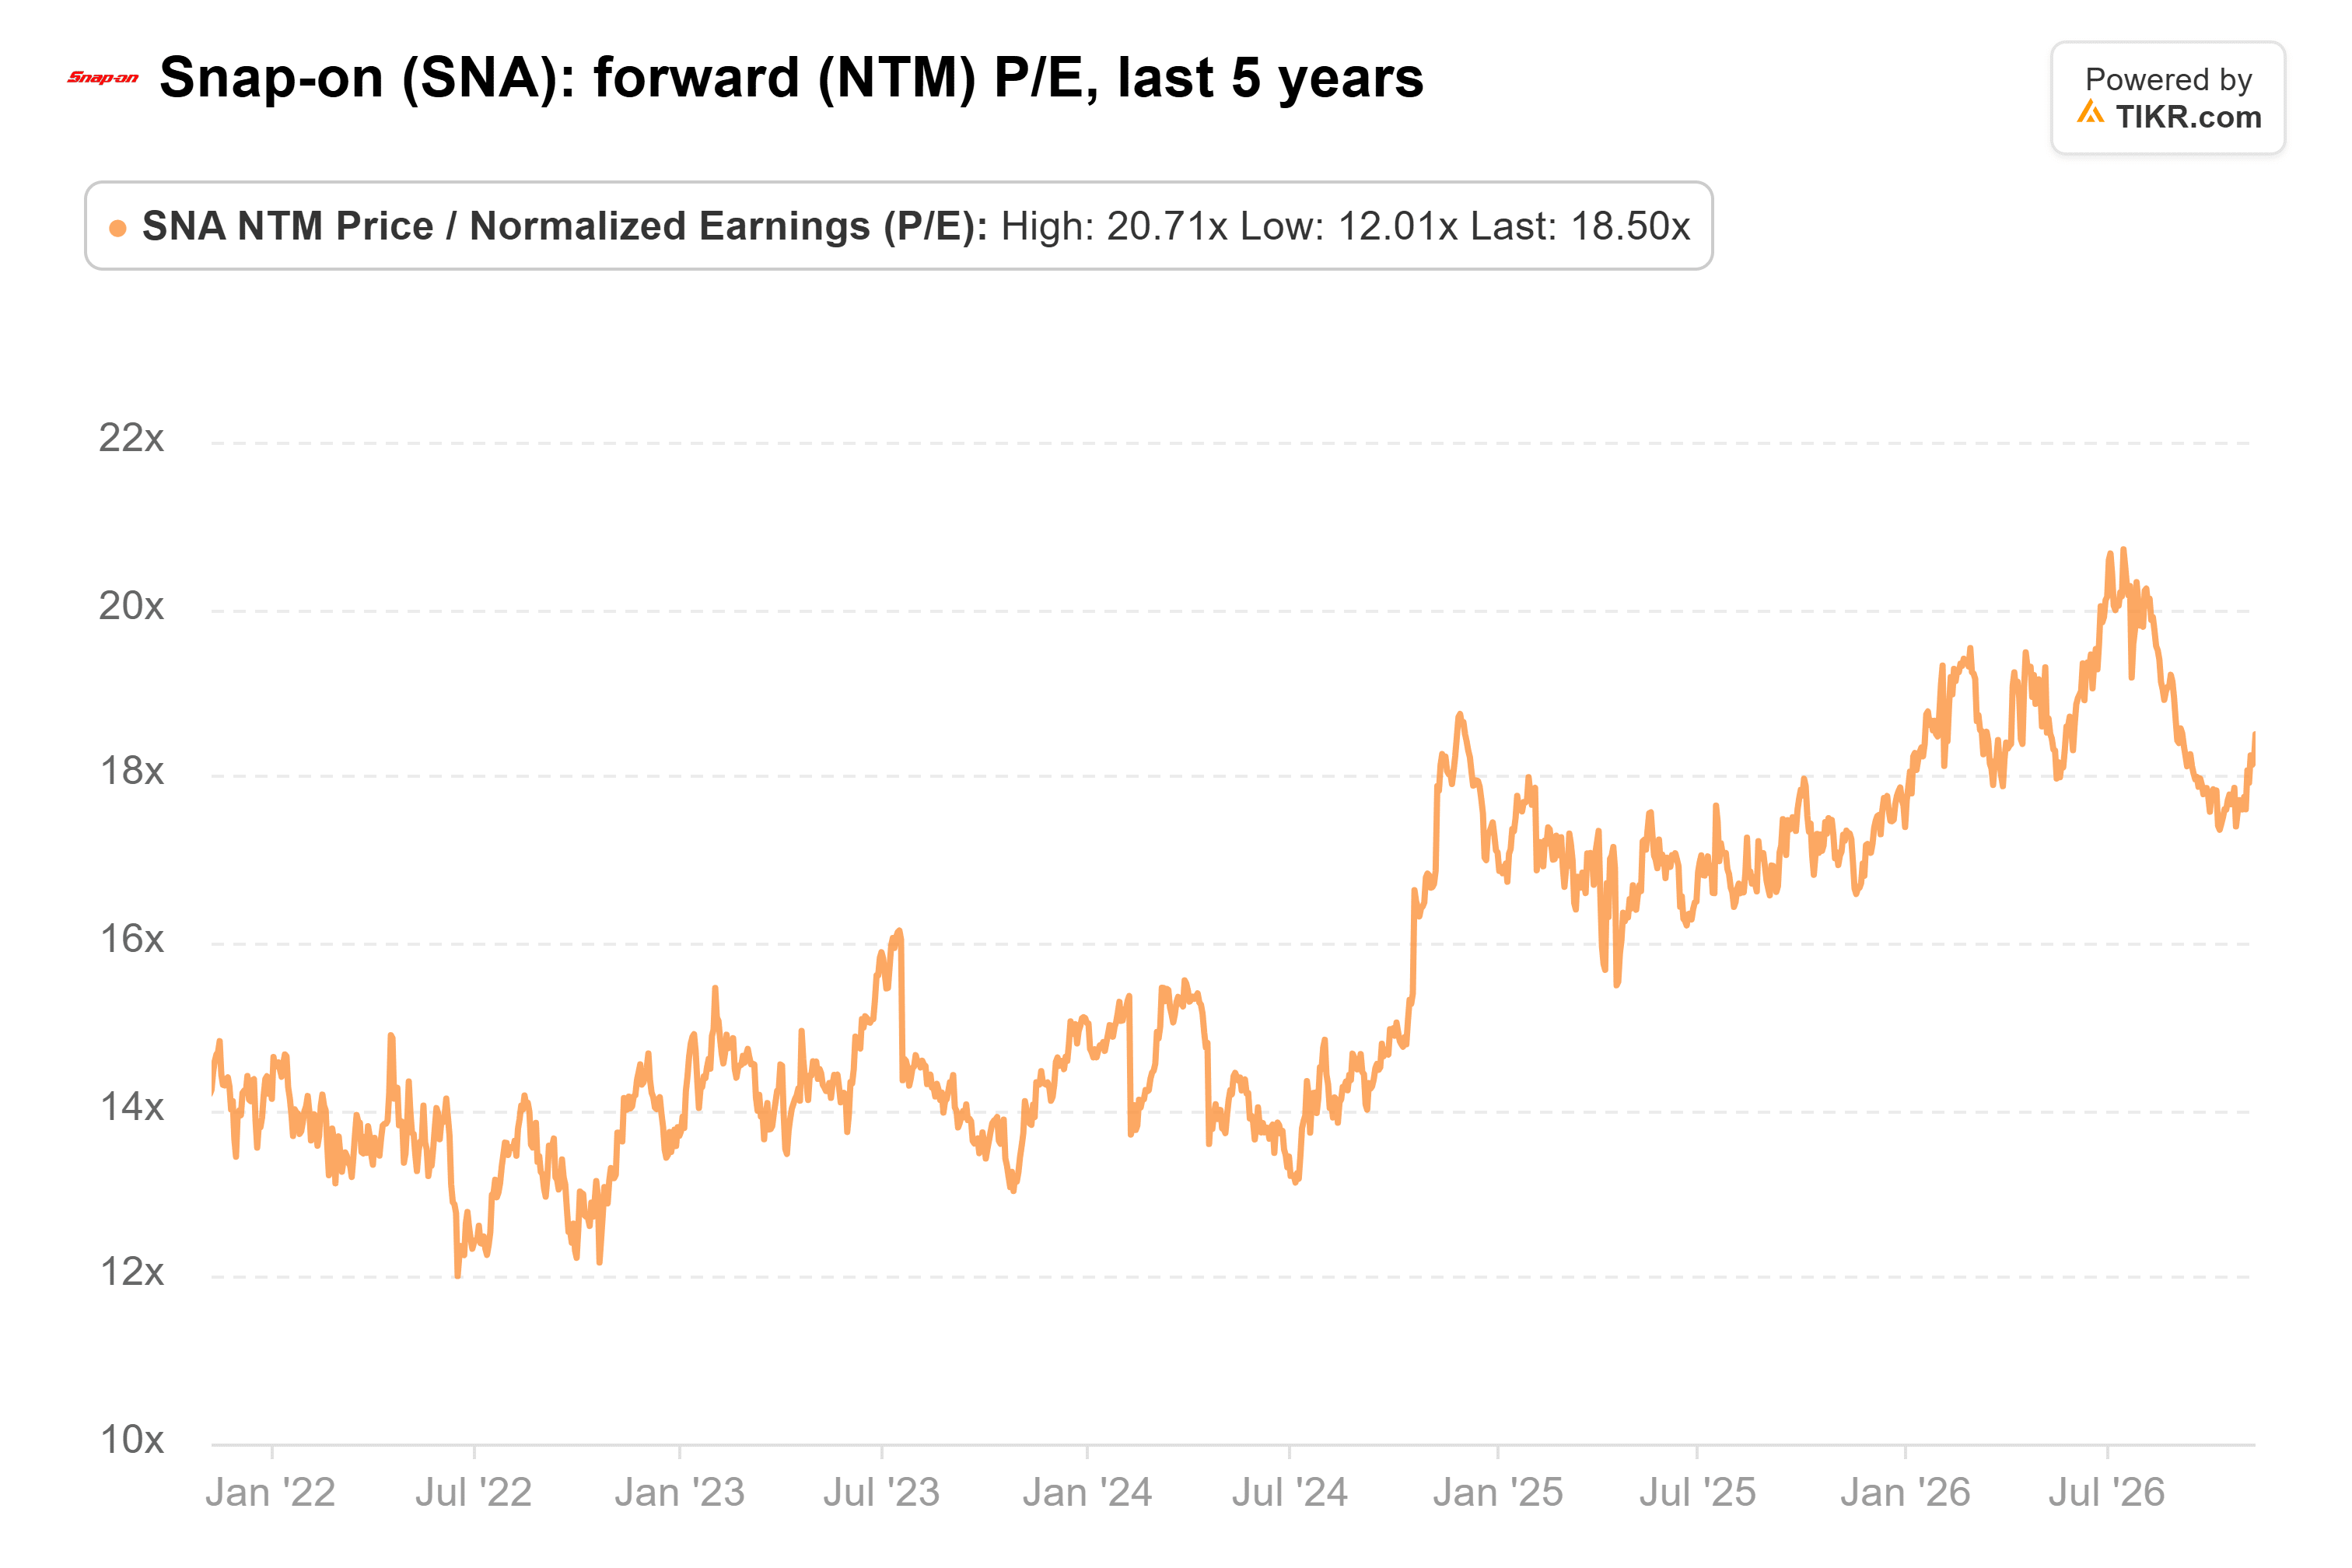
19倍という水準は、7月の21倍という高値よりは低いが、16倍という平均を大きく上回っている。したがって、利回りが3%に達したのはSnap-onの増配によるものであり、投資家はすでにその増配に対して高い評価を付けている。
この配当は安全で依然として成長していると評価する。Tools Groupの不振は、技術者が働き続ける中でフランチャイジーが在庫を減らしているように見える。しかし、アナリストが来年の利益成長率を8%と予想しているため、利益の伸びが加速するまでは、14%の増配が再び行われるとは期待しない。
注視すべきはTools Groupだ。Pinchuk氏は「波が過ぎ去るにつれて進展を牽引する」と期待している。Snap-onの第4四半期決算(来年初頭に発表予定)は、フランチャイジーが在庫の積み増しを開始したかどうかを示すはずだ。
Snap-onは忘れて:今すぐ買える6つの安全な6%+配当利回り
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦労し、次の社会保障給付金の入金を待つ生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定した(そしてSnap-onはそのうちの1つではない)。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!