主なポイント
- ナイキは2027年度の業績見通しが弱含みだったことで株価が下落し、利回りは4.3%となった。一方、スターバックスは10月29日に四半期配当を1株あたり0.63ドルに引き上げ、利回りは2.4%である。
- ナイキは2026年8月31日までの12か月間、フリーキャッシュフローの115%を配当として支払った。これに対し、スターバックスは2026年9月27日までの12か月間で76%であった。
- ナイキはスターバックスよりもはるかに少ない負債を抱えているが、2027年度の調整後1株あたり利益(EPS)を年間配当1.64ドルを下回る水準と見通している。
- 次の試金石は11月16日~17日に開催されるナイキの投資家向け説明会で、同社は長期計画を提示する予定だ。
ナイキ(NKE)の株価は、2027年度の売上高が1桁台後半の割合で減少するとの見通しを示した後、10月1日に約9%下落し、13年ぶりの安値近くまで下落した。この下落により、10月7日には利回りが4.8%まで上昇したが、配当金自体は変わらなかった。現在の利回りは4.3%である。
スターバックス(SBUX)は4週間後、投資家に正反対のニュースをもたらした。10月29日に四半期配当を1株あたり0.62ドルから0.63ドルに引き上げたのである。利回りは2.4%だ。
両社とも経営再建の真っ只中にあり、どちらも配当を優先事項と位置付けている。では、今後10年間、1銘柄だけを保有できるとしたら、どちらに投資すべきだろうか?
| 指標 | ナイキ (NKE) | スターバックス (SBUX) |
|---|---|---|
| 配当利回り | 4.3% | 2.4% |
| 年間配当(現在の水準) | $1.64 | $2.52 |
| 配当成長率(2021年度~2026年度) | 年率8.8% | 年率1.7% |
| キャッシュ配当性向、直近12か月 | 115% | 76% |
| キャッシュ配当性向、2027年度コンセンサス | 92% | 70% |
| ネット負債/EBITDA | 0.5x | 2.1x |
| 利払い余力 | 18.8x | 7.8x |
退職者に6%以上の利回りを提供する、安全な6つの配当株
現在、年間配当利回りが6%以上の株は100銘柄以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全だと考えられるのは6銘柄だけであると私たちは確信するに至りました。
これらはすべて、新しい投資レポートの一部として無料で入手できます。レポートはこちらからアクセスできます。
ナイキは稼ぎ以上を配当として支払っている
ナイキの立て直し策は一部で効果を発揮している。ランニングを中心としたパフォーマンス事業は、2026年8月31日までの第1四半期に成長したが、スポーツウェア、ジョーダンブランド、大中華圏は縮小した。売上高は4%減少し、112億ドルとなった。ナイキは現在、2027年度の調整後EPSを1.15ドル~1.35ドルと見通しており、これは年間配当1.64ドルを下回る水準だ。
ナイキのフリーキャッシュフローは、2024年度(5月決算)の66億2000万ドルから2026年度の21億8000万ドルに減少した一方で、支払った配当金は24億1000万ドルに増加した。
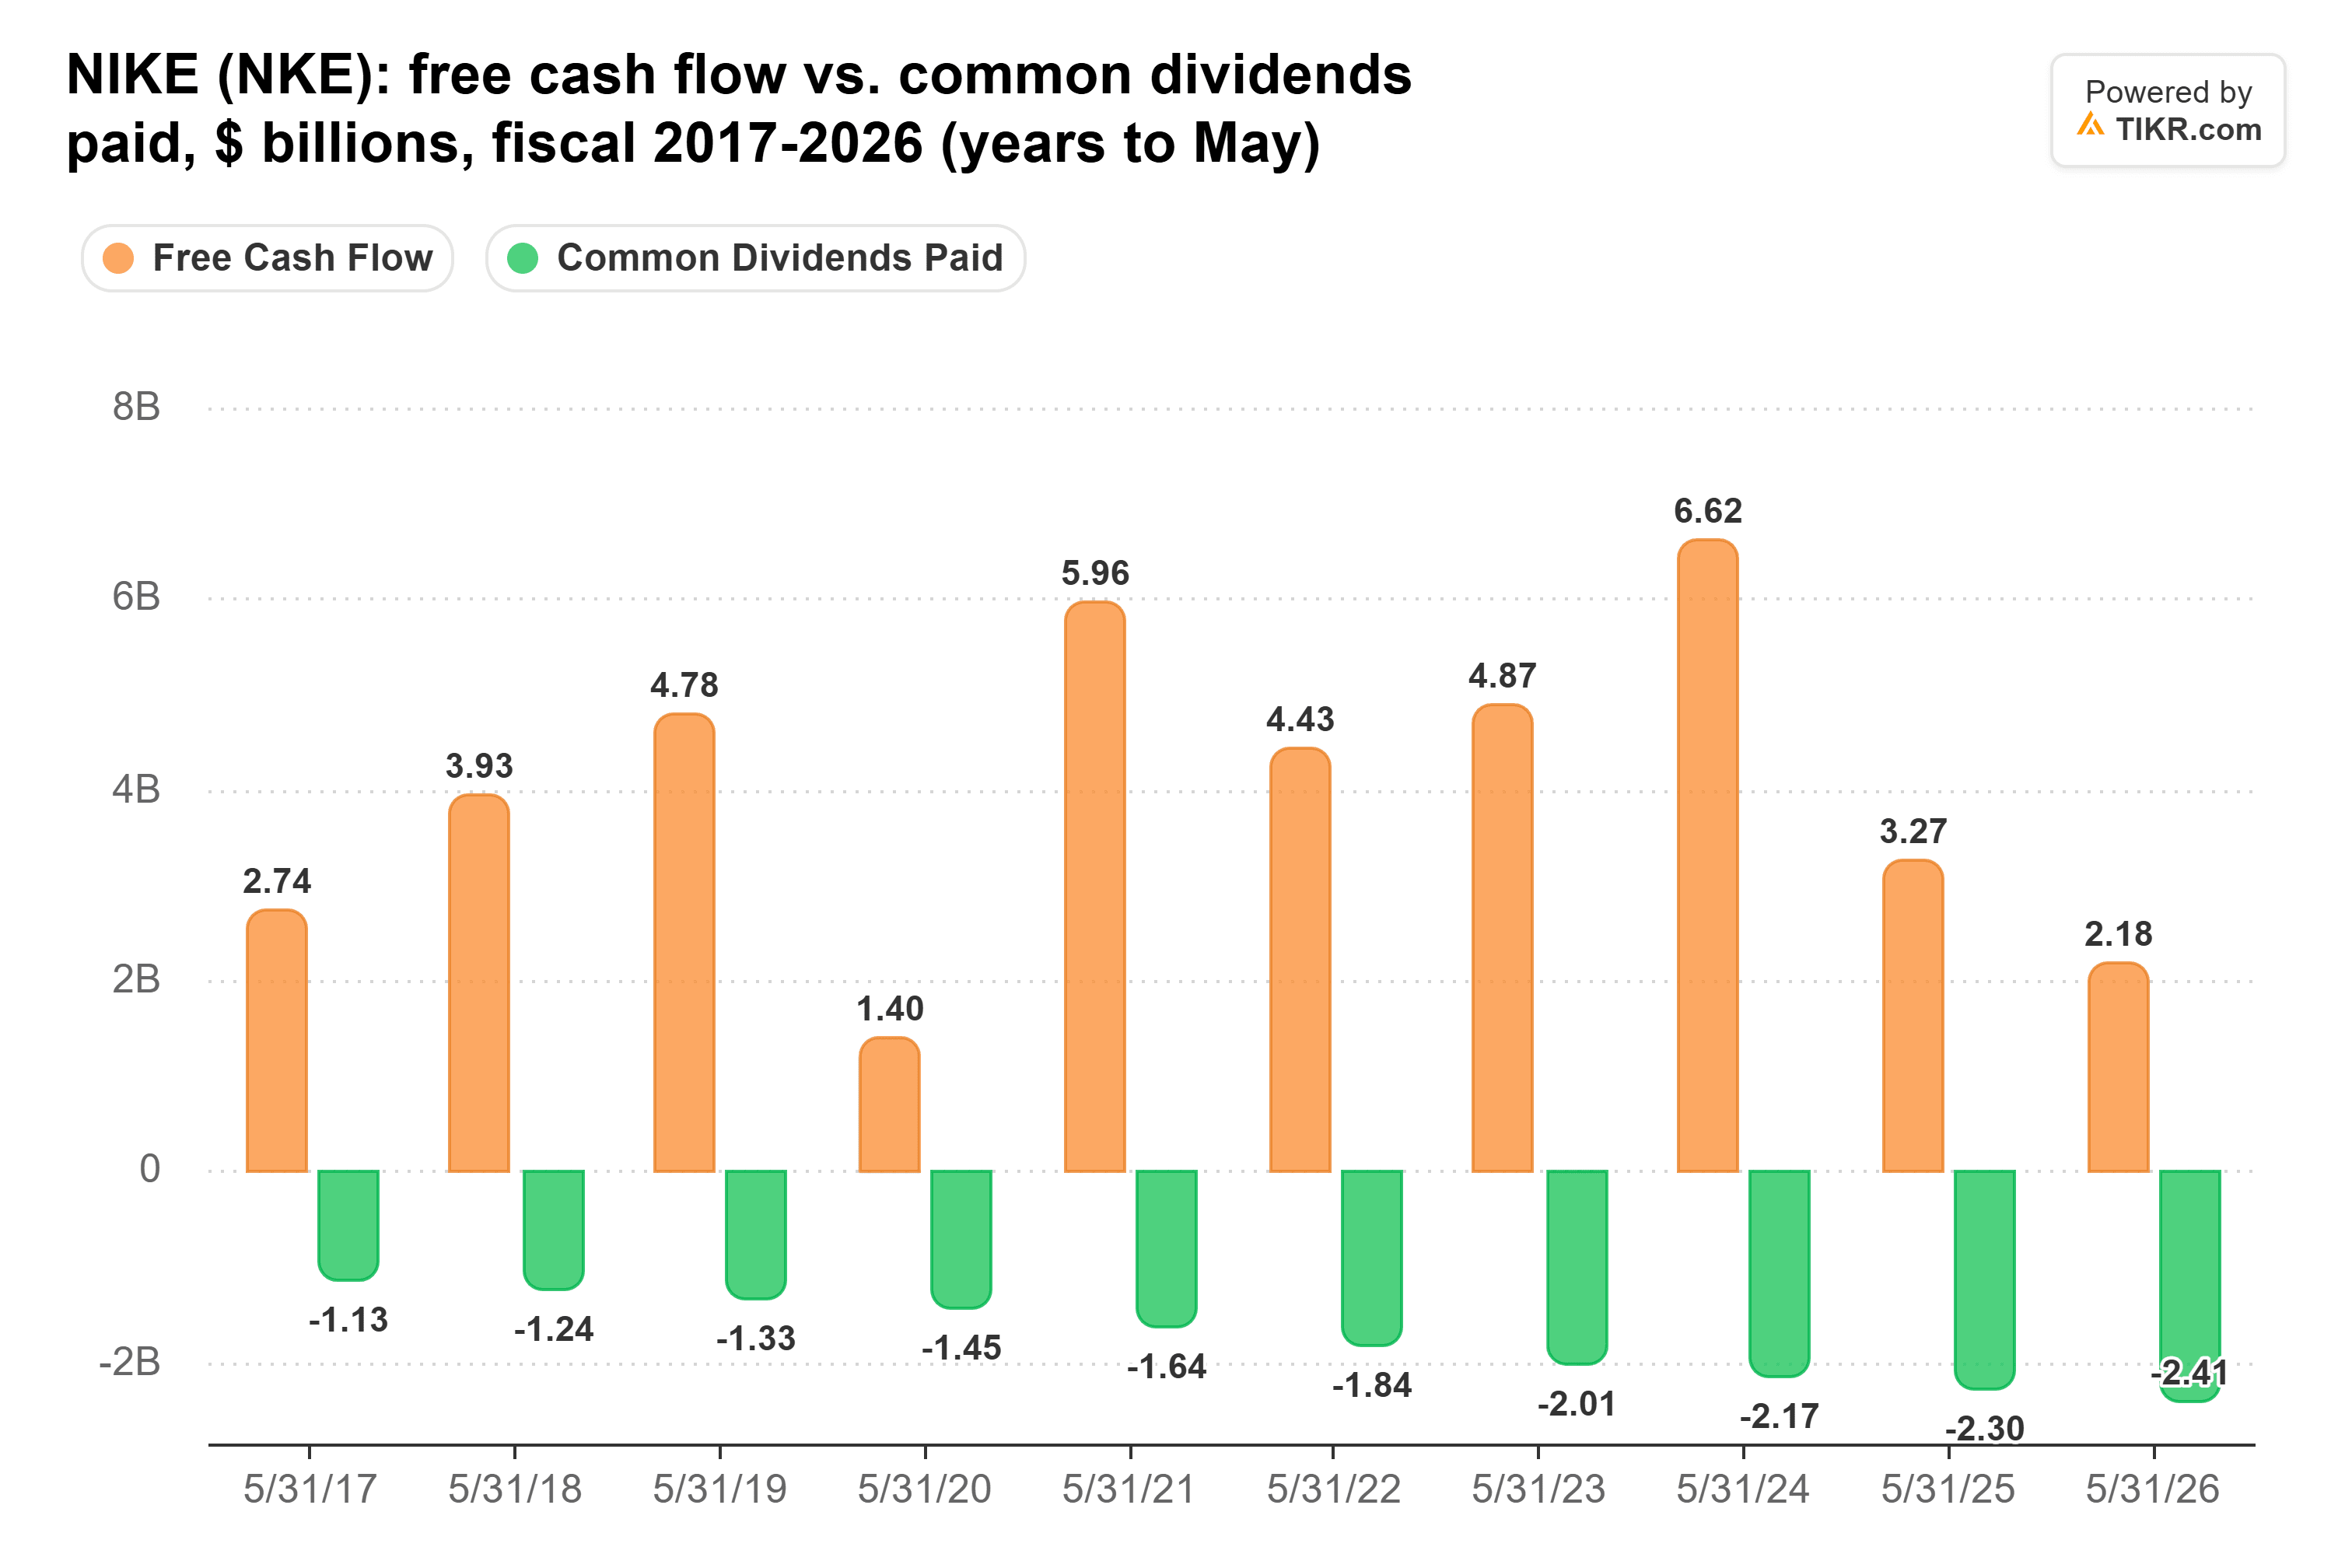
2026年8月31日までの12か月間、配当金はフリーキャッシュフローの危険な水準である115%を消費した。アナリストは、2027年度でも依然として厳しい92%になると予想している。
デイブ・デントンCFOは10月1日の決算説明会で、「あらゆるシナリオにおいて、配当を維持し、最終的には時間をかけて増やしていくための支えがある」と述べた。ナイキにはそれを裏付けるバランスシートがある。ネット負債はEBITDAのわずか0.5倍であり、8月31日時点で84億ドルの現金及び短期投資を保有していた。
しかし、立て直しにはコストがかかる。ナイキの新プログラム「Pace」は、2031年度までに約25億ドルのコスト削減をもたらすはずだ。しかし、それには約10億ドルの特別損失が伴い、そのうち3億ドルは2027年度に発生し、最大の削減効果が現れるのは2029年度と2030年度になる。
スターバックスのキャッシュは再び配当を上回った
ナイキが依然として下方修正の見通しを示しているのに対し、スターバックスの経営再建はすでに数字に表れ始めている。2026年9月27日までの第4四半期、北米の同店売上高は7.9%増加し、非GAAP EPSは54%増の0.80ドルに跳ね上がった。53週ある2027年度については、スターバックスは非GAAP EPSを2026年度の2.72ドルから3.15ドル~3.25ドルに増加すると見通している。
スターバックスのフリーキャッシュフローは、2025年度(9月決算)に24億4000万ドルまで落ち込み、支払った27億7000万ドルを下回った。その後、2026年度には37億2000万ドルに回復し、支払額28億2000万ドルを上回った。
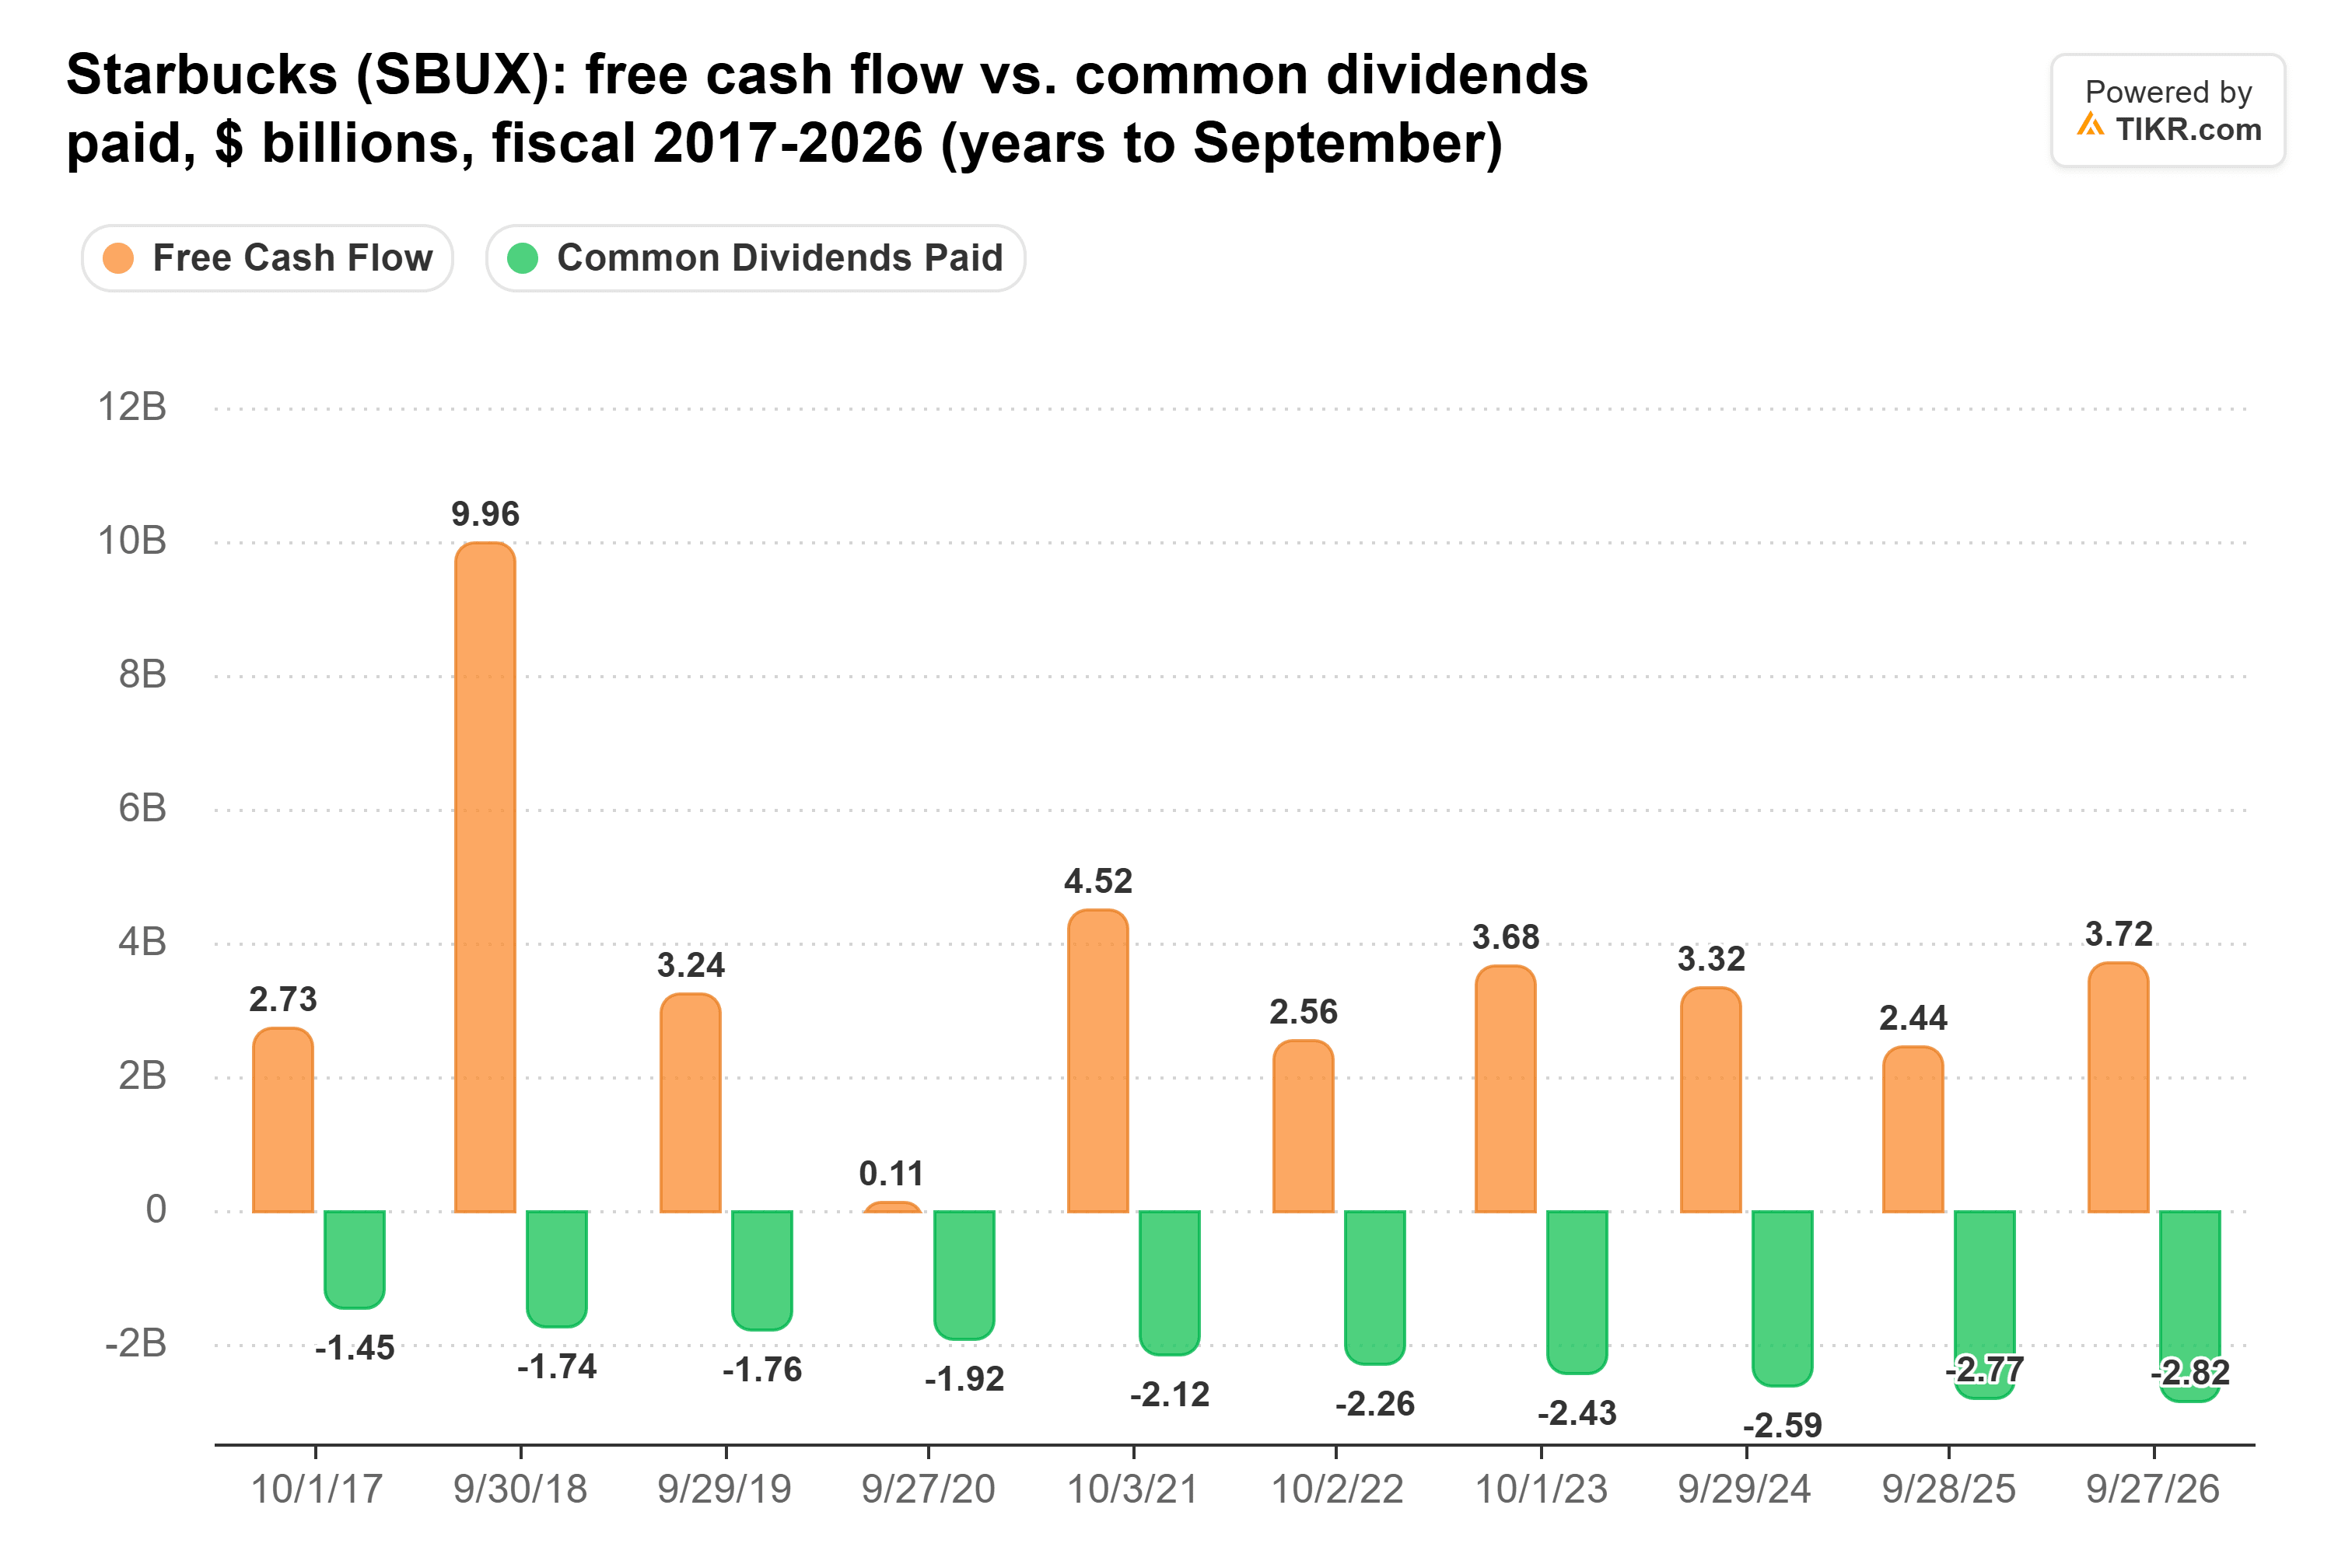
これにより、配当性向はフリーキャッシュフローの76%という安心できる水準となり、アナリストは2027年度に70%になると予想している。
弱点は、その配当成長の遅さにある。スターバックスは10月の引き上げを「16年連続の年間増配」と呼んだ。しかし、1株あたり配当金は2021年度から2026年度にかけて、2.29ドルから2.49ドルへと年率わずか1.7%しか増加していない。また、スターバックスはネット負債対EBITDAが2.1倍と、より多くの負債を抱えている。
では、どちらの配当が勝つのか?
今後10年間で考えると、私の配当ドルはナイキに流れる。
収入の差が大きすぎる。各配当の5年間の成長率を基にすると、今日1万ドルを投資した場合、10年間でナイキは約6,466ドル、スターバックスは約2,591ドルの配当を受け取ることになる。ナイキは配当を下回る利益見通しの中で年率8.8%を維持することはできないだろうし、2026年度の引き上げ率は3.8%だった。そのペースでさえ、ナイキは合計で約5,120ドルを支払い、スターバックスの約2,584ドルのほぼ2倍となる。率直に言って、ナイキの配当が凍結されたとしても、10年間でスターバックスを上回る配当を支払うことになる。そしてナイキには、Paceの効果が現れるまでの数年間の厳しい時期を乗り切って支払いを続けられるだけのバランスシートがある。
スターバックスにもまだ十分な主張がある。アナリストは、同社の正規化EPSが2023年度の3.54ドルから2025年度の2.13ドルに下落した後、2026年度の2.72ドルから2028年度には3.73ドルに上昇すると予想している。
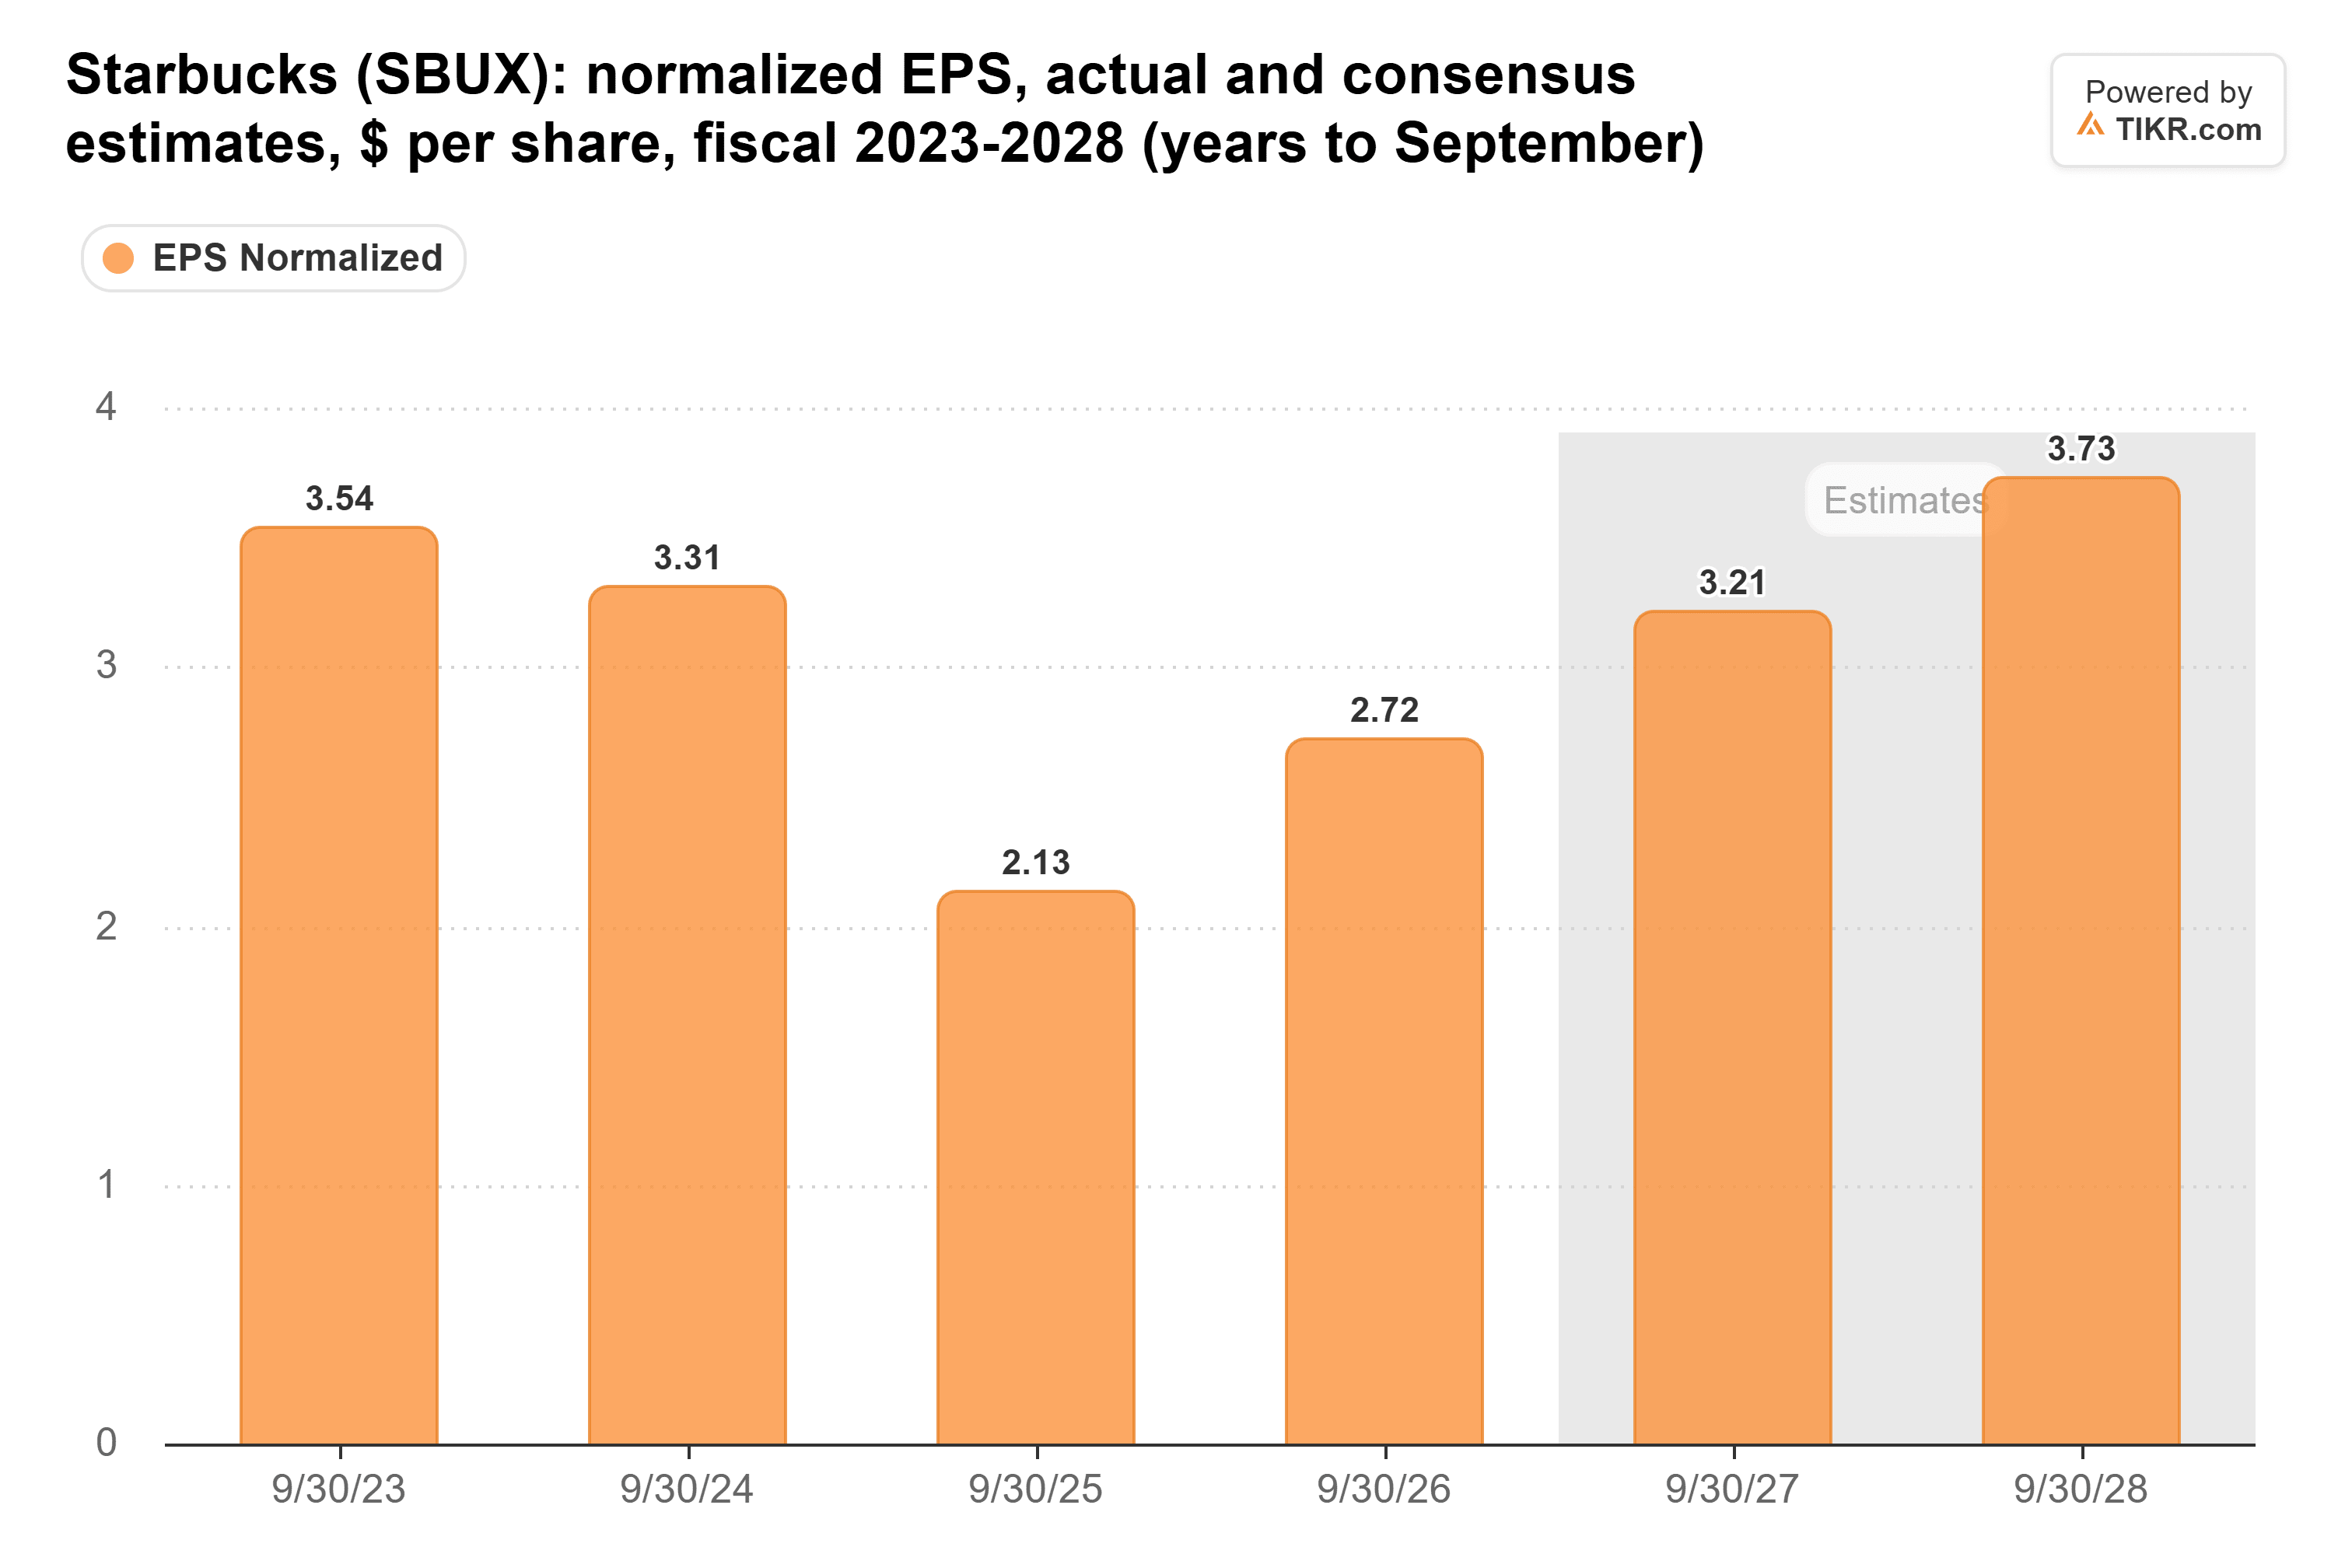
これらの予想が実現すれば、2026年度の1.6%よりも大きな引き上げが期待できるだろう。ブライアン・ニコルCEOが述べたように、「Back to Starbucksは当初、我々の立て直し計画だった。今では成長計画となっている」。ただ、スターバックスがナイキが今日支払っている金額に追いつくには、何年もはるかに速いペースでの引き上げが必要になるだろう。
もちろん、11月16日~17日のナイキの投資家向け説明会で状況が変わる可能性はある。もしその長期計画が、事業が生み出す以上のキャッシュを必要とするならば、配当はより厳しい立場に置かれることになる。
ナイキは忘れよう:今すぐ買える、安全な6%以上の利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢の退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてナイキはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことをご了承ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!