主なポイント
- SKハイニックスは、マイクロンやサンディスクも巻き込んだAIハードウェア関連株の売りにより、9月の高値から38%下落し、52週安値を更新した。
- 売りの大半は、最大の顧客であるNVIDIAのCEO辞任など、他社からのニュースに続くものであり、SKハイニックス自体は史上最高の四半期業績を発表した。
- 14社の顧客との契約が2027年および2028年の生産能力の半分以上をカバーしているにもかかわらず、同社の株価は7月の米国上場以来、最も低いフォワードPERで取引されている。
- メモリサイクルを乗り越えられる投資家にとっては買いの機会に見え、1月下旬の決算では80%の営業利益率が維持されたかどうかが明らかになる。
SKハイニックス (SKHY) は、11月17日に52週安値となる117.40ドルを付けた後、122.61ドルで取引を終え、9月9日の終値高値から38%下落した。AIハードウェア関連株の売りは、マイクロン (MU)、サンディスク (SNDK)、そしてSKハイニックスの最大顧客であるNVIDIA (NVDA) も押し下げている。
SKハイニックス自身のニュースは、11月14日に同社とサムスン、マイクロンを対象としたDRAM価格操作の集団訴訟の提訴が認められたことを除けば、ほとんどが良好だった。同社が史上最高の四半期業績を報告した日、Futurum GroupのCEOであるダニエル・ニューマンは、CNBCでこの株を「ばかげているほど安い」と評した。
現在はさらに安くなっている。
TIKRはSKハイニックスについて41人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
SKハイニックスの買い、保有、売りのレーティングの詳細な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。SKハイニックスのアナリストレーティングを見る
悪いニュースの大半は他社からのものだった
AI支出への懸念は、10月21日のラムリサーチの12月四半期の業績見通しで再燃し、10月29日のインテルとアマゾンの決算で強まった。民主党の中間選挙での圧勝はデータセンター建設の減速懸念を高め、11月4日のクアルコムの決算では、ハンドセットチップの売上高が26%減少し、その一部はメモリコストの上昇によるものだったことが示された。唯一の救いは11月10日、SKハイニックスのSolidigm部門の顧客であるCoreWeaveが、2026年の業績見通しを上方修正したことだった。
マイクロンは同じ期間に31%下落しているが、同社は2027年の生産高の75%以上が確保済みと述べている。サンディスクは、データセンター売上高が前四半期比61%増の48億ドルに急増した後でも55%下落している。投資家は、各社が契約している内容に関わらず、グループ全体を売っている。
30%下落したNVIDIAが最も重要だ:トレンドフォースは1月、韓国メディアを引用し、同社がSKハイニックスにHBM4注文の約3分の2を与えると予想されていたと報告した。SKハイニックスが安値を付けた数時間後、NVIDIAは11月12日にCEOのジェンセン・フアンが辞任して以来、初めて決算を発表した。10月25日終了の四半期の売上高は103%増の1158億ドルとなり、1週多い第4四半期の業績見通しを約1250億ドルの予想に対し1300億ドルと発表した。
これは顧客が引き締めているとは言い難い。
史上最高の四半期とそれに見合う自社株買い
10月28日、SKハイニックスは第3四半期の売上高が前年同期比328%増の104.6兆ウォン、営業利益が632%増の83.3兆ウォン(利益率80%)となる暫定決算を報告した。また、2026年における約100兆ウォンの株主還元を明らかにし、1月28日まで実施される新たな20兆ウォンの自社株買い(その半分は従業員株式報酬用)を開始した。
クァク・ノジュンCEOは、事業が「収益の安定性と中長期的な需要の可視性を備えたものへと変貌している」と述べた。彼は契約を指摘できる:14社の顧客との長期契約が、SKハイニックスの2027年および2028年の生産能力の半分以上をカバーしている。
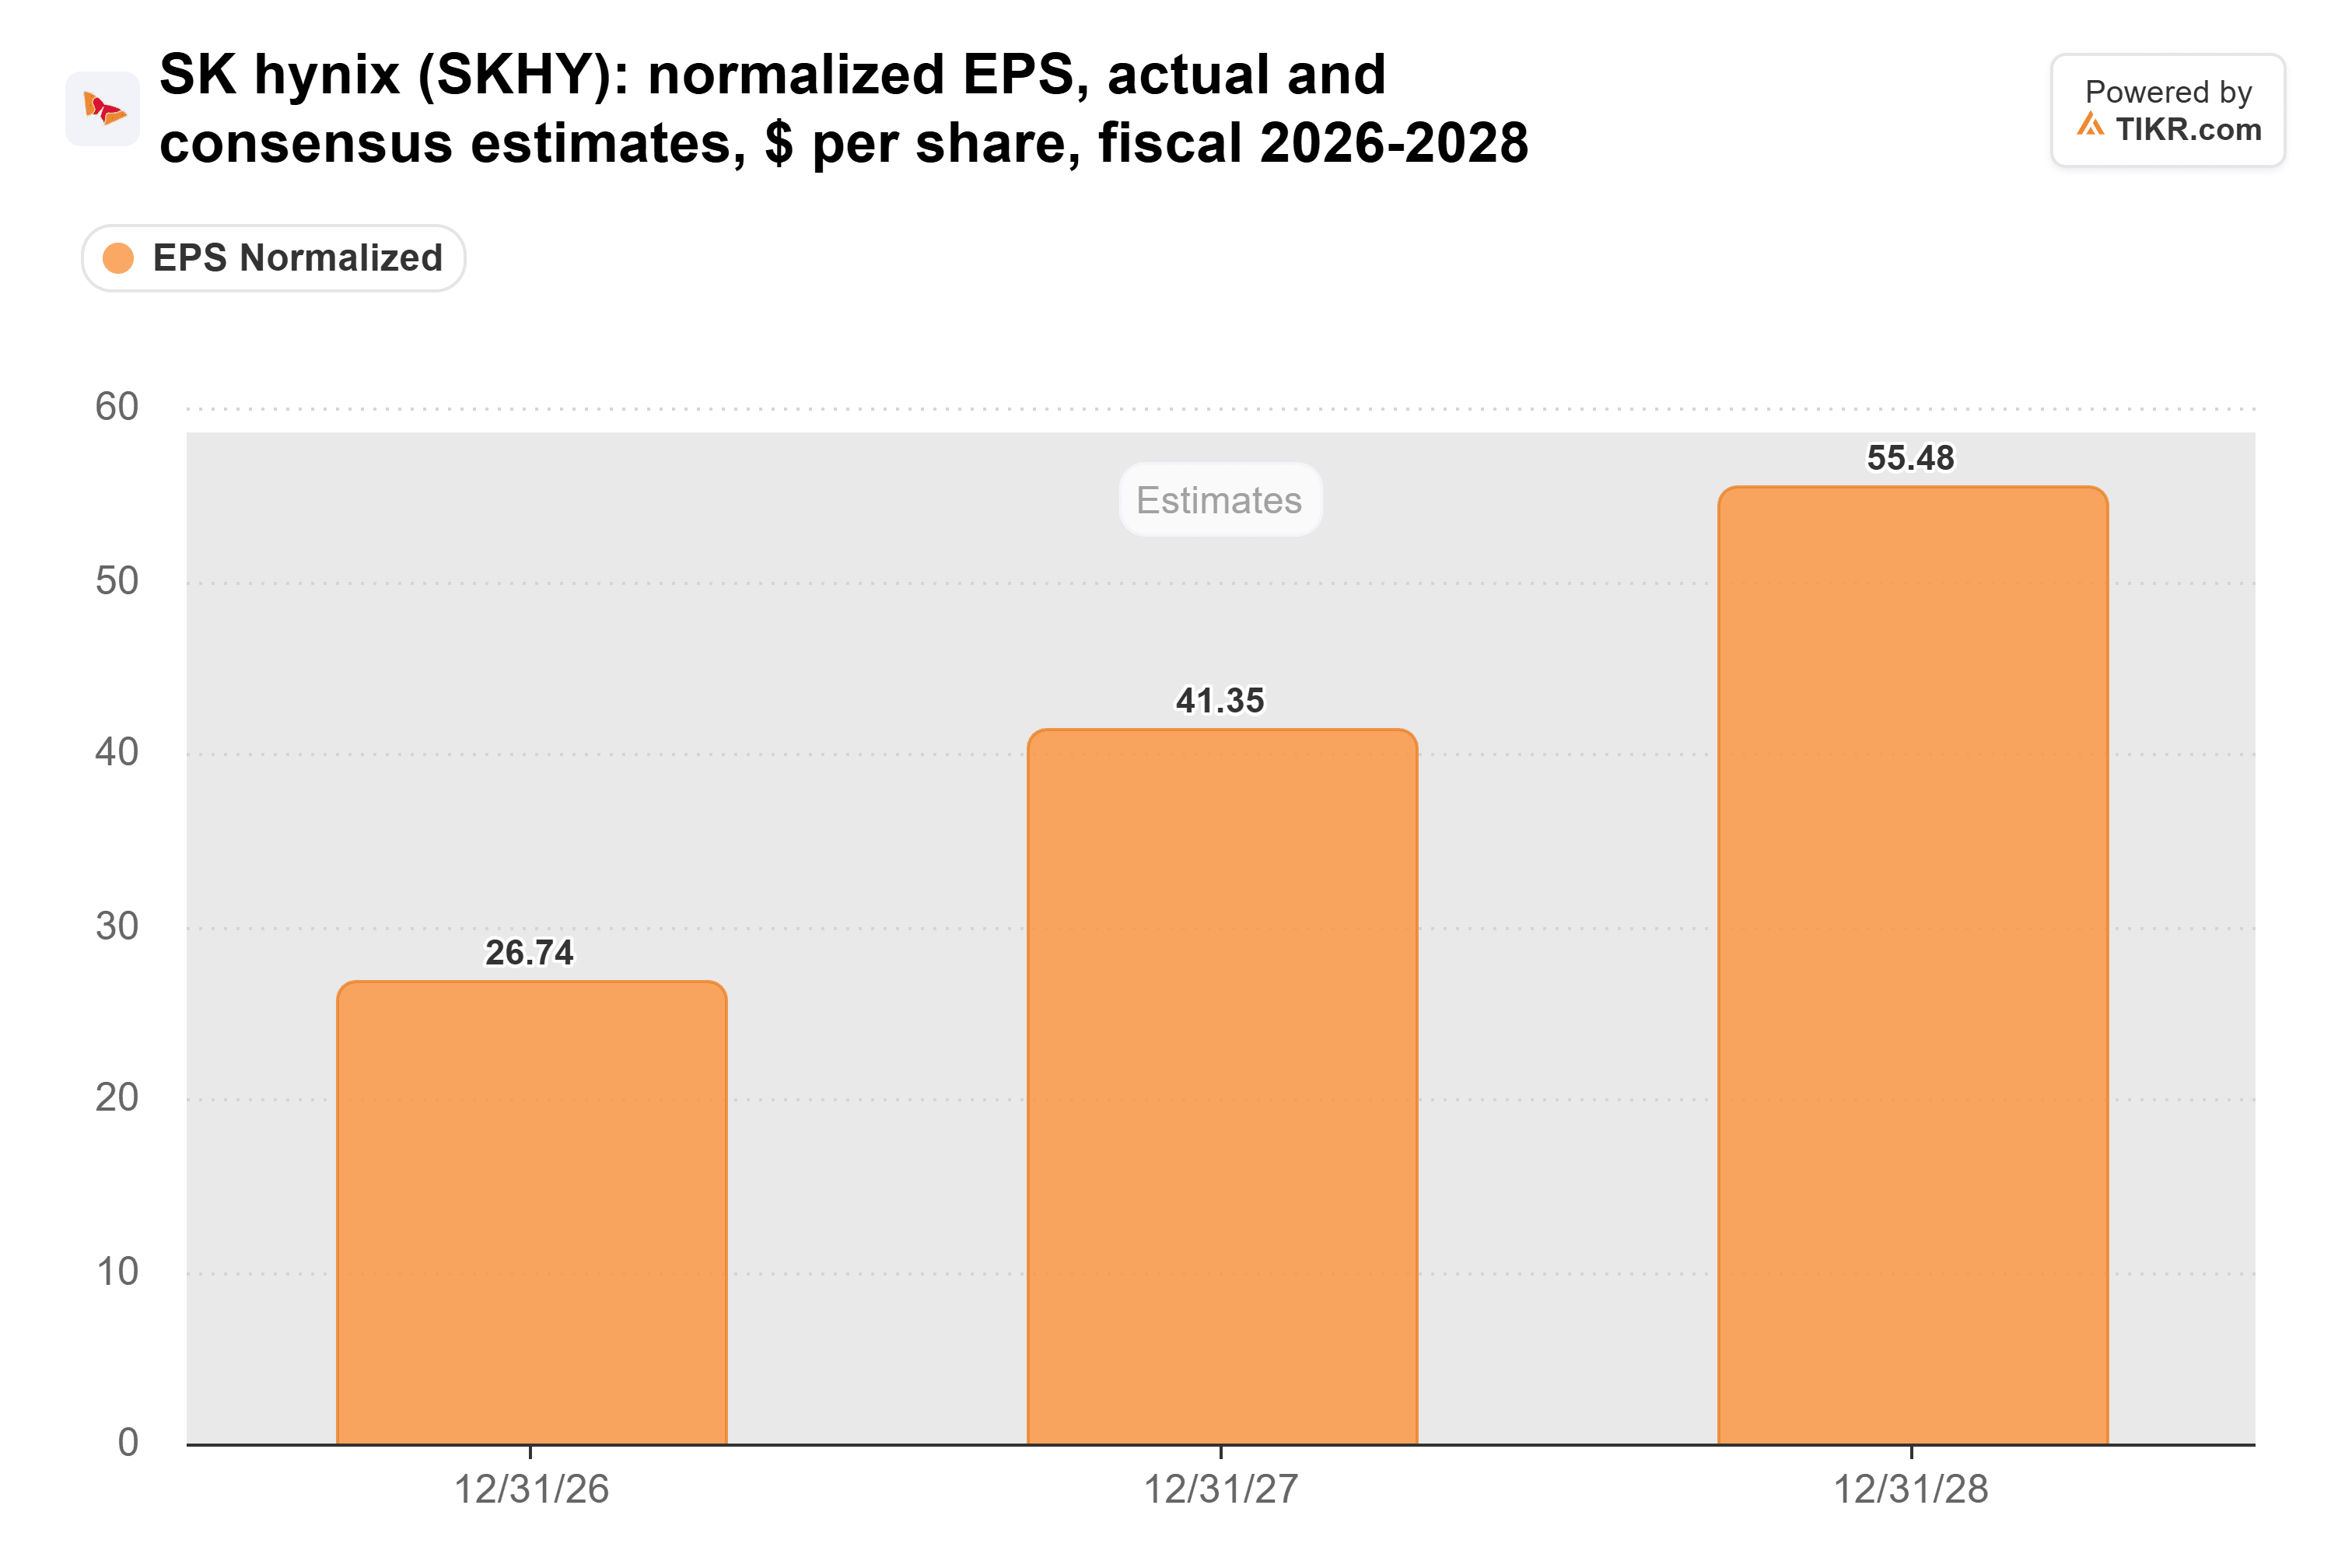
アナリストは、1株当たりの調整後EPSが2026年から2028年にかけて約2倍になると予想している:
暴落を織り込んだ株価
SKハイニックスはフォワードPER2.2倍で取引されており、これは7月の米国上場以来の最低水準で、平均3.7倍を下回っている:
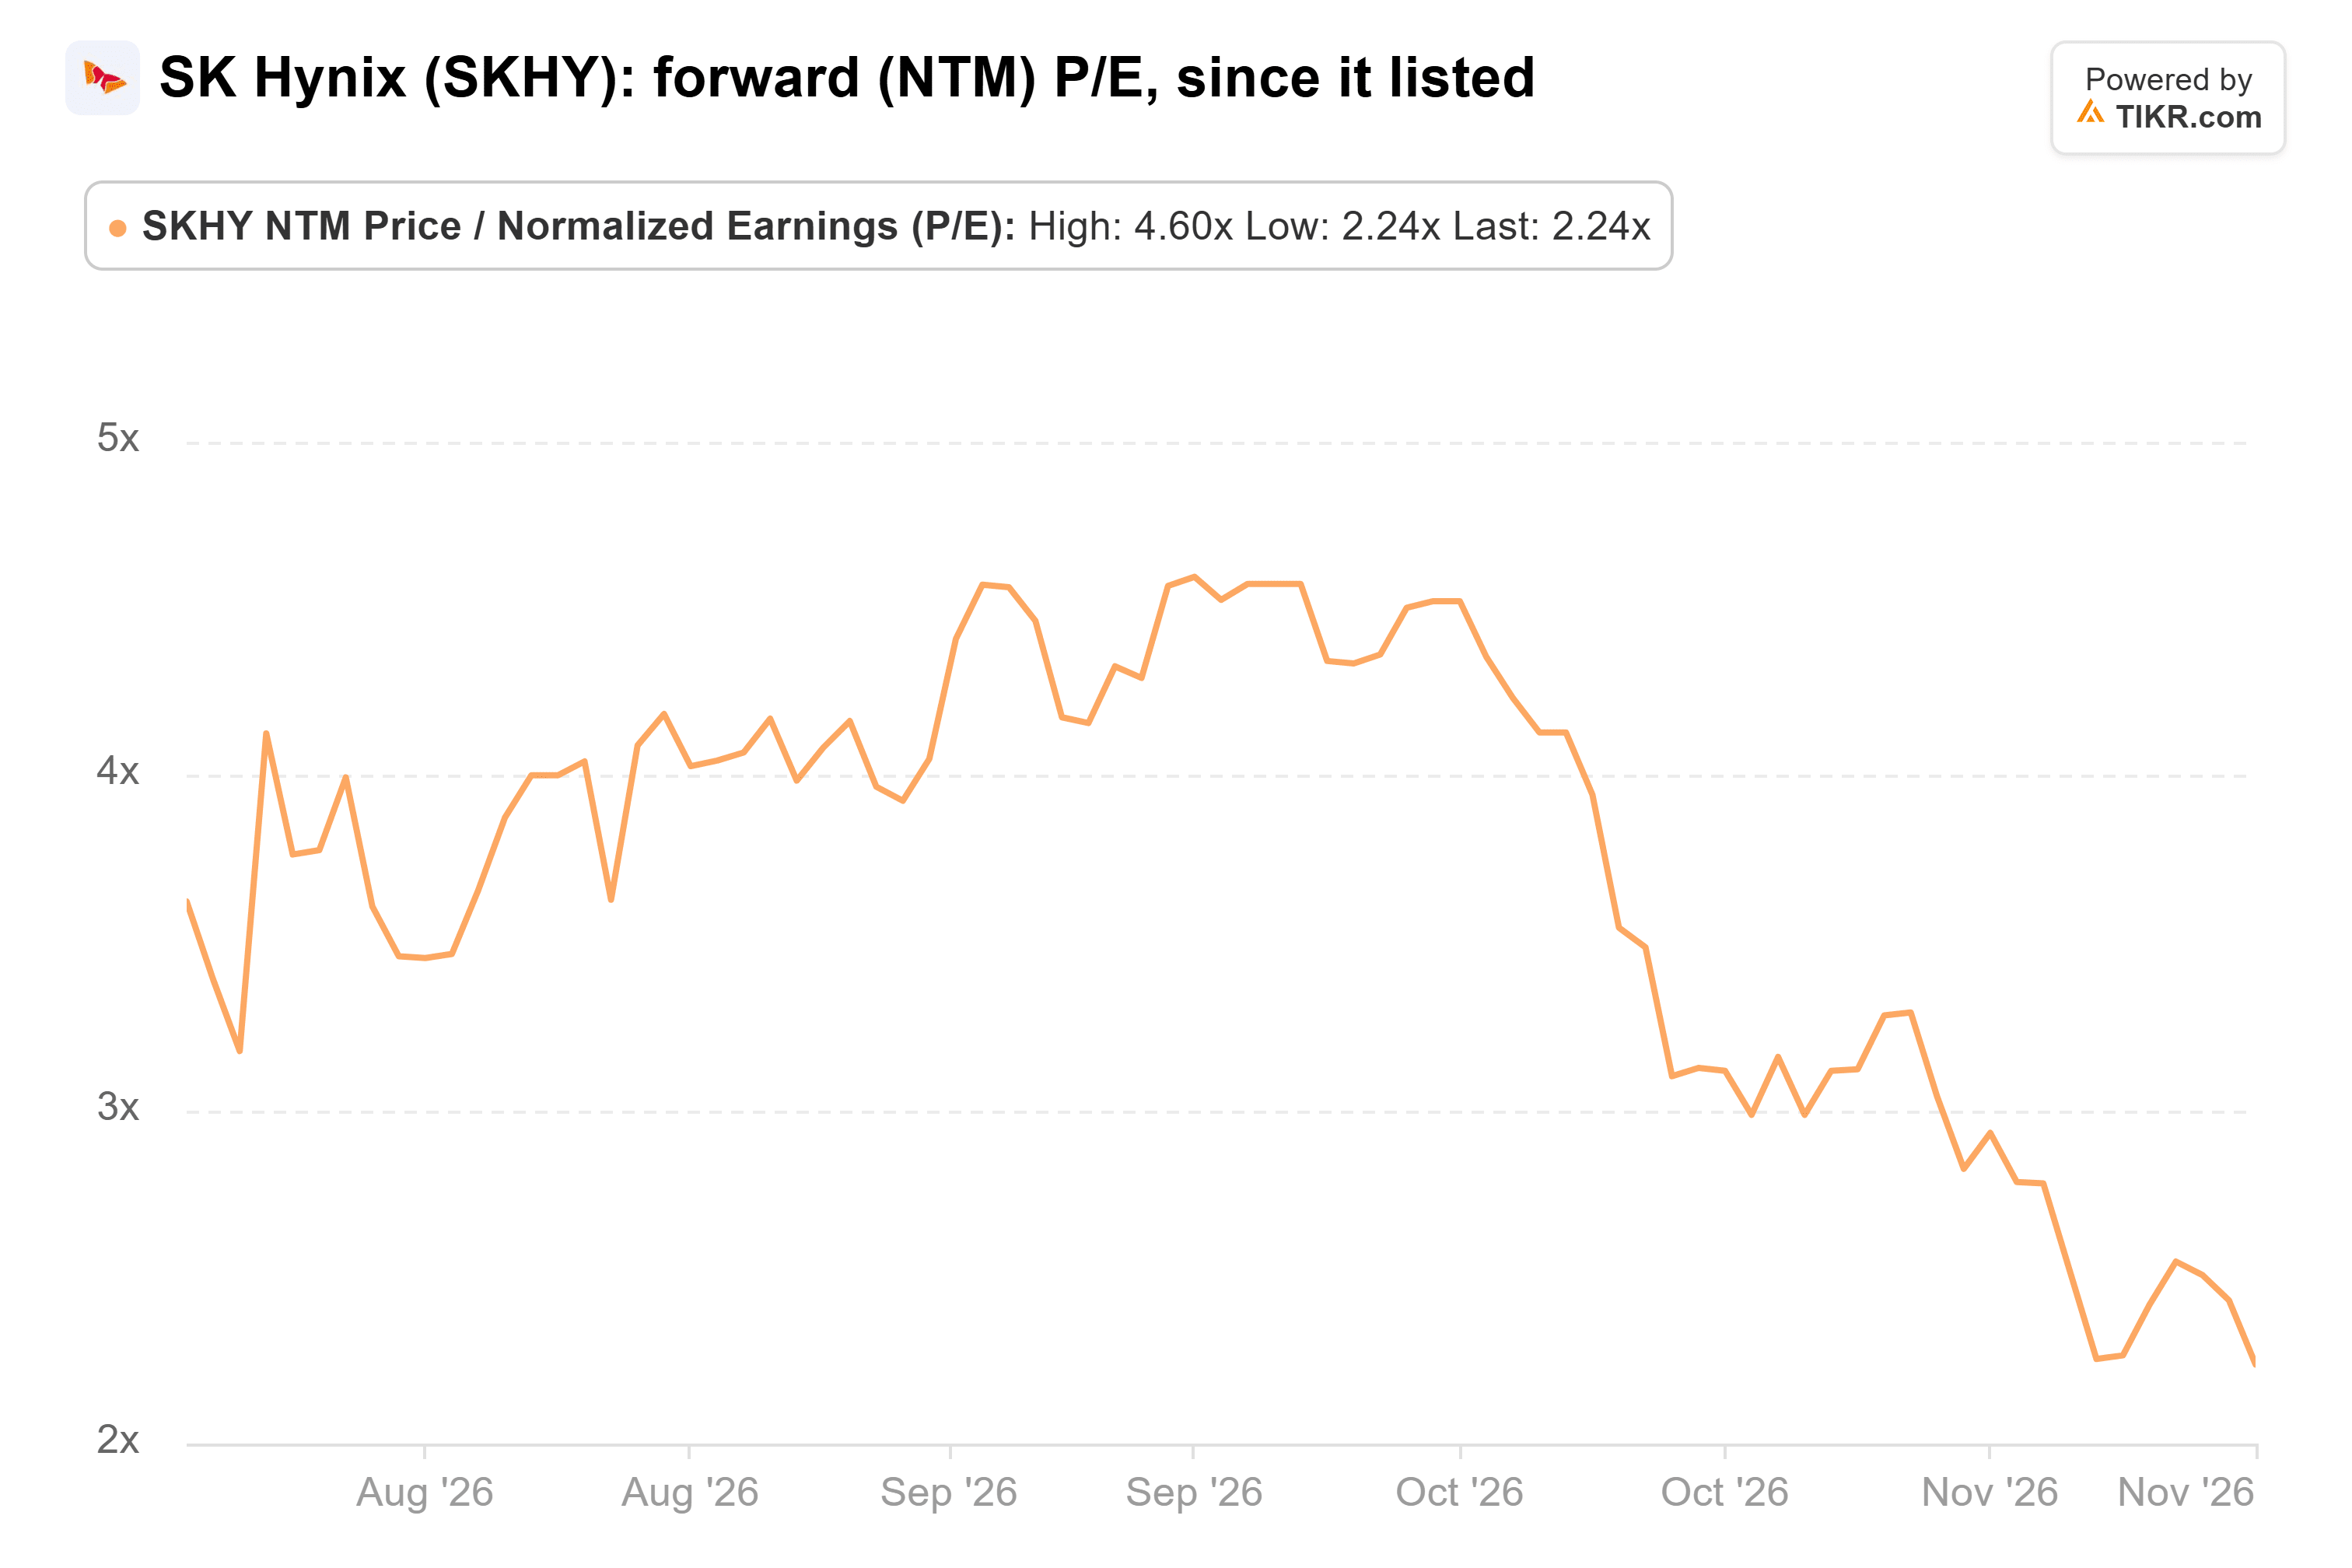
これは利益の暴落を織り込んだ水準であり、メモリメーカーはそれを経験してきた。SKハイニックスの営業利益率は2021年の28.9%から2023年には-23.6%に低下した:

設備投資は、今年の4兆ウォン台後半の水準から2027年に増加する見込みで、これは過去の暴落の前兆となったような拡張の一種だ。ロイターはまた、米当局がSKハイニックスの中国・大連工場の拡張に必要なツールのライセンスを保留していると報じた。
2.2倍が妥当であるためには、利益はそれらの契約が切れるよりずっと前に減少しなければならない。平均的なストリートの目標株価260ドルは、最終終値の2倍以上である。
忍耐強い投資家にとって十分に割安
SKハイニックスの数字には、暴落に向かう事業の兆候は見られず、最大の顧客は予想を上回る業績見通しを示した。メモリサイクルを乗り越えられる投資家にとって、この株はPER2.2倍で買いの機会に見える。
メモリ株は割安なままの可能性がある。1月下旬の決算では、第4四半期のDRAM出荷量が予想通り20%台半ばで成長したかどうかが明らかになる。第3四半期の80%を大きく下回る営業利益率は、ピークが訪れた最初の兆候となるだろう。
では、SKハイニックスの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SKハイニックスがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!