主なポイント
- Truistは11月17日、Affirmの株価目標を88ドルから86ドルに引き下げたが、買い評価は維持した。新たな目標株価は依然として現在の株価から45%上昇余地がある。
- Truistは、フィンテック貸付業界全体の評価倍率低下を引き下げの理由とし、同じレポートでAffirmの12月期の取扱高成長率見通しを35%に上方修正した。
- Affirmの株価は52週高値から31%下落しており、直近四半期は取扱高が34%成長したものの、延滞率が2.9%に上昇した。
- 86ドルの目標株価は、予想PERが約20倍であり、2024年9月以降のAffirmの平均PER28倍を下回るため、信用リスクが悪化しなければTruistの見通しは控えめと言える。
Affirm (AFRM) は11月5日に過去最高水準の四半期決算を発表したが、株価は11月17日に59.44ドルで取引を終え、52週高値から31%下落した。同日、Truistは株価目標を88ドルから86ドルに引き下げたが、買い評価は維持しており、これでも上昇余地は45%残っている。
すべてが成長したが、延滞率も上昇
9月30日までの四半期、Affirmの業績はほぼすべての面で堅調だった。総商品取扱高(GMV)は34%増の144億ドルに成長した。取引コスト控除後の収益は6億1700万ドル(GMVの4.3%)となり、経営陣が示す中期目標レンジ(3.75%~4%)の上限を上回った。
信用面が弱い点だった。30日以上延滞している月賦ローンの割合(PelotonおよびPay-in-Xローンを除く)は2.9%に上昇した。これは6月期から35ベーシスポイント、1年前から9ベーシスポイントの上昇である。
それでもTruistは成長見通しを上方修正
決算発表前、Truistのアナリスト、マシュー・コード氏の見通しは、Affirmが示した12月期のGMV成長率ガイダンス(30%~32%)の上限と一致していた。CFOのロブ・オヘア氏が10月の成長率が「30%後半のペース」で推移していると述べたことを受け、同氏は見通しを35%に上方修正した。Truistは、目標株価の引き下げは、ほとんどのフィンテック貸付業者の目標倍率が低下したことを反映していると説明している。Cantor Fitzgeraldも11月9日に目標株価を97ドルから84ドルに引き下げ、RBCキャピタルは11月6日に96ドルから83ドルに引き下げている。
TIKRはAffirmをカバーする36人のアナリストを追跡。「買い」評価は何人?
Affirmに対する買い、保有、売りの評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Affirmのアナリスト評価を見る
86ドルはそれほど多くを求めていない
株価は下落しているにもかかわらず、ウォールストリートの平均目標株価は約1年前とほぼ同じ水準にある:

この96ドルのコンセンサスは、現在の株価から61%上昇余地がある。また、アナリストは過去3か月間で正規化EPS予想を上方修正している:2027会計年度(6月決算)は3.72ドルから3.96ドルに、2028会計年度は4.73ドルから5.06ドルに:
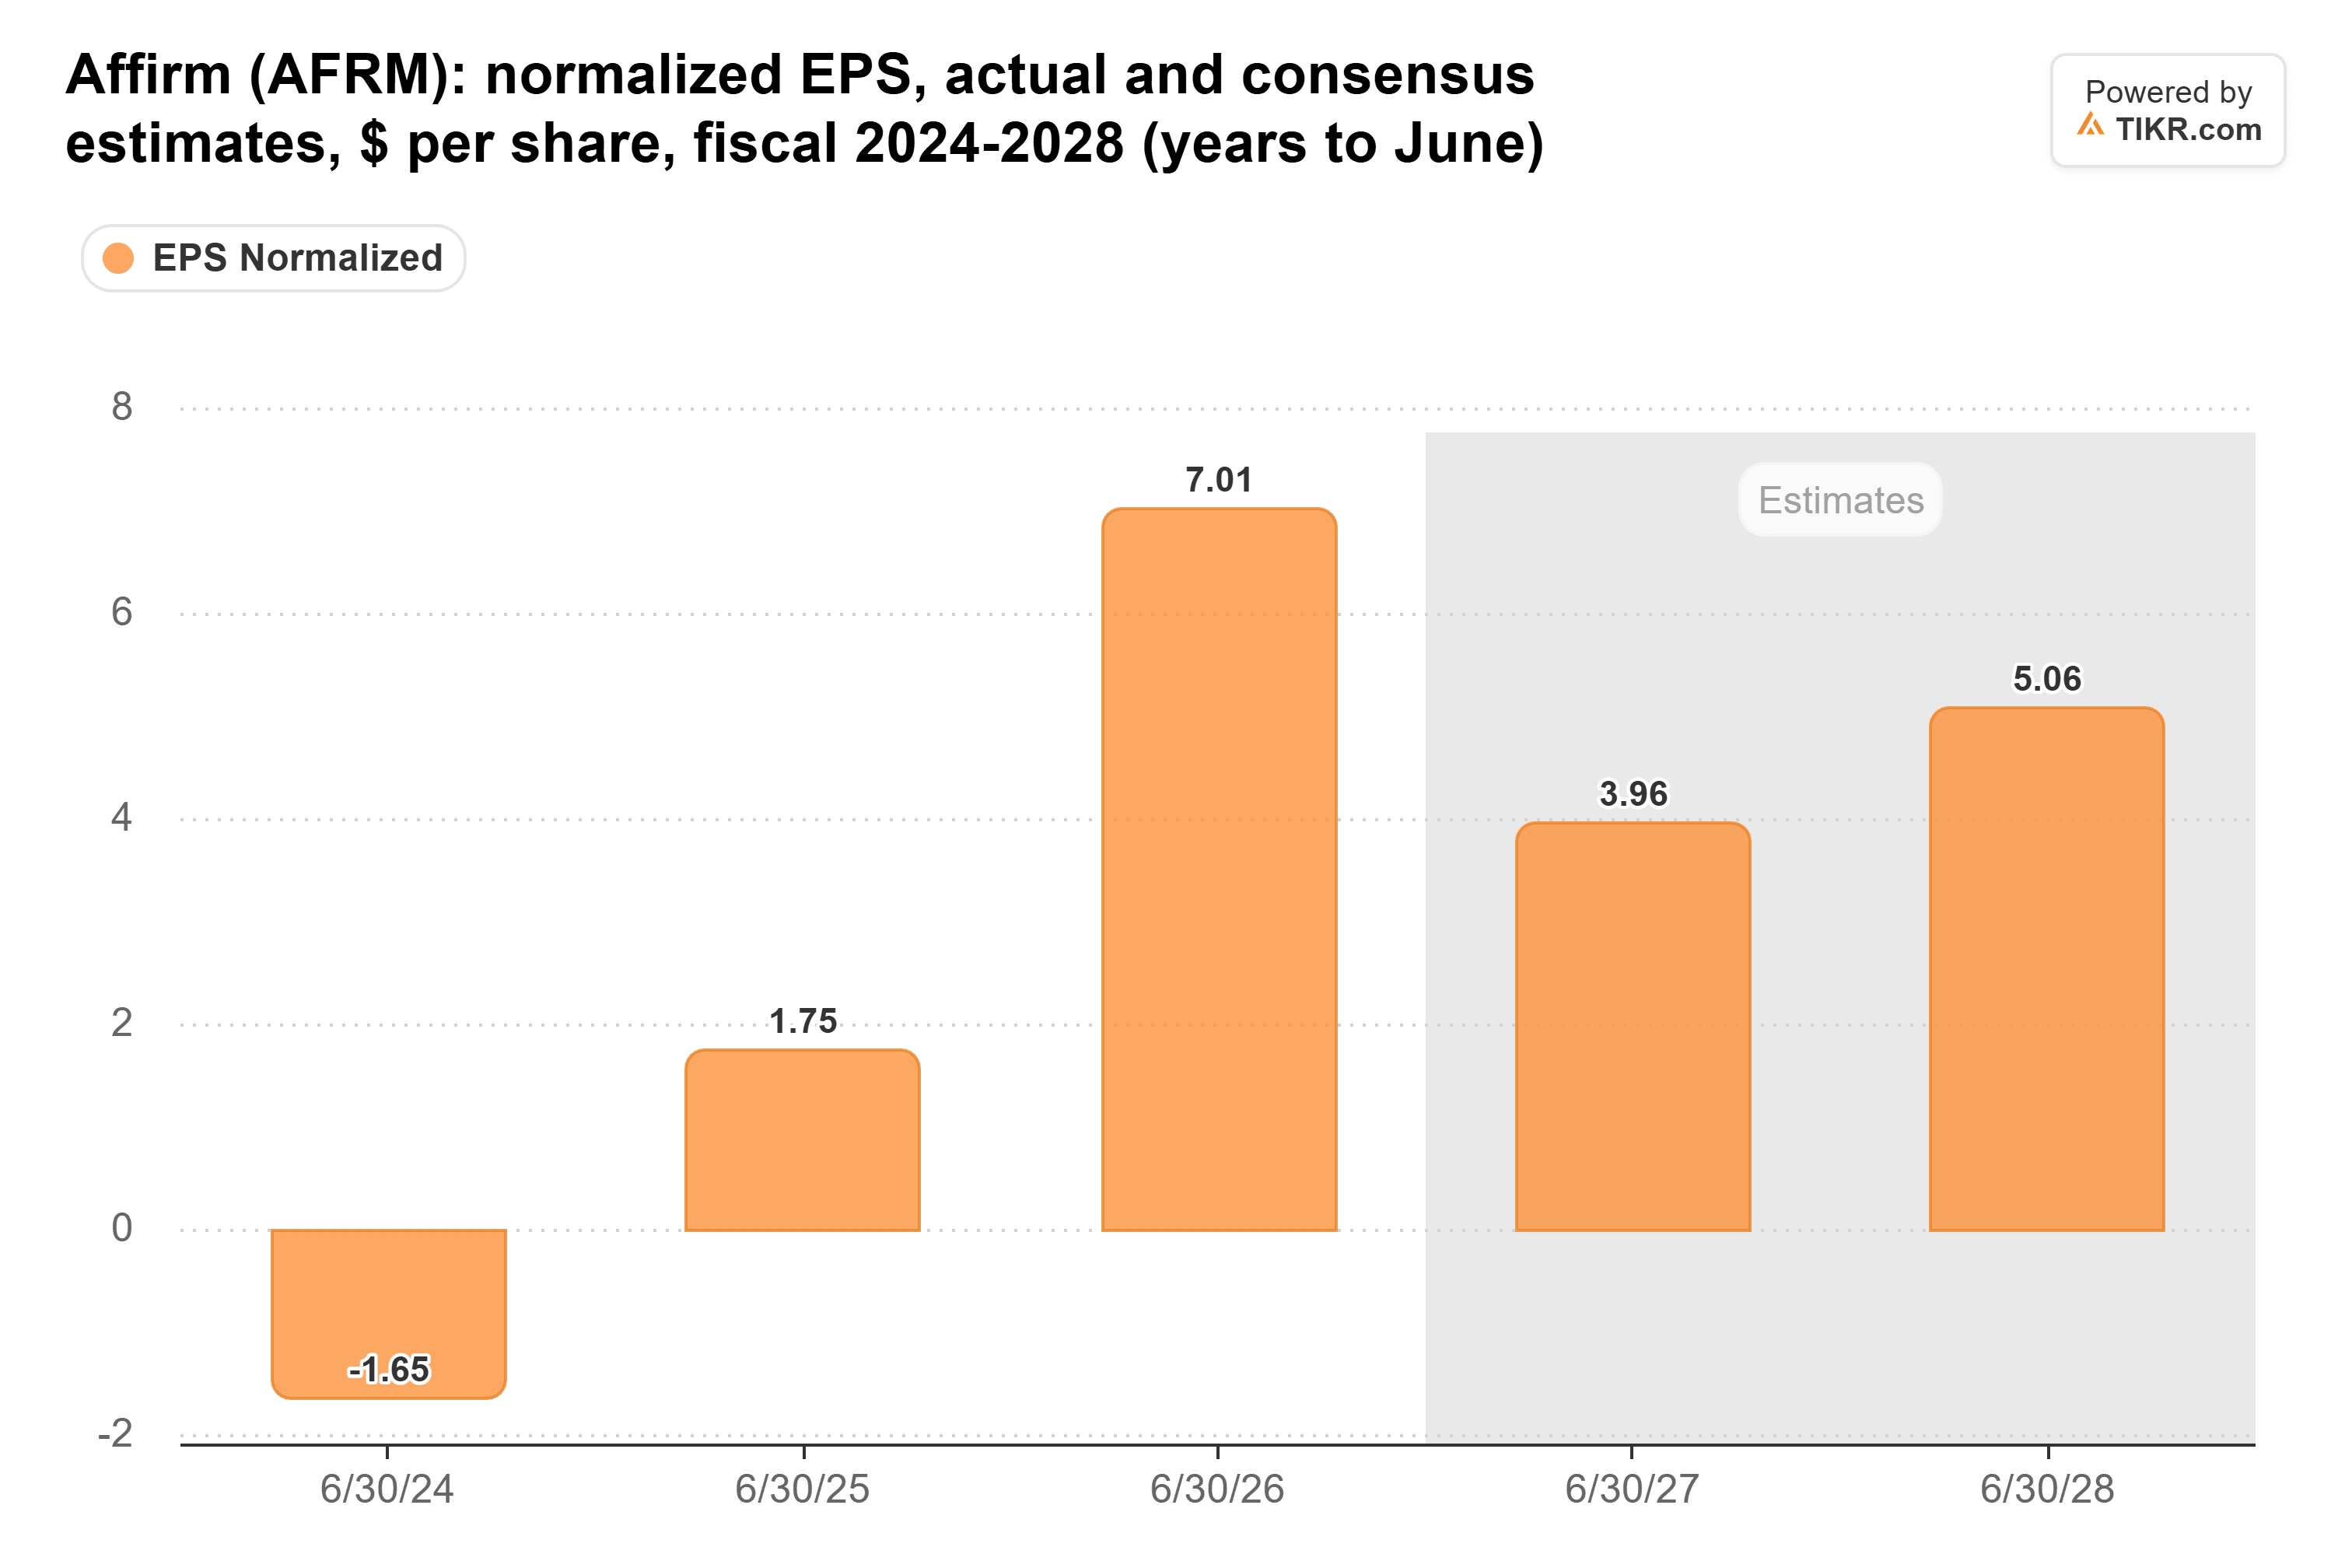
(2026会計年度の7.01ドルには、約14億ドルの一時的・非現金の税務上の利益が含まれている。)
86ドルでは、Affirmの予想PERは今後12か月の予想利益ベースで約20倍となり、11月17日の終値ベースの約14倍と比較される。フォワードPERがプラスに転じた2024年9月以降、同社の株価は四半期末時点で平均28倍で推移しており、2026年3月には12倍の安値をつけている。2028会計年度の予想利益ベースでは、目標株価はわずか17倍となる。
延滞率に注目
信用リスクが主な懸念材料だ。延滞率は上昇し、資金調達コストは6月期から27ベーシスポイント上昇した。また、Truist自身が引き下げの理由とした「フィンテック貸付業界全体の倍率低下」は、株価が長期間割安な状態に留まる可能性を示唆している。
それでも、Truistの目標株価は、依然として上昇している予想利益に対して、平均以下の倍率を求めているに過ぎない。次の試練は、2月上旬に発表が予定されている12月期決算だ。良好な決算内容とは、GMV成長率がTruistの見通し35%に近く、取引コスト控除後の収益がGMVの4%以上、延滞率が1年前から9ベーシスポイント以内の上昇に留まることである。
では、Affirmの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Affirmの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!