

主なポイント
- バーンスタインは、デル・テクノロジーズに対し、アウトパフォーム(買い)評価と650ドルの株価目標を維持している。これは11月16日の終値から103%上昇した水準であり、同株は9月の高値から46%下落している。
- バークレイズの格下げ、テキサス州の新規データセンターに対する姿勢の変化、NVIDIAのCEO辞任が株価に打撃を与えた一方で、アナリストはデルの利益予想を引き上げ続けている。
- デルの株価は予想PER約11倍で、5年平均に近い水準にある。650ドルは、アナリストが2029年1月期に予想する利益の18倍に相当する。
- バーンスタインは、今回の売り込みは行き過ぎていると見ている。しかし、デルは自社の顧客への融資を拡大しており、キャッシュフローが追いつくまでは18倍という評価は難しい。11月24日の決算が最初の試金石となる。
デル・テクノロジーズ (DELL) は11月16日に320.55ドルで取引を終え、9月17日の高値から46%下落したが、バーンスタインはここから倍増する可能性があると依然考えている。11月12日の終値に基づいたレポートで、アナリストのマーク・ニューマンはアウトパフォーム(買い)評価と650ドルの株価目標を維持した。これは最新の終値から103%上昇した水準だ。
5週間で3つの打撃
打撃のいずれも、デル自身の業績から来たものではなかった。10月14日、バークレイズはデルをイコールウェイト(中立)に格下げし、株価目標を603ドルから574ドルに引き下げた。
次にテキサス州の動きがあった。グレッグ・アボット知事は8月に新規データセンターに対する送電網の承認を一時停止し、9月21日には州のすべての許可にその一時停止を拡大した。そして11月3日の知事選で勝利したジーナ・ヒノホサは、議会が新たな保護策を可決するまで、すべてのデータセンター承認を一時停止すると約束している。彼女は1月に就任する。
そして11月12日、NVIDIA (NVDA) はジェンセン・フアンCEOの即時辞任を発表した。デルのAIサーバーはNVIDIAのチップを基盤としており、AI関連株が売られた11月13日にデルは7.2%下落、11月16日にはさらに7.0%下落した。
TIKRはデル・テクノロジーズについて29人のアナリストを追跡している。「買い」と言っているのは何人か?
デル・テクノロジーズの買い、中立、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。デル・テクノロジーズのアナリスト評価を見る
バーンスタインは動じず
他の証券会社は11月16日に目標株価を引き下げた:シティグループは目標を600ドルから550ドルに引き下げて買い評価を維持し、モルガン・スタンレーは目標を511ドルから403ドルに引き下げてイコールウェイト(中立)評価を維持した。
ニューマンの主張は、市場が誤ったリスクを織り込んでいるというものだ。バーンスタインは、新興のAIクラウドプロバイダーがデルの2027会計年度の売上高の約27%を占める一方、営業利益の約12%にしかならないと推定している。これは利益の大部分が依然として従来型サーバー、ストレージ、企業顧客からもたらされているためだ。需要もこれを裏付けている:デルは7月期にAIサーバーの受注額で609億ドルの記録を更新し、同期末には950億ドルのAI関連の受注残高を抱えていた。
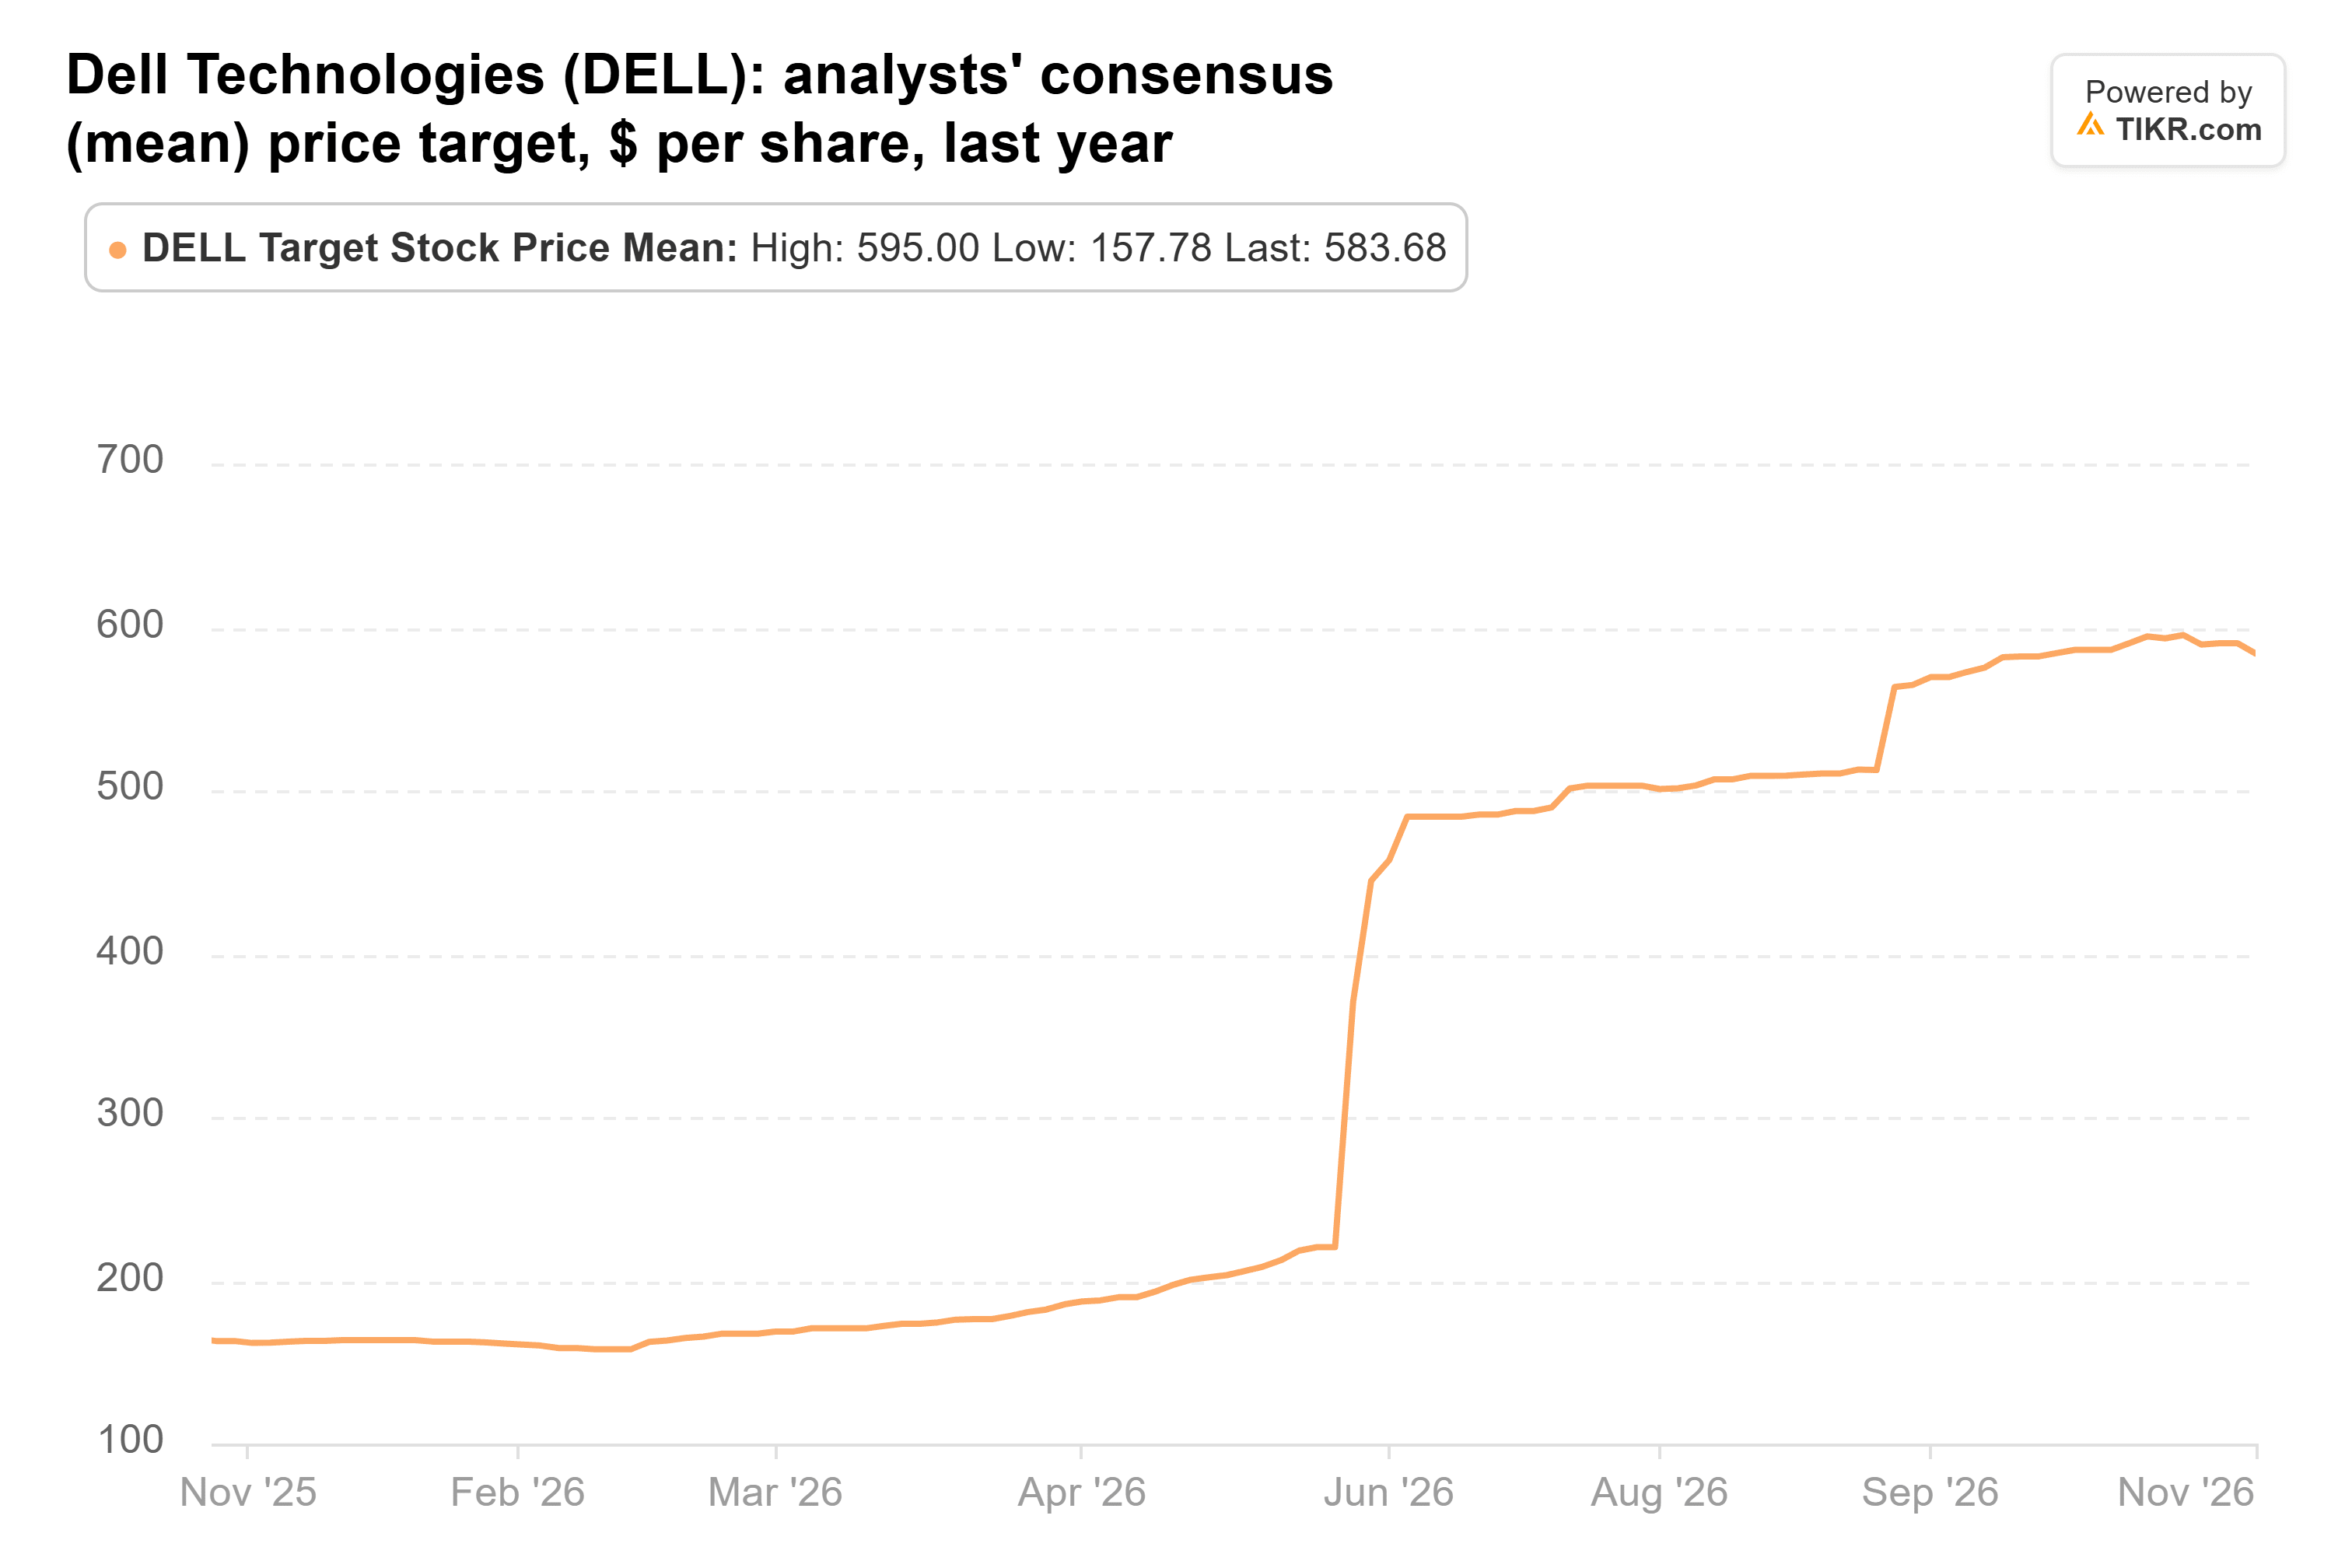
これらの引き下げがあったにもかかわらず、コンセンサス目標株価は584ドルで、10月27日のピークである595ドルをわずかに下回る水準にある:
650ドルは妥当か?
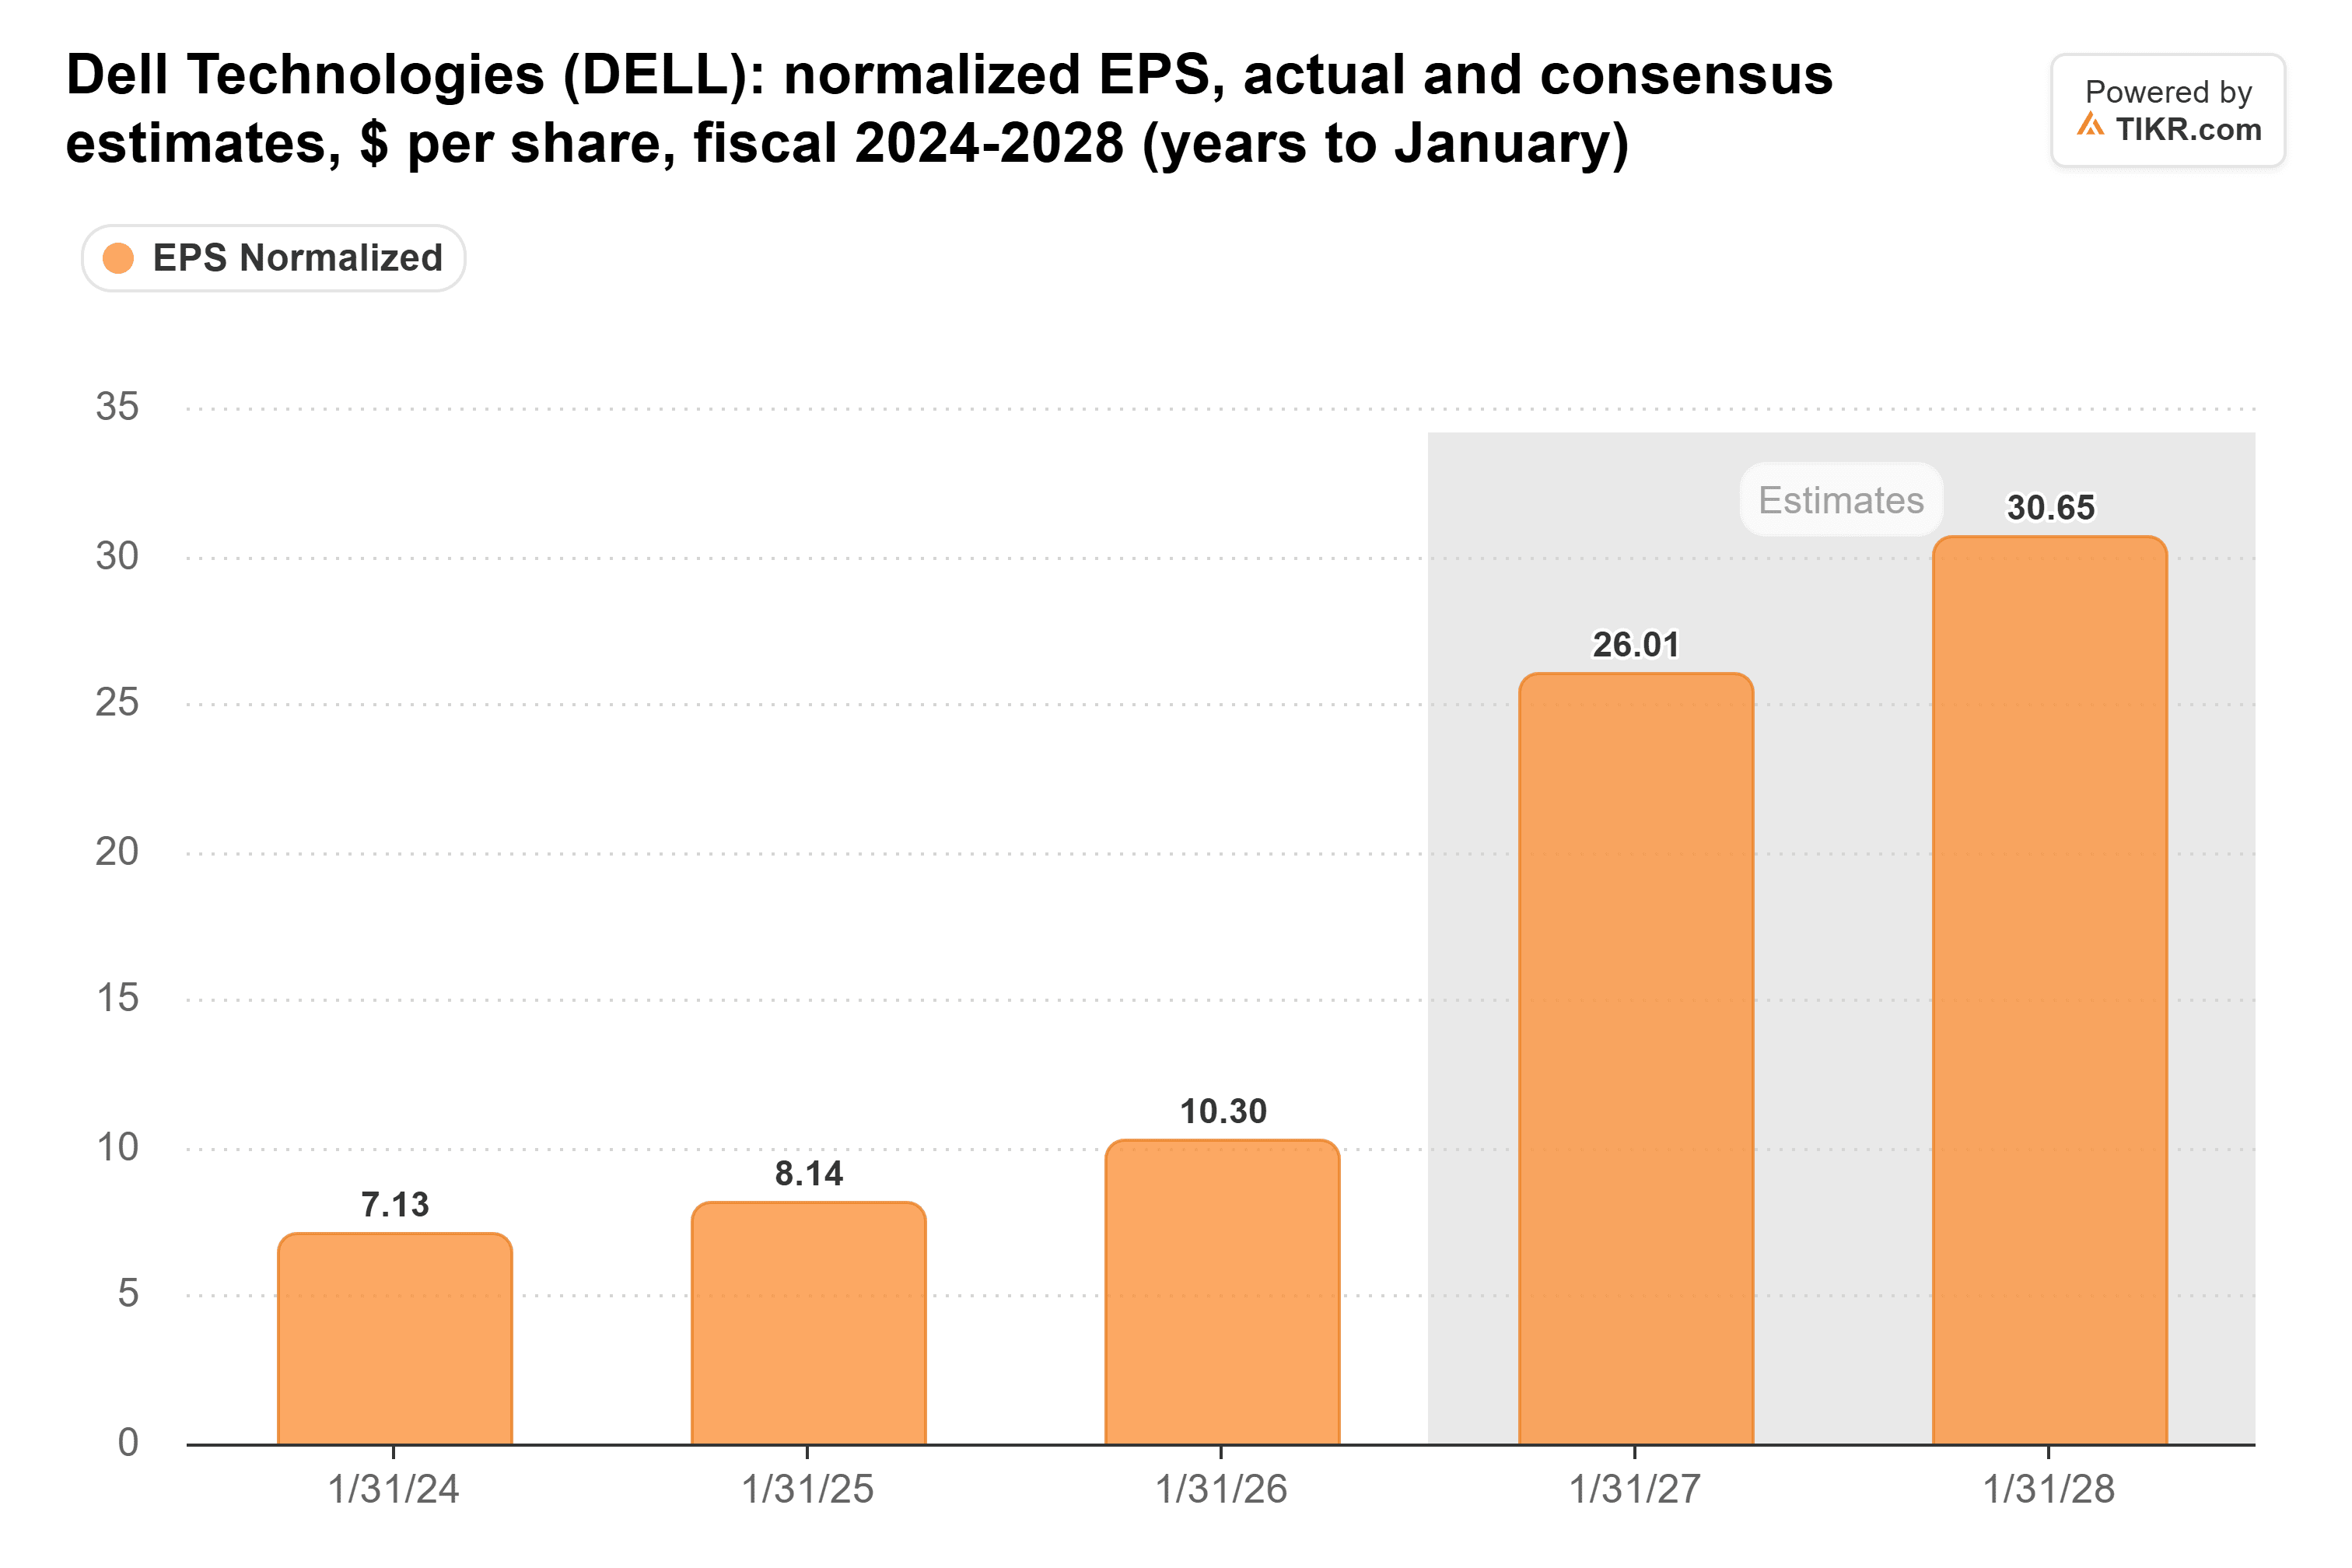
株価が下落する中、アナリストは予想を引き上げ続けた。TIKRのコンセンサスによると、2028年1月期のノーマライズドEPSは30.65ドルで、6月末の21.40ドルから上昇している。今年の26.01ドルは、デル自身のノンGAAP業績見通しである25.50ドルをわずかに上回っている:
これにより、デルの予想PERは約11倍まで押し下げられた。これは5年平均の12倍をわずかに下回り、8月に記録した26倍を大きく下回る水準だ:

バーンスタインのレポートの公開要約には、650ドルを導く根拠となった倍率は示されていないため、コンセンサスに基づく計算を示す。アナリストは2029年1月期の利益を36.03ドルと予想しており、650ドルはその18倍に相当する。もし倍率が現在の水準に留まるなら、利益成長だけで株価は約27%上昇する。それに加えて、倍率が約60%上昇する必要がある。
問題はデルの融資活動
デルは販売する製品のより多くをファイナンスしている。同社のファイナンス債権は、6ヶ月前の143億ドルから7月31日時点で204億ドルに増加し、上半期の新規ファイナンス契約額は前年同期の40億ドルから103億ドルに増加した。営業キャッシュフローはこの6ヶ月間で18%増の63億ドルとなった一方、GAAPベースの純利益は21億ドルから76億ドルへと3倍以上に増加した。
バーンスタインが、今回の売り込みはビジネスニュースで正当化される範囲を超えて進んだと指摘するのは正しい。しかし、18倍という倍率は市場が信頼する利益に対する評価であり、デルが顧客に自社のラックを購入する資金を貸し出している間は、その倍率を獲得するのは難しい。
11月24日、デルは3つのことを示す必要がある:AIサーバーの売上高が190億ドルという自社の業績見通しに達するかそれを上回ること、AI関連の受注残高が約950億ドルに近いこと、そして第2四半期の9億8600万ドルを大きく上回るフリーキャッシュフローを達成することだ。
では、デルの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、デルがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!



