主なポイント
- モルガン・スタンレーは11月4日、ディズニーの目標株価を125ドルから133ドルに引き上げた。これは11月17日の終値116.94ドルから14%上回る水準。
- 2026会計年度の調整後EPSは18%増の7.02ドルとなり、市場予想の6.93ドルを上回った。ディズニーは2027会計年度も二桁成長を再び見込むと発表。
- 2028会計年度の予想EPS 8.38ドルに対して133ドルは約16倍となり、現在の株価倍率とほぼ同じ水準。
- これはディズニーの通常の倍率を大きく下回っており、133ドルは低すぎる可能性がある。ストリーミングへの追加支出が主なリスク。
モルガン・スタンレーのアナリスト、ショーン・ディフリー氏は、決算発表前の11月4日、ウォルト・ディズニー・カンパニー (DIS) の目標株価を125ドルから133ドルに引き上げ、オーバーウェイトの評価を維持した。これは、11月17日のディズニーの終値116.94ドルから14%上回り、同日に記録した52週高値122.72ドルからは4.7%下回る水準である。
下方修正された予想にもかかわらず引き上げられた目標
TheStreetによれば、モルガン・スタンレーは一部の収益予想を下方修正したにもかかわらず、目標株価を引き上げた。同社は2026会計年度の調整後EPSを6.85ドルと予想し(市場平均予想をわずかに下回る)、2027会計年度の国際パーク入場者数が1.4%減少すると予測した。これはディズニー自身のアジア地域の見解と一致する。8月5日の決算説明会で、CFOのヒュー・ジョンストン氏は「第3四半期において、上海と香港のパークでアジアの消費者が弱含んでいるのを確認しており、それは第4四半期も続いている」と述べた。モルガン・スタンレーは、ディズニーのコスト削減に一部支えられた上昇の後、ディズニー・クルーズ・ラインを「エクスペリエンス事業の成長においてますます重要な部分」と指摘した。
そしてディズニーは自らの業績見通しを上回る
ディズニーは11月17日に業績を発表し、経営陣が約束した内容を上回る年間業績を達成した。2026会計年度の調整後EPSは18%増の7.02ドルとなり、アナリスト予想の6.93ドルを上回った(ただし、53週目があったことで約0.17ドルが追加された)。追加週を除くと、調整後EPSは16%成長し、ディズニーが以前に示した約12%という業績見通しを上回った。経営陣は、追加週を除く2027会計年度の調整後EPSについて再び二桁成長を見込むと発表し、配当を33%増の1株あたり2.00ドルに引き上げた。
TIKRはディズニーについて32人のアナリストを追跡。「買い」と言うのは何人?
ディズニーに対する買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ディズニーのアナリスト評価を見る
133ドルは妥当か?
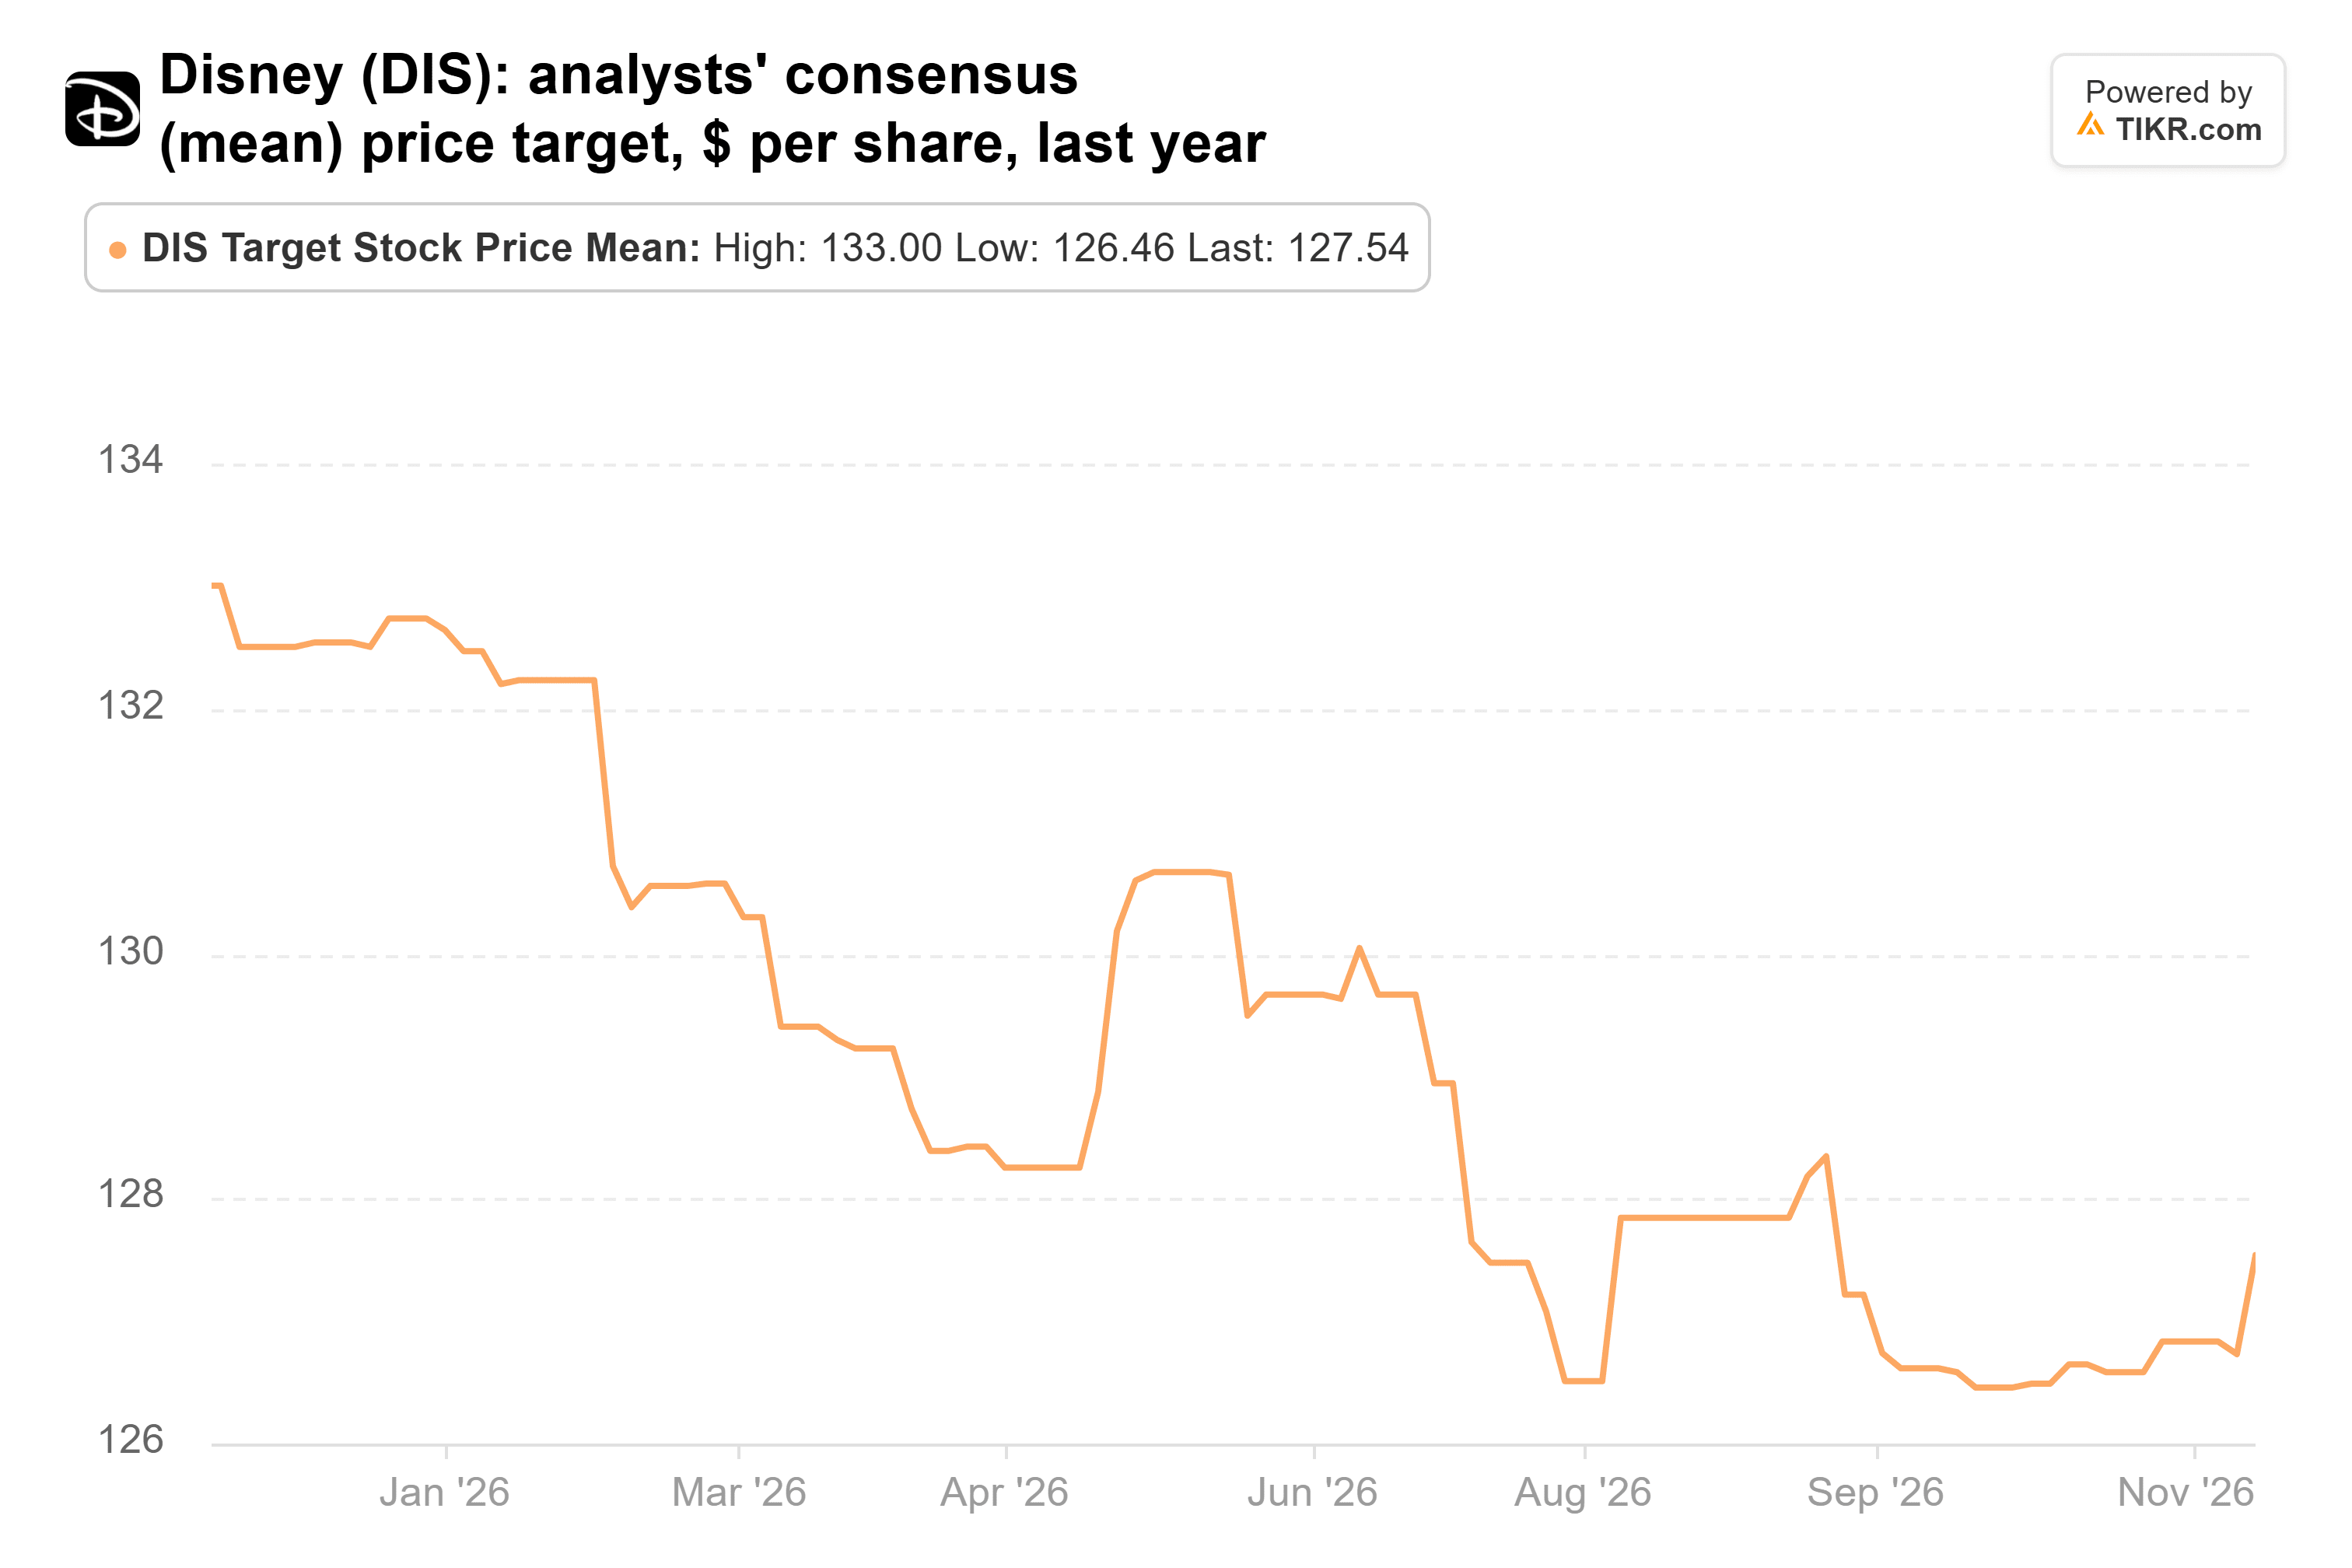
ウォール街の動きは逆方向だ。株価が上昇したにもかかわらず、過去1年で平均目標株価は133ドルから128ドルに低下した:
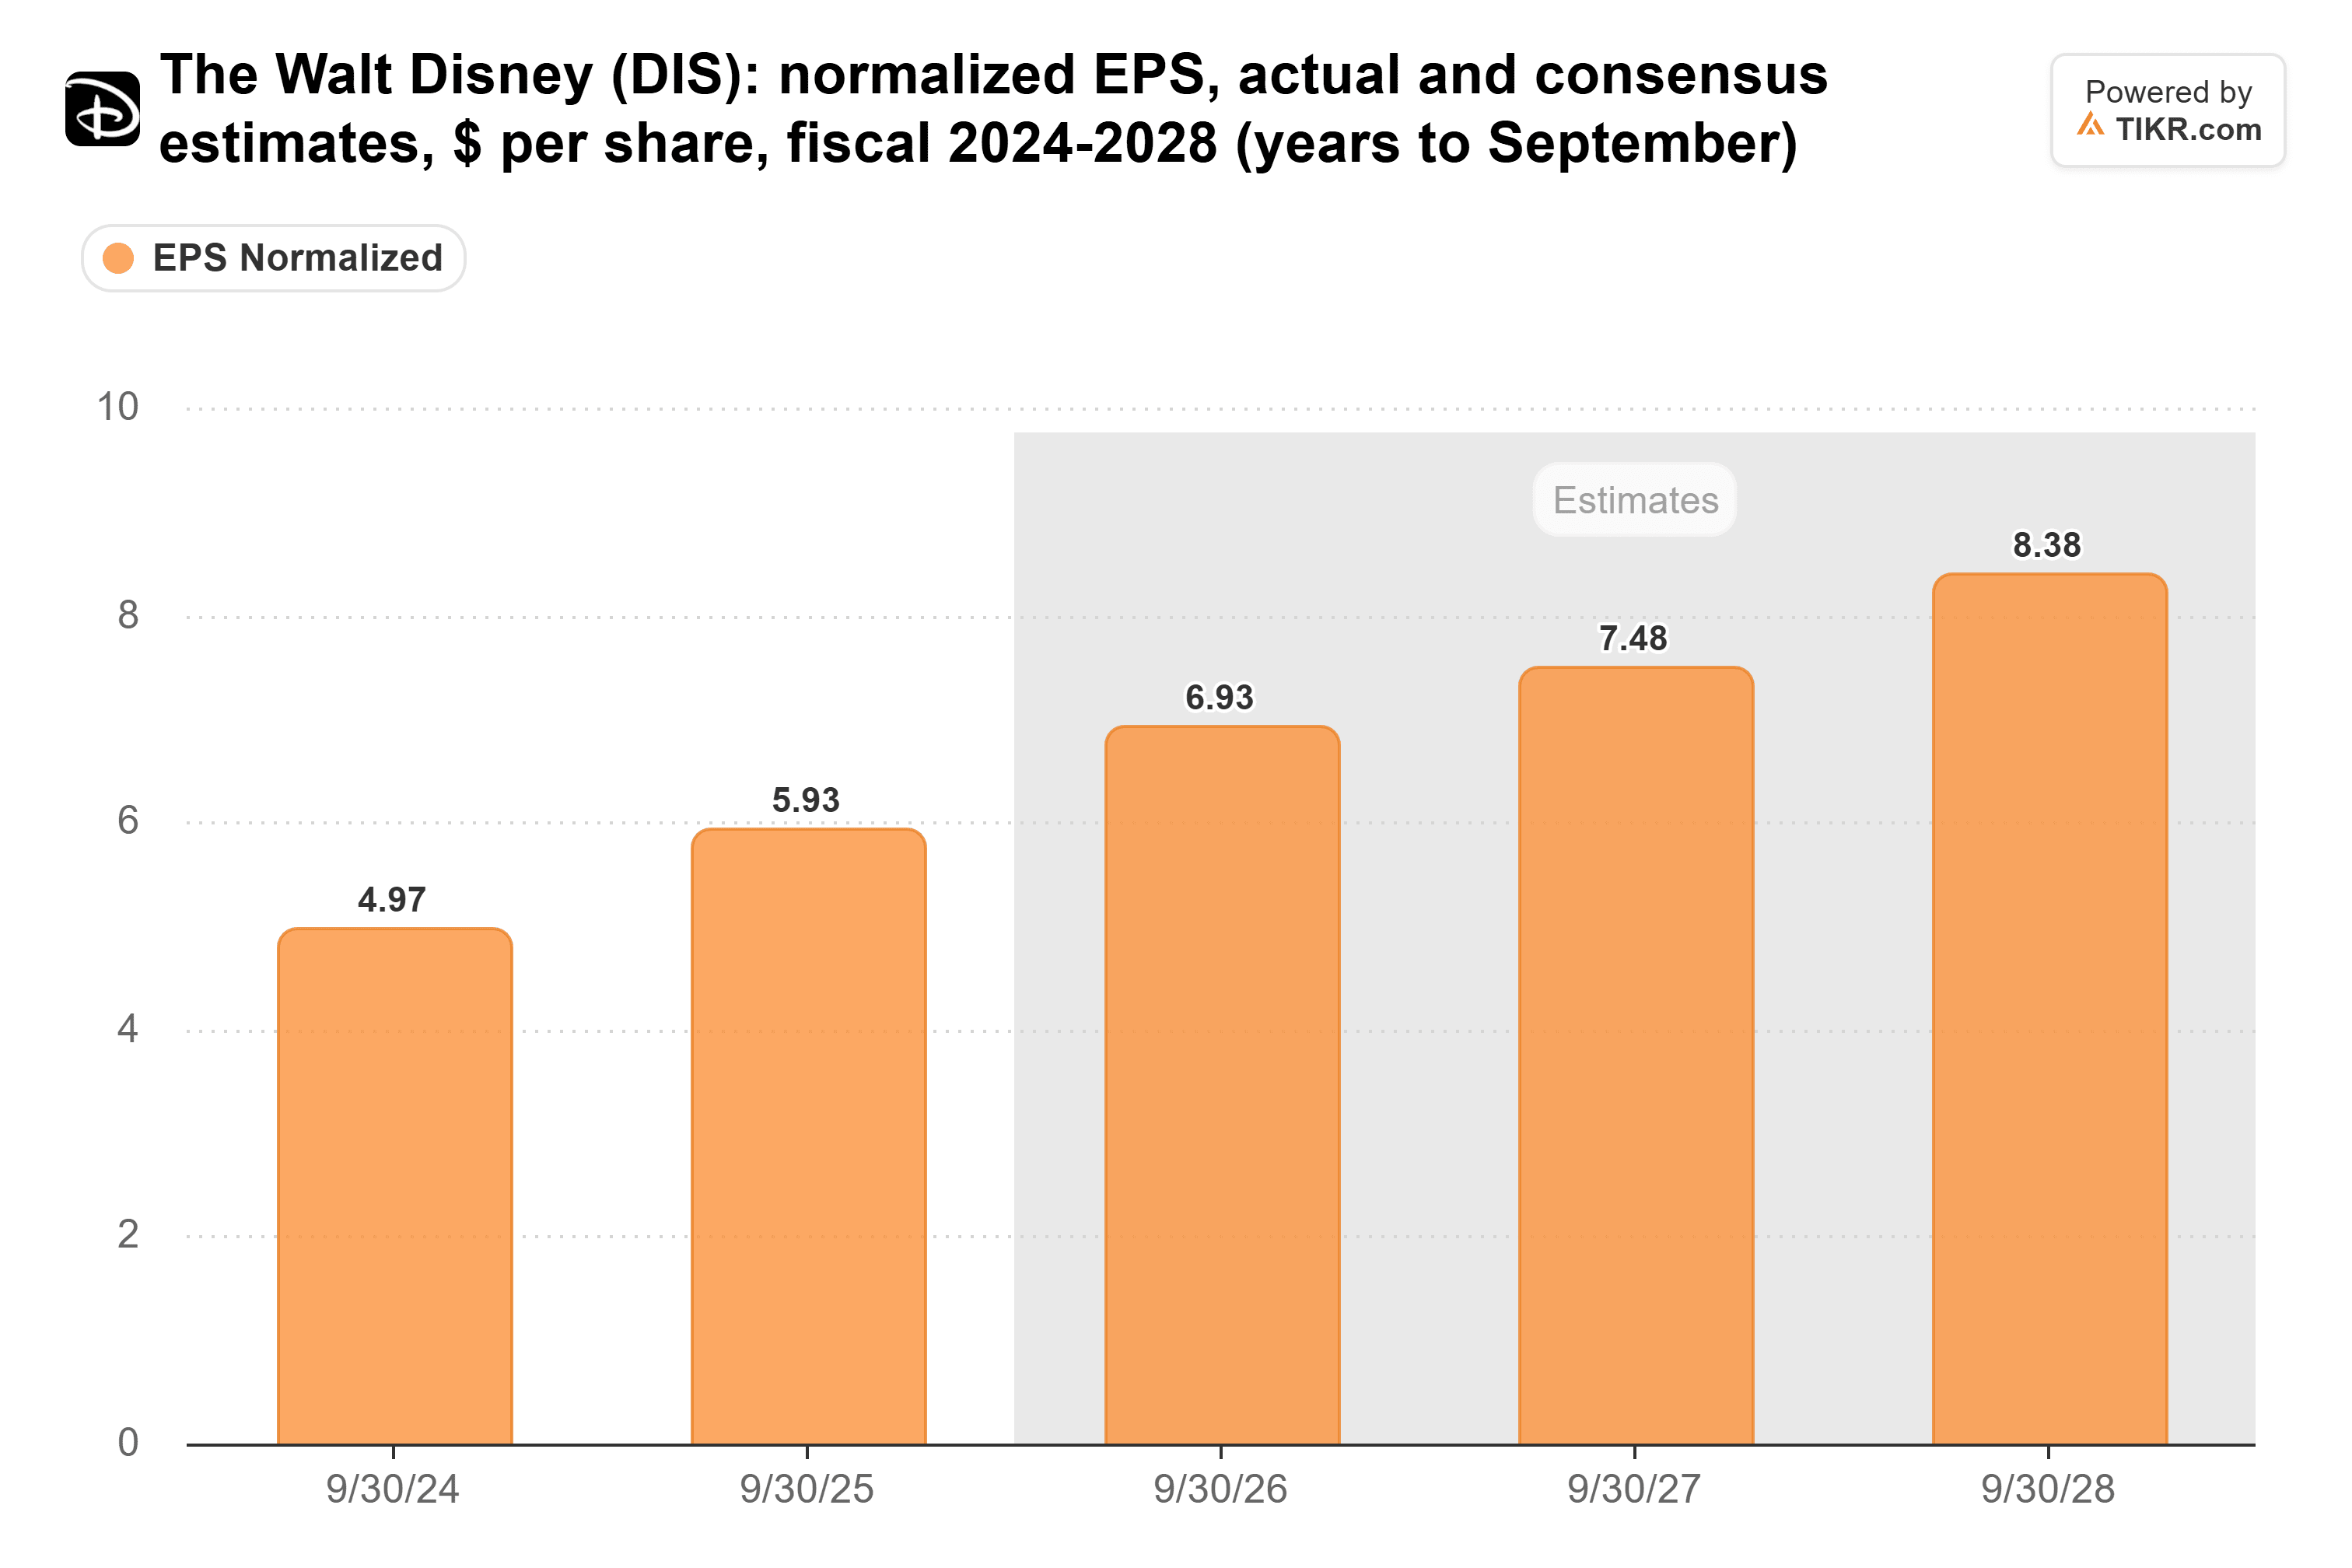
その背後にある収益は堅調に推移している。アナリストは2027会計年度の1株あたり利益を7.48ドルと予想しており、これは90日前の7.43ドルから上方修正されている。2028会計年度は8.38ドルと予想されている:
2027会計年度の業績見通しには、それを下方修正する要素は何もない。
12ヶ月目標とは1年後の株価であり、その時点で投資家は2028会計年度の収益に基づいて株価を評価する。8.38ドルに対して133ドルは約16倍となる。現在、この株は2027会計年度予想に対して15.6倍で取引されており、5年間の平均フォワードP/Eである20倍と比較すると:
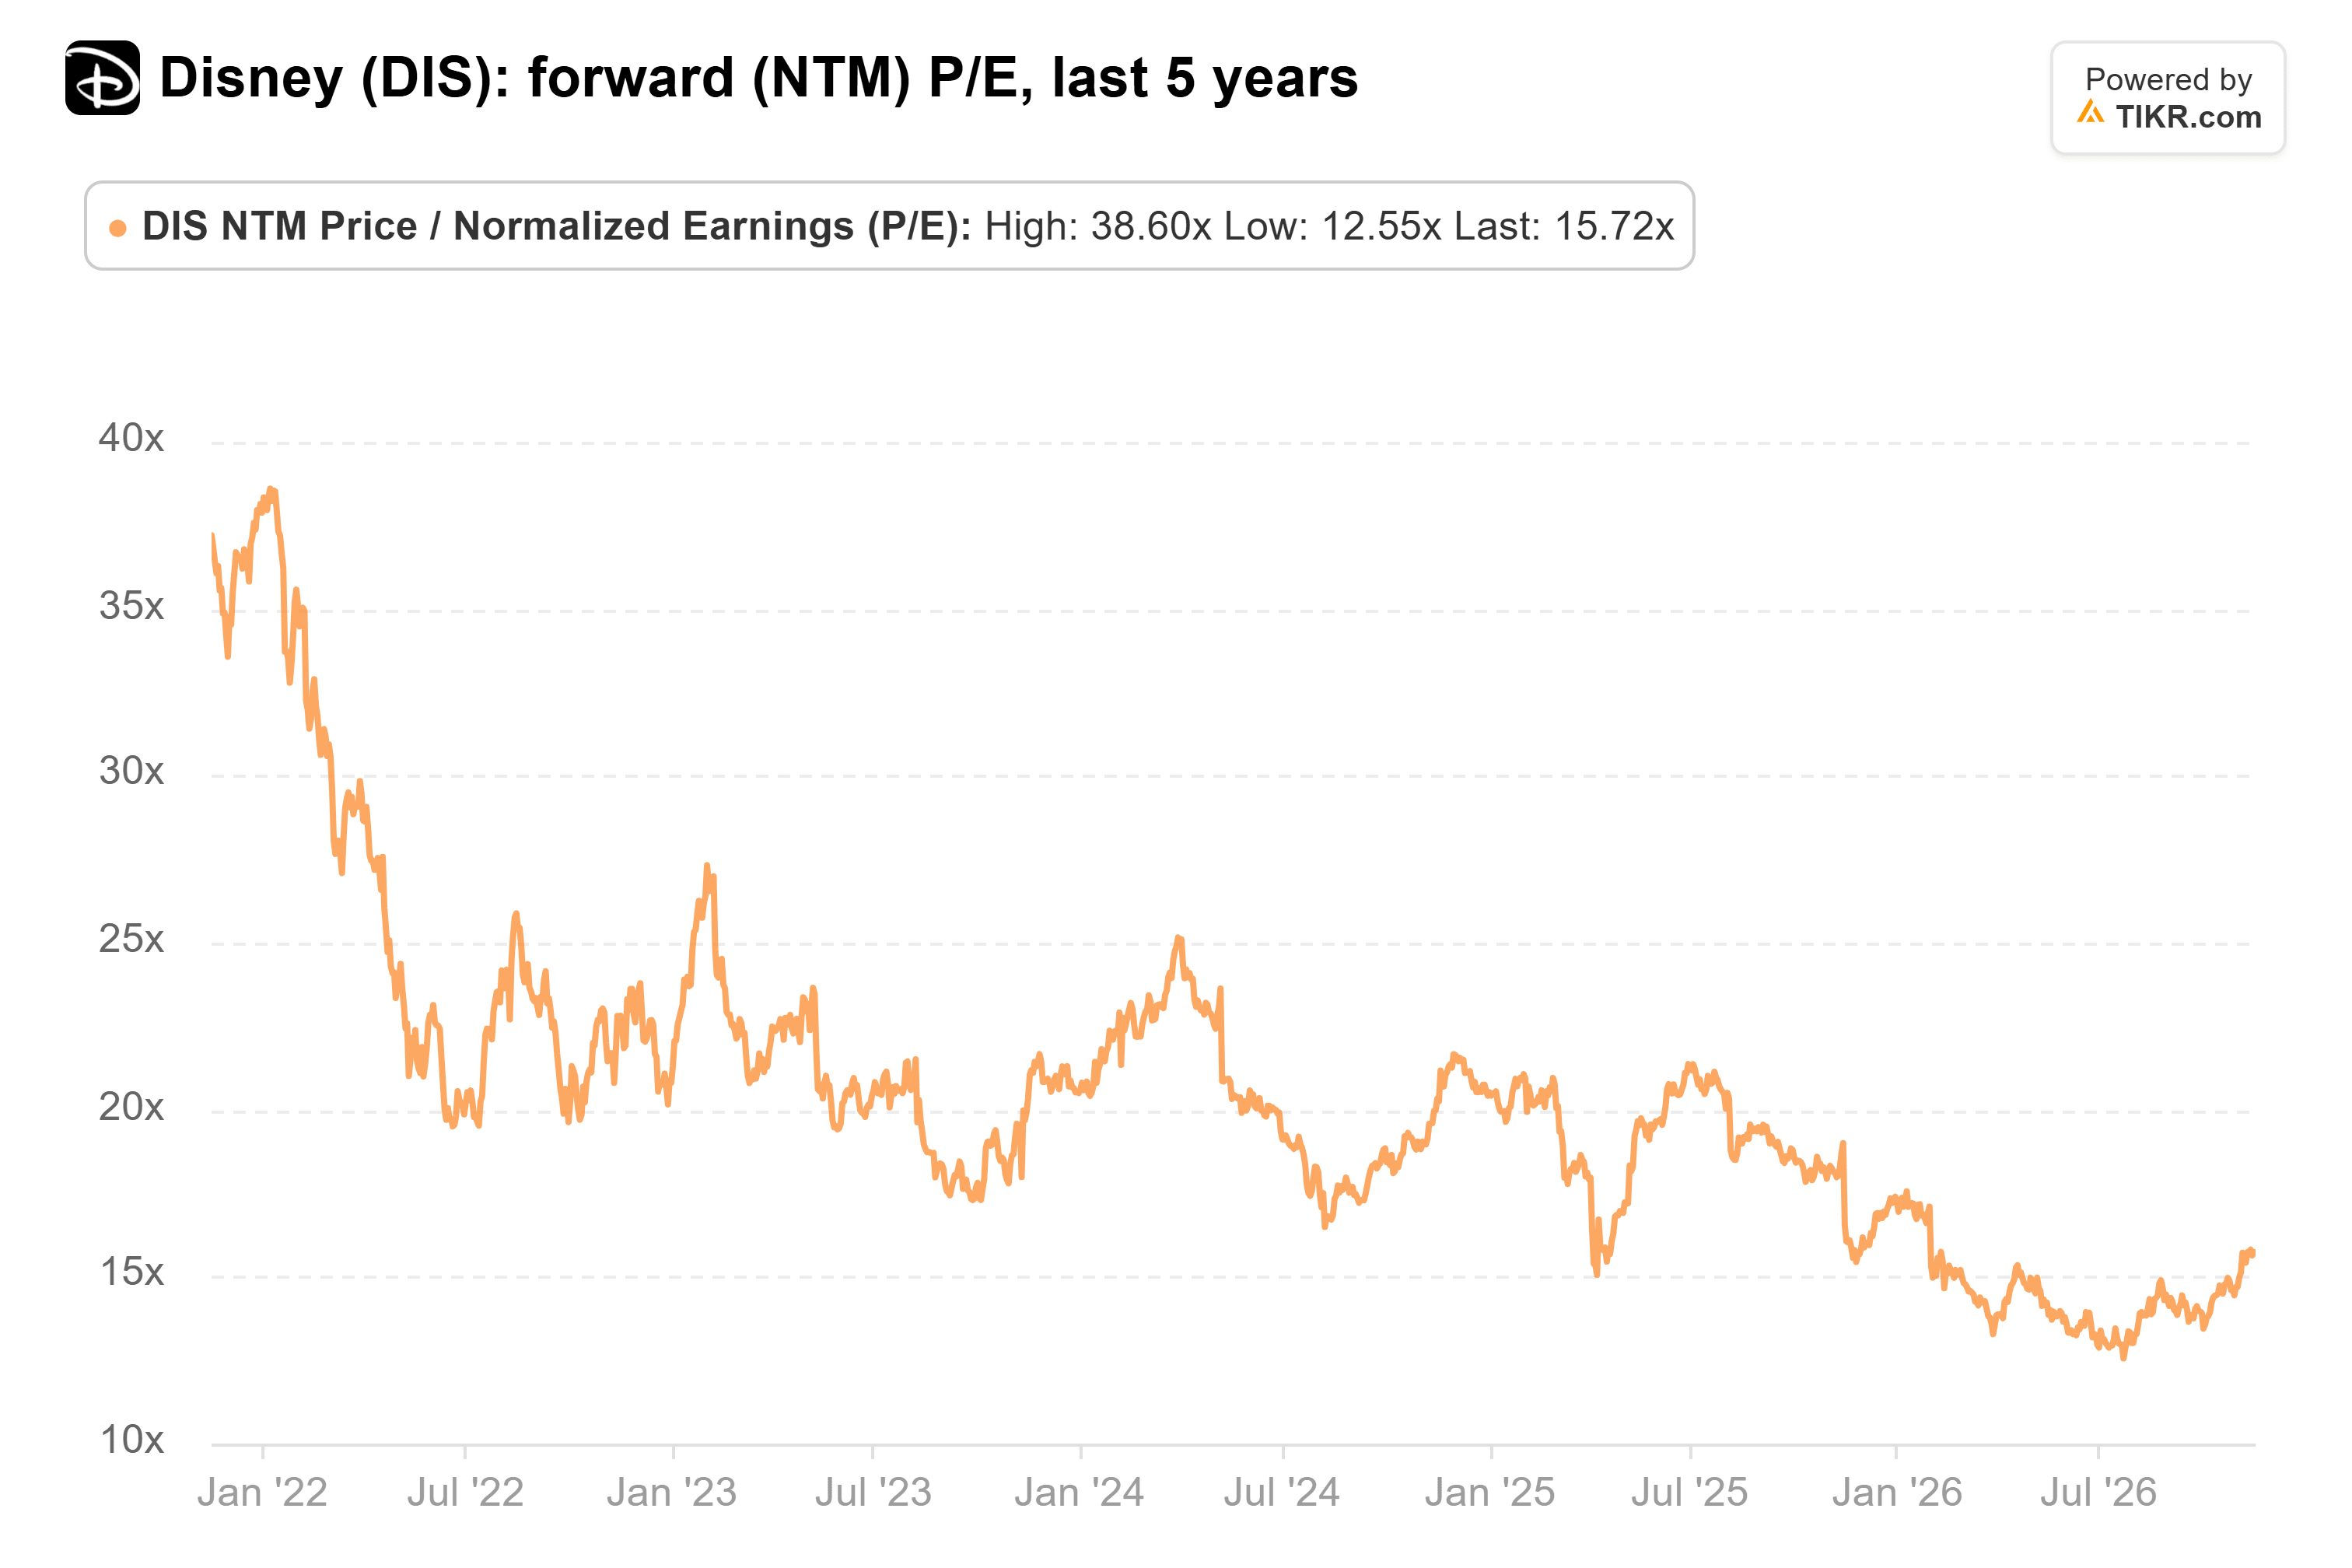
この平均は2022年初頭、倍率が39倍に達した時期によって押し上げられている。パンデミックの年を除くと、2014年以降の四半期末におけるディズニーのフォワードP/Eの平均は19倍である。8.38ドルに19倍をかけると、約159ドルとなる。
モルガン・スタンレーはディズニーにほとんど何も期待していない
つまり、133ドルという目標は、上方修正されつつある予想とそれを裏付ける業績見通しに対して、全くの倍率上昇(リレーティング)を求めていないことになる。それでも私にはまだ低すぎるように思え、ウォール街の平均128ドル(2028会計年度予想利益の約15倍)はさらに低く見える。
リスクはディズニー自身の支出にある。ディズニーは、2026会計年度にサブスクリプション・ストリーミングのマージンを11.5%達成した後、「2027会計年度にはストリーミングにおけるコンテンツ投資とマーケティング投資の両方を増加させる見込み」と述べた。投資家は今後このマージンを見ることはできない。なぜならディズニーはこの開示を廃止するからだ。より明確なテストは第1四半期であり、ディズニーはセグメント営業利益を約54億ドルと見込むと発表した。
では、ディズニー株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ディズニーがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!