主なポイント
- みずほ証券はCostcoの株価目標を$1,100から$1,150に引き上げ、アウトパフォーム(買い)レーティングを維持したが、株価上昇を受けてトップピックリストからは外した。
- みずほの主張は売上に基づくもので、Costcoの米国既存店売上高(ガソリンと為替影響を除く)が11月に10%を超える可能性があると見ている。
- 2028会計年度のコンセンサスEPSに基づくと、$1,150は46倍のPERとなり、現在のCostcoの49倍よりは低いが、過去5年平均の43倍よりは高い水準だ。
- Costcoのビジネスはこの見通しを支持するが、上昇余地はわずか4%しか残っておらず、株価は目標値までの道筋の大半を既に消化しており、次の試練は12月10日の決算発表となる。
Costco Wholesale (COST) の株価は過去1年で22%上昇し、11月17日の終値は$1,110.08で、前日の史上最高終値からわずか0.3%下回った。11月17日、みずほ証券のアナリスト、David Bellinger氏は株価目標を$1,100から$1,150に引き上げ(その終値からわずか4%上)、アウトパフォーム(買い)レーティングを維持した。
また、今年の株価上昇を理由に、Costcoをみずほのトップピックリストから外した。
これは、強気のレーティングとしてはかなり控えめなものだ。
みずほは11月の業績に期待
10月の純売上高は、11月1日までの4週間で12.6%増の$245億ドルとなり、既存店売上高(ガソリンと為替影響を除く)は7.3%増加した。11月10日、Costcoは1株あたり$30の特別配当を宣言し、総額は約$133億ドルに上る。支払いは12月4日、権利落ち日は11月24日だ。
Bellinger氏は10月下旬の売上回復を指摘している。Costcoの米国既存店売上高(ガソリンと為替影響を除く)は月間で8.1%増加し、この傾向は11月中旬まで続いているという。彼は、11月の米国既存店売上高が10%を超える「合理的な可能性」があると見ている。
Northcoast Researchは11月16日、バリュエーションを理由にCostcoをバイイ(買い)からニュートラル(中立)に格下げし、Freedom Brokerは11月10日にバイイ(買い)からホールド(中立)に格下げしていた。
TIKRはCostcoについて41人のアナリストを追跡している。「買い」と言っているのは何人いるだろうか?
Costcoの買い、中立、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Costcoのアナリスト・レーティングを見る
$1,150という目標は妥当か?
アナリストの平均目標株価は過去1年ほとんど動いていない:
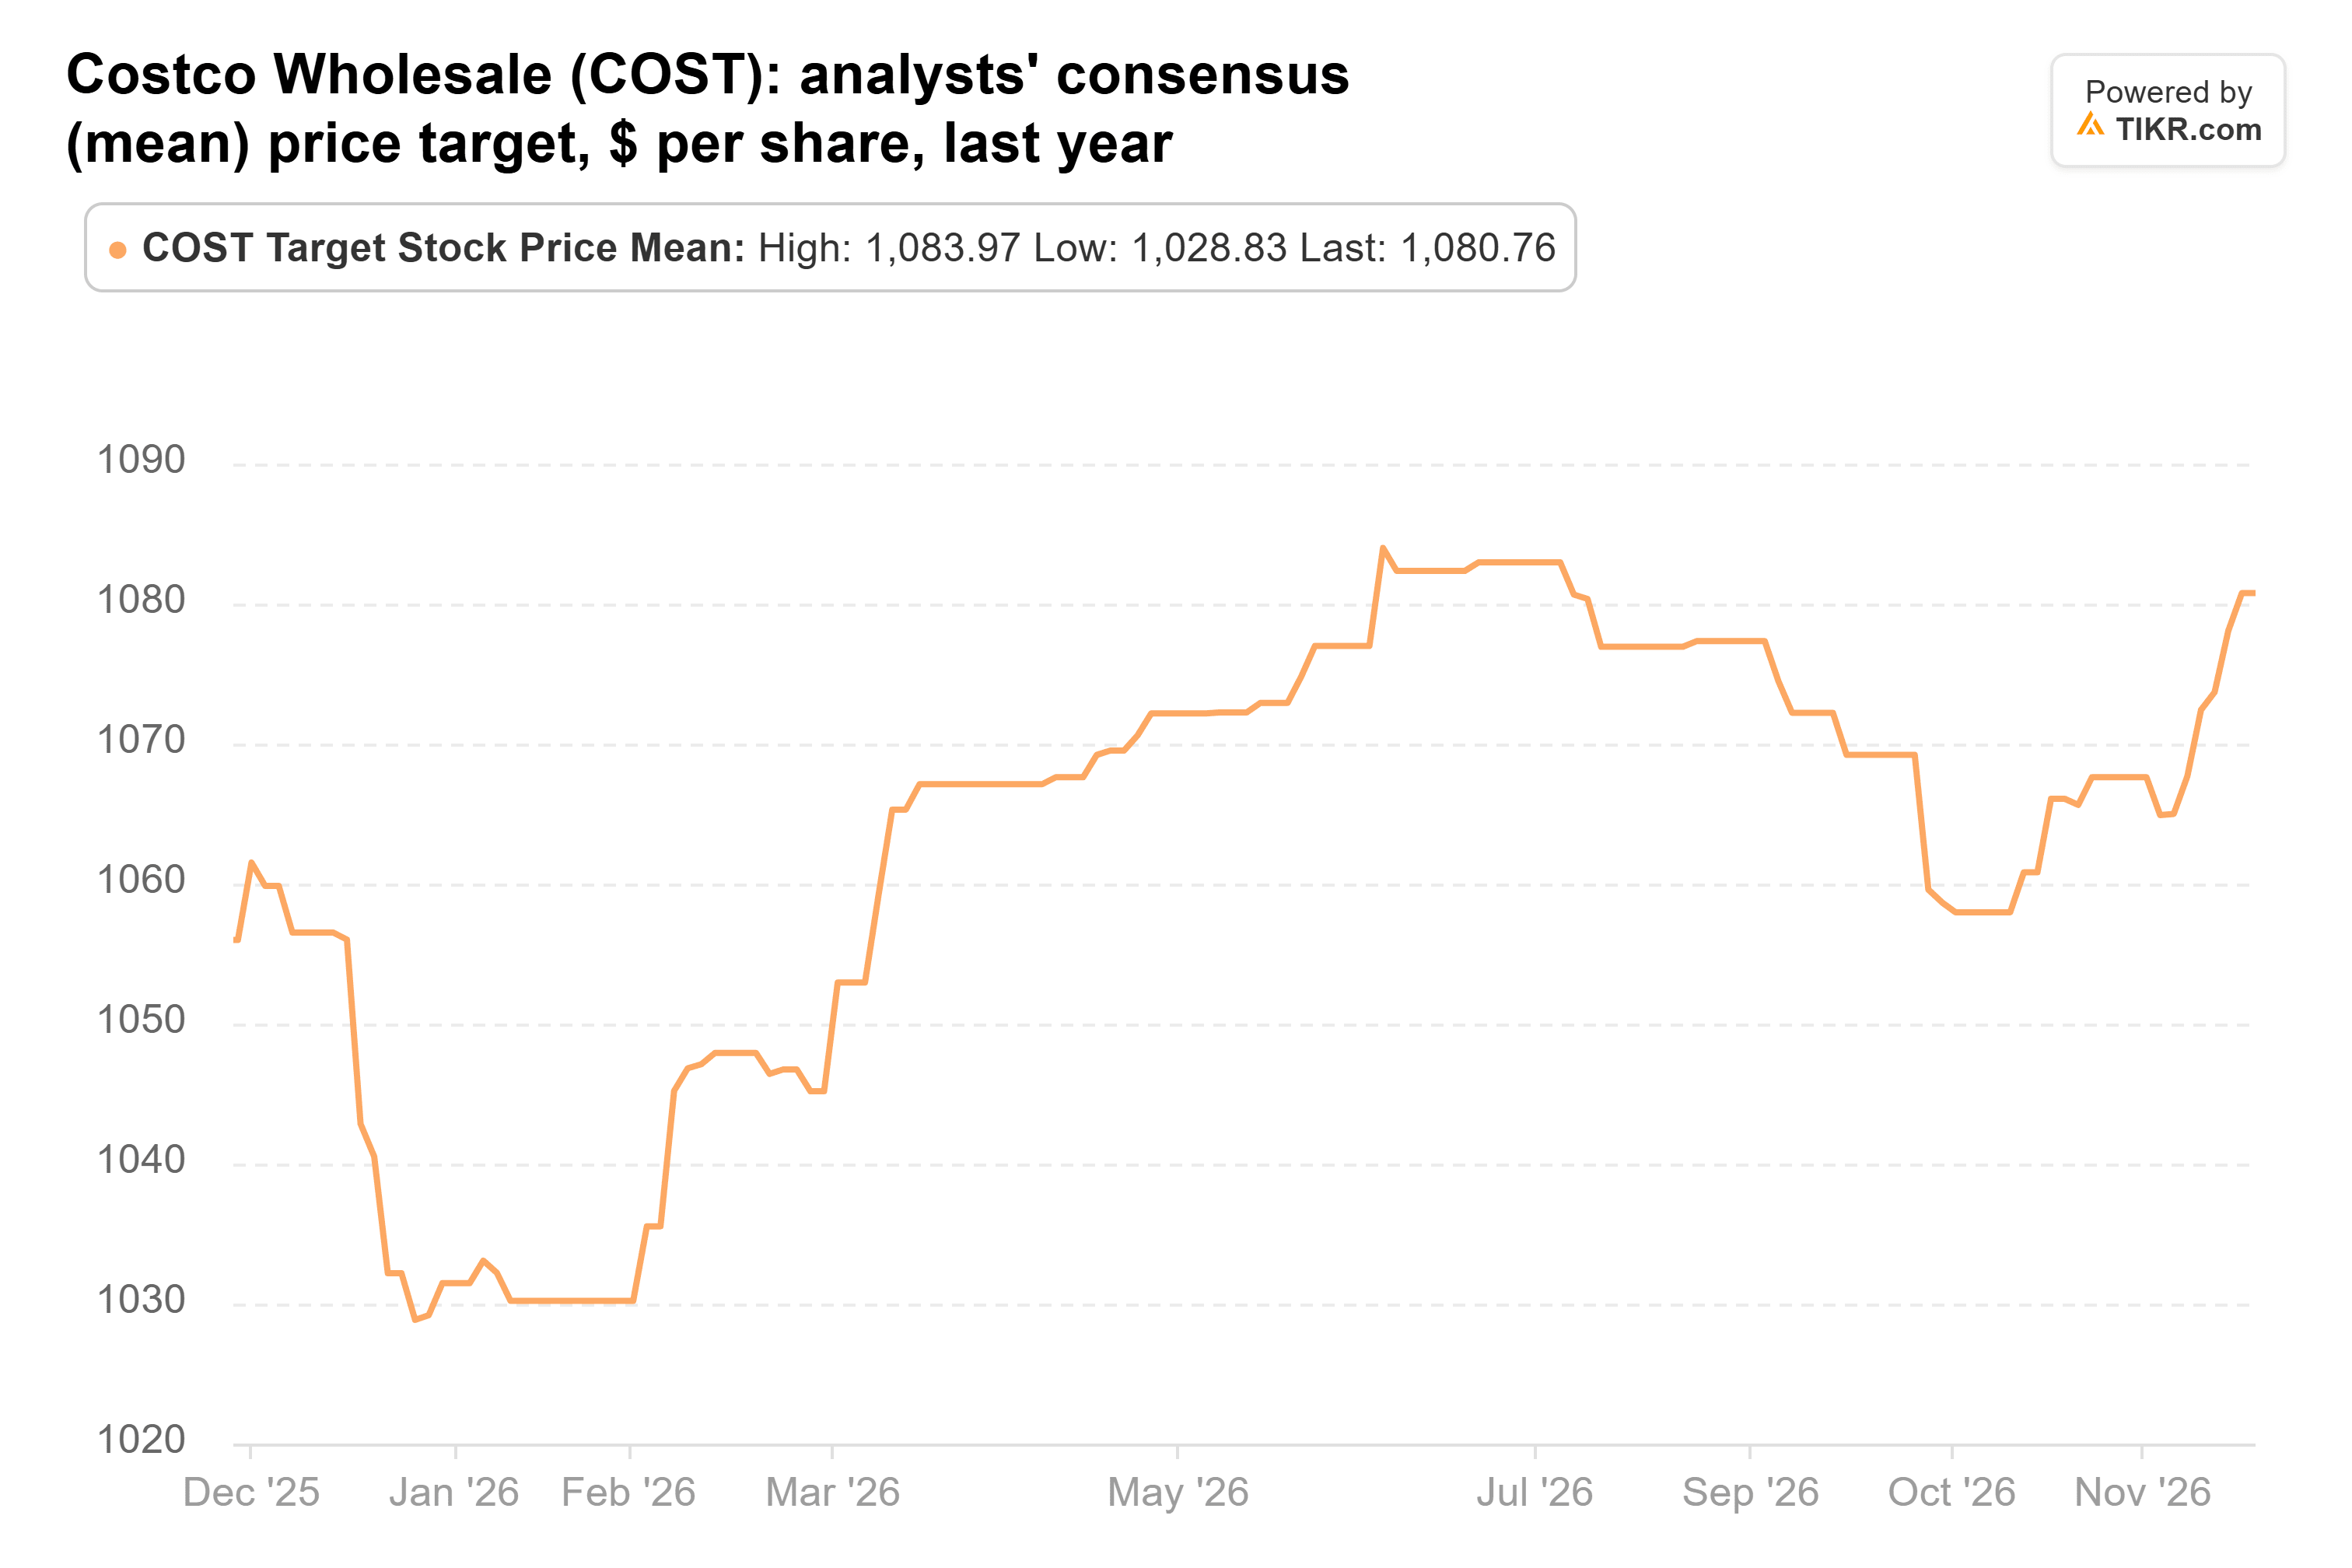
現在は$1,081で、1年前の$1,056から上昇しており、これは11月17日の終値から約3%下回る水準だ。
アナリストは、正規化EPSが2026会計年度の$20.61から2028会計年度の$25.04へ、年率約10%で上昇すると予想している:

これらの予想は過去3ヶ月間でわずかに上方修正されており、10月の売上高にアナリストが予想を下方修正するような要素は何もない。
難しいのはPERの部分だ。Costcoは予想PER49倍で取引されており、過去5年平均の43倍を大きく上回っている:
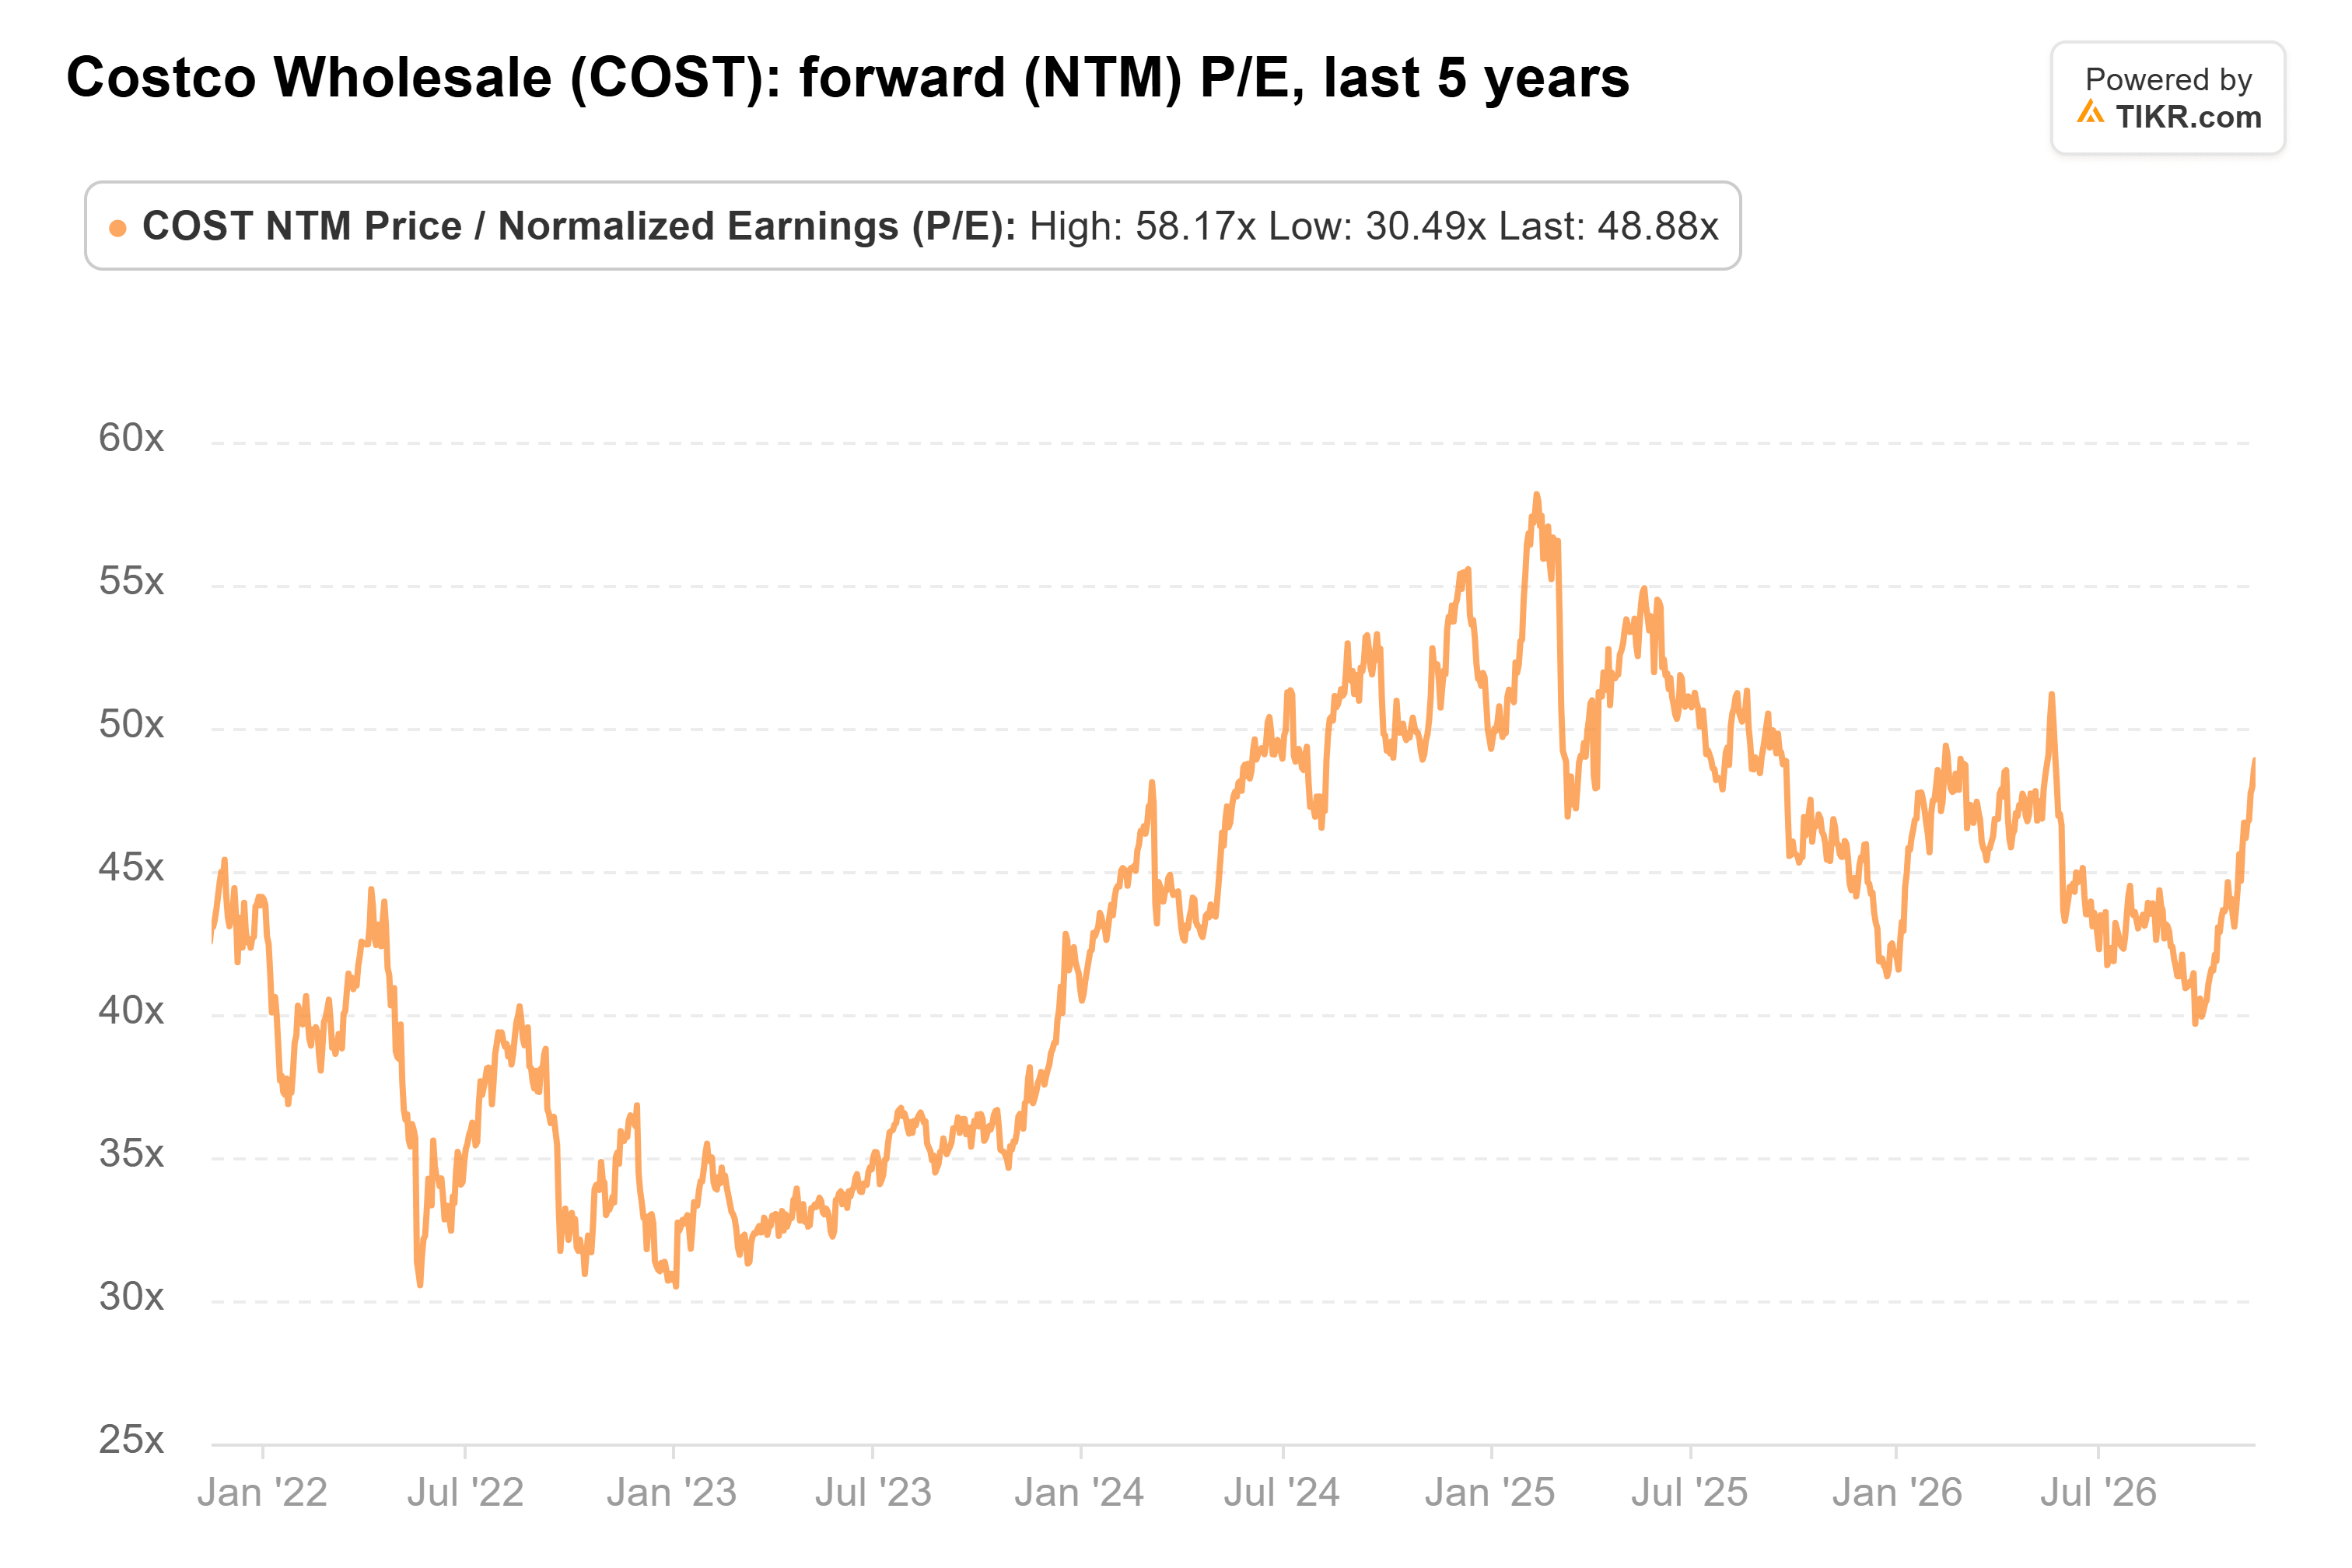
みずほはその手法を公表していないが、$1,150は2028会計年度のコンセンサスEPS$25.04の46倍に相当する。この水準に達するには、今後12ヶ月(NTM)の予想から利益が10%成長し、PERが6%低下する必要があり、それでも平均よりは高い水準となる。
上昇余地の大半は既に株価に織り込み済み
主なリスクは会員数だ。12月10日発表予定の第1四半期決算は、2024年9月の会費値上げの恩恵がない初めての決算となる。また、有料会員数の伸びは、2026会計年度第1四半期の5.2%から第4四半期には3.8%に減速した。
みずほのビジネス分析は正しい。Costcoをトップピックリストから外したことは、Bellinger氏も株価がビジネス実態を先取りしていると見ていることを示唆しており、それは49倍で取引される株にとってはわずかな上昇余地しか残していない。
12月10日に注目すべき数字は有料会員数の伸びだ。第4四半期の3.8%を下回る数字が出れば、49倍のPERを擁護するのは難しくなる。
では、Costcoの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Costcoの価値がいくらになるかがわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!