主なポイント
- イーロン・マスク氏は、OpenAIの需要を見込んでいるチップメーカーへのサム・アルトマン氏の警告に応え、SpaceXは「OpenAIへの売上をゼロと想定している」と述べた。
- これにより、AMDなどのサプライヤーは需要の二重計上リスクを負うことになる。AMDはOpenAIとの契約で最大6ギガワット分のGPU供給をカバーしている。
- ウォール・ストリート・ジャーナルによると、OpenAIの第3四半期における調整後営業損失は109億ドルに達した。また、Oracleの直近の会計年度におけるフリーキャッシュフローはマイナス237億ドルだった。
- SpaceXもまた、主に1つの大口顧客(Anthropicと報道されている)に依存しているが、その財務状況はOpenAIよりもはるかに健全に見える。
イーロン・マスク氏はXでOpenAIを批判した:SpaceX (SPCX)は、OpenAIを顧客として全く想定していないと彼は言う。アドバンスト・マイクロ・デバイセズ (AMD)とオラクル (ORCL)は想定しており、OpenAIの需要が二重に計上されていた場合、リスクを負うのは彼らだ。
マスク氏は、OpenAIのCEOサム・アルトマン氏への返信だった。アルトマン氏は月曜日のSemaforイベントで次のように述べていた:
「現在、多くの企業がチップを製造している。そして、それらの企業の多くは、その大半の量を我々やAnthropicなどに売れると考えている。しかし、我々の需要やデータセンターなどは限られている。」
マスク氏の返答は?「SpaceXはOpenAIへの売上をゼロと想定している。もしOpenAIの需要が超高速で上昇していないなら、彼らの製品に何か問題があるということだ。」
痛烈だ。
SpaceXの需要は別のところから来ている
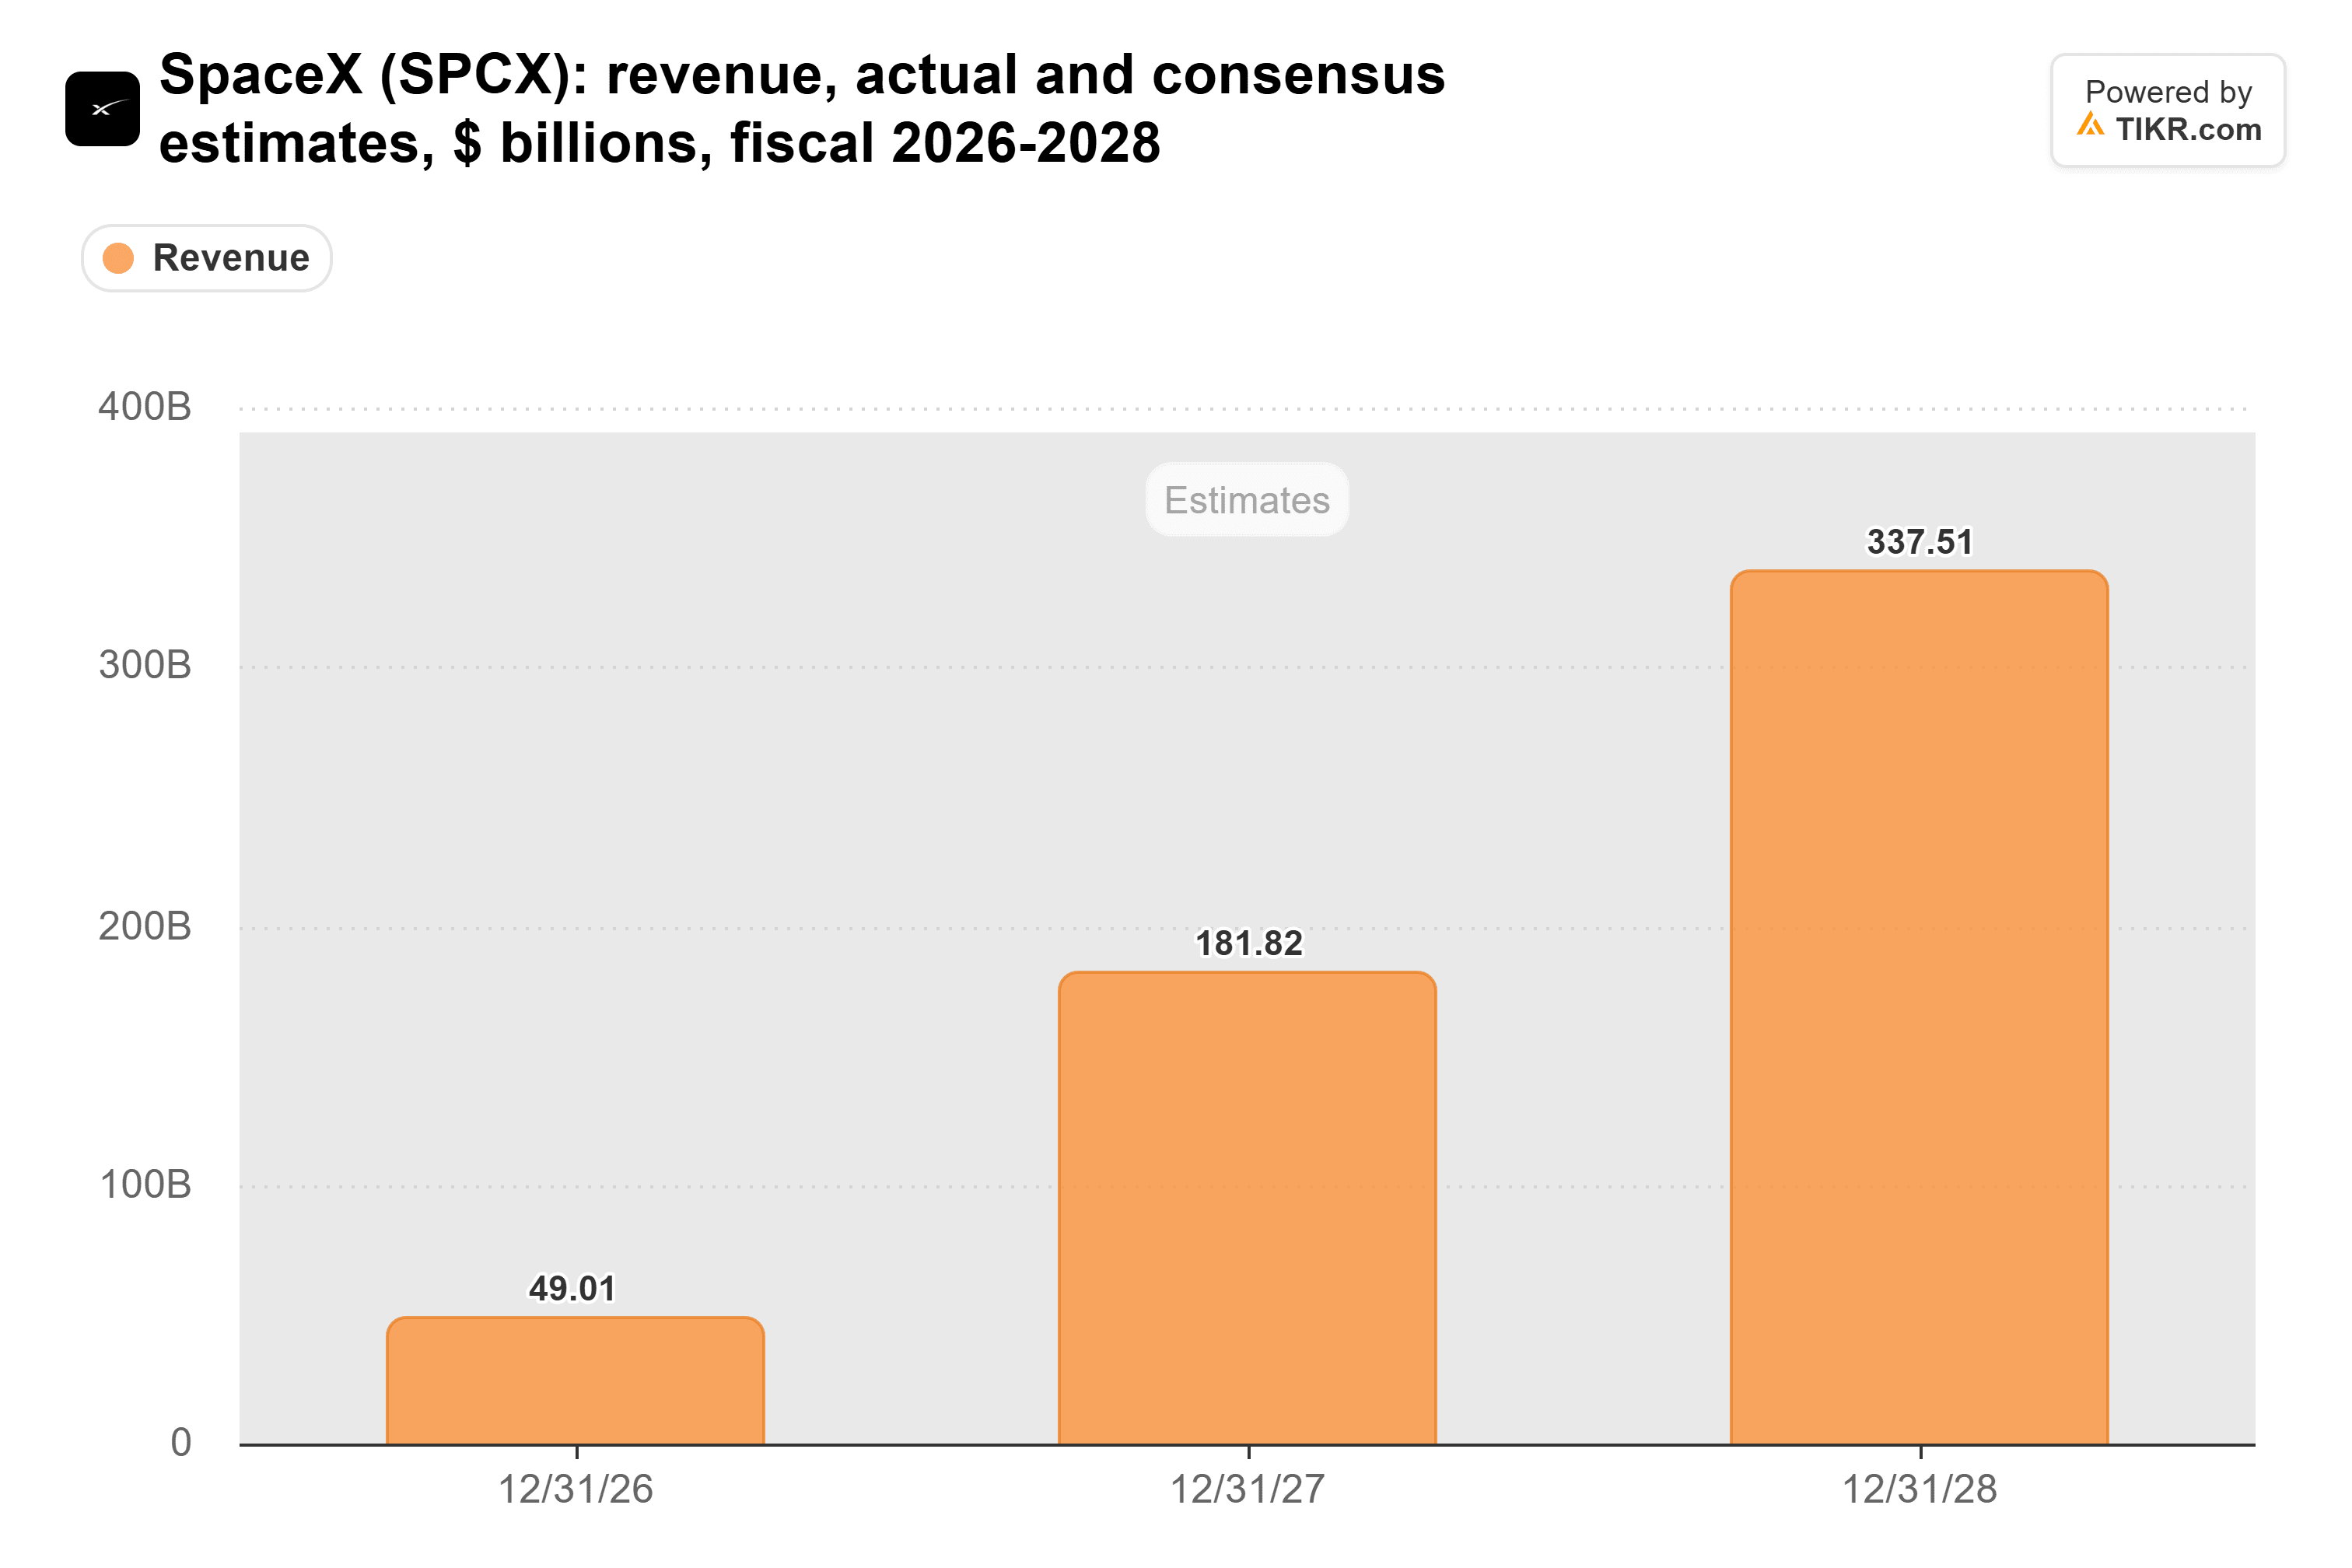
マスク氏がそう言えるのは、SpaceXのコンピュート事業はOpenAIなしでも十分な売上を上げているからだ:同社のSuper Intelligenceセグメントは第3四半期に75.6億ドルの収益を計上し、第2四半期の25.6億ドルから増加した。また、アナリストはSpaceXの収益が今年から来年にかけて約4倍に成長すると予想している:
AMDの成長計画にはOpenAIの名前が刻まれている
AMDの立場は大きく異なる。OpenAIとAMDは、最大6ギガワットのAMD製GPUの構築計画を発表している。
アナリストはAMDの収益が2025年から2027年にかけてほぼ3倍になると予想している:
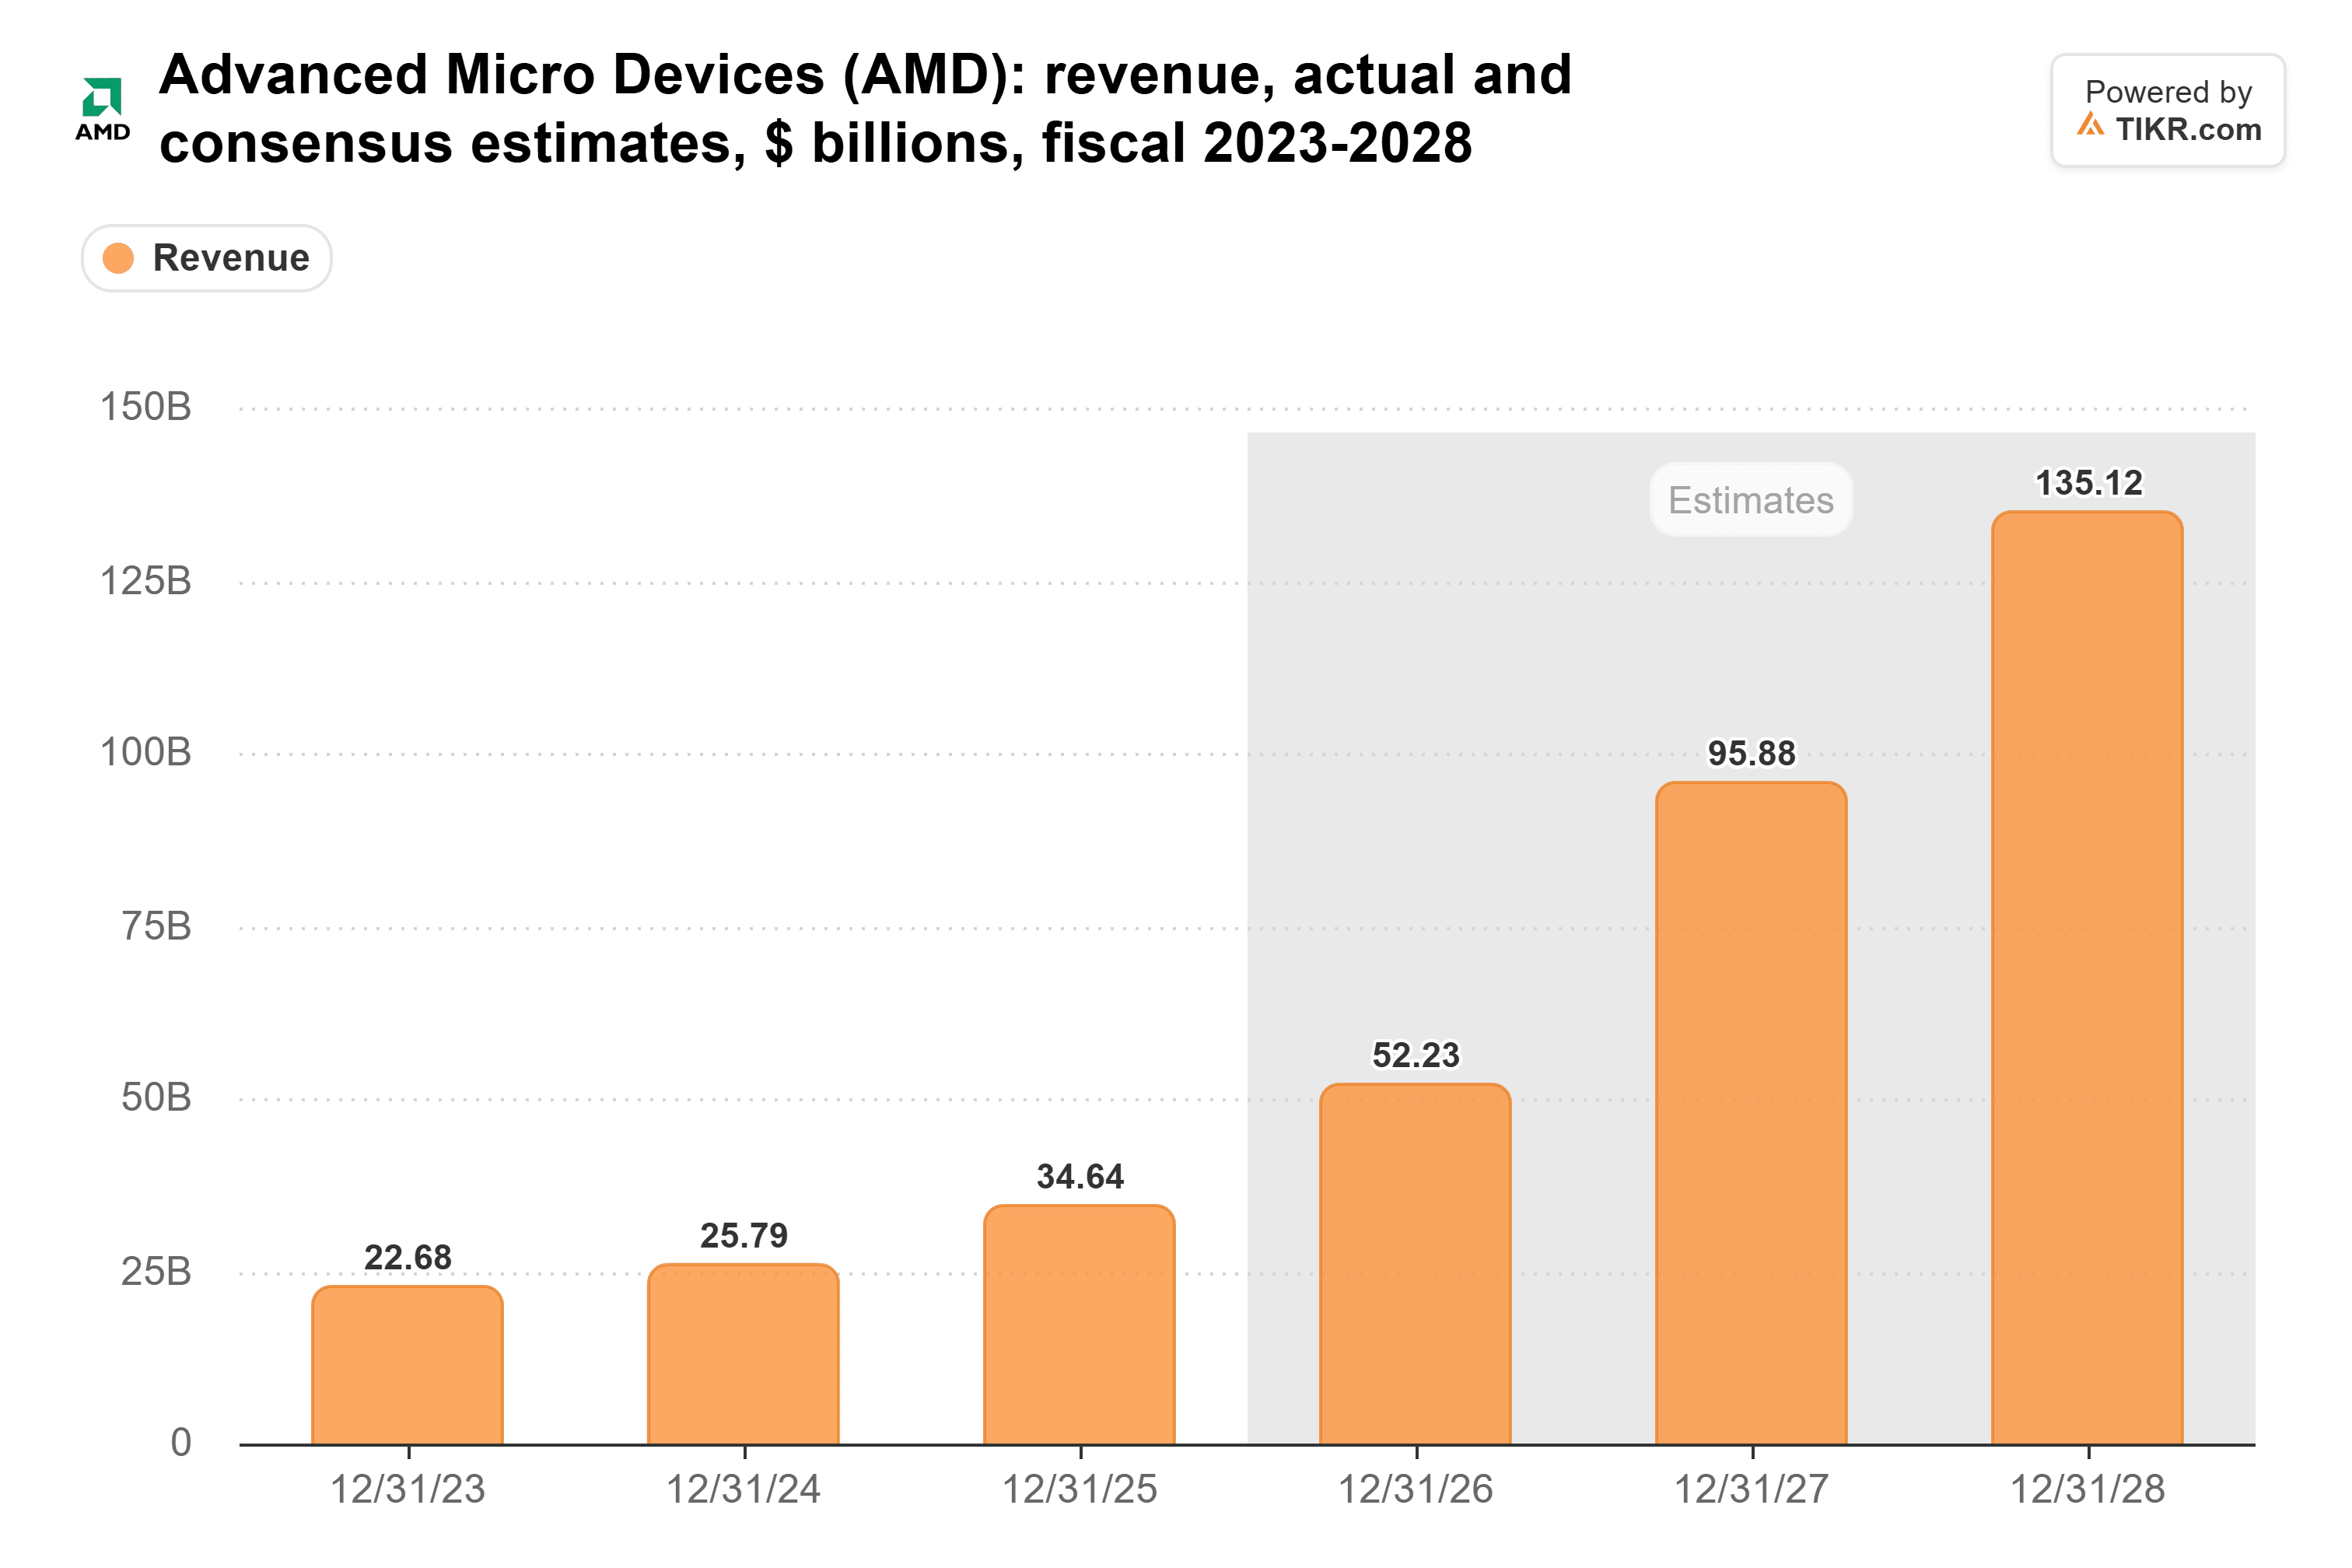
2027年のその急増のかなりの部分は、OpenAIのギガワット分の需要が予定通りに到着し、支払われることに依存している。これが、AMDがOpenAIの資金消耗に最も多くを賭けている理由であり、アルトマン氏の指摘が正しければ、その予想が最も大きく下方修正される余地がある理由だ。
TIKRはSpaceXについて40人のアナリストを追跡している。「買い」と言っているのは何人?
SpaceXの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト・レーティングを見る
OpenAIの損失はOracleの問題でもある
サプライヤーは、顧客が損失を出していても、資金調達を続けていれば生き延びられる。OpenAIの収益は第2四半期から約50%増加して第3四半期に100億ドルとなったが、調整後営業損失は109億ドルだったとウォール・ストリート・ジャーナルは報じた。CNBCによると、同社の直近の資金調達ラウンドは約150億ドルに達しているが、これは1四半期分の損失をわずかに上回る程度だ。
OracleはOpenAI向けにデータセンター容量に多額を投資しており、S&Pは7月の時点でそれがOracleの受注残高の約半分を占めると推定した。同社のフリーキャッシュフローは、2024年5月期の118億ドルから、2026年5月期のマイナス237億ドルへと悪化した:
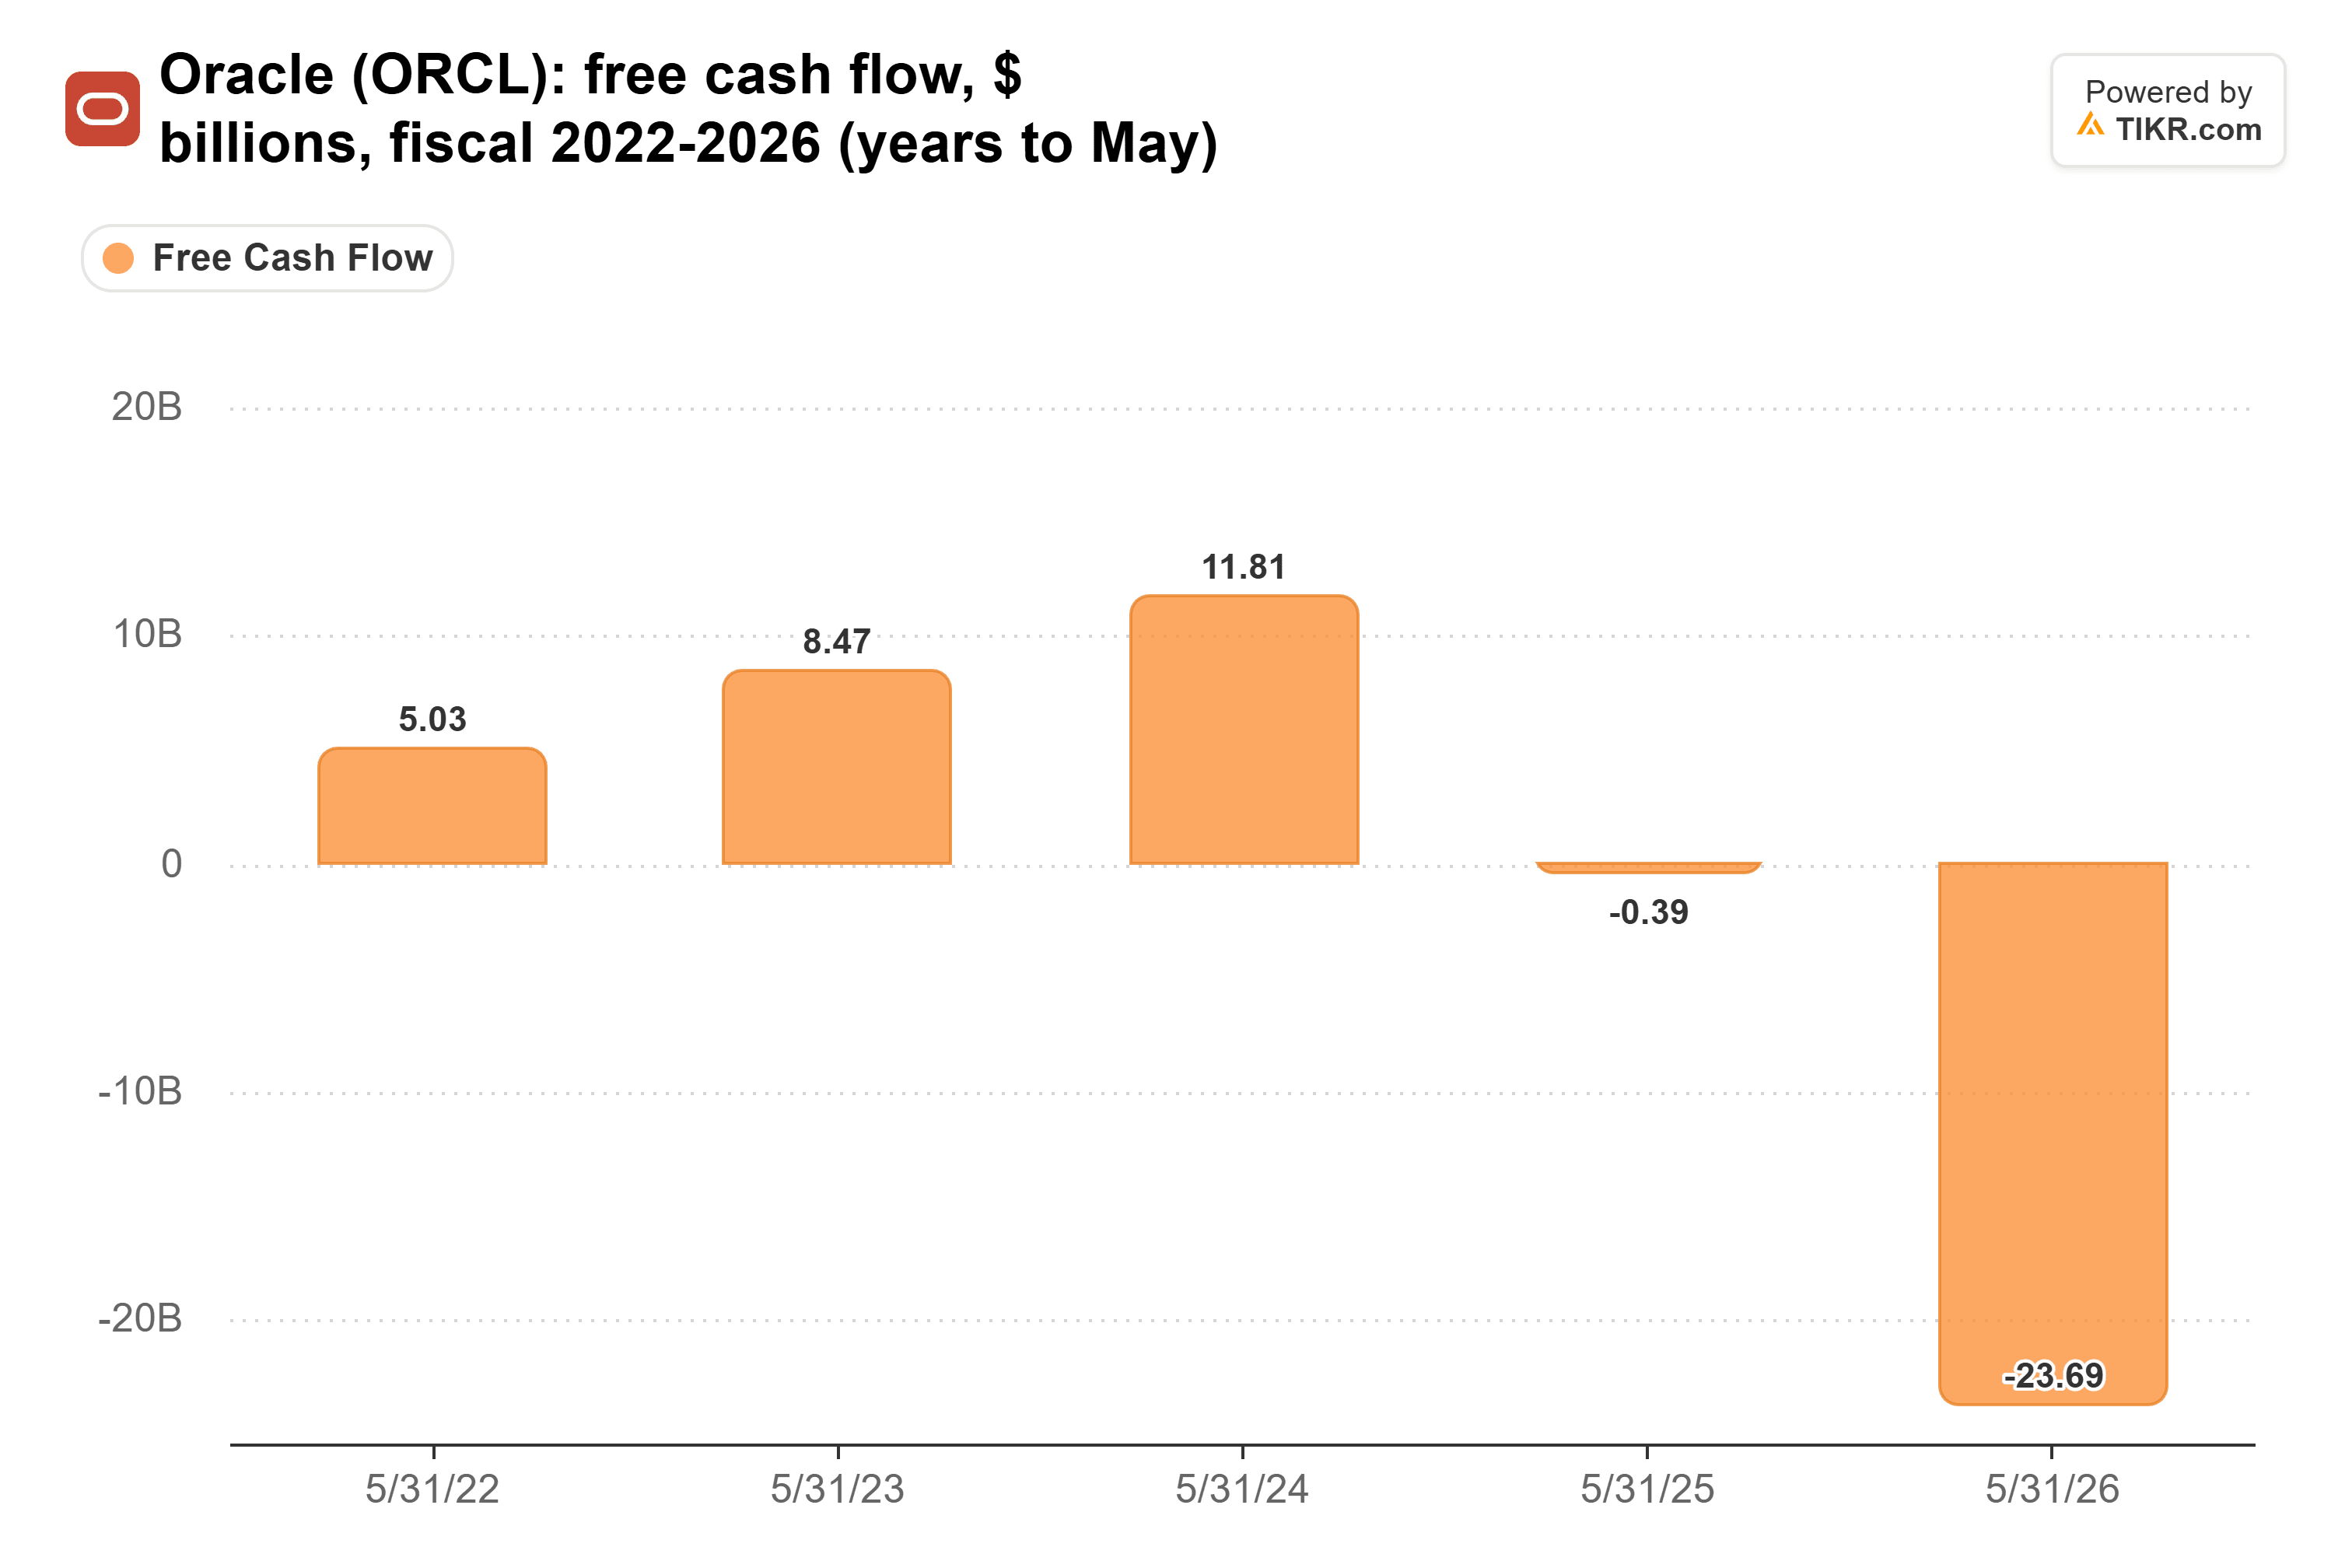
その資金は既に支出されており、OpenAIがその容量に見合うまで成長し、支払いを続ける場合にのみ回収できる。
SpaceXにも独自の大口顧客がいる
ただし、SpaceXも1つのAI研究所に大きく依存している。10-Q報告書によると、1つの顧客がSpaceXの第3四半期収益の34.5%を占めており、ブルームバーグはその顧客がAnthropicであると報じている。SpaceXとAnthropicの当初の契約は2029年5月まで月額12.5億ドルで、AnthropicのIPO申請書類によると、その後2029年までにSpaceXに最大1,205億ドルを支出することに合意している。ただし、いずれの側も90日前の通知で契約を解除できる。
それでも、Anthropicは資金を貸し倒れされるにははるかに優れた顧客だ。同社のIPO申請書類によると、調整前の第3四半期の営業損失は170億ドルの収益に対して5.67億ドルだった。Anthropicの収益面でのリードは、OpenAIの製品に関するマスク氏の批判を裏付けており、今週のIPOはそれらの月々の支払いをさらに強化するはずだ。
マスク氏の批判は的を射ている。AMDとOracleは、四半期ごとに数十億ドルの損失を出している顧客を中心に計画を立てた。SpaceXはほぼ損益分岐点にある顧客にリースしている。もちろん、これは急速に変わる可能性がある。次の試金石は、来年初めのAMDの第4四半期決算で、959億ドルという2027年のコンセンサス予想が維持されるかどうか、そしてSpaceXの第4四半期決算で、あの1つの顧客が依然として収益の34.5%近くを占めているかどうかだ。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!