主なポイント
- Shopifyの株価は、第3四半期のGMVが1191億ドルと予想をわずかに下回ったため10%下落したが、収益は32%成長した。
- Shopifyが発表したChatGPT、Gemini、Copilot、MetaのMuseを含むすべてのAIエージェントチャネルは、Shopifyの通常のレートでShopifyの決済を経由する。
- Shopifyは、GMVのうちエージェント経由の割合を明らかにしておらず、経営陣はその取引量は小さいと述べている。
- アナリストは、収益成長が2027年と2028年に26%に減速すると予想しており、エージェントは株価がまだ織り込んでいない上振れ要因である。
Shopify (SHOP) の株価は、第3四半期決算発表を受けて今朝10%下落した。数字上は、四半期は良好に見えた:収益は32%増加、フリーキャッシュフローマージンは22%に達し、GMVは1191億ドルに達した。
このGMVの数字はアナリストの予想をわずかに下回り、市場はこれを罰した。
決算発表の中でより良い部分は、Shopify社長のHarley Finkelsteinの発言から来ていた。彼は、Shopifyは「今日の商人が存在する世界と、彼らが向かっている世界という、二つの現実を同時に操作することに並外れて優れている」と述べた。
二つ目の現実は、AIショッピングエージェントである。Finkelsteinは、Shopifyは「あらゆる表面、あらゆるエージェント、そしてますますあらゆる場所にコマースを構築し続けている」と述べた。
今日、市場は最初の現実だけを気にかけた。
大きな四半期におけるわずかなミス
第3四半期のGMVは29%成長し、第2四半期の32%から減速した。収益は経営陣が示した「30%台前半」という業績見通しの範囲内に収まった。この四半期以前の3四半期は、いずれも収益が予想範囲の上限を上回っていた。
それ以外は、強力な四半期だった。営業利益は66%増の5億6800万ドルに達した。フリーキャッシュフローは8億1600万ドルに増加し、マージンは22%(1年前は18%)となった。粗利益は伸び率がやや鈍化し28%の成長となった。これは、マージンの低い「Merchant Solutions」収益が35%成長した一方で、「Subscriptions」収益は20%成長にとどまったためである。
Shopifyはまた、第4四半期の収益が「30%台前半」の伸び率で成長すると予想している。これは、事前にアナリストが予想していた約30%の伸び率と同等かそれを上回る水準である。
TIKRはShopifyについて54人のアナリストを追跡しています。「買い」と言っているのは何人?
Shopifyの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Shopifyのアナリスト評価を見る
これまでのすべてのエージェントはShopifyの決済を利用
Shopifyはエージェントに関して実際の数字を示している。第2四半期、ShopifyストアへのAI駆動の注文は前年同期比で3倍に増加した(第1四半期は約13倍の成長)。
ChatGPT、Gemini、Copilot、MuseはすべてShopify経由で決済を行う。経営陣によれば、エージェント経由で入る注文は、商人自身のストアでの注文と同様の収益をShopifyにもたらすという。Shopifyの「Fall '26 Edition」が10月28日にリリースされて以来、Shop Payも個人向けAIエージェント内で利用可能となっており、CEOのTobi Lütkeは4億人のShop Payユーザーを数えている。
Shopifyはまた、Googleと共同でエージェント向けの決済プロトコルを構築した。Amazon、Meta、Microsoft、Salesforce、Stripeがこれを運営する協議会に参加している。
現時点では小規模、しかも他社の条件で
Shopifyは依然として、GMVのうちエージェント経由の割合を明らかにしておらず、経営陣はエージェントによる取引量を自社ビジネスの他の部分と比べて小さいと表現している。
また、エージェントの所有者が条件を設定する。流出したMuseの決済画面では、Shop Payの隣にMeta Payが表示されており、Amazonは自社サイトからMuseをブロックしている。
ウォール街の数字はエージェントの余地を残している
決算発表前、アナリストは収益が2025年の115億6000万ドルから、2027年には192億2000万ドル、2028年には242億8000万ドルに増加すると予想していた。
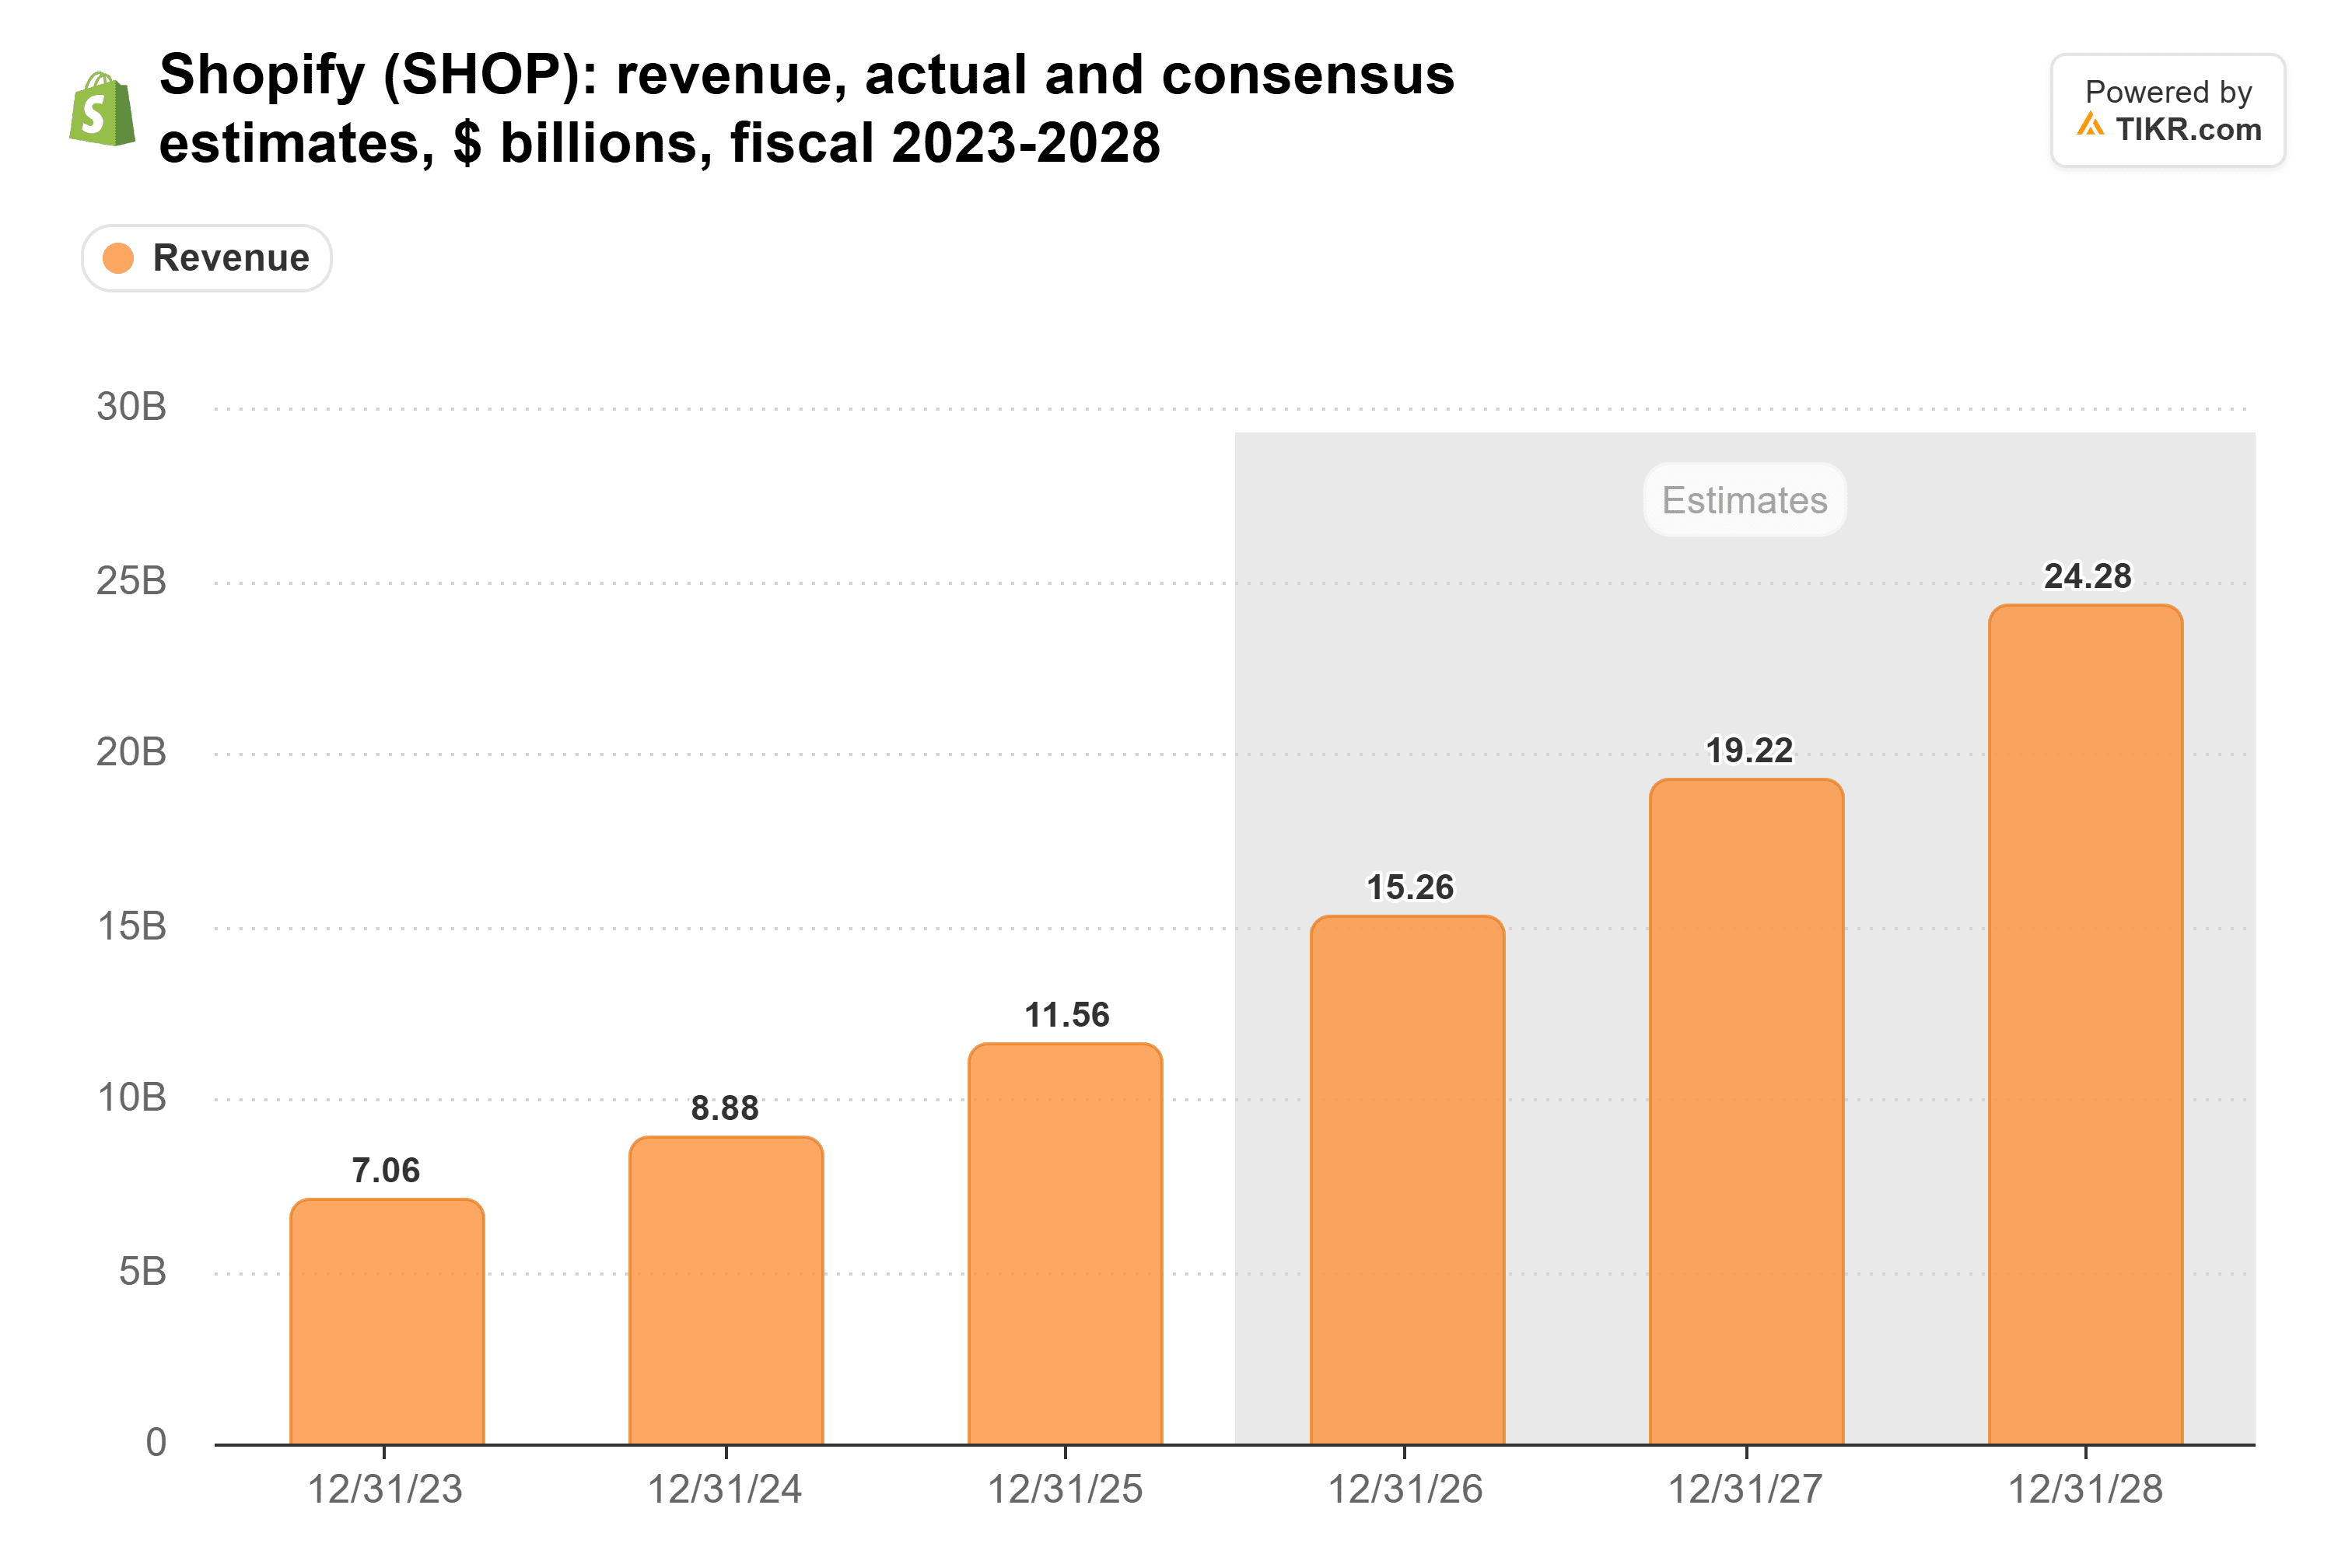
これは、成長率が今年の32%から、今後2年間はそれぞれ26%に減速することを意味する。GMVの予想外れにより、近い将来の数字がわずかに下方修正される可能性はある。しかし、第4四半期の業績見通しが「30%台前半」であることを考えると、大幅な下方修正はないと予想する。
月曜日の終値時点で、Shopifyは予想利益の74倍で取引されていた。これは2023年後半以降の平均値付近であり、2025年末に到達した96倍を大きく下回る水準である。今日の株価ではその倍率はさらに低く、アナリストは利益が2025年の1.43ドルから2028年の3.36ドルへ、年間約33%で成長すると予想している。
つまり、市場は、既に減速が予想されているビジネスに対して平均的な倍率を支払っていることになる。エージェントはShopifyが30%近い成長を維持できる最も明確な方法であり、今日の数字では、投資家はそれを無料で手に入れている。この下落は、私にとっては機会のように見える。
もちろん、Shopifyが条件をコントロールしているわけではない。注目すべきは、Shopifyが初めて示すエージェントのGMVシェアの数字と、MuseがデフォルトのウォレットとしてShop Payを維持するかどうかである。第4四半期決算(2月中旬発表予定)が、その両方を確認する次の機会となる。
では、Shopifyの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Shopifyがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!