主なポイント
- Shopifyは第3四半期のGMVがアナリスト予想をわずかに下回り、本日最大17%下落した。Adyenは今年42%下落している。
- GMVの予想外れを除けば、Shopifyの四半期は堅調だった:収益は32%成長し、第4四半期の見通しは事前のアナリスト予想を上回った。
- Adyenの株価は2027年予想利益の約18倍、Shopifyは約57倍で取引されているが、アナリストはShopifyの利益成長率の方が高いと予想している。
- 現在の価格ではAdyenの方が買いだが、同社は利益率見通しの下方修正を止めなければならない。
Shopify (SHOP) は、第3四半期決算発表後、今朝最大17%下落した。収益が32%成長し、第4四半期の見通しがアナリスト予想を上回ったにもかかわらず、この下落が起きた。
これは、オランダの決済会社で今年42%下落しているAdyen (ADYEN)と同様の状況だ。両社とも依然として年間20%以上の収益成長を続けている。しかし、売り込まれた後では、Adyenの株価は2027年予想利益1ドルあたり、Shopifyの約3分の1の水準で評価されている。
では、どちらがより良い買い物なのか?
予想外れはわずか
予想外れはGMVから来ており、29%増の1191億ドルとなった。アナリストは1201億ドルを予想していたため、Shopifyの不足分は1%未満だった。
四半期のその他の部分は堅調だった。37.4億ドルの収益は概ね予想通りだった。営業利益は66%増の5億6800万ドルとなった。フリーキャッシュフローは8億1600万ドルで、利益率は22%であり、アナリストが事前に予想していた7億2300万ドルを大きく上回った。
経営陣はまた、第4四半期の収益成長率を「30%台前半の割合」と見通しを示した。決算発表前、アナリストは約30%を見込んでいた。
弱い点は粗利益だ。28%の成長で収益よりも遅く、Shopifyは第4四半期も粗利益が「20%台後半の割合」で成長すると予想している。Merchant Solutions(加盟店向けソリューション)収益は35%成長、サブスクリプション収益は20%成長し、加盟店側は粗利益として1ドルあたりの取り分がはるかに少ない。
決算発表前、アナリストはShopifyのNormalized EPS(調整後1株当たり利益)が2025年から2028年にかけて2倍以上になると予想していた:
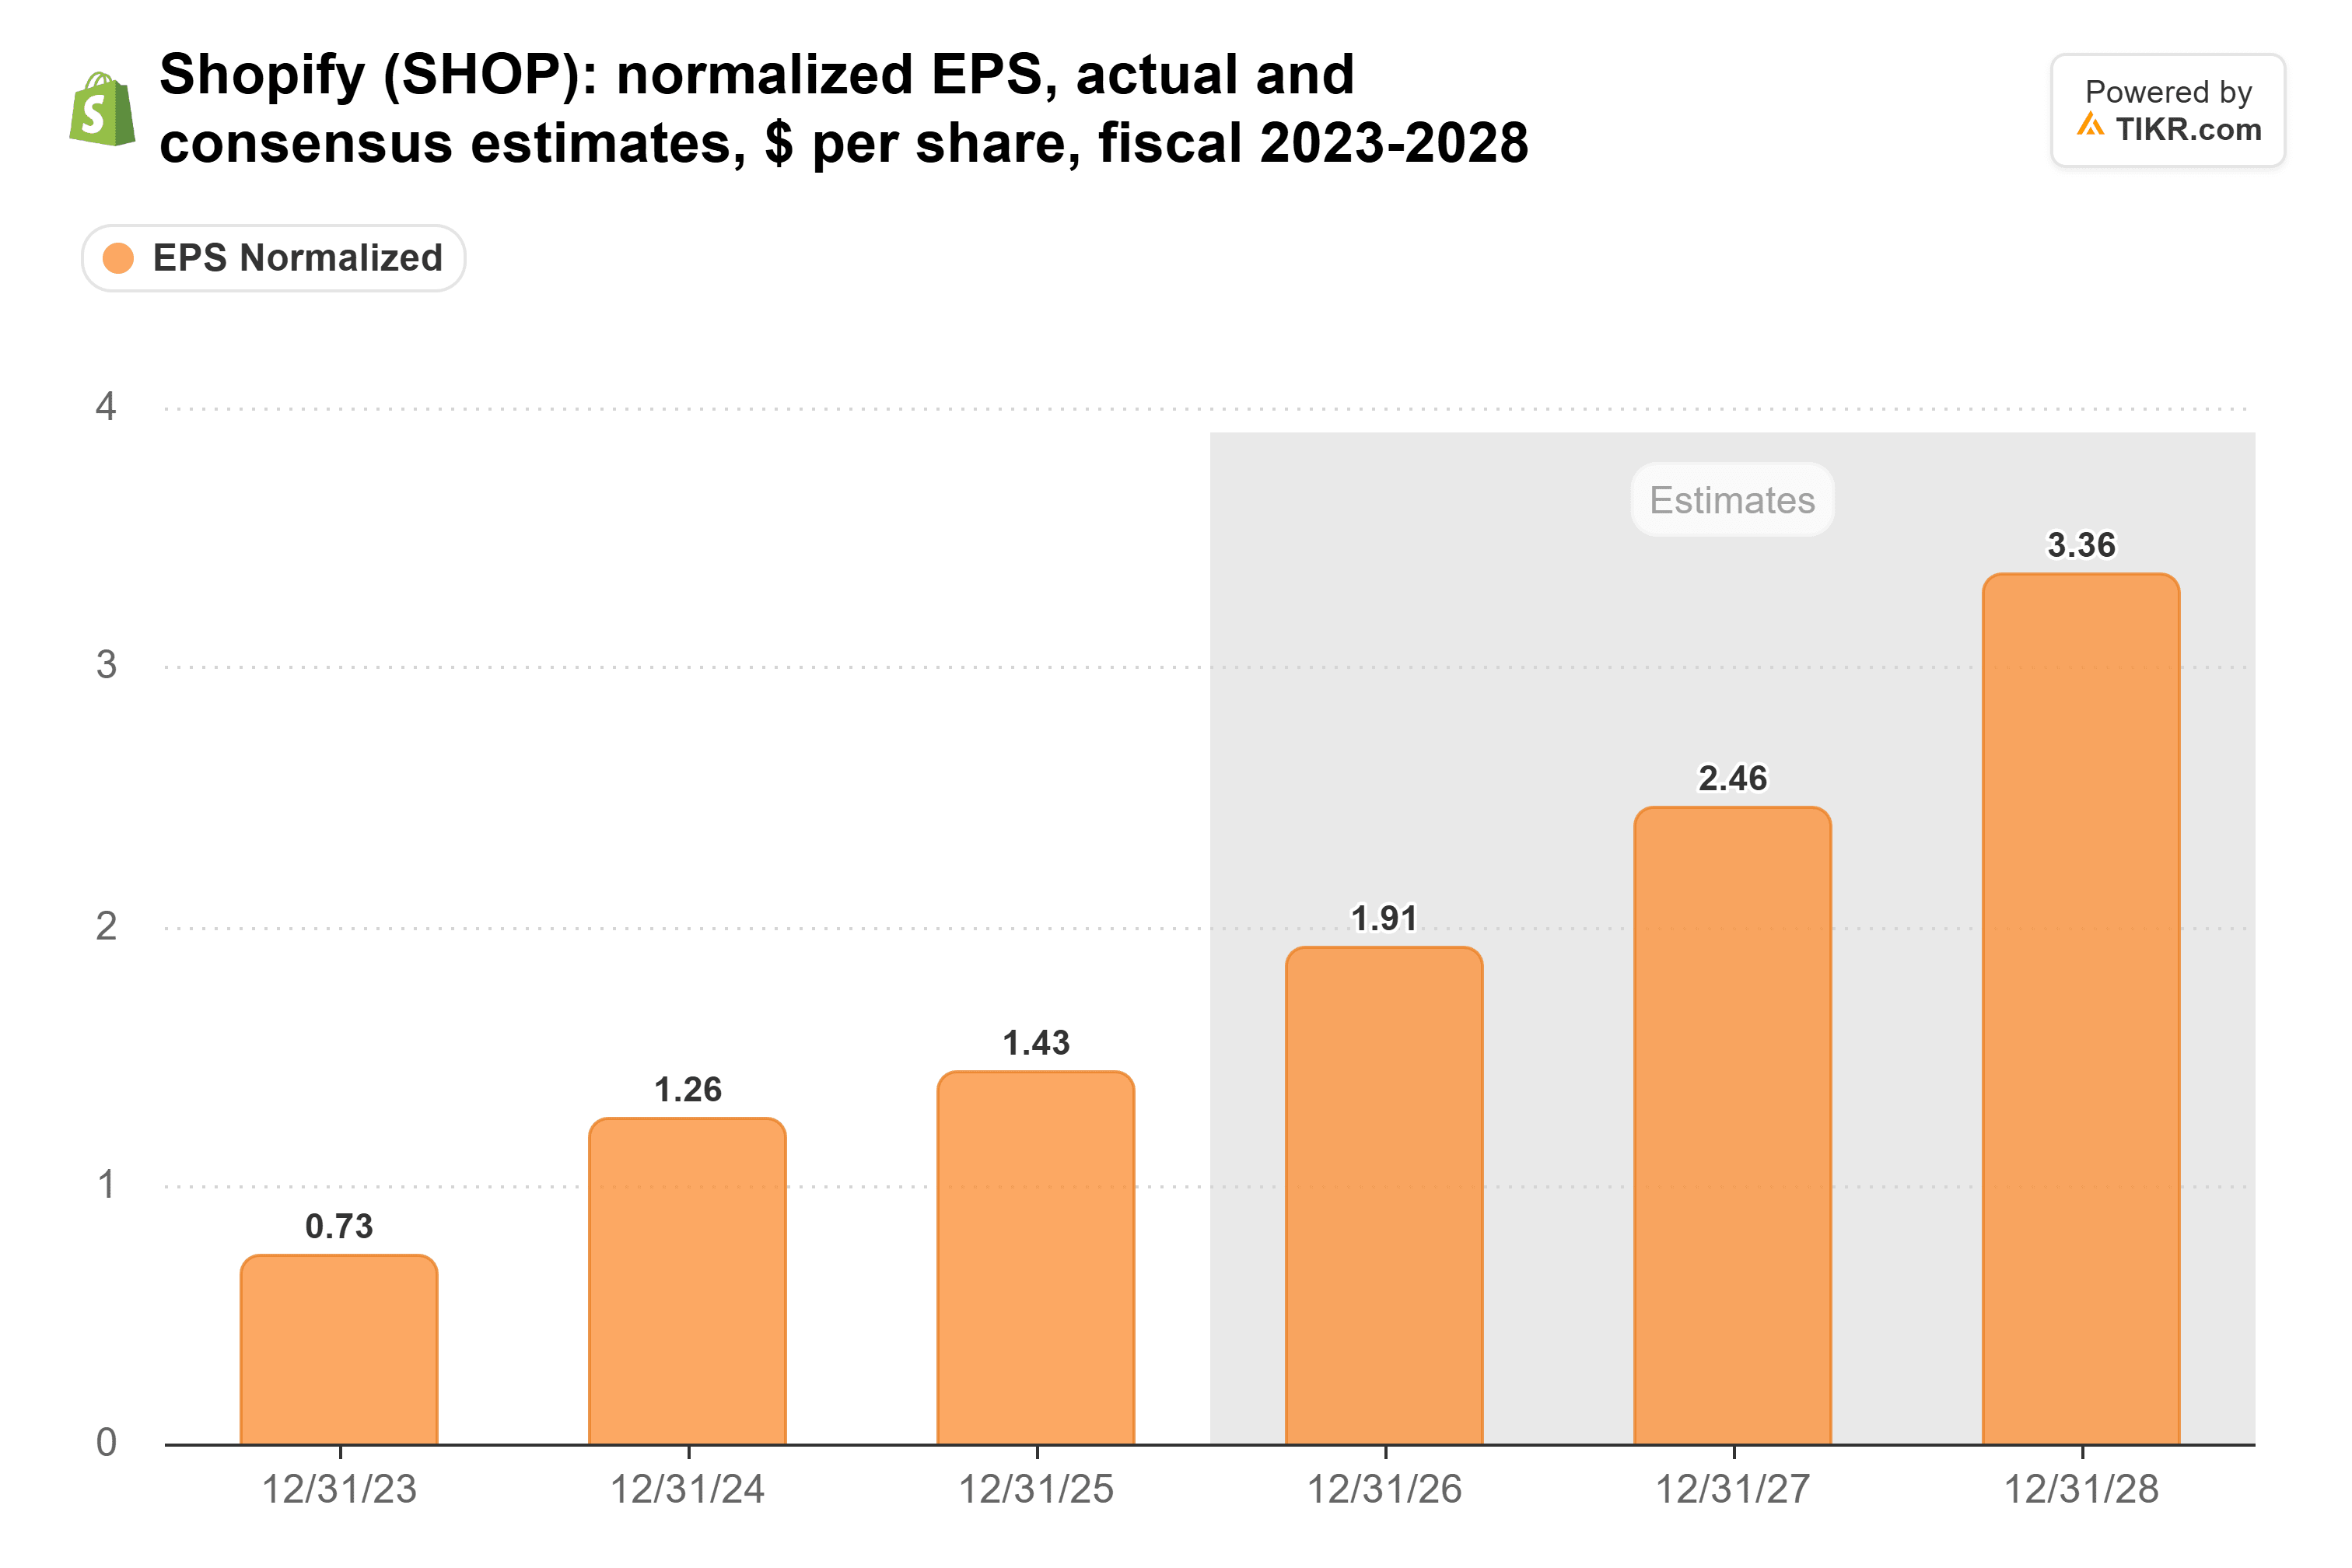
第4四半期の見通しはこれらの予想を上回っているため、収益面での大幅な下方修正の余地は見当たらない。粗利益成長の鈍化が利益ラインをわずかに押し下げる可能性はある。
TIKRはShopifyについて54人のアナリストを追跡。「買い」と評価するのは何人?
Shopifyの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Shopifyのアナリスト評価を見る
問題は株価だ。月曜日の終値時点で、Shopifyは予想利益の74倍で取引されており、2023年後半以降の平均水準に近い。今朝の約141ドルという価格でも、アナリストが2027年に稼ぐと予想する利益の約57倍で取引されている。
Adyenの問題は利益率
AdyenはShopifyの加盟店をよく知っている。両社は2023年に提携し、Shopifyの大規模加盟店にAdyenの決済サービスを提供している。しかし、Adyen自身の売り込みには別の原因がある。
10月28日、Adyenは第3四半期の純収益が23%増の7億3800万ユーロ(約8億2800万ドル)、為替影響を除くと22%増と発表した。同社は2026年の成長見通しを、2月に設定した20%-22%から8月に上方修正した21%-23%(為替影響を除く)を維持した。
問題は利益率の見通しだった。Adyenは2026年のEBITDAマージン見通しを約50%に下方修正した。以前は約52%、2025年実績は53%だった。TIKRの指標(一部のコストを異なる方法で扱う)では2025年は約50%となり、利益率は以前にも、2021年の61%から2023年の45%に低下したことが示されている:

投資家は以前にもこの状況を経験している。Adyenの2月の見通しは期待を下回り、2025年8月には米国の関税を理由に成長見通しを撤回した。Adyenはまた、ユーロ建てでユーロネクスト・アムステルダムに上場しているため、米国投資家のリターンはユーロの対ドル為替レートの影響を受ける。ユーロ建てでは、株価は今年39%下落している。ドル建てでは42%下落だ。
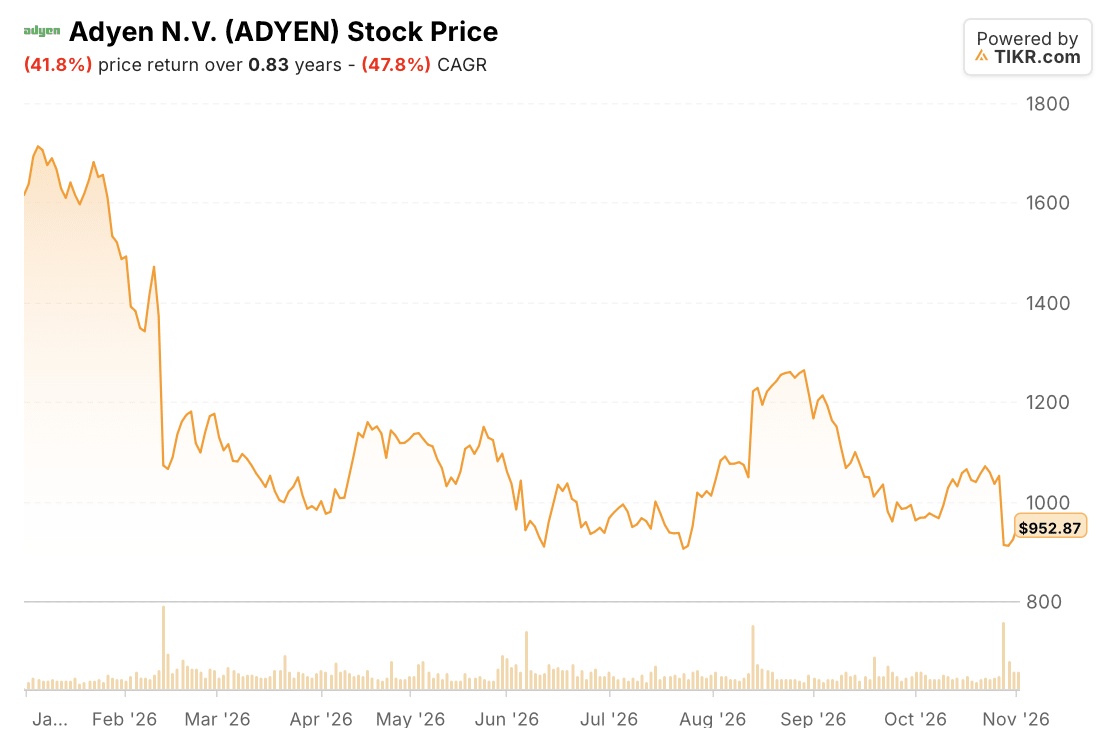
今朝のアムステルダムでの価格では、Adyenはアナリストが2027年に稼ぐと予想する1株当たり利益45.62ユーロ(約51ドル)の約18倍で取引されている。アナリストは2027年のEPS成長率を20%、2028年を23%と予想している。
現在の価格ではAdyenの方が買い
アナリストはShopifyのEPSが2027年に29%、2028年に37%成長すると予想しており、Adyenの20%と23%に対して約1.5倍の成長率だ。その成長率の差に対して、約3倍の価格を支払うことになる。
この差に対して支払うには高すぎるため、私はAdyenを選ぶ。同社は依然として純収益を20%台前半で成長させており、先週も上方修正した成長見通しを堅持した。18倍という株価は、同時に発表された利益率の圧力の多くを既に織り込んでいる。
Shopifyにも確かな根拠がある。同社のチェックアウトは既にAIショッピングエージェントからの注文を処理している。収益成長率は4四半期連続で30%を超えており、今四半期は収益の22%をフリーキャッシュフローに転換した。しかし57倍という株価では、Shopifyはその成長が何年も続く必要がある。Adyenは主に失望を止める必要があるだけだ。
Adyenのリスクは、支出を続け、利益予想が下落し続けることだ。同社は先週利益率見通しを下方修正し、2028年の利益率目標も撤回した。
両社は2月に再び決算を発表する:Adyenは通期、Shopifyは第4四半期だ。Adyenの成長率が20%を下回るか、Shopifyの粗利益が収益と同調し始めたら、私は答えを変えるだろう。
では、Adyenの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提を入力するだけで、Adyenがどのような価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料で利用できます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸せな投資を!