主なポイント
- Shopifyの株価は11月3日、商品取扱高とサブスクリプションの粗利益が予想を下回ったため8.7%下落した。売上高は32%増加したにもかかわらず。
- マーチャント・ソリューション(主に決済)の売上高は35%増の29億1000万ドル、サブスクリプション・ソリューションは伸び率が鈍化し20%増の8億3600万ドルとなった。
- 粗利益は28%増加し、売上高の伸びより4ポイント遅く、第4四半期の業績見通しもこの差を維持している。
- 2月に発表が予定される第4四半期決算では、ホリデーシーズンの取扱高が再加速したか、売上高成長率が30%前半を維持したかが焦点となる。
Shopify (SHOP) は第3四半期に売上高を32%増加させた。それでも投資家は11月3日に株を売り、株価は8.7%下落した。
問題は2つの小さな項目にあった。商品総取扱高は1191億5000万ドルに達したが、StreetAccountの予想値1200億3000万ドルを下回った。サブスクリプションの粗利益6億6100万ドルも、約1900万ドル予想を下回った。
これほどの高成長企業にとっては僅かな下振れだ。比較すると、Amazon (AMZN) の第3四半期の純売上高は12%増、北米セグメントの伸びはわずか6%だった。
Shopifyはまた、次の成長の原動力としてAIエージェントに賭けている。9月には、Meta Platforms (META) と提携し、Metaの個人用AIエージェント「Muse」内にShopify全店舗でShop Pay決済を組み込んだ。
堅調な四半期、2つの僅かな下振れ
調整後1株当たり利益(EPS)は0.49ドルで、LSEGの予想値46セントを上回った。しかし売上高はコンセンサスを僅かに下回り、BloombergはこれがShopifyの2022年以来の売上高の下振れだと指摘した。
中核的な数字は依然として健全に見える:
- 売上高は前年同期の28億4000万ドルから32%増の37億4000万ドルに増加。
- 営業利益は66%増の5億6800万ドルに急増。
- フリーキャッシュフロー・マージンは前年の18%から22%に上昇。
Shopifyの売上高は過去2年間、ほとんど揺るがなかった…
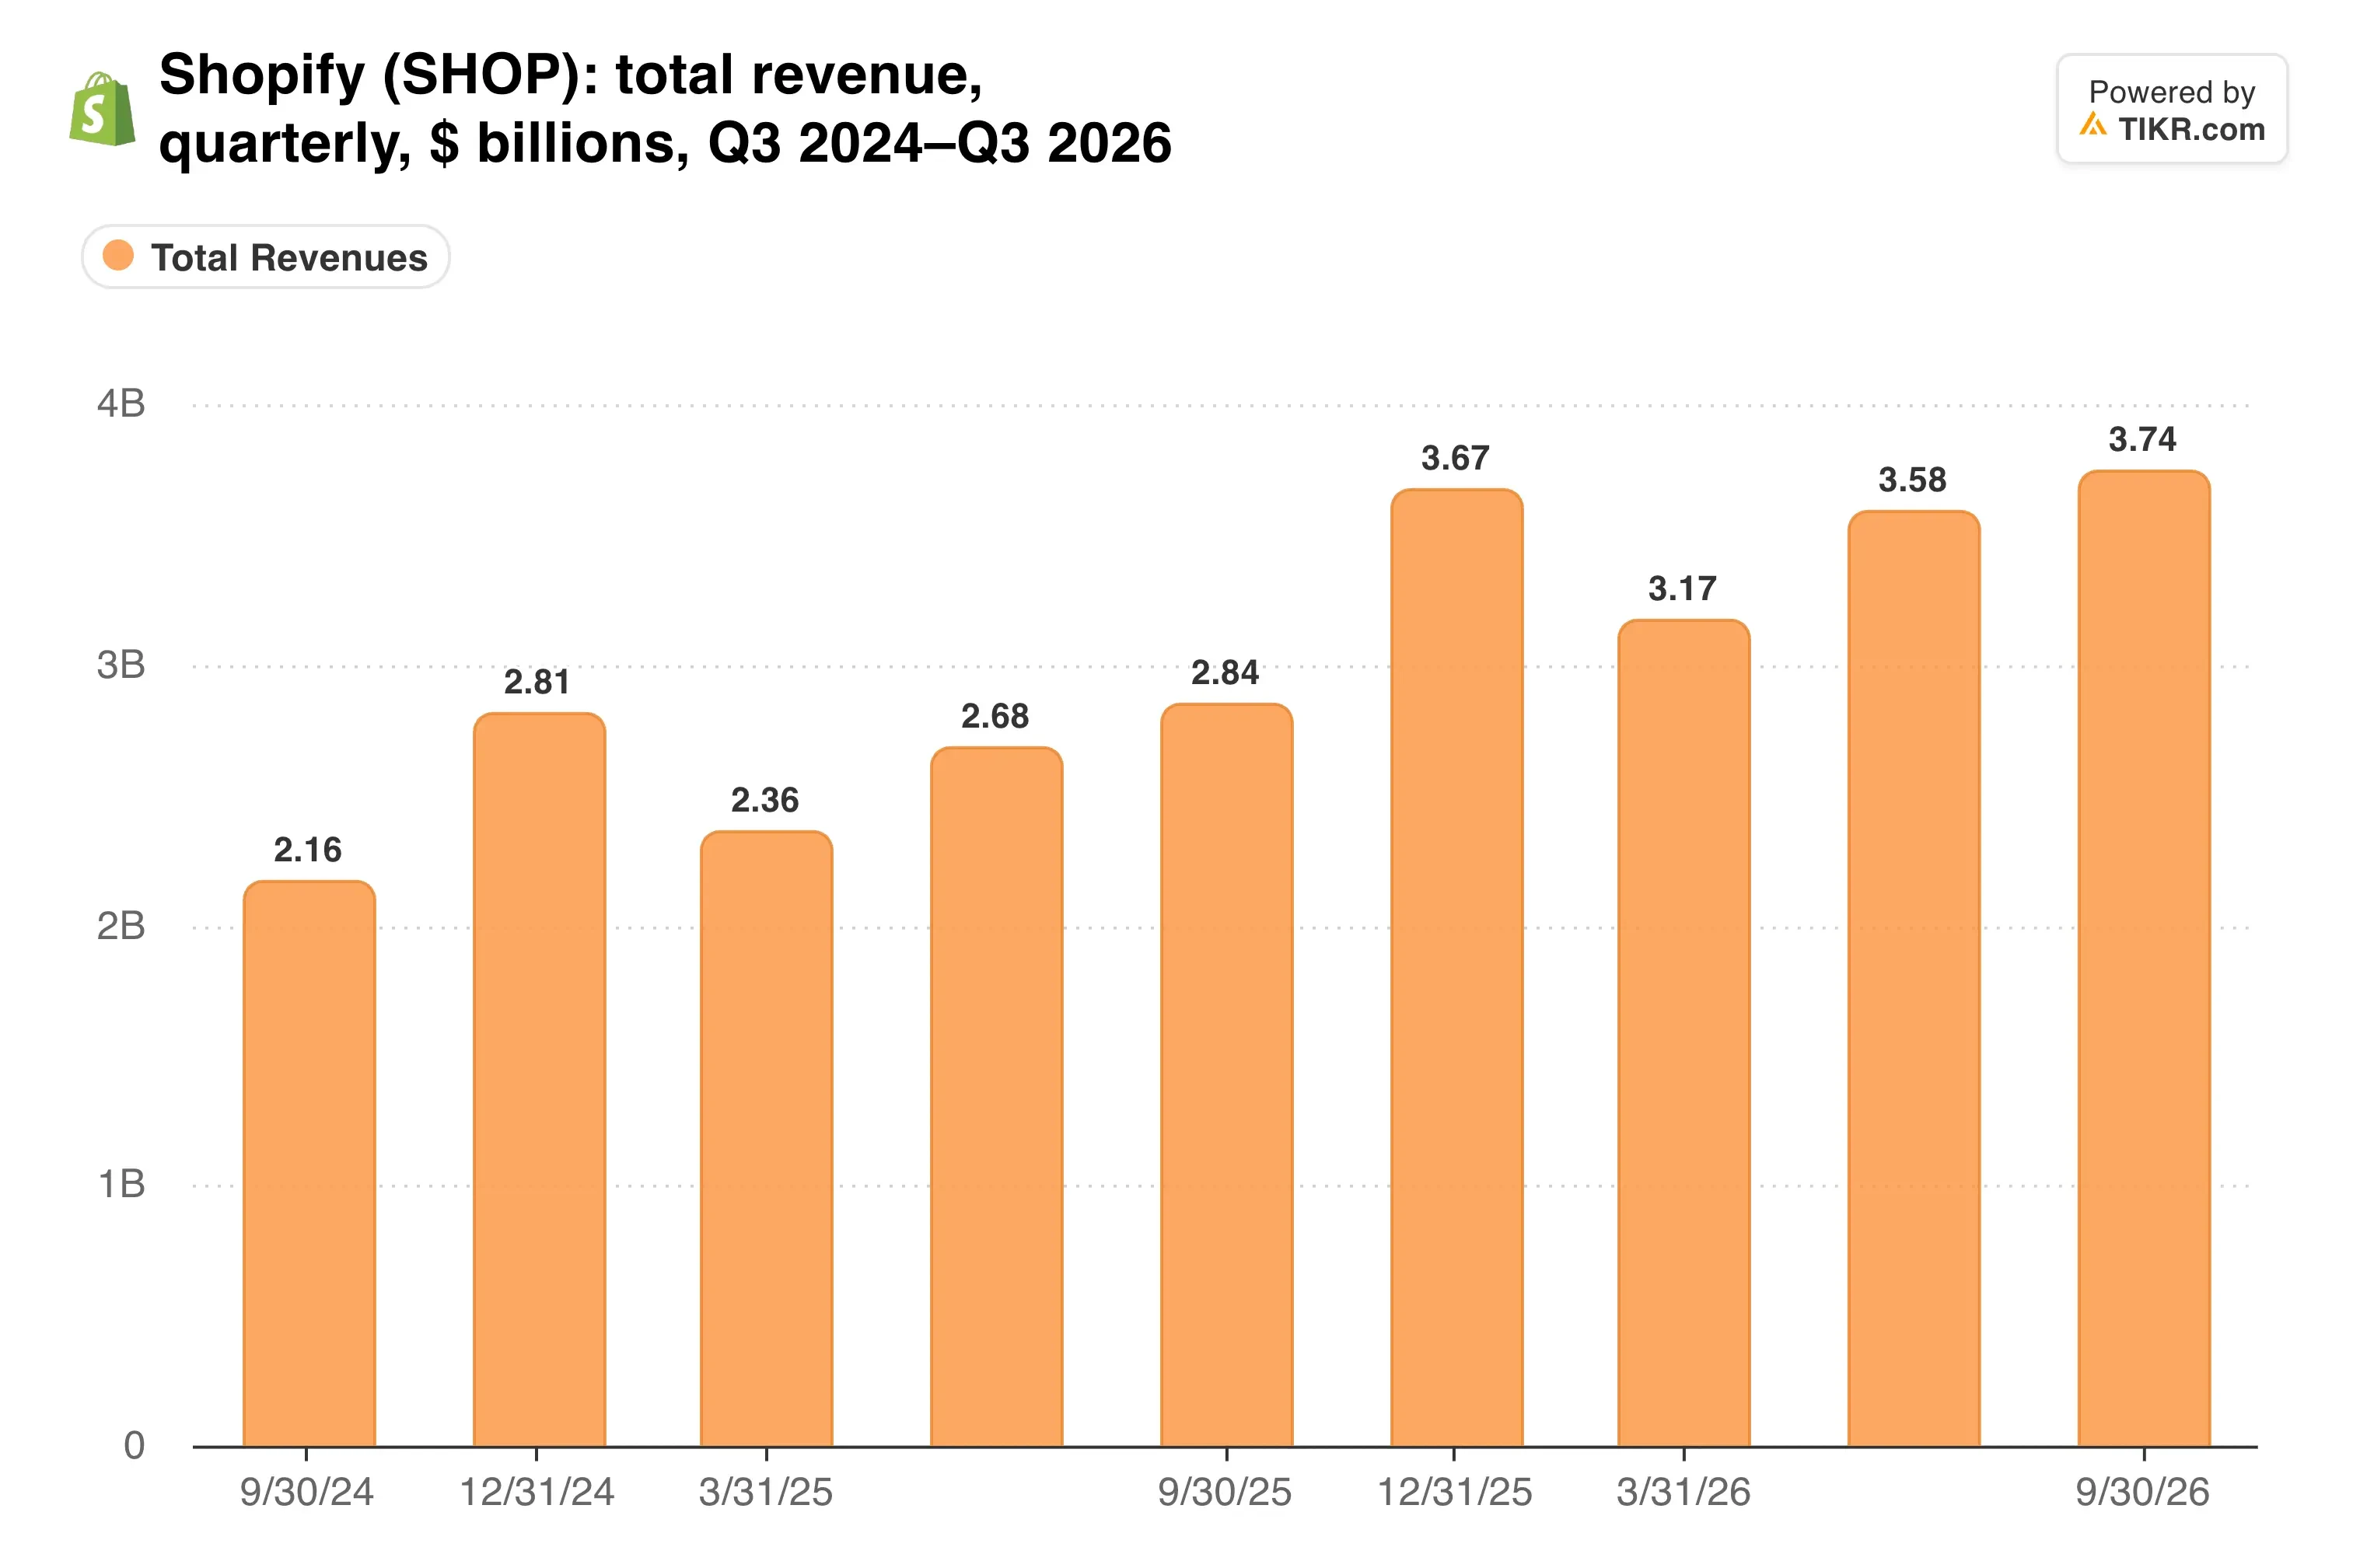
成長率は6四半期連続で31%から34%の間を維持している。この安定性こそが、僅かな下振れが痛手となった理由であり、株価は完璧な上振れを織り込んでいたからだ。
TIKRはShopifyを54人のアナリストが追跡しています。「買い」と評価しているのは何人でしょうか?
Shopifyの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Shopifyのアナリスト評価を見る
決済が成長を牽引
マーチャント・ソリューション(主に決済)がShopifyの成長を支えている。その売上高は35%増の29億1000万ドルに達した。サブスクリプション・ソリューションは20%増の8億3600万ドルで、この伸びの鈍い部門でアナリストは下振れを確認した。
この構成比は重要だ。マーチャント・ソリューションは現在、売上高の4分の3以上を占め、AIエージェントが組み込まれる分野でもある。
決算説明会で、ハーレー・フィンケルスタイン社長は、第3四半期は「個人エージェントを通じた委任購入を買い物客が試すのを初めて目にした四半期だった」と述べた。また、AIチャネルからの注文数は前年同期比で3.3倍に増加したと付け加えた。
Metaとの取引はこのチャネルを拡大する。トビ・リュトケCEOは9月21日にMuseとの提携を発表し、Shop Payを介したエージェント決済はShopify独自の決済基盤で実行され、販売者の通常の手数料が適用される。
決済エンジンはまた、多額のキャッシュを生み出す。
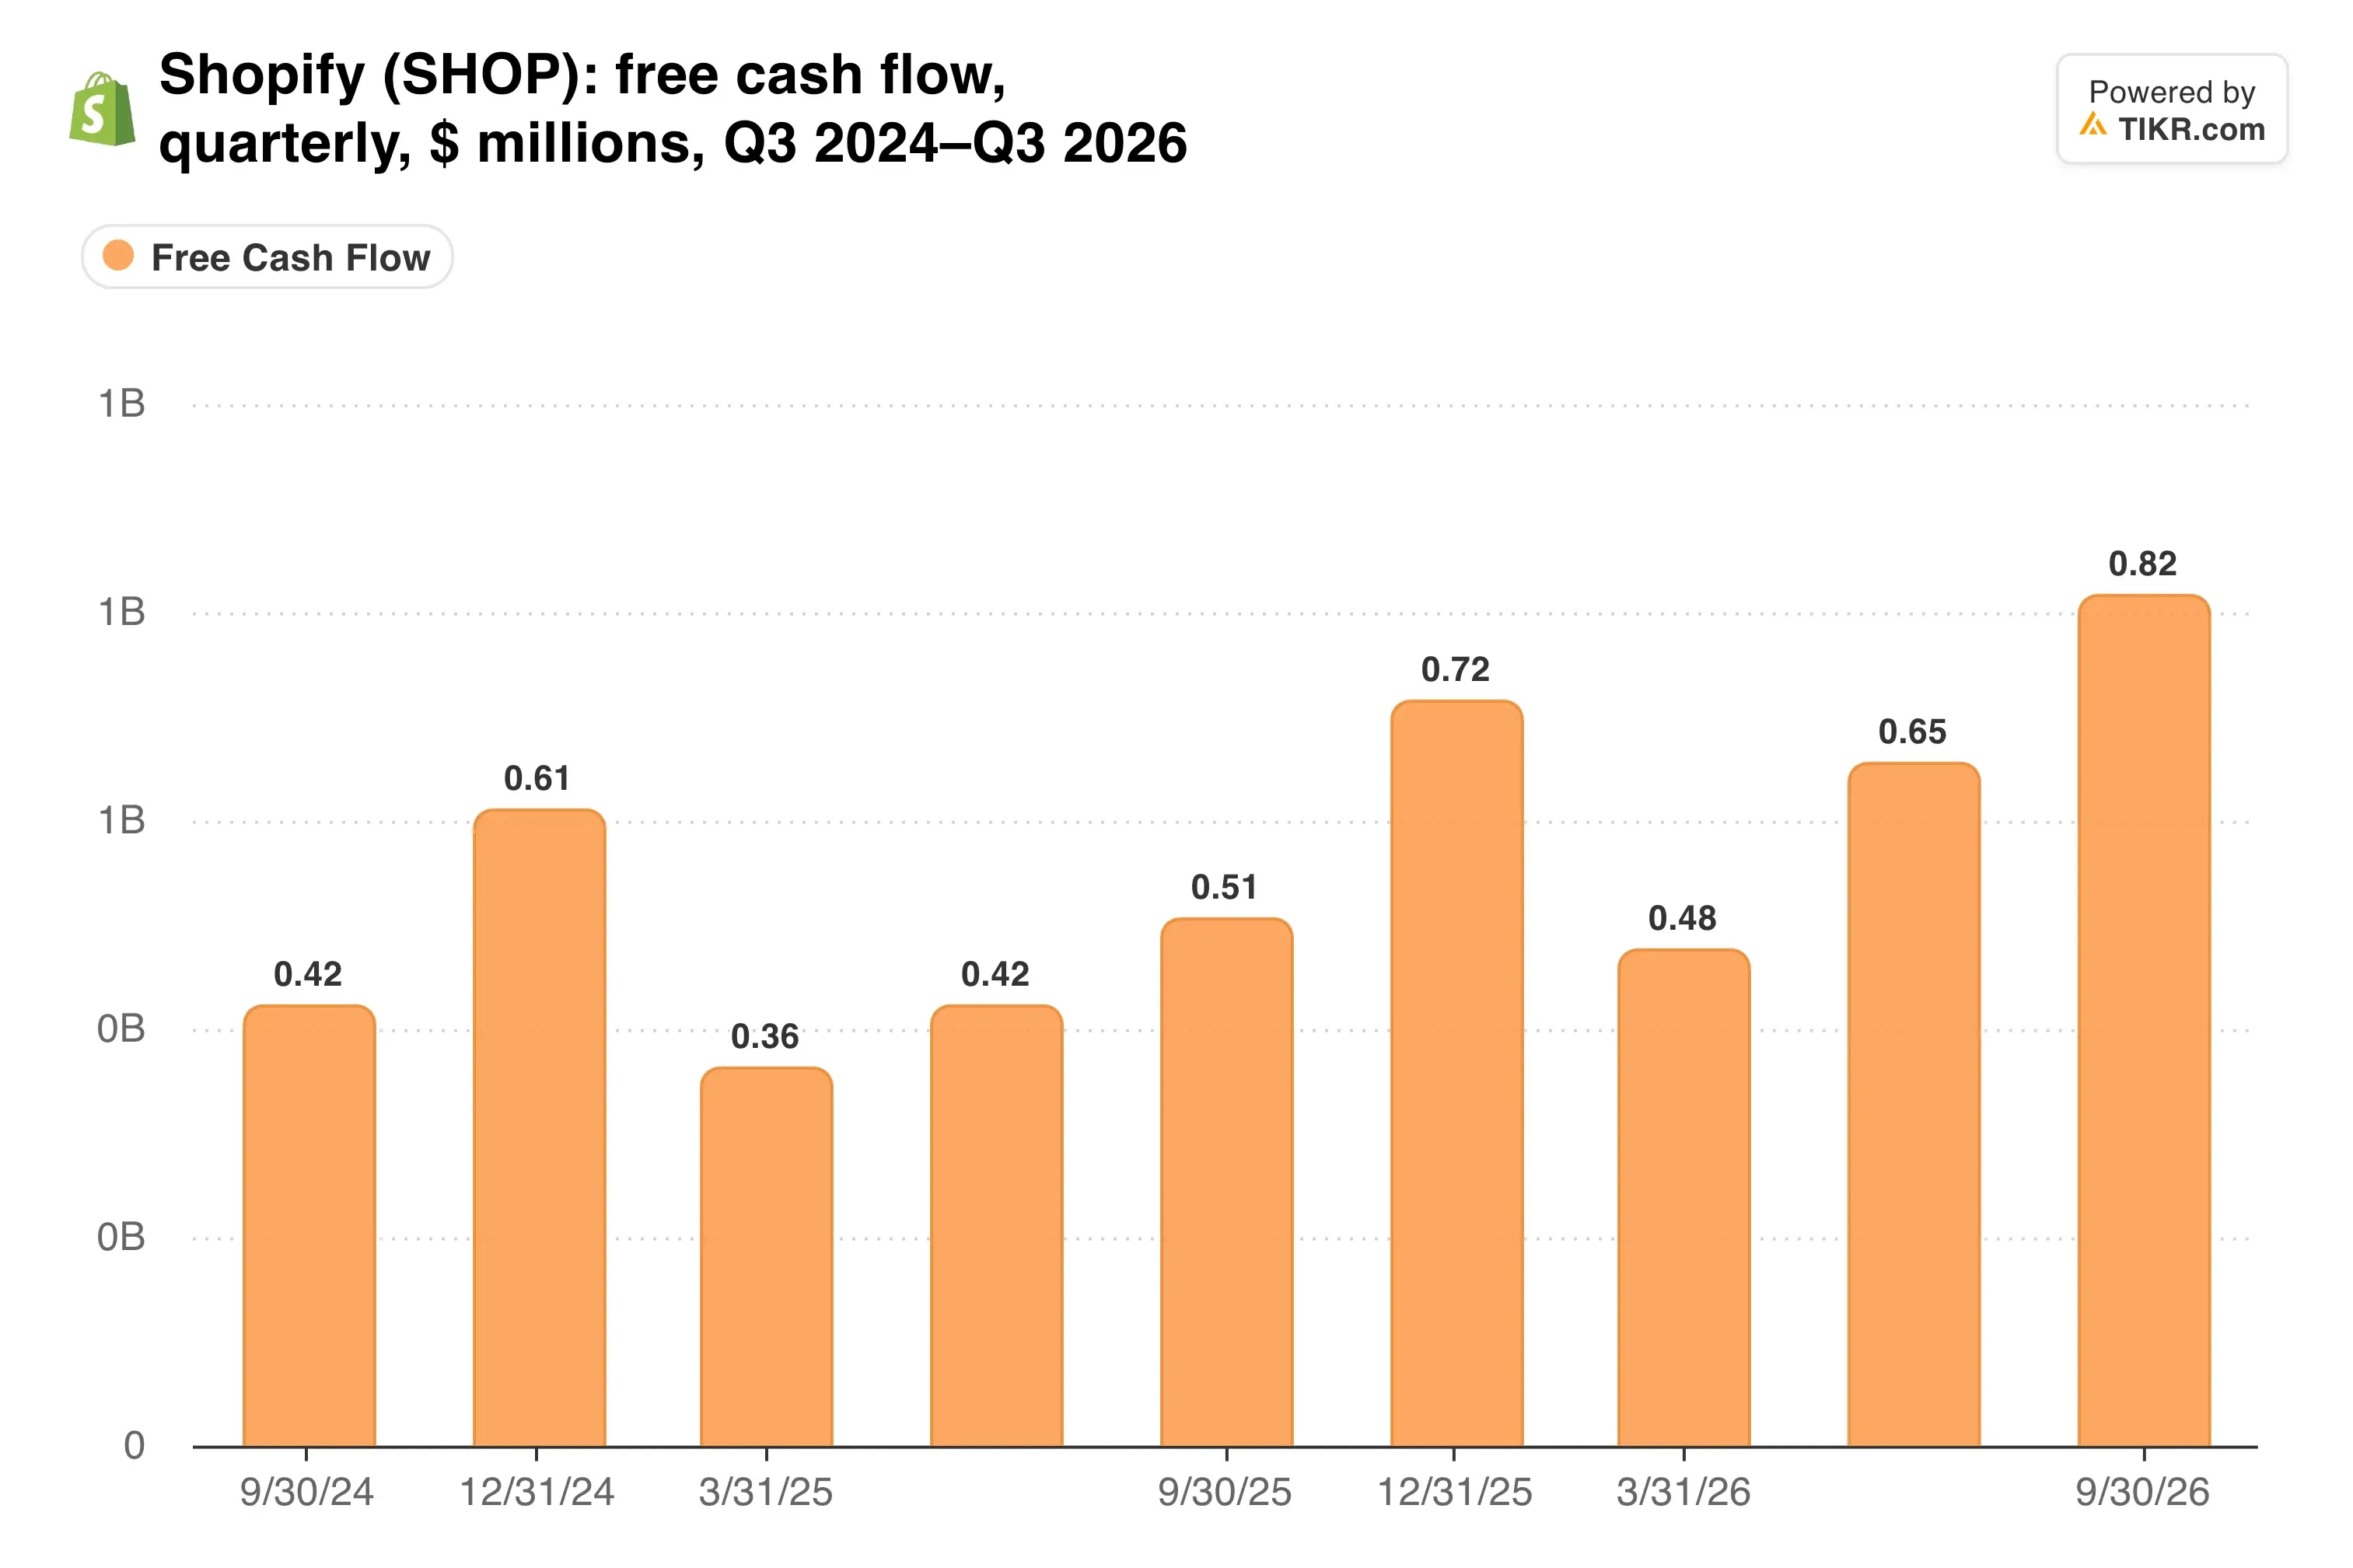
このキャッシュがエージェント構築の費用を賄い、フリーキャッシュフロー・マージンは拡大を続けている。
それでも、Shopifyはエージェントによる売上について具体的な金額を公表していない。それがなされるまでは、投資家の目には、このチャネルが8億8500万ドルの取扱高不足を相殺することはできないだろう。
粗利益が売上高の伸びに追いつかず
粗利益は28%増の17億8000万ドルとなり、売上高の伸びより4ポイント遅かった。決済はサブスクリプションよりもマージンが薄いため、決済の構成比が高まるとこの比率に重しとなる。
オペレーティング・レバレッジがこの重しの多くを隠している。経費は売上高に占める割合が前年の37%から32%に減少した。一方、粗利益率は横ばいが続いている…
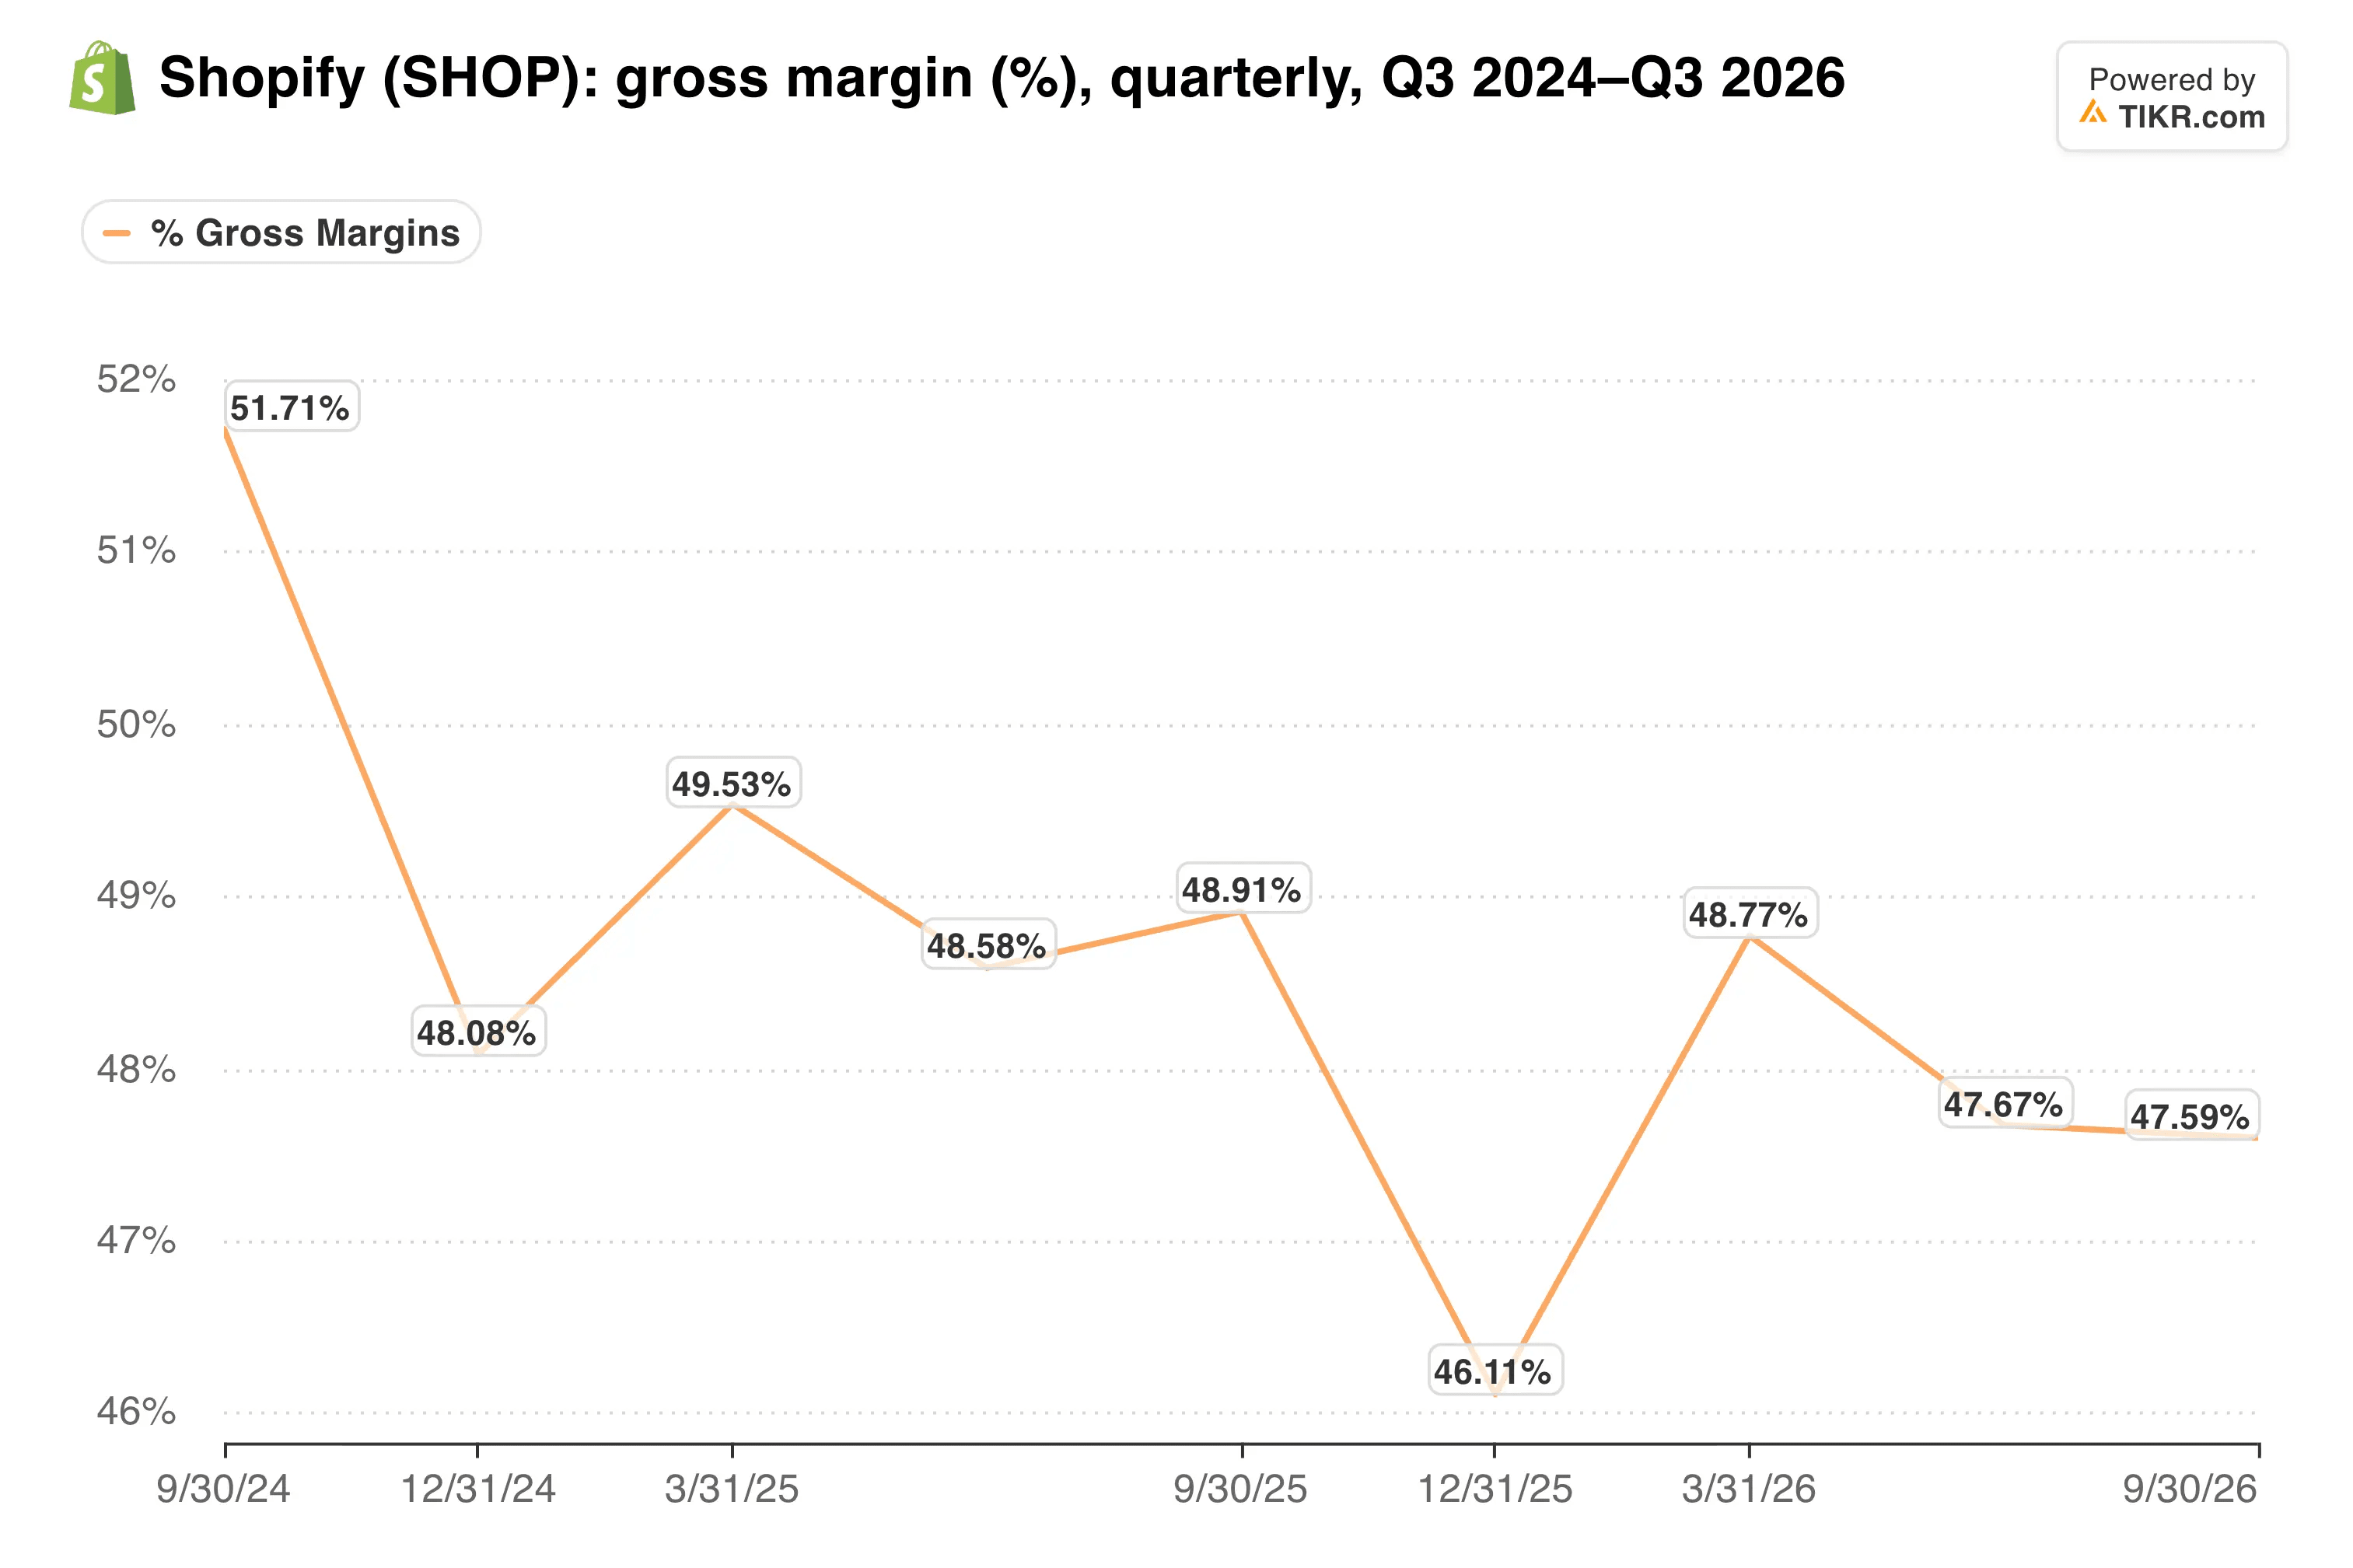
第3四半期は47.6%を維持し、第2四半期から変化なしだった。
第4四半期の業績見通しも同じ差を維持している。Shopifyは売上高成長率を30%前半、粗利益成長率を20%後半と見込んでいる。また、経費は売上高の29%から30%と見込み、フリーキャッシュフロー・マージンは2025年第4四半期と同水準になるとしている。
私見:業績は達成された。今回の売りは、四半期の内容というより株価について多くを語っている。下落後も、ShopifyはAmazonやほとんどのソフトウェア関連株に対してプレミアムな倍率で取引されている。私は追い上げるよりは保有を続けるだろう。なぜなら、この株がそのプレミアムに見合うためには、取扱高成長率が30%超に戻り、エージェントによる売上の具体的な数字が必要だからだ。
次の試練は2月に予定される第4四半期決算だ。ホリデーシーズンの取扱高が再加速したか、売上高成長率が7四半期連続で30%前半を維持したかが示されるだろう。
では、Shopifyの株価の実際の価値はいくらでしょうか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Shopifyがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸せな投資を!