主なポイント
- バンク・オブ・アメリカの株価は、12億ドルの反マネーロンダリング罰金により第3四半期のEPSが1.04ドルから0.91ドルに押し下げられた後、約5%下落した。
- 調整後EPSは1.08ドルで、コンセンサス予想の1.10ドルを下回り、FICC(固定収入・通貨・商品)収益が17%減少した一方、JPモルガンの固定収入収益はわずか4%の減少に留まった。
- 純利息収益は8%増加して164億ドルとなり、経営陣は2027年にも8%以上の成長を再び見込んでいる。
- CET1比率は10.9%に低下したため、1月中旬に予定される第4四半期決算では、プラスのオペレーティング・レバレッジが回復していることが示される必要がある。
規制当局は、バンク・オブ・アメリカ (BAC) に10月13日、第3四半期決算発表の前日に12億ドルの罰金を科した。株価は翌日、約5%下落した。
この特別損失を除いた調整後EPSは1.08ドルであったが、依然としてコンセンサス予想の1.10ドルを下回った。債券取引が大きな打撃を与え、17%減少した一方、JPモルガン・チェース (JPM) の固定収入収益はわずか4%の減少に留まった。
4週間が経過した今、この罰金はより小さな問題に見える。真の問題は、着実な貸出成長が、薄くなった資本と軟調な取引収益を相殺できるかどうかである。
罰金と取引収益の落ち込み
OCC(通貨監督庁)、FinCEN(金融犯罪取締ネットワーク)、財務省制裁局は、同行の反マネーロンダリングおよび制裁プログラムに関する解決策を発表した。この12億ドルの損失は税控除の対象とならないため、EPSを0.17ドル分押し下げた。
四半期のその他の部分は混合的であった:
- 純利益は、前年同期の83億ドル(1株当たり1.04ドル)から69億ドル(1株当たり0.91ドル)に減少した。
- 収益は3%増加して300億ドルとなったが、投資銀行手数料は11%減少して18億ドルとなった。
- FICC収益は17%減少して26億ドルとなったが、株式部門は25億ドルで第3四半期としては過去最高を記録した。
CFOのアラステア・ボースウィック氏は、FICCの落ち込みを金利の85ベーシスポイント上昇に結び付け、これがクレジット、住宅ローン、地方債における顧客活動を鈍化させたと説明した。
以下は、この損失が四半期利益にどのように反映されるかを示す図である…
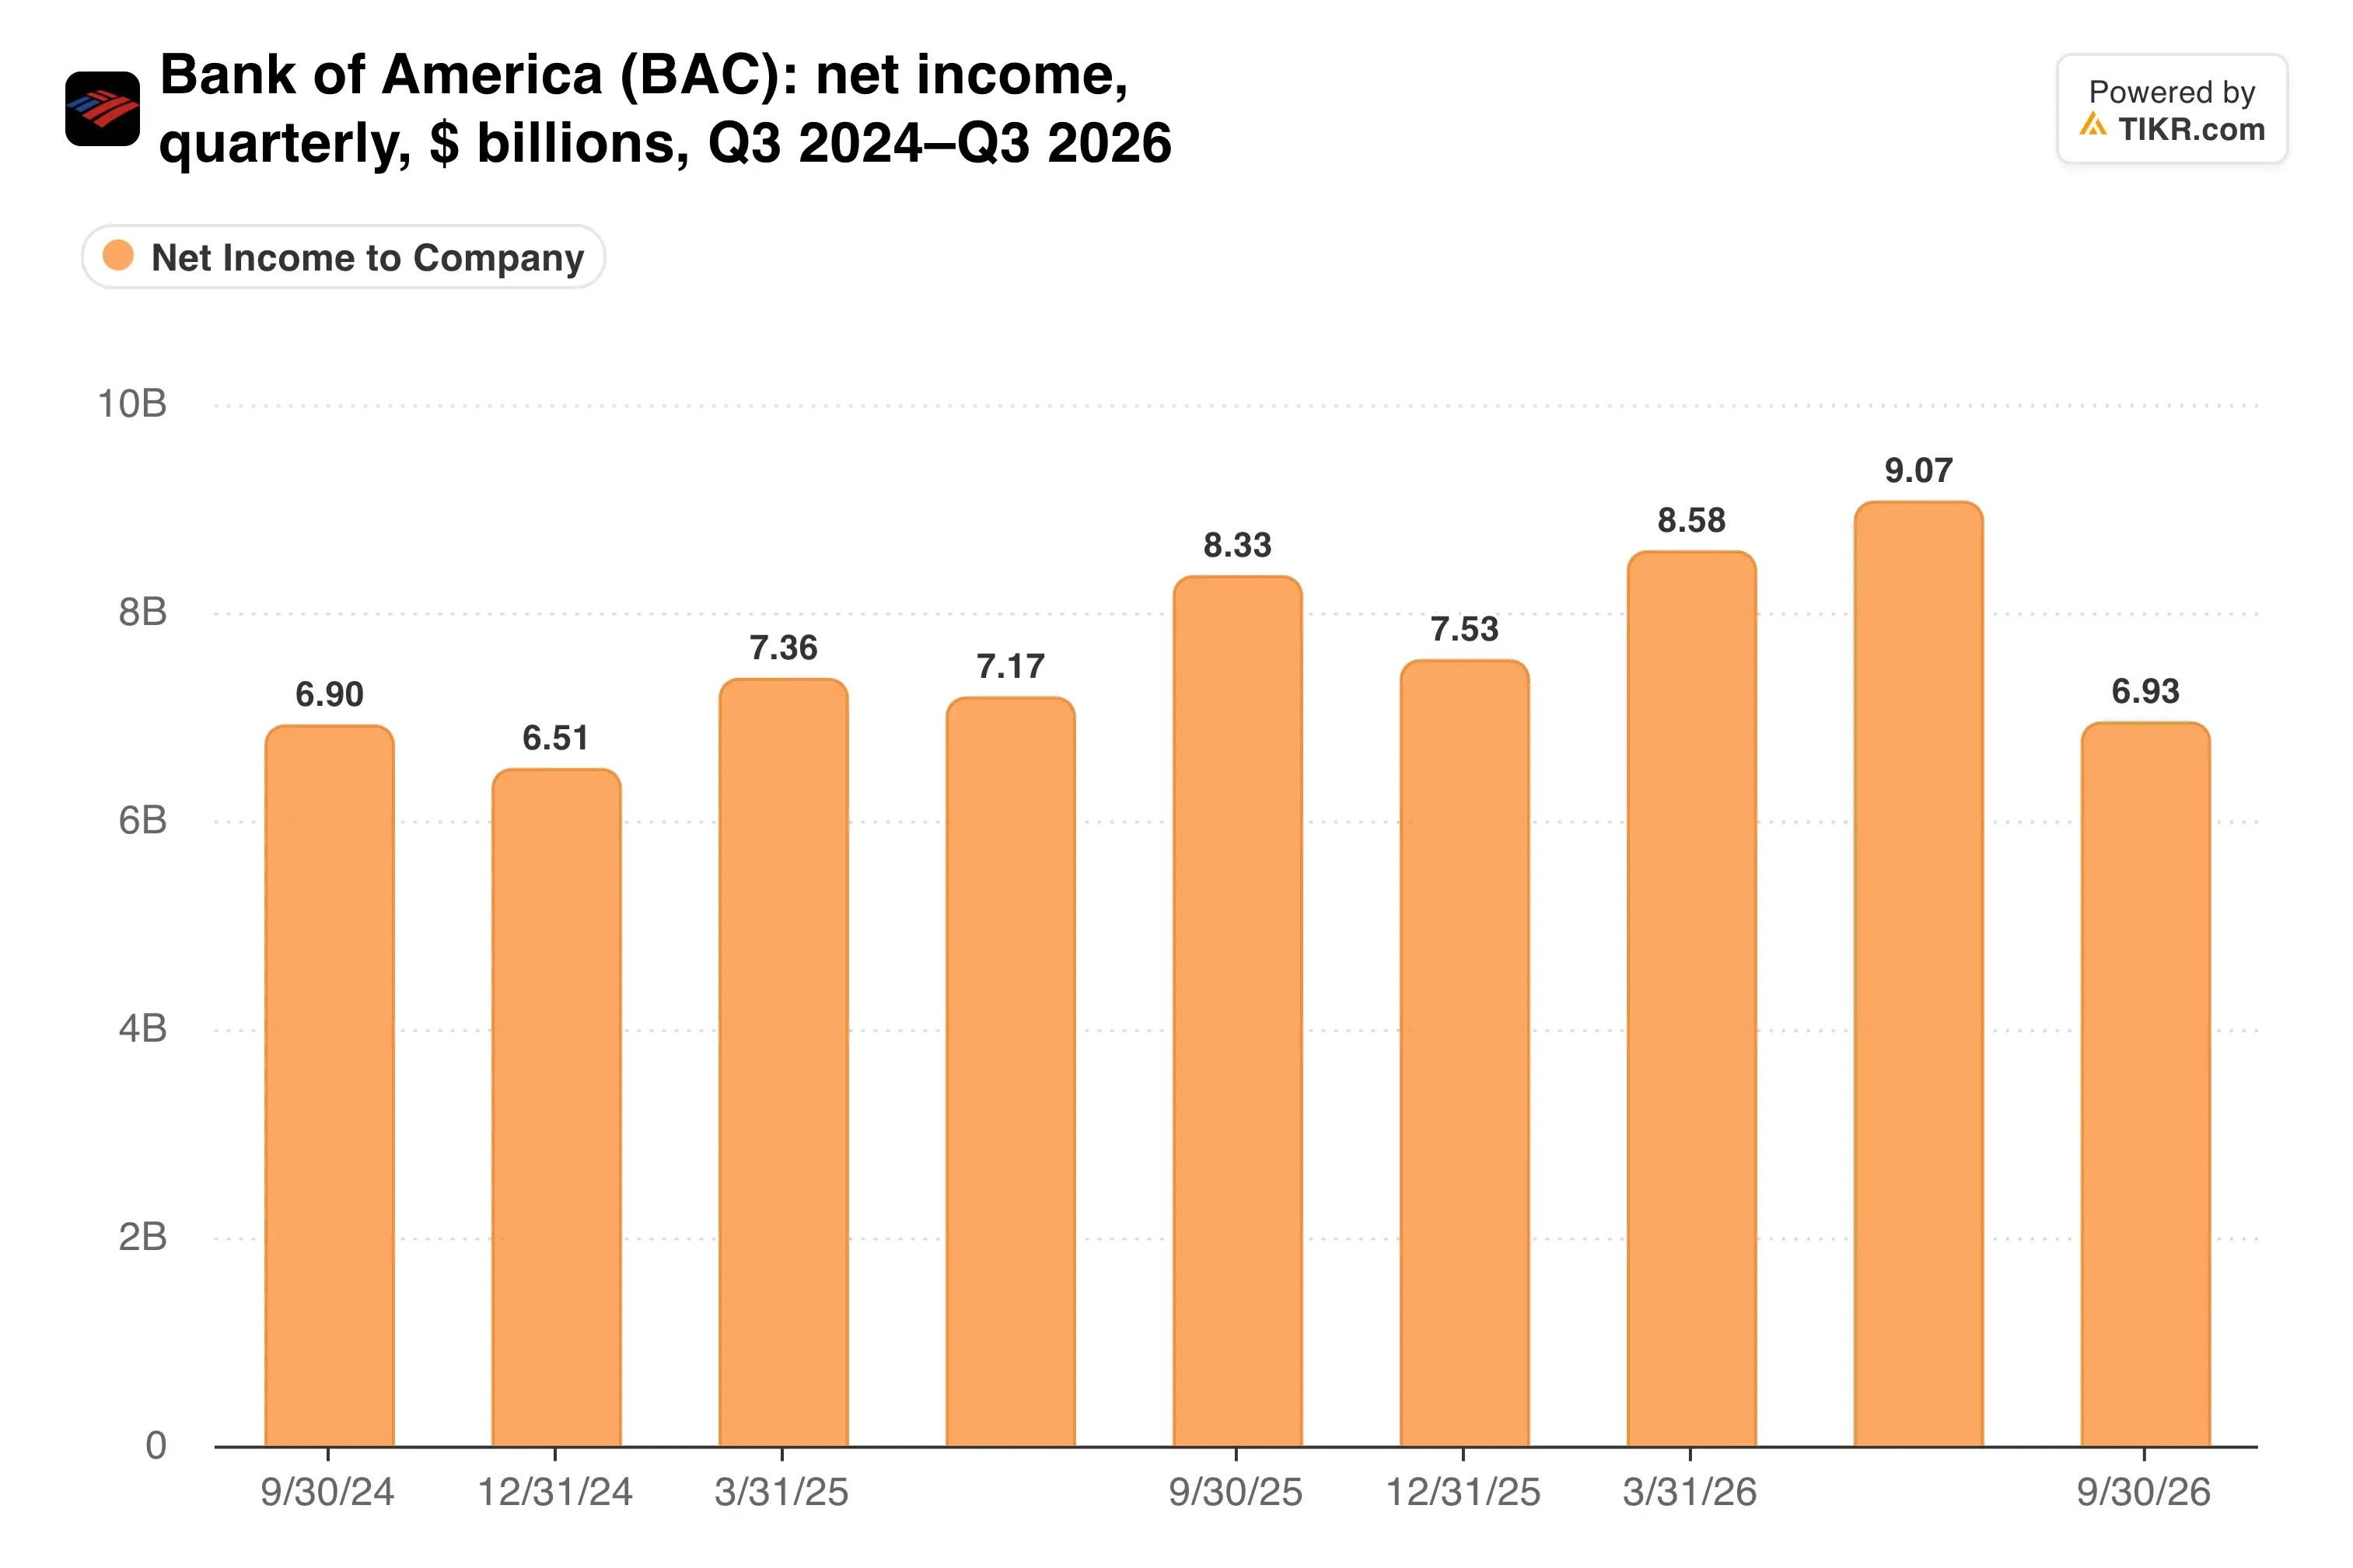
調整後純利益81億ドルは、前年同期の83億ドルをわずかに下回る水準であった。
貸出がエンジンの役割を果たし続けた
一方、より安定した事業は成長を続けた。純利息収益は8%増加して164億ドルとなり、平均貸出残高は6%増加して1.23兆ドルとなった。これは四半期ごとの貸出成長が10四半期連続で続いたことを示している。
ウェルス・マネジメントも貢献した。このセグメントの収益は13%増加して71億ドルとなり、純利益は22%増加して15億ドルとなった。クレジットも改善し、カードの貸倒率は3.46%から3.22%に緩和した。
では、取引収益が冷え込む間、貸出が収益を支えられるだろうか?
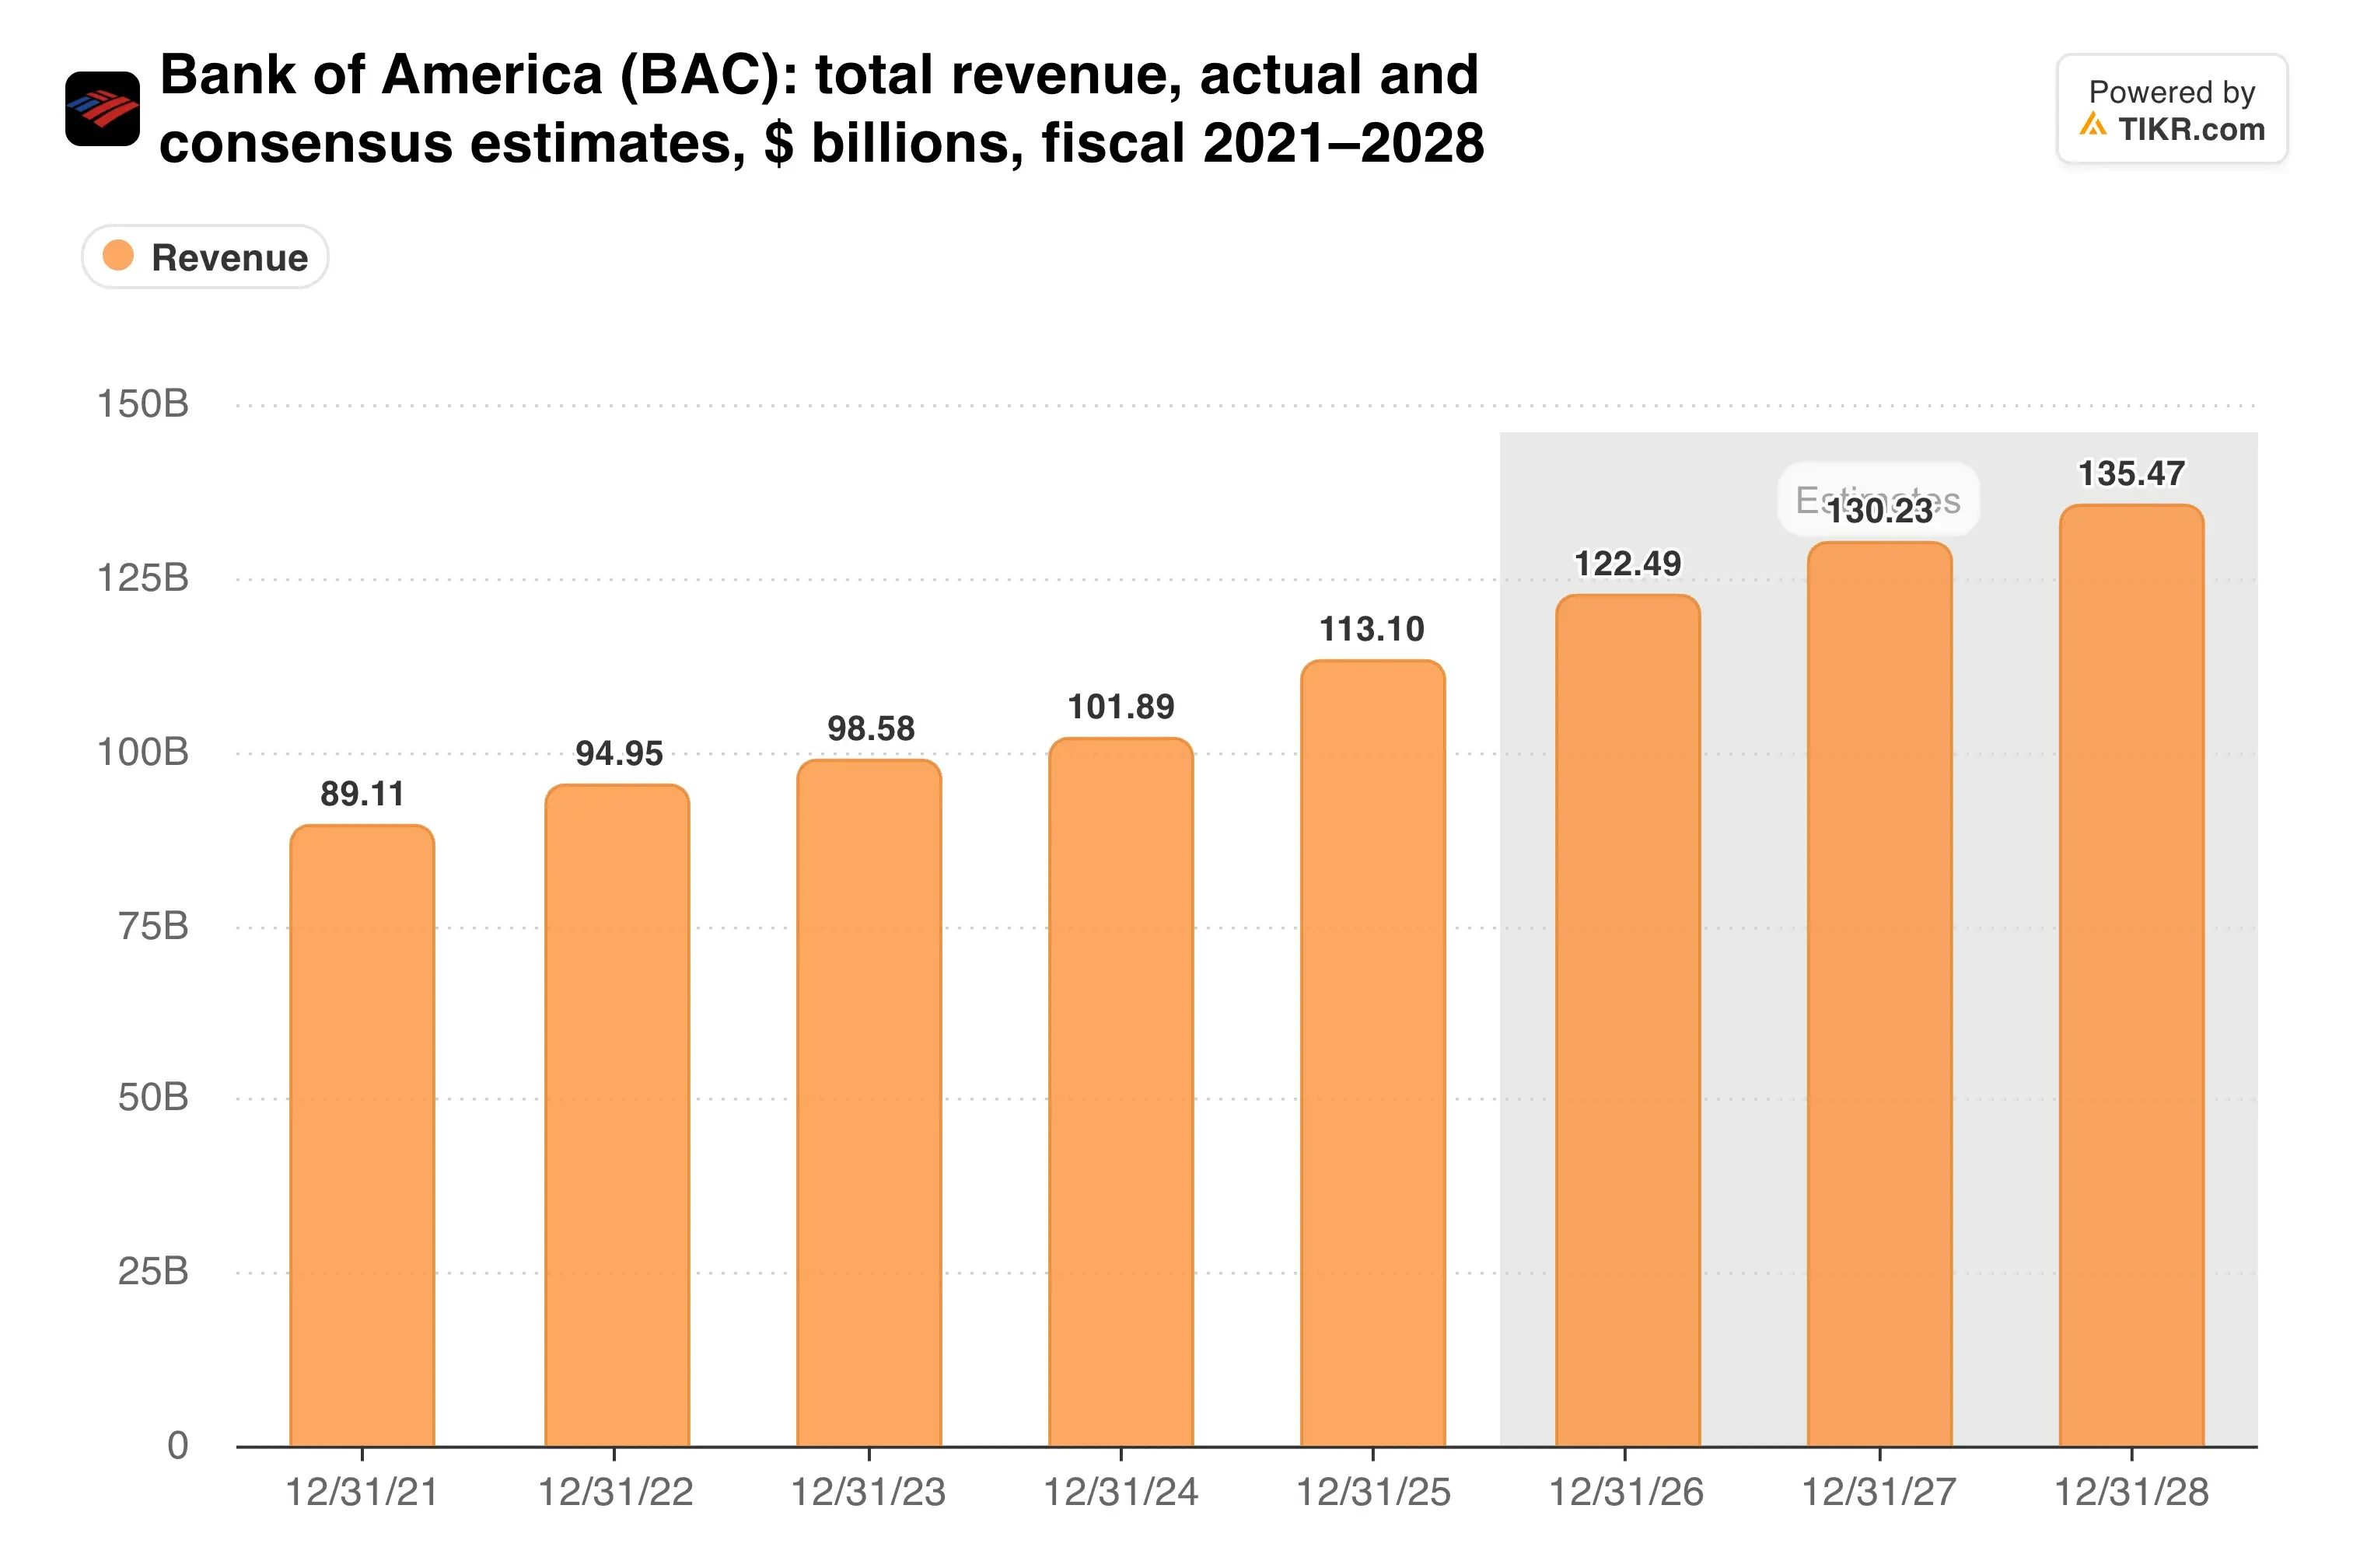
純利息収益は現在、収益の半分以上を占めるため、その見通しが最も重要である。経営陣は、2027年6月までに25ベーシスポイントの利上げが3回行われると仮定して、今年は約8%の成長、2027年には8%以上の成長を見込んでいる。
JPモルガンは総純利息収益を13%増加させて271億ドルと、より速い成長を遂げた。しかし、バンク・オブ・アメリカの業績見通しは、CEOのブライアン・モイニハン氏が決算説明会で指摘した市場事業からの押し下げ要因を既に織り込んでいる。
また、この合意命令は成長に影響を与えない。「ここには資産上限はありません」とボースウィックCFOはアナリストに語った。
TIKRはバンク・オブ・アメリカについて25人のアナリストを追跡している。「買い」と評価するのは何人か?
バンク・オブ・アメリカの「買い」「中立」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用している。バンク・オブ・アメリカのアナリスト評価を見る
資本がより厳しい制約となる
資本がより難しい問題である。CET1比率は、前年同期の11.6%から10.9%に低下し、規制上の最低基準である10%に近づいた。
それでもなお、同社は今四半期に83億ドルを株主還元し、そのうち60億ドルは自社株買いであった。発行済み株式数は1年間で5%以上減少している。しかし、ボースウィックCFOは、次の動きを決定する前に、今四半期に発表が予定される最終的な資本規制を待っていると述べた。
費用も圧力を加えている。調整後費用は約7%増加し、3%の収益増加率の2倍以上となった。是正コストがその基礎に含まれており、モイニハンCEOは「経営陣の焦点はこれを片付けることにある」と述べた。
投資家は既にJPモルガンとの格差を織り込んでいる…
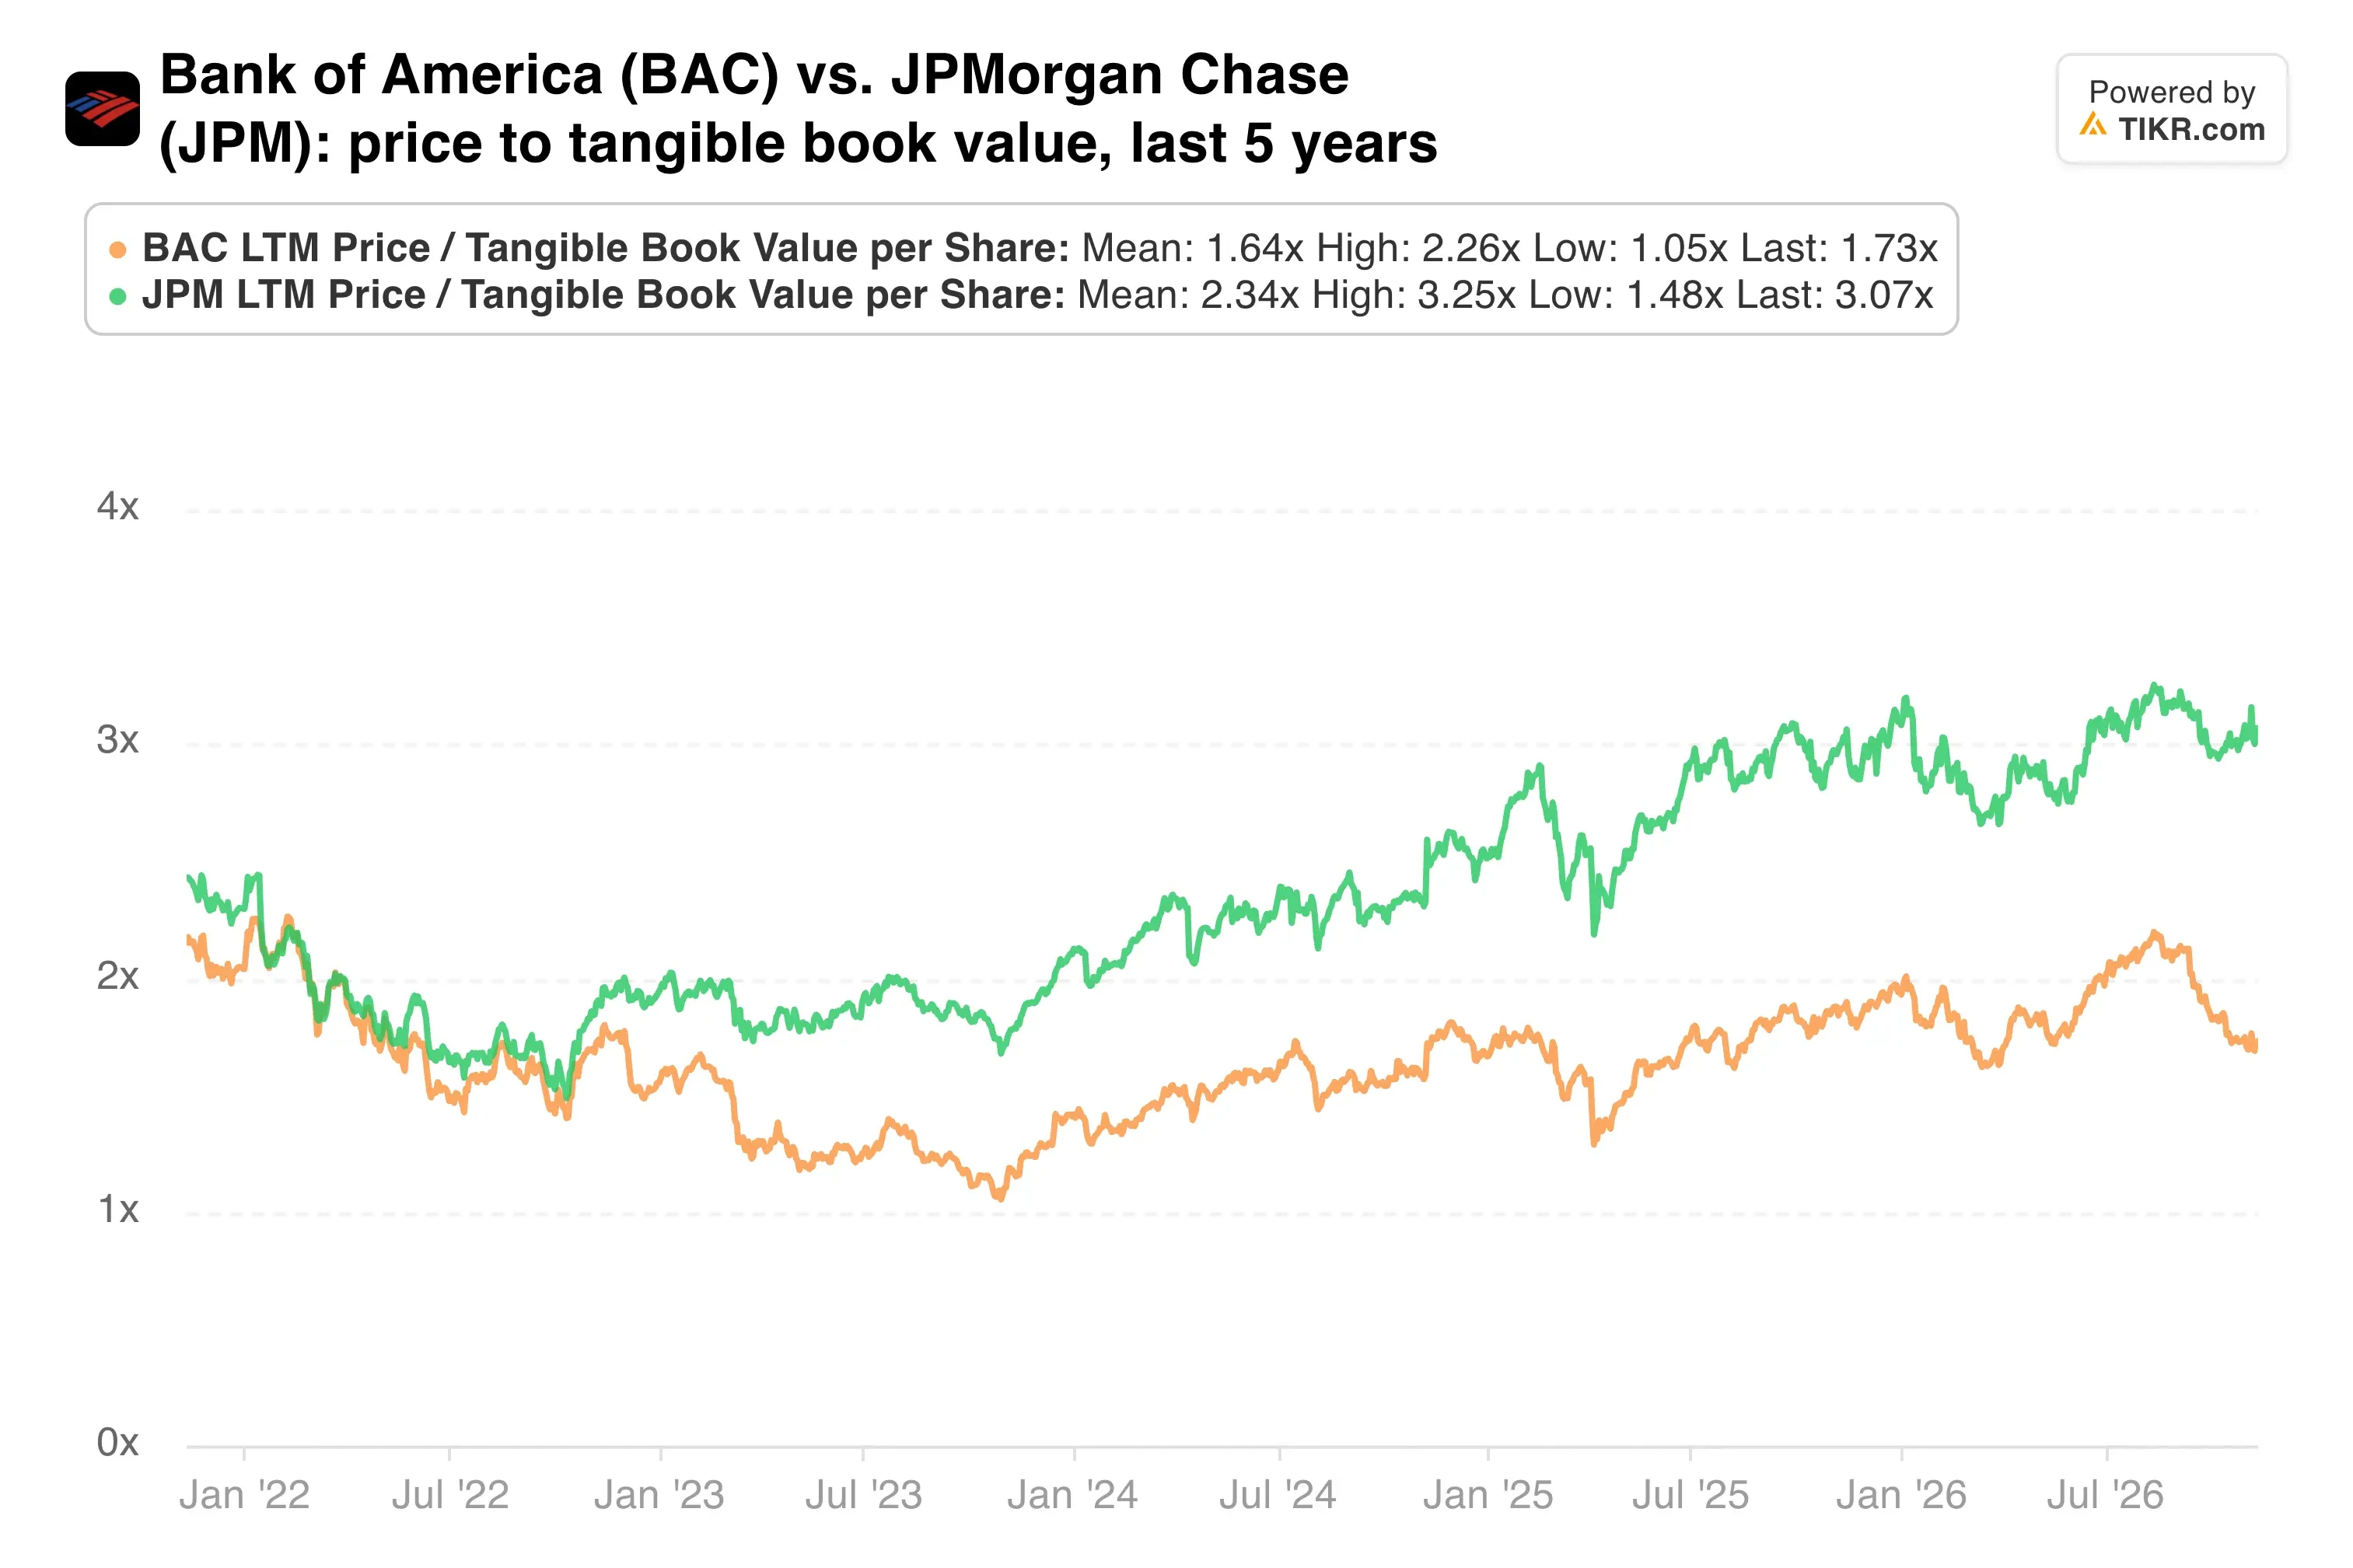
バンク・オブ・アメリカは、この期間を通じて、この指標でJPモルガンを下回って取引されてきた。
私の見解:罰金は一時的な損失であり、貸出とウェルス事業は見出しのEPSが示唆するよりも健全に見える。それでも、下落を割安と見なす前に、費用が管理下にあるという証拠が欲しい。金利上昇も両刃の剣であり、高い利回りは純利息収益には貢献したが、FICCには打撃を与えた。
1月中旬に予定される第4四半期決算が次の試金石となる。プラスのオペレーティング・レバレッジが回復しているか、自社株買いが最近の水準に近いレベルで維持されているかが示されるべきである。
では、バンク・オブ・アメリカの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの仮定を入力するだけで、バンク・オブ・アメリカの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、また、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!