主なポイント
- デューク・エナジーは11月5日に第3四半期の調整後EPSを1.99ドルと報告し、前年同期の1.81ドルから増加。シェブロンは第3四半期のフリーキャッシュフローが前年同期の49億ドルから120億ドルに増加。
- デュークの配当利回りは3.5%、シェブロンは3.2%だが、シェブロンの配当金は2020会計年度から2025会計年度まで年間6%で増加(デュークは2%)。
- 両社の配当はいずれも自社の指標で十分にカバーされているが、デュークの純負債はEBITDAの5.4倍(シェブロンは0.5倍)。
- ノースカロライナ州によるデュークのデータセンター料金に関する裁定は11月中旬までに予定。シェブロンは12月に2027年の支出計画の詳細を発表。
デューク・エナジー (DUK) は11月5日、第3四半期の調整後EPSが前年同期の1.81ドルに対し1.99ドルと、前年を上回る業績を報告しました。これは、シェブロン (CVX) が第3四半期のフリーキャッシュフローを前年同期の49億ドルから120億ドルに増加させたと報告した6日後のことです。
デュークの収益は規制当局が設定する料金に基づく一方、シェブロンのフリーキャッシュフローは原油価格と連動して増減します。現在、デュークの方が高い利回りを提供していますが、シェブロンは配当金を約3倍の速さで増やしてきました。では、どちらが優れた配当株なのでしょうか?
| 指標 | シェブロン (CVX) | デューク・エナジー (DUK) |
|---|---|---|
| 配当利回り | 3.2% | 3.5% |
| 配当金成長率(2020会計年度~2025会計年度) | 年間5.8% | 年間2.0% |
| 連続増配年数(会社発表) | 39年 | 20年以上 |
| カバレッジ(直近報告) | キャッシュ配当性向:41%(2026年9月30日までのTTM) | 正規化EPSに対する配当性向:67%(2025会計年度) |
| 純負債 / EBITDA | 0.5倍 | 5.4倍 |
| インタレスト・カバレッジ | 25.2倍 | 2.4倍 |
出典: TIKR, 2026年11月5日; 連続増配年数は各社の決算説明会より。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100銘柄以上あります。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これら6銘柄は、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
シェブロンはキャッシュが豊富
シェブロンの第3四半期はほぼすべての面で好調で、純負債は第2四半期から78億ドル減少しました。
豊富なキャッシュにより、配当金は容易にカバーされています。9月30日までの過去12か月間では、配当金はフリーキャッシュフローの41%を占め(2025会計年度の77%から低下)、十分なカバレッジを示しています。CFOのアイミア・ボナーは第3四半期の決算説明会で、シェブロンのキャッシュの最優先事項は「配当金を一貫して増やすこと」だと述べました。10月には、四半期配当を1株あたり1.78ドルに据え置き、これは39年連続で年間増配を達成した2026年初頭に設定された水準です。
フリーキャッシュフローは2021会計年度以降、毎年配当金をカバーしていますが、その前の5年間では2回しかカバーしていませんでした:
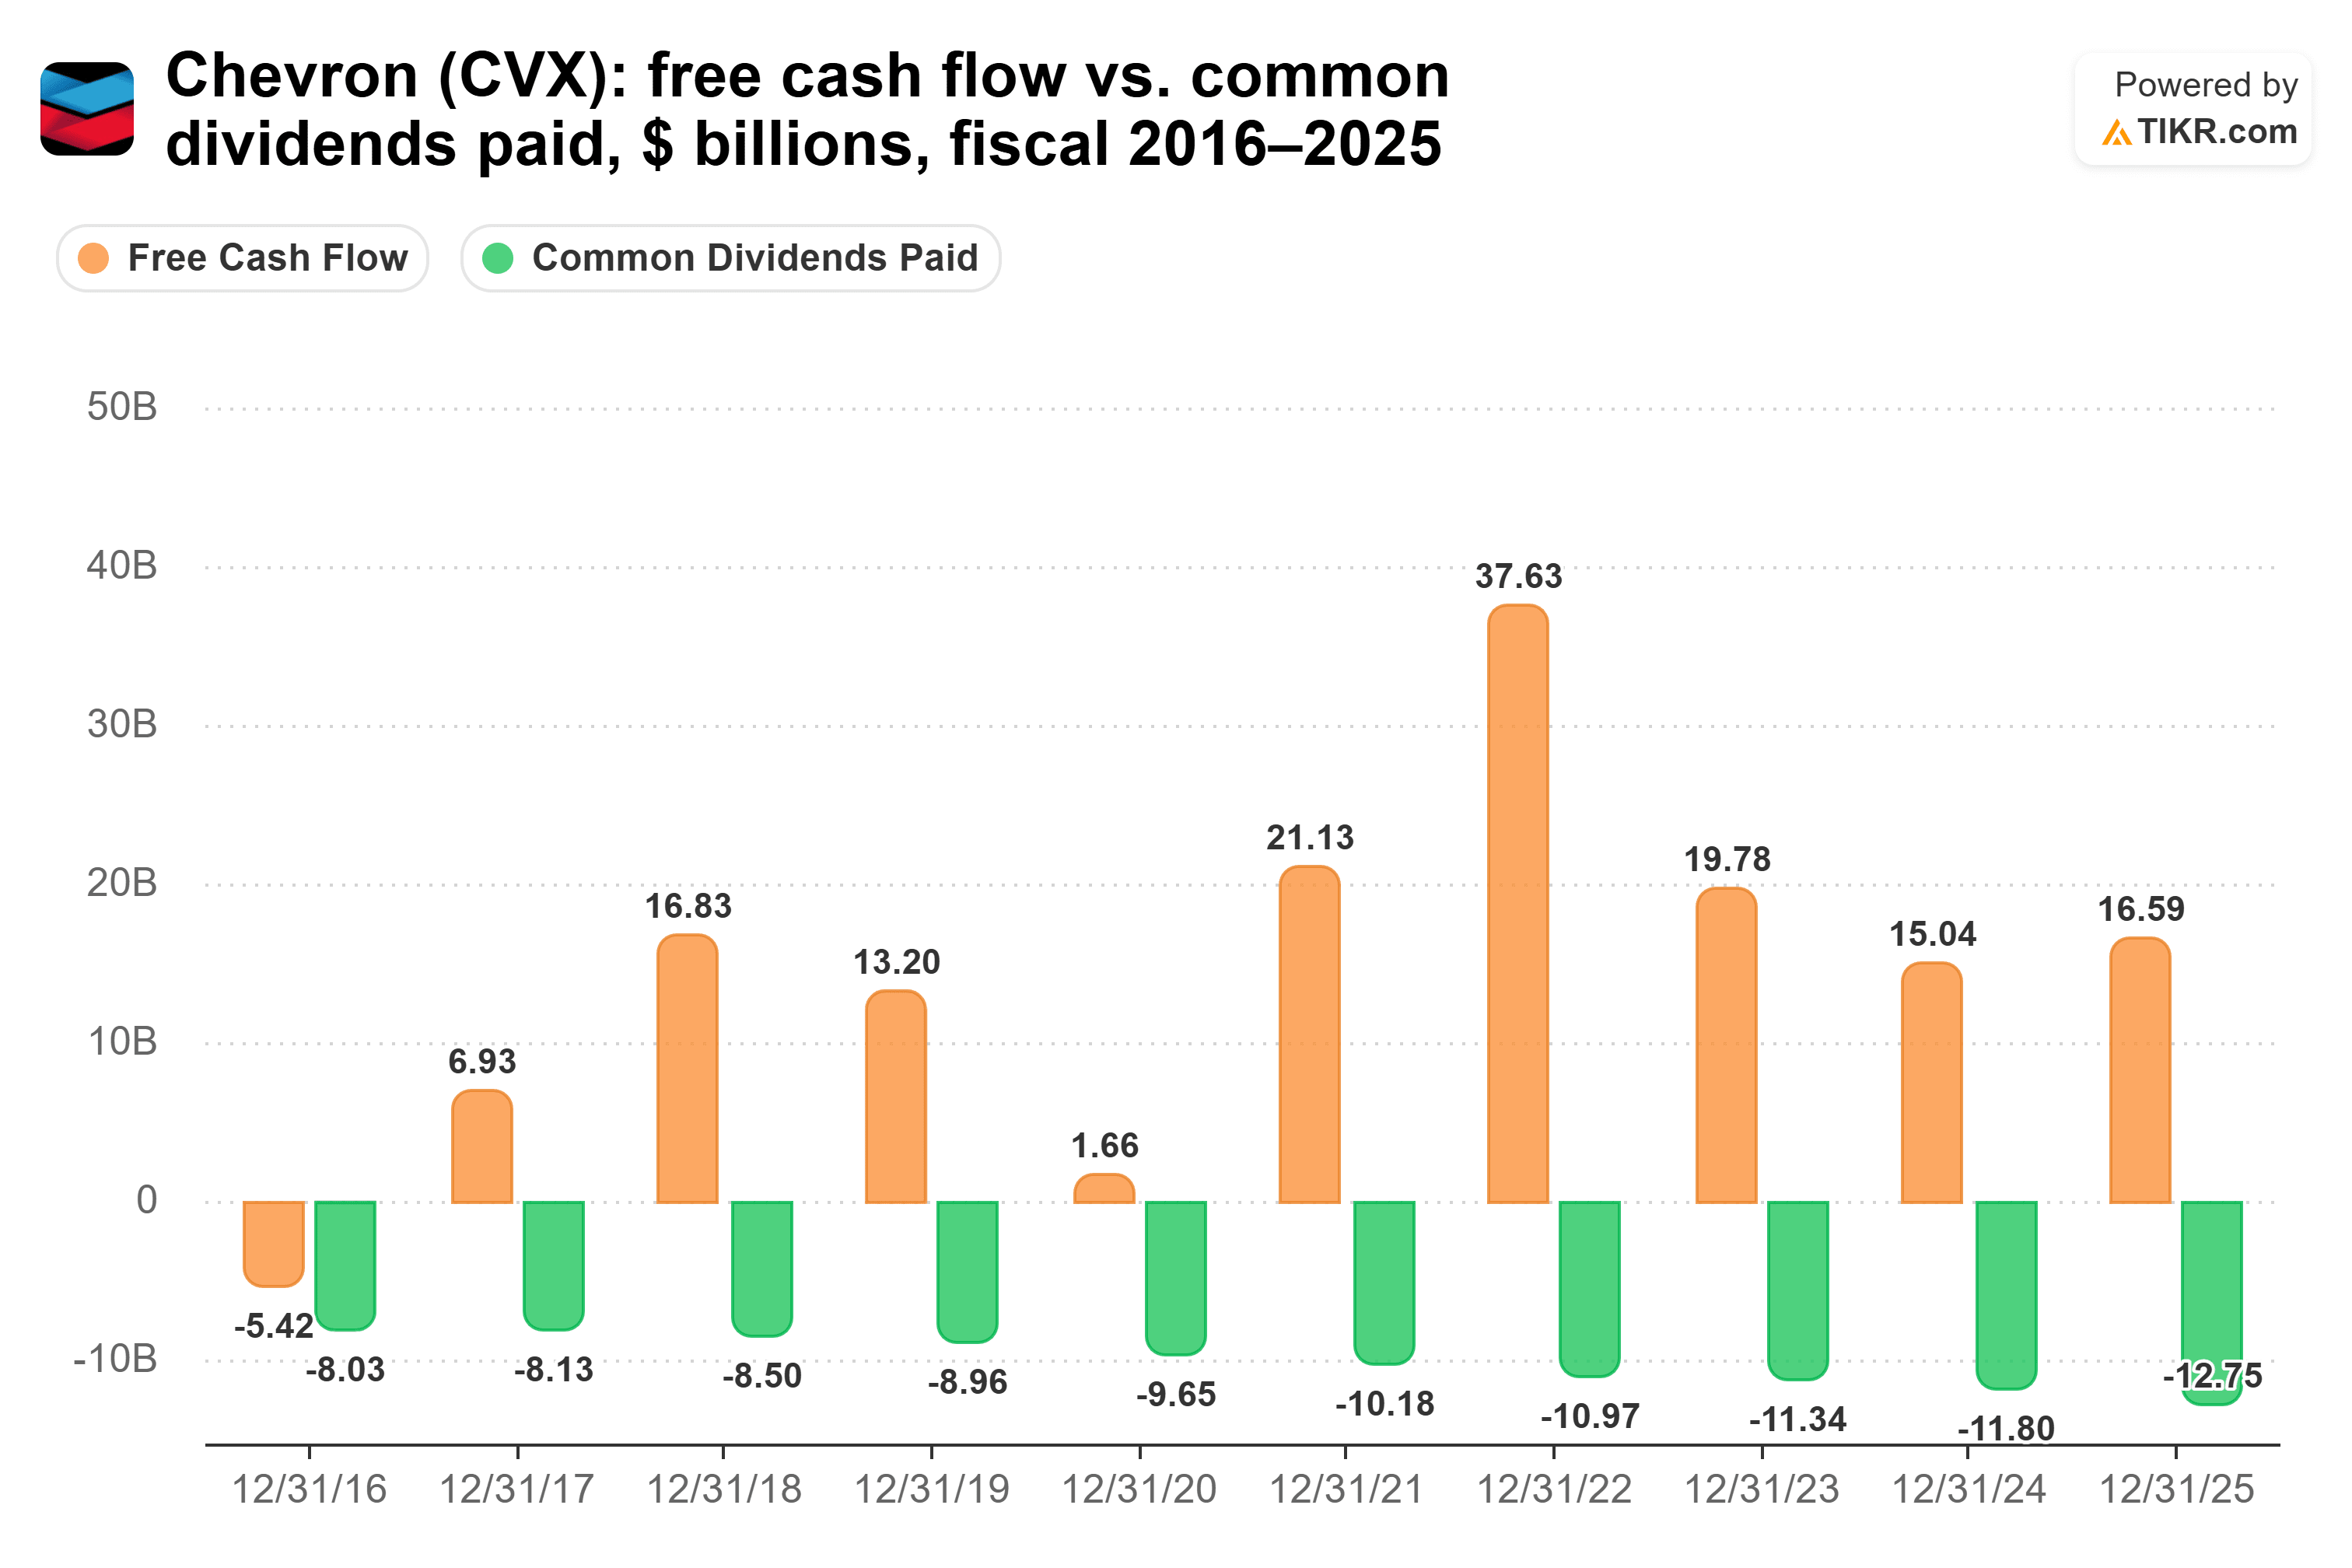
2020会計年度、シェブロンは16.6億ドルのフリーキャッシュフローに対し96.5億ドルの配当金を支払いました。原油価格が暴落すると、そのキャッシュは1年間ほぼ消滅する可能性があります。
デュークの収益は増加、負債も同様
シェブロンのキャッシュが原油価格と連動する一方、デュークの正規化EPSは2017会計年度以降、毎年増加し続け、2017会計年度の4.57ドルから2025会計年度には6.31ドルに達しました。11月5日、同社は2026年の調整後EPSの業績見通しを6.70~6.80ドルに絞り込み、2030年まで年間5%から7%の成長を維持する方針を示しました。
この成長は、2031年までに16ギガワットという記録的な新規容量の建設(その多くはデータセンター向け)に支えられています。10月7日、デュークはノースカロライナ州公益事業局と4大ハイテク企業との間で合意に達し、データセンターが毎月の予測電力需要の少なくとも75%を支払うことになりました。州の公益事業委員会は11月中旬までに裁定を下す見込みです。
収益は配当金の伸びを上回っているため、配当性向は2018会計年度の正規化EPSの77%から2025会計年度には67%に低下しました:
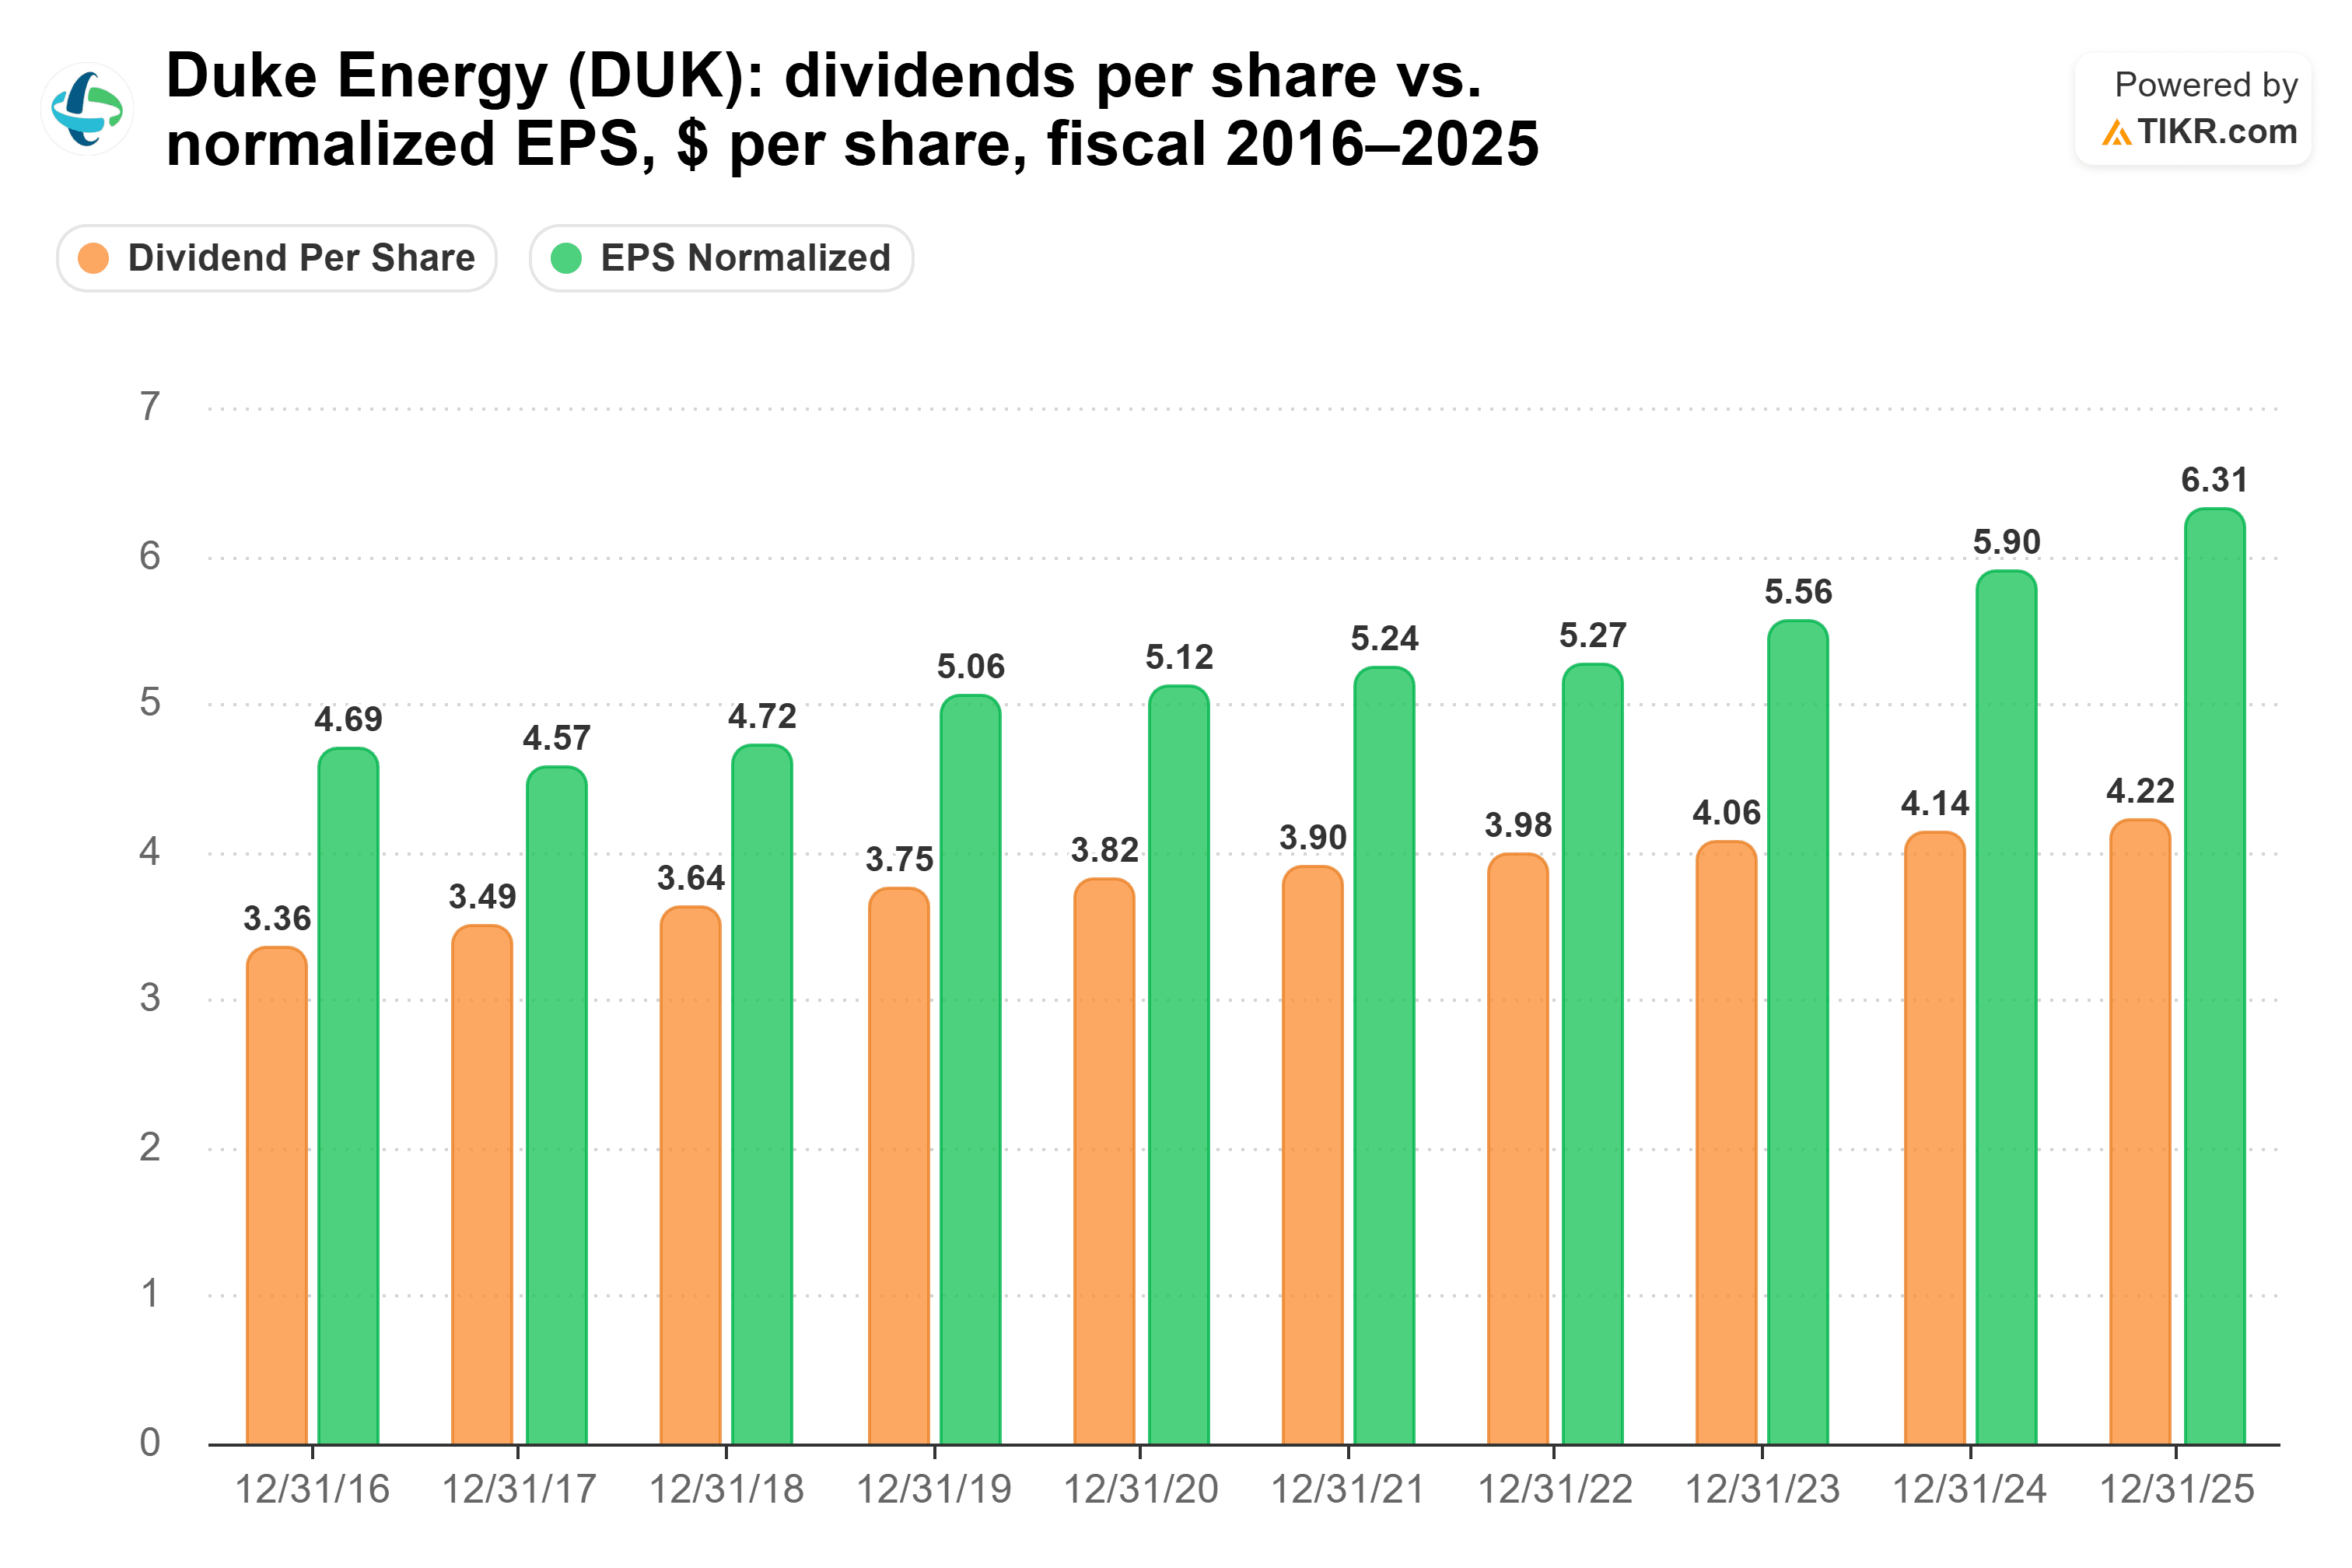
デュークの7月の増配は「20年以上連続での年間配当金増加」を示すものですが、増加幅は小さく、2020会計年度から2025会計年度までの年間増加率は2.0%でした。
また、デュークは建設資金を負債と新株発行で賄っています。同社の純負債はEBITDAの5.4倍、インタレスト・カバレッジはわずか2.4倍です。8月には20億ドルの強制転換型株式ユニットを発行し、2027年からは配当再投資計画を通じて年間1億2500万ドルの株式発行を計画しています。
では、どちらの配当が勝るか?
私の見解では、シェブロンの方が優れた配当株です。
デュークは現在、より高い配当を支払っています:1万ドルの投資で年間350ドルの収入(シェブロンは320ドル)。しかし、各社の過去5年間の増配率を維持した場合、シェブロンの収入は約2年半後の2029年にデュークの収入を上回ります。10年後には、その1万ドルはシェブロンから約531ドル(現在の投資額に対する利回り約5.3%)、デュークからは約419ドルの年間収入をもたらす計算になります。
また、純負債がEBITDAの0.5倍という健全なバランスシートを持つシェブロンは、2020会計年度のように原油価格が低迷した年でも配当金を支払い続ける余力があります。
さらに、シェブロンは予想PER12倍で取引されており、過去5年間の平均である14倍を下回っています:
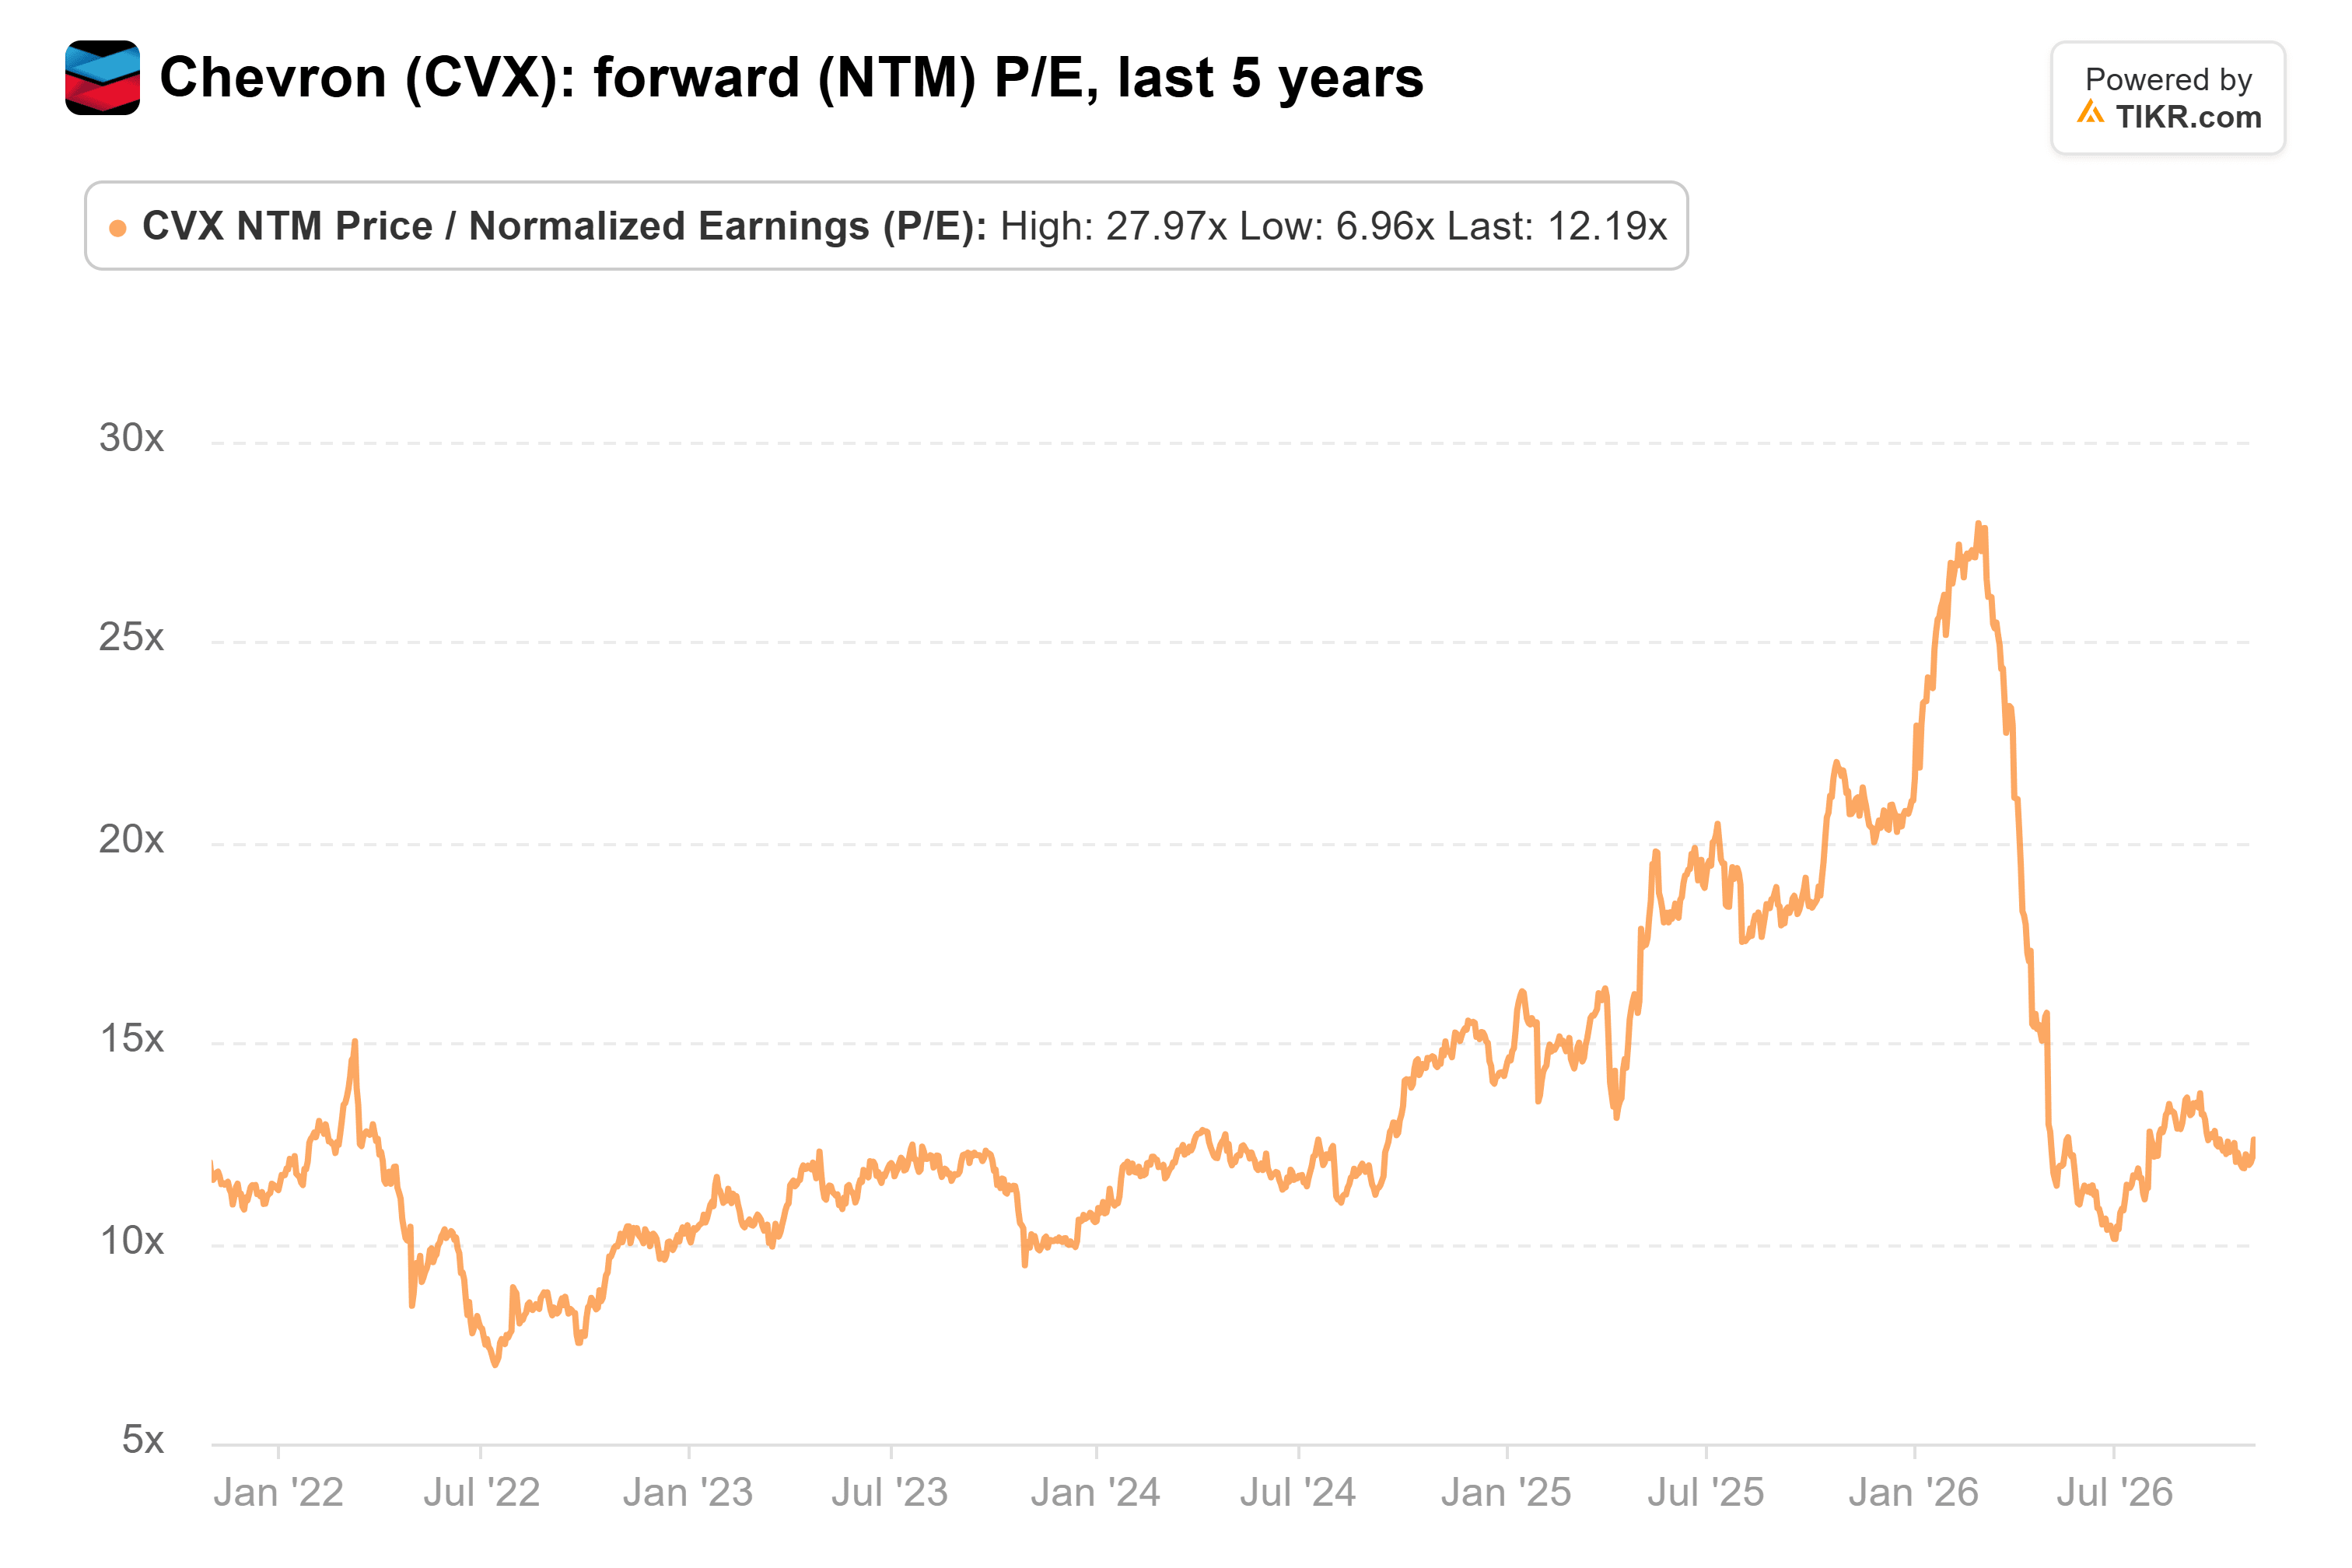
デュークの配当も健全な状態にあります。同社の収益は8年連続で増加し、配当性向は過去10会計年度で最低水準、データセンターは明確な成長経路を提供しています。しかし、デュークはその成長を負債と新株発行で賄っているのに対し、シェブロンは負債を返済している点が異なります。
もちろん、シェブロンのキャッシュは常に原油価格と連動します。次に注目すべきは12月で、シェブロンは取締役会との協議後、2027年の支出計画の詳細を発表する予定です。
シェブロンは忘れて:今すぐ買える、安全な6%以上の利回りを提供する6銘柄
配当は莫大な富への鍵となる可能性があります。ただし、適切な銘柄を選んだ場合に限ります。
適切な高利回り配当株を選ぶことは、夢の退職生活と、次の社会保障給付金の入金を毎月心待ちにする生活との違いを生む可能性があります。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてシェブロンはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!