主なポイント
- MercadoLibre (MELI) の株価は、10月5日から11月10日にかけて約20%下落し、11月5日に52週安値を更新した後、$1,490.24で取引を終えました。
- MercadoLibreの第3四半期の売上高と金融収益は45%増の$107.5億ドルとなりましたが、出荷、フルフィルメント、マーケティングへの投資が収益性を圧迫し、営業利益率は6.3%に低下しました。
- Sea Limited (SE) は第3四半期にShopeeの売上高が41.3%成長したと報告し、一方で Nu Holdings (NU) はブラジルの消費者信用状況に関する別の視点を提供しています。
- MercadoLibreは売り込まれた後、潜在的に過小評価されている可能性がありますが、持続的な回復にはより強い利益率と継続的な市場シェア拡大が重要となるでしょう。
何が起きたのか?
MercadoLibre (MELI) の株価は、10月5日の終値$1,860.61から11月10日の$1,490.24まで約20%下落しました。これは、11月5日に52週安値を記録した後のことです。
この下落は、ブラジルの政治的不確実性と、堅調な売上高成長にもかかわらず予想を下回る収益性という2つの懸念を反映しています。
ブラジルでは10月25日の大統領決選投票でルイス・イナシオ・ルーラ・ダ・シルバ氏が再選を果たし、1回目投票でリードしていたフラビオ・ボルソナロ氏を破りました。
MercadoLibreの株価は10月26日に約8%下落し、投資家がブラジルの経済見通し、通貨リスク、消費者支出環境を再評価しました。
ブラジルは、MercadoLibreの2025年売上高$289億ドルのうち約$152億ドルを生み出しており、同社の最大の市場です。
しかし、同社の第3四半期決算報告は、より差し迫った懸念を生み出しました。
MercadoLibreの第3四半期財務結果によると、売上高と金融収益は前年同期比45%増の$107.5億ドルとなりましたが、1株当たり利益$8.83は、初期の調査概要で引用されたコンセンサス予想$9.27を下回りました。
営業利益率は、約1年前の9.8%から6.3%に低下し、これはブラジルにおける出荷費用の増加、フルフィルメント能力の拡大、マーケティング支出の増加を反映しています。
同社の第3四半期株主への手紙で、経営陣は出荷利益率への圧力を「我々が築こうと決めた習慣の代償」と表現しました。
この戦略は成果を生み出しています。ブラジルでの販売商品数は5四半期連続で前年同期比40%以上増加し、MercadoLibreは3つの最大市場すべてでシェアを拡大しました。
また、無料配送の最低購入額を引き下げたことで小額購入が促進され、当初は出荷の経済性に圧力がかかりました。
しかし9月までに、R$19からR$79の価格帯で無料配送または遅い配送の対象となったブラジルでの注文が、初めて変動貢献利益でプラスに転じました。これは、注文量の増加が徐々に出荷の経済性を改善し始めていることを示唆しています。
競争は依然として激しいです。
Sea Limitedの第3四半期結果では、Shopeeの売上高が約41.3%増の約$61億ドルに達し、主要なEコマース競合他社の継続的な成長が強調されました。
Shopeeの拡大は、MercadoLibreがブラジルで顧客を維持し、物流効率を向上させることの重要性を高めています。
一方、Nu Holdingsは第2四半期に早期段階の不良債権比率が4.8%であると報告し、ブラジルの経済的不確実性が高まる中、消費者信用状況に関する別の指標を提供しました。
MercadoLibreの15日から90日までの不良債権比率は第3四半期も約7.0%のまま推移し、前四半期および1年前からほぼ安定しています。
長期投資家にとって、中心的な疑問は、購入頻度の向上と出荷量の増加が、近い将来の利益率圧迫を最終的に相殺できるかどうかです。
MercadoLibreの株価は過小評価か過大評価か?
MercadoLibreは最近の下落後、潜在的に過小評価されているように見えますが、その利益回復は依然として不確かです。
TIKRの11月2日時点のコンセンサス・スナップショットによると、1株当たり正規化利益は、2026年の$38.26から2027年に$55.89へ上昇し、約46%の成長を遂げると予測されていました。
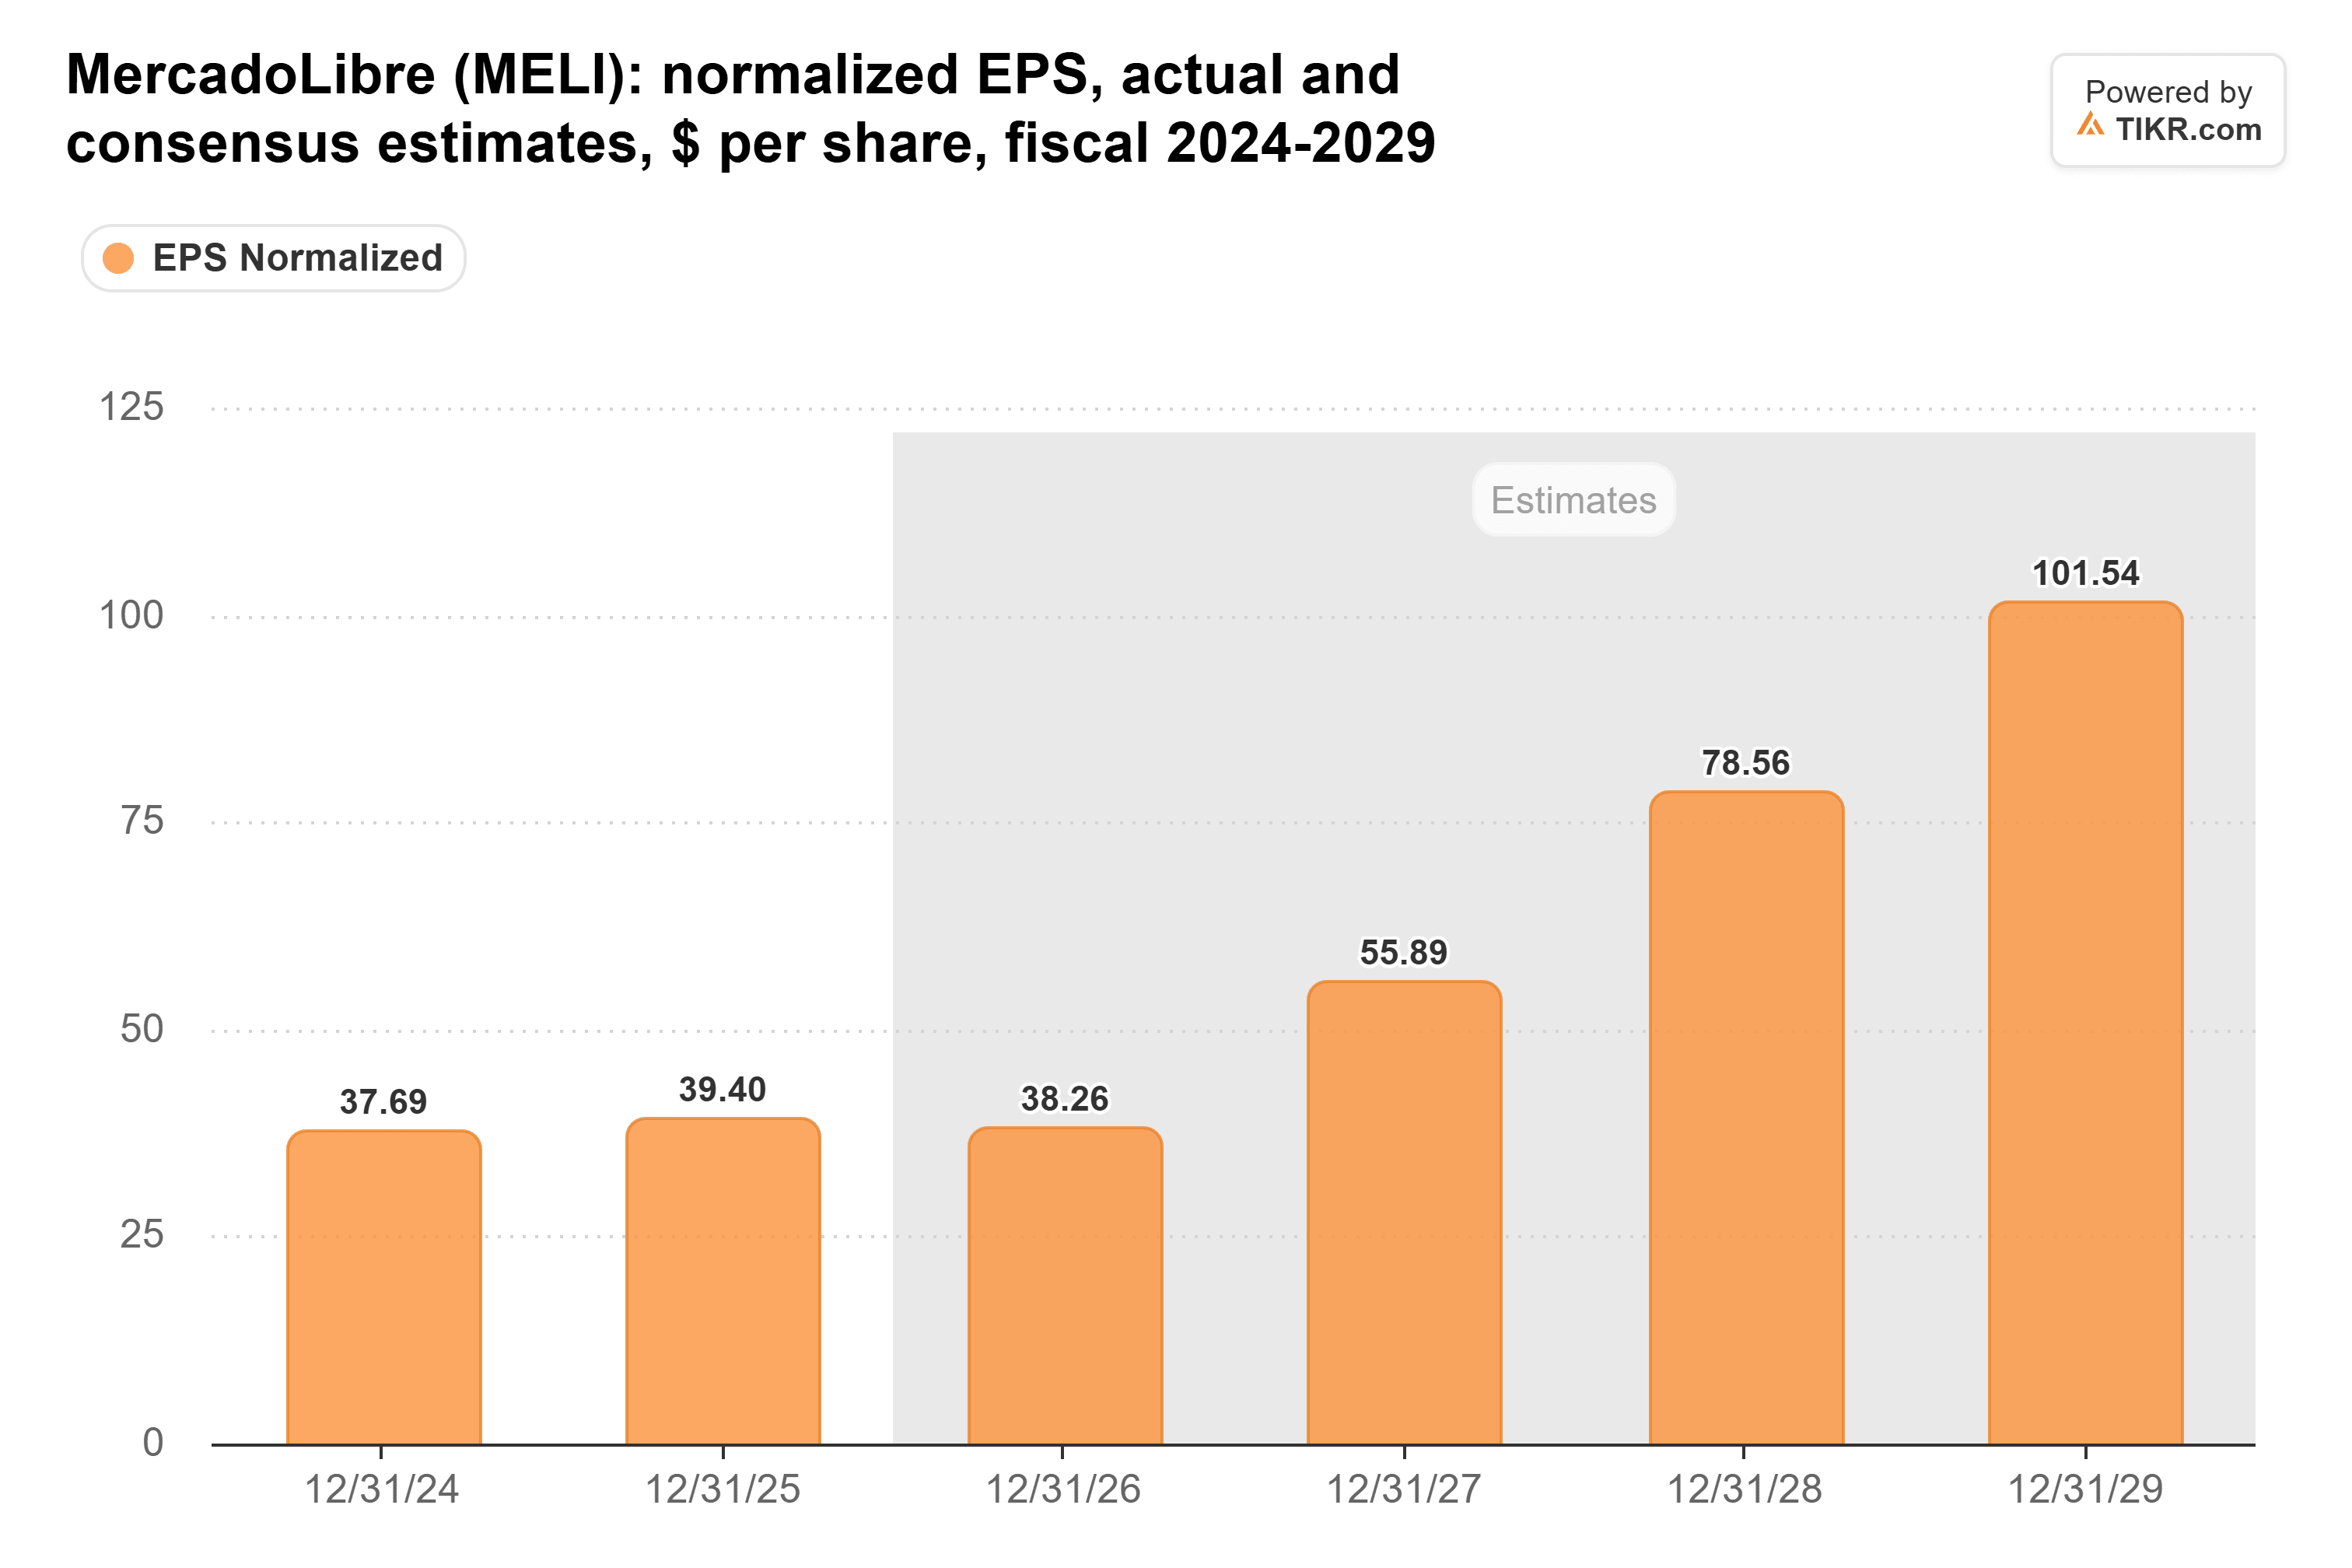
これらの予測は最新の決算報告に先立つものであり、アナリストは出荷およびフルフィルメントへの投資が引き続き収益性を圧迫する場合、予想を修正する可能性があります。
MercadoLibreは11月2日時点で、予想利益の約41倍で取引されており、これは過去5年間の平均である約63倍と比較して低い水準です。
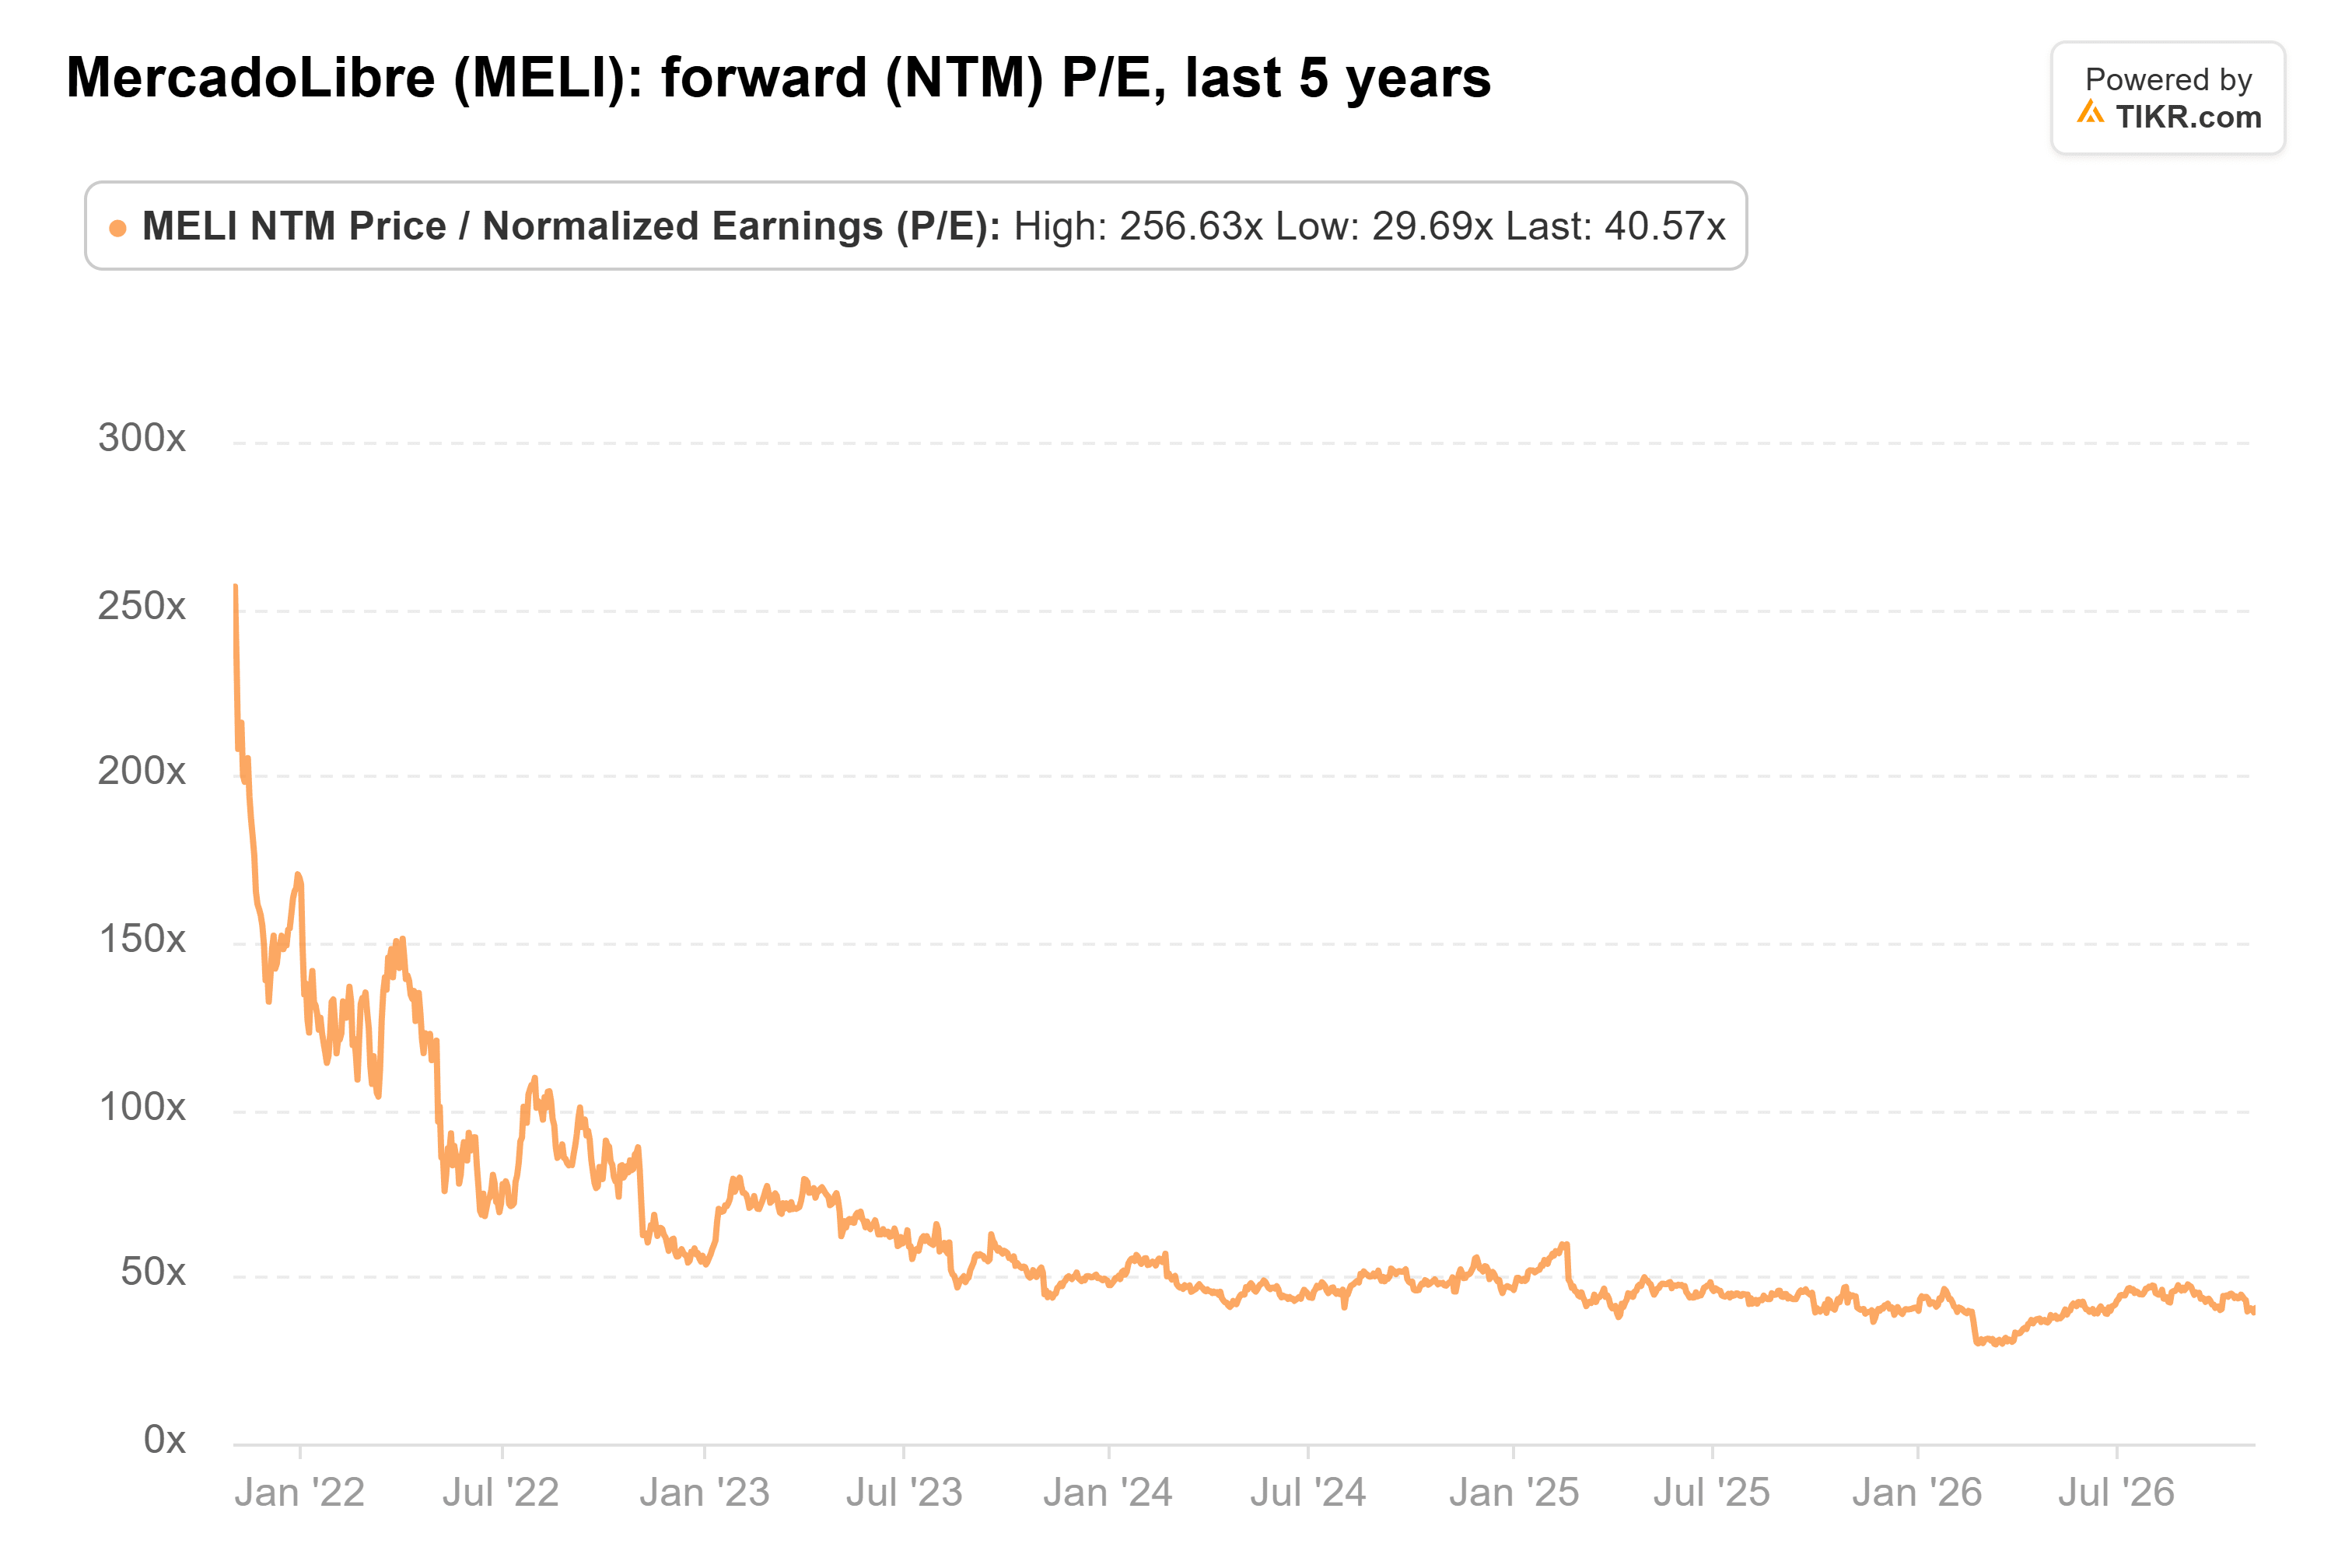
しかし、過去5年間の平均には2021年の異常に高い評価が含まれており、現在の公正価値を評価するための基準としては不完全です。
今後12か月間、MercadoLibreの投資論は、フルフィルメント利用率の向上、注文あたりの出荷コストの低下、持続的なEコマース成長、安定した信用品質に依存するでしょう。
出荷量の増加は、フルフィルメント費用をより多くの注文に分散させるのに役立ち、売上高成長がより強い営業利益率につながる可能性があります。
これらの改善が実現すれば、MercadoLibreは意味のある利益成長を達成し、より高い評価を正当化できるかもしれません。
逆に、利益率圧迫の持続、Shopeeからの競争激化、ブラジル消費者支出の弱体化は、追加の利益予想下方修正を引き起こす可能性があります。
全体として、最近の売り込みは、MercadoLibreの堅調な売上高成長と継続的な市場シェア拡大を考えると、潜在的に行き過ぎているように見えます。しかし、持続的な上昇には、同社の投資がより強い収益性に結びついているという証拠が必要となるでしょう。
では、MercadoLibreの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、MercadoLibreがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!