主なポイント
- Realty Incomeは、第3四半期のAFFOが3.7%増の1株当たり1.12ドルとなった後、2026年のAFFO見通しを1株当たり4.45ドルから4.46ドルに引き上げた。
- ローンおよび優先株式からの利子・配当収入が1億500万ドルと2倍以上に増加し、貸付が真の収益源となりつつある。
- 支払利息は13.3%増の3億3360万ドルとなり、収益の伸びを上回った。一方、9か月間の貸倒引当金はほぼ倍増した。
- 2月下旬に予定される第4四半期決算では、2027年の業績見通しが示され、借り換えコストの影響の大きさが明らかになる見込みだ。
Realty Income (O)は、依然として多くのインカム投資家が知る月次配当の不動産オーナーだ。しかし、第3四半期の業績は、同社が貸し手としても収益を上げる企業へと変貌しつつあることを示した。
ローンおよび優先株式からの利子・配当収入は、前年同期の5110万ドルから1億500万ドルへと急増した。9月には、KKR (KKR)も、Realty Incomeの欧州物件54件を保有する新規合弁事業の49%株を5億2800万ユーロで取得した。
このシフトは、資金調達コストが高くなったため重要だ。10年債利回りは10月1日に5.34%に達し、2002年以来の高水準となった。
一方、小売ネットリース分野の小規模な競合であるAgree Realty (ADC)は、同じ四半期に1株当たりAFFOを4.9%増加させた。Realty Incomeの伸びは3.7%だったため、この差はより詳細な検討に値する。
数字上は安定した四半期
同社は11月2日に決算を発表し、主要指標は安定していた:
- 総収益は10.3%増の16億2000万ドル。
- 1株当たりAFFOは3.7%増の1.12ドル。
- 稼働率は98.8%を維持し、再賃貸物件では以前の家賃の103.5%を回収。
経営陣はまた、2026年のAFFO見通しを1株当たり4.45ドルから4.46ドルに引き上げ、上下限とも1セント上方修正した。しかし、GAAPベースの純利益見通しは1.59ドルから1.60ドルから1.55ドルから1.56ドルに引き下げた。
収益は、同社が買収を続けるにつれて着実に増加している…
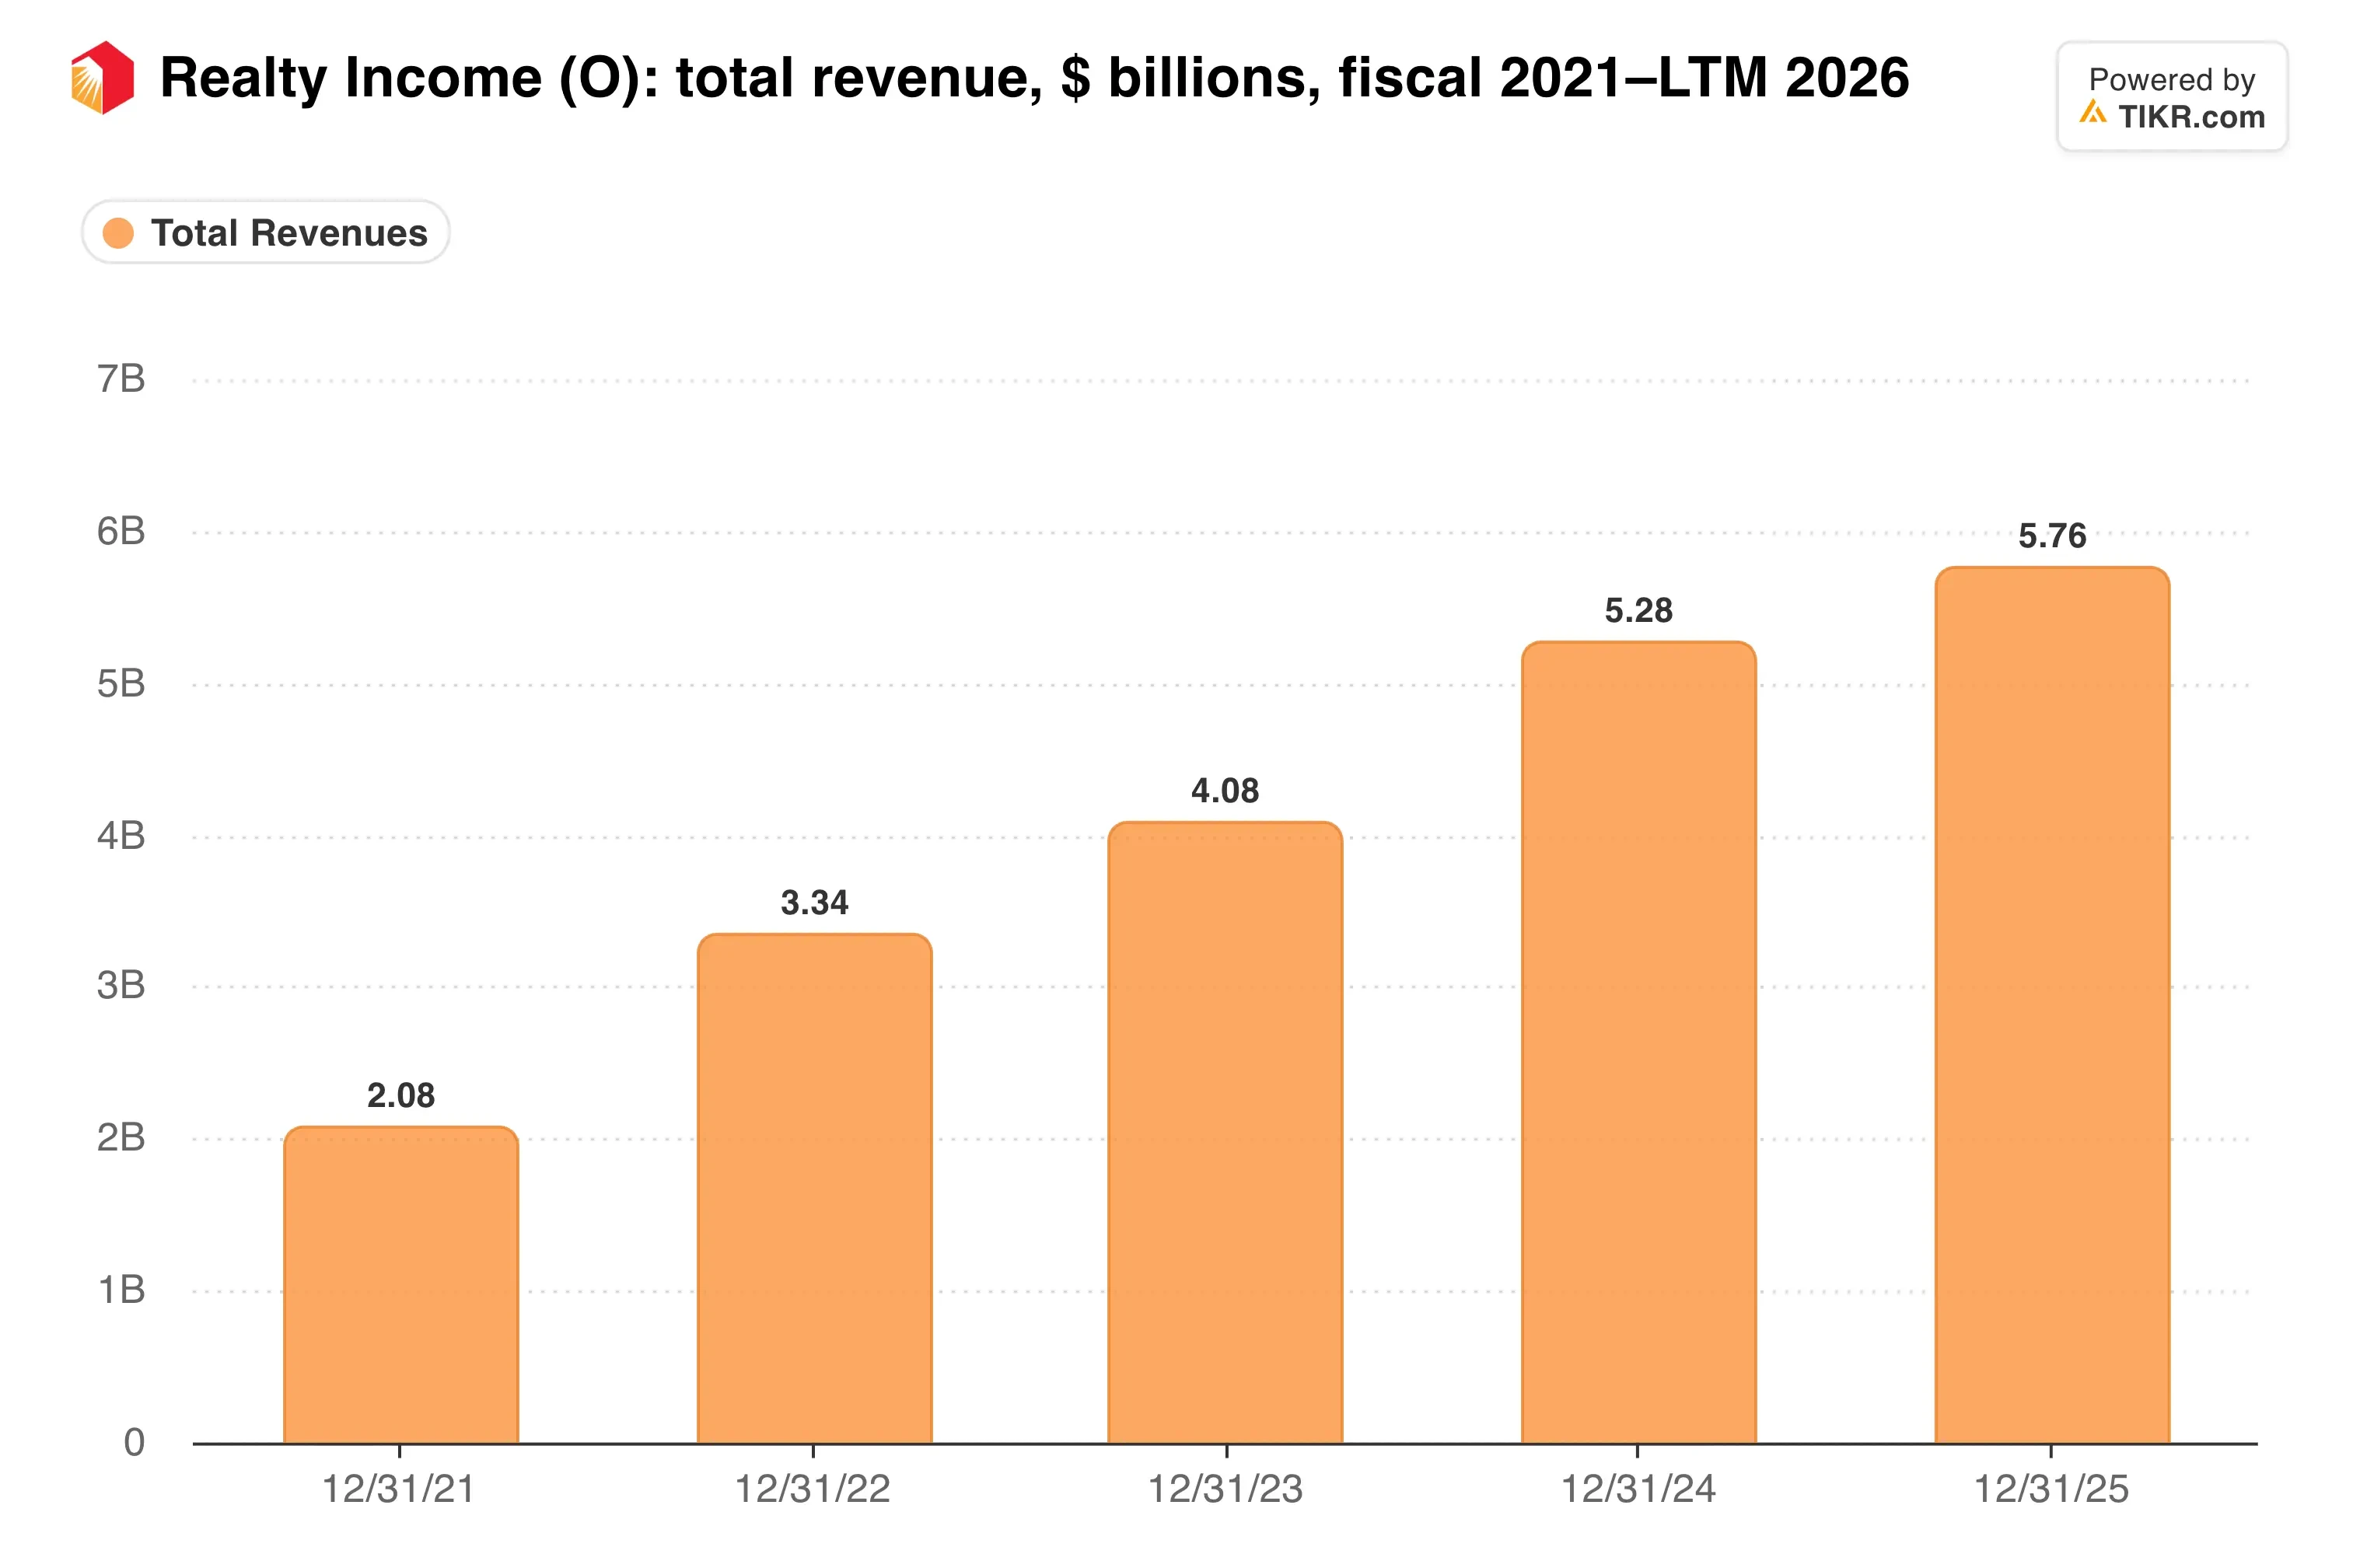
ただし、既存物件の賃貸収益の伸びはわずか1.1%だった。成長のほぼすべては、新たな資金の投入によるものだ。
欧州とクレジットが成長を牽引
その資金の行き先は急速に変化している。Realty Incomeは第3四半期に、プロレートシェアで22億ドルを投資し、当初キャッシュ利回りは6.8%だった。そのうち9億4000万ドルが欧州向けで利回りは7.1%、米国およびその他の取引で得られた6.5%を上回った。
より大きなシフトはクレジットだ。今年に入って、同社は19億ドルをクレジット投資に投じ、当初利回りは8.3%だった。その平均期間3.7年は、不動産購入の9.4年よりもはるかに短い。
CEOのSumit Roy氏は、同社が「意図的に資本調達源とグローバルな投資能力を拡大してきた」と述べた。実際には、それはKKRやApolloのようなパートナー、3.750%の10億ドルの転換社債、第3四半期における5億2660万ドルの不動産売却を意味する。
この資金調達ミックスは、よりシンプルな競合他社と比べてどうなのか?
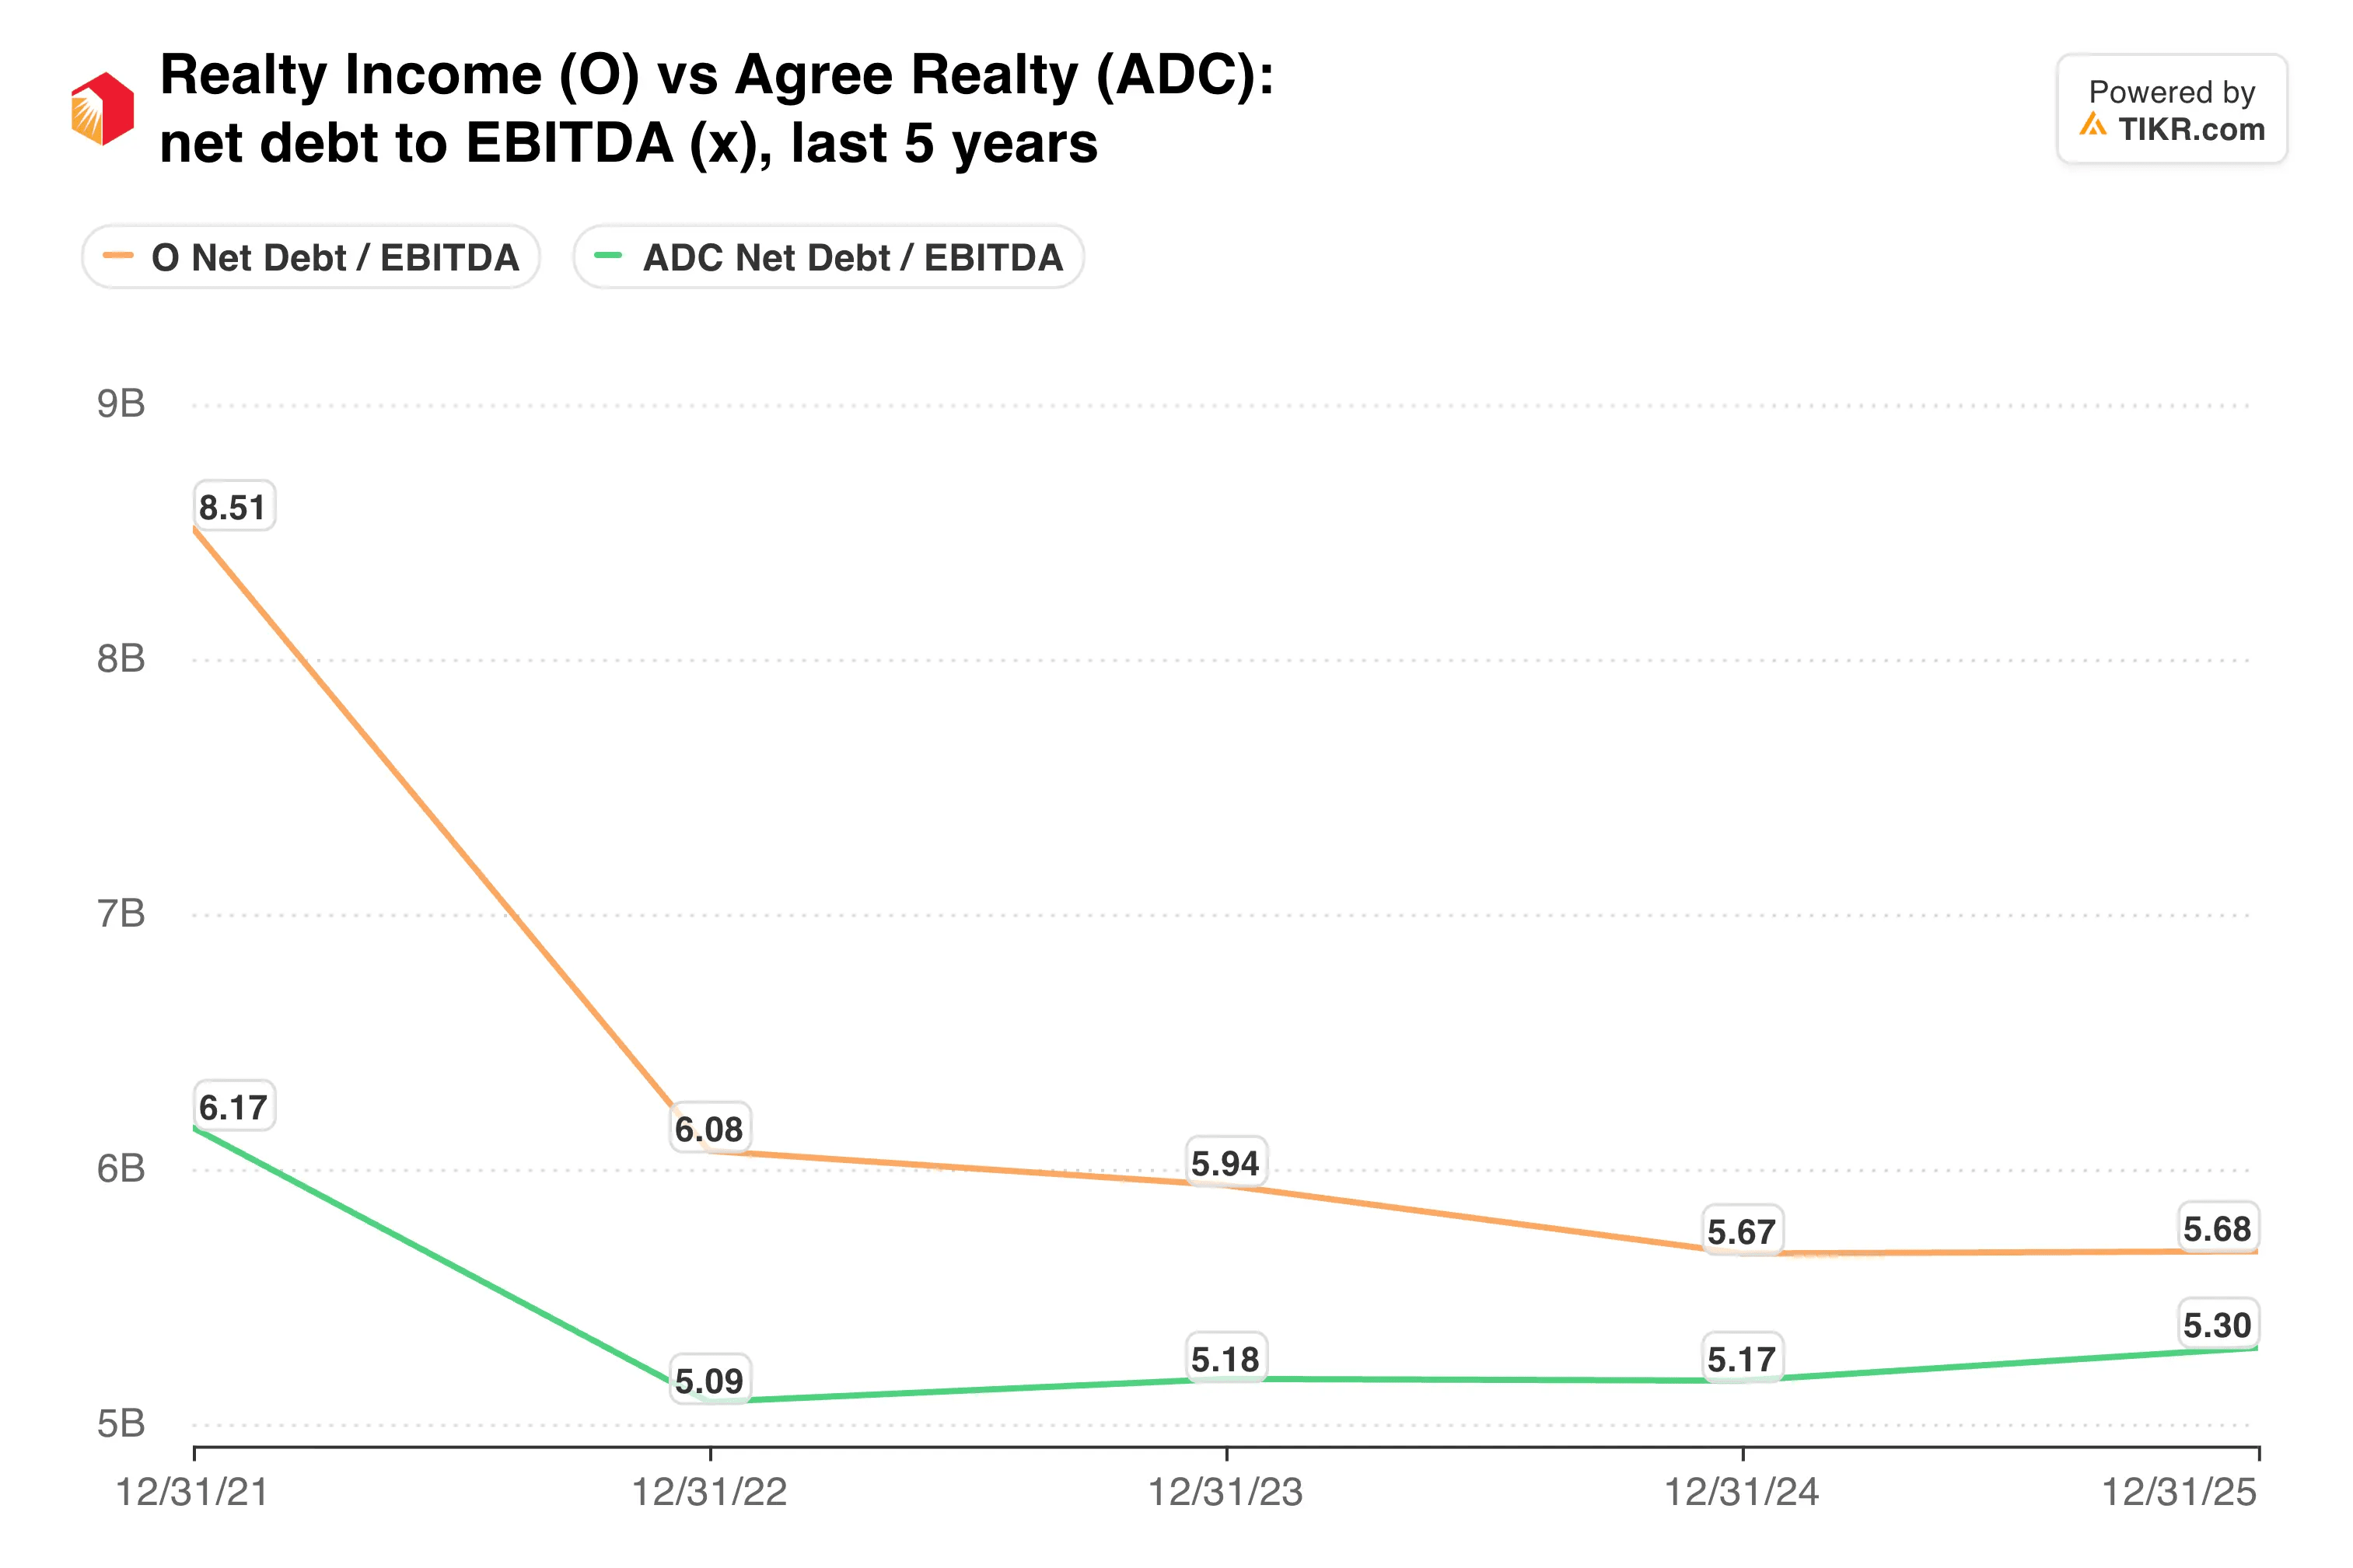
Realty Incomeは四半期末に、プロフォーマ調整後EBITDAreの年率換算値に対するネットデット比率が5.4倍だった。Agreeは独自のプロフォーマベースで3.9倍を報告しており、金利が高止まりした場合により多くの余地を残している。
TIKRはRealty Incomeについて25人のアナリストを追跡している。「買い」と言っているのは何人か?
Realty Incomeの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用している。Realty Incomeのアナリスト評価を見る
資金調達コストが課題
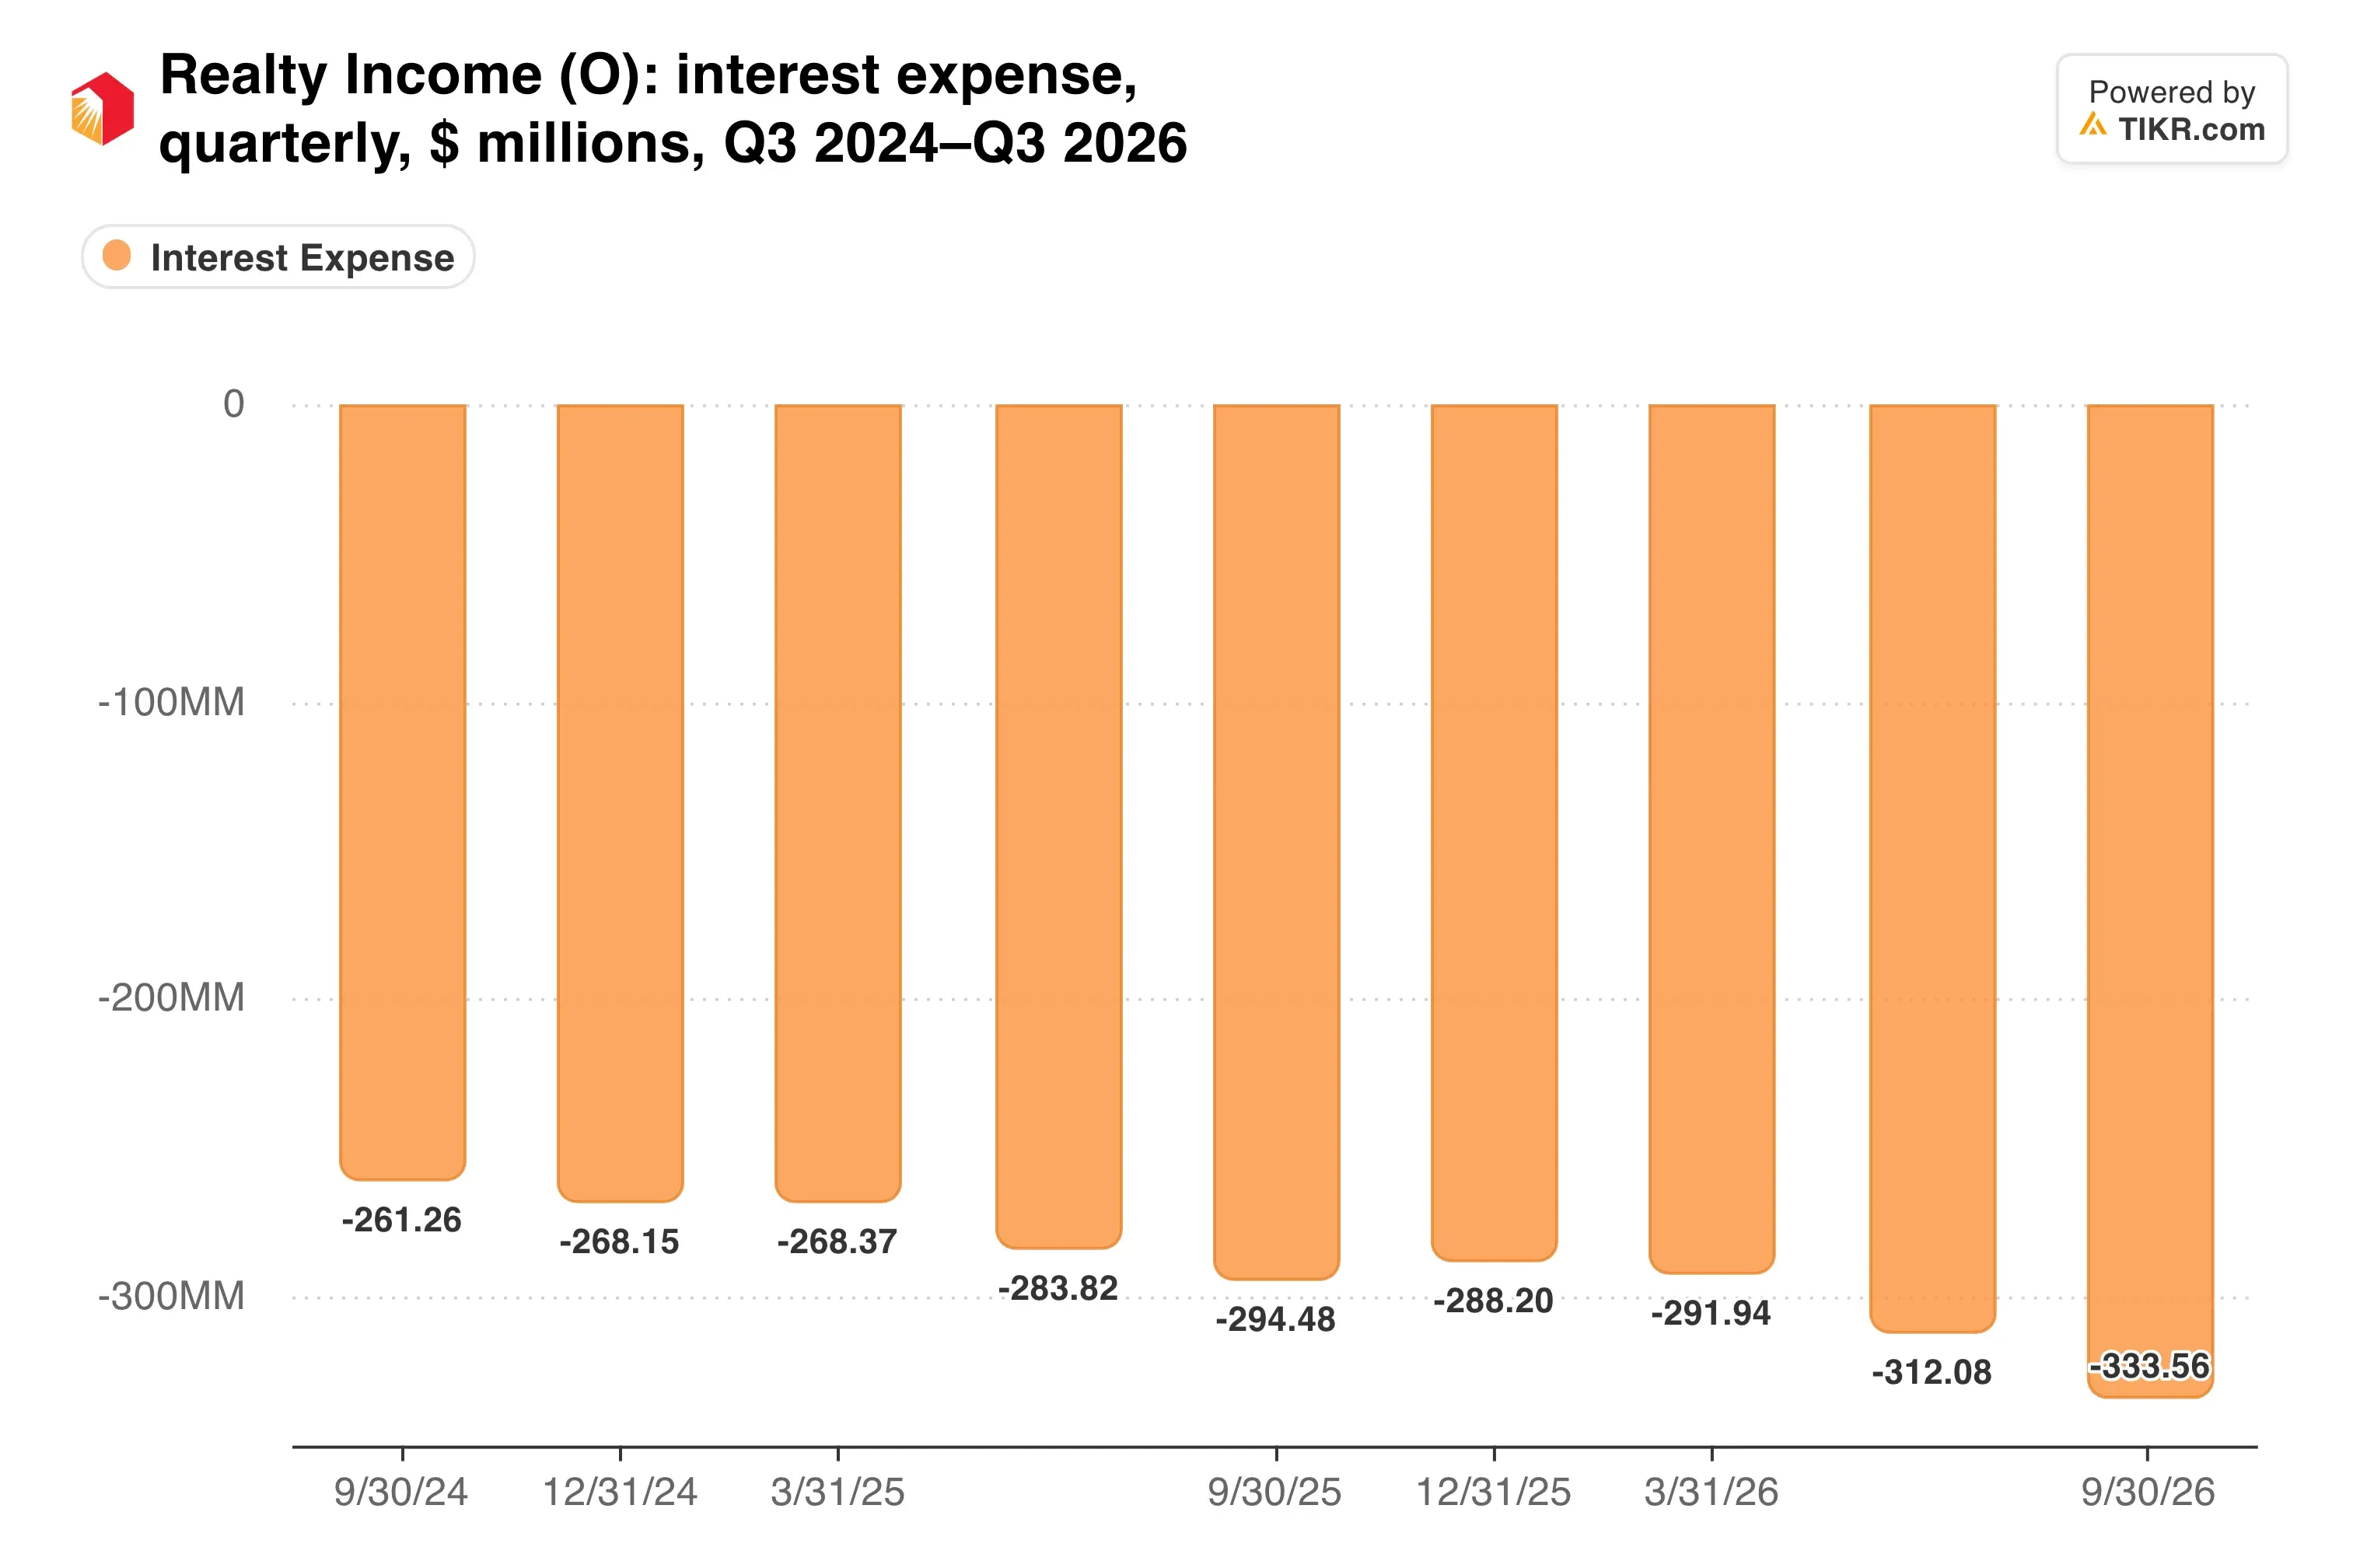
金利上昇はまず損益計算書に影響する。第3四半期の支払利息は13.3%増の3億3360万ドルとなり、総収益の伸び10.3%を上回った。
これは、事業の成長よりも速く増加しているコストだ。
信用リスクも忍び寄っている。9か月間のローンに対する貸倒引当金は、前年同期の3190万ドルから6060万ドルに増加した。不動産減損は第3四半期だけで1億1160万ドルを追加した。
配当は依然として十分にカバーされているように見える。月次配当金はAFFOの72.6%に相当し、Agreeの約70%に近い。しかし、Realty Incomeの四半期配当は前年比でわずか0.7%の増加にとどまったのに対し、Agreeの年率換算配当は4.3%増加した。
私の見解:新株や社債の発行コストが高くなったとき、貸付やパートナーシップは賢明な動きだ。それでも、貸倒損失が増加している不動産オーナーは、純粋な不動産オーナーよりも慎重になるべきだ。私は、クレジットポートフォリオが健全な状態を保つ証拠を求めてから、高い価格を支払いたい。
次のチェックポイントは、2月下旬に予定される第4四半期決算だ。業績見通しは、第4四半期のAFFOが1株当たり1.10ドルから1.11ドルとなり、1.12ドルからわずかに低下することを示唆している。2027年の初回見通しは、借り換えコストの影響の大きさを示すだろう。
では、Realty Incomeの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Realty Incomeの可能性のある価値がわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!