主なポイント
- Shopifyの第3四半期決算説明会で、Harley Finkelstein社長は、2025年初頭以降、米国におけるEコマースの増加分のほぼ半分をShopifyが獲得し、市場シェアは14%に達していると述べた。
- 14%という基盤から市場成長の半分を獲得し続けることは、Shopifyのシェアを毎年押し上げ、アナリストが2028年まで予想する年間26%から32%の収益成長を支える。
- AIエージェントは新たなチャネルであり、ShopifyストアへのAI経由のトラフィックは前年比2.6倍に増加しているが、その量はまだ小さい。
- 決算発表後15%下落したShopifyの株価は、予想PER 67倍で、1年平均の74倍を下回っており、この下落は買い場のように見える。
Shopify (SHOP) の株価は、第3四半期決算発表後15%下落している。これは、GMVが予想を約10億ドル下回ったためであり、営業利益が66%増加したにもかかわらずのことだ。
しかし、私が最も注目する統計は、Harley Finkelstein社長の発言から得られたものである。彼は、エージェントが買い物客を販売店に連れてくる新たな方法について語っていた。
彼は、2025年初頭以降、「我々は米国におけるEコマースの増加分のほぼ半分を獲得している。これは、シェアが14%に過ぎないにもかかわらずだ」と述べた。
これが、一言で言う強気の論拠である。
TIKRはShopifyについて55人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Shopifyの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Shopifyのアナリスト評価を見る
Shopifyのシェアは上昇を続ける
説明会の前半で、CFOのJeff Hoffmeister氏はより長期的な経緯を説明した。3年前、Shopifyの販売店は米国Eコマース成長のほぼ5分の1を牽引していた。この3年間で、彼らの米国オンライン売上高は年間23%成長し、米国Eコマース全体の8%を大きく上回った。
ここで、米国Eコマースが年間8%の成長を維持し、Shopifyがその成長の半分を獲得し続けると仮定しよう。これは14%のシェアに4ポイントの成長を加えることになり、Shopifyの米国での取扱高は年間約29%成長する計算になる。そのシェアは1年後には約17%、3年後には約21%に達する。
この基盤はすでに巨大だ。第3四半期に販売店は1,190億ドル以上をShopify経由で販売し、2020年通年の売上高にほぼ匹敵する。Hoffmeister氏が言うように、「ShopifyのGMVの1年分が、今や単一四半期、それもホリデーシーズンではない四半期に収まるようになった」のである。
Shopifyの成長率はシェアが拡大するにつれて鈍化するだろうが、アナリストはすでにそのことを織り込んでいる。彼らは、収益成長率が今年の32%から2028年には26%に緩やかになると予想している:
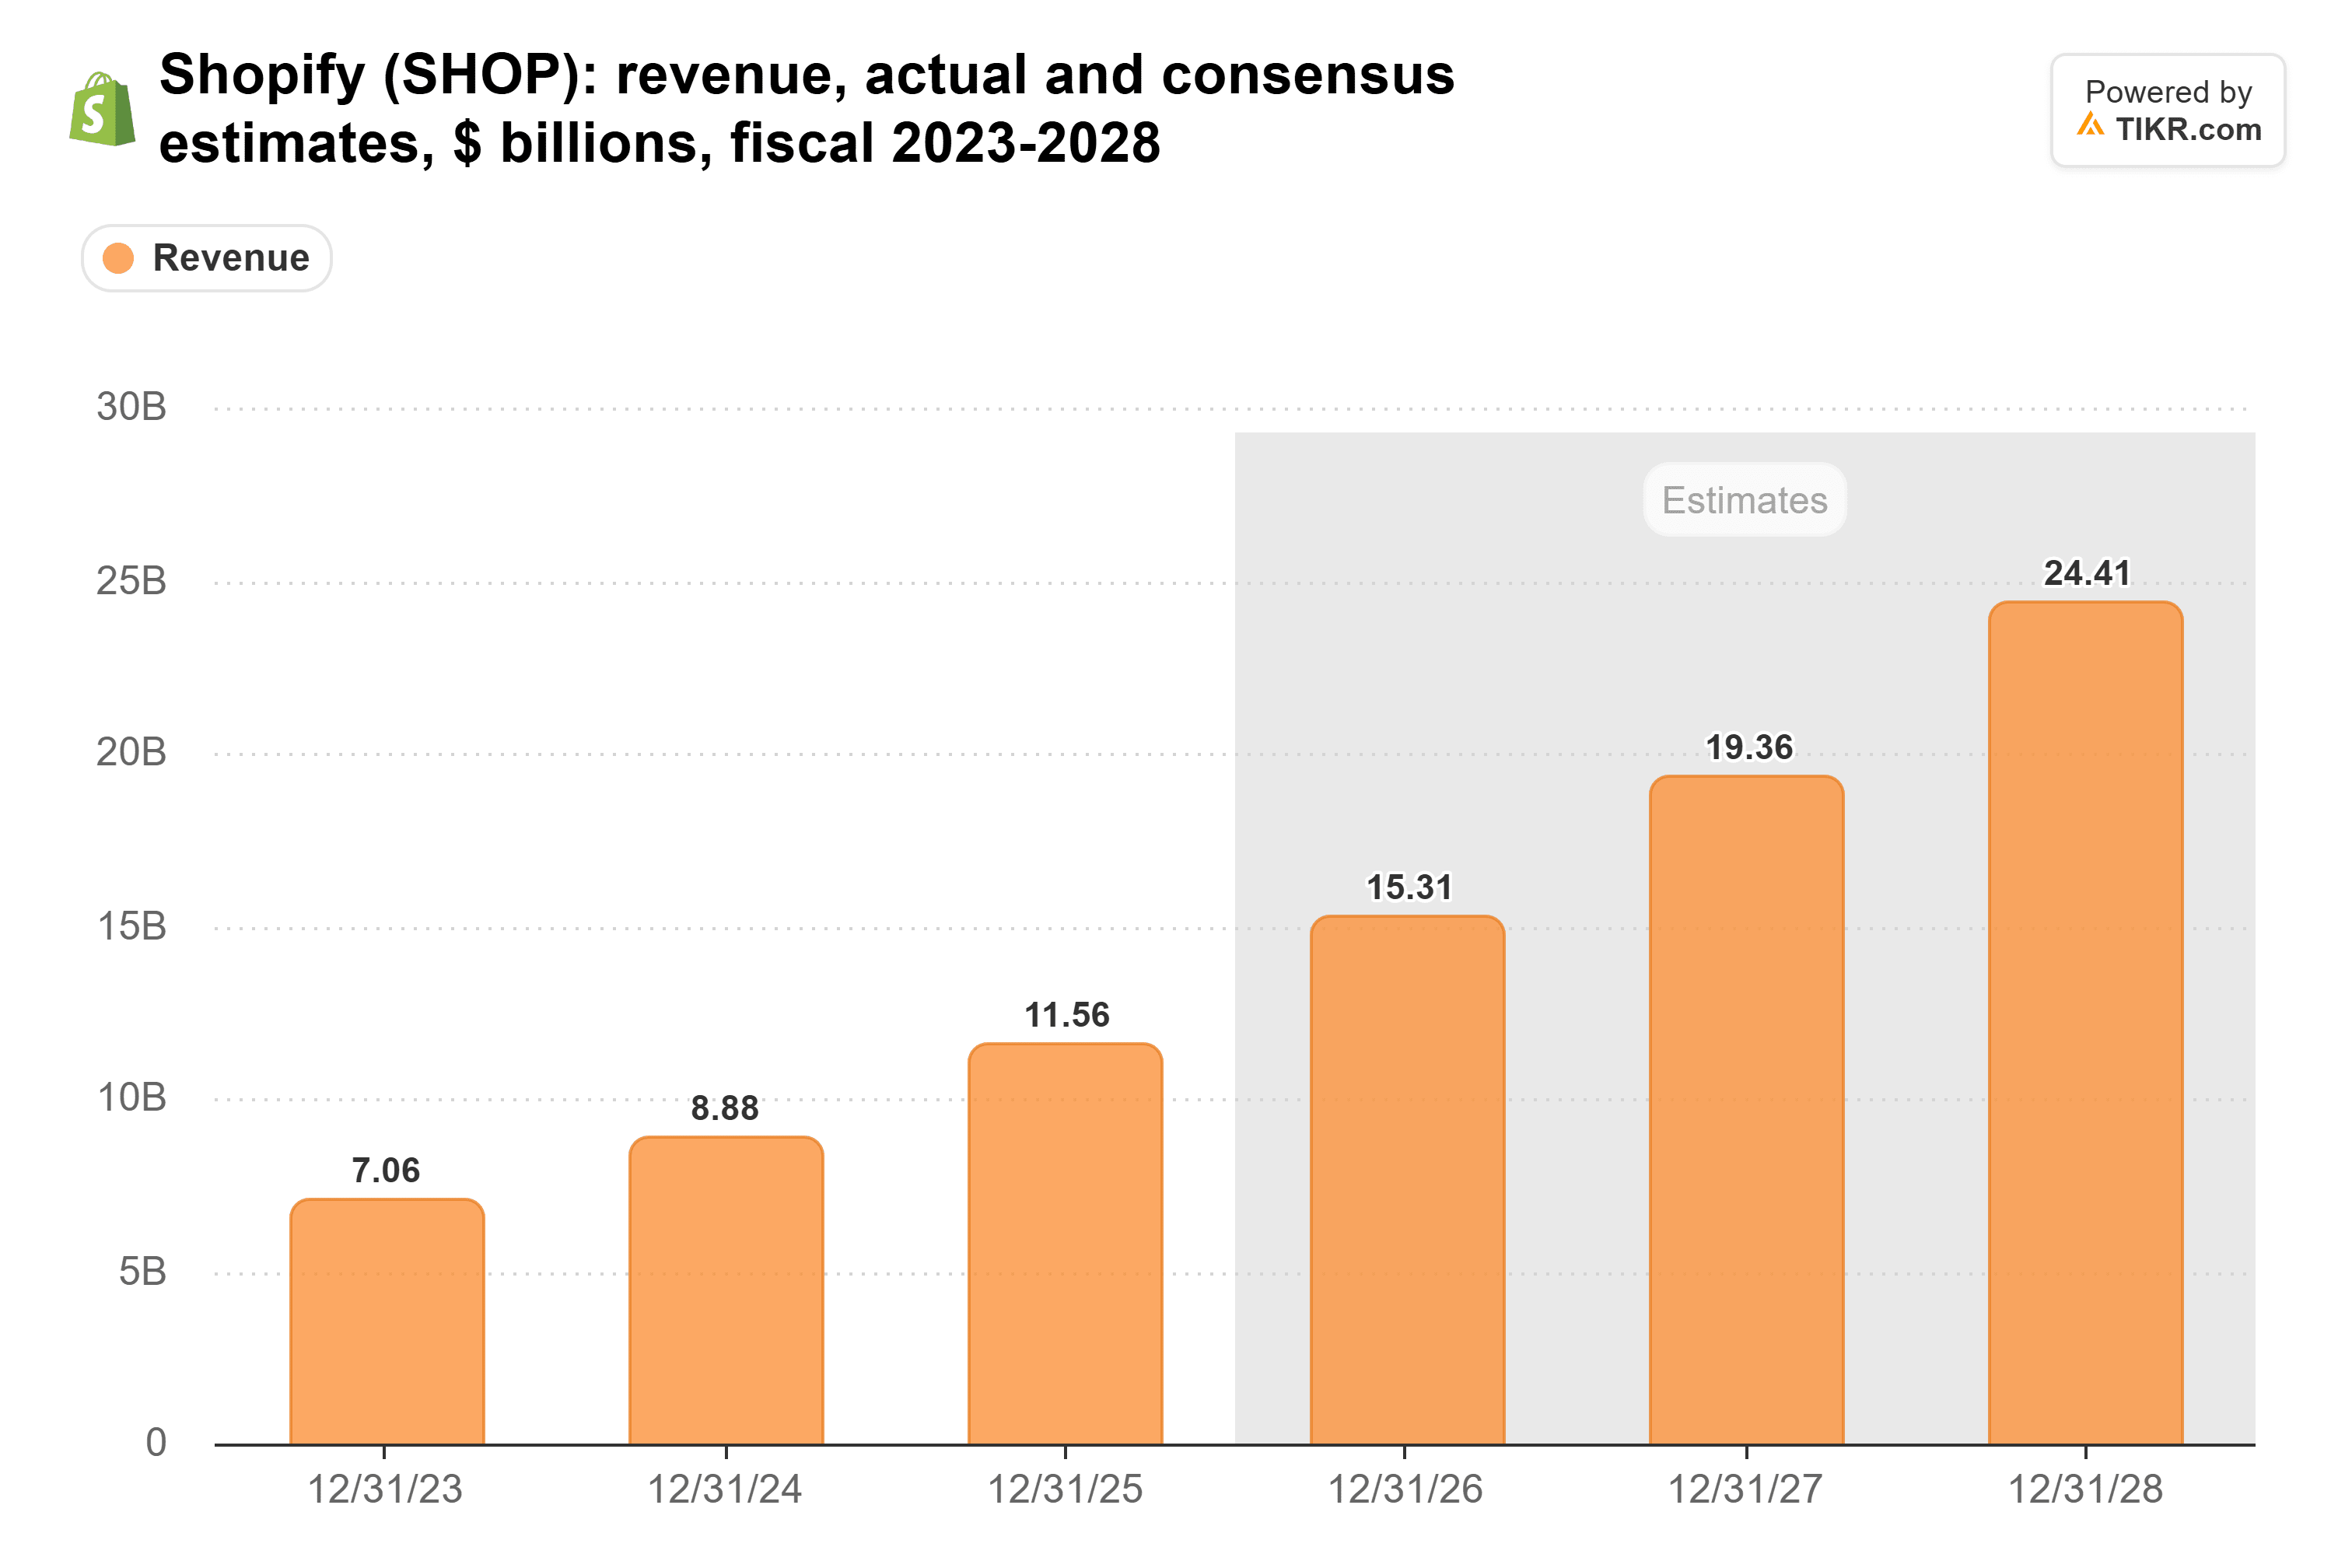
それでも、2025年の116億ドルから収益は2倍以上になる。そして、Shopifyが市場成長の半分を獲得し続ける限り、これらの予想が下方修正される理由はほとんどないと私は考えている。
エージェントは新たな玄関口
さらに:Shopifyにはそのシェアを支える新たなチャネルがある。Finkelstein氏によれば、ShopifyストアへのAI経由のトラフィックは「前年比2.6倍に増加」し、注文数は3.3倍、AIチャネルからの買い物客のコンバージョン率は64%高くなっているという。Muse、Claude Duet、Grok BotなどのパーソナルエージェントはすべてShopifyと提携しており、販売店の決済機能はこれらのエージェント内で動作し、買い手はShop Payで支払うことができる。
ベンチャー投資家で776の創業者であるAlexis Ohanian氏は、自身の買い物の中でそれを実感している。「私のエージェントはShopifyを利用する店舗から非常に多くのものを購入している」と、彼は11月6日にXに投稿した。
Finkelstein氏自身、エージェント経由の取扱高はまだ小さいと述べ、また、エージェントを所有する企業が買い物客が見る画面をコントロールしていると指摘した。しかし、Shopify経由で決済を行うあらゆるエージェントは、同社が自らのシェア以上の部分を獲得し続けるための手段を一つ増やすことになる。
割高だが、通常のプレミアムを下回る水準
成長の取り分は四半期ごとに変動する可能性があり、第3四半期のGMVの予想割れは、少しでも足並みが乱れた場合に投資家がどのように厳しく株価を罰するかを示している。Shopifyは安くもない:下落後、予想PERは67倍で取引されている。しかし、これは過去1年間の平均74倍を下回っており、2025年末に付けた96倍からは大きく離れている。
また、同社のビジネスは自らの成長を自ら賄っている。フリーキャッシュフローは2022年のマイナスから、2025年には20億ドルにまで改善した:
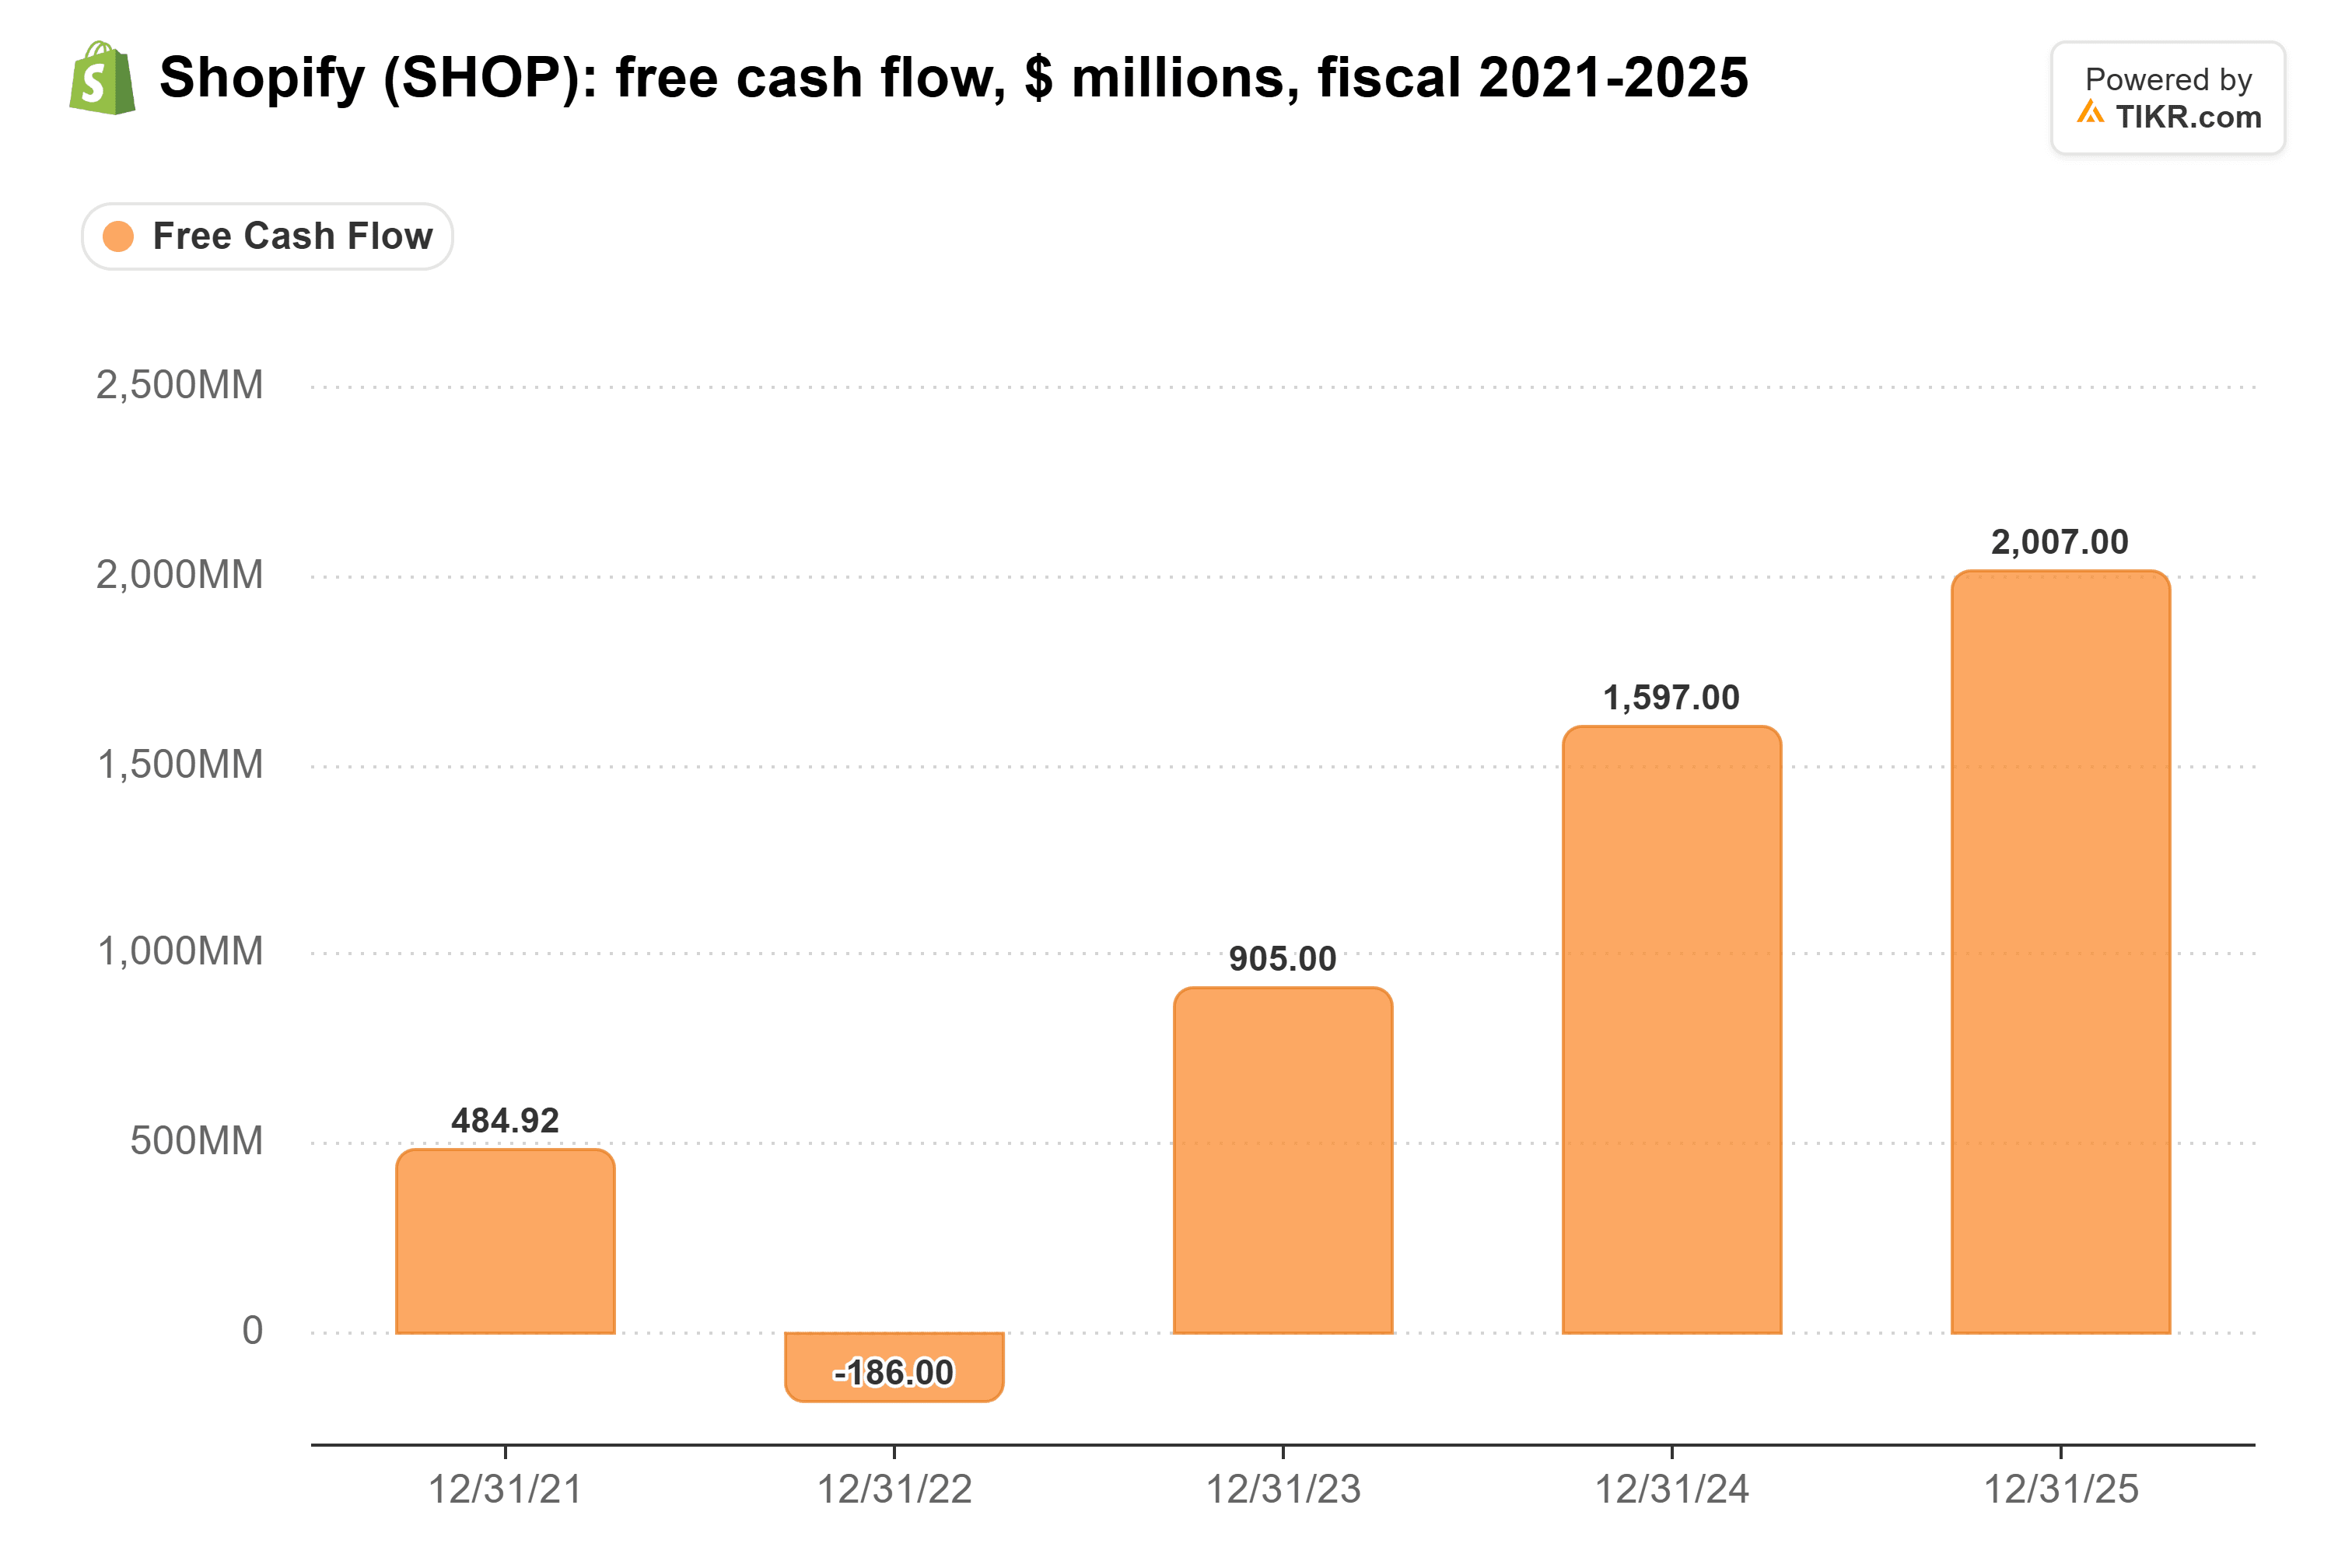
第3四半期単独で8億1600万ドルのフリーキャッシュフローを生み出し、収益の22%に相当する。
私の結論はこうだ:Shopifyは市場の7分の1のシェアを持ちながら、米国Eコマース成長の半分を獲得しており、投資家はその成長に対して過去1年間の平均よりも低い評価額を支払っている。この下落は買い場だと思う。もちろん、「ほぼ半分」というのは2025年初頭以降のShopify自身の数字であり、2月の第4四半期決算でそれが維持されているかどうかが明らかになる。
では、Shopifyの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Shopifyがどのような価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、また、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!