主なポイント
- ServiceNowの株価は第3四半期決算発表後に下落した。自社の業績見通し(ガイダンス)を上回ったにもかかわらず、第4四半期のバックログ(受注残高)見通しが成長鈍化を示唆したためだ。同株は過去1年で38%下落している。
- Piper Sandlerは「Overweight(買い)」レーティングと175ドルの株価目標を維持。これは今朝の株価から56%上方にある。
- アナリストの2026年・2027年の1株当たり利益(EPS)予想は過去90日間ほとんど動いていない。175ドルの目標株価は、予想PERが37倍を意味し、過去5年平均の53倍を下回る。
- Piperの主張は数字の上では成り立っており、次の試金石は1月下旬に発表される2027年の業績見通しとなる。
ServiceNow (NOW) は、ビル・マクダーモットCEOが「ServiceNowの転換点」と呼んだ決算を発表したが、株価は前日終値150.13ドルから、午前遅くには112.06ドルまで下落した。これにより、過去1年間の下落率は38%となった。
Piper Sandlerは依然として好意的だ。10月29日、同社は「Overweight(買い)」レーティングと175ドルの目標株価を維持した。これは今朝の株価から56%上方にある。
投資家はバックログ見通しを売り材料と判断
ServiceNowは、第3四半期において、成長と収益性のあらゆる指標でガイダンスの上限を上回ったと発表した。調整後EPS1.00ドルは、アナリスト予想を2セント下回った。
より大きな問題は業績見通しだった。経営陣は、12ヶ月契約バックログ(cRPO)の第4四半期の成長率(定額換算)が、第3四半期の21%から18.5%に鈍化すると見込んでいる。また、年間サブスクリプション収入のガイダンスの中間値は、わずか1500万ドル上方修正されたに過ぎない。
ジーナ・マスタントゥオーノCFOは、早期更新とオンプレミス型の連邦政府取引の増加が、収益に悪影響を与えることなくこの数字を押し下げていると説明した。
Piper、175ドルを堅持
アナリストのビリー・フィッツシモンズは10月16日、目標株価を140ドルから175ドルに引き上げた。その根拠は主に3点:セキュリティ製品への強い需要、ユーザーあたり契約価値を20~30%引き上げる新価格帯、そしてAIおよび消費量ベースの収入の成長だ。
今四半期は彼の主張を幾分裏付けるものとなり、AI関連の年間新規契約額(NNACV)は65%増加した。
TIKRはServiceNowについて49人のアナリストを追跡。「買い」としているのは何人?
ServiceNowの「買い」「保有」「売り」レーティングの内訳と、ウォール街の収益・EPS予想を一箇所で確認できます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。ServiceNowのアナリスト評価を見る
175ドルは妥当か?
ウォール街の平均目標株価は過去1年で229ドルから157ドルに下落したが、7月の安値139ドルからは上昇している。

これは依然として今日午後の株価から24%上方にある。
EPS予想はほとんど動いていない:アナリストは2026年の調整後EPSを4.07ドル、2027年を5.00ドルと予想しており、いずれも90日前と1セント以内の水準だ。

つまり、投資家は同じ予想利益に対してより低い価格を支払っていることになる:前日終値時点での予想PERは31倍で、過去5年平均の53倍を下回る。
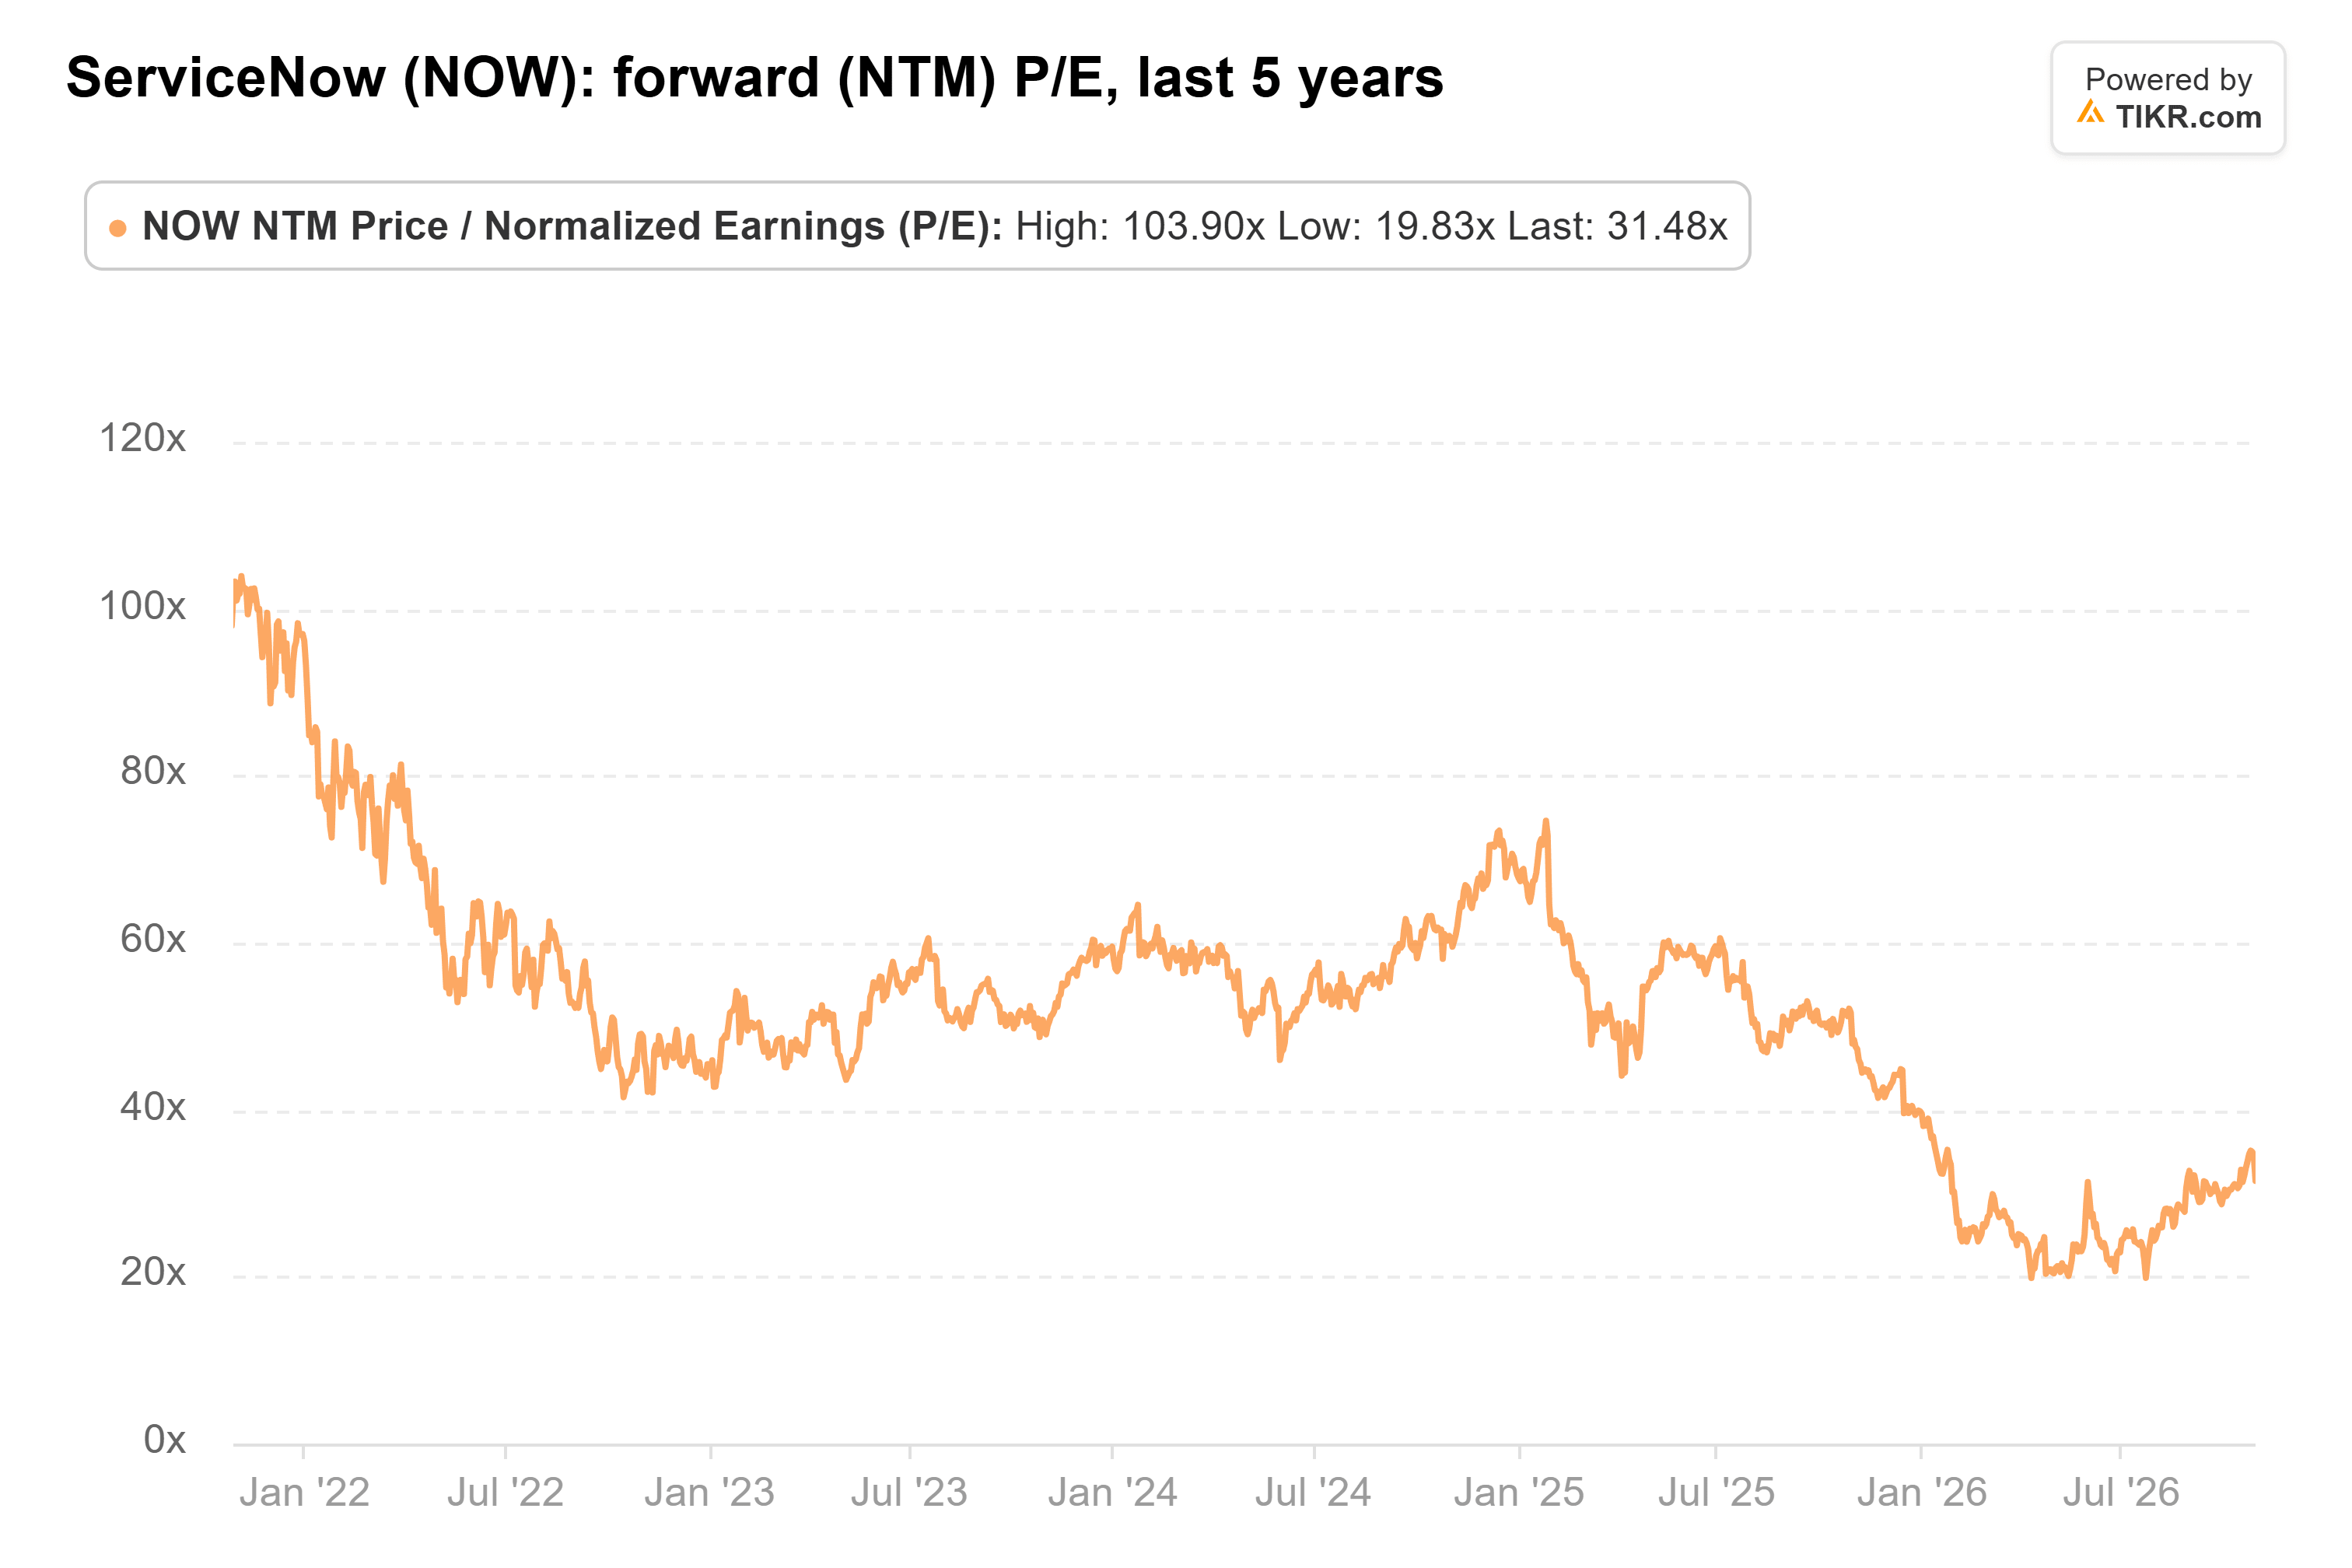
今朝の株価では、さらに低い水準だ。
アナリストが今後12ヶ月で予想する1株あたり利益4.77ドルに対して、Piperの175ドル目標株価は37倍のPERを意味し、この平均値を大きく下回る。
Piperの見方は正しい
ここでのリスクは成長だ。UBSは10月29日、目標株価を140ドルに引き下げ、ウォール街の2027年成長予想が高すぎると主張した。
しかし、Piperの目標株価は、アナリストが既に予想している利益と、同株の過去5年平均を大きく下回るPERのみを要求している。175ドルは妥当だと考えられ、約160ドルというコンセンサス目標株価でさえ、現状から上昇余地を残している。
次の試金石は、1月下旬に第4四半期決算とともに発表される2027年の業績見通しだ。サブスクリプション成長率が20%以上であれば、175ドルは達成可能な範囲に留まり、それより弱い結果であればUBSの主張が優勢となる。
では、ServiceNowの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ServiceNowがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、自らのビジネス見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!