主なポイント
- チポトレは、業績が予想を下回ったにもかかわらず、3四半期連続で取引(来店客数)が増加し、株価は約8%上昇した。
- 増加を主導したのは低所得層の客であり、これは業績の予想割れよりも重要な点である。
- レストランレベルのマージンは24.5%から23.3%に低下した。
- マクドナルド、カバ、テキサスロードハウスの決算報告により、これらの傾向がチポトレ以外にも及んでいるかどうかが明らかになる。
チポトレ・メキシカン・グリル (CMG) の株価は、3四半期連続で来店客数が増加したことを受け、今朝約8%上昇している。そして、昨年減少に苦しんでいた低所得層の顧客がその増加を主導した。
これは、米国内の来店客数減少に悩むマクドナルド (MCD) や、ファストカジュアルの競合であるカバ・グループ (CAVA) にとって重要なニュースだ。テキサスロードハウス (TXRH) も同じ牛肉の値上がりに直面している。
具体的な内容
チポトレは水曜日の市場終了後に以下の結果を報告した:
- 同店売上高は2.1%増加(平均客単価1.3%増、取引数0.8%増)。これは7月の業績見通し(約1%)の約2倍の伸び。
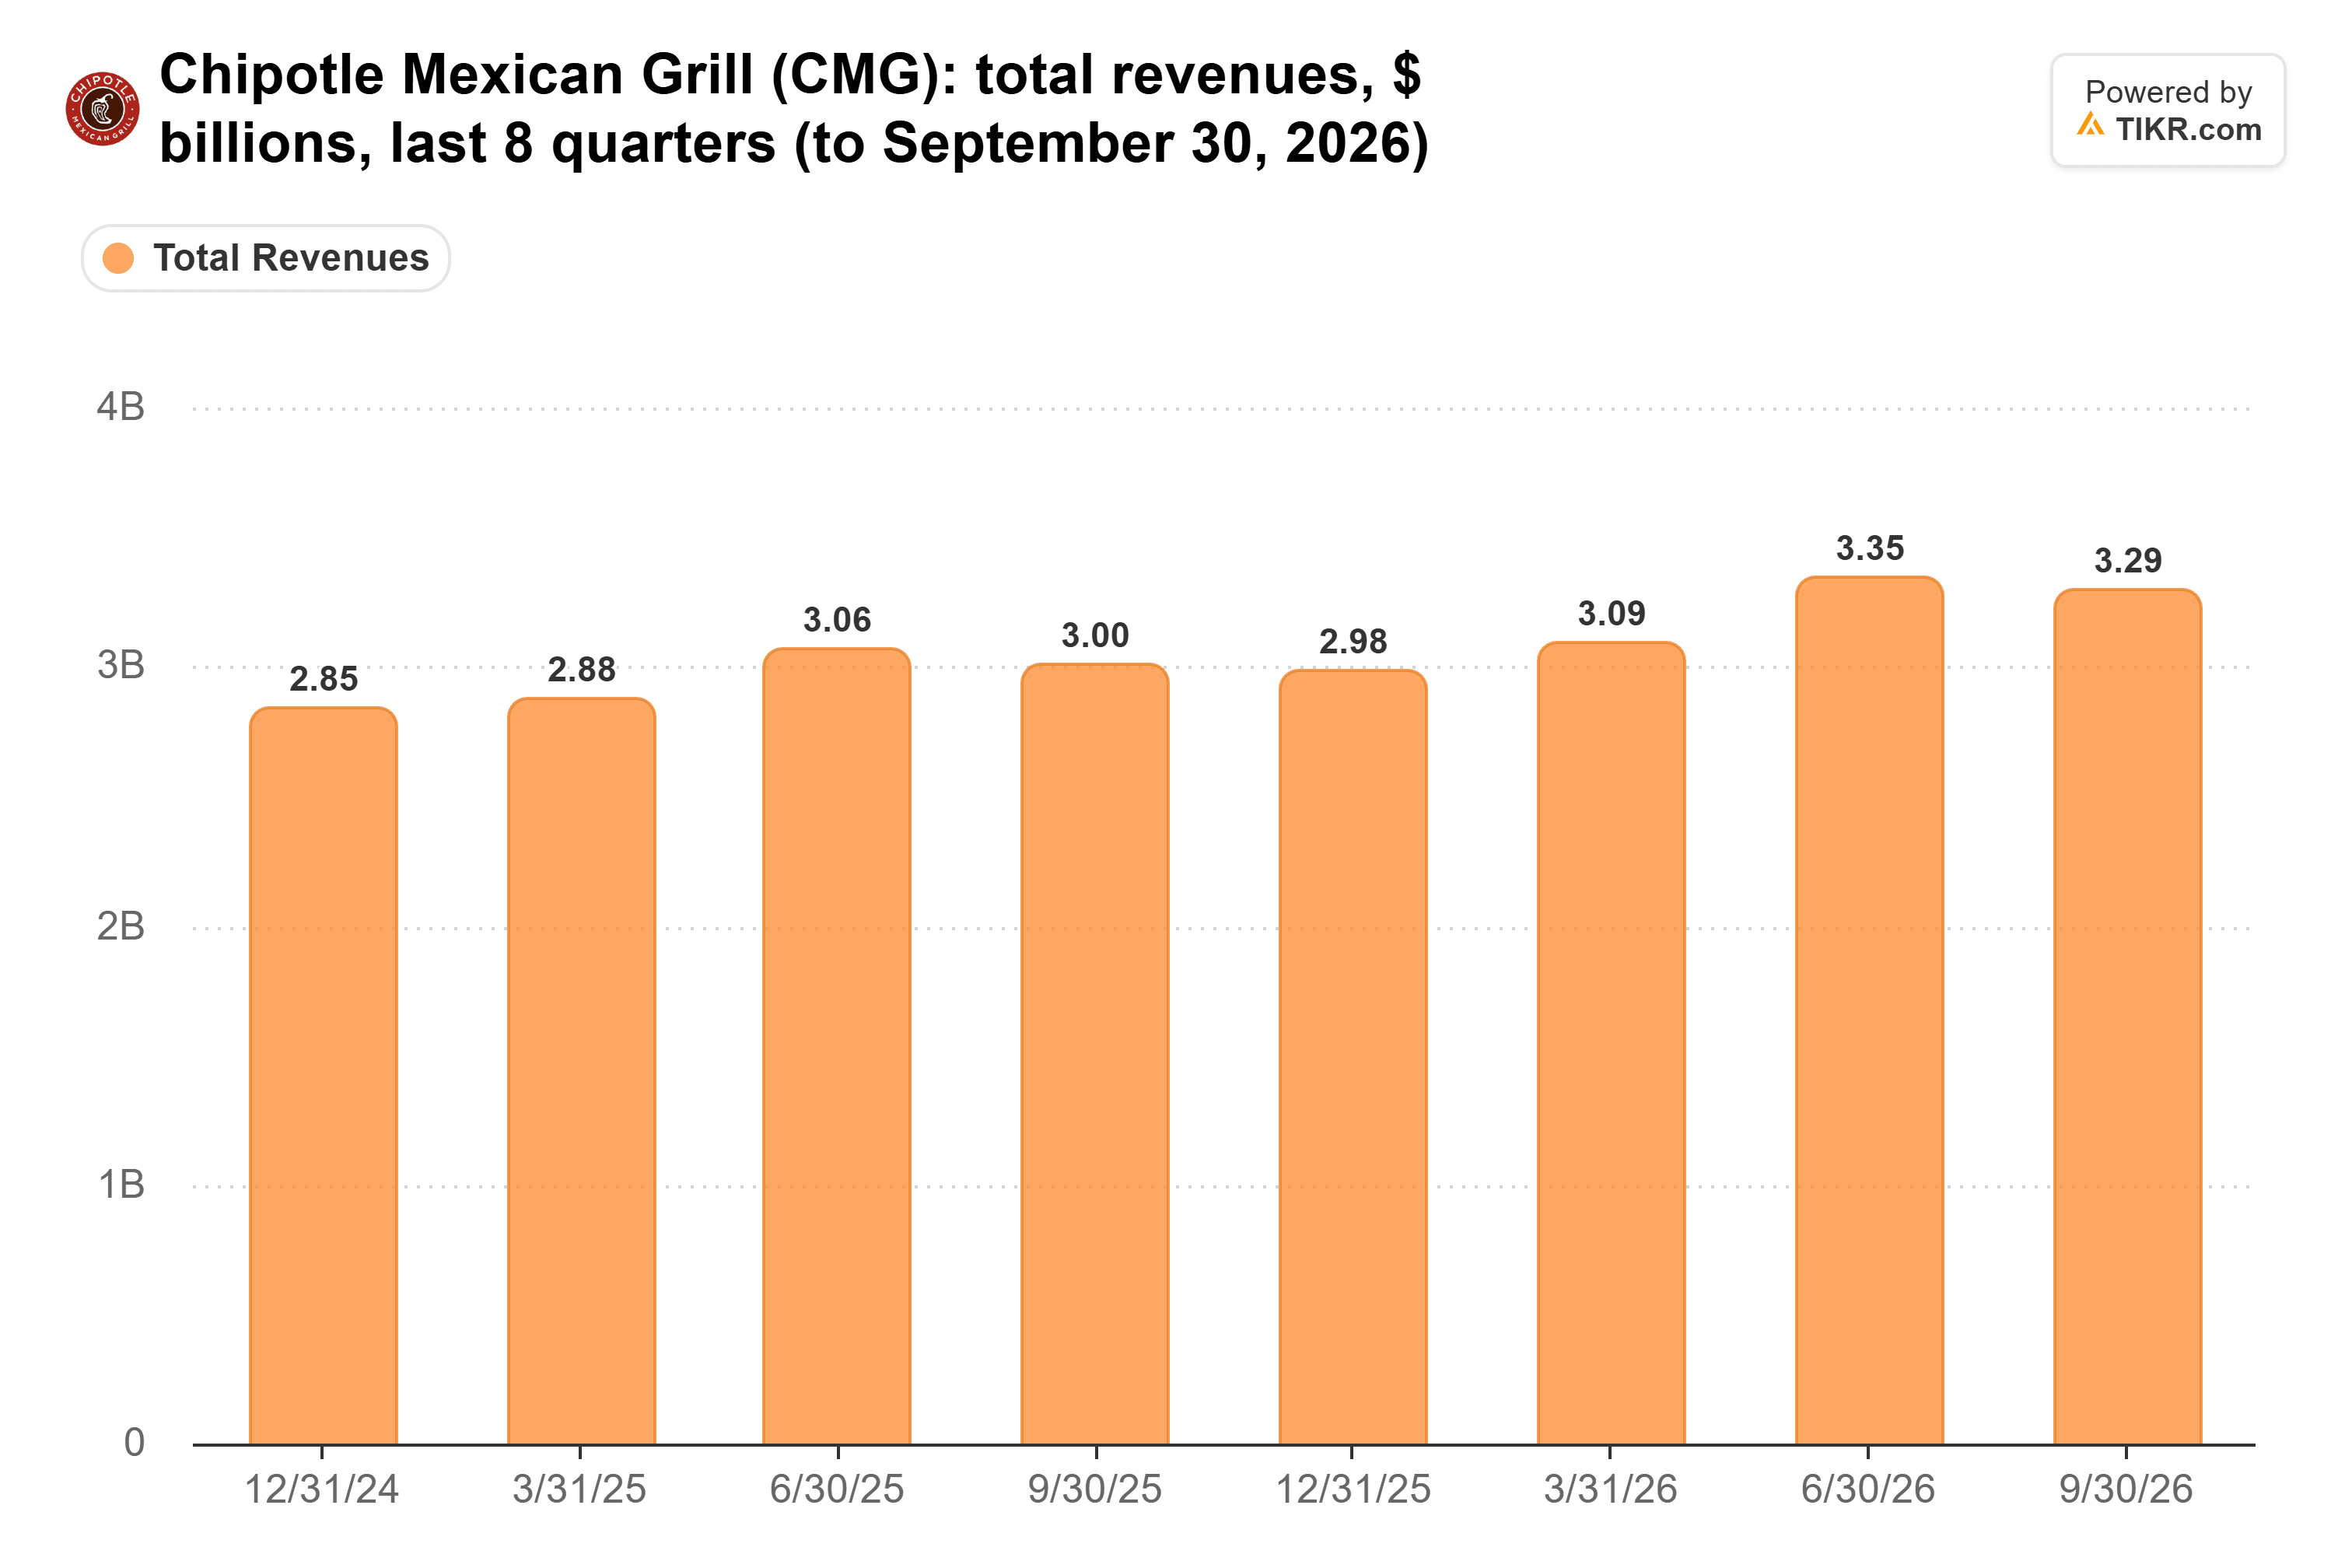
- 売上高は9.6%増の33億ドルで、予想をわずかに上回った。
- 1株当たり利益(EPS)は0.27ドルで、予想の0.29ドルを下回った。
この成長の大部分は依然として新規出店によるものだ…
戻ってきた顧客
チポトレのスコット・ボートライトCEOがMad Moneyで述べたように、「低所得層のグループが高所得層のグループを上回ったのは、おそらく過去2年間で前四半期が初めてだ」。
1年前、売上の約40%を占める年収10万ドル未満の世帯が、最も来店回数を減らしていた。ボートライト氏によると、彼らはプロモーションが最も少なかった9月に最も多く支出しており、割引が増加の理由ではないという。
もしこれが業界全体で起きているなら、マクドナルドにとっては朗報だ。同社の米国内同店売上高は第2四半期にわずか0.8%増加したが、来店客数は減少した。第3四半期の決算でも同じ回復が見られるだろうか。
カバはハードルが高く、第2四半期の来店客数は5.3%増加した。11月初旬の決算報告で、チポトレが同社から客を奪ったかどうかが明らかになる。
TIKRはチポトレ・メキシカン・グリルについて35人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
チポトレ・メキシカン・グリルの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。チポトレ・メキシカン・グリルのアナリスト評価を見る
課題はマージン
チポトレのレストランレベルのマージンは、人件費が売上高に占める割合が25.2%から25.7%に上昇し、その他の運営コストが15.0%から16.0%に上昇したため低下した。牛肉のインフレにもかかわらず、食材コストは低下した。
TD Cowenは今月初め、売上の懸念から同株を格下げしていた。現在、アナリストのアンドリュー・チャールズ氏は、同社がチポトレの「マージンを犠牲にしてマーケティングに投資する意思」を過小評価していたと述べている。第4四半期にメニュー価格が約3%値上げされるため、いくらかの改善が見込まれる。
牛肉の影響はテキサスロードハウスにより深刻だ。7.0%の商品インフレと賃金上昇により、第2四半期のレストランマージンは66ベーシスポイント低下し16.4%となった。11月5日の決算報告で、同社自身の価格設定が追いついたかどうかが明らかになる。
上昇後も割安
チポトレは決算発表前、予想PERが23倍で、5年平均の41倍を大きく下回っていた:
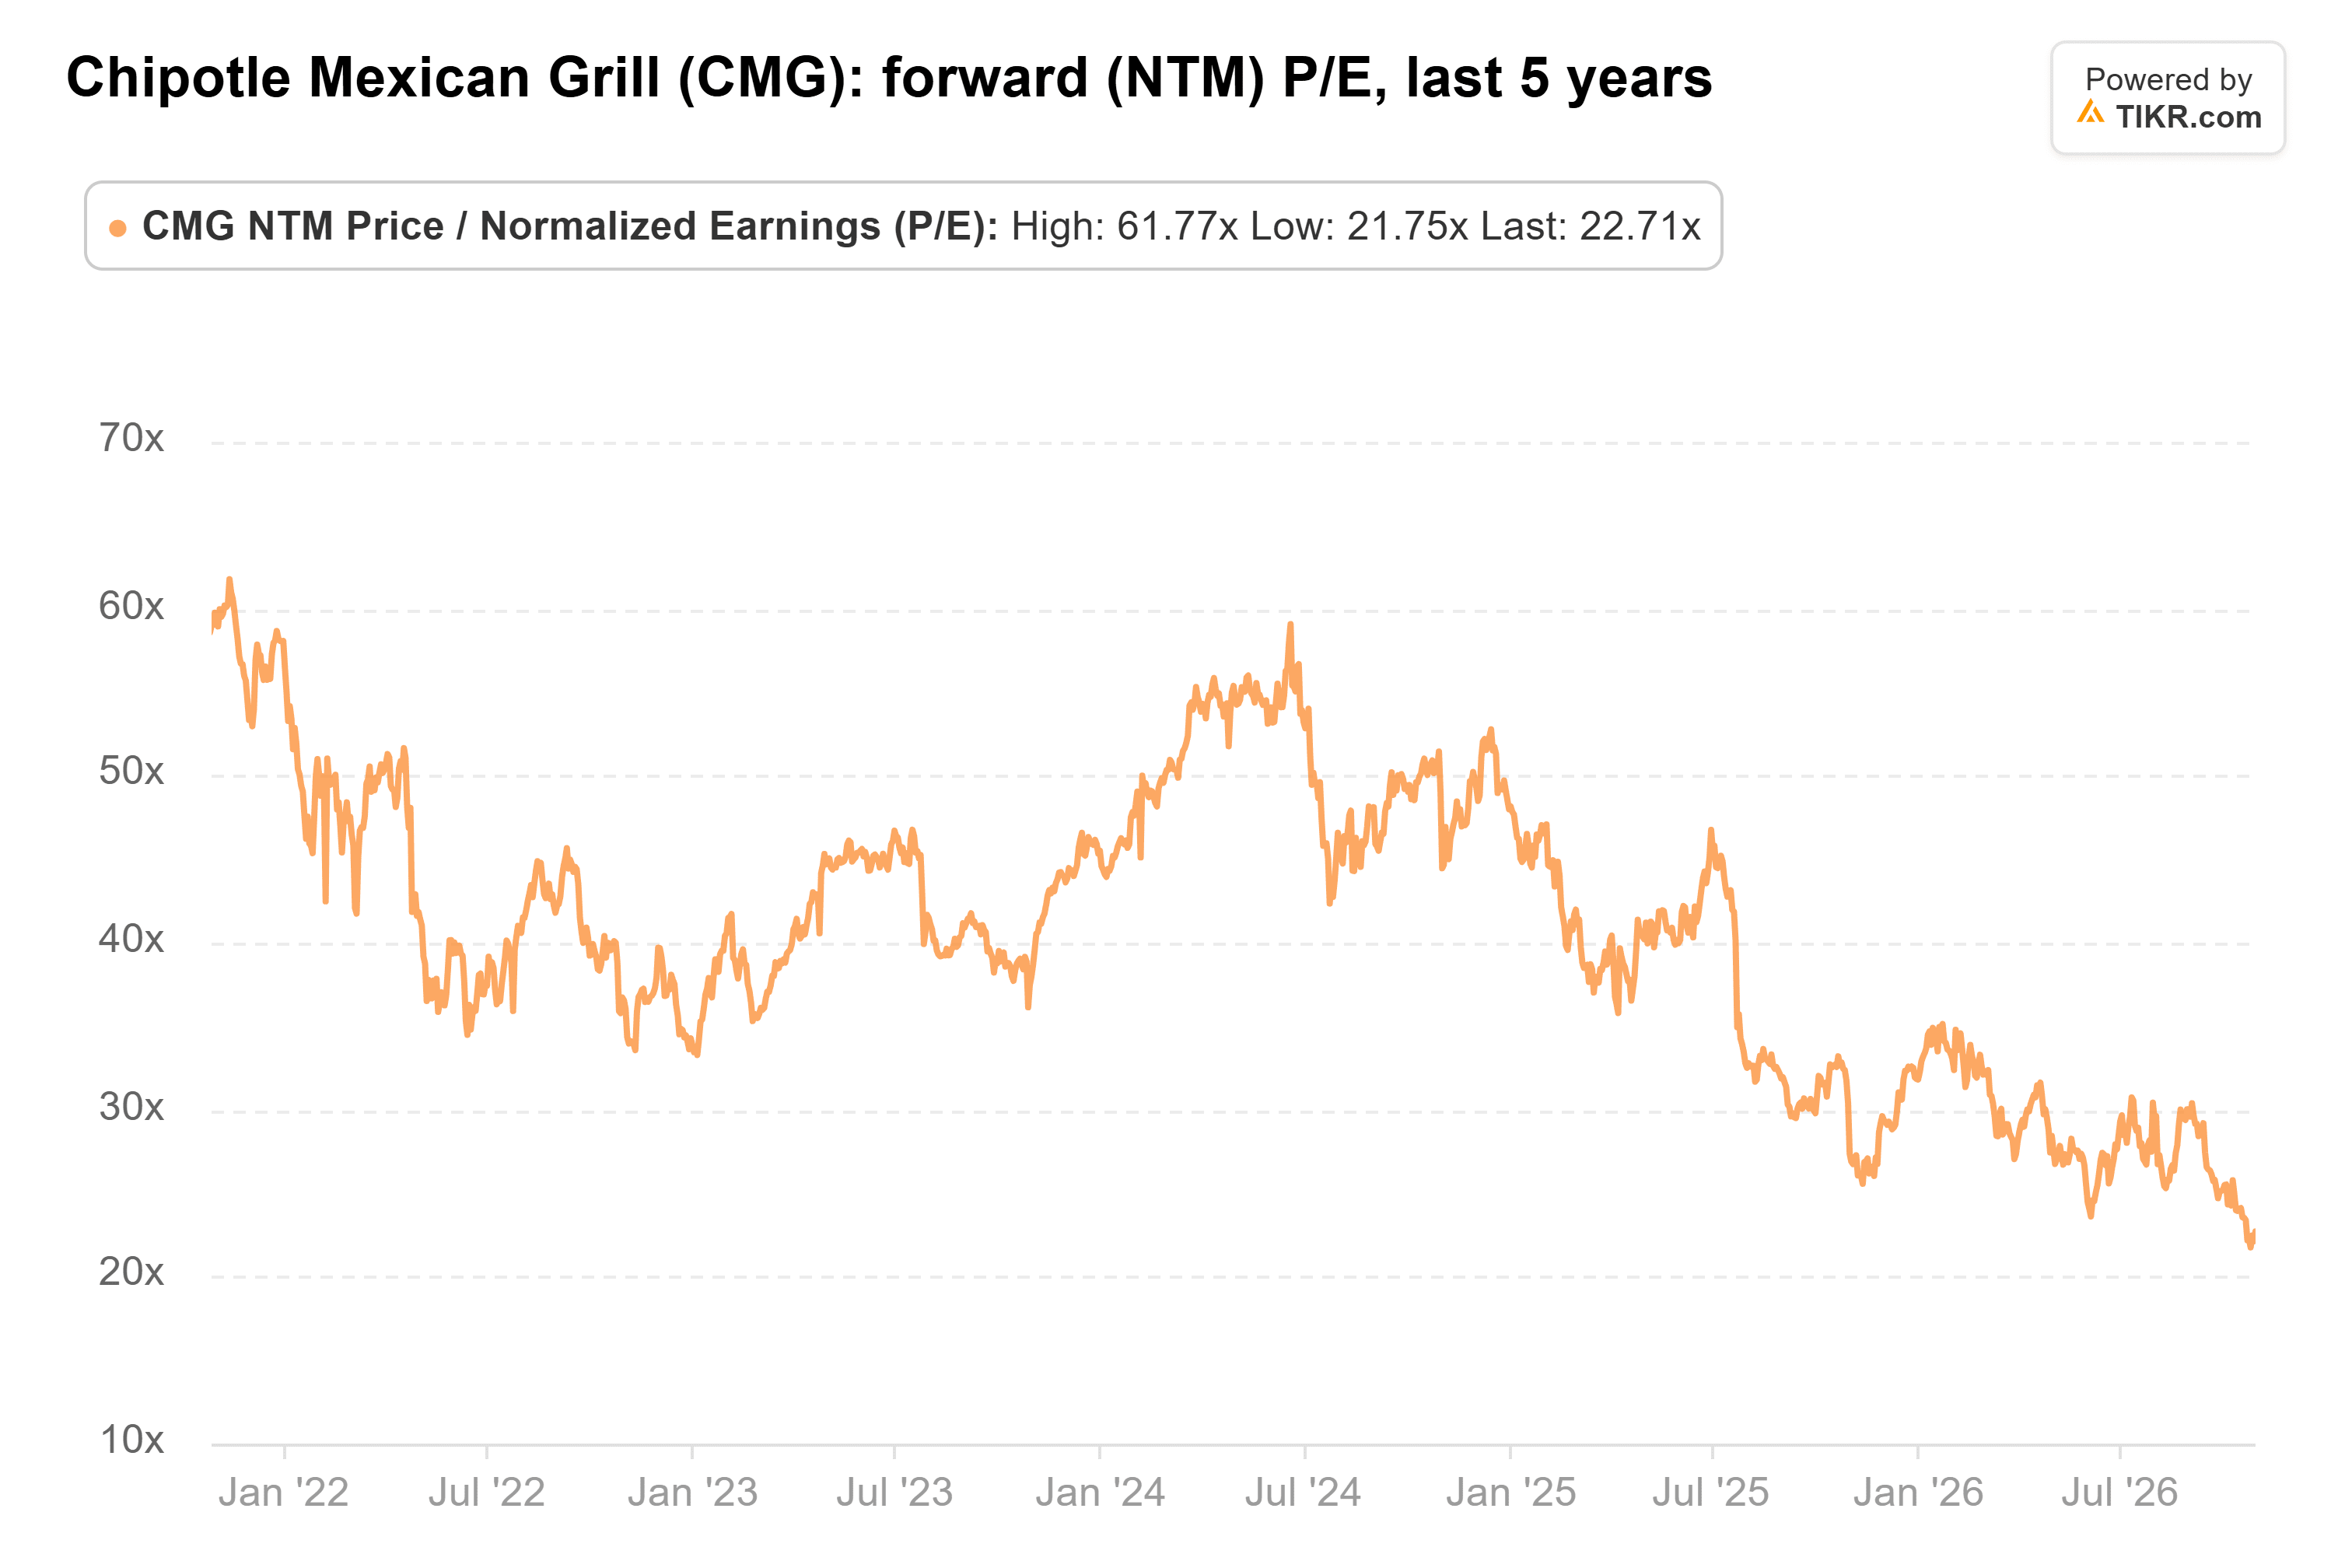
今日の上昇後も、PERは約25倍に留まる。経営陣は第4四半期の同店売上高を約2%増と予想しており、四半期末には3%から4%程度の伸びで終わる見込みだ。この軌道は、10月初旬に来店客数が一時的に減少した後、再び増加に転じたという軟調なスタートから始まっている。
私の見解:3四半期連続の来店客数増加は、2セントの利益予想割れよりも重要であり、PER約25倍の株価は回復をほとんど織り込んでいない。
もちろん、マージンの縮小も止まらなければならず、昨年第4四半期のマージン23.4%が次に超えるべき数字となる。
では、チポトレ株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、チポトレの価値がわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!