主なポイント
- Realty Incomeの株価は過去1か月で9%上昇した。これは米国債利回りの低下に伴い、52週安値から回復したものだ。
- 第3四半期のAFFO(調整後営業キャッシュフロー)は1株当たり1.12ドルと3.7%増加し、経営陣は2026年のAFFO予想を1株当たり4.45〜4.46ドルに引き上げた。
- Realty Incomeは依然として成長資金を調達するために負債と株式発行に依存しており、利回りの低下は新規取引の資金調達コストを削減する。
- 同株は依然として過去5年間の平均的なAFFO予想倍率を下回って取引されており、インカム投資家にとっては買いの機会に見える。米国債利回りの反発が主なリスクだ。
Realty Income (O)の株価は、11月6日の終値時点で過去1か月間に9%上昇した。一方、S&P 500は6%下落、Nasdaq 100は11%下落した。11月5日にはS&P 500が4.4%下落したにもかかわらず、同株は上昇して終えた。
この動きの大部分は債券市場に起因する。しかし、Realty Incomeが11月2日に第3四半期決算を発表した際には、市場予想を上回り、業績見通しも引き上げた。
始まりは債券から
10月初旬、米国債利回りが20年以上ぶりの高水準に達したことで、同株は52週安値まで下落した。
その後、投資家はAI関連株を売却し、債券を買い始めた。10月22日、Meta PlatformsがAI関連支出計画で7%下落し、10年債利回りは19ベーシスポイント下落して4.95%となり、Realty Incomeは3%上昇した。10月30日までに、10年債は2024年以降で最大の月間上昇軌道に乗った。
これは、多くの企業と比べてRealty Incomeにとってより大きな意味を持つ。同社は依然として、2026年までの100億ドルの投資目標を達成するために負債と新株発行に依存している。CFOのJonathan Pong氏は9月に、新株発行による実効コストは株価のAFFO利回りに等しいと述べた。米国債利回りの低下は負債コストを削減し、株価の上昇は株式発行コストを削減する。
TIKRはRealty Incomeについて25人のアナリストを追跡している。「買い」と評価しているのは何人か?
Realty Incomeの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Realty Incomeのアナリスト評価を見る
そして、予想上回りと見通し引き上げが続いた
第3四半期のAFFOは1株当たり1.08ドルから1.12ドルへ3.7%増加し、市場コンセンサス(1.11ドル)を1セント上回った。経営陣は2026年のAFFO予想を1株当たり4.44〜4.45ドルから4.45〜4.46ドルに引き上げ、100億ドルの投資目標は据え置いた。GAAPベースの純利益予想は1株当たり1.55〜1.56ドルに下方修正された。
成長の質も改善したように見える。四半期のAFFOは正規化FFOを1,740万ドル上回ったが、これは第2四半期の2,350万ドルから減少しており、加算調整のギャップは縮小し続けている。稼働率は98.8%を維持し、配当金はAFFOの72.6%という十分なカバレッジを維持した。
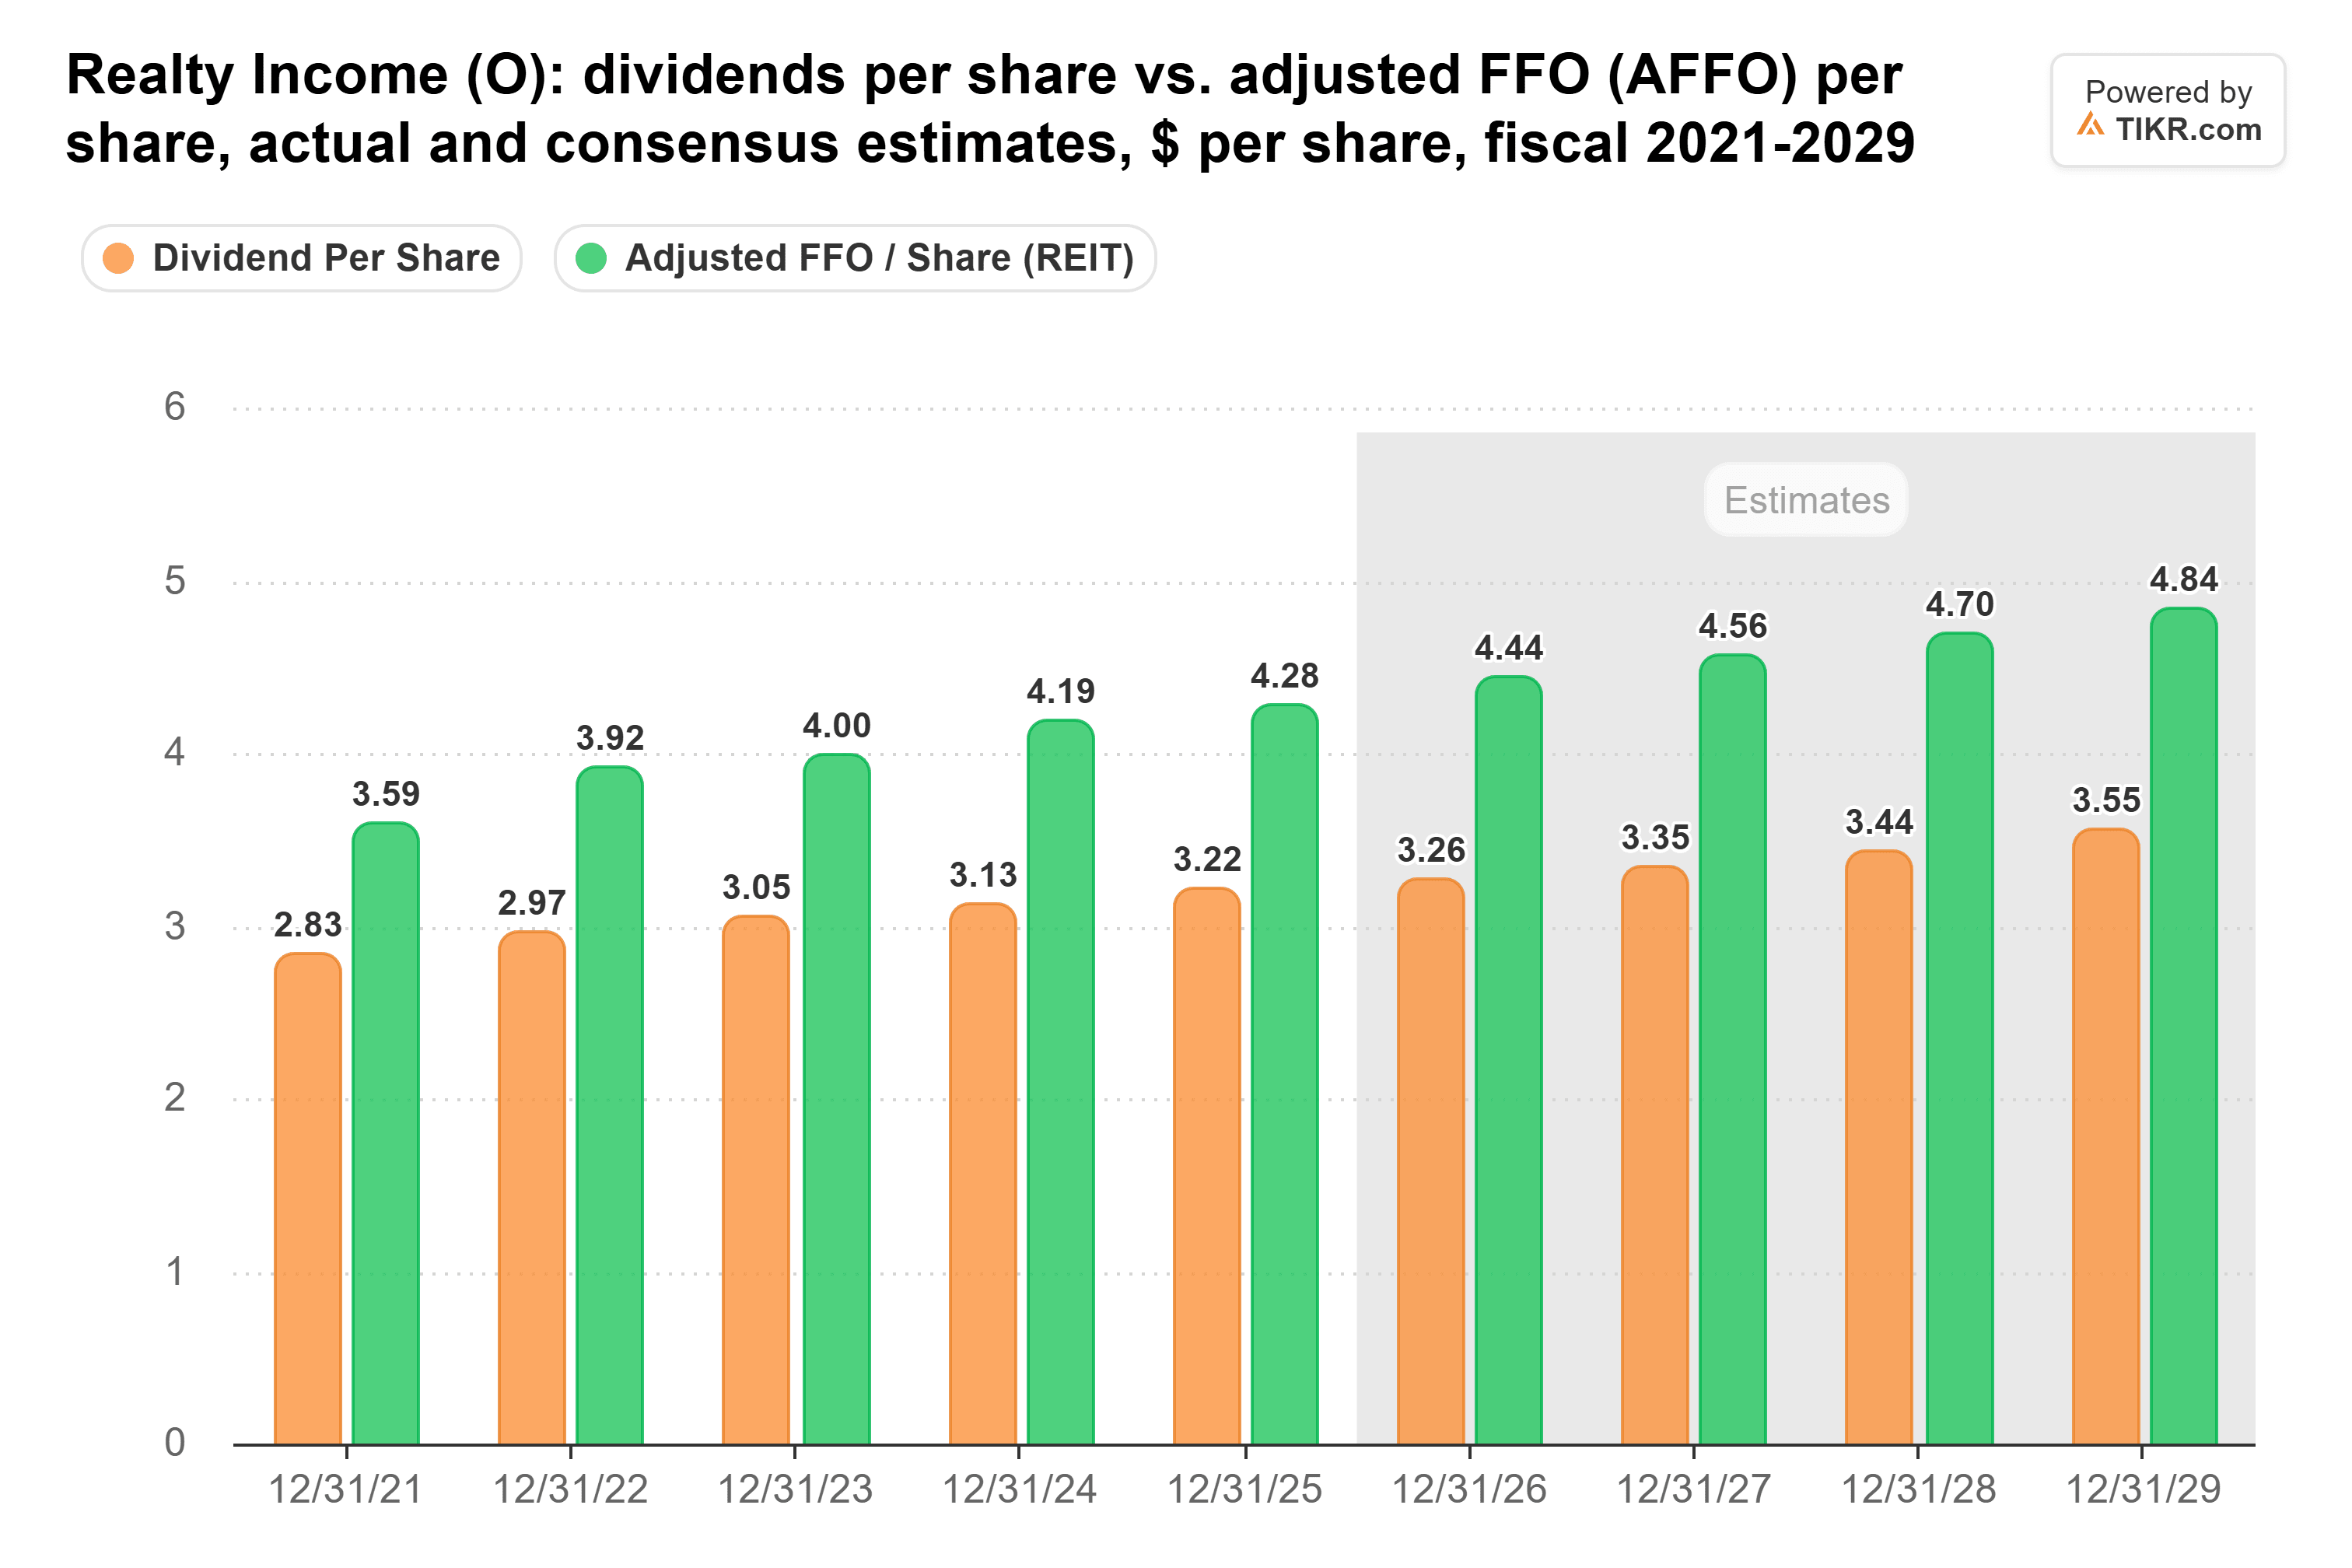
新しい予想レンジは、決算発表前にアナリストが2026年に予想していた4.44ドルをわずかに上回る。予想期間中の各年において、1株当たりAFFOは配当金を大きく上回っている。
資金調達に関するニュースが最も重要だった。公募による株式発行は上半期の投資額のわずか18%を賄ったに過ぎず、過去3年間の平均47%を大きく下回った。第3四半期には、KKRとの欧州合弁事業と、3.75%の転換社債10億ドルの発行も追加された。CEOのSumit Roy氏がリリースで述べたように、「今四半期、我々は実効レバレッジ・ニュートラル・スプレッド約170ベーシスポイントで投資を資金調達し、年内の株式調達ニーズを完全に事前調達した。」
年末に向けた減速
業績見通しは、第4四半期のAFFOが1株当たり1.10〜1.11ドル(前年同期は1.08ドル)となることを示唆しており、成長率は2〜3%に減速する。Cantor FitzgeraldとFreedom Brokerは、決算発表後に目標株価を63ドルに引き下げた。
より大きな試練は、来年初頭に第4四半期決算とともに発表される2027年の業績見通しだ。決算発表前、アナリストは2027年のAFFOを1株当たり4.56ドル(成長率3%未満)と予想していた。
自社の歴史と比べても依然として割安
上昇後も、同株は通常の倍率を大きく下回って取引されている。11月2日の終値時点では、AFFO予想倍率は13倍で取引されていた。これは過去5年間の平均15倍、2022年4月のピーク19倍を下回る水準だ。
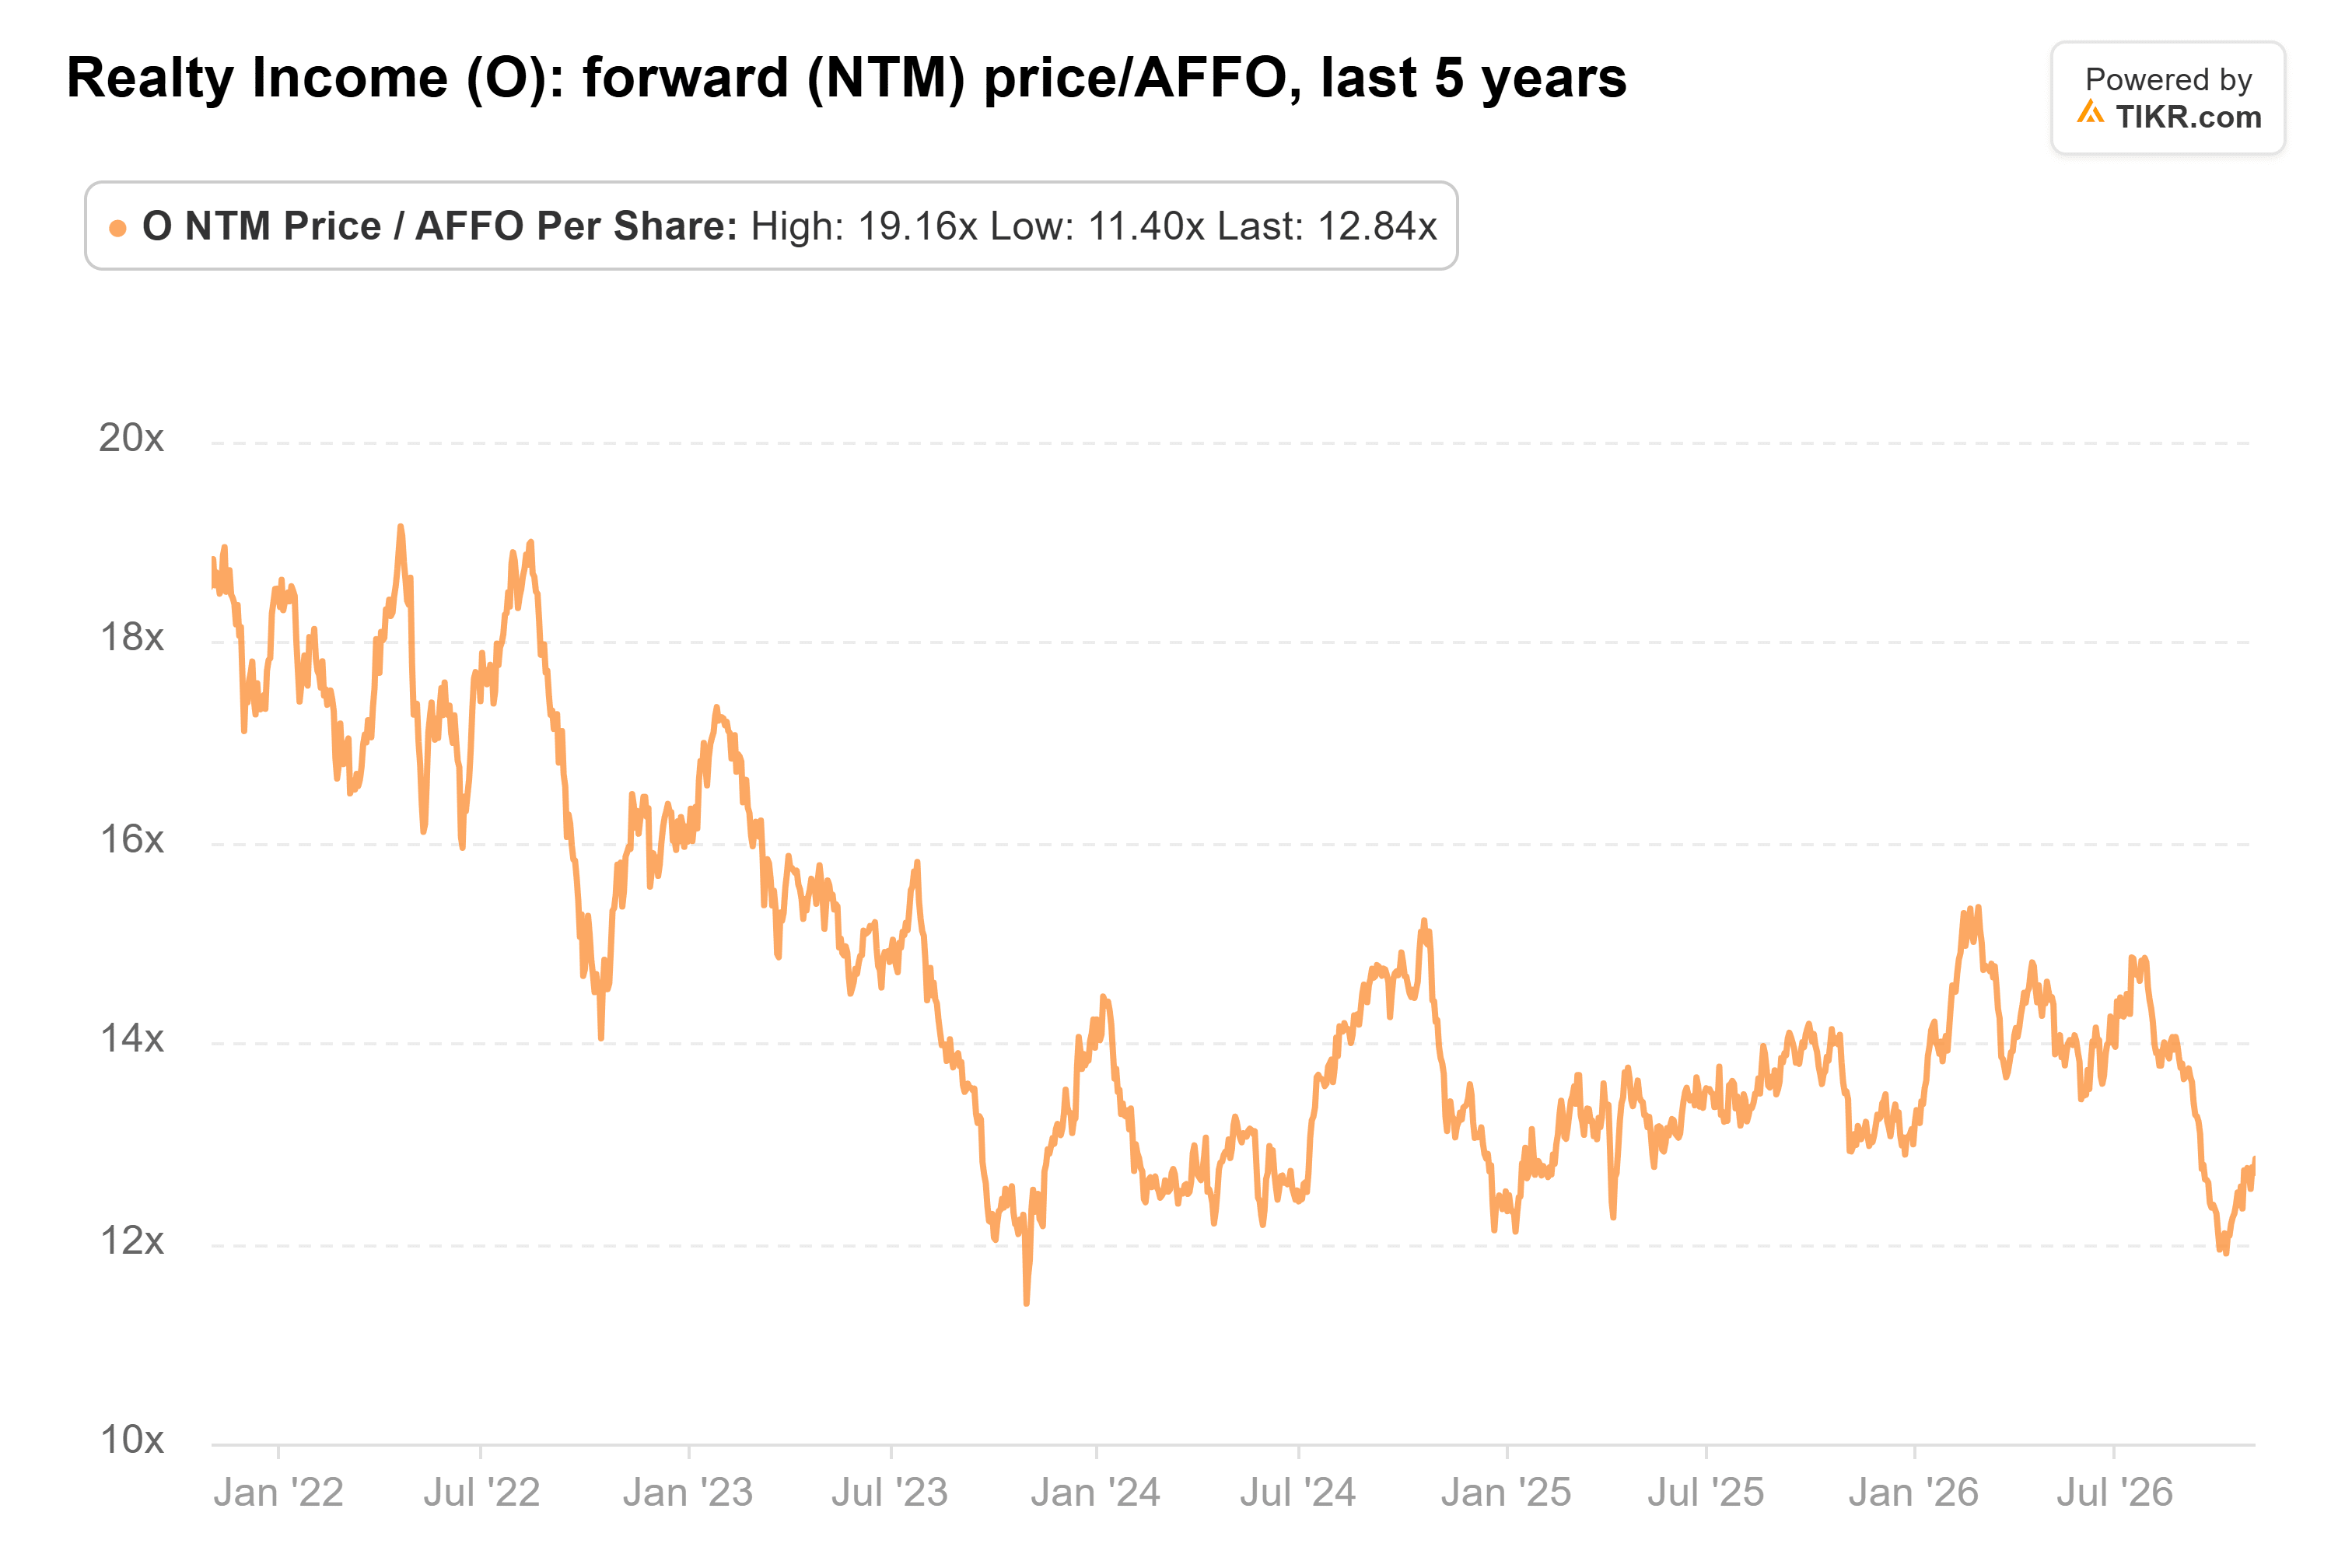
11月6日の終値59.04ドル時点でも約13倍で、同株は年率換算配当金3.258ドルに基づき5.5%の利回りを提供している。引き下げられた63ドルという目標株価でさえ、この終値の約7%上にある。
ここで利益確定するのは時期尚早に見える。同株は依然として52週高値67.94ドルから13%下落しており、配当金は十分にカバーされている。13倍という水準では、投資家はアナリストが既に予想している緩やかな成長に対してわずかなプレミアムしか支払っていない。インカム投資家にとっては、追加購入は理にかなっている。
もし10年債利回りが5%を超えて上昇すれば、Realty Incomeの資金調達コストはそれに伴って上昇し、株価は今月の上昇分の一部を失う可能性が高い。
では、Realty Incomeの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Realty Incomeの価値がいくらになるかを確認できる。ウォール街のコンセンサス予想から始めることも、自らの事業見通しを反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!