主なポイント
- エクソンモービルは2026年に38%上昇し、シェブロンはさらに良いパフォーマンスを示した。これはイランとの戦争により原油価格が100ドルを超え、製油マージンが急騰したためである。
- エクソンモービルの第3四半期調整後利益は、製油マージンが2025年第4四半期の水準のほぼ3倍に達し、175億ドルに達した。
- アナリストは、エクソンモービルの1株当たり利益が今年ピークを迎え、2029年まで毎年減少すると予想しており、イラン和平協議と中間選挙の結果により、株価は10月30日の高値から11%下落した。
- 増配と2027年に計画された200億ドルの自社株買いにより、エクソンモービルは保有する価値があるが、利益はピークに達しているため、現在の価格で追加購入するのは得策ではない。
エクソンモービル (XOM) は2026年に38%上昇し、シェブロン (CVX) は39%上昇した。これは戦争により原油価格が1バレル100ドルを超え、製油事業が金のなる木に変わったためである。
しかし、わずか1週間の和平協議と中間選挙の結果により、エクソンモービルは高値から大きく下落した。では、利益確定の時期だろうか?
戦争が主な原動力となった
2月下旬にホルムズ海峡が実質的に閉鎖された後、ブレント原油は100ドルを突破した。第3四半期までに、エクソンモービルの製油所は最大の利益源となった。
同社の指標となる製油マージンは、第3四半期に1バレルあたり平均50.3ドルとなり、第2四半期の29.0ドル、2025年第4四半期の18.3ドルを上回った。エネルギー製品部門の調整後利益は、第2四半期から2倍以上増加し、91億ドルに達した。これにより、原油価格の下落により利益が73億ドルに減少した上流事業を上回った。5年前、エネルギー製品部門の事業ライン利益に占める割合は約9%だった。
合計で、調整後利益は175億ドル、1株あたり4.23ドルとなった。
シェブロンも同じ波に乗った。同社の下流部門の利益は第3四半期に49億ドルとなり、1年前の11億ドルから増加した。それでも、1株当たり調整後利益は第2四半期の6.06ドルから5.28ドルに低下した。
ダレン・ウッズCEOは、エクソンモービルの利益増加は戦争後も持続すると主張し、2019年以降169億ドルの構造的なコスト削減を指摘している。彼はこれを「持続的な改善」と呼んでいる。
TIKRはエクソンモービルについて26人のアナリストを追跡している。「買い」と評価するのは何人か?
エクソンモービルの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。エクソンモービルのアナリスト評価を見る
コスト削減は確かだが、今年の成長の大部分は製油事業によるものである。年初から9か月間の調整後利益185億ドルの増加のうち、120億ドルがエネルギー製品部門によるものであった。また、ウッズ自身も、燃料マージンが正常に近づくには「少なくとも来年を通じて」かかると推測している。
アナリストはすでに減退を見込んでいる
アナリストは、エクソンモービルの1株当たり利益が今年ピークを迎え、その後は毎年減少すると予想している。
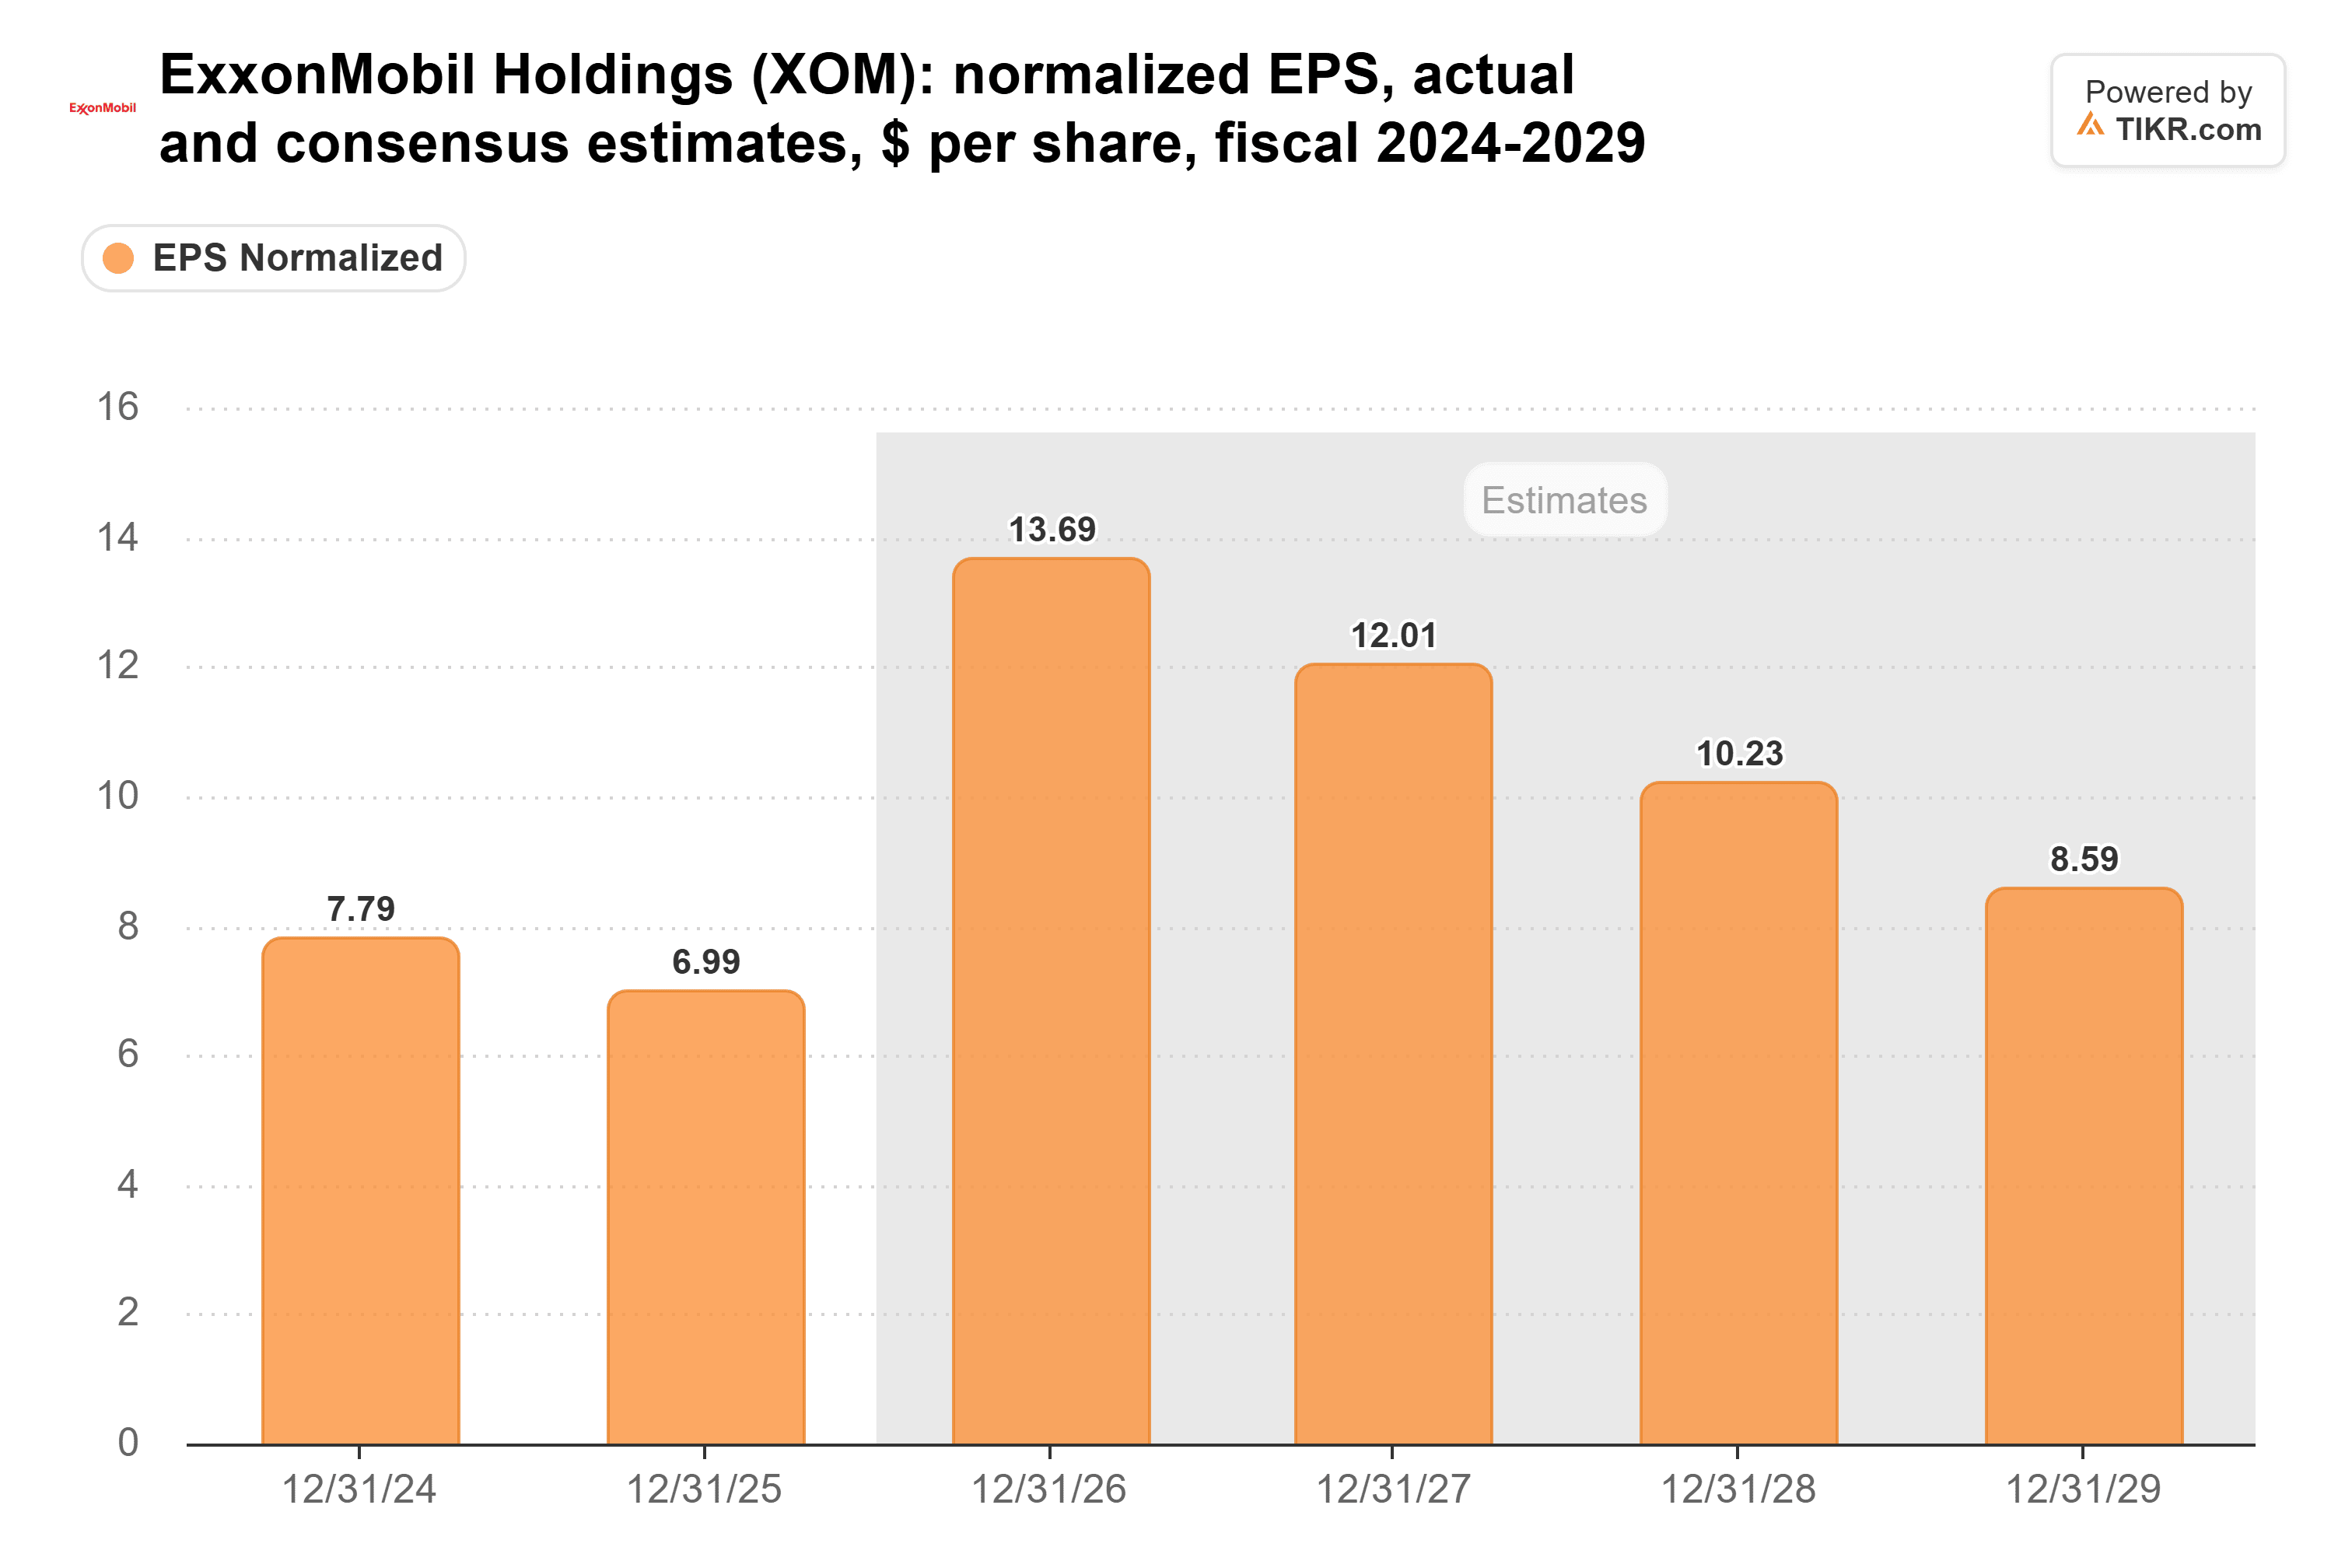
2029年の8.59ドルという予想でさえ、2025年の6.99ドルを上回っており、ウォール街はウッズのコスト削減努力に一定の評価を与えている。
投資家は11月初旬に減退の一端を味わった。11月2日(月)、イランのマスード・ペゼシュキアン大統領が最高指導者が政府に和平協議を追求する権限を与えたと発言した後、ブレント原油は約8%下落した。11月4日(水)、火曜日の中間選挙で民主党が議会の支配権を獲得し、トレーダーが戦争の早期終結を見込んだため、ブレント原油は再び8%以上下落し、約95ドルとなった。エクソンモービルはその日に4.6%下落し、DZ銀行は170ドルの目標価格を設定して売りに格下げした。11月6日(金)の終値時点で、株価は10月30日の終値高値187.25ドルから11%下落した。
利益が維持されることを織り込んだ株価
エクソンモービルのフォワードP/Eは11月2日時点で12.6倍であり、5年平均の12.8倍をわずかに下回り、11月4日の下落後はさらに低くなった。
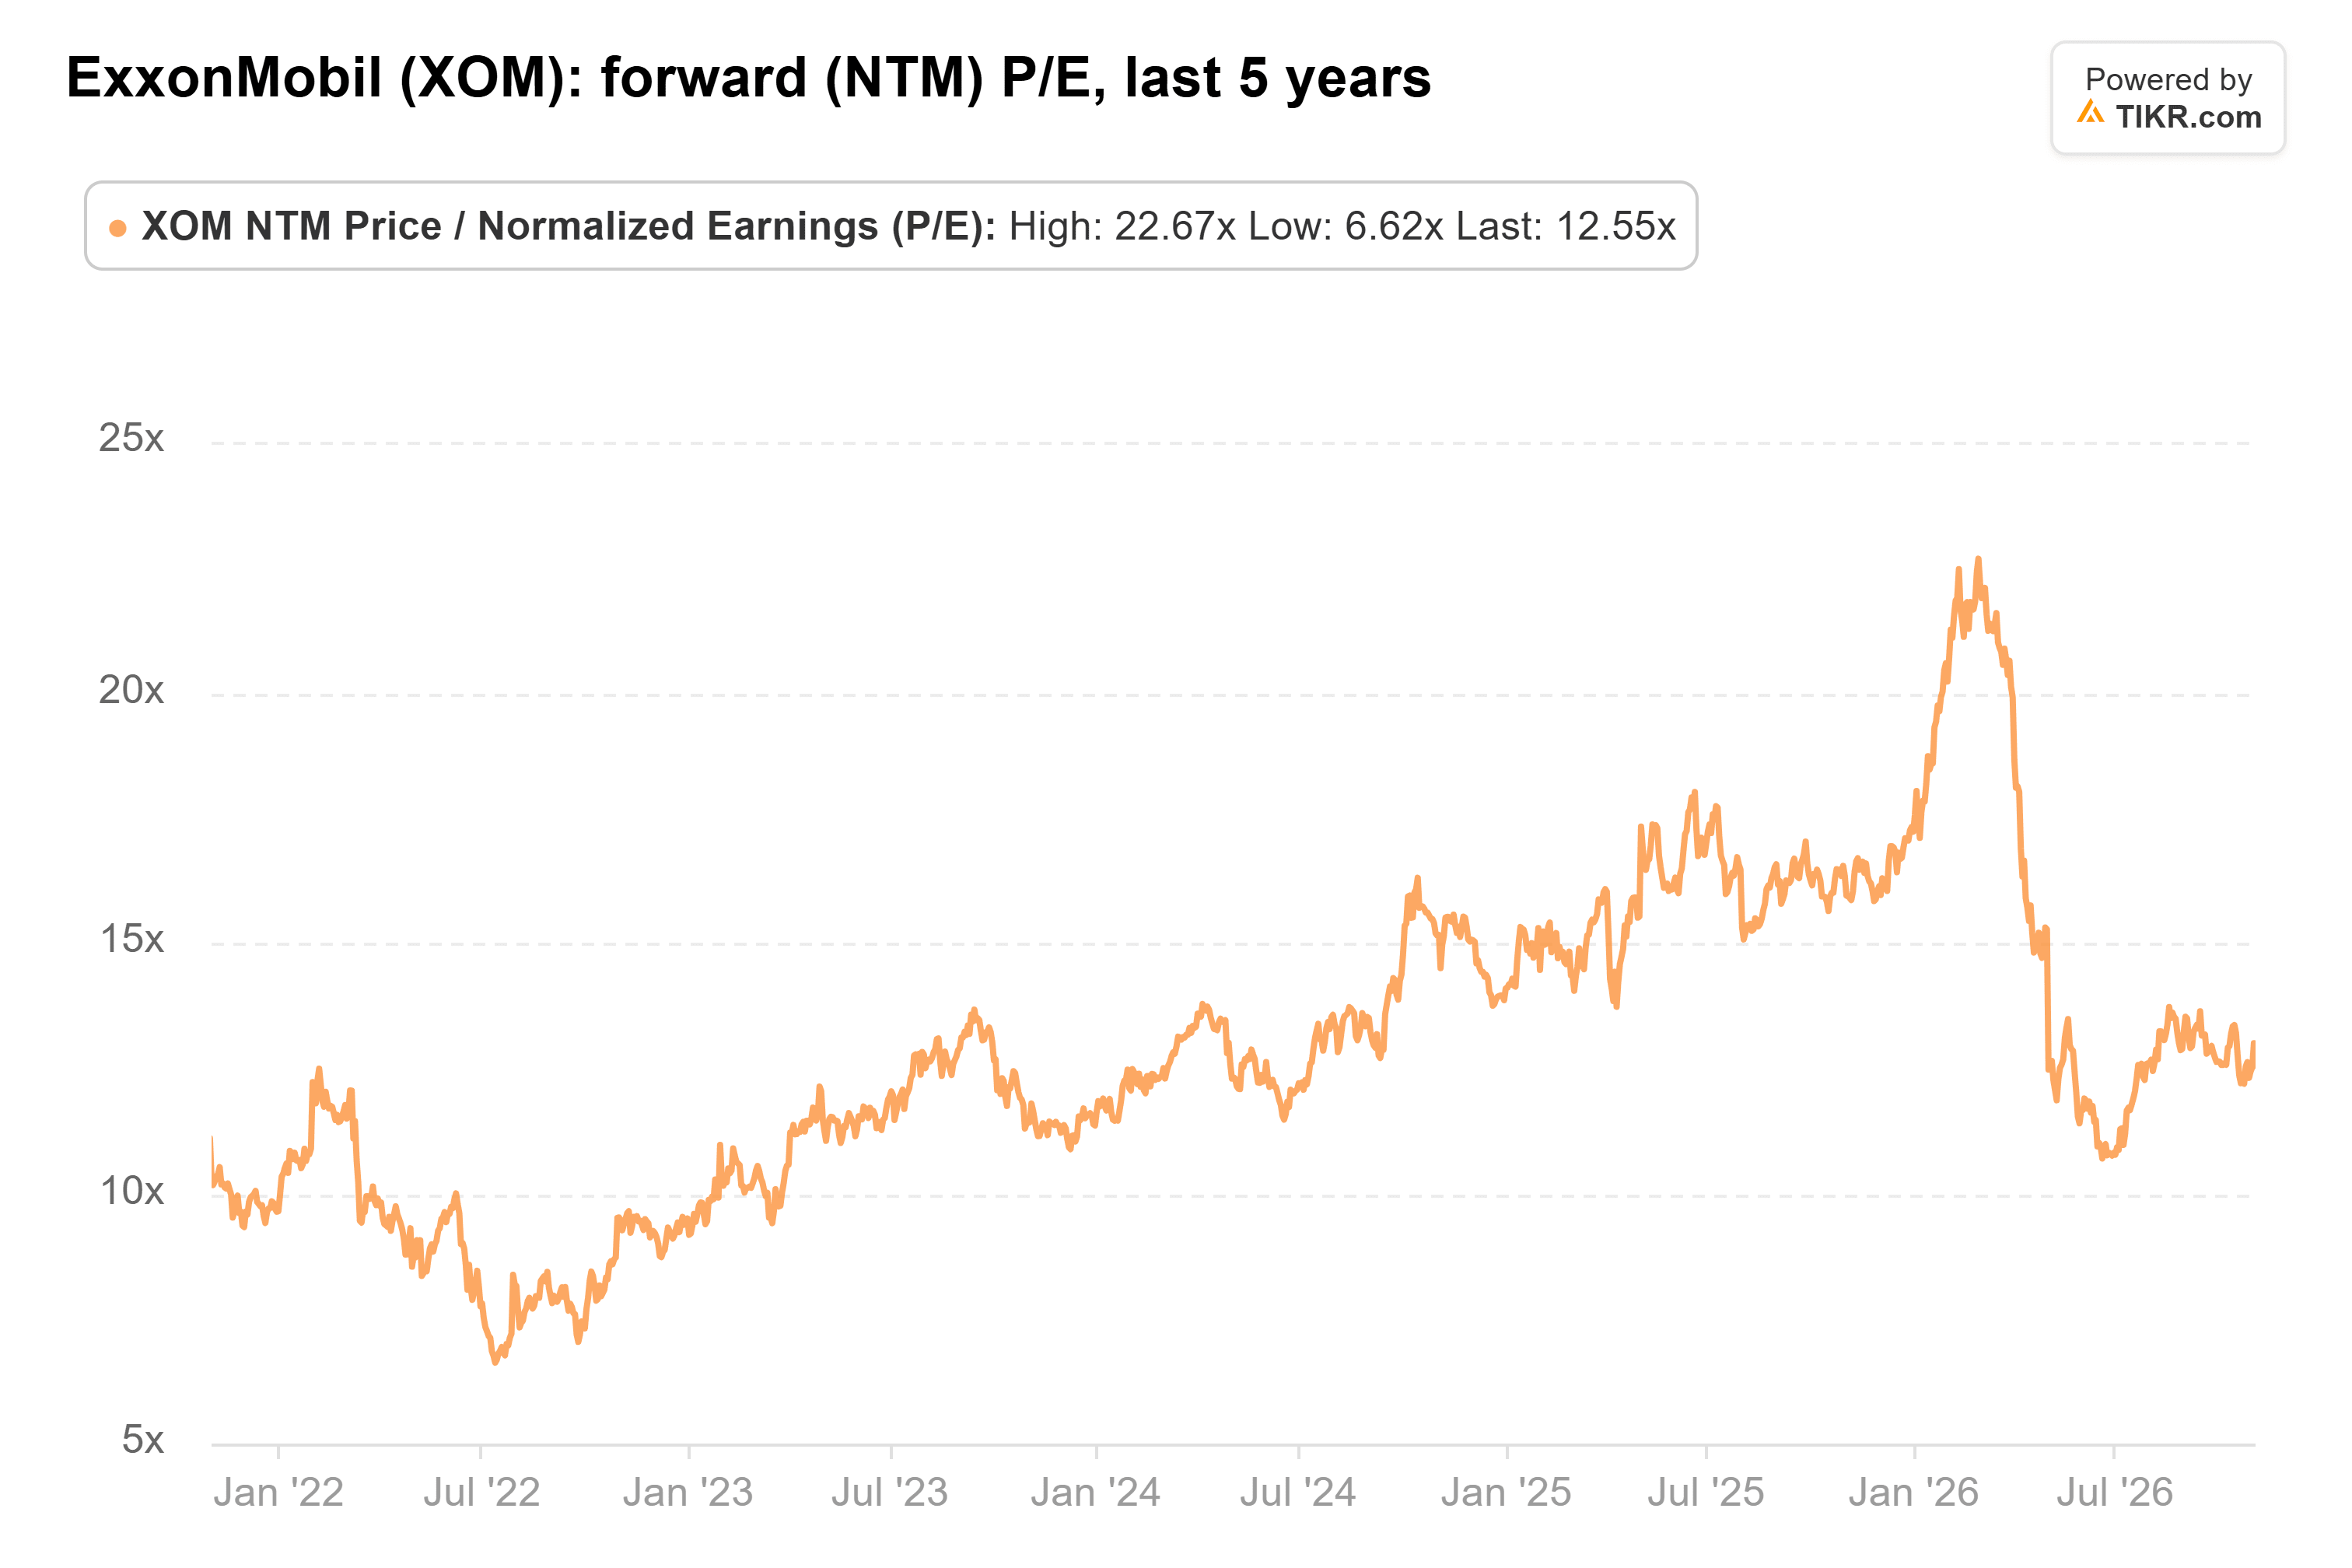
これは、戦時中の利益に対する平均的な倍率であることを忘れなければ、適正に見える。アナリストが2028年に予想する利益に対して同じ株価を評価すると、その平均を大きく上回ることになる。
保有を続けるが、追い上げは避ける
キャッシュフローが保有者を引き留めている。フリーキャッシュフローは、2022年の584億ドルから2025年の236億ドルへと毎年減少した。
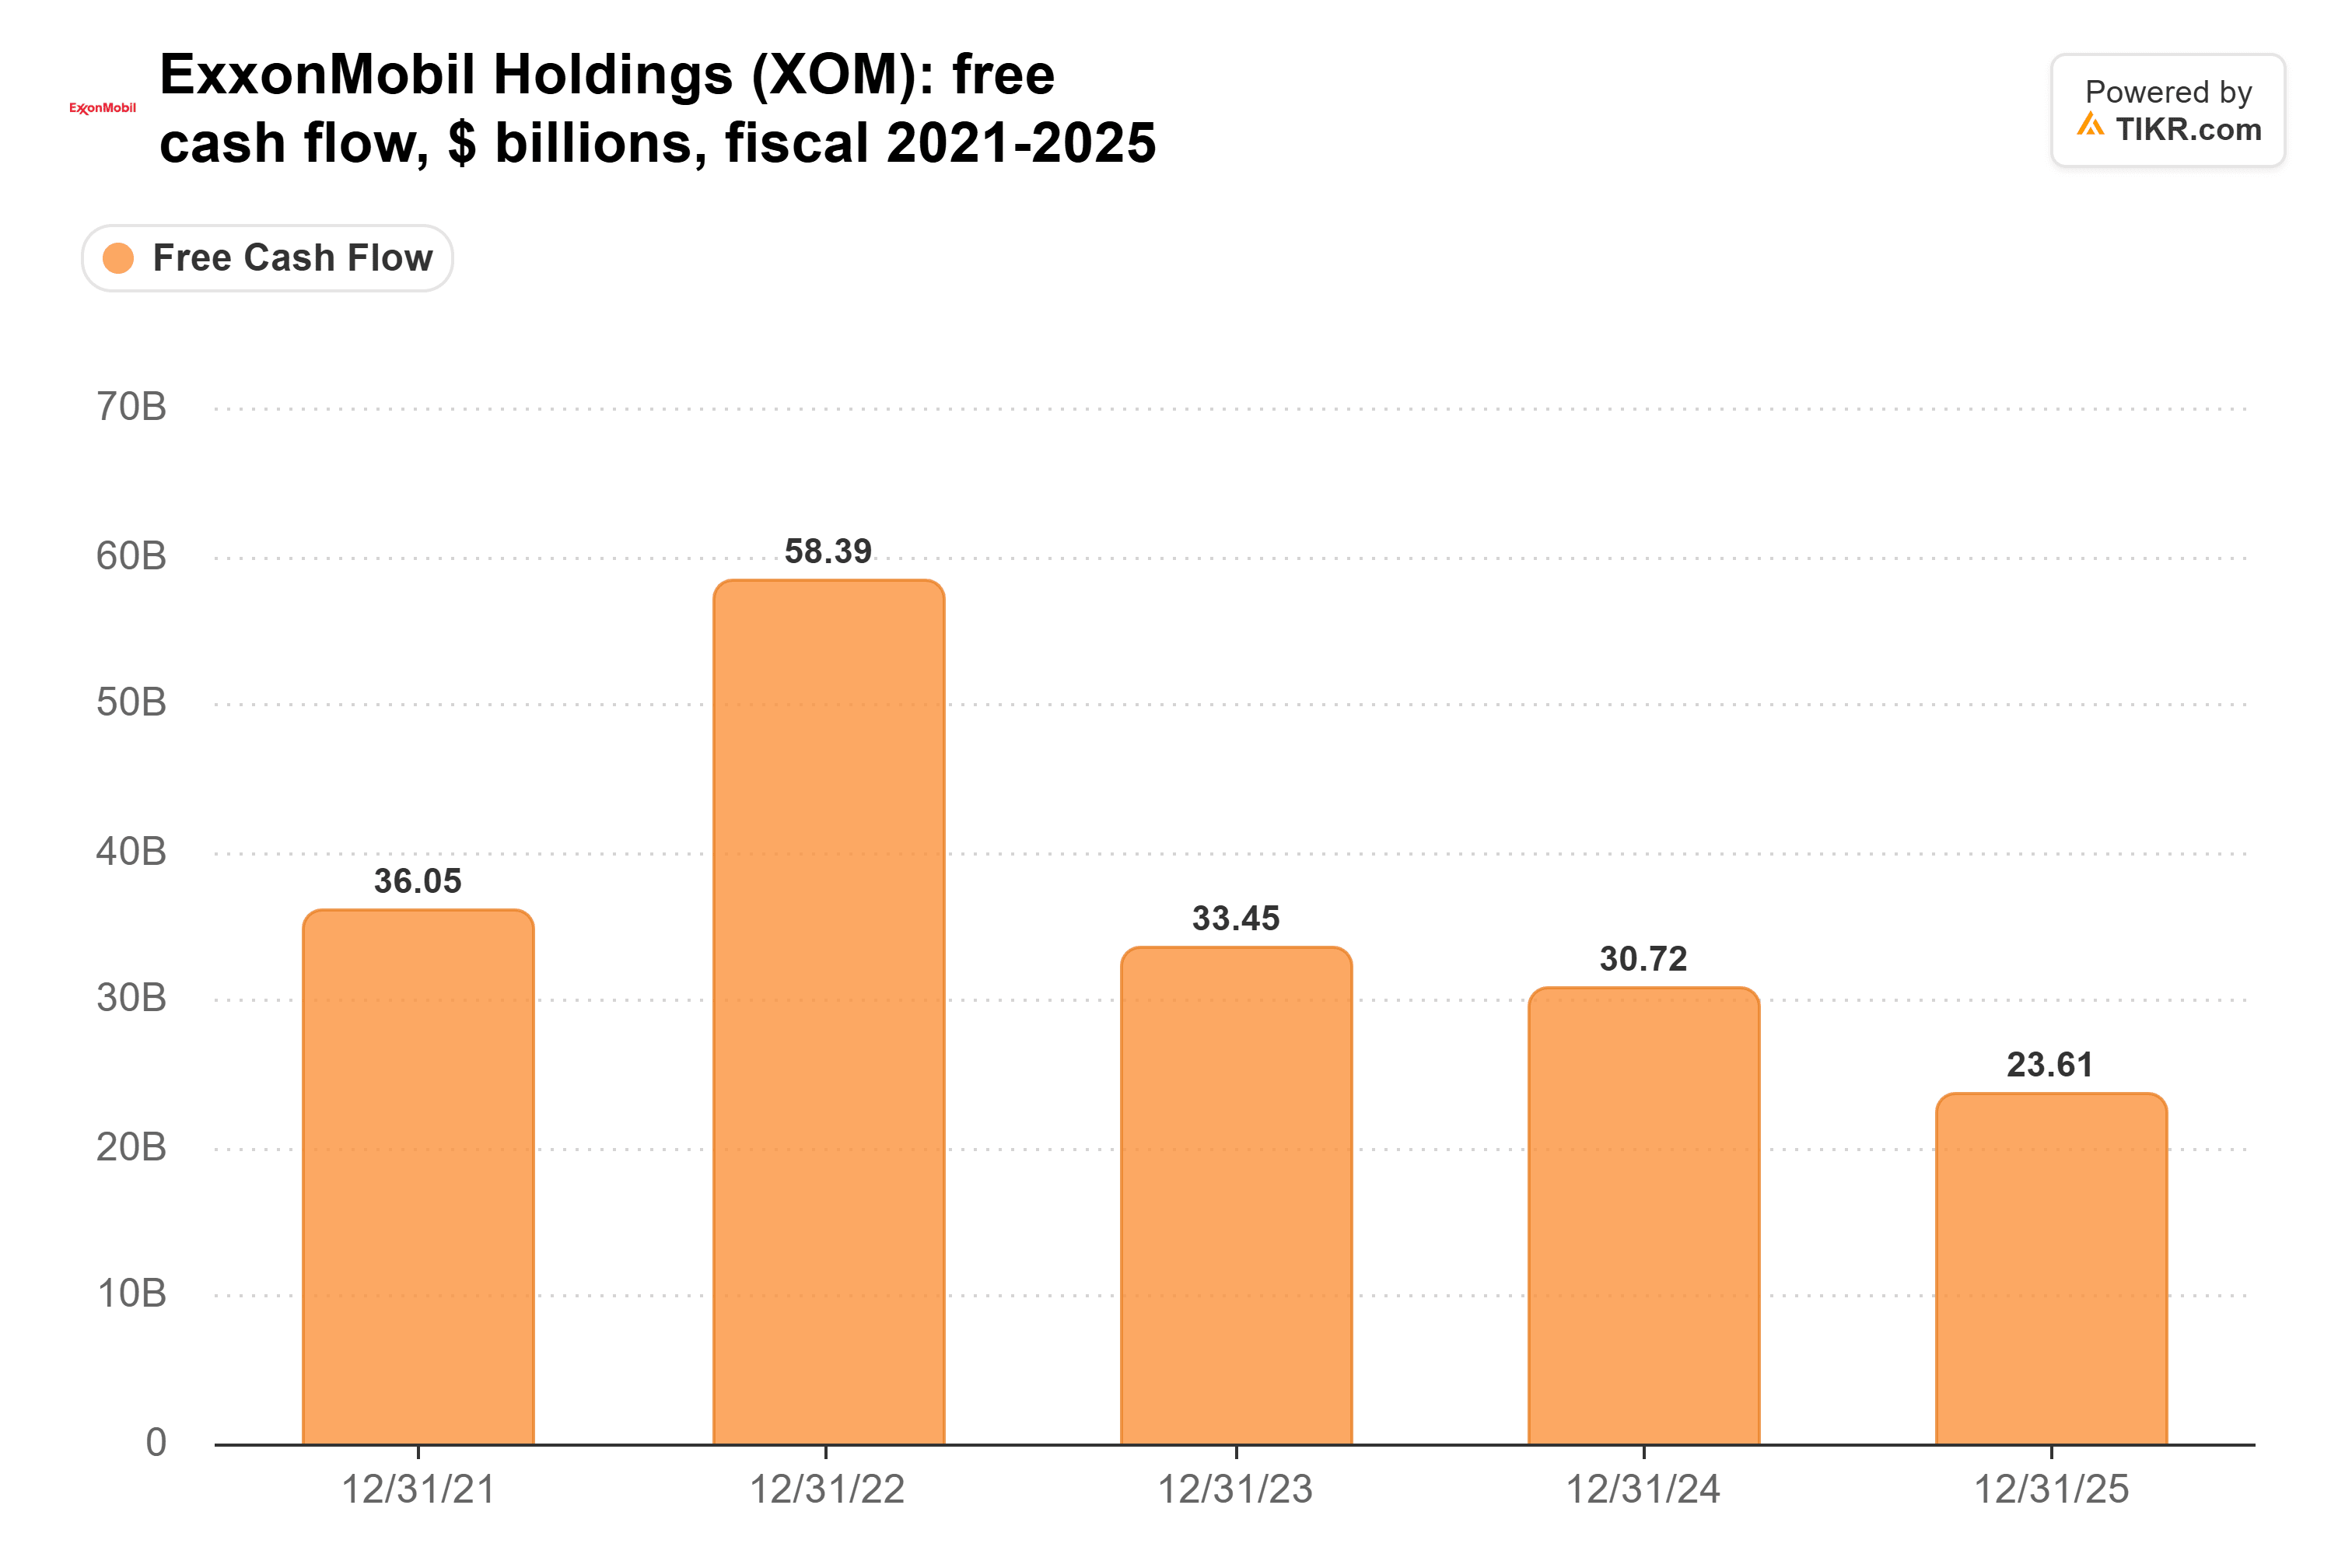
エクソンモービルは第3四半期だけで191億ドルを生み出した。このキャッシュは、44年連続となる四半期配当の増額(1.03ドルから1.07ドル)に充てられている。また、2027年に計画された200億ドルの自社株買いの原資にもなっており、同社はこれを適切な市場環境に結び付けている。
では、利益確定すべきか、保有を続けるべきか? 保有を続けるべきだ。配当と自社株買いは待つことに対する対価を支払い、ウッズは燃料マージンが来年を通じて高い水準を維持すると見込んでいる。ここで追加購入することは別問題である。これはピーク時の利益に対する平均的な倍率であり、和平が成立すれば不利な取引となる。同じことは、1株当たり利益が前四半期にすでに低下したシェブロンにも当てはまる。より大きな調整があれば、どちらにとってもより良い買い場を提供するだろう。
もちろん、和平合意が成立すれば、原油価格と製油マージンはアナリストの予想よりも速く下落する可能性がある。次のチェックポイントは、今四半期後半にエクソンモービルが再確認を計画している2027年の目標と、1月下旬に発表される第4四半期決算である。
では、エクソンモービルの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、エクソンモービルがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!