主なポイント
- Genuine Partsは10月20日に2026年の業績見通しを下方修正した一方、Fordは10月28に年間調整後EBITの予想下限を引き上げ、四半期配当を15セントで据え置いた。
- Fordの配当利回りは4.8%、Genuine Partsは3.5%だが、Fordの定額配当は2022年半ば以降増えておらず、Genuine Partsは2020年から2025年にかけて配当を年率5.4%増加させた。
- 過去1年間のフリーキャッシュフローに対する配当支払い割合はFordが35%だったのに対し、Genuine Partsは76%で、2025年にはフリーキャッシュフローを上回る配当を支払った。
- Genuine Partsは2027年初頭に2つの上場企業に分割する計画で、12月8-9日のInvestor Daysが次の注目ポイントだ。
Genuine Parts (GPC)は10月20日に第3四半期売上高を4.2%増加させたが、2026年の業績見通しを下方修正した。
8日後、Ford (F)は逆の動きを見せた。同社は年間調整後EBITの予想下限を引き上げ、さらに15セントの四半期配当を宣言した。
では、現在どちらの配当株が優れているだろうか?
| 指標 | Ford (F) | Genuine Parts (GPC) |
|---|---|---|
| フォワード配当利回り | 4.8% | 3.5% |
| 年間配当 | $0.60 | $4.25 |
| 配当成長率(2020-2025年度) | 2023年度以降横ばい | 年率5.4% |
| キャッシュ配当支払い比率(TTM) | 35% | 76% |
| ネット負債 / EBITDA(LTM) | 16倍 | 2.3倍 |
| 利払い余力(LTM) | 1.2倍 | 8.2倍 |
| フォワードP/E | 7.1倍 | 16倍 |
出典: TIKRおよびStockAnalysis、2026年11月5日。キャッシュ配当支払い比率は、2026年9月30日までの12か月間の配当支払総額をフリーキャッシュフローで割ったもの。
退職者に6%以上の利回りを支払う、安全な6つの配当株
現在、年率6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は現在考えている。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
Fordの配当は横ばいだが、十分にカバーされている
Fordは2022年半ば以降、毎四半期15セントの配当を支払い続けている。2024年2月の1株当たり0.18ドルと2025年2月の0.15ドルという追加配当は、4.8%の利回りには含まれていない。
この配当は十分にカバーされている。Fordのキャッシュ配当支払い比率は2023年度と2024年度に36%だったが、フリーキャッシュフローが67.4億ドルから125億ドルに増加した2025年度には19%に低下した。
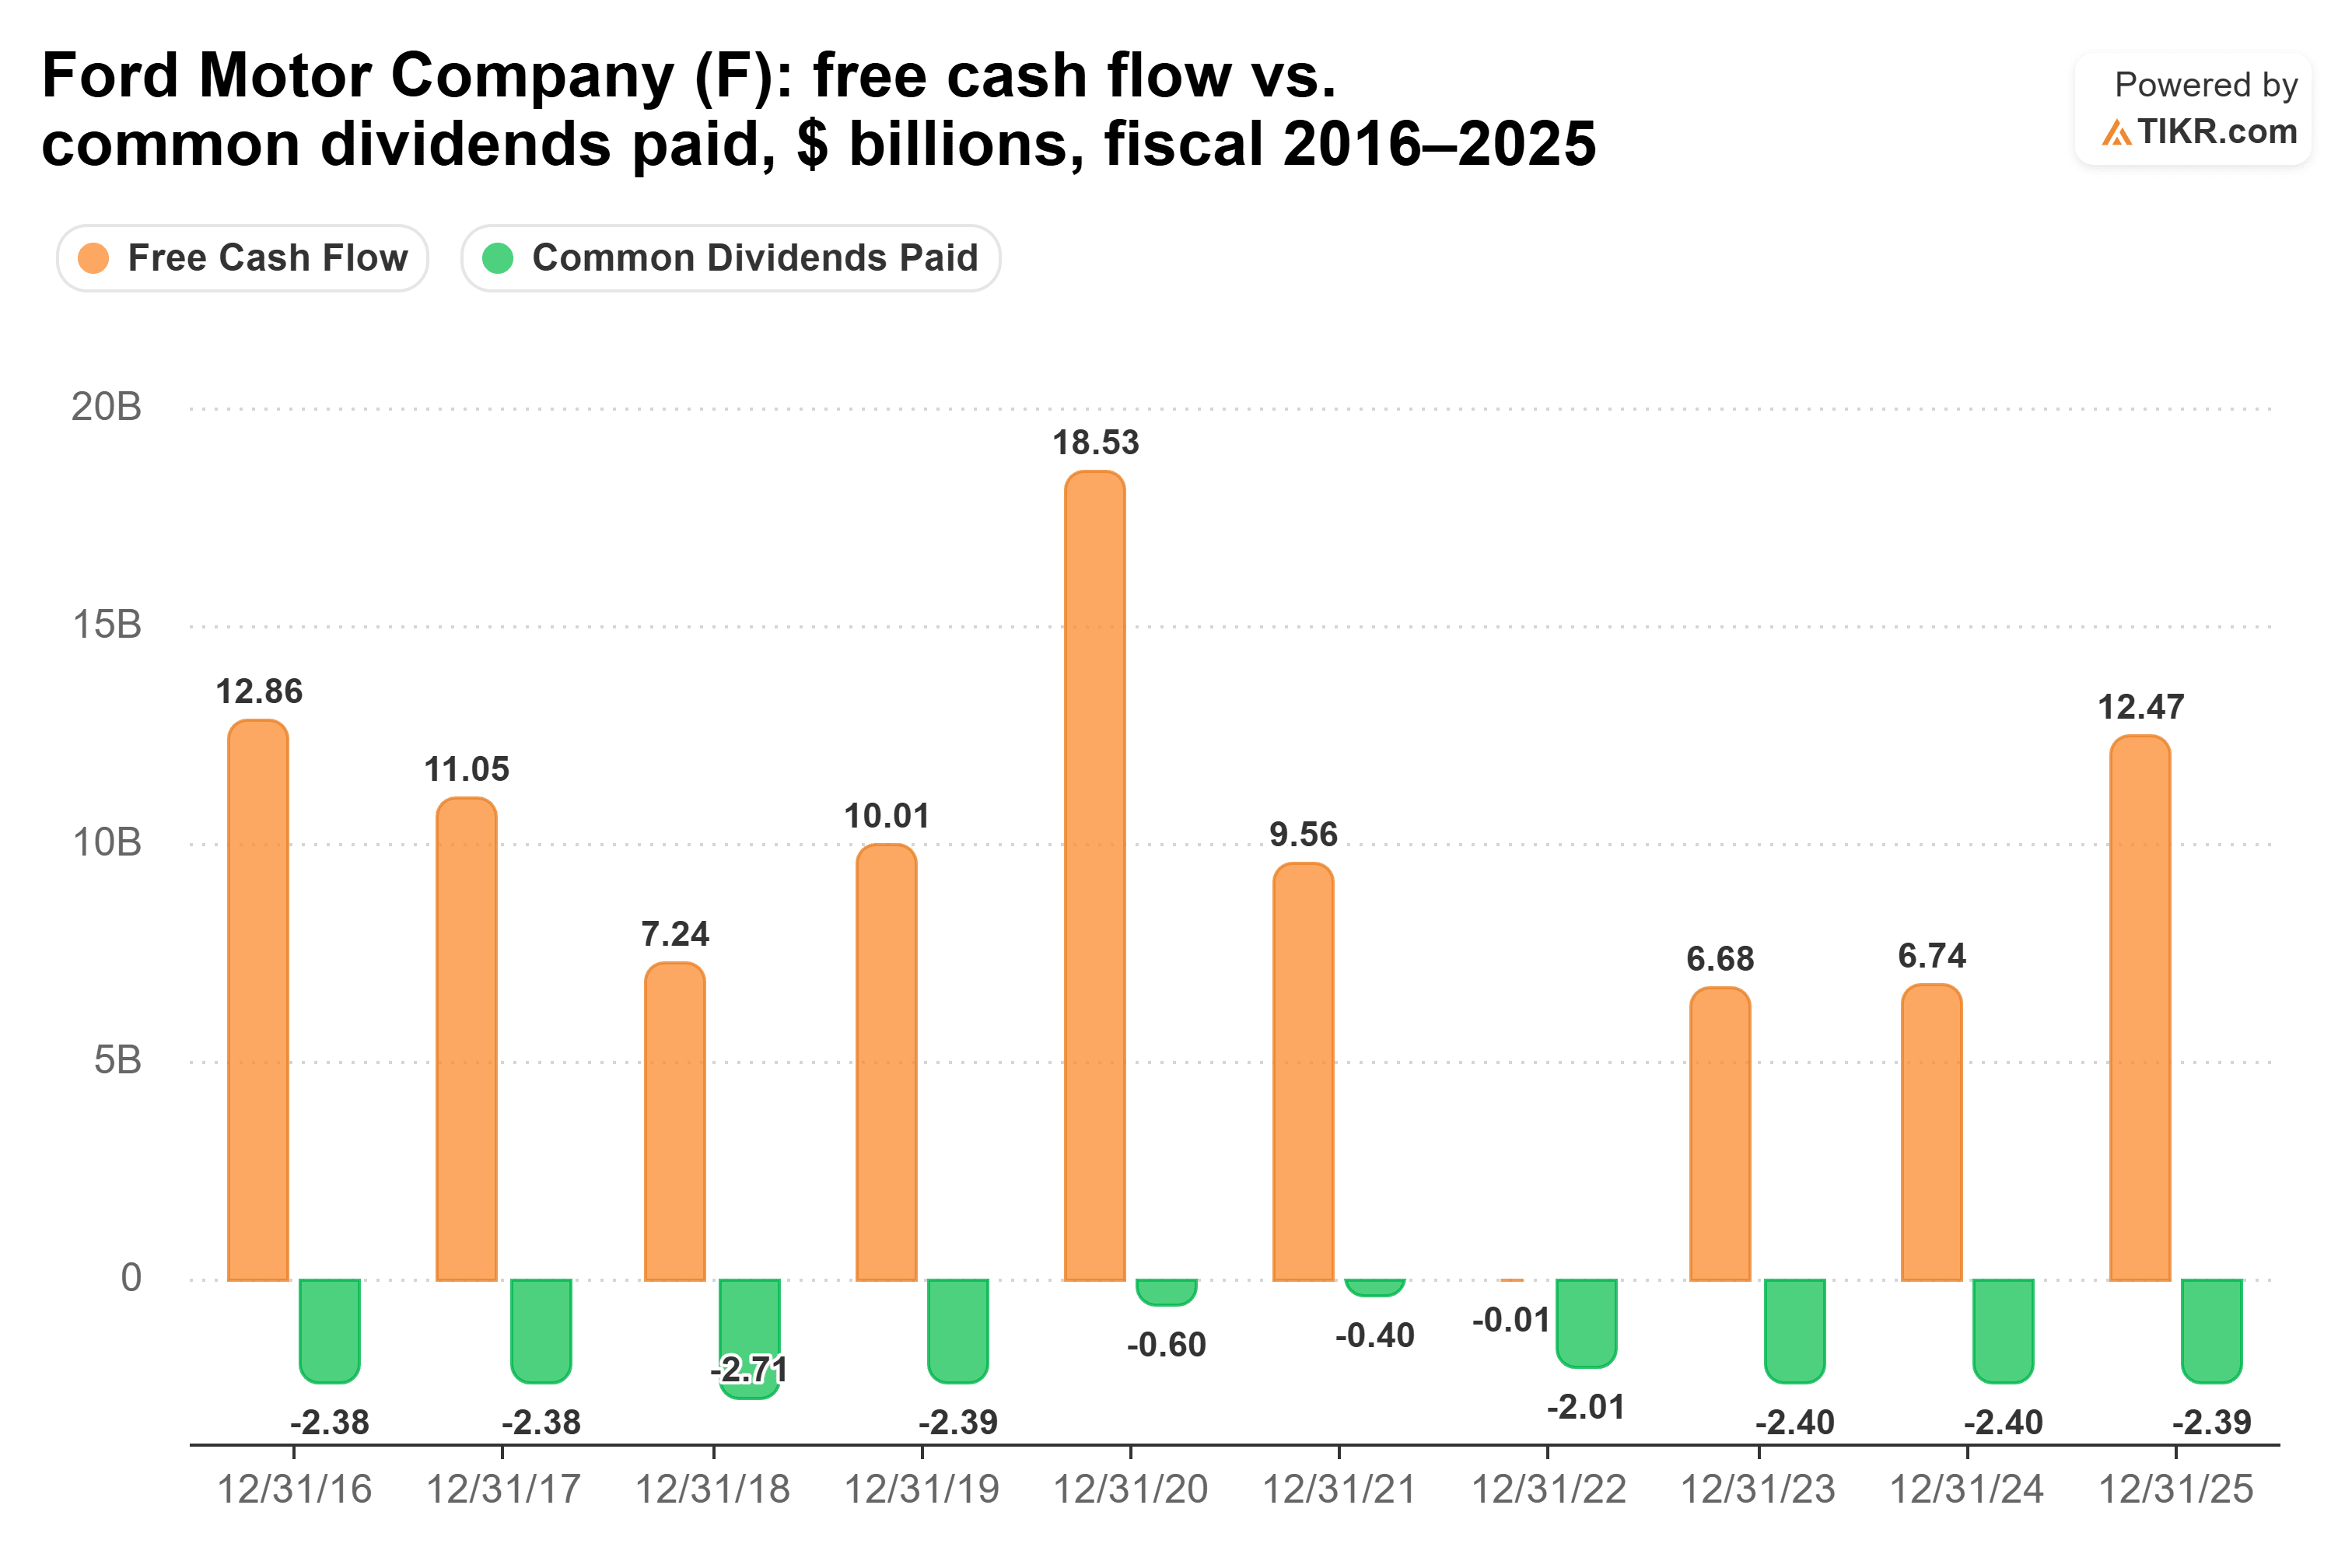
第3四半期の調整後フリーキャッシュフローは前年同期の43億ドルから47億ドルに増加したが、売上高は2%減少して495億ドルとなった。Fordは2026年の調整後フリーキャッシュフローを60億ドルから70億ドルと予想しており、2025年度に支払った23.9億ドルの配当総額の2倍以上となる。
成長性が弱点だ。Fordは第3四半期決算説明会で、2027年の業績は2026年とほぼ同水準になると見込んでおり、Model e部門は今年約40億ドルの損失を出す見込みだ。
Genuine Partsの配当増額はキャッシュを上回っている
Fordの配当が据え置かれている一方で、Genuine Partsの配当は増加し続けている。1株当たり配当は2020年度から2025年度にかけて、3.16ドルから4.12ドルへと年率5.4%で増加した。
しかし、キャッシュはそれに追いついていない。フリーキャッシュフローは2020年度の18.7億ドルから2025年度の4.21億ドルに減少したが、配当支払総額は毎年増加して5.64億ドルに達した。

これにより、キャッシュ配当支払い比率は2022年度の44%から、2025年度にはフリーキャッシュフローを上回る134%に達した。2026年9月30日までの12か月間では、逼迫した76%に戻っている。Genuine Partsは2026年のフリーキャッシュフローを5.5億ドルから7億ドルと予想しているが、その下限では過去1年間に支払った5.78億ドルの配当をカバーできない。
同社の2つの事業は異なる方向に進んでいる。産業部門であるMotionは第3四半期売上高を6.1%増加させたが、北米自動車部門の同店売上高は約3%減少した。10月20日、同社はイラン情勢に関連する下半期の追加コスト3000万ドルから4000万ドルを理由に、年間調整後EPS予想を上限8.00ドルから7.50ドルから7.75ドルの範囲に下方修正した。
また、Genuine Partsは2027年第1四半期に、Global Automotive (NAPA) とGlobal Industrial (Motion) の2つの上場企業に分割する計画だ。各社の配当方針については明らかにしていない。
では、どちらの配当が勝るか?
現在、より優れた配当株はFordだ。同社はより大きな配当を支払い、そのフリーキャッシュフローは余裕を持ってそれをカバーしている。
Fordに1万ドル投資すると、現在年間480ドルの配当が得られ、キャッシュに対する利回りは4.8%となる。一方、Genuine Partsでは350ドルだ。Genuine Partsが2020年から2025年の年率5.4%のペースを維持した場合、その配当は約6年後、2032年頃にFordの配当を上回る。2025年度の3.0%の増加ペースでは約11年かかり、10年目でもFordは約480ドルを支払うのに対し、Genuine Partsは457ドルとなる。
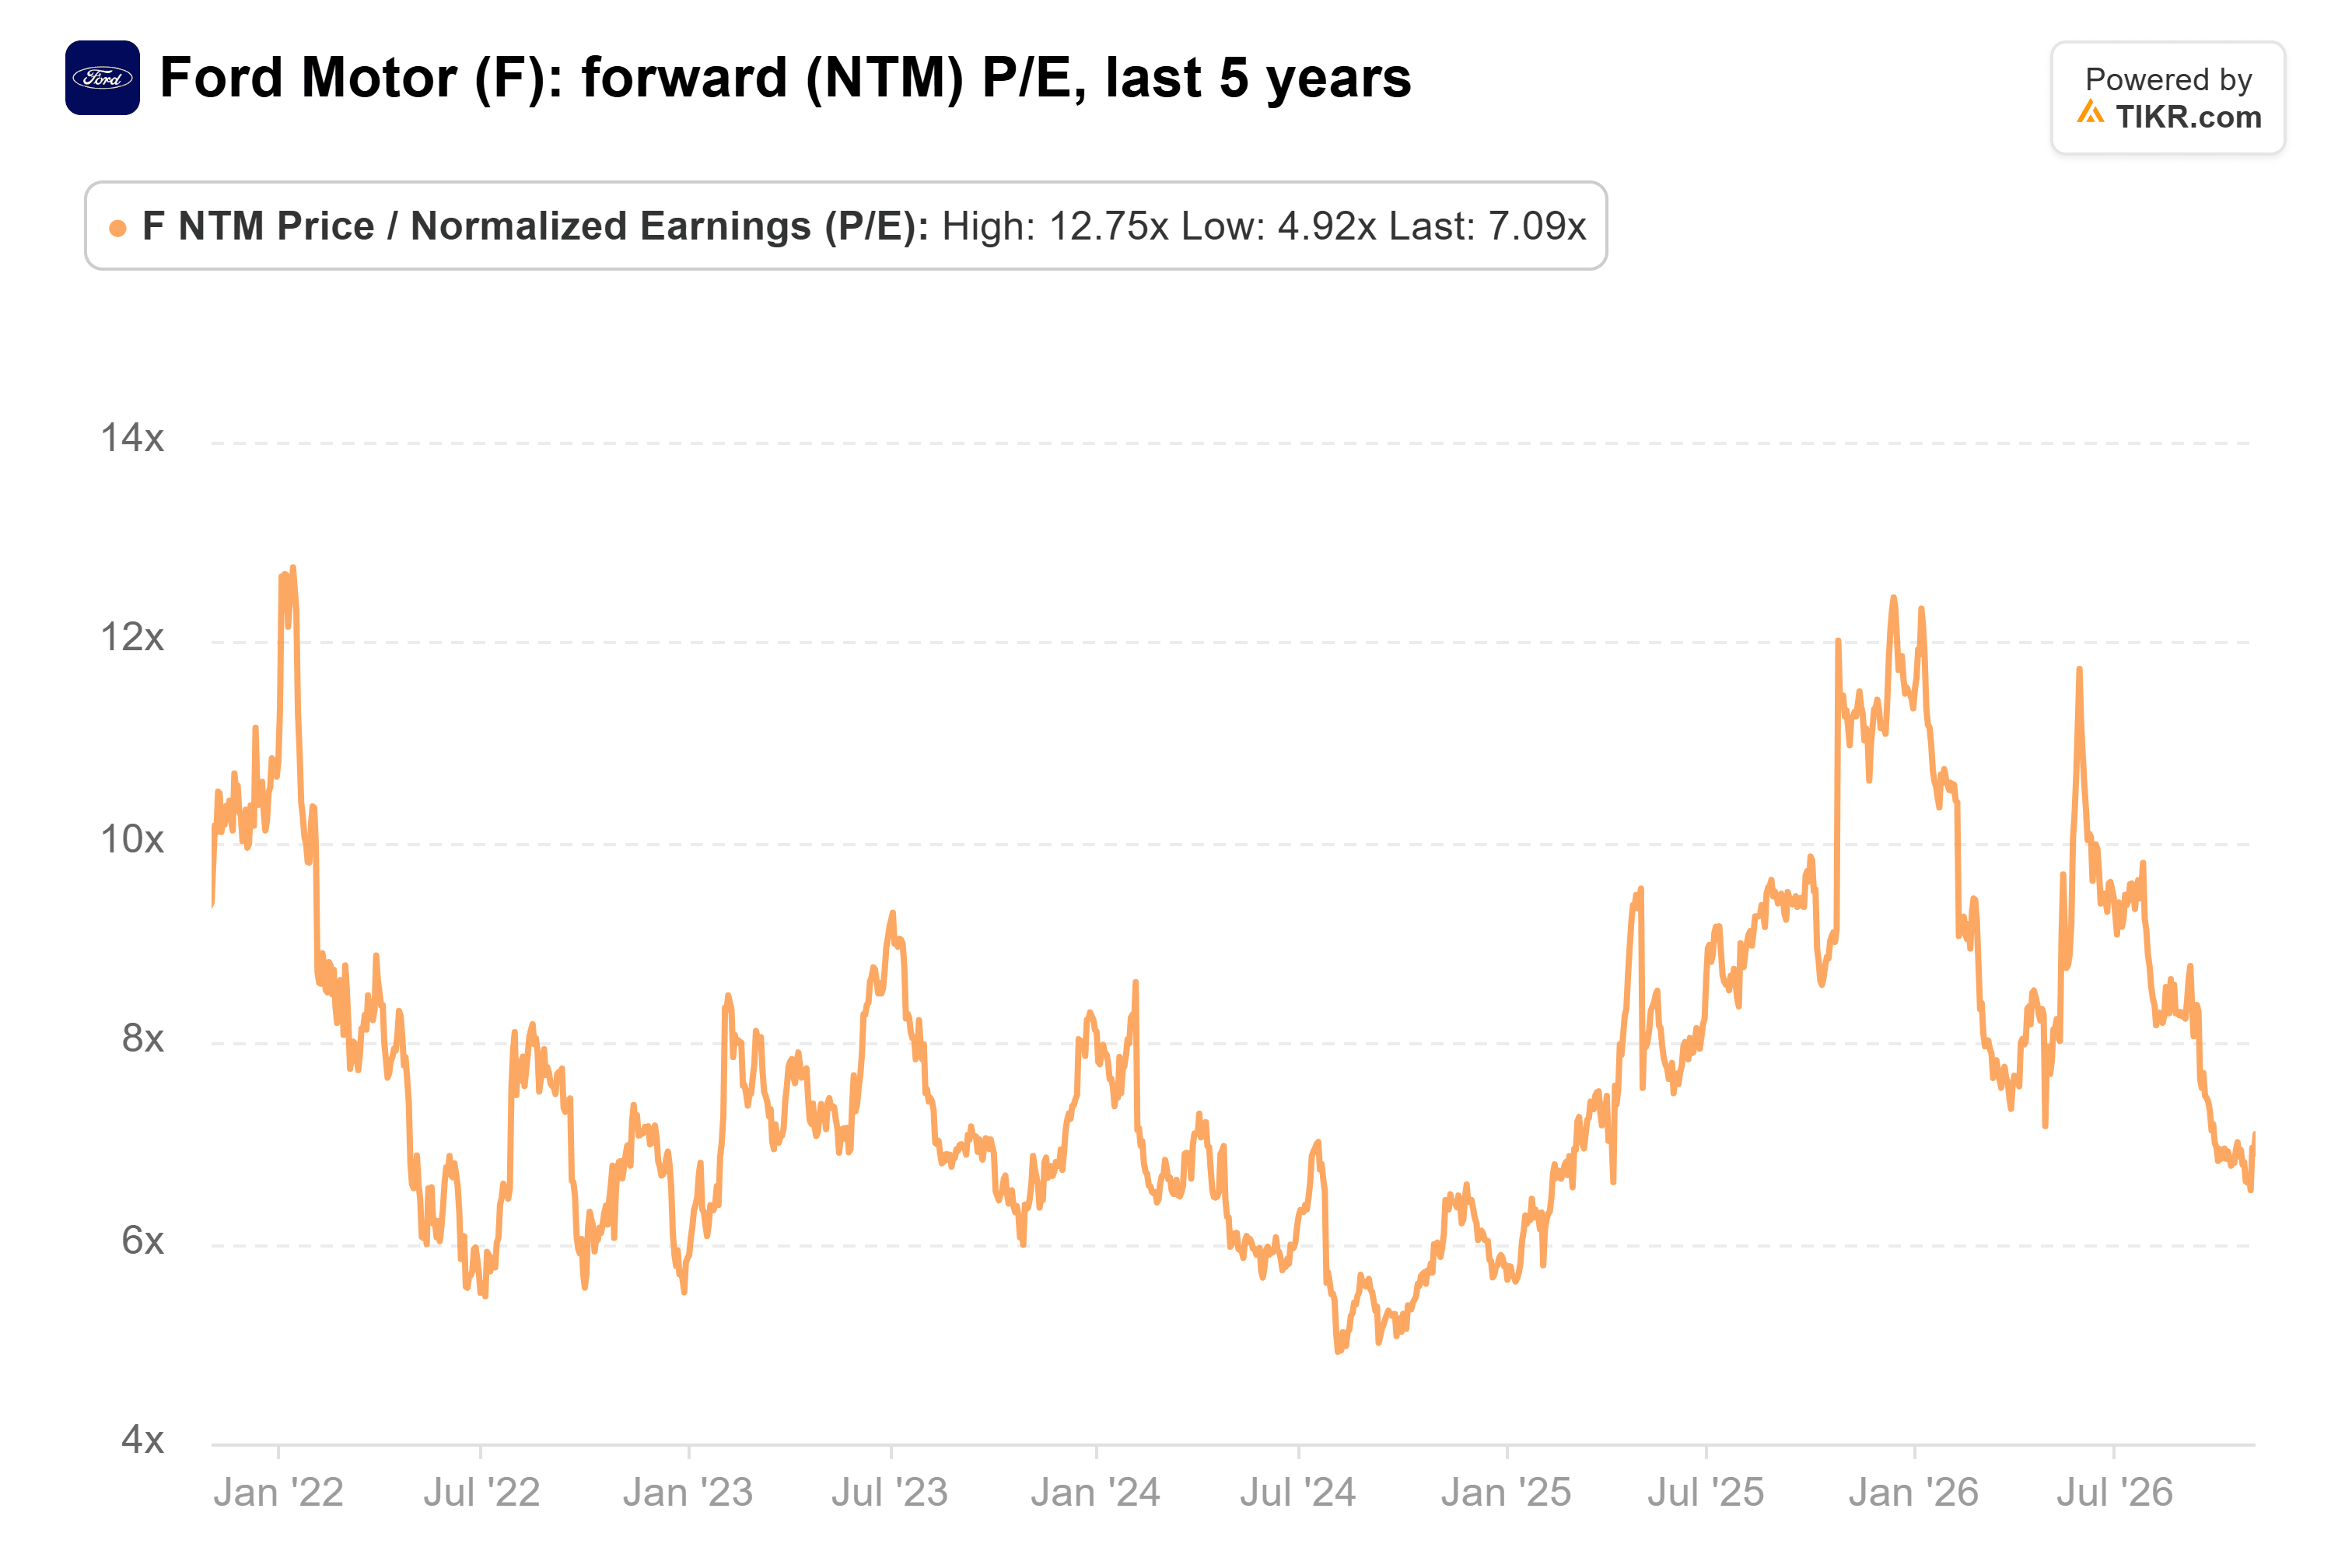
また、Fordの収入を得るためのコストは低い。同社のフォワードP/Eは7.1倍で、5年平均の7.8倍を下回っており、Genuine Partsの16倍と比較して割安だ。
これはGenuine Partsの配当が危険にさらされているという意味ではない。同社は毎年配当を増やし続けており、Motionは成長しており、経営陣は2025年度の低水準からフリーキャッシュフローが回復すると見込んでいる。Fordの配当が今後も増えない可能性もある。ただ、現時点では、Fordの配当の方が大きく、よりよくカバーされており、Genuine Partsの配当増額には同社が生み出していないキャッシュが必要だということだ。
もちろん、この状況はGenuine Partsが12月8日と9日にニューヨークで開催するInvestor Daysの後に変わる可能性がある。経営陣はそこで、創設する各社の収益力を説明する予定だ。
Fordは忘れよう:今すぐ買える、安全な6%以上の利回りを誇る6つの配当株
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦しみながら次の社会保障給付金の入金を待つ生活との違いになり得る。
我々は、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定した。(そしてFordはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツはTIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!