主なポイント
- クアルコムは、米国時間11月4日(水)の市場終了後に2026会計年度第4四半期決算を発表する。この1週間は、Andurilの米国製ラップトップに関する報道や、AIスタートアップHarkへの出資への注目が再燃した。
- これらの取引は規模が小さく、来年の業績に顕著な影響を与えるものではないため、2027会計年度の成長はデータセンター向けチップが牽引しなければならない。
- アナリストは2027会計年度の売上高を449億ドルと予想しており、今年度の予想よりもわずか20億ドル多いに過ぎない。営業利益率は6月四半期に18.5%まで低下した。
- 株価は予想PER18倍で取引されており、過去5年間の平均14倍を上回っている。したがって、12月四半期の業績見通しでは、データセンター事業の売上が予定通りに立ち上がり始めていることを示す必要がある。
クアルコム (QCOM) は、この1週間、スマートフォンとはほとんど関係のない話題で世間を賑わせてきた。
先週、Bloomberg Tech で、Andurilの創業者パーマー・ラッキーは、米国製部品のみで最終的に構築することを目指す頑丈なラップトップ「BlueChip」について語った。クアルコムはそのCPU、GPU、NPUを供給している。ラッキーの説明はラップトップを超えていた:「クアルコムは、アリゾナ州でチップを製造することを発表しています」。クアルコムのクリスティアーノ・アモンCEOはこれを確認し、TSMC (TSM) がアリゾナ工場でSnapdragon Xチップを製造すると述べた。
クアルコムはまた、AIアシスタントスタートアップHarkの出資者の1社でもある。同社のベンチャー部門は、5月にNvidia (NVDA)、AMD (AMD)、Intel (INTC) と共に、HarkのシリーズAラウンド(評価額60億ドル)で7億ドルを出資した。
これらは良い話題ではあるが、まだ数字に裏打ちされていない。Andurilとの取引に伴う売上高の数字は明らかにされていない。また、7億ドルのラウンドにクアルコムが出資した金額がどれほどであれ、年間400億ドルを超える売上高の前では微々たるものだ。
アナリストは2027会計年度の大幅成長を想定していない
アナリストは、2027会計年度の売上高を449億ドルと予想している。これは、今回の決算で終了する2026会計年度の予想売上高429億ドルから約20億ドル多い程度であり、2025会計年度の441億ドルをわずかに上回るに過ぎない。

これは、6月の投資家向け説明会で2027会計年度にデータセンター事業で50億ドルの売上を見込むと投資家に伝えた企業にとっては小さな一歩だ。2つのハイパースケーラー向けのカスタムチップは、12月四半期に出荷開始予定である。
このギャップはスマートフォン事業に起因する。7月の決算説明会で、経営陣はAppleからの売上が9月四半期から12月四半期にかけて約半減すると述べた。また、メモリ不足によりAndroid向けチップの売上が前年同期比で約20%減少し、1株当たり利益(EPS)に1.50ドル以上の影響を与えるとも述べた。したがって、アナリストは、新規事業がスマートフォン事業が残していく穴を埋める以上の貢献はほとんどないと予想している。
TIKRは37人のアナリストによるクアルコム評価を追跡。「買い」は何人か?
クアルコムに対する「買い」「中立」「売り」の評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。クアルコムのアナリスト評価を見る
利益率の低下に歯止めをかけなければならない
クアルコムの営業利益率は、2025年6月四半期の27.5%から1年後の2026年6月四半期には18.5%に低下した。
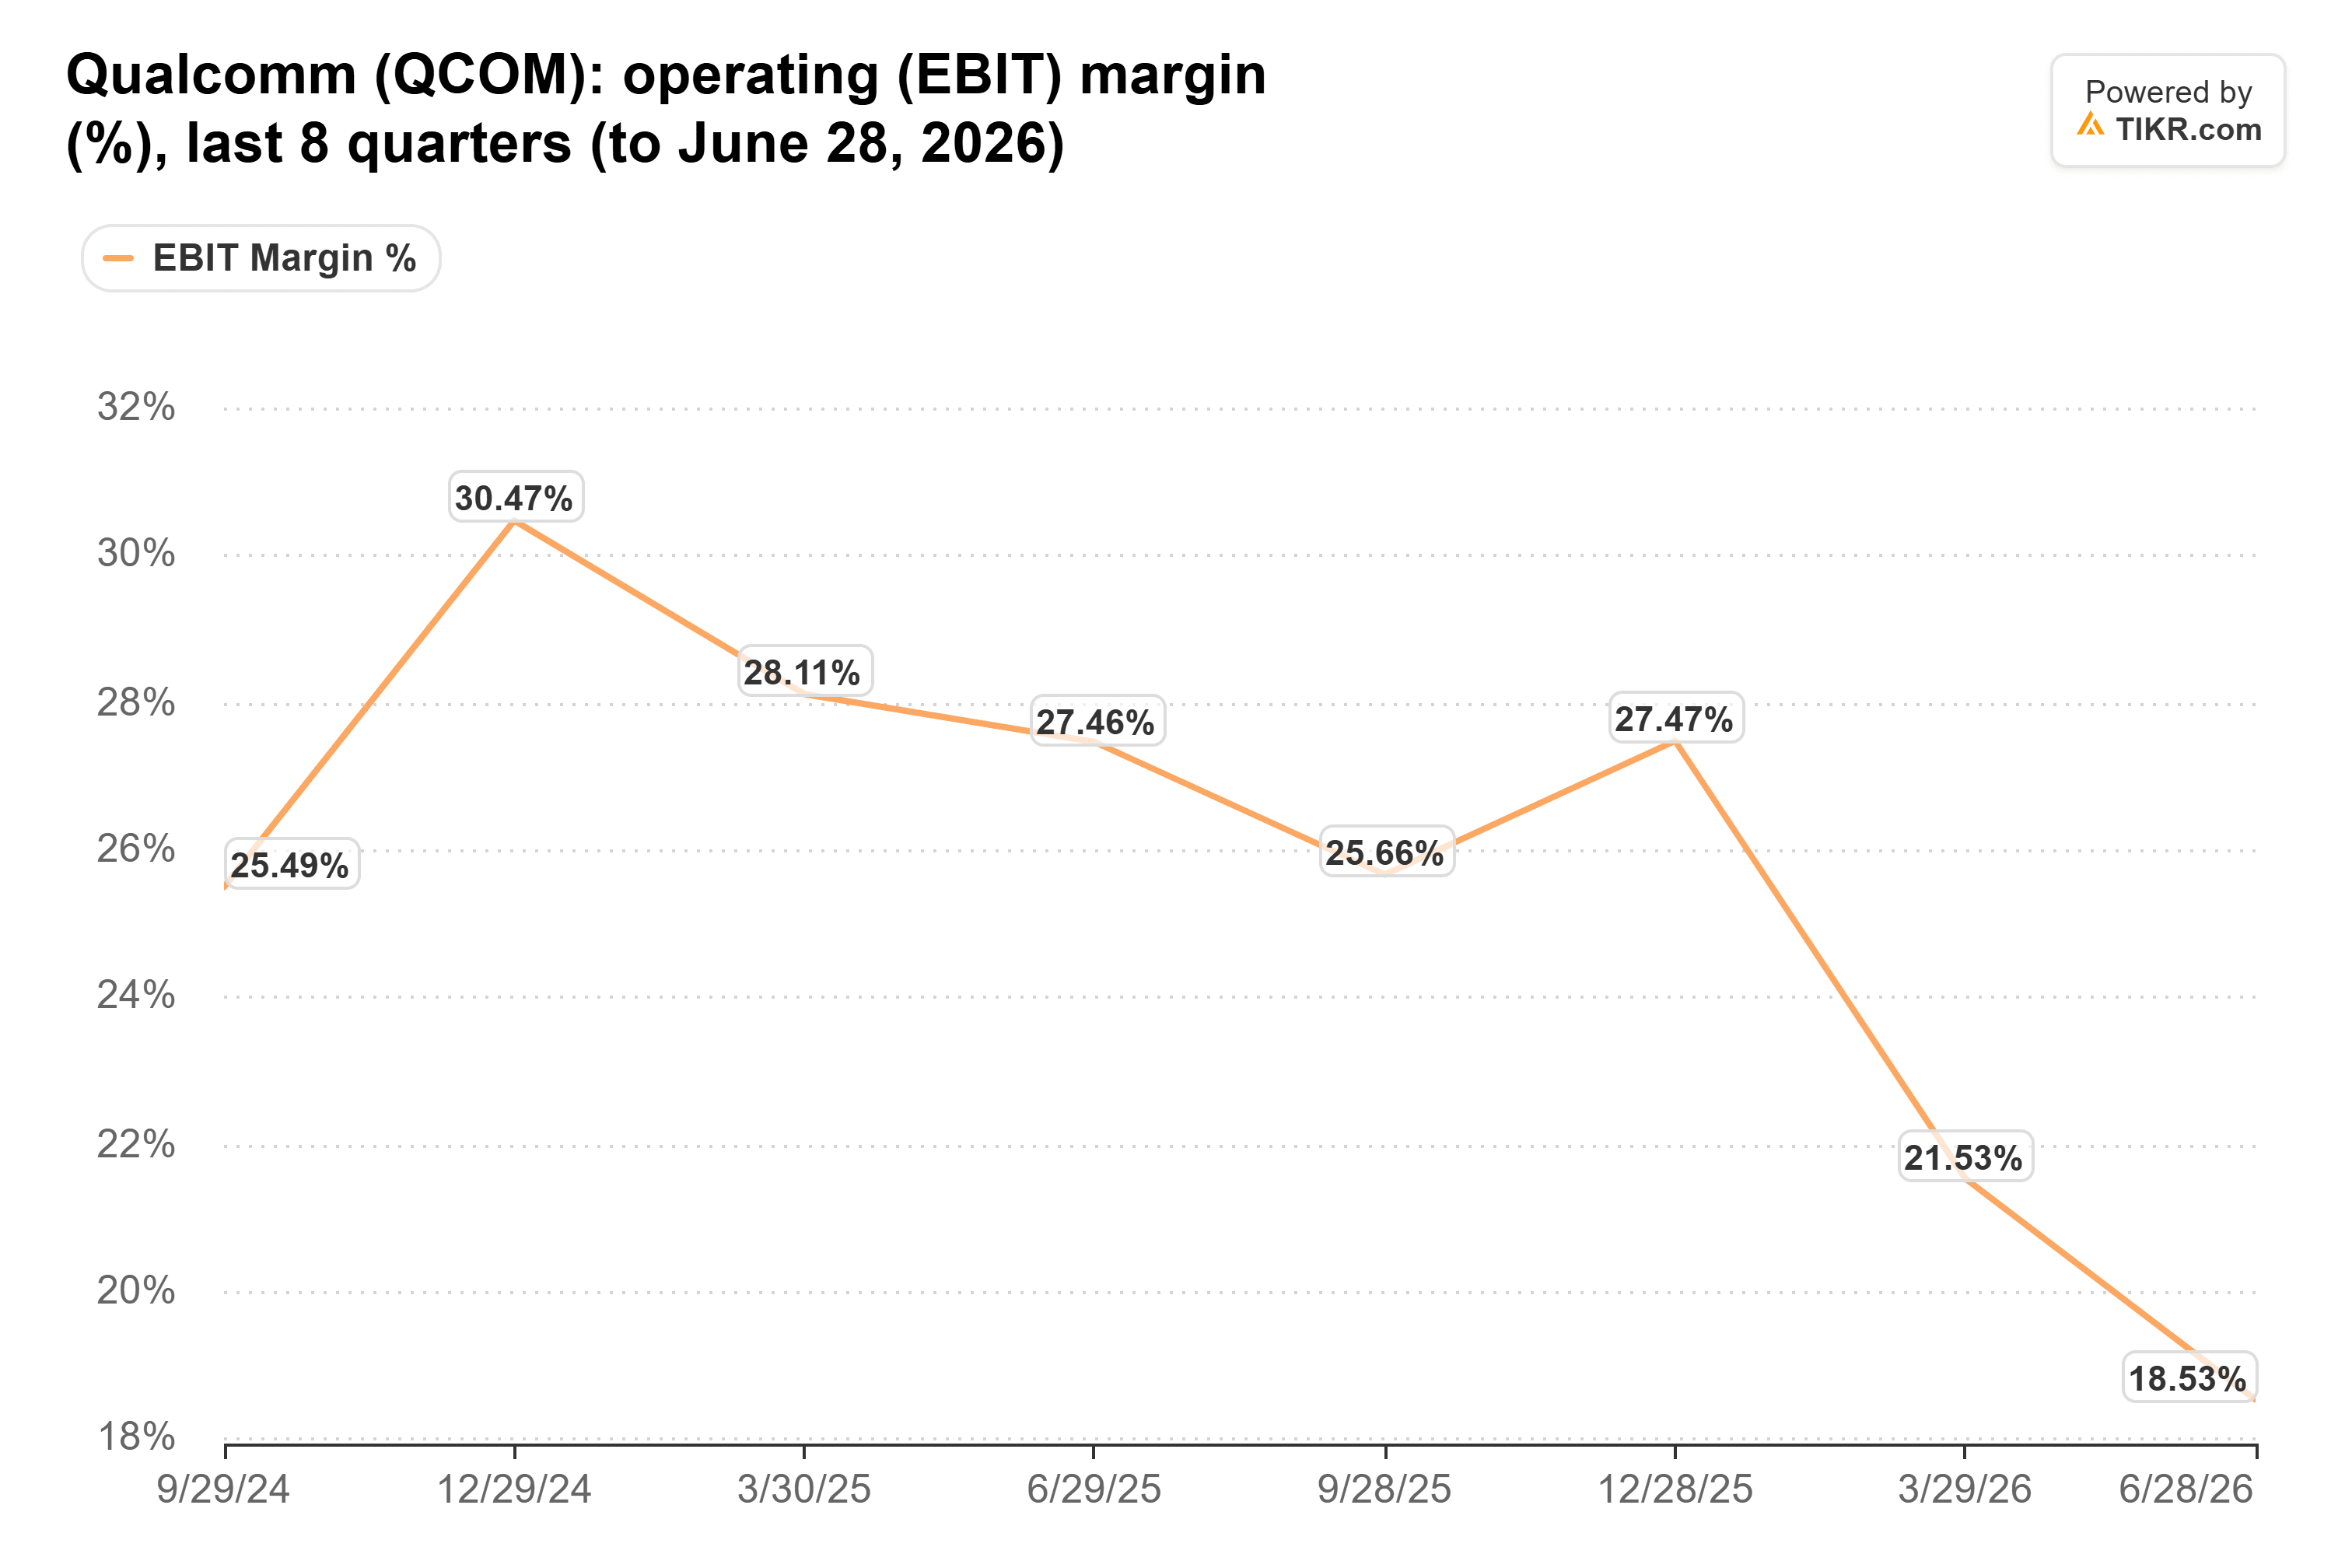
経営陣は、9月四半期の営業費用を約27億ドルと見込んでいる。これは、予想売上高の26%から28%に相当し、長期的な目標である19%から20%を上回っている。10月19日のメモでクリスティアーノ・アモンCEOが概説した世界的なレイオフは、このギャップを埋めるための第一歩であり、従業員への通知は11月に開始される。
PER18倍はすでに新規事業の期待を織り込んでいる
クアルコムの株価は予想PER18倍で取引されており、過去5年間の平均14倍を大きく上回っている。
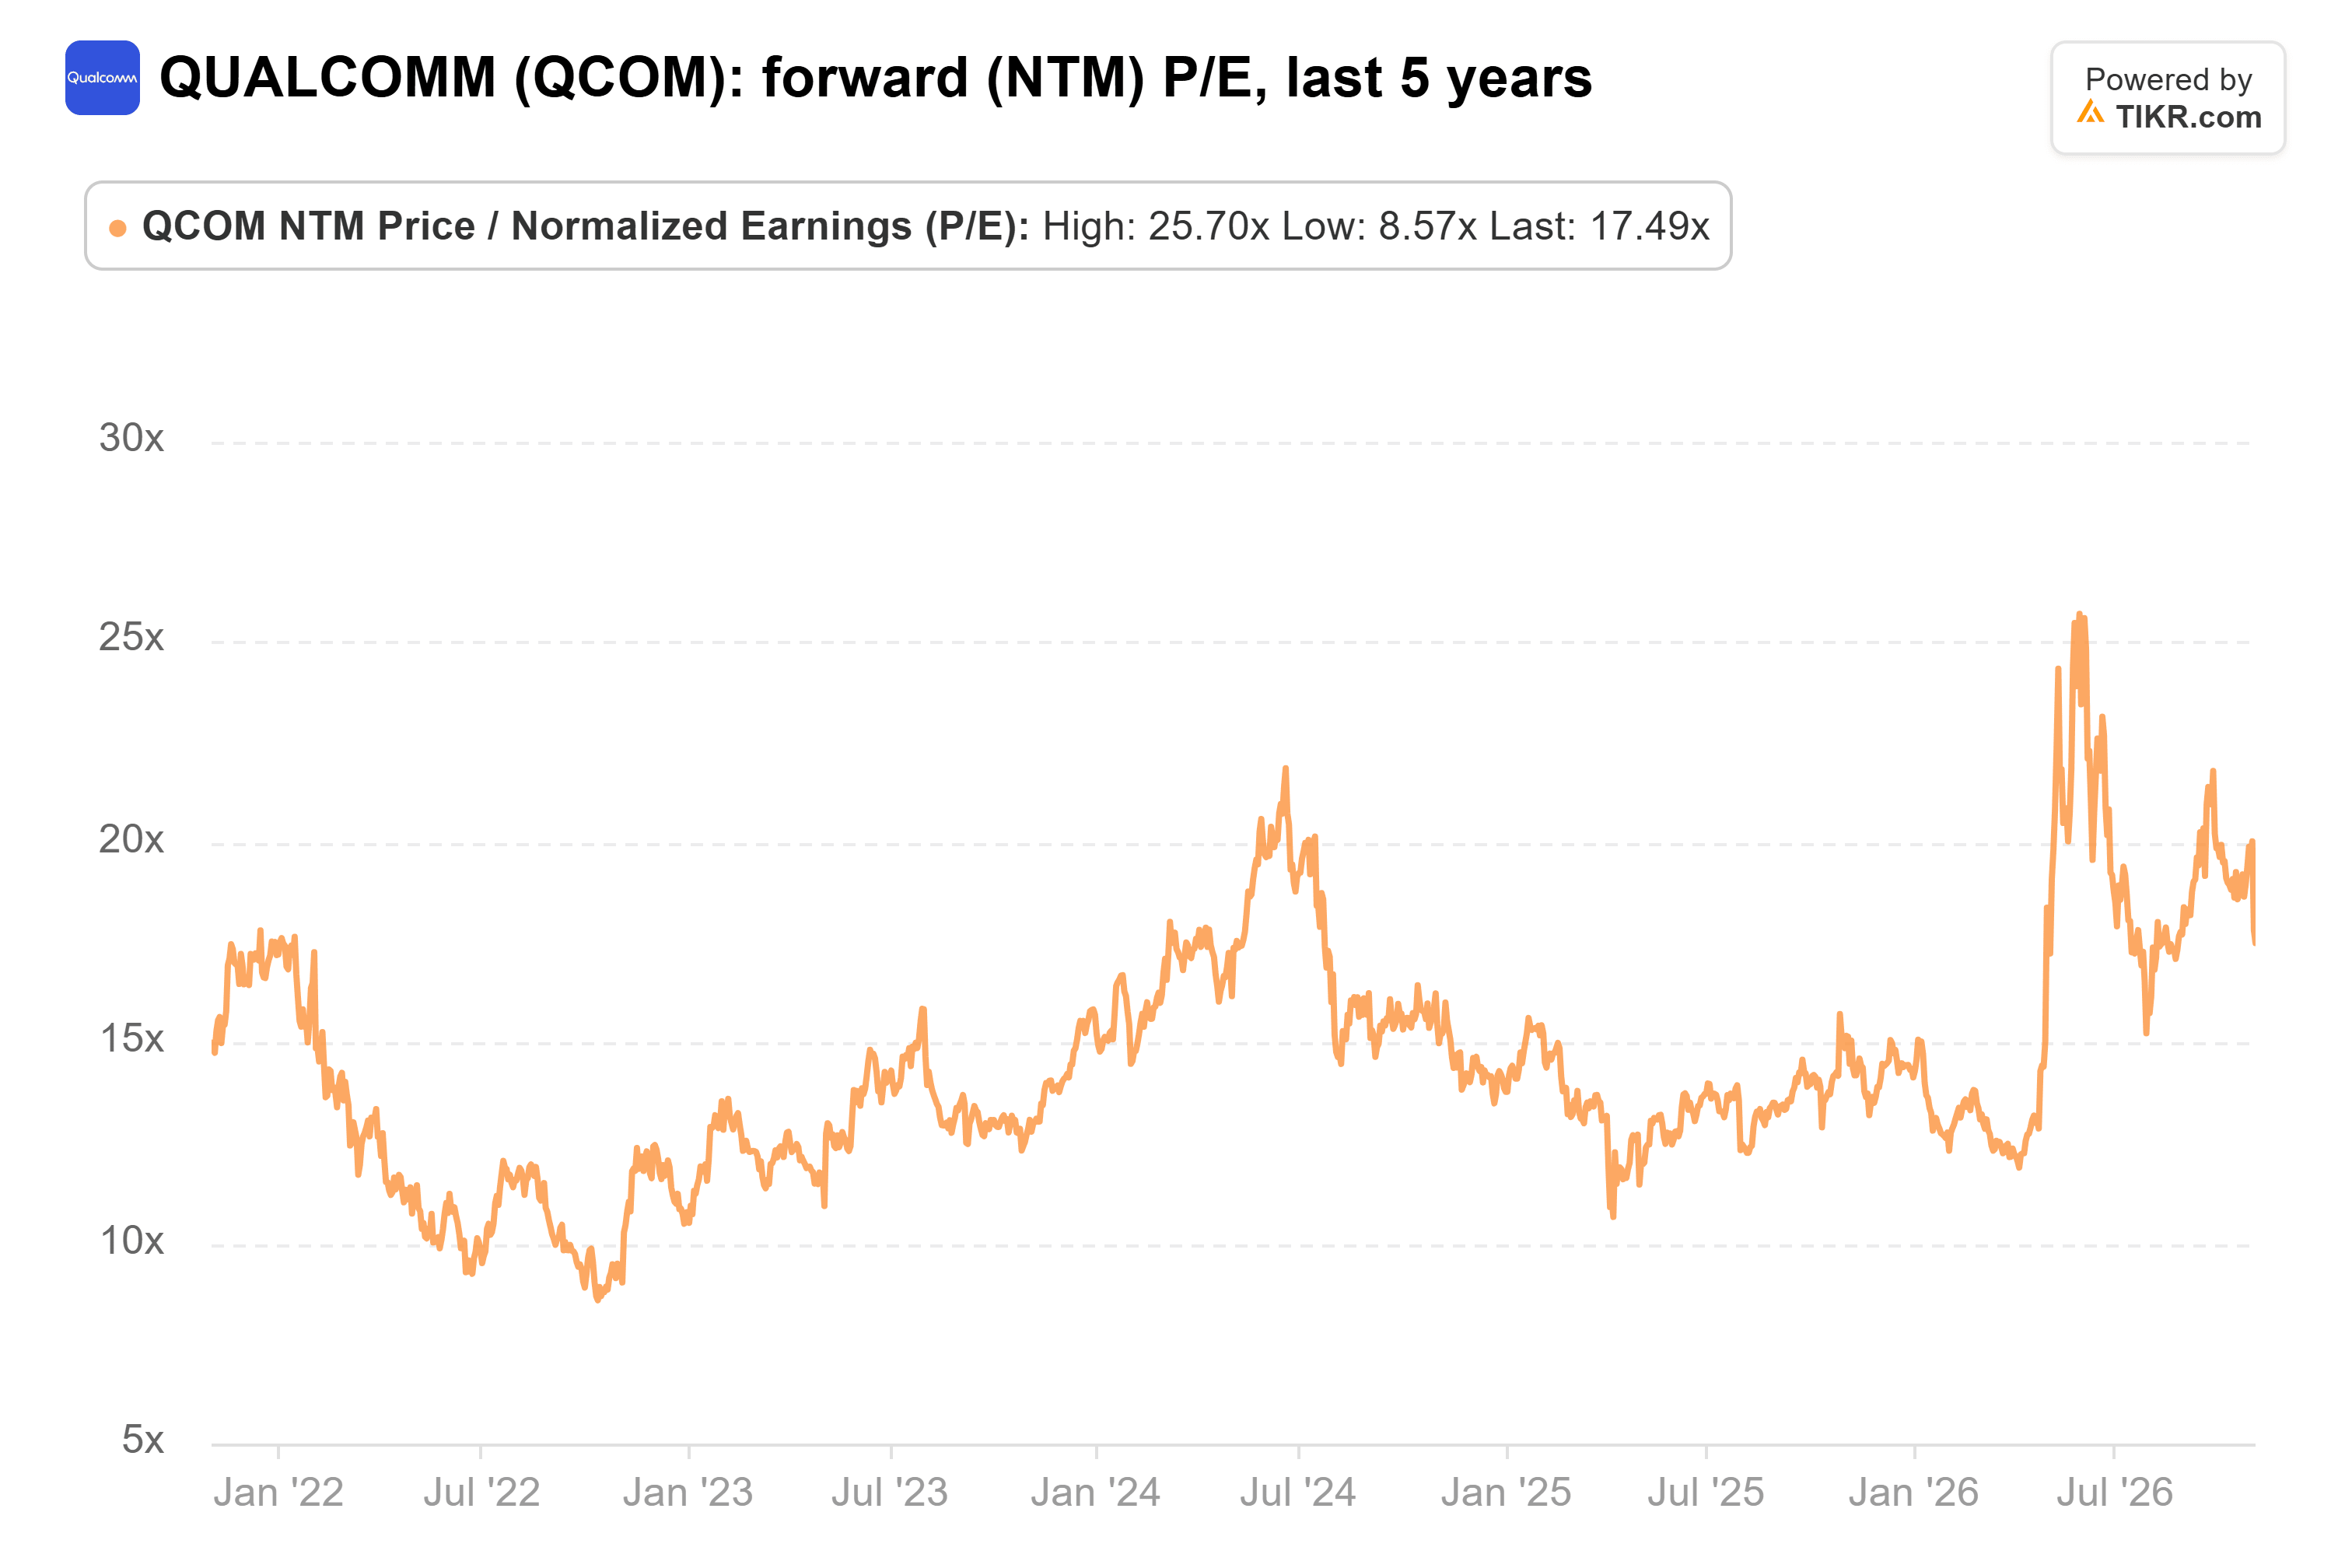
そしてアナリストは、その利益が縮小すると予想している。2027会計年度のコンセンサス調整後EPSは10.19ドルで、2025会計年度の12.03ドルを下回る。投資家は、底値の利益に対して平均を上回る倍率を支払っている。これは、データセンター計画が予定通りに進む場合にのみ意味をなす。
水曜日に示すべきこと
以下が注目点だ。
- 12月四半期の売上高見通しが、9月四半期の実績を上回ること。経営陣は7月に、Appleからの売上が約半減するにもかかわらず、Androidが回復しデータセンターの販売が始まるため、チップの売上高は12月四半期にわずかに増加すると述べた。アナリストは約106億ドルを予想している。
- データセンター売上高に具体的な数字が伴うこと。50億ドルに向けたハイパースケーラー向け販売の立ち上がりについて、ドル建ての数値が欲しい。
- 利益率の底打ち。経営陣は、チップ部門の税引き前利益率を9月四半期に23%から25%と見込んでおり、1年前の29%から低下している。12月四半期の見通しでこの低下に歯止めがかかれば、価格引き上げと人員削減が効果を発揮していることを示す。
AndurilやHarkに関するコメントはボーナスとなる。
私の見方では、水曜日に向けたリスクは下振れにある。縮小する利益に対してPER18倍で評価されている状況では、期待通りに12月四半期の見通しを示したとしても、株価が急騰する余地はほとんど残されていない。スマートフォン事業の見通しが弱まれば、株価は平均的な倍率に向かって戻る可能性があり、インテルのPC警告で1日で11%下落した時と同じ道をたどるかもしれない。
もちろん、カスタムチップの出荷が始まるのは12月四半期からだ。水曜日にはその見通しが示され、実際の売上を確認できるのは、クアルコムが2027年初頭にその四半期の決算を発表するまで待たなければならない。
では、クアルコム株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、クアルコムの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、自らの事業見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!