

クアルコム株の主な統計
- 過去6か月間のクアルコム株価変動: 47%
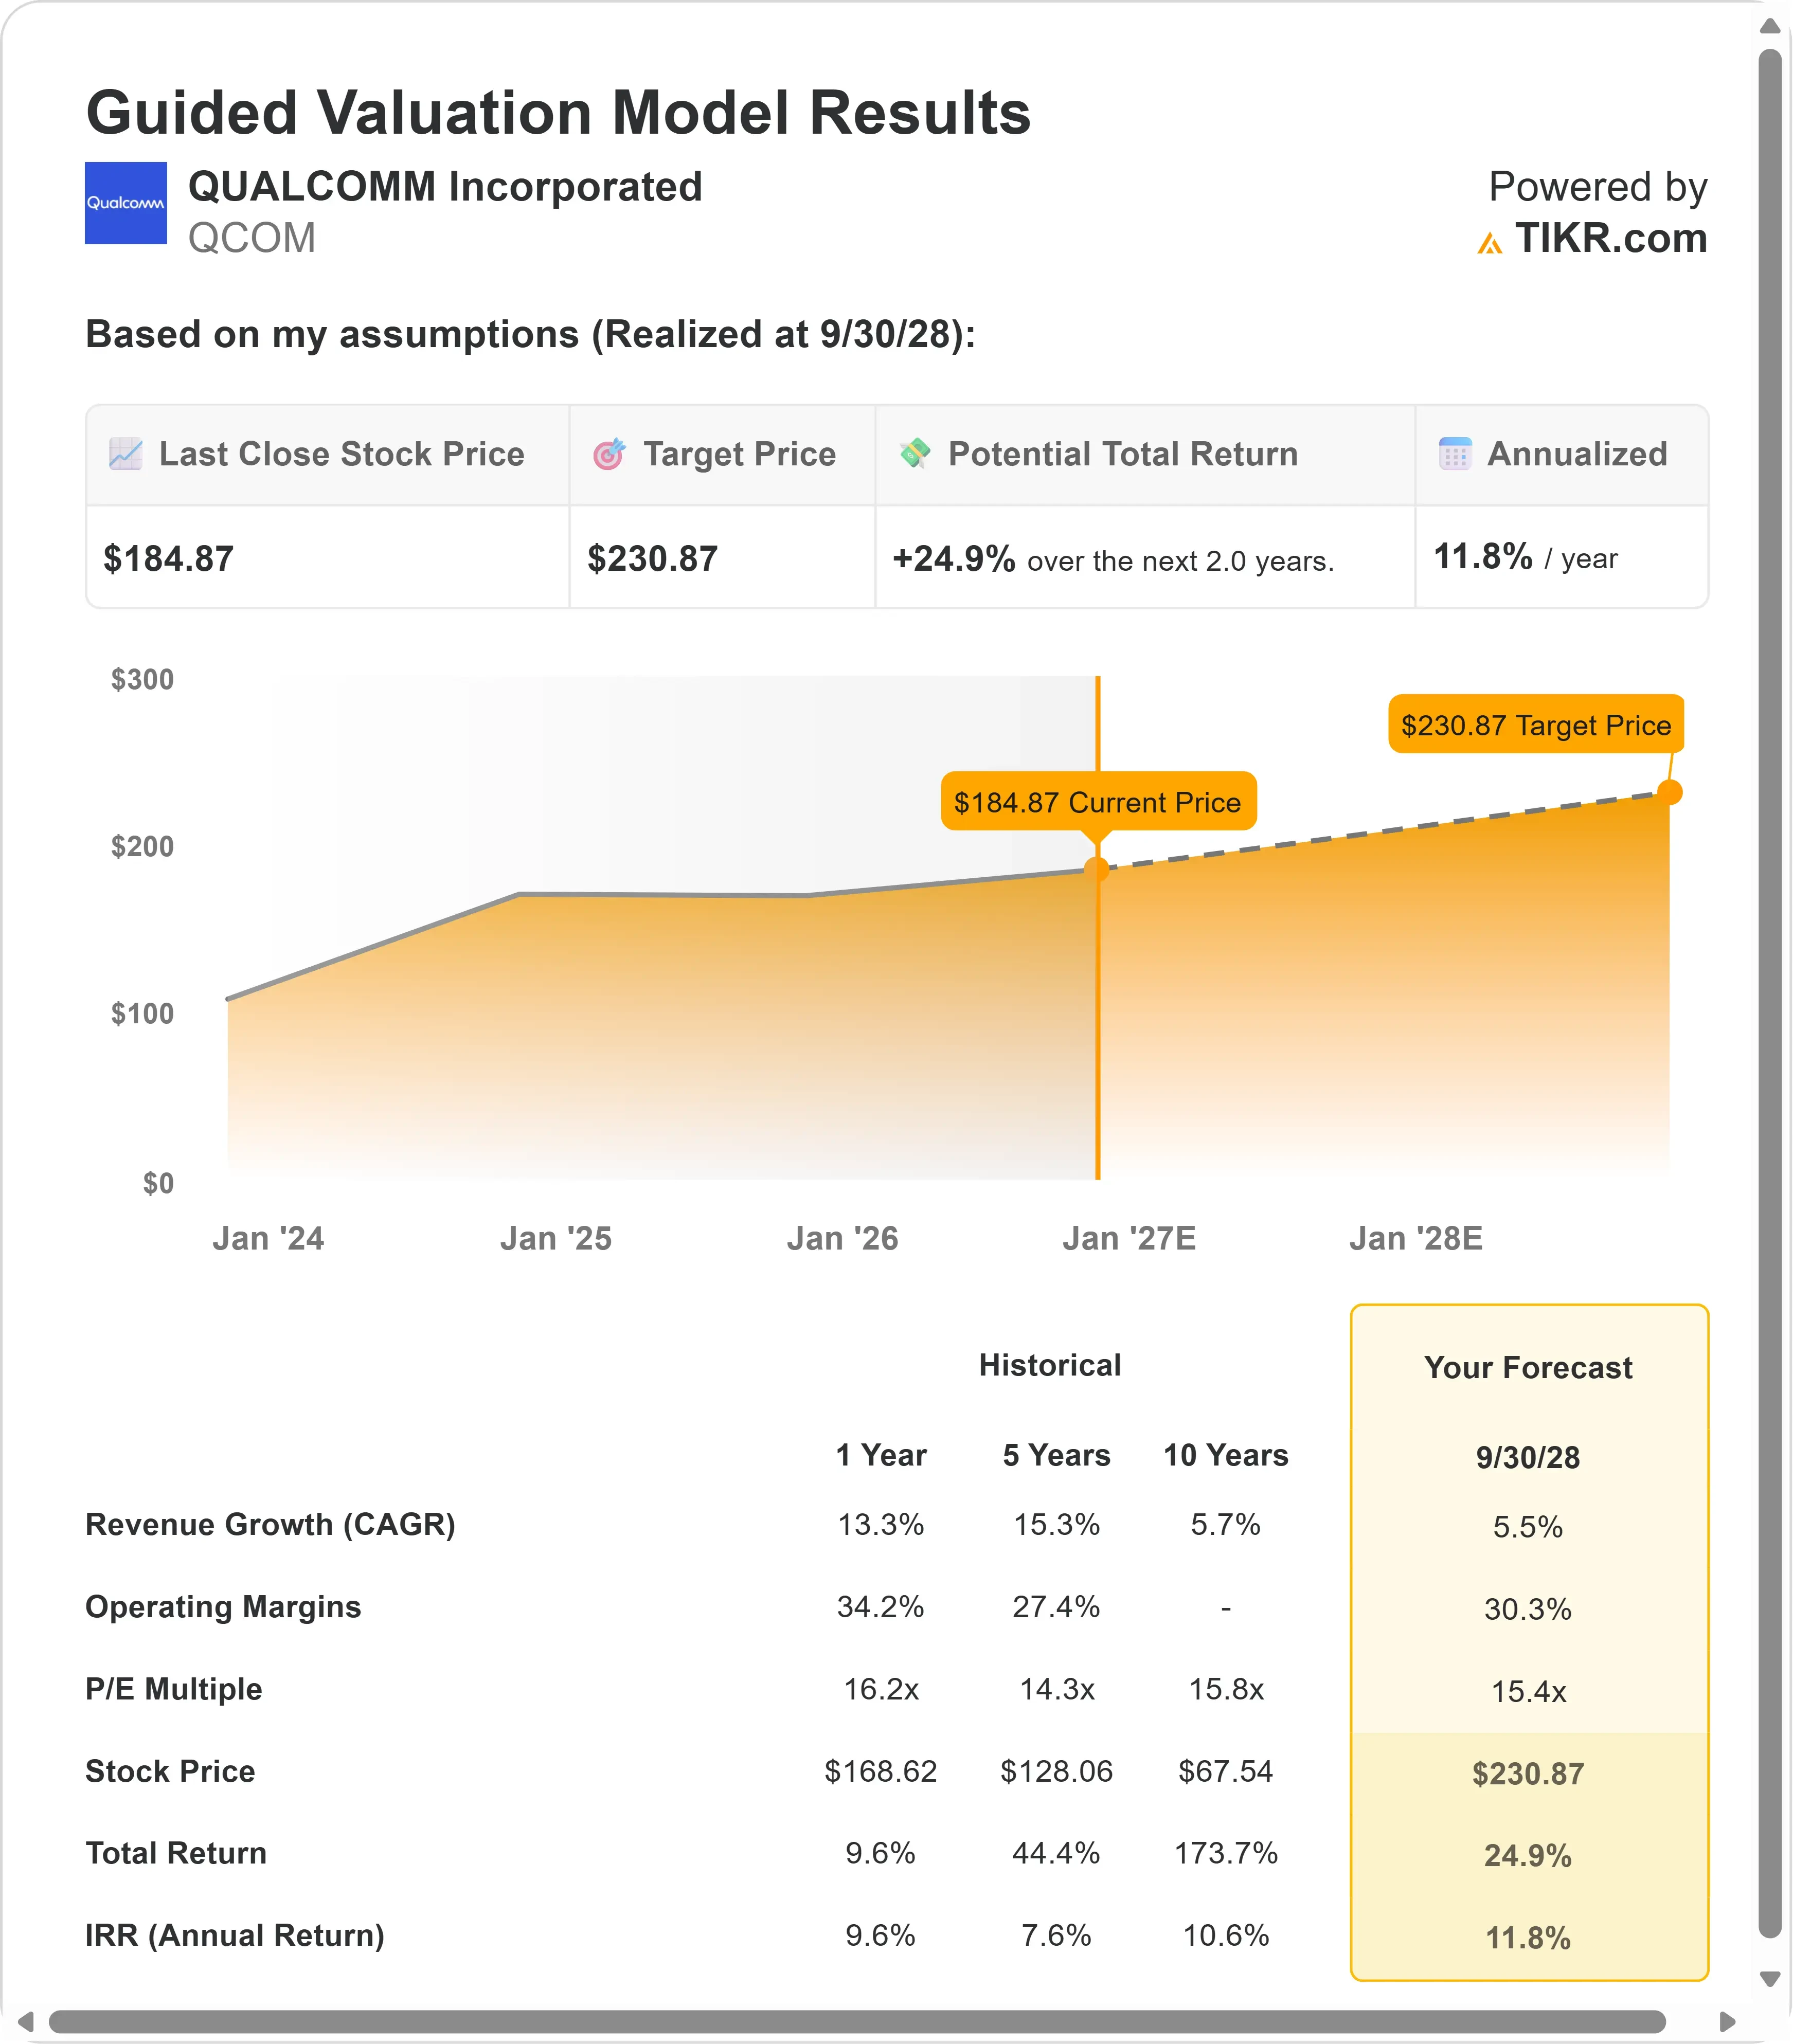
- 10月2日時点の$QCOM株価: $185
- 52週高値: $260
- $QCOM株価目標: $194
新機能公開中: TIKRの新バリュエーションモデルで、お気に入りの銘柄の上昇余地を確認しよう(無料)>>>
何が起きたのか?
クアルコム(QCOM)は、ファーウェイとの間で、AI、5G、コンピューティング、ネットワーキング技術をカバーする広範な複数年契約の特許ライセンス契約に合意しました。
主な詳細は以下の通りです:
- クアルコムは、ファーウェイの特定の米国特許(コンピューティング、AI、ネットワーキング関連)を購入します。
- これは、ファーウェイがクアルコムと結ぶ5Gをカバーする初の特許ライセンス契約です。
- ファーウェイによれば、この契約により、完了時に同社の特許ライセンス契約の総額は69億ドルを超える見込みです。
- ファーウェイのライセンス事業は2021年以降、収益を計上しています。
ファーウェイは近年、研究開発に多額の投資を行ってきました。
2019年以降の米国の貿易制限により、同社の高度なチップや主要ソフトウェアの購入能力は制限されています。ファーウェイは2001年に初めてクアルコムにライセンス料を支払いました。
今回の契約は、8月にファーウェイとHP Inc.の間で結ばれたライセンス契約に続くものです。
アナリストの成長予想とクアルコム株の株価目標を確認しよう(無料) >>>
市場がクアルコム株について伝えていること
これは安定した長期契約のように見えます。情報源は、クアルコムが支払う、または受け取る金額のドル建て価値を示していません。したがって、現時点でクアルコム株への影響の規模を測るのは困難です。
それでも、これは経営陣が述べてきたことと合致しています。第3四半期決算説明会で、クアルコムはデータセンターとAIへの進出を推進していると述べました。また、スマートフォン以外での成長も目指しています。AIおよびネットワーキング特許の購入は、この計画を支えるものです。
同社のライセンス部門は安定した収益源です。クアルコムのライセンス収入は前四半期で13億ドルでした。ライセンスのマージンは69%でした。次四半期の業績見通しは12億ドルから14億ドルです。
クアルコム株は短期的な圧力にも直面しています。メモリ価格と投入コストが携帯電話需要を損なっています。
経営陣は、携帯電話市場が今年は低~10%台で減少する可能性があると述べました。アップルからの収入も計画よりも速く減少しています。
クアルコムは、次期iPhoneにおける自社のシェアが20%を大きく下回ると見込んでいます。
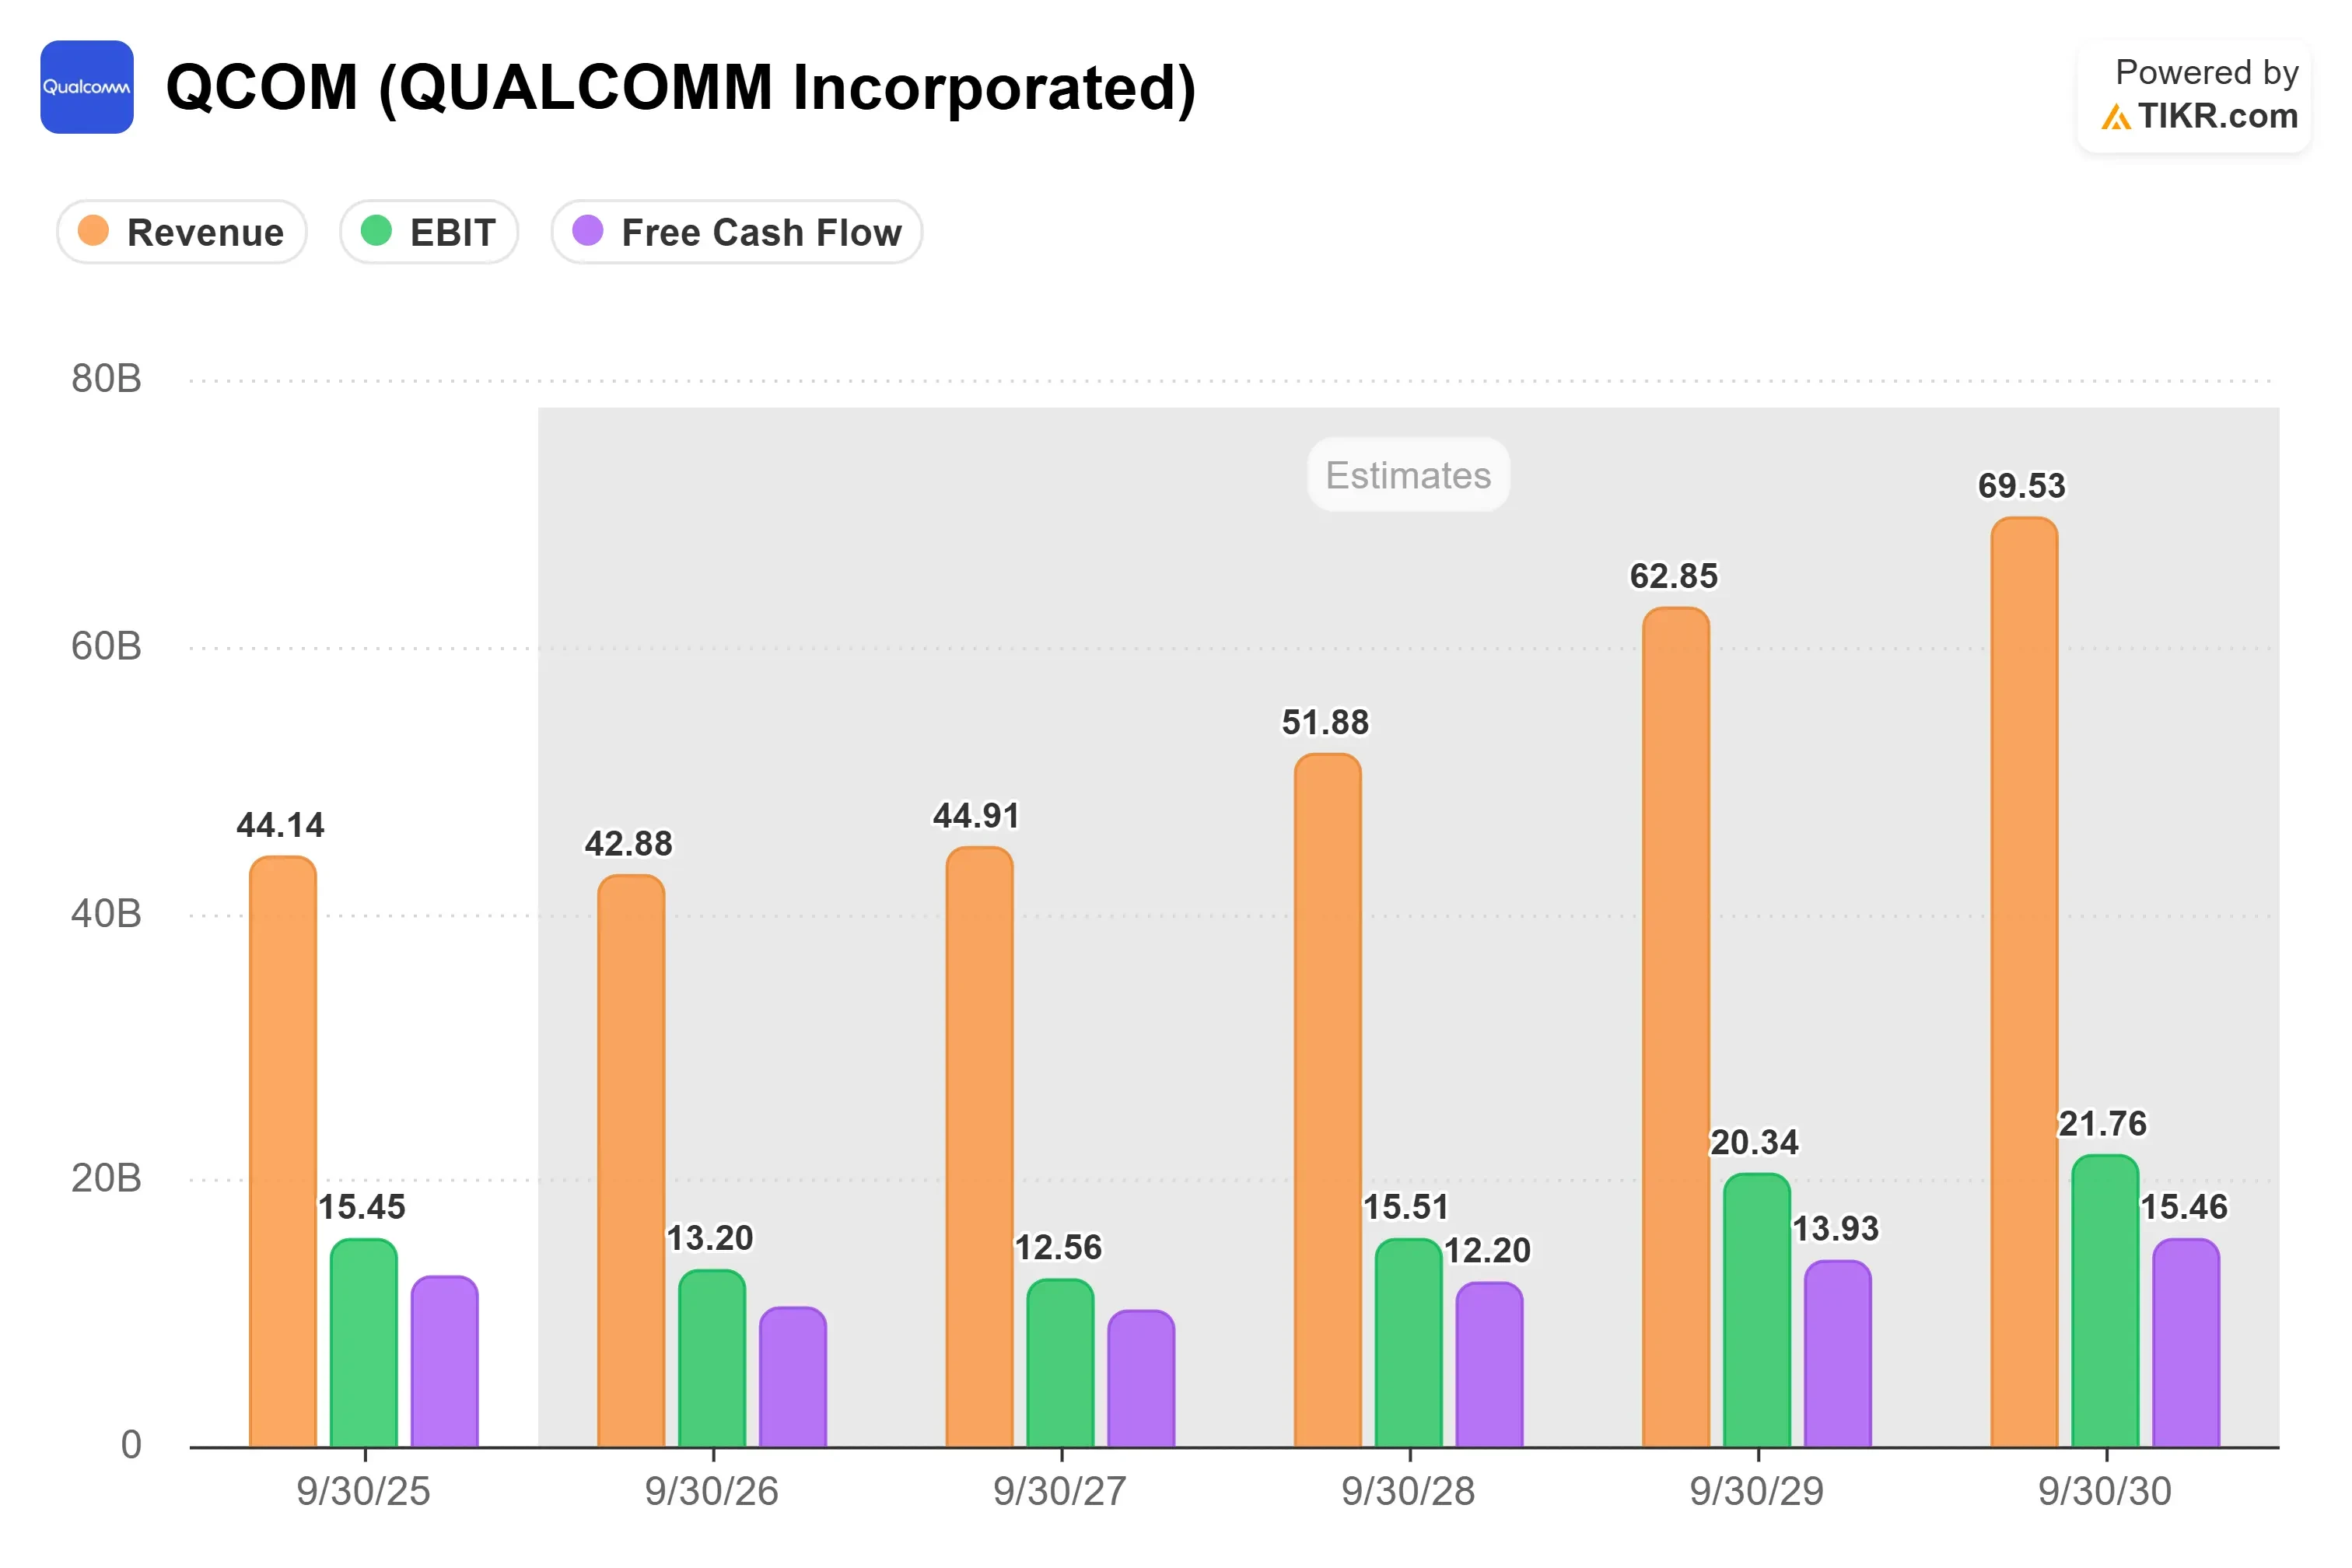
経営陣は他の分野での成長に期待を寄せています。
第4四半期(会計年度)の売上高見通しは97億ドルから105億ドルとしています。非携帯電話関連収入は2027会計年度に60%以上成長すると見込まれています。データセンター収入は2027会計年度に50億ドルを目標としています。
投資家にとって、ファーウェイとの契約は小さなプラスのシグナルです。これは、クアルコムのAIおよびネットワーキング分野における特許ポジションを強化します。
しかし、クアルコム株は、データセンターの進捗と携帯電話市場の回復により大きく動く可能性が高いでしょう。契約条件の詳細に注目してください。それらは、この契約がクアルコム株にとってどれだけ重要かを示すでしょう。
では、クアルコム株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、$QCOM株がどの程度の価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


