主なポイント
- クアルコム株は、12月四半期の業績見通しが予想を下回ったことを受け、今週約11%下落した。
- クリスティアーノ・アモンCEOは、2027会計年度における50億ドルのデータセンター売上目標を制限しているのは供給のみだと述べている。
- その50億ドルの大半は2社のハイパースケーラーに由来する。その1社はアマゾンであり、クアルコムはAWSとの契約による潜在的な売上高を今後10年間で最大600億ドルと見積もっている。
- 予想PER17倍(3年平均の16倍に近く、利益は減少中)という水準は、データセンター事業の拡大をほとんど織り込んでいない。収益率の縮小が主なリスクだ。
クアルコム (QCOM) 株は今週約11%下落した。12月四半期の業績見通しが失望を招き、チップコストの上昇が、ハンドセット以外の成長を覆い隠した。
しかし、クリスティアーノ・アモンCEOは投資家に事業の別の部分に注目してほしいと考えている。木曜日のCNBCのHalftime Reportで、データセンターについて問われた際、彼はこう答えた:
「今、はっきり言います。このような雑音はすべて別として、私たちが約束した50億ドルという数字は、需要に制約されているのではなく、すべて供給に制約されています。もし供給がもっとあれば、おそらく50億ドル以上を達成できるでしょう。」
これは、株価が下落している日にCEOが示せる限りに近い自信の表明だ。
水曜日の第4四半期決算説明会では、CFOのアカシュ・パルキワラが有益な詳細を付け加えた。クアルコムは「50億ドルの目標を実行するための供給面で非常に優れたポジションにある」。供給が成長を制限するのは、50億ドルを超える部分のみだ。
TIKRはクアルコムについて37人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
クアルコムの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。クアルコムのアナリスト評価を見る
アマゾンが基幹顧客
クアルコムは、12月四半期のデータセンター売上高を6億5000万ドル超と見込んでいる。パルキワラCFOは、この事業が2027会計年度末には約70億ドルの年間run-rate(年間化したペース)に達すると予想しており、経営陣の2029会計年度の目標は150億ドル超だ。
決算説明会で、アモンCEOは2027会計年度の50億ドルの大半が2社のハイパースケーラーに由来すると述べ、その1社がアマゾン (AMZN) だと明かした。アマゾン・ウェブ・サービス向けのクアルコムのカスタム・アクセラレーターは10月に出荷を開始し、AWS向けのコネクティビティ・チップは11月後半に量産が始まる。
パルキワラCFOはまた、AWS契約による潜在的な売上高を今後10年間で最大600億ドルと見積もった。これは9月にクアルコムが締結した契約だ。均等に割ると、アマゾン単独で年間60億ドルとなり、これは2027会計年度全体の目標額(アマゾンがその範囲の上限に達すると仮定)を上回る。また、アマゾンは最大2500万株のクアルコム株のワラントを保有しており、この事業の成功に利害関係を有している。
アナリストはまだあまり期待していない
決算発表前、アナリストはクアルコムの総売上高が2026会計年度の432億ドルから2027会計年度には448億ドルにしか成長しないと予想していた:
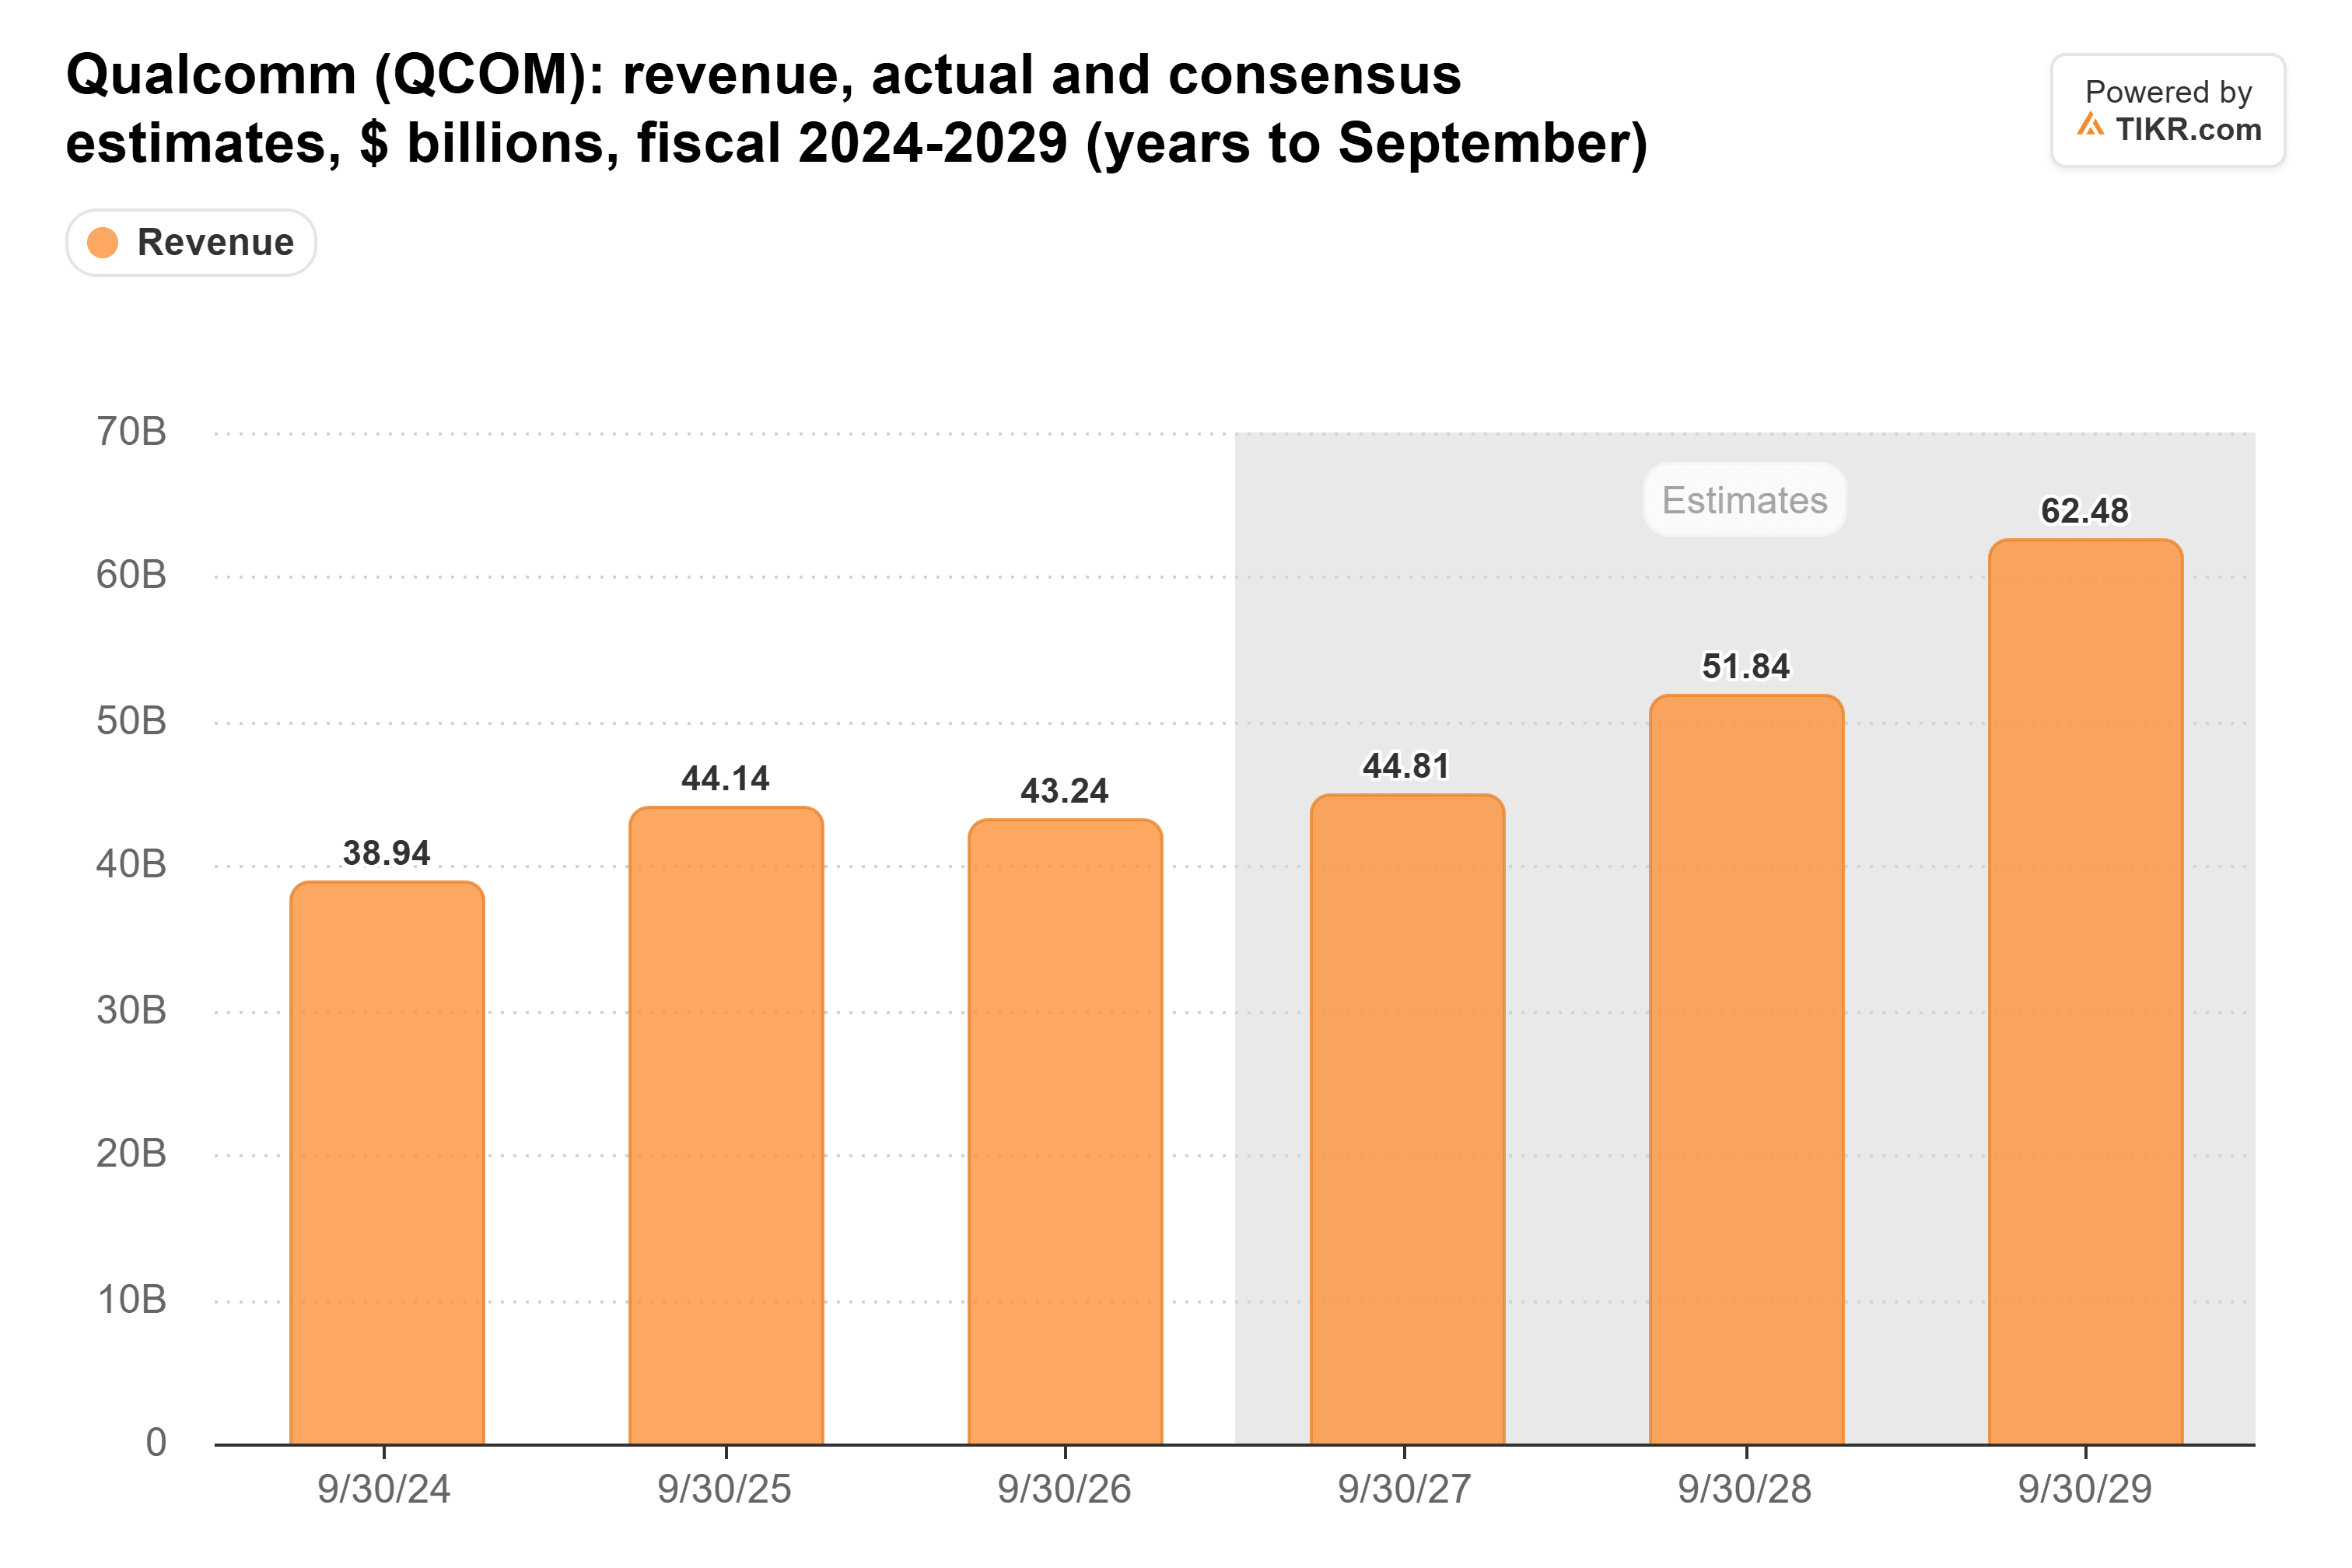
これは、データセンター単独で50億ドルの増加が見込まれる年に16億ドルの成長に過ぎない。この差の一部は、アップルが自社モデムに切り替えることによるもので、アモンCEOは投資家がすでにこれを理解していると述べている。私の推測では、この差はアナリストがクアルコムの事業拡大に十分な評価を与えていないことも意味している。今週の決算発表で、経営陣がデータセンターの両方の目標を維持したため、アナリストがその部分の予想を下方修正する理由は何もなかった。
利益減少中の平均的な倍率
クアルコムは予想PER17倍で取引されている。これは3年平均の16倍をわずかに上回り、5月に到達した26倍を大きく下回る水準だ:
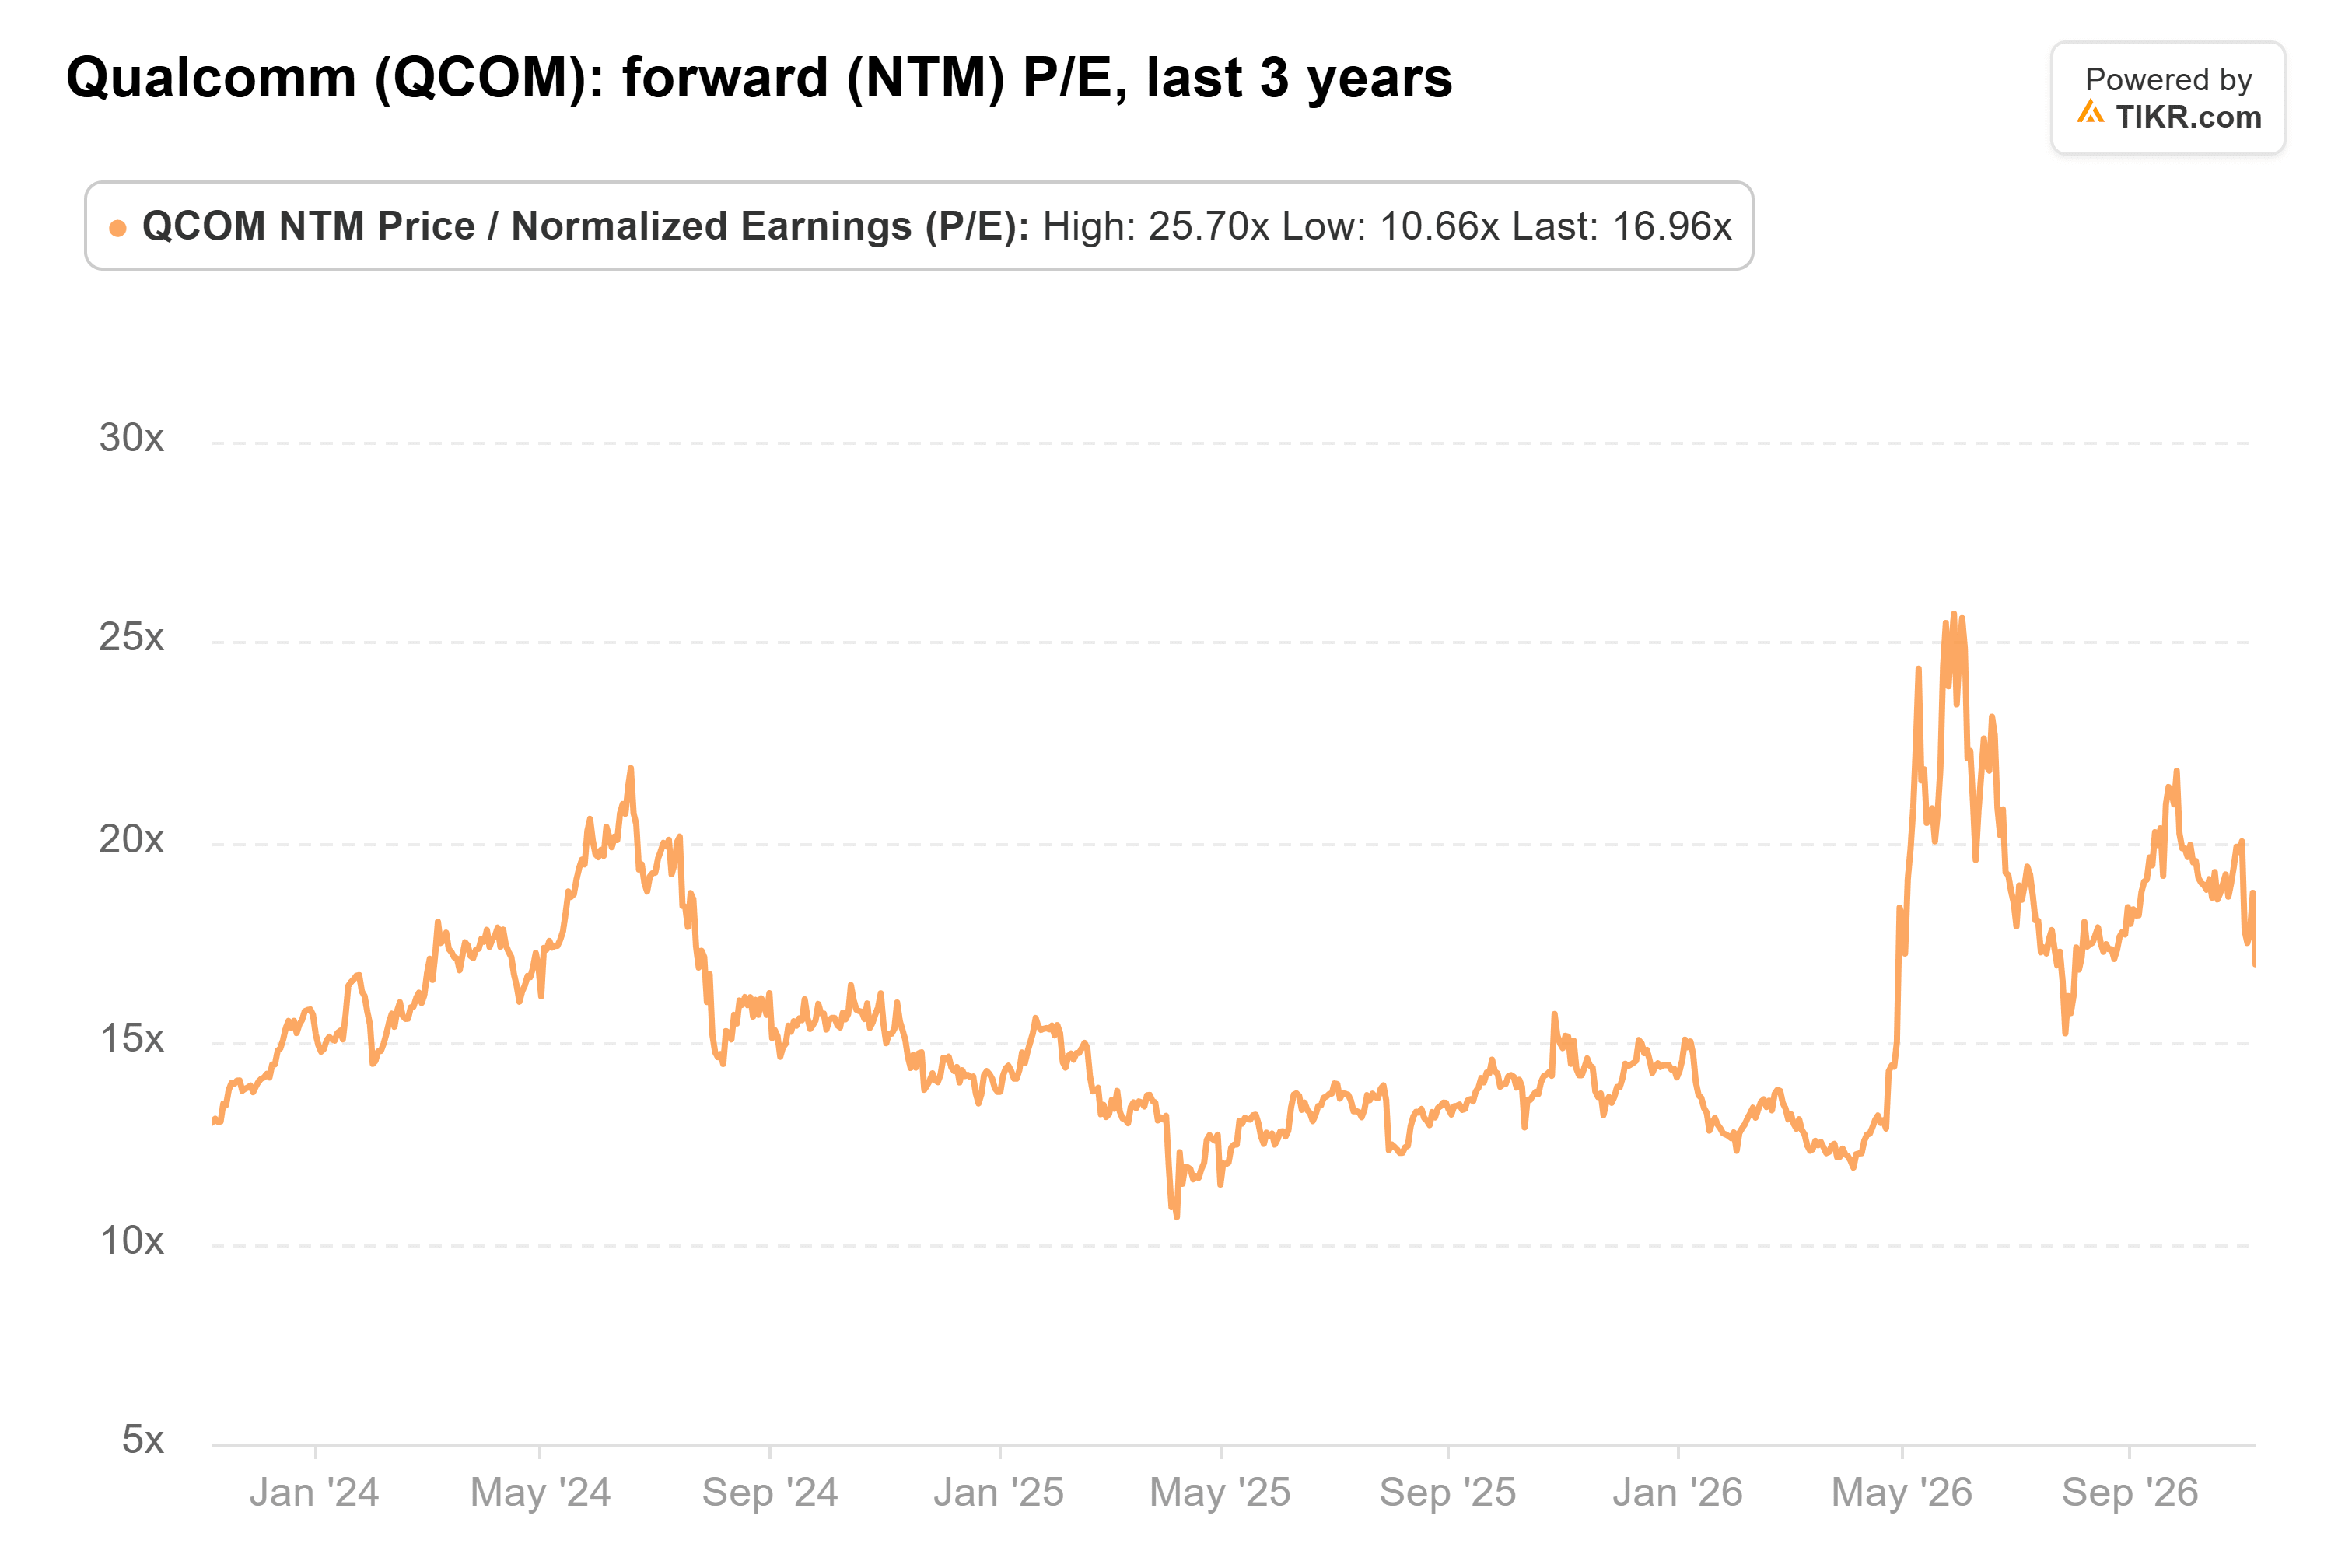
そして、その利益は後退している。アナリストは2027会計年度の調整後EPSを10.17ドルと予想している。これは2026会計年度の10.54ドルを下回り、2025会計年度の12.03ドルをさらに下回る水準だ。つまり、市場は利益が減少しているにもかかわらず通常の倍率を支払っており、経営陣が2029会計年度までに150億ドル超の売上をもたらす可能性があると述べている事業に対してはほとんど評価を与えていない。
逼迫した供給はすでにクアルコムにコストを強いている
もちろん、供給に制約される事業は、クアルコムのコストを押し上げてきたのと同じ、ウェハー、パッケージング、メモリの逼迫した市場に依存している。アモンCEOは、データセンター事業の拡大を妨げている部品が何であるかは述べなかった。しかし、このコスト圧力はクアルコムの営業利益率に見て取れる。営業利益率は2024年12月四半期の30.5%から2026年9月四半期には13.1%に低下した:
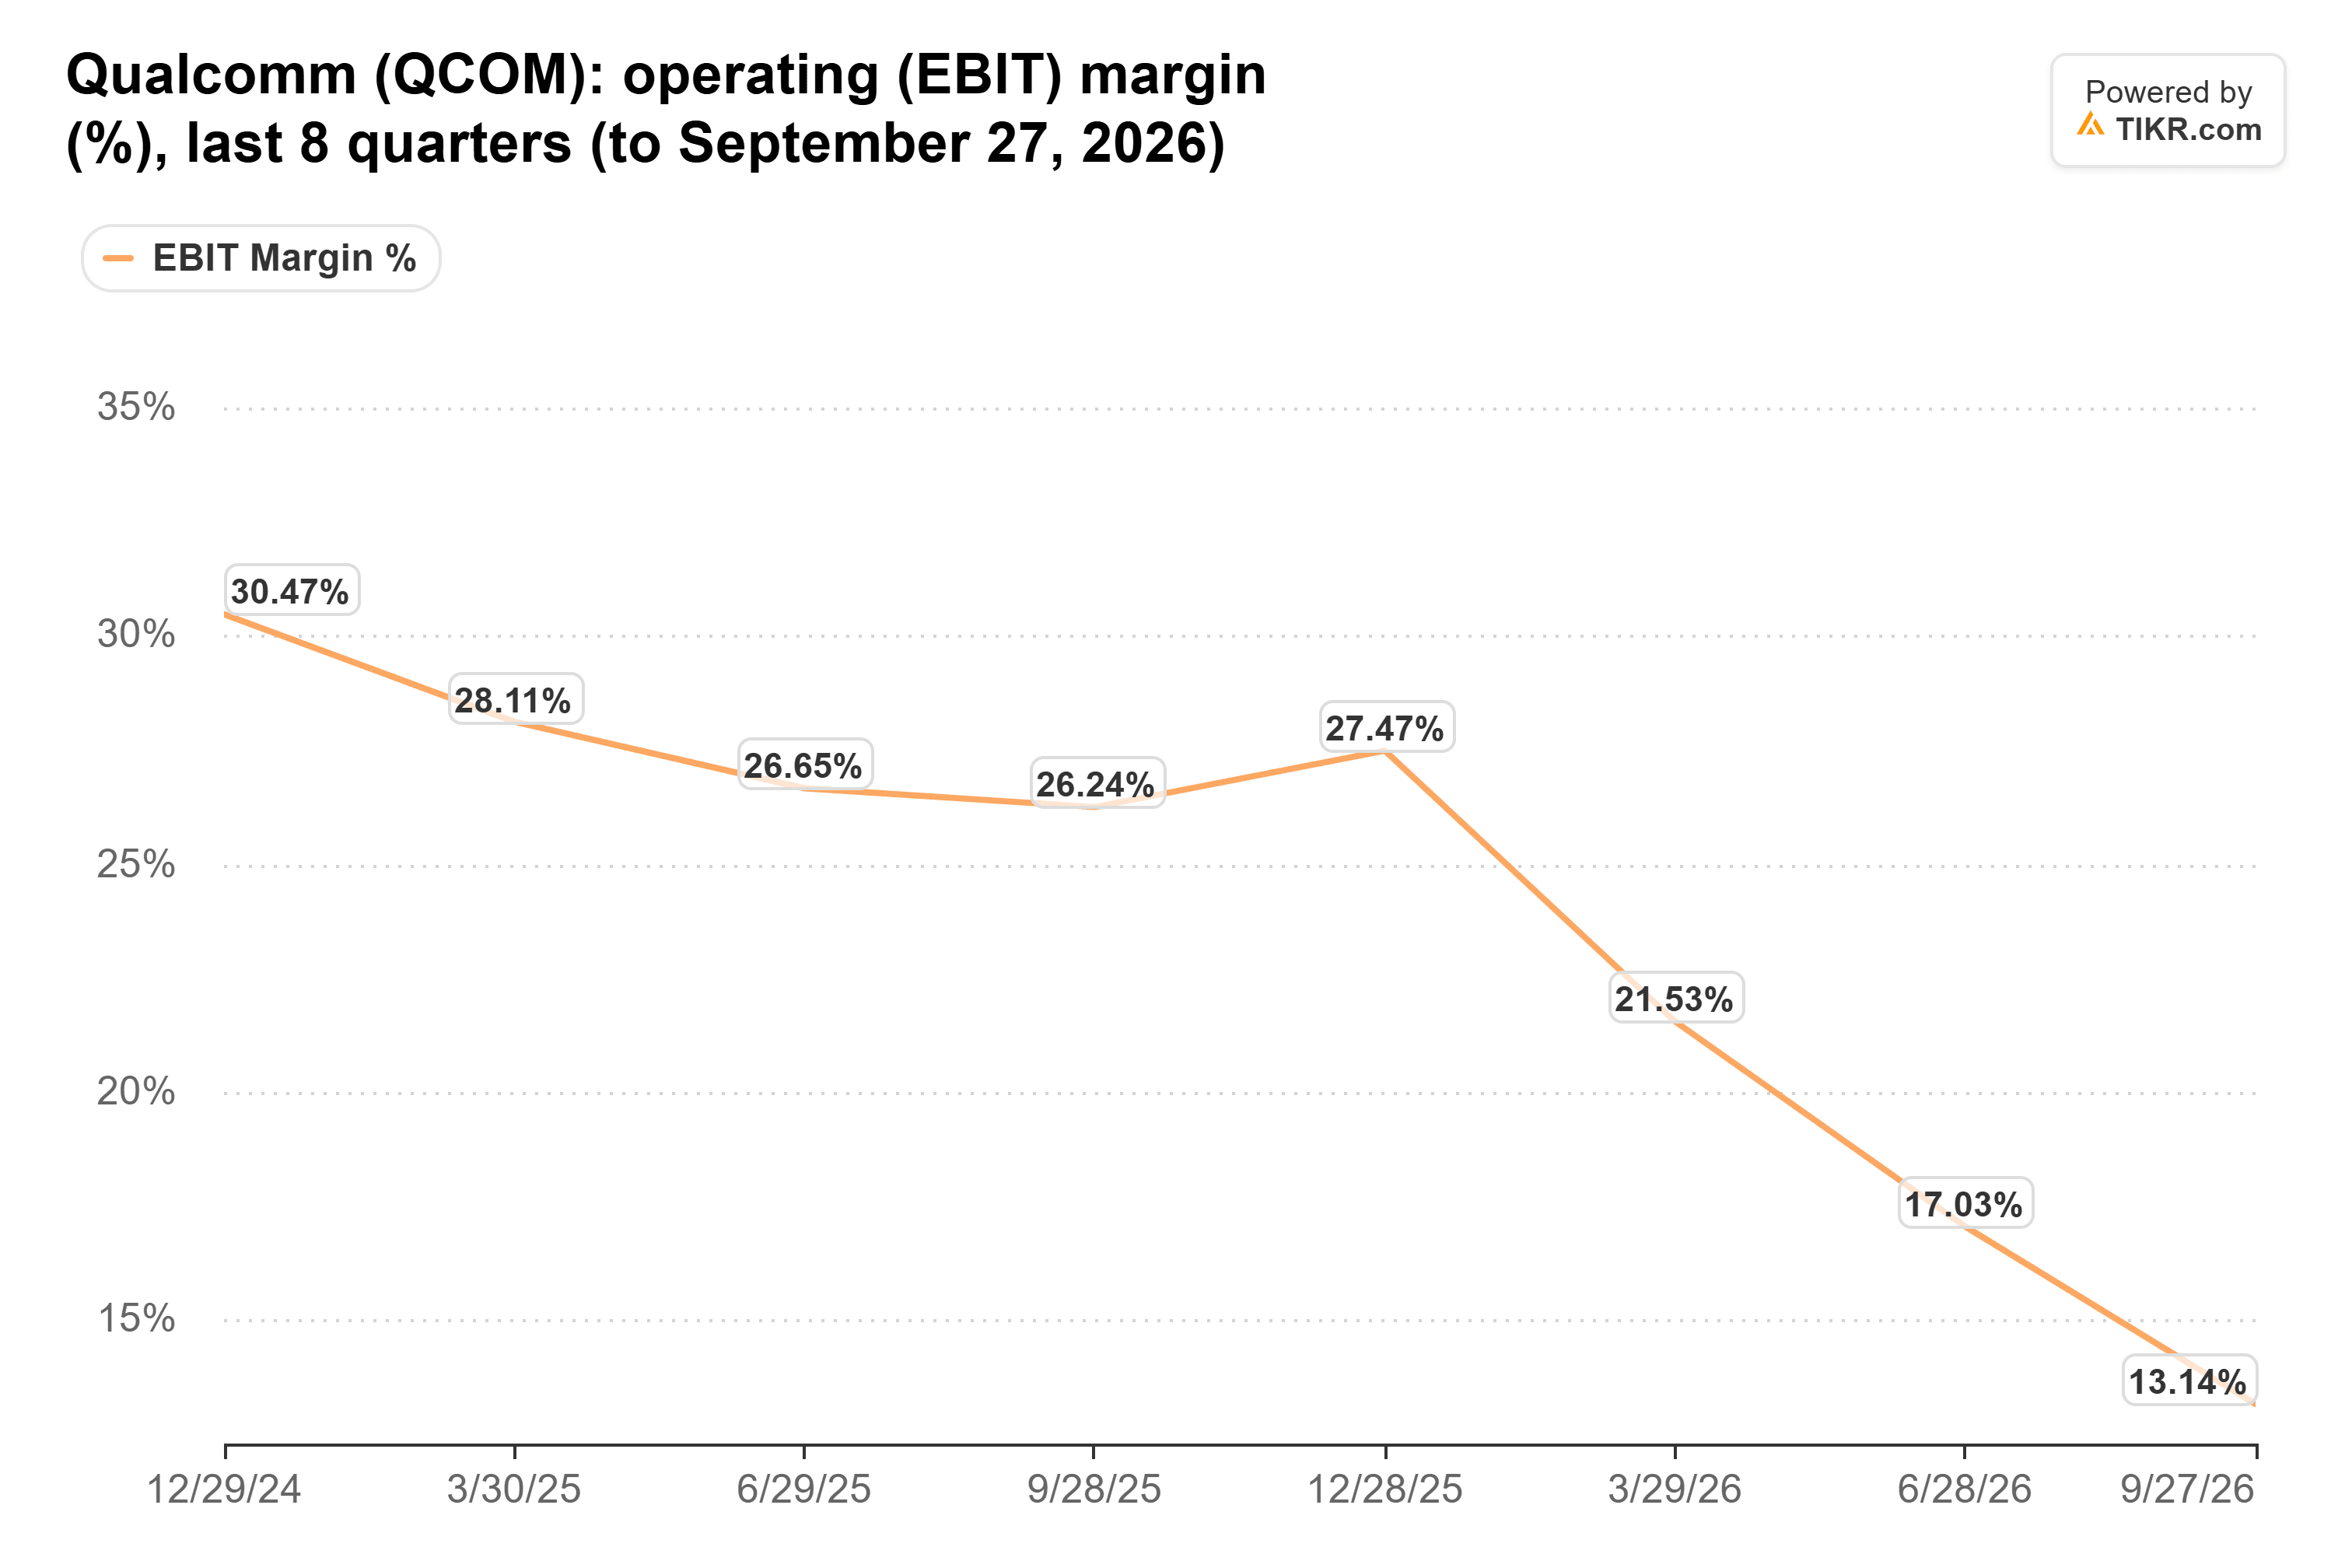
クアルコムは、チップコストの上昇をカバーするため、全製品で価格を引き上げている。パルキワラCFOによれば、その効果がチップ部門の粗利益率に完全に反映されるのは2027会計年度後半になるという。データセンター事業も短期的には圧力要因となる。12月四半期のチップ部門の利益率見通し(20%から22%)には、データセンター事業を追加したことによる約3ポイントのドラッグ(押し下げ要因)が含まれている。この事業は売上に先行して支出が発生している。パルキワラCFOは、カスタムチップは部門の粗利益率を低下させるが、営業利益率は向上させると予想している。
もし供給逼迫が長引けば、クアルコムは50億ドルを達成しても、利益率が低迷する可能性がある。
供給の問題は歓迎だ
私の見方では、今週の売りはクアルコムを、収益率に問題を抱えるハンドセット企業として評価したものだ。これは今後数四半期については妥当だろう。しかし、アモンCEOは、供給がもっとあればもっと多くのデータセンター・チップを販売できると述べており、その背後には最大600億ドル規模のアマゾンとの契約がある。これは、利益が減少している中での平均的な倍率が与える評価よりも、もっと高い評価に値する。
最初の真の試練は2027年初頭の12月四半期決算だ。データセンター売上高が6億5000万ドルを超えるか、そして価格引き上げがチップ部門の利益率を押し上げている兆候があるかに注目したい。
では、クアルコム株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、クアルコムの潜在的な価値がわかります。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!