主なポイント
- Visaは四半期配当を16%増額し1株当たり0.78ドルとし、利回りは0.71%となりました。これは、22%上昇した月の後に株価が最高値を更新したMastercardの0.52%を上回ります。
- Mastercardの配当はフリーキャッシュフローの約16%を占めますが、自社株買いと合わせると2025年に145億ドルを株主に還元し、これは同社のキャッシュフローの84%に相当します。
- 2026年前半、Mastercardの自社株買いと配当の合計はフリーキャッシュフローの1.7倍に達し、その一部は50億ドルの新規借入によって賄われました。
- 予想PERが約30倍と5年平均の31倍に近い水準にあるMastercardにとって、自社株買いは依然としてキャッシュの有効な活用方法と見なされ、12月の配当決定が次の試金石となります。
Mastercard (MA) の株価は22%上昇した月の後に最高値を更新しており、その最大の競合他社がインカム投資家に他を探す理由を与えました:Visa (V) が四半期配当を16%増額し1株当たり0.78ドルとし、12月1日に支払われます。
これにより、投資家はMastercardが2社の中でよりケチな方なのかと疑問を抱いています。しかし、配当はMastercardが還元するキャッシュのほんの一部に過ぎません。
Visaが配当で勝る
Visaの増額により、その利回りは0.71%に上昇し、Mastercardの0.52%を上回りました。1万ドル投資した場合、Visaからは年間71ドル、Mastercardからは52ドルの収入になります。
つまり、Visaの方が多く支払います。しかし、その差は1万ドルあたり年間19ドルであり、Mastercardの増額率も同様に大きいものです:過去3回の12月にそれぞれ16%、15%、14%の増額を行い、最新の増額で四半期当たり0.87ドルとなりました。
VisaのCFOは、同社の余剰キャッシュの残りがどこへ行くかも明らかにしました。同社は「余剰フリーキャッシュフローを自社株買いを通じて株主に還元する意向」です。Mastercardも同じ方法で運営しています。
TIKRはMastercardについて40人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
Mastercardの買い、保有、売りの評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Mastercardのアナリスト評価を見る
Mastercardのキャッシュの大半は還元される
Mastercardが還元するためのキャッシュのプールは依然として拡大しています。アナリストは、同社のフリーキャッシュフローが今年の171億ドルから2028年には231億ドルに増加すると予想しています:
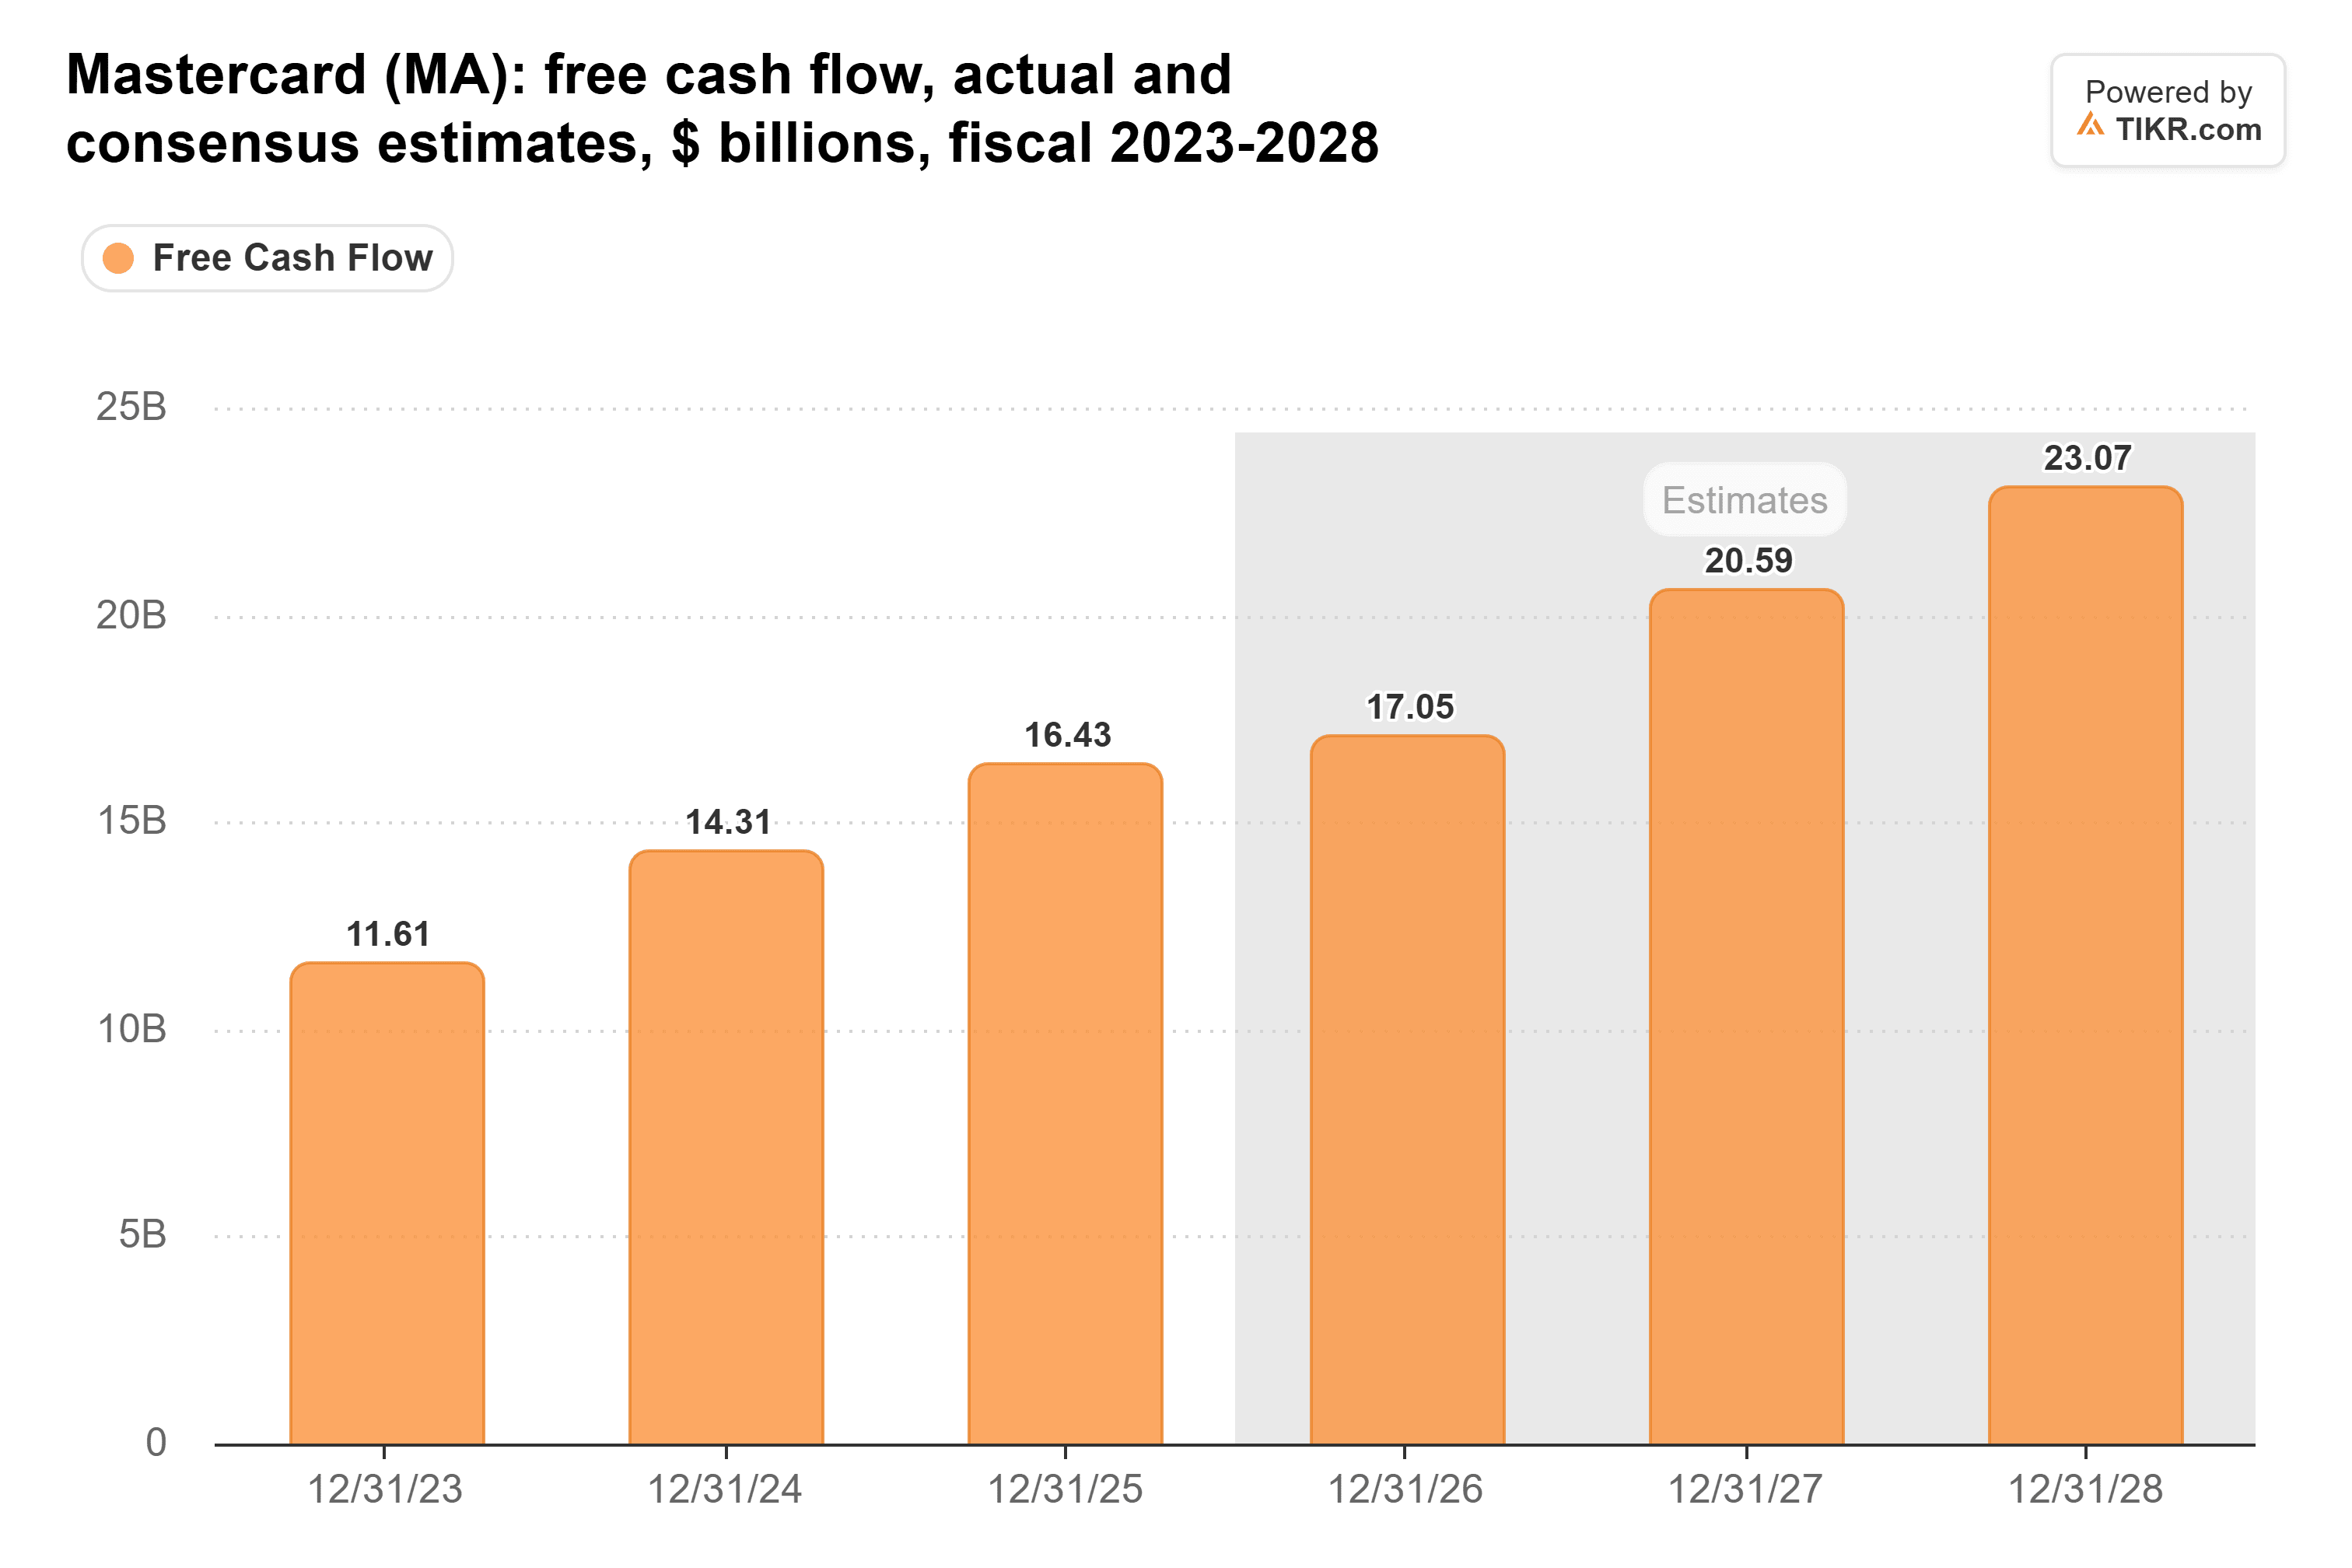
配当はそのうちの小さな部分を占めます。Mastercardは2025年に27.6億ドルの配当を支払い、これは172億ドルのフリーキャッシュフローの16%でした:

残りの大部分は自社株買いが占めました。Mastercardは2025年に117億ドル分の自社株を買い戻したため、合計145億ドルを還元し、これはフリーキャッシュフローの84%に相当します。これは、直近終値での5,860億ドルの時価総額の約2.5%に相当し、配当利回りのほぼ5倍です。
同社はこの取り組みを何年も続けています。2015年から2025年までに744億ドルを自社株買いに費やし、希薄化後の発行済み株式数は20%減少して9億600万株となりました。
残った1株1株が利益のより大きな部分を所有することになります。
最高値での買い戻しはコストが高い
もちろん、Mastercardが自社株に対して支払う価格は重要です。2026年前半、同社は89億ドル分の自社株を平均508.11ドルで買い戻しましたが、その予想PERは6月初旬に5年ぶりの低水準である23倍まで低下しました。
それ以来、PERは約30倍まで上昇し、5年平均の31倍をわずかに下回る水準です:

これは、現在の自社株買い1ドルで購入できる利益が、6月時点と比べて約5分の1少ないことを意味します。しかし、30倍はMastercardにとって通常の水準であり、アナリストは1株当たり利益(EPS)が2025年の17.01ドルから2028年には26.89ドルへ、年間約16%で成長すると予想しています。そのような速さで成長するビジネスを、通常の水準のPERで買い戻すことは、私には依然として理にかなっているように思えます。
ただし、Mastercardは6月の買い戻し資金の一部を借入で賄いました。前半の自社株買いと配当の合計は105億ドルに達し、63億ドルのフリーキャッシュフローの1.7倍となり、6月に50億ドルの債券を発行しました。純負債は、2025年末の84億ドルから6月30日時点で134億ドルに増加しました。
Mastercardのキャッシュの行方
Visaはより大きな配当を支払います。Mastercardはフリーキャッシュフローの大半を主に自社株買いを通じて還元しており、通常の水準のPERであれば、それらの自社株買いは依然として資金の有効活用のように見えます。配当で生活していない人にとっては、私はMastercardのアプローチを選びます。
Mastercardは通常12月に配当を増額するため、次の発表でVisaの16%に匹敵できるかどうかが示されます。同社は自社株買いの承認残高として49億ドルを残しており、増額とともに新たな承認が行われると予想されます。その後、1月下旬の第4四半期決算では、新CFOのLing Haiによる初の2027年の業績見通しが発表されます。彼はすでに、第3四半期の好調な業績の一部が第4四半期から前倒しされたことを警告しています。
では、Mastercardの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Mastercardがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!