


主なポイント
- Booking Holdingsの株価は今年20%下落しており、第3四半期決算を受けた先週16%跳ね上がった後でもその水準にある。
- Bookingは2026年第3四半期までの9ヶ月間で株主に105億ドルを還元し、そのうち95億ドルは自社株買いによるものだった。
- 2025年の配当金はフリーキャッシュフローの14%弱を占めたに過ぎず、キャッシュの大半は自社株買いに充てられており、株価が低いほど1ドルで買い戻せる株数は増える。
- 主なリスクは、AIエージェントが旅行者をホテルに直接予約するよう誘導することであり、そうなれば自社株買いの原資であるフリーキャッシュフローが縮小する。
Booking Holdings (BKNG)の株価は今年20%下落しており、同社は下落の一途をたどる中、自社株を猛烈な勢いで買い戻し続けている。
Bookingが11月3日に発表した第3四半期決算を受けて、株価は先週16%跳ね上がった。調整後1株当たり利益(EPS)は17%増の4.66ドルとなり、宿泊室数は7%増加し、第2四半期の4%増から加速した。
ウォールストリートの見解は依然として分かれている。Cantor Fitzgeraldは「Hold(中立)」評価を維持し、目標株価を150ドルに引き下げた一方、B. Riley Securitiesは「Buy(買い)」評価と265ドルの目標株価を付けた。私見では、この銘柄のより良い投資論は、Bookingがそのキャッシュをどのように使うかにある。
還元できる豊富なキャッシュ
Bookingのフリーキャッシュフローは、2023年の70億ドルから2025年には90.9億ドルに増加し、アナリストは2028年までに117億ドルに達すると予想している。
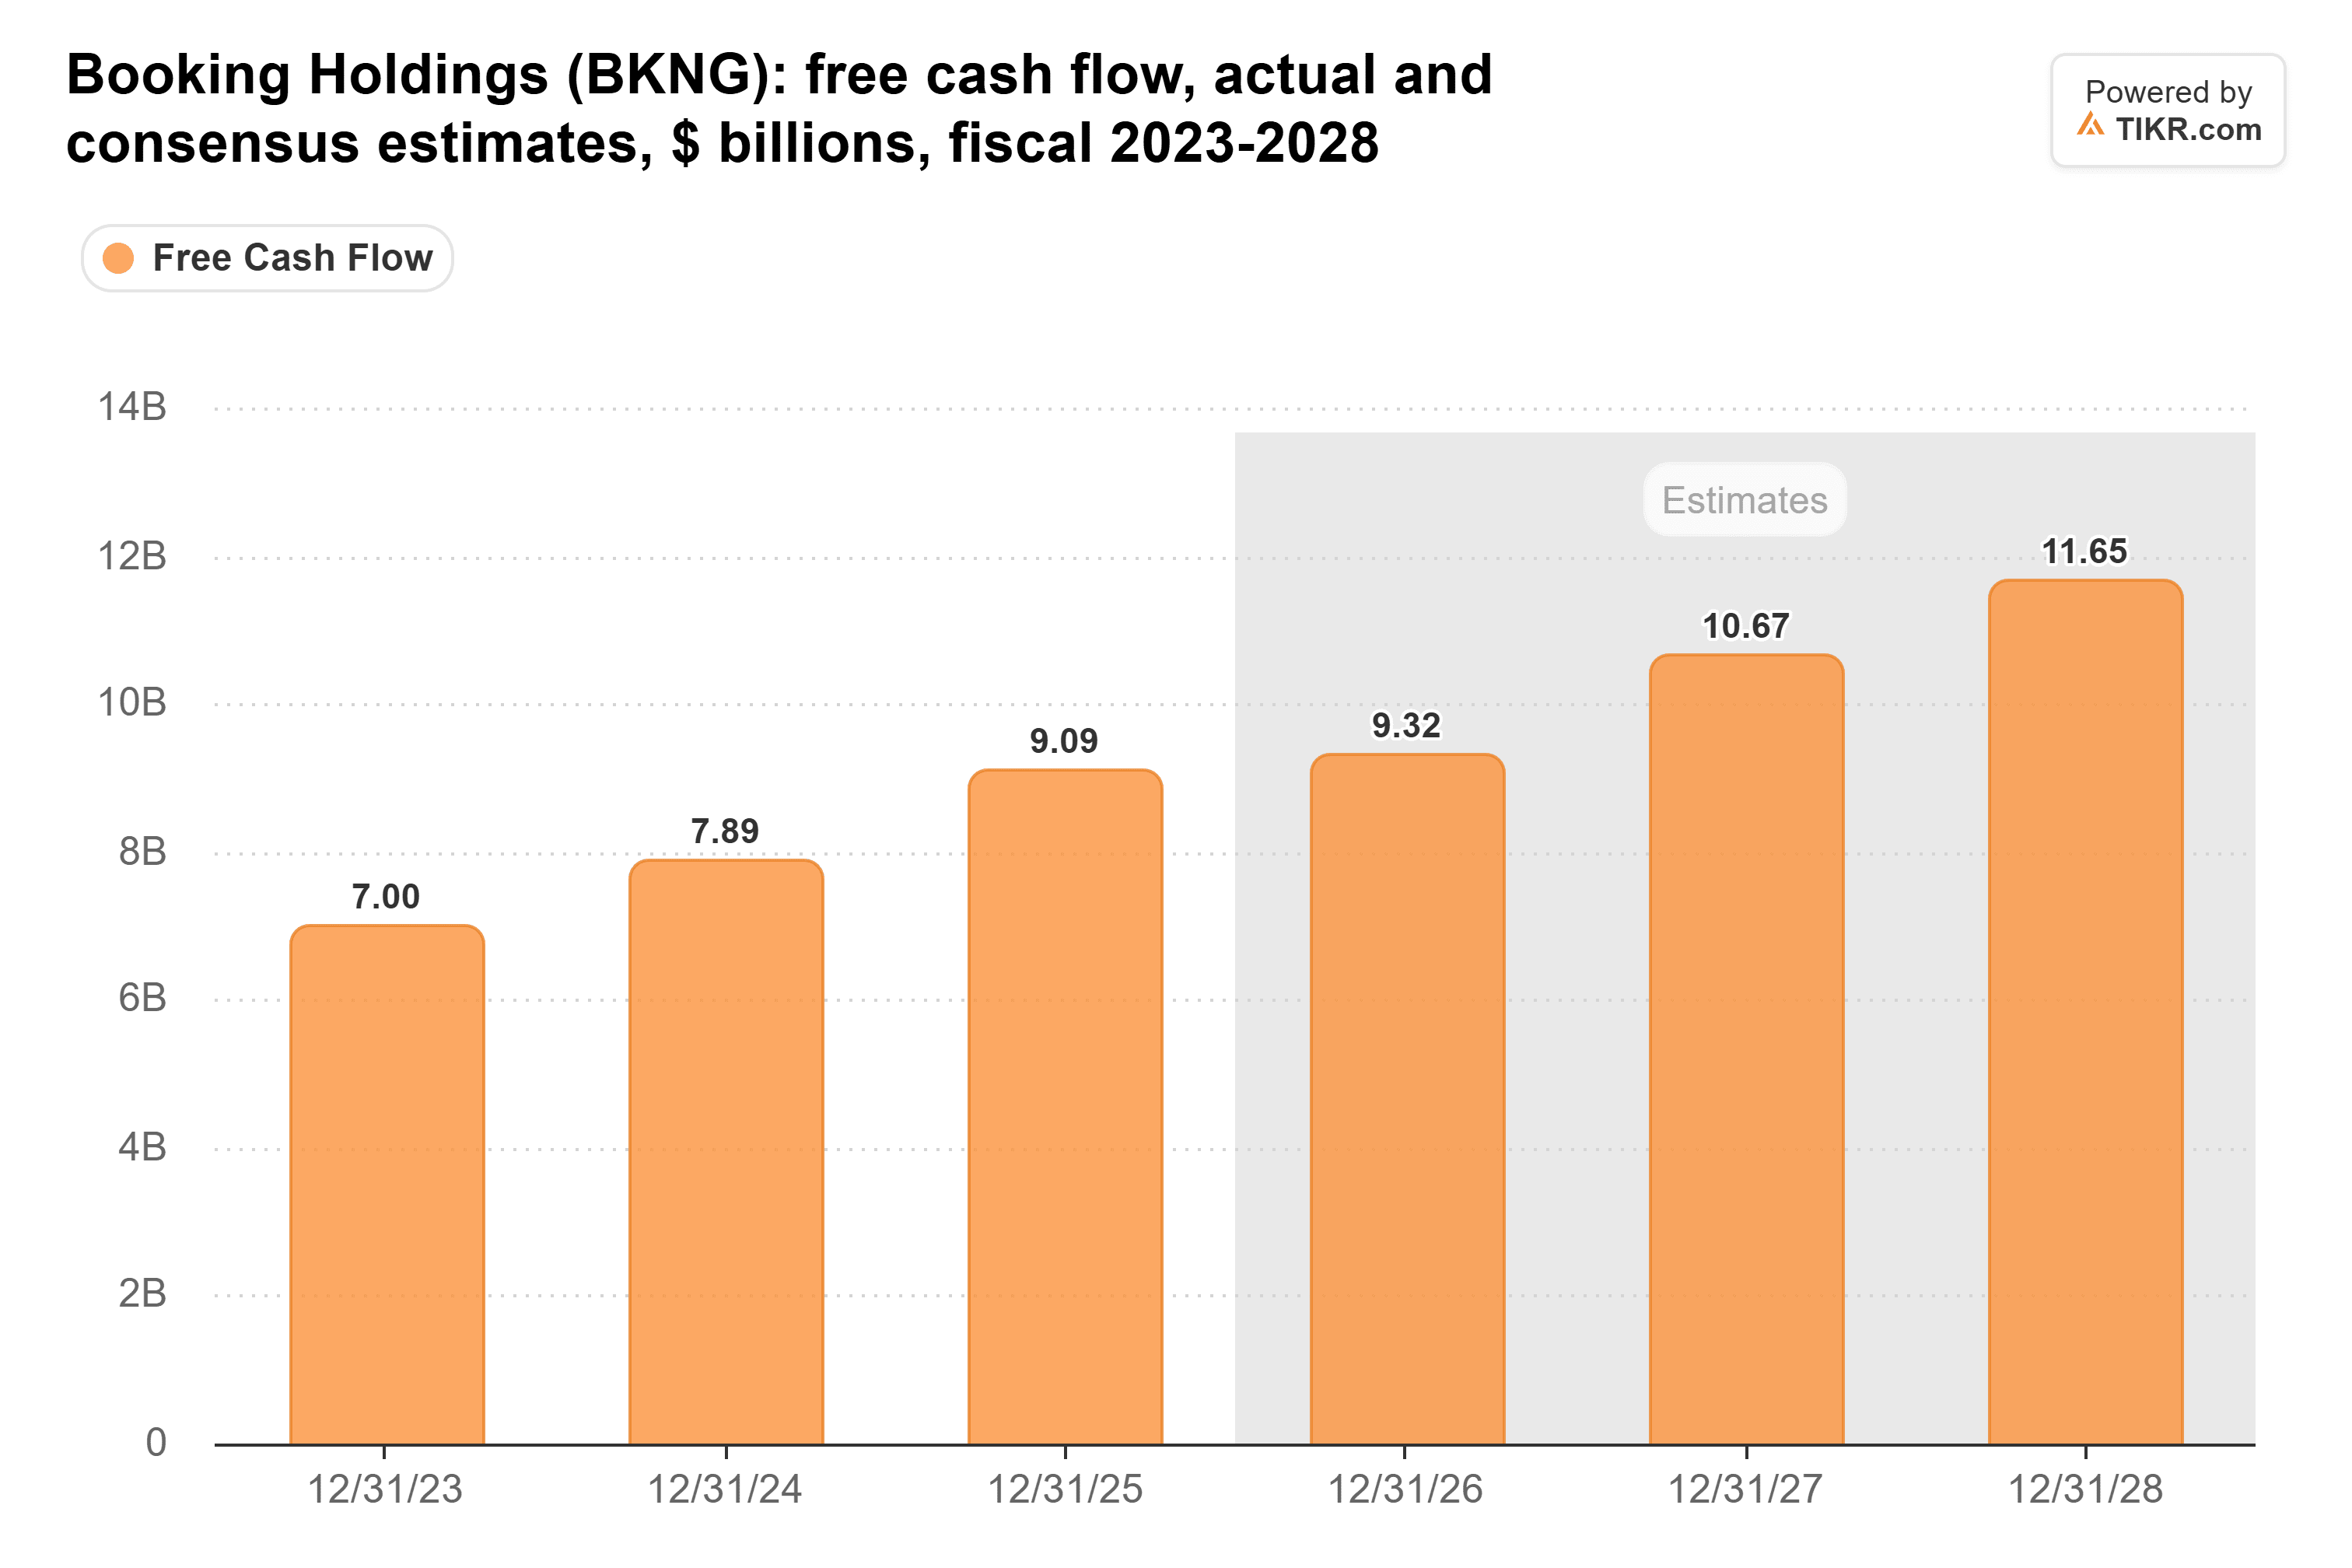
第3四半期の11億ドルのフリーキャッシュフローは、この予想と比べると物足りなく見える。Bookingによれば、これは36億ドルに上る加盟店からの繰延予約金の季節的な解消によるものであり、宿泊室数の成長が加速していることを考えると、アナリストがこれらの予想を下方修正する理由は見当たらない。
Bookingは2024年に配当の支払いを開始したが、そのキャッシュのごく一部しか消費していない。2025年の配当コストは12.5億ドルで、フリーキャッシュフローの14%弱に過ぎない。

つまり、キャッシュの大半は自社株買いに充てられる。
TIKRはBooking Holdingsについて37人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Booking Holdingsの「買い」「中立」「売り」評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Booking Holdingsのアナリスト評価を見る
自社株買い1ドルあたりの効果が今は大きい
そしてBookingはそれを支出している。同社は第3四半期の事前コメントで、2026年第3四半期までの9ヶ月間で株主に105億ドルを還元し、そのうち95億ドルが自社株買いによるものだったと述べた。これは、直近の終値時点での時価総額1,272億ドルの8%以上に相当する。
これはBookingにとって目新しいことではない。希薄化後発行済み株式数は、2016年から2025年にかけて35%減少した。
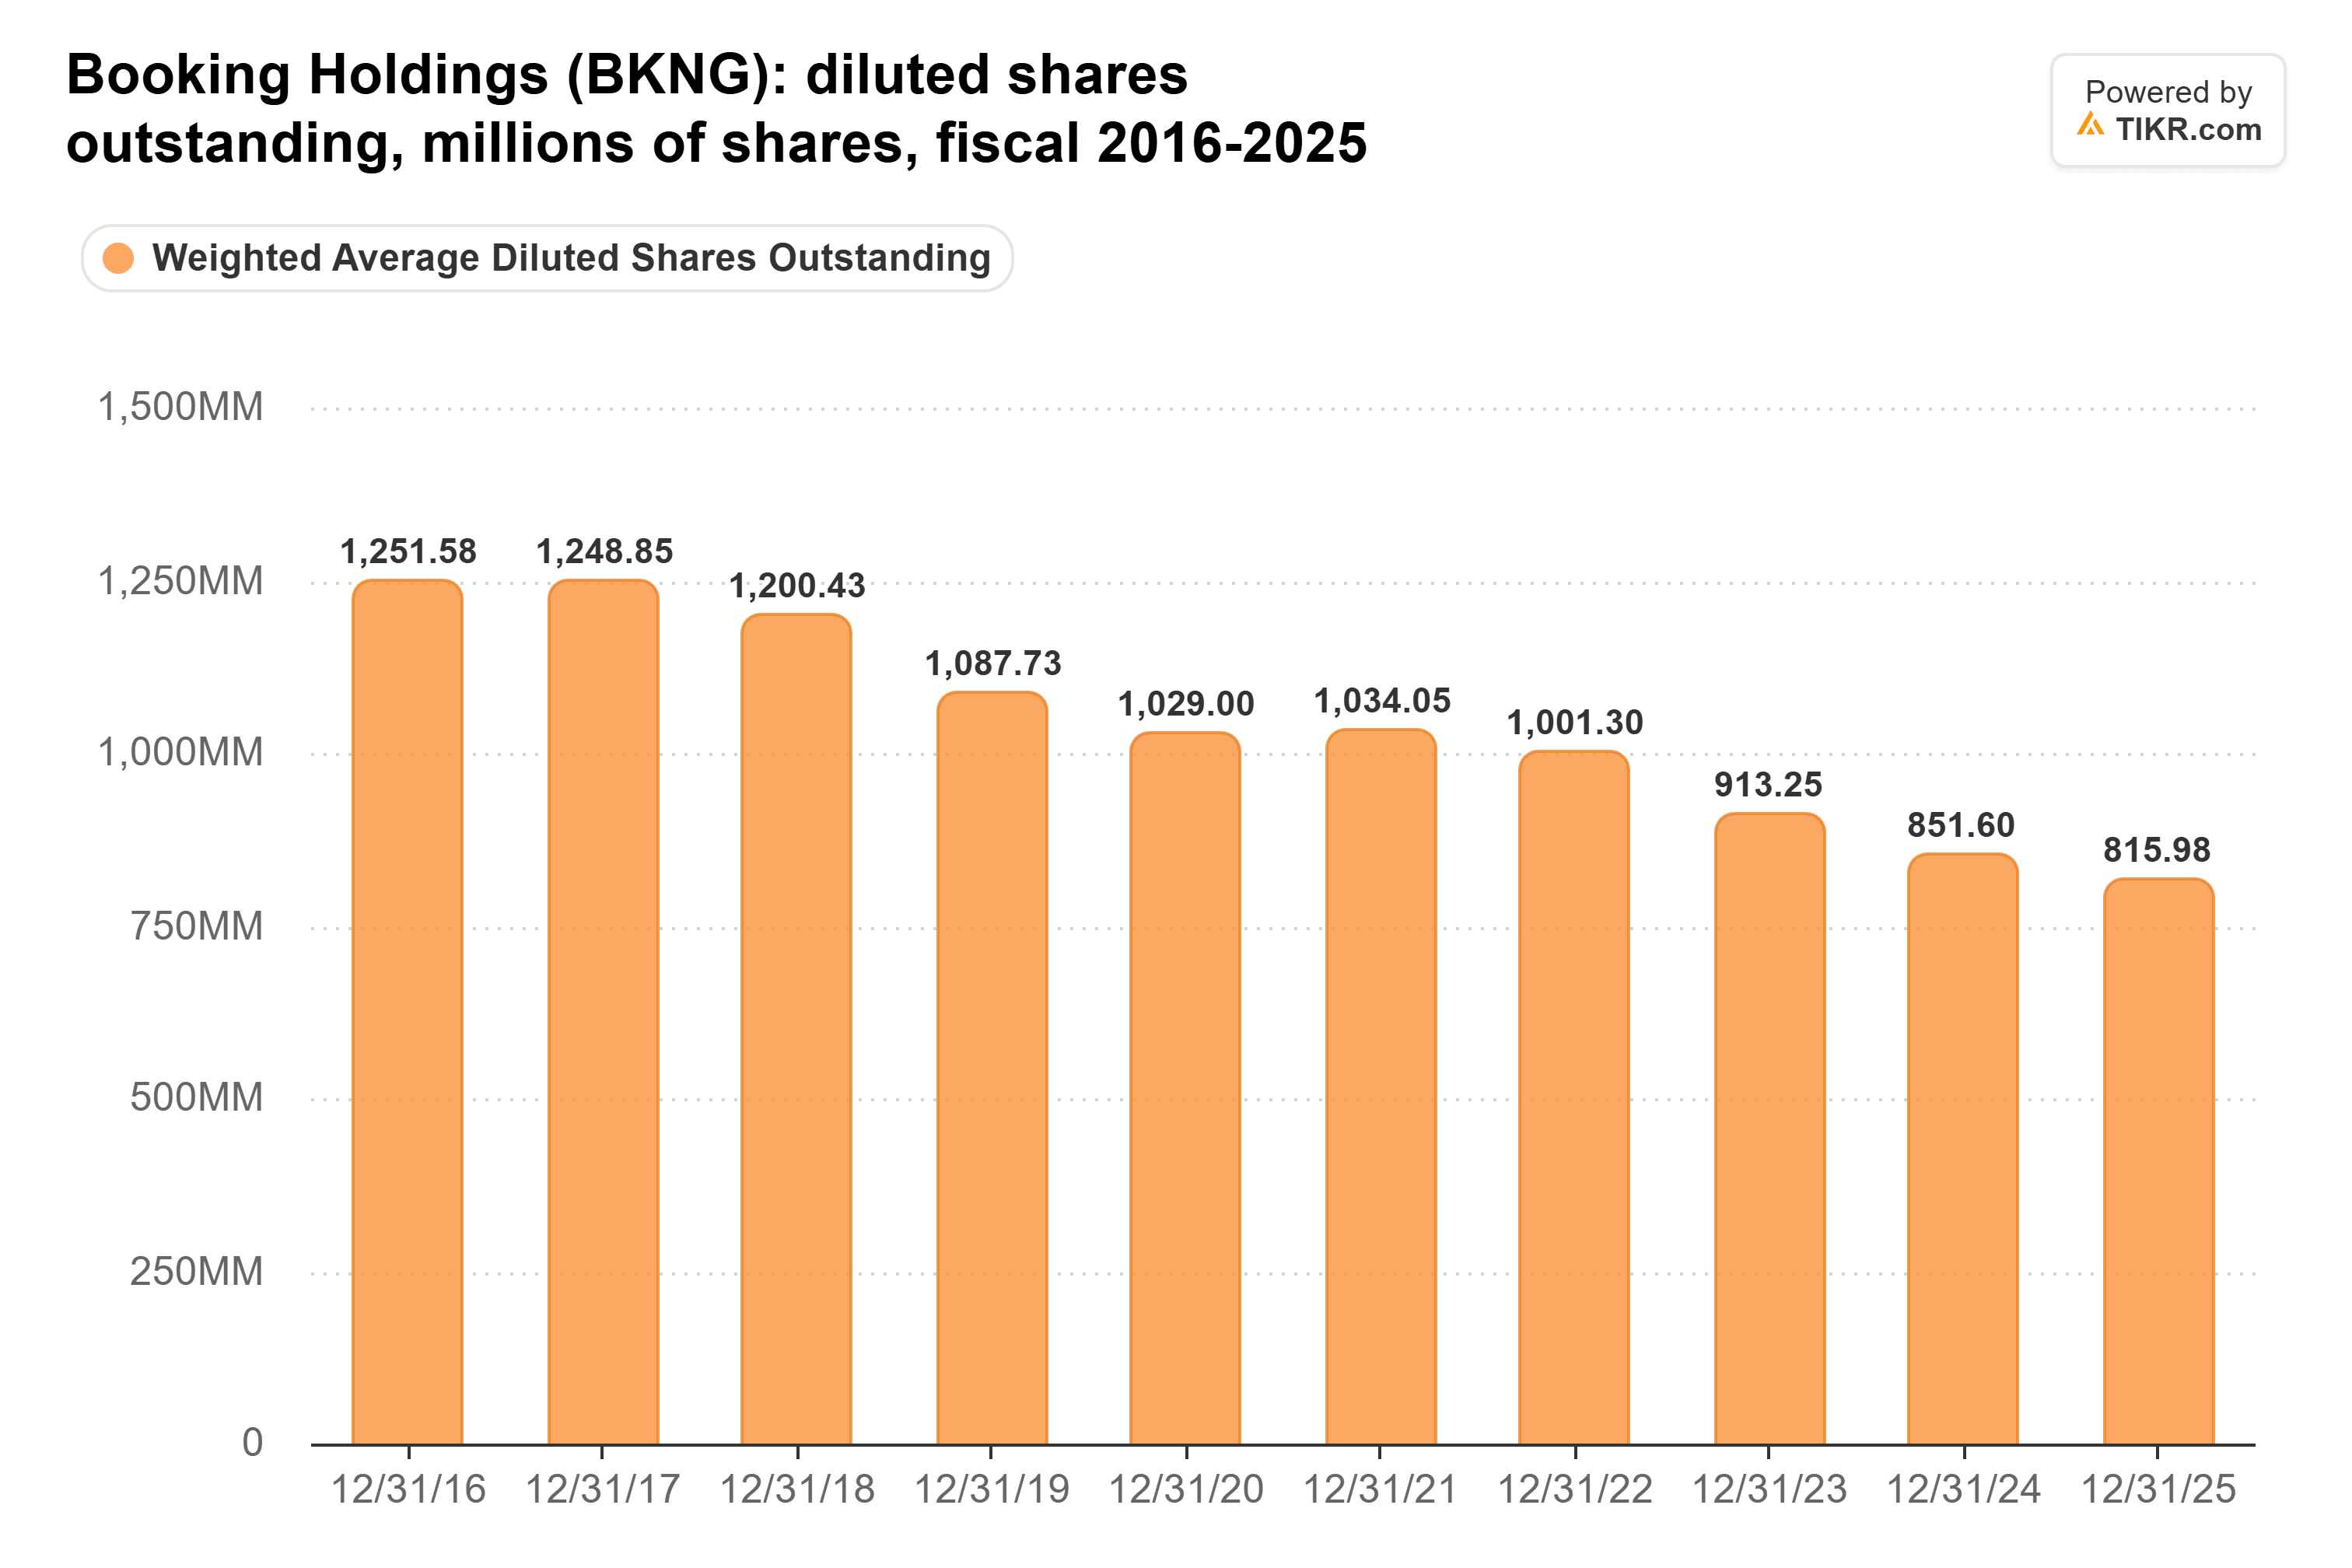
これは1株当たり利益(EPS)にも表れている。第3四半期、調整後EPSは17%増加した一方、調整後EBITDAは9%増加した。Bookingはこの差の一部を、平均発行済み株式数の7.5%減少によるものと説明している。今年の下落により、自社株買い1ドルで買い戻せる株数は、1月時点と比べて約4分の1増えている。
Bookingはフリーキャッシュフローだけではこのペースを維持し続けることはできない。9ヶ月間で還元した額は、アナリストが2026年通年で予想する93.2億ドルのフリーキャッシュフローを既に上回っており、現金及び投資は第3四半期末に162億ドルとなり、3ヶ月前の177億ドルから減少した。
それでも、Bookingが今年生み出すとアナリストが予想する額だけを支出し、2025年と同様の12.5億ドルの配当コストを差し引いたとしよう。それは約80億ドルとなり、直近の終値で会社の約6%を買い戻すのに十分な額だ。
AIエージェントが収益源を縮小させる可能性
リスクはキャッシュフローにある。モルガン・スタンレーのStephen Gramblingは、Thoughts on the Market ポッドキャストでその理由を説明した。ホテルはオンライン旅行代理店に、ブランドホテルの場合は10-20%、独立系ホテルの場合は20-30%の手数料を支払っている一方、「ホテルのウェブサイトを通じて直接予約する場合、ブランドにとってのコストは約5%に近い」という。
モルガン・スタンレーは、米国内8つの目的地におけるホテル検索を調査した。従来の検索エンジンは旅行者を公式ホテルサイトに13%の確率で誘導した。AI検索では97%の確率で誘導した。AIエージェントがより多くの旅行者に直接予約を促すようになれば、Bookingの手数料率とフリーキャッシュフローの両方が縮小し、現在の自社株買いは衰退するビジネスに対して高値掴みをしていることになる。
しかし、Gramblingのチームは別の発見もした。AIエージェントに旅行者がオンライン旅行代理店のロイヤルティプログラムに加入していると伝えると、その検索結果は完全にそのプラットフォームにシフトした。Bookingは独自の大規模なロイヤルティプログラムを有している。過去12ヶ月間におけるBooking.comの宿泊室数のうち、Level 2およびLevel 3のGeniusメンバーが占める割合は50%後半(パーセント)で、1年前の50%中半から上昇した。
Bookingは自社株をセール価格で買っている
現在、Bookingは生み出す以上のキャッシュを還元している。今年の低い株価では、そのキャッシュで1月時点よりも多くの自社株を買い戻せる。
私の見方では、宿泊室数の成長が加速し、アナリストがフリーキャッシュフローの継続的な上昇を予想している状況では、アナリストがこの銘柄について議論している間、自社株買いだけでもBookingを保有する価値がある。
もちろん、今後数回の決算で、AI検索が宿泊室数に影響を与え始めるかどうか、そしてBookingが自社株買いのペースをフリーキャッシュフローで賄える水準にまで落とすかどうかが明らかになる。来年初めに予定されている第4四半期決算が次のチェックポイントだ。
では、Booking Holdingsの株価の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Booking Holdingsの価値がいくらになる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!



