主なポイント
- Strategyは先週、205万株の新規普通株を売却し、調達した2億8380万ドルのうち1億8830万ドルを自社の優先株STRCの買い戻しに、8190万ドルをビットコイン購入に充てた。
- ピーター・シフ氏は、優先株を支えるために普通株主が犠牲になっていると指摘しており、Strategy自身の数字も彼の主張をほぼ裏付けている。
- Strategyの年初来のBTC利回り(1株当たりビットコインの変化を測る指標)は第3四半期リリースでマイナス3.7%であり、シフ氏によれば現在はマイナス4.2%となっている。
- 普通株主にとって買い戻しが利益になるのは、STRCが再び100ドル近辺で売却された場合のみであり、Strategyは5月中旬以降、STRCを一切売却していない。
マイケル・セイラーは月曜日、Strategy (MSTR) の株主に向けて最新情報を提供した:彼はXに投稿し、同社が1,036ビットコインを追加購入し、1億8800万ドル分の変動利回り優先株であるSTRCを買い戻したと述べた。
長年のビットコイン批判者であるピーター・シフ氏は同日に返信した:「またしてもMSTRの普通株主を犠牲にしてSTRCとビットコインを支えているようだな」
そして今回は、彼はStrategy自身の提出書類を根拠として指摘できる。
資金の3分の2がSTRCに流れた
月曜日に提出されたStrategyの8-K報告書によると、同社は11月8日までの1週間で2,051,348株の新規普通株を2億8380万ドルで売却した。そのうち1億8830万ドルがSTRCの買い戻しに、8190万ドルがビットコインに、1360万ドルが現金に充てられた。新規発行1株当たりの調達額は約138ドルで、そのうち約92ドルがSTRCに、約40ドルがビットコインに充てられた計算だ。
既存の1株にはすでにビットコインが裏付けられているため、わずか40ドル分のビットコインしかもたらさない新株は、その裏付けを希薄化させる。Strategyの第3四半期リリースによると、年初来のBTC利回り(希薄化後1株当たりビットコインの変化を測る指標)はマイナス3.7%で、7月末時点の4.5%から低下した。シフ氏によれば、現在はマイナス4.2%となっている。
Strategyの希薄化後発行済株式数は3年間で2倍以上に増加し、2023年第4四半期の1億8400万株から2026年9月四半期には4億2800万株となった:
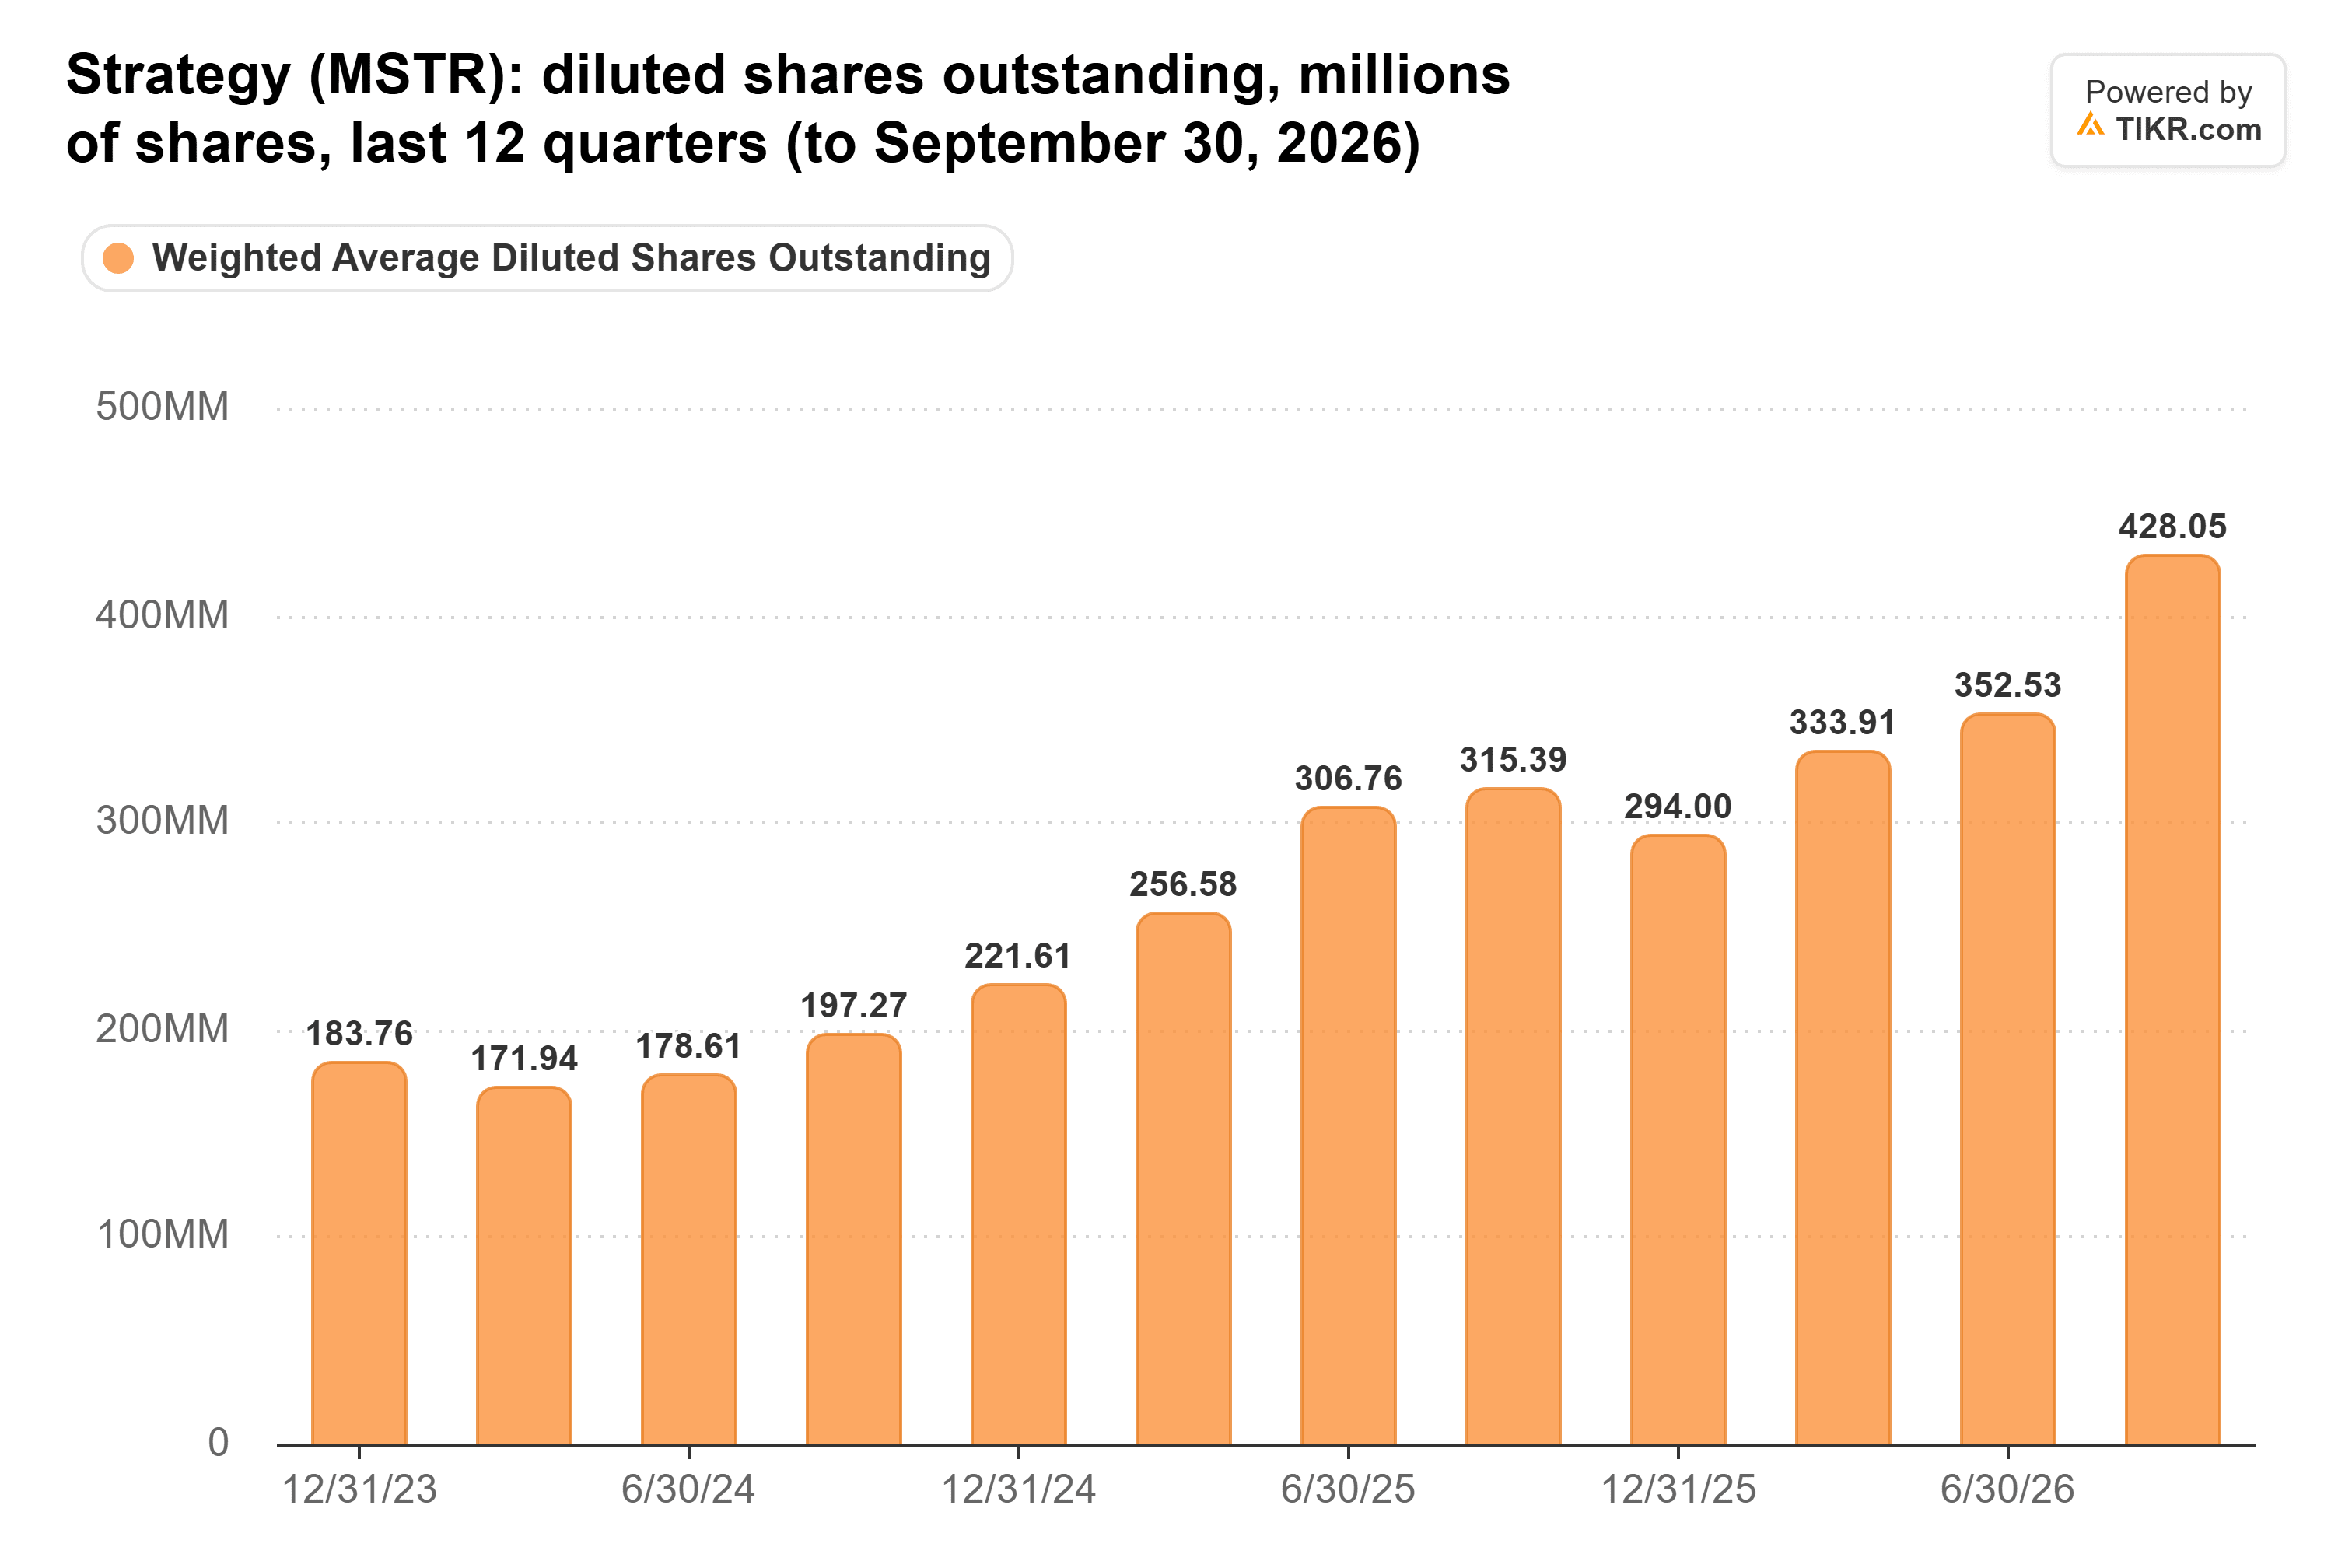
これらの株式の大半はビットコイン購入の資金調達に使われた。最近では、資金の多くが優先株に向かっている:直近2週間の提出書類では、StrategyはSTRC買い戻しに3億9650万ドル、ビットコイン購入に1億4740万ドルを支出した。
TIKRはStrategyについて16人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Strategyに対する「買い」「保有」「売り」の評価の完全な内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Strategyのアナリスト評価を見る
プレミアムはほぼ消滅した
Strategyは株式を売却しても1株当たりビットコインを増やすことができた。それは、普通株がその裏付けとなるビットコインの価値を大きく上回って取引されていたからだ。つまり、新株1株が既存株1株が保有するよりも多くのビットコインをもたらしていた。5月、経営陣は、普通株より優先的に請求権を持つ負債を差し引いた純ビットコイン価値の1.22倍が、株式売却によるビットコイン購入の損益分岐点であると述べた。Strategyの株価純資産倍率(PBR)は、その余裕がほとんど残っていないことを示している:
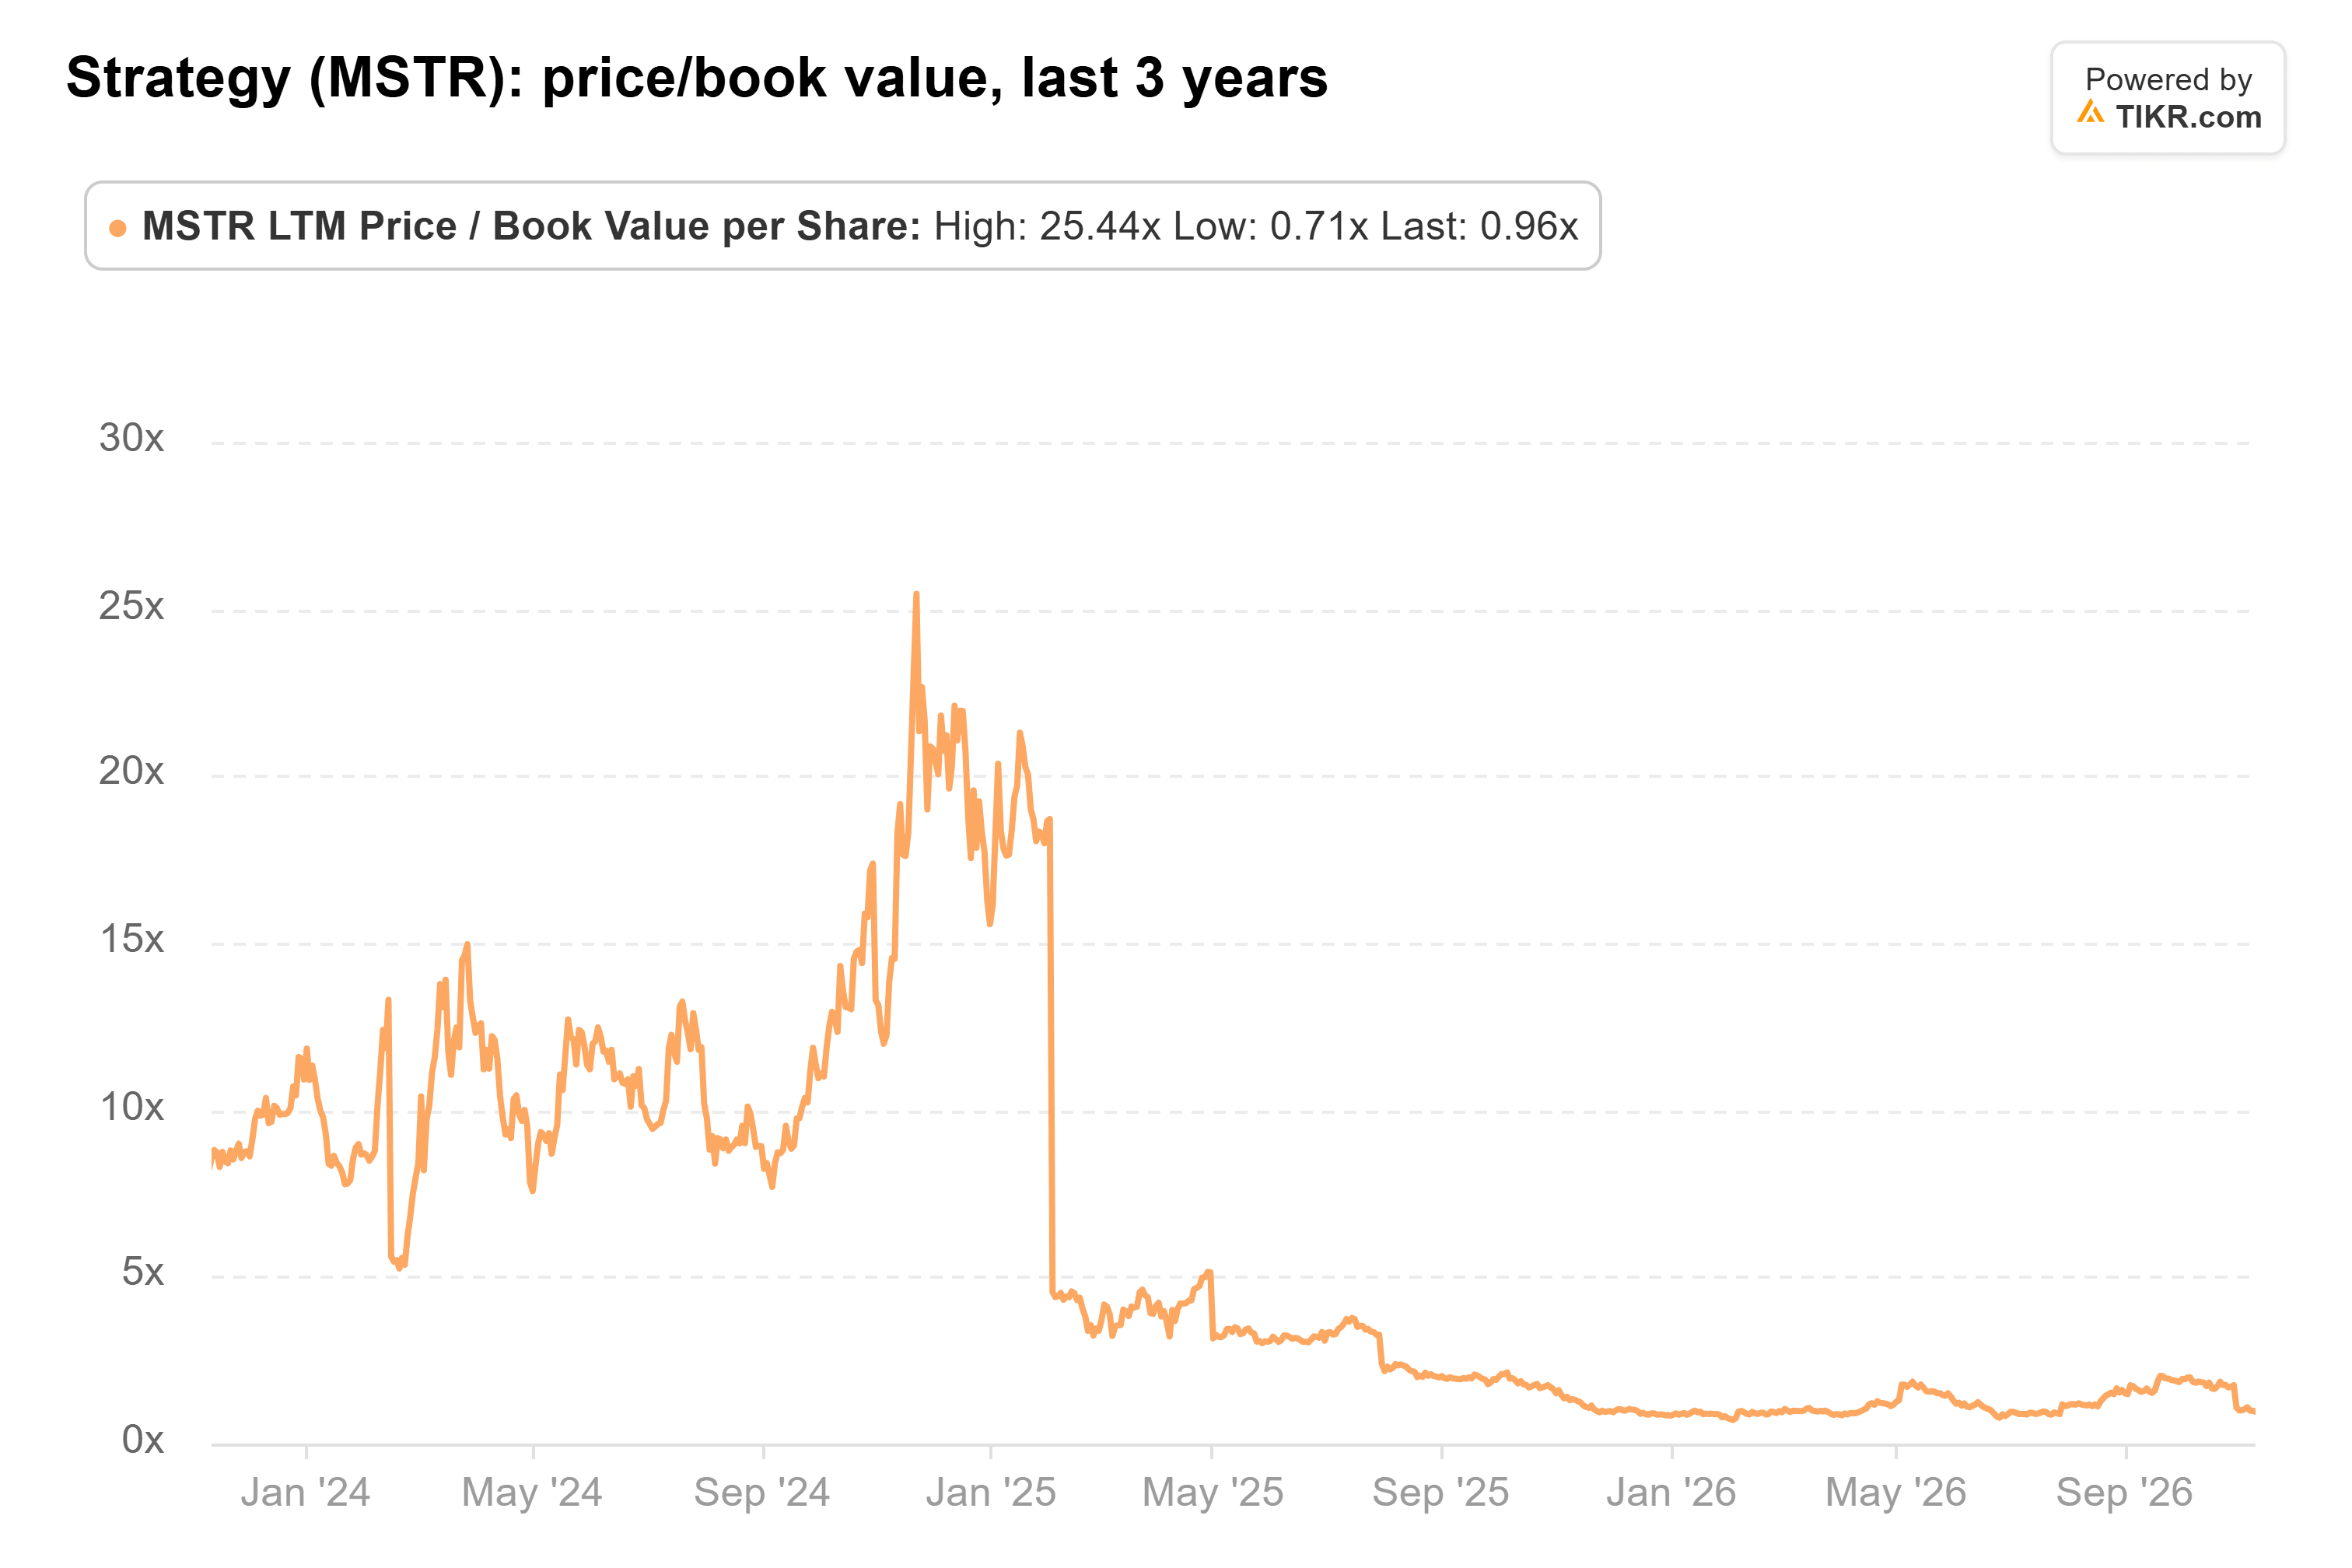
StrategyのPBRは1.0倍で、3年平均の6.2倍や2024年11月のピーク時の25.4倍と比較して低い。この水準では、株式売却によるビットコイン購入は1株当たりビットコインにほとんど寄与せず、優先株償還のための株式売却はそれを低下させる。
獲得できる割引は残っていない
額面100ドルを下回る価格で優先株を買い戻すことは、普通株主にその差額をもたらす。Strategyによる7月の最初のSTRC買い戻しでは、額面2890万ドル分を2500万ドルで償還し、13%の割引となった。第3四半期リリースによると、今年10月下旬までに、21億ドルの額面STRCを20億4000万ドルで買い戻し、平均割引率は2.6%だった。
先週は、1株当たり約99.76ドルを支払った。これは、額面1億8870万ドルに対して約45万ドルの割引に相当する。
普通株主が得るものは、彼らの前に立つ12%の請求権が1つ減ることだ。なぜなら、そのSTRCを償還することで年間約2260万ドルの配当金が節約されるからだ。Strategyは第2四半期リリースで、STRCが時間をかけて99ドルから100ドルで取引されることを望み、100ドルを下回る価格では株式を買い戻すと述べた。同社は5月中旬以降、新規のSTRCを一切売却しておらず、優先株は6月に71.25ドルまで下落した。
配当金のための現金はあるが、買い戻しのための資金は少ない
別の返信で、シフ氏はセイラー氏に「現金が底をつきつつある」と伝えた。Strategyの現金及び短期投資は1年前よりもはるかに大きい:
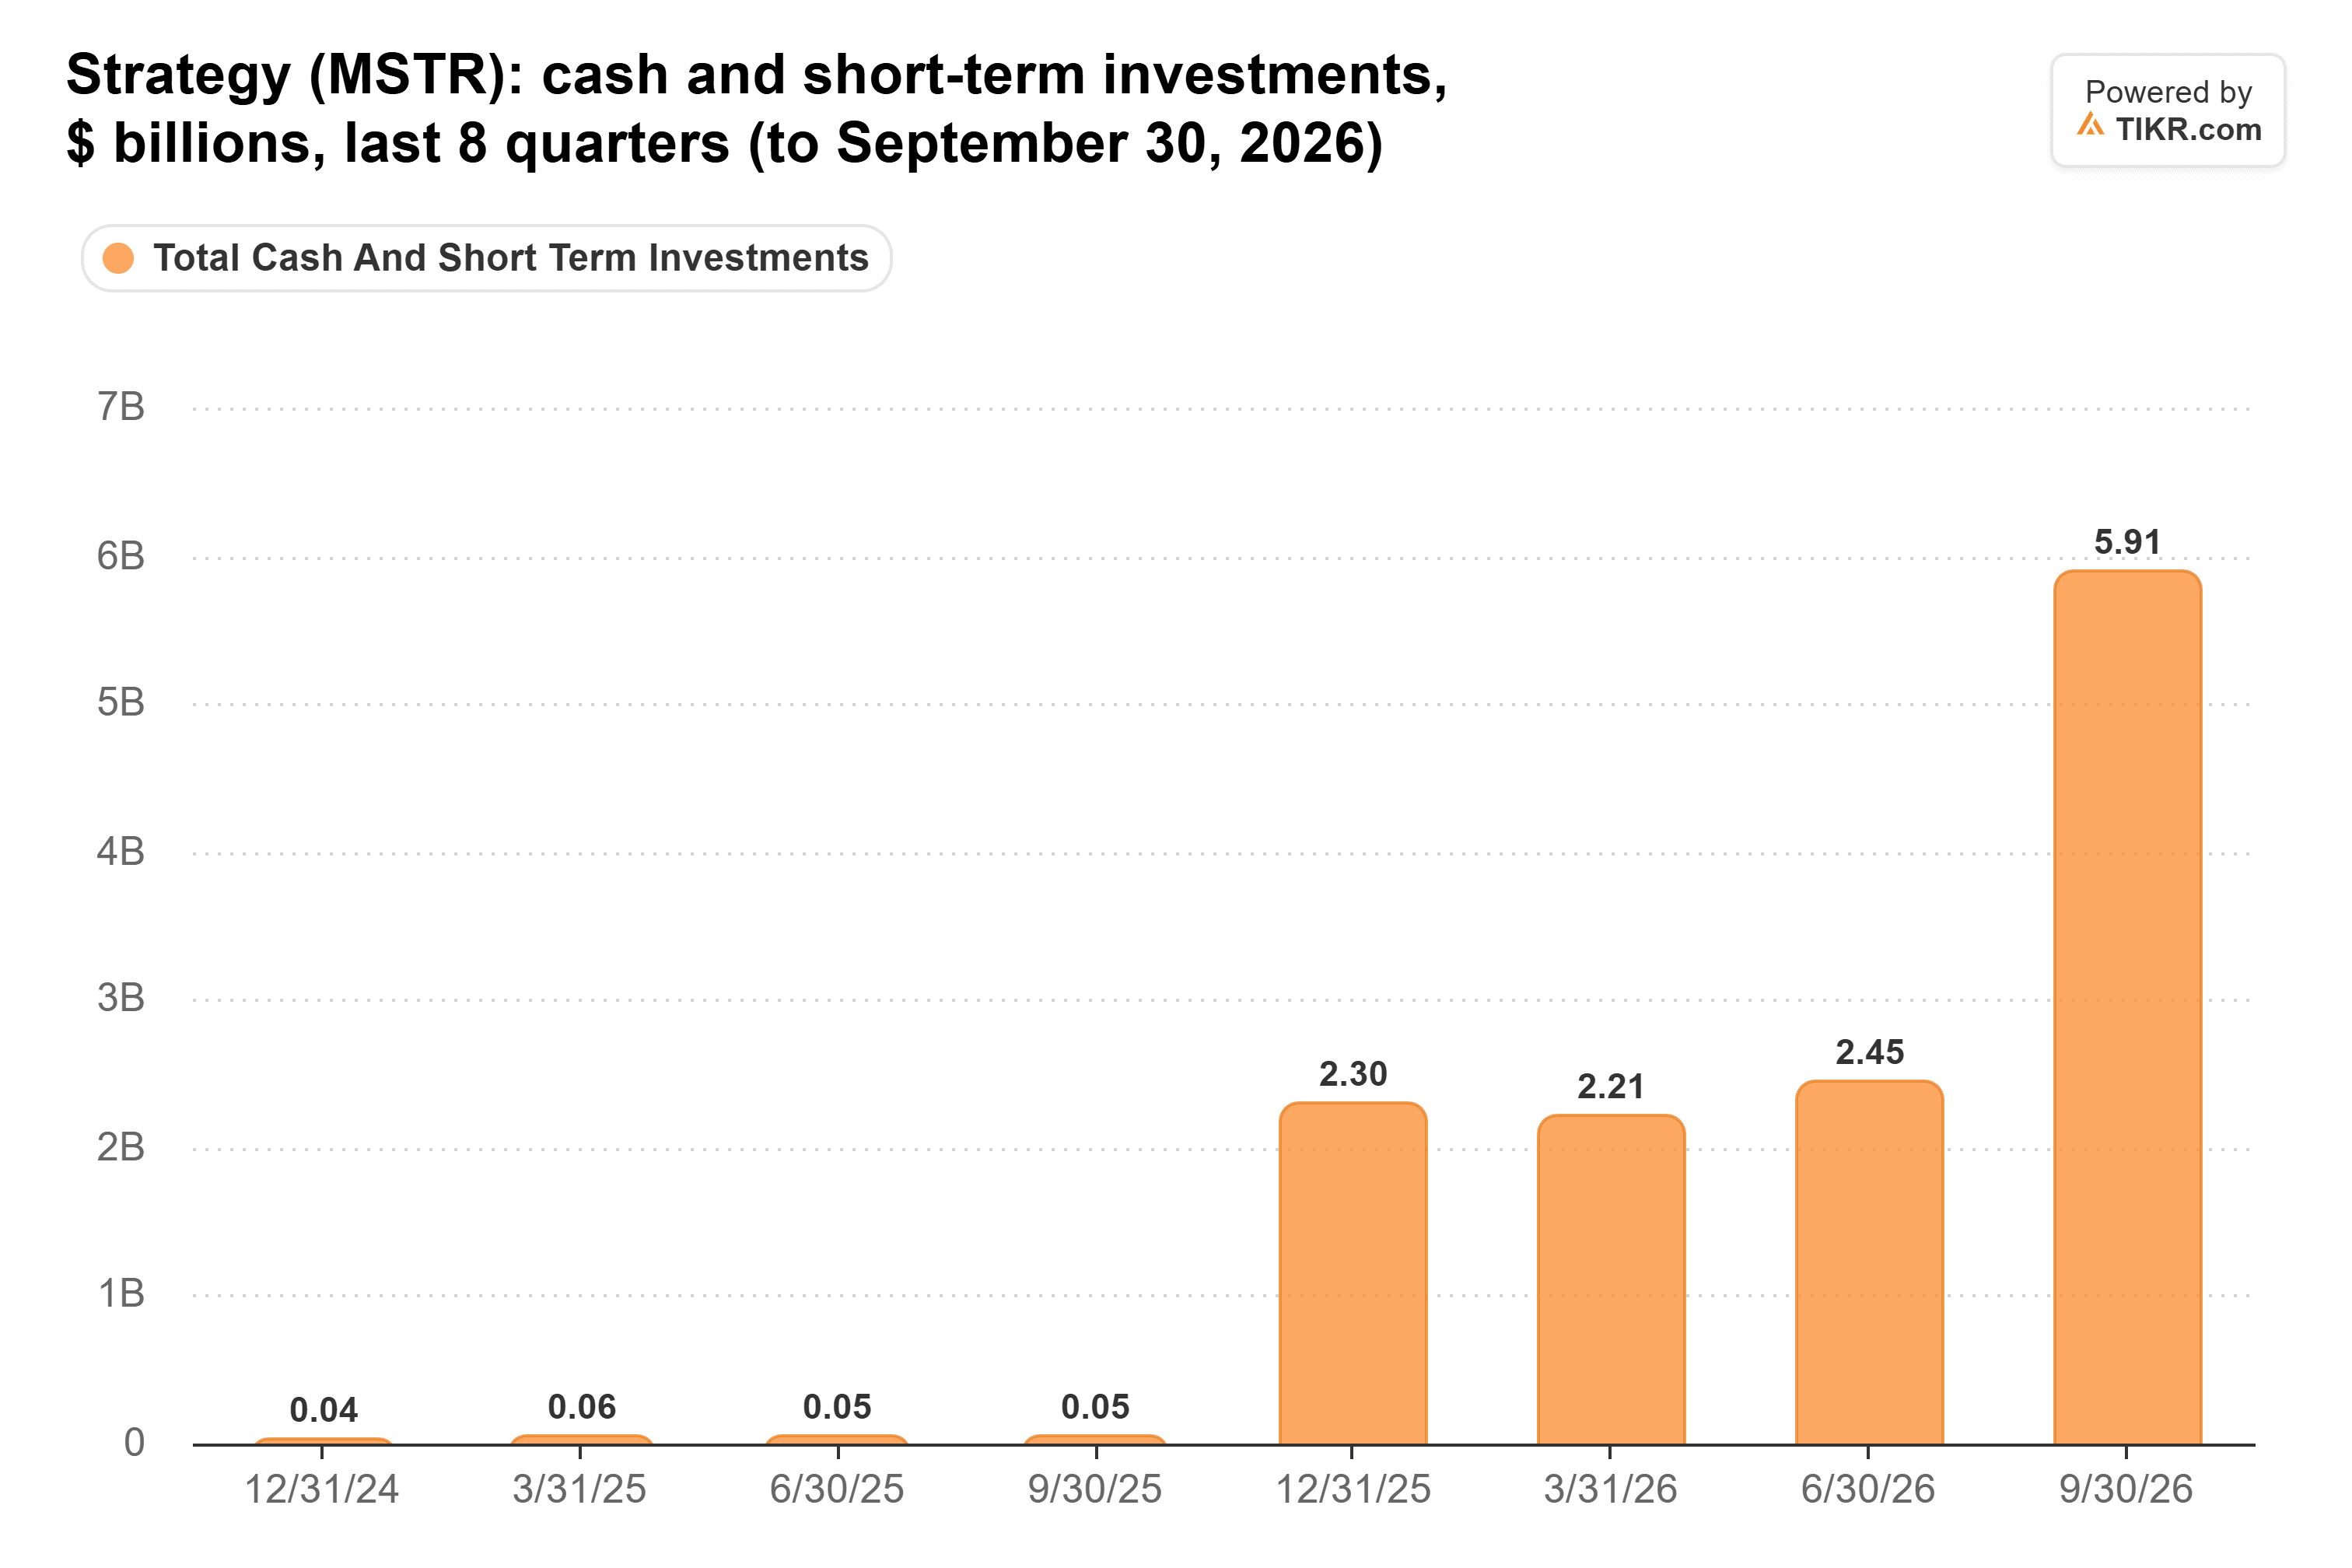
Strategyはその現金を2つのプールに分けている。優先株配当金と利息のために確保されているUSDリザーブは、11月8日時点で47億7000万ドルだった。これは、年間約15億1000万ドルの支払い義務に対して約3年分に相当する。その他すべてのためのプールであるUSDキャッシュは、前週の2億820万ドルに及ぶSTRC買い戻しの支払い後、10月11日時点の6億4050万ドルから1億4620万ドルに減少した。つまり、配当金はカバーされているが、Strategyは現在、買い戻し資金を新規普通株の売却によって調達している。
普通株主がSTRCの巻き返しの代償を払っている
シフ氏の、誰が代償を払っているかについての指摘は正しい。Strategyは普通株を約PBR1倍で売却し、その資金の大半を優先株を100ドル近辺に維持するために費やし、1株当たりビットコインは低下している。これは、STRCが再び額面で売却された場合にのみMSTR保有者にとって利益となる。なぜなら、その場合、Strategyは普通株を追加せずにビットコインを増やす資金調達ができるからだ。それが起こるまでは、毎週月曜日の提出書類を普通株主へのコストと見なすべきだろう。優先株買い戻しプログラムには5億6030万ドルが残っている。今後の数週間の提出書類と、MSCIが11月11日に発表する新指数ルールにより除外される企業のリストに注目したい。もちろん、ビットコインが上昇に転じ、STRCが自力で額面を維持すれば、セイラー氏は最後の5億6030万ドルを必要としないかもしれない。
では、Strategyの株式の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Strategyがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!