主なポイント
- マイクロンは9月3日終了の四半期で377億ドルの利益を計上し、これは9月26日終了の四半期で307億ドルの利益を計上したAppleを上回る。しかし、マイクロンの株式時価総額はAppleの約6分の1である。
- 利益は実在するもので、間違っているように見えるのは、それがまもなく崩壊すると想定した株価の方だ。
- マイクロンの利益はほぼ完全にメモリ価格の上昇によるものであり、その予想PERは、EPSが79%下落する前の前回のサイクルのピーク時に取引されていた水準に近い。
- マイクロンは、供給不足を終わらせる可能性のある新規供給の大部分が2028年後半以降に到着すると述べており、12月の決算発表が次の試金石となる。
マイクロン・テクノロジー (MU) は、前四半期に Apple (AAPL) よりも多くの利益を上げた。(そう、あのAppleだ。)
マイクロンの純利益は、9月3日に終了した第4四半期で377億ドルだった。Appleの9月26日終了の四半期の純利益は307億ドルで、9月四半期としては過去最高を記録した。
Redditのr/stocks掲示板の投資家が月曜日にこの比較を指摘し、「前四半期にAppleを利益で上回り、時価総額は6分の1」と投稿した。投稿者はマイクロンの時価総額を約8000億ドル、Appleのそれを約5.1兆ドルとし、その理由として「市場はメモリの利益をサイクルのピーク時のものとして、Appleの利益を永続的なものとして扱っている。それは正しいかもしれない」と述べた。
両社の利益数値は確認済みなので、すべてはマイクロンの利益がどれだけ持続するかにかかっている。
ウォール街は数年間の継続を見込む
アナリストは、マイクロンの利益がすぐに減退するとは予想していない。彼らのコンセンサスでは、1株当たり利益(EPS)は2026年度の75.52ドルから2027年度には176.50ドルへと2倍以上に増加し、2029年度まで200ドルを超える水準を維持すると見込まれている。

マイクロン自身の業績見通しも同じ方向を指し示している。同社は12月初旬に終了する四半期の売上高を約615億ドル(上下15億ドル)、粗利益率は約86%と予想しており、前四半期の542億ドルから増加する見込みだ。また、2027年度の出荷量の75%以上はすでに確定していると述べている。
しかし、株価は6月の高値から40%以上下落し、予想PERは約4倍で取引されている。言い換えれば、アナリストの予想が正しければ、マイクロンは約4年で時価総額全体に相当する利益を上げることになる。
TIKRはマイクロンについて49人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
マイクロンの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト評価を見る
メモリは過去に投資家を痛めつけてきた
その理由の一つは、この利益がどれほど急速に現れたかにある。マイクロンは2025年8月28日終了の四半期で32億ドルの利益を計上し、それ以降、純利益は四半期ごとに増加している。
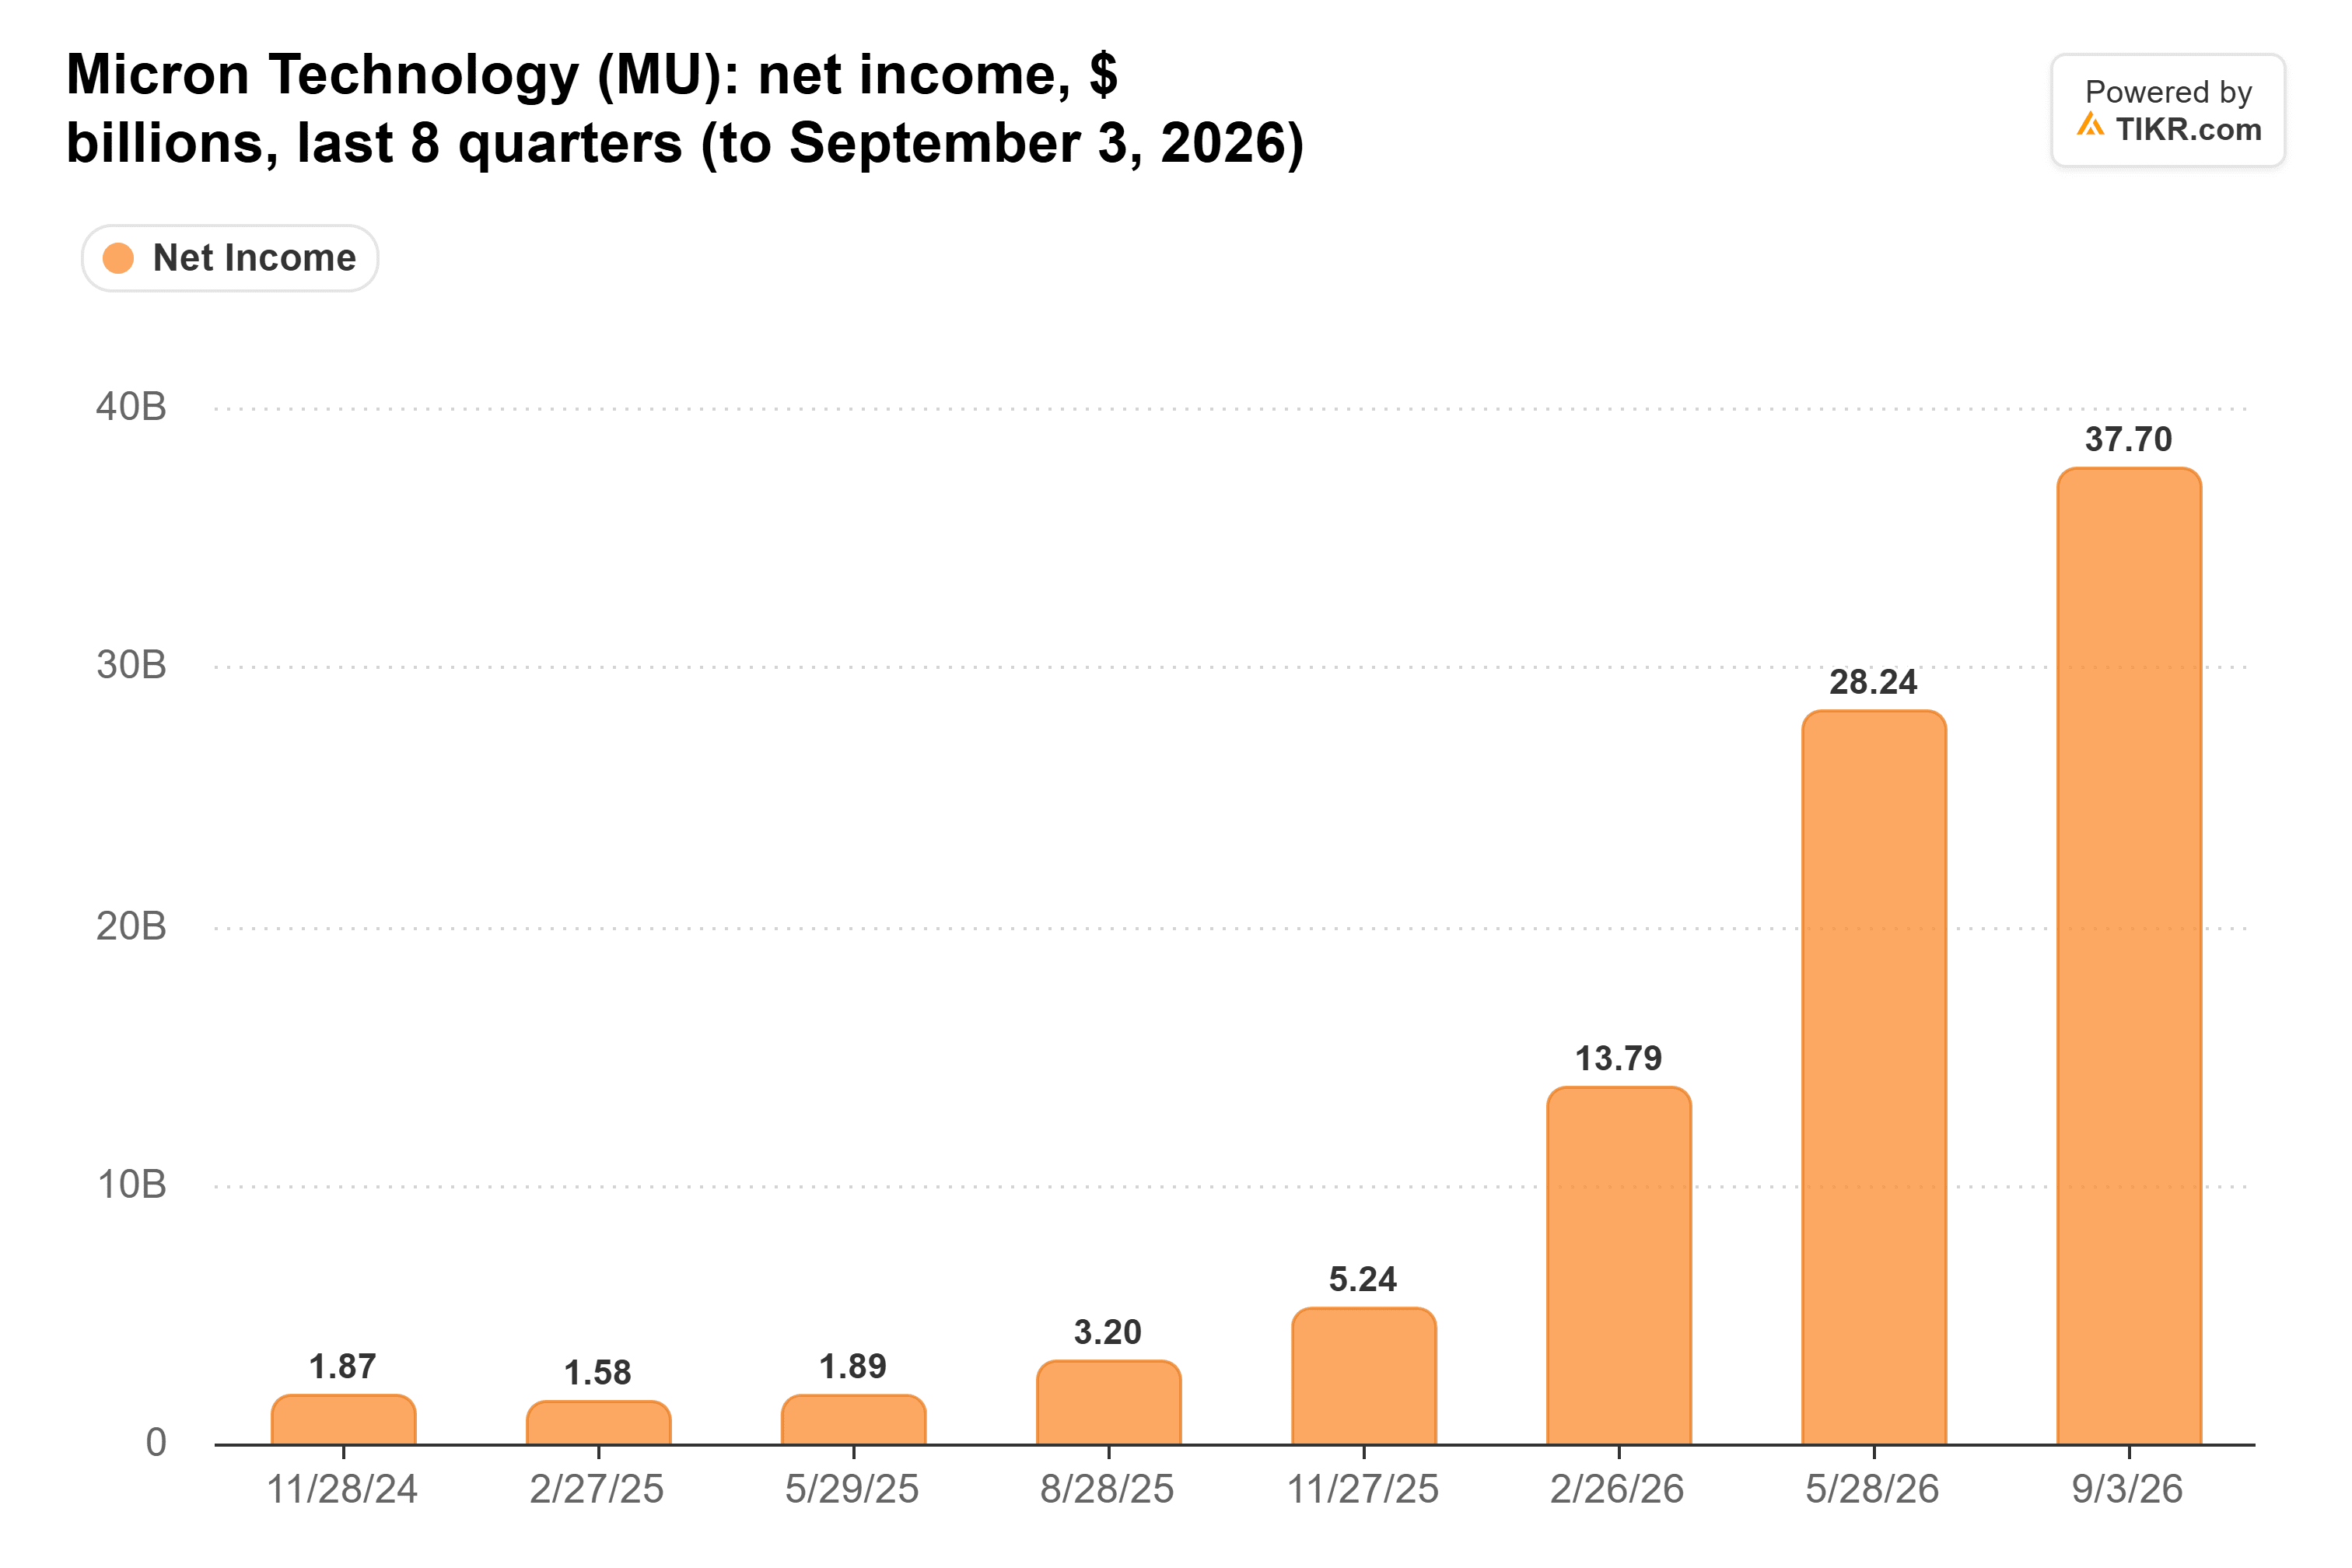
これは1年で11.8倍の増加であり、Appleの四半期純利益の12%増加とは対照的だ。そしてそのほぼすべてが価格によるものだ。マイクロンのDRAM価格は2026年度に約180%上昇し、NAND価格は約200%上昇した一方で、出荷ビット数は20%台半ばの範囲で成長した。
このような価格は過去に反転したことがある。マイクロンの粗利益率は2022年度の45.2%から2023年度には2.7%に低下し、EPSは2018年度の11.51ドルから2020年度の2.37ドルへと79%下落した。現在の予想PERは2014年以降のレンジの下限付近にあり、前回のサイクルがちょうどピークを迎えた2017年から2018年に取引されていた水準に近い。
新規供給は2028年の話
そのような崩壊には新規供給が必要であり、マイクロンはその大部分はしばらく来ないと述べている。9月30日の決算説明会で、マイクロンは2027年度に追加した建設費の大部分が、2028年後半以降に稼働開始するクリーンルームに向けられると述べた。新たな競合相手の可能性も低くなっているようだ。TSMCは11月9日にBarron'sに対し、その使命は「グローバルなロジックIC業界に奉仕すること」であると述べ、メモリ製造に乗り出す可能性があるという報道を否定した。
一方、買い手はまだ高値で購入している。Appleは第4四半期決算説明会で、部品不足がなければ純利益はさらに高かったと述べ、メモリ価格がそのマージンを圧迫していると指摘した。Appleの失われたマージンの一部は、メモリメーカーの利益として現れている。
需要が先に割れる可能性もある。UBSのアナリストは11月6日、民主党の中間選挙での勝利後の建設中断により、2028年に予想される米国のデータセンター容量の約30%がリスクにさらされる可能性があると述べた。2028年は、アナリストがマイクロンのEPSがピークに達すると予想している年である。
間違っているのは株価だ
私の見方では、間違っているのはバリュエーションだ。予想PER約4倍では、市場はマイクロンの業績見通しやアナリストの2028年までの予想には現れていない景気後退を織り込んでいる。そしてマイクロンの供給タイムラインは、供給不足が少なくともそれだけの期間続くと示している。Appleにはプレミアムが当然だ。その利益は1年で11倍に跳ね上がることはないからだ。しかし、この格差は、マイクロンの景気後退がすでに始まっていると想定している。
マイクロンは12月に再び決算を発表する予定で、経営陣はその四半期の粗利益率が2027年度で最も低くなると予想している。もちろん、メモリは下落局面で投資家を驚かせたことがあり、新規生産能力が早期に現れれば、4倍はそれほど安くは見えなくなるだろう。
では、マイクロン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!