主なポイント
- ポール・チューダー・ジョーンズ氏のTudor Investmentは、6月30日時点で167万株のマイクロソフト株を保有しており、これは前四半期比148%増。その後、株価は43%上昇した。
- その他の買いは結果が分かれた:MetaとAmazonは6月30日以降ともに14%上昇したが、TeslaとNetflixはそれぞれ10%、11%下落した。
- 上昇後も、マイクロソフトの予想PERは26倍で、5年平均の29倍を下回っている。アナリストは、2027年6月までの年度の1株当たり利益(EPS)が約16%成長すると予想している。
- マイクロソフトは依然としてフォローする価値があり、主なリスクはフリーキャッシュフローの縮小。次に注目すべきは、11月16日までに提出されるTudorの次回13F報告書だ。
ポール・チューダー・ジョーンズ氏のTudor Investmentは、9月末時点の保有内容を11月16日までに開示する。前回の13F報告書(6月30日現在)には既に大きな勝ち筋が含まれている:マイクロソフト(MSFT)だ。6月30日の終値から火曜日までの間に43%上昇した。
マイクロソフトが牽引した、結果が分かれた銘柄群
8月14日に提出されたTudorの6月30日現在の13F報告書によると、同ファンドは6億2400万ドル相当のマイクロソフト株167万株を保有していた。これは前四半期比で株数が148%増加したことを示し、マイクロソフトは13Fに記載された株式ポートフォリオの2.6%を占める第3位のポジションとなった。Tudor Investmentは総額1070億ドルを運用しており、この報告書には1679のポジションにわたる242億ドル相当の米国株が記載されていた。
マイクロソフトは、Tudorがその四半期に買い増した11銘柄の中で最も良いパフォーマンスを示した。Meta Platforms(META)では、Tudorの保有株数は109%増の44万3729株となり、株価は14%上昇した。Amazon(AMZN)では、Tudorは37%増の122万株に保有を増やし、株価は14%上昇した。Tesla(TSLA)では、保有株数が30%増の75万9222株となったが、株価は10%下落。Netflix(NFLX)は11%下落した。この5銘柄の中で、Tudorが最も大きく保有を増やしたのはNetflixで、1237%増の267万株となった。11銘柄中最もパフォーマンスが悪かったSandiskは62%下落した。
これらの動きはすべて、各銘柄の6月30日終値から火曜日終値までの変動を示している。13F報告書はファンドが四半期のいつ、いくらで買ったか、また現在も保有しているかどうかを示さないため、これらはTudorのリターンではない。
TIKRは58人のアナリストによるマイクロソフト評価を追跡。「買い」と言っているのは何人?
マイクロソフトに対する「買い」「中立」「売り」の評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
Tudorはプットオプションも保有
Tudorの保有株数だけを真似しても、トレードの全体像は見えない。同じ報告書には、これら5銘柄すべてに対するコールおよびプットオプションが記載されている。マイクロソフトでは、プットオプションの名目価値は6億3500万ドルで、6億2400万ドル相当の株式保有額をわずかに上回った。Teslaでは、プットの4億2000万ドルが、3億1900万ドル相当の株式保有額を上回った。MetaとAmazonのプットは株式保有額よりも小さかった:それぞれ2億1100万ドルと2億5500万ドルに対し、株式保有額は2億5000万ドルと2億9100万ドル。13F報告書は、これらのプットが株式のヘッジだったのか、それ自体が独立した賭けだったのかを示さず、また空売りポジションは一切記載しない。したがって、保有株数だけでは、Tudorがマイクロソフトに賭けていた金額を過大評価する可能性がある。
マイクロソフトは依然として割高ではない
マイクロソフトの評価は利益に基づいており、アナリストはさらに多くの利益増加を予想している:
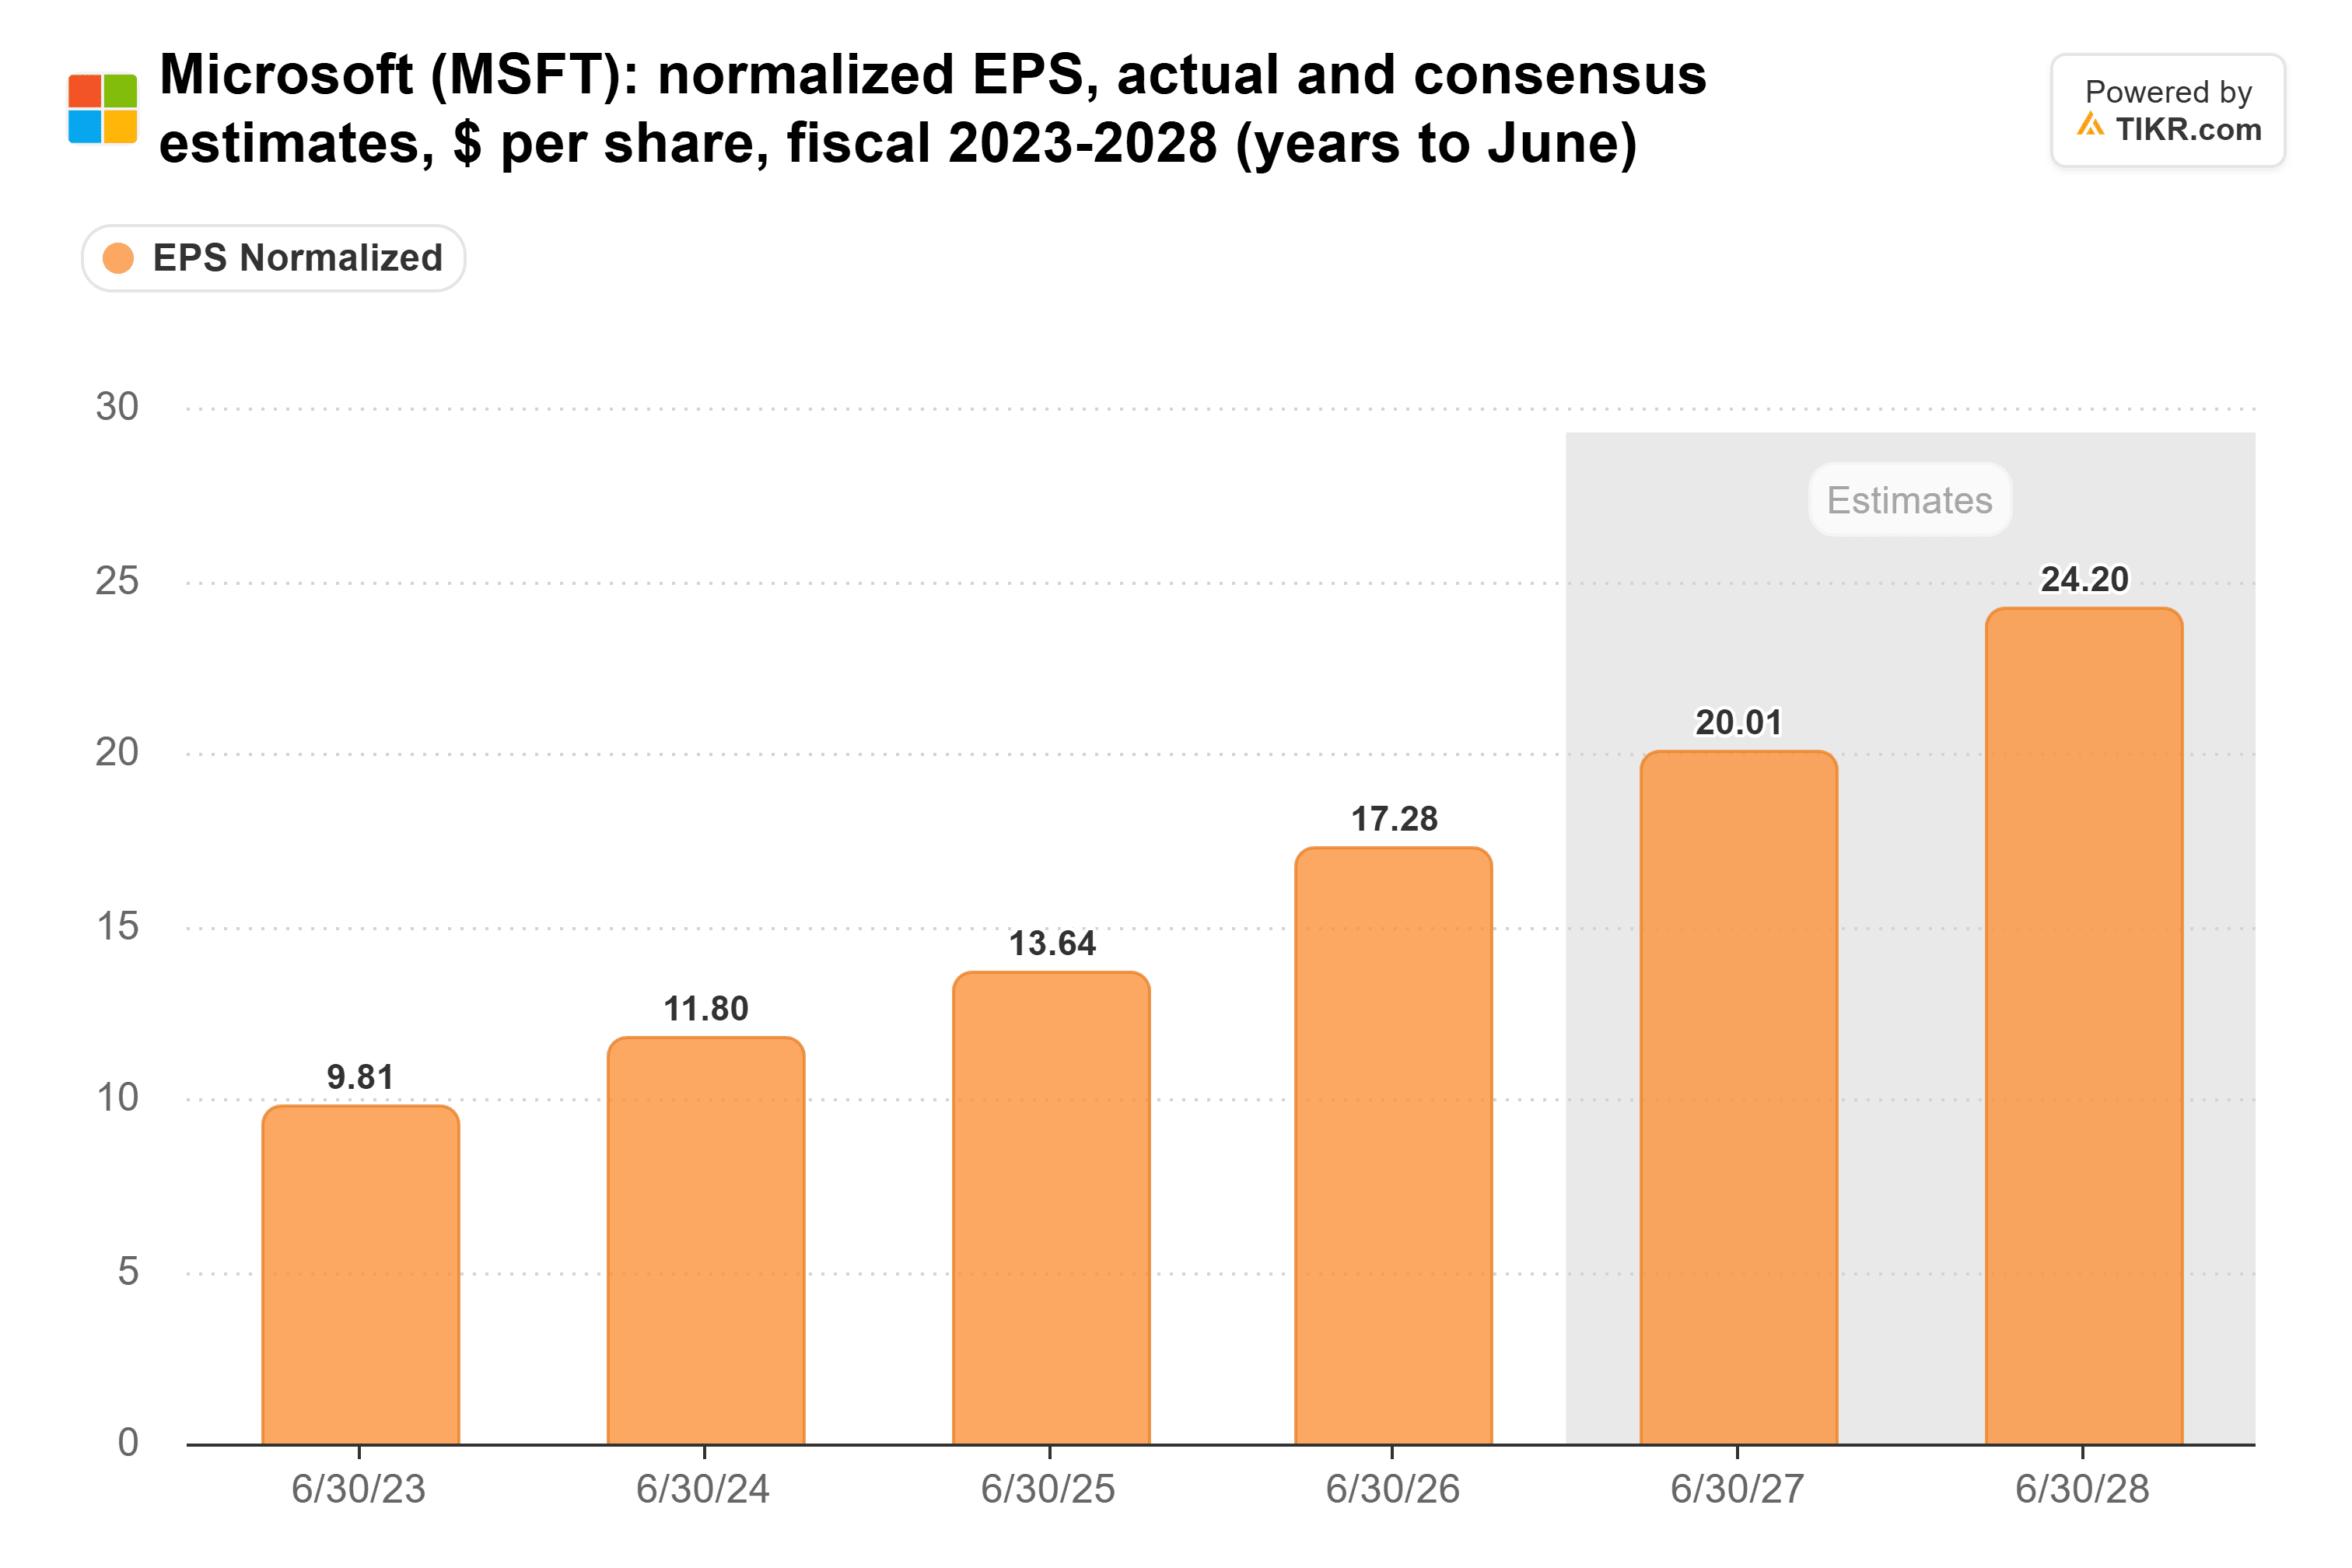
調整後EPSは、2023年度の9.81ドルから2026年度には17.28ドルに上昇した。コンセンサスは2027年度に20.01ドル、2028年度に24.20ドルを見込んでおり、それぞれ約16%、21%の増加となる。マイクロソフトが10月に決算を発表する直前には、2027年度の予想は19.76ドルだったため、アナリストはその後予想を上方修正したことになる。
43%の上昇にもかかわらず、株価収益率(PER)は引き伸ばされていない:
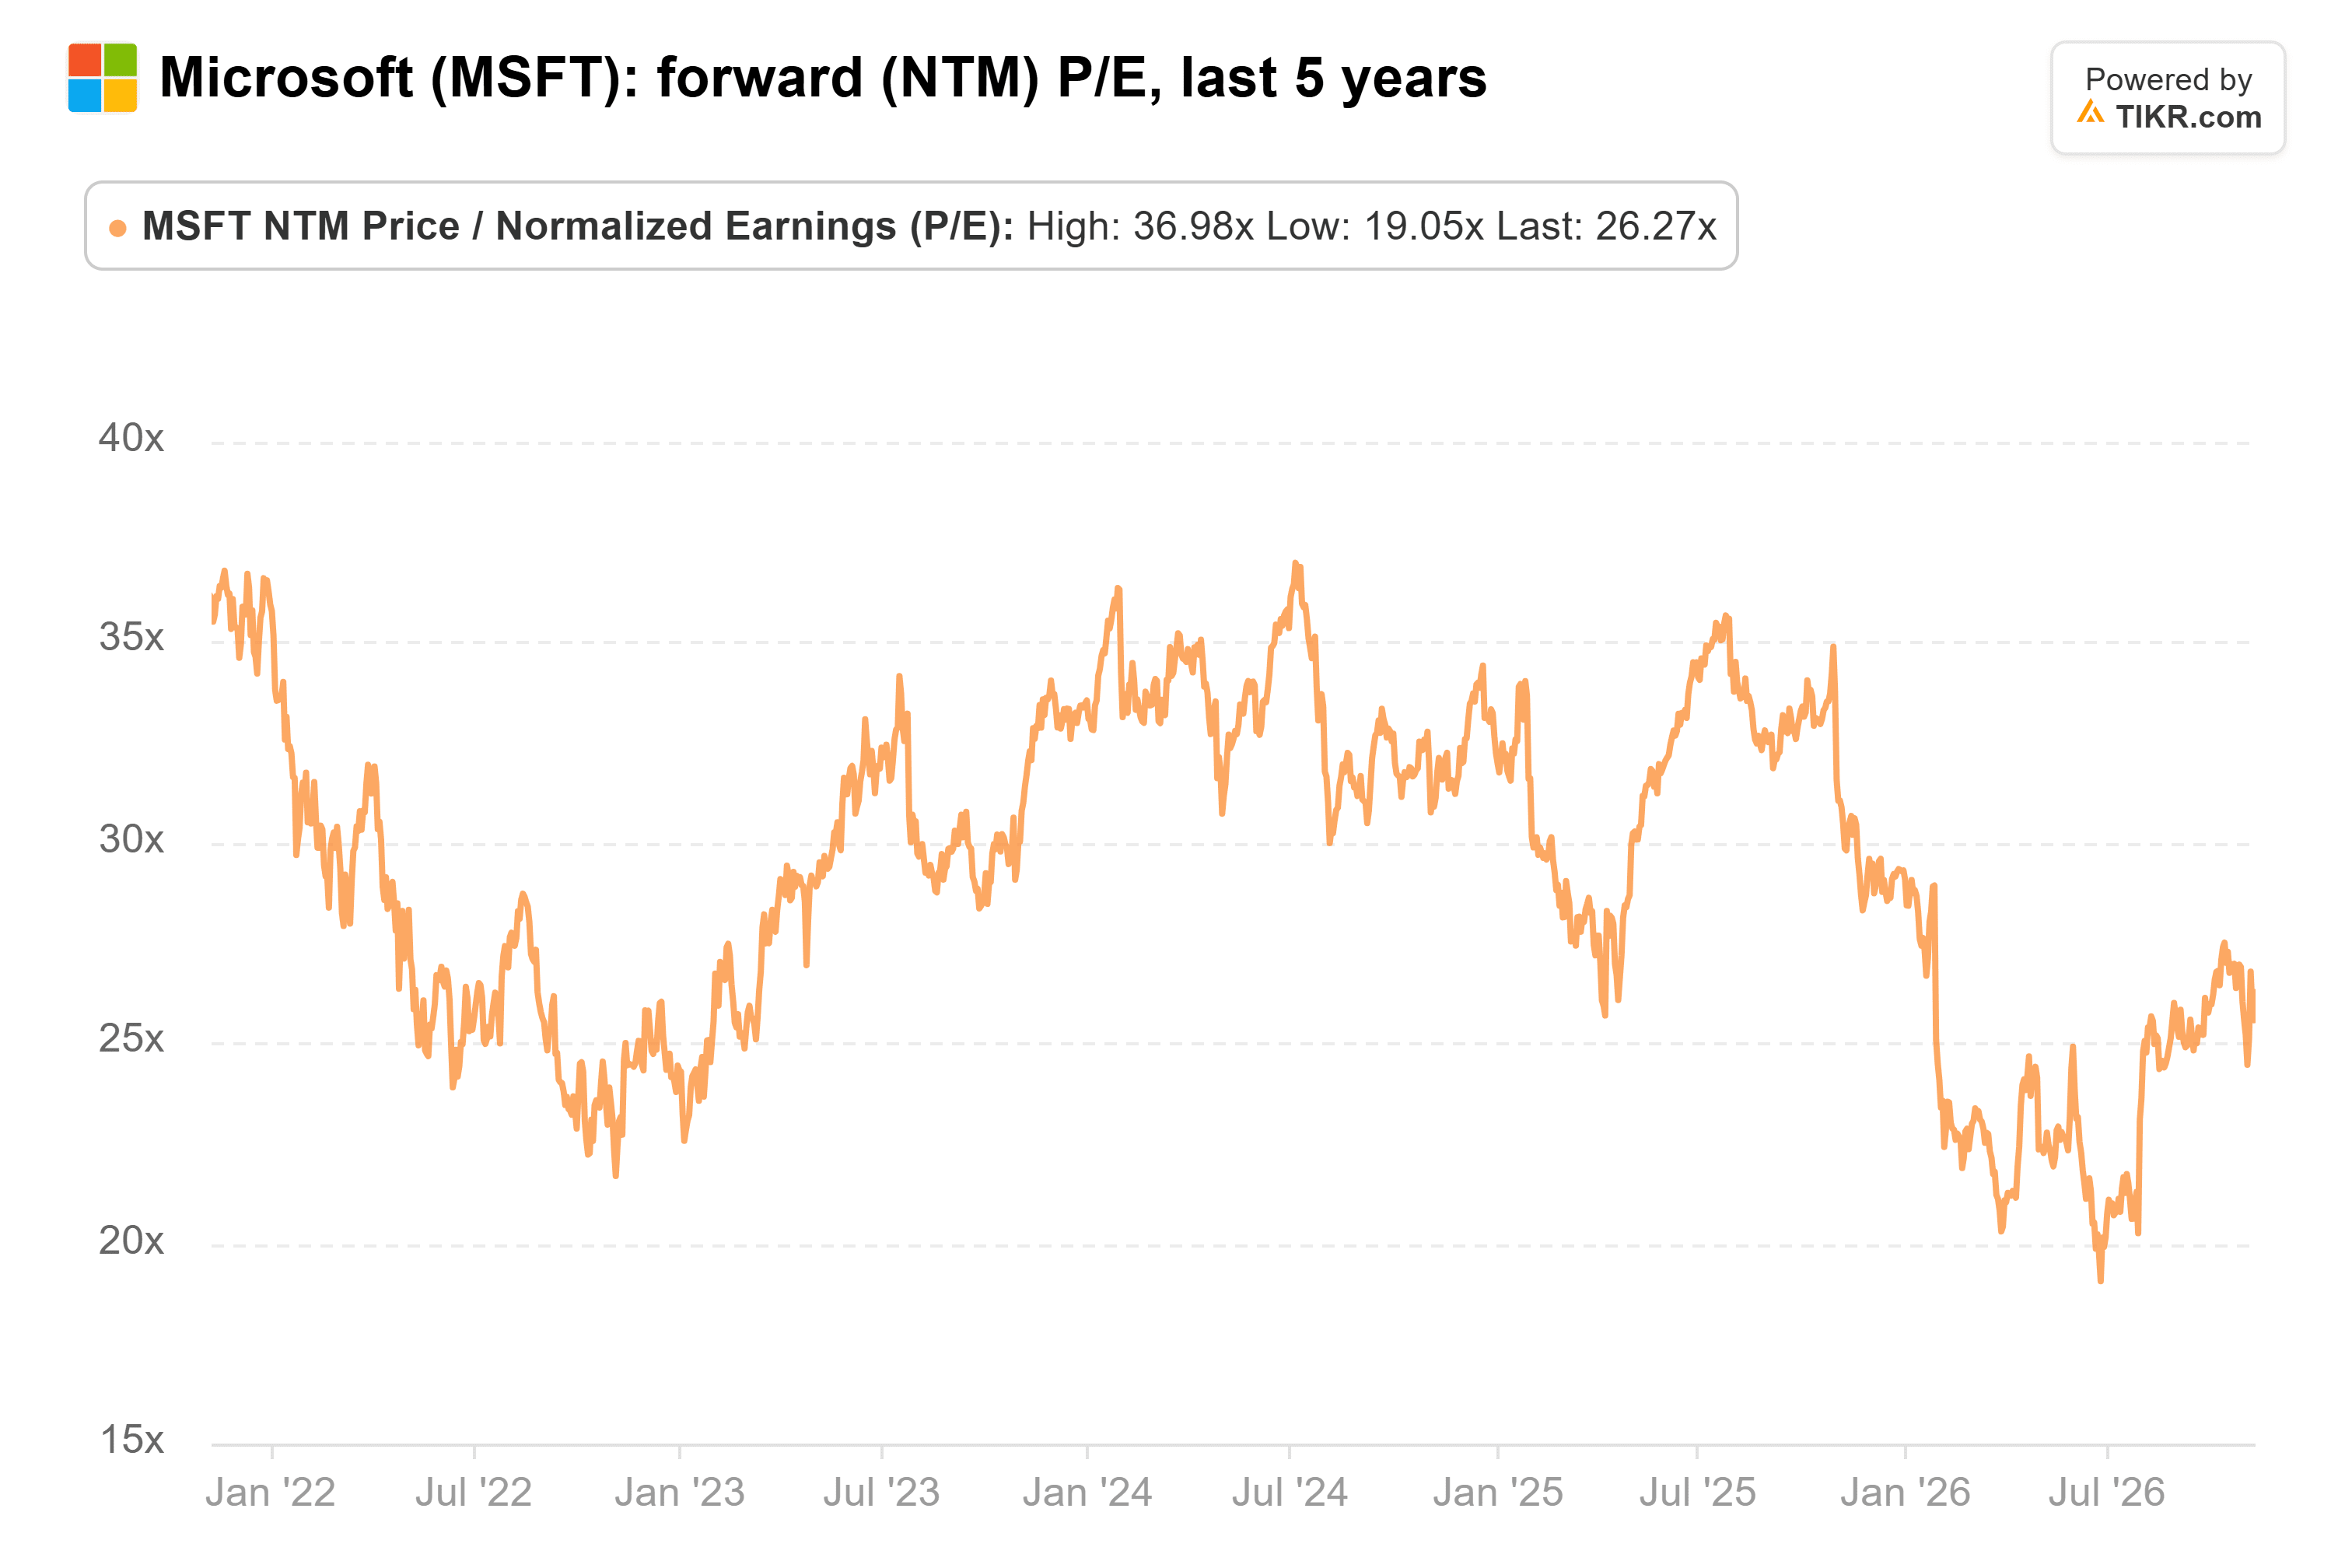
マイクロソフトの予想PERは26倍。これは5年平均の29倍を下回り、2024年7月のピークである37倍を大きく下回っている。上昇の多くは、6月25日に記録した5年安の19倍からPERが戻ってきたことによるものだ。
アナリストは依然として現在の株価よりも上昇余地があると見ている:
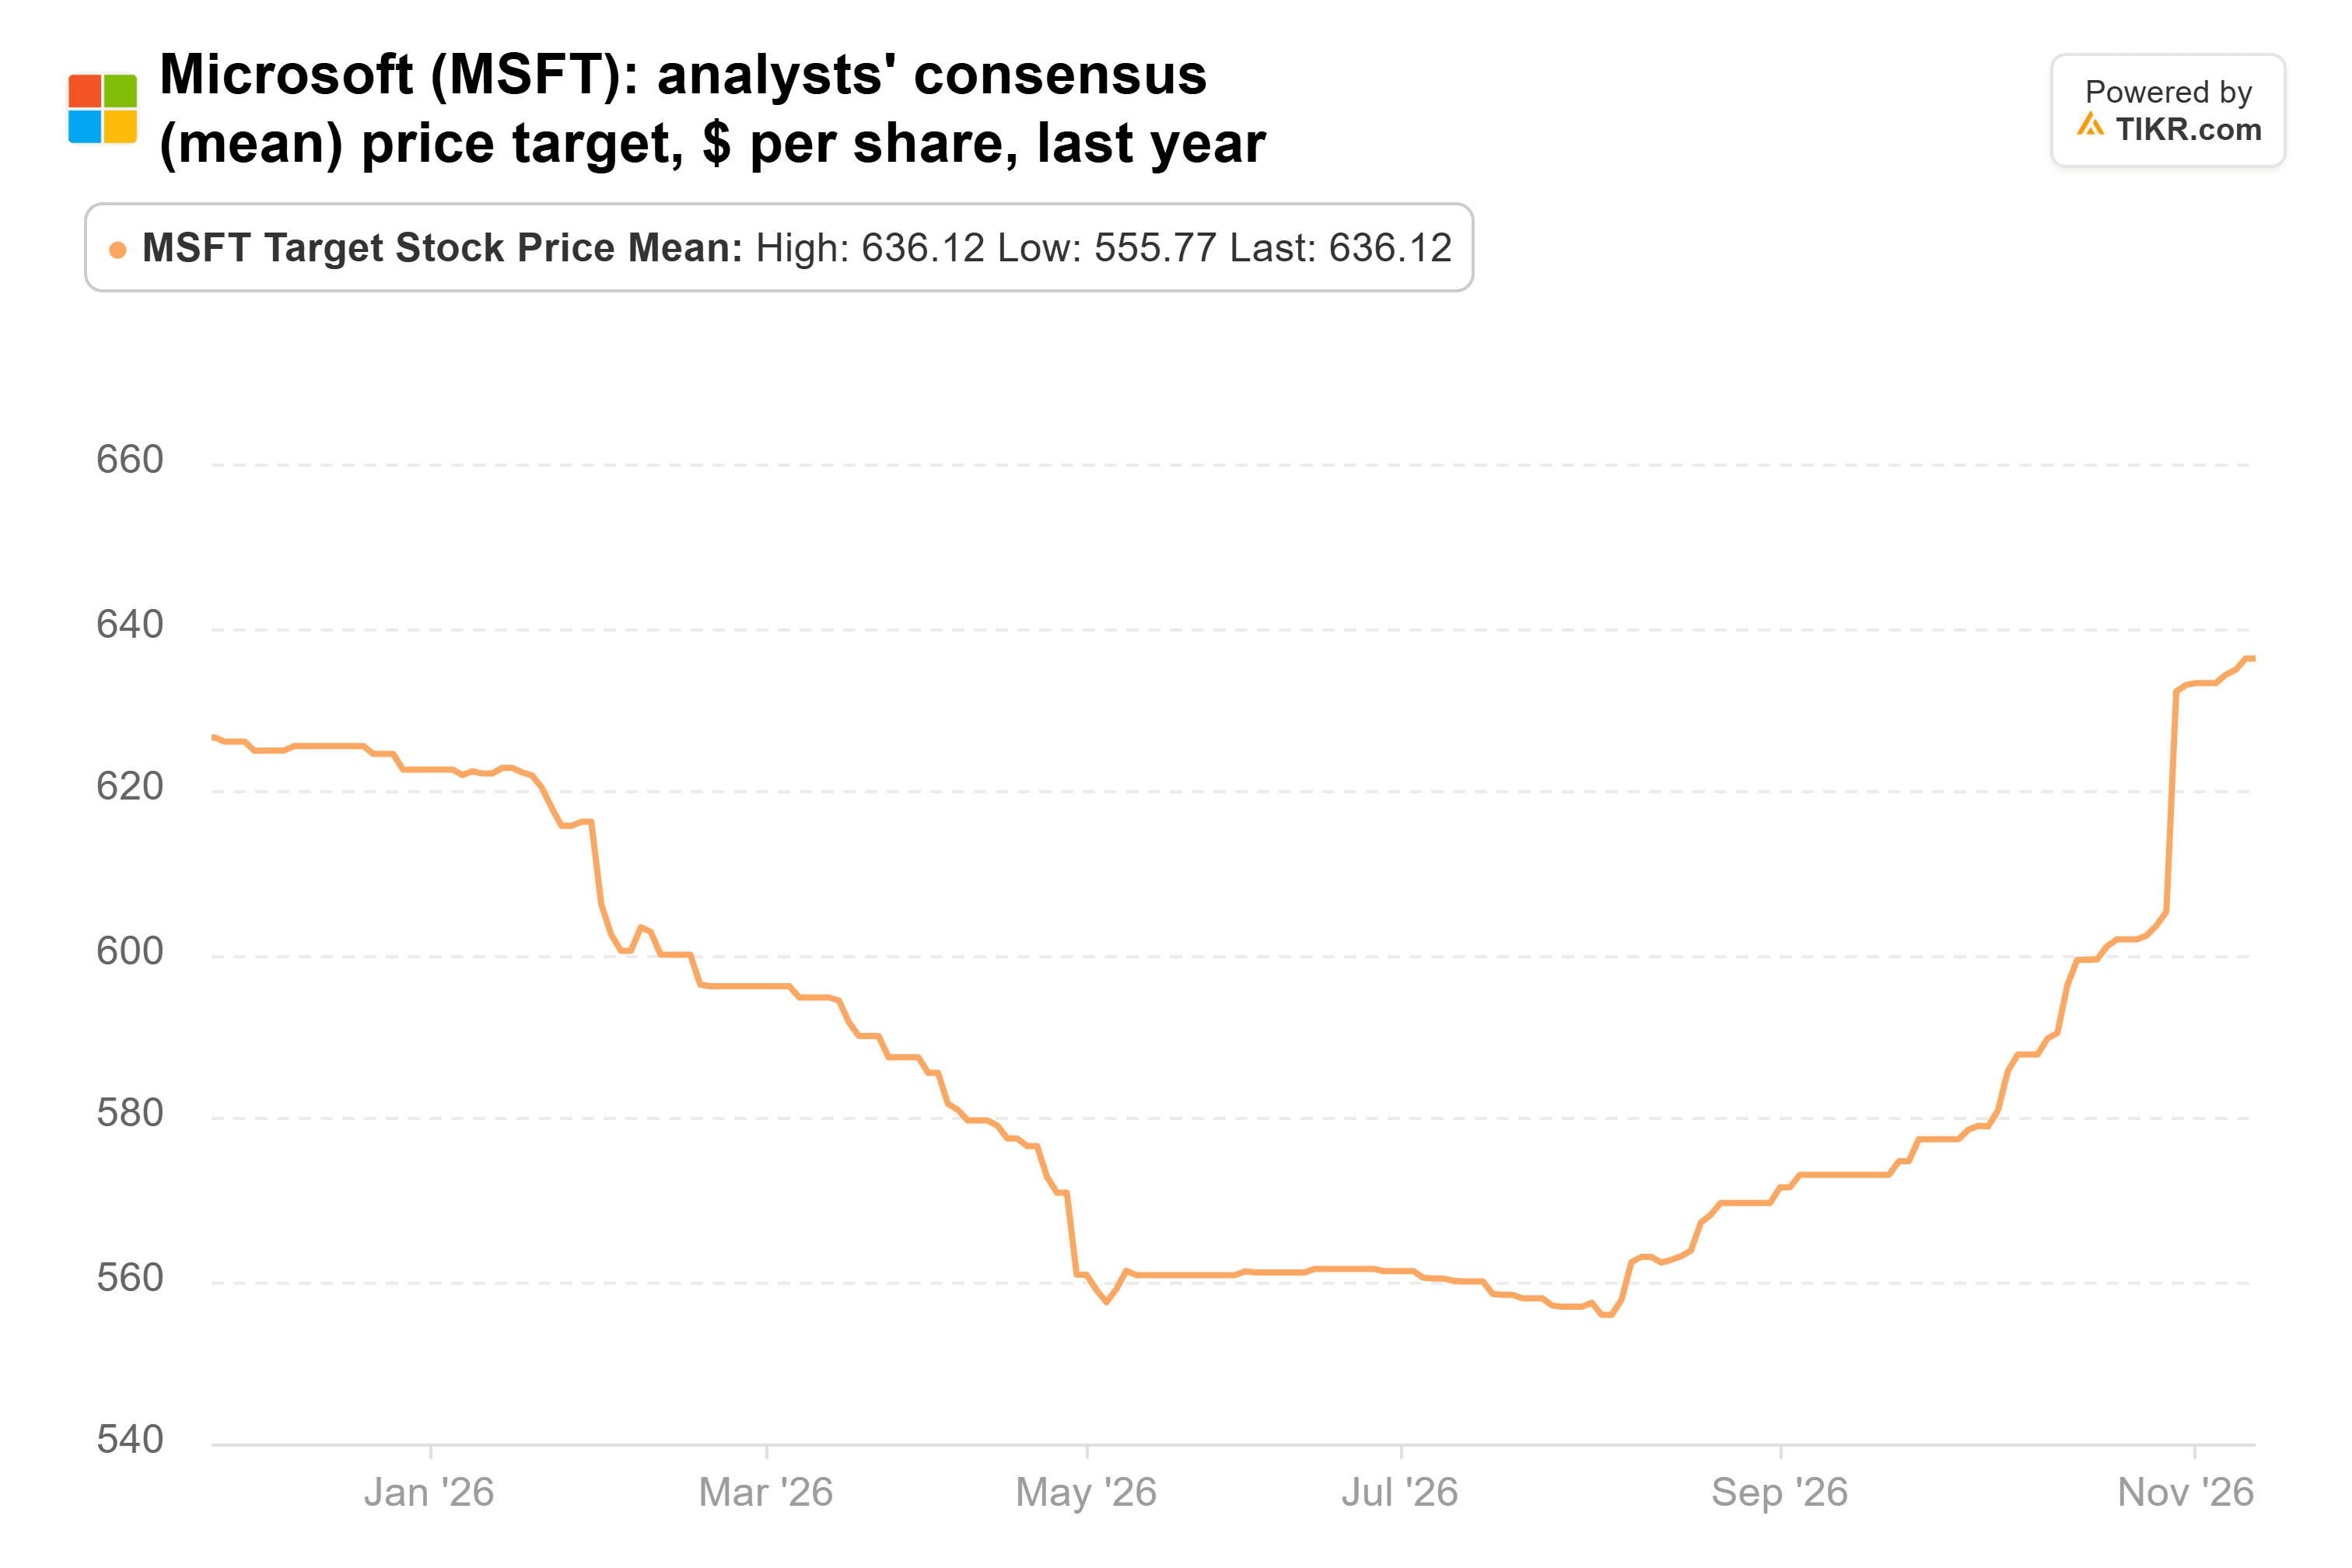
636ドルというコンセンサス目標株価は、火曜日の終値から19%上であり、7月下旬の安値556ドルから上昇している。58人のアナリストによる目標株価は、440ドルから870ドルの範囲に分布している。
マイクロソフトに乗るのはまだ遅くない
リスクはキャッシュフローにある。マイクロソフトのキャッシュによる設備投資額は、2026年度に646億ドルから1159億ドルに跳ね上がり、フリーキャッシュフローは2年連続で減少し、670億ドルとなった。アナリストは2027年度に340億ドルを見込んでおり、ダン・アイブスはビッグテックのフリーキャッシュフローは2027年前半に底を打ち、その後回復すると予想している。
それでもなお、私は26倍のPERでTudorに追随してマイクロソフトを買うだろう。投資家は5年平均よりも低い水準で、アナリストが2027年度よりも2028年度の方が速く成長すると予想する利益を買っていることになる。次の判断材料は、11月16日までに提出される、9月30日現在のTudorの13F報告書で、上昇後も同ファンドが株式とプットオプションを保有し続けていたかどうかが明らかになる。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!