主なポイント
- Palo Alto Networksは11月18日に第1四半期決算を発表予定で、売上高の業績見通しは33億ドルから33億1000万ドル、前年比33%から34%増。
- 調整後1株当たり利益(EPS)の業績見通しは0.96ドルから0.98ドルで、前年の0.93ドルからわずか約4%増。これはCyberArk買収により発行済み株式数が増加したため。
- Fortinetは製品売上高の伸びが37%に減速した後、25%以上下落。これはプレミアムセキュリティ株の許容範囲が非常に小さいことを示している。
- 予想PER75倍で取引されるPalo Altoは、NGS年間経常収益(ARR)が約95億5000万ドルに達し、2027年度の業績見通しが再確認される必要がある。
Palo Alto Networks (PANW) は、11月18日(水)の市場終了後に第1四半期決算を発表する予定だ。状況は異例で、売上高は約3分の1増加すると見込まれているが、調整後EPSはわずか約4%増に留まっている。
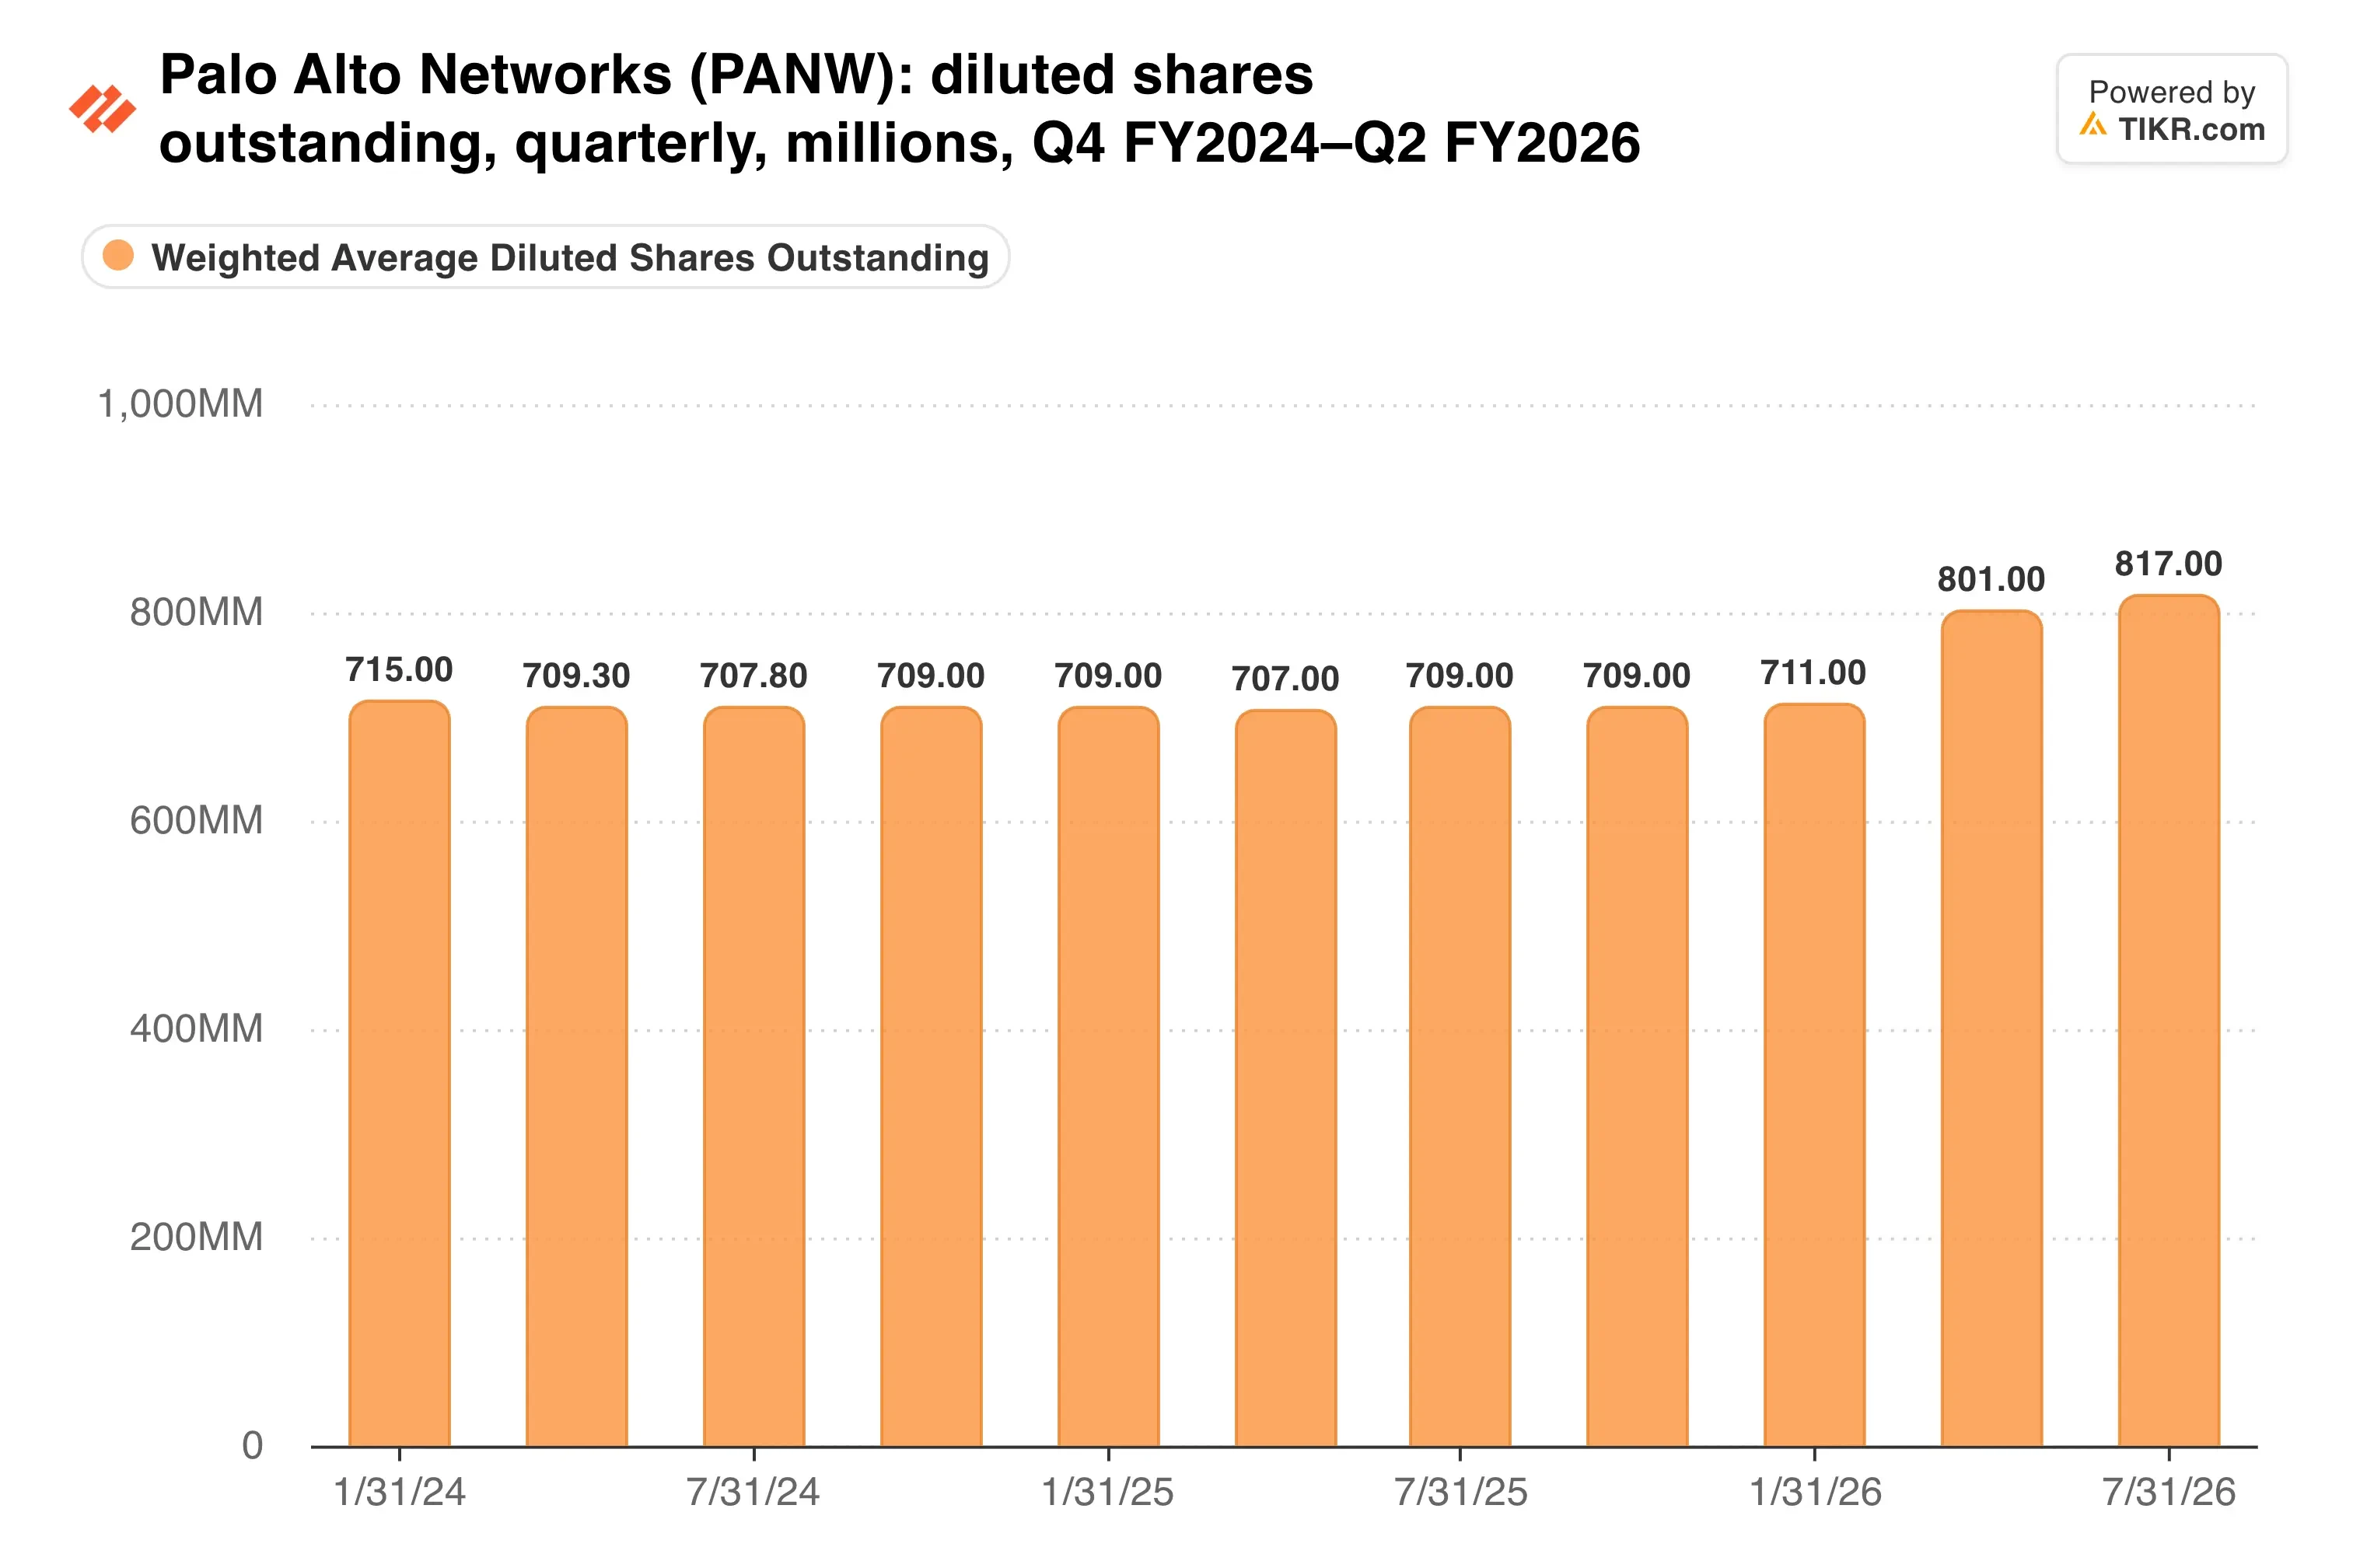
この乖離はCyberArk買収のコストだ。Palo Altoは250億ドルのアイデンティティ関連取引の代金を主に株式で支払い、発行済み株式数は2025年7月の6億6800万株から約8億1800万株に増加した。
同社株は金曜日に314ドルで取引を終え、週間で11%下落し、52週高値から27%下回った。
Fortinet (FTNT) は、過大評価されたセキュリティ株が抱えるリスクを示している。同社は10月29日に市場予想を上回る決算を発表したにもかかわらず、製品売上高の伸びが52%から37%に減速したことで、依然として25%以上下落した。
11月18日のハードル
Palo Altoは第1四半期の業績見通しを以下のように発表している:
- 売上高33億ドルから33億1000万ドル、前年比33%から34%増
- NGS年間経常収益(ARR)95億4000万ドルから95億6000万ドル、前年比63%増
- 調整後EPS 0.96ドルから0.98ドル
コンセンサス予想はちょうどその範囲内にあり、売上高33億1000万ドル、EPS 0.97ドルとなっている。
前四半期は強固な基盤を提供した。第4四半期の売上高は34%増の34億1000万ドルとなり、Palo Altoは単一四半期でNGS年間経常収益(ARR)を純増でほぼ10億ドル追加した。
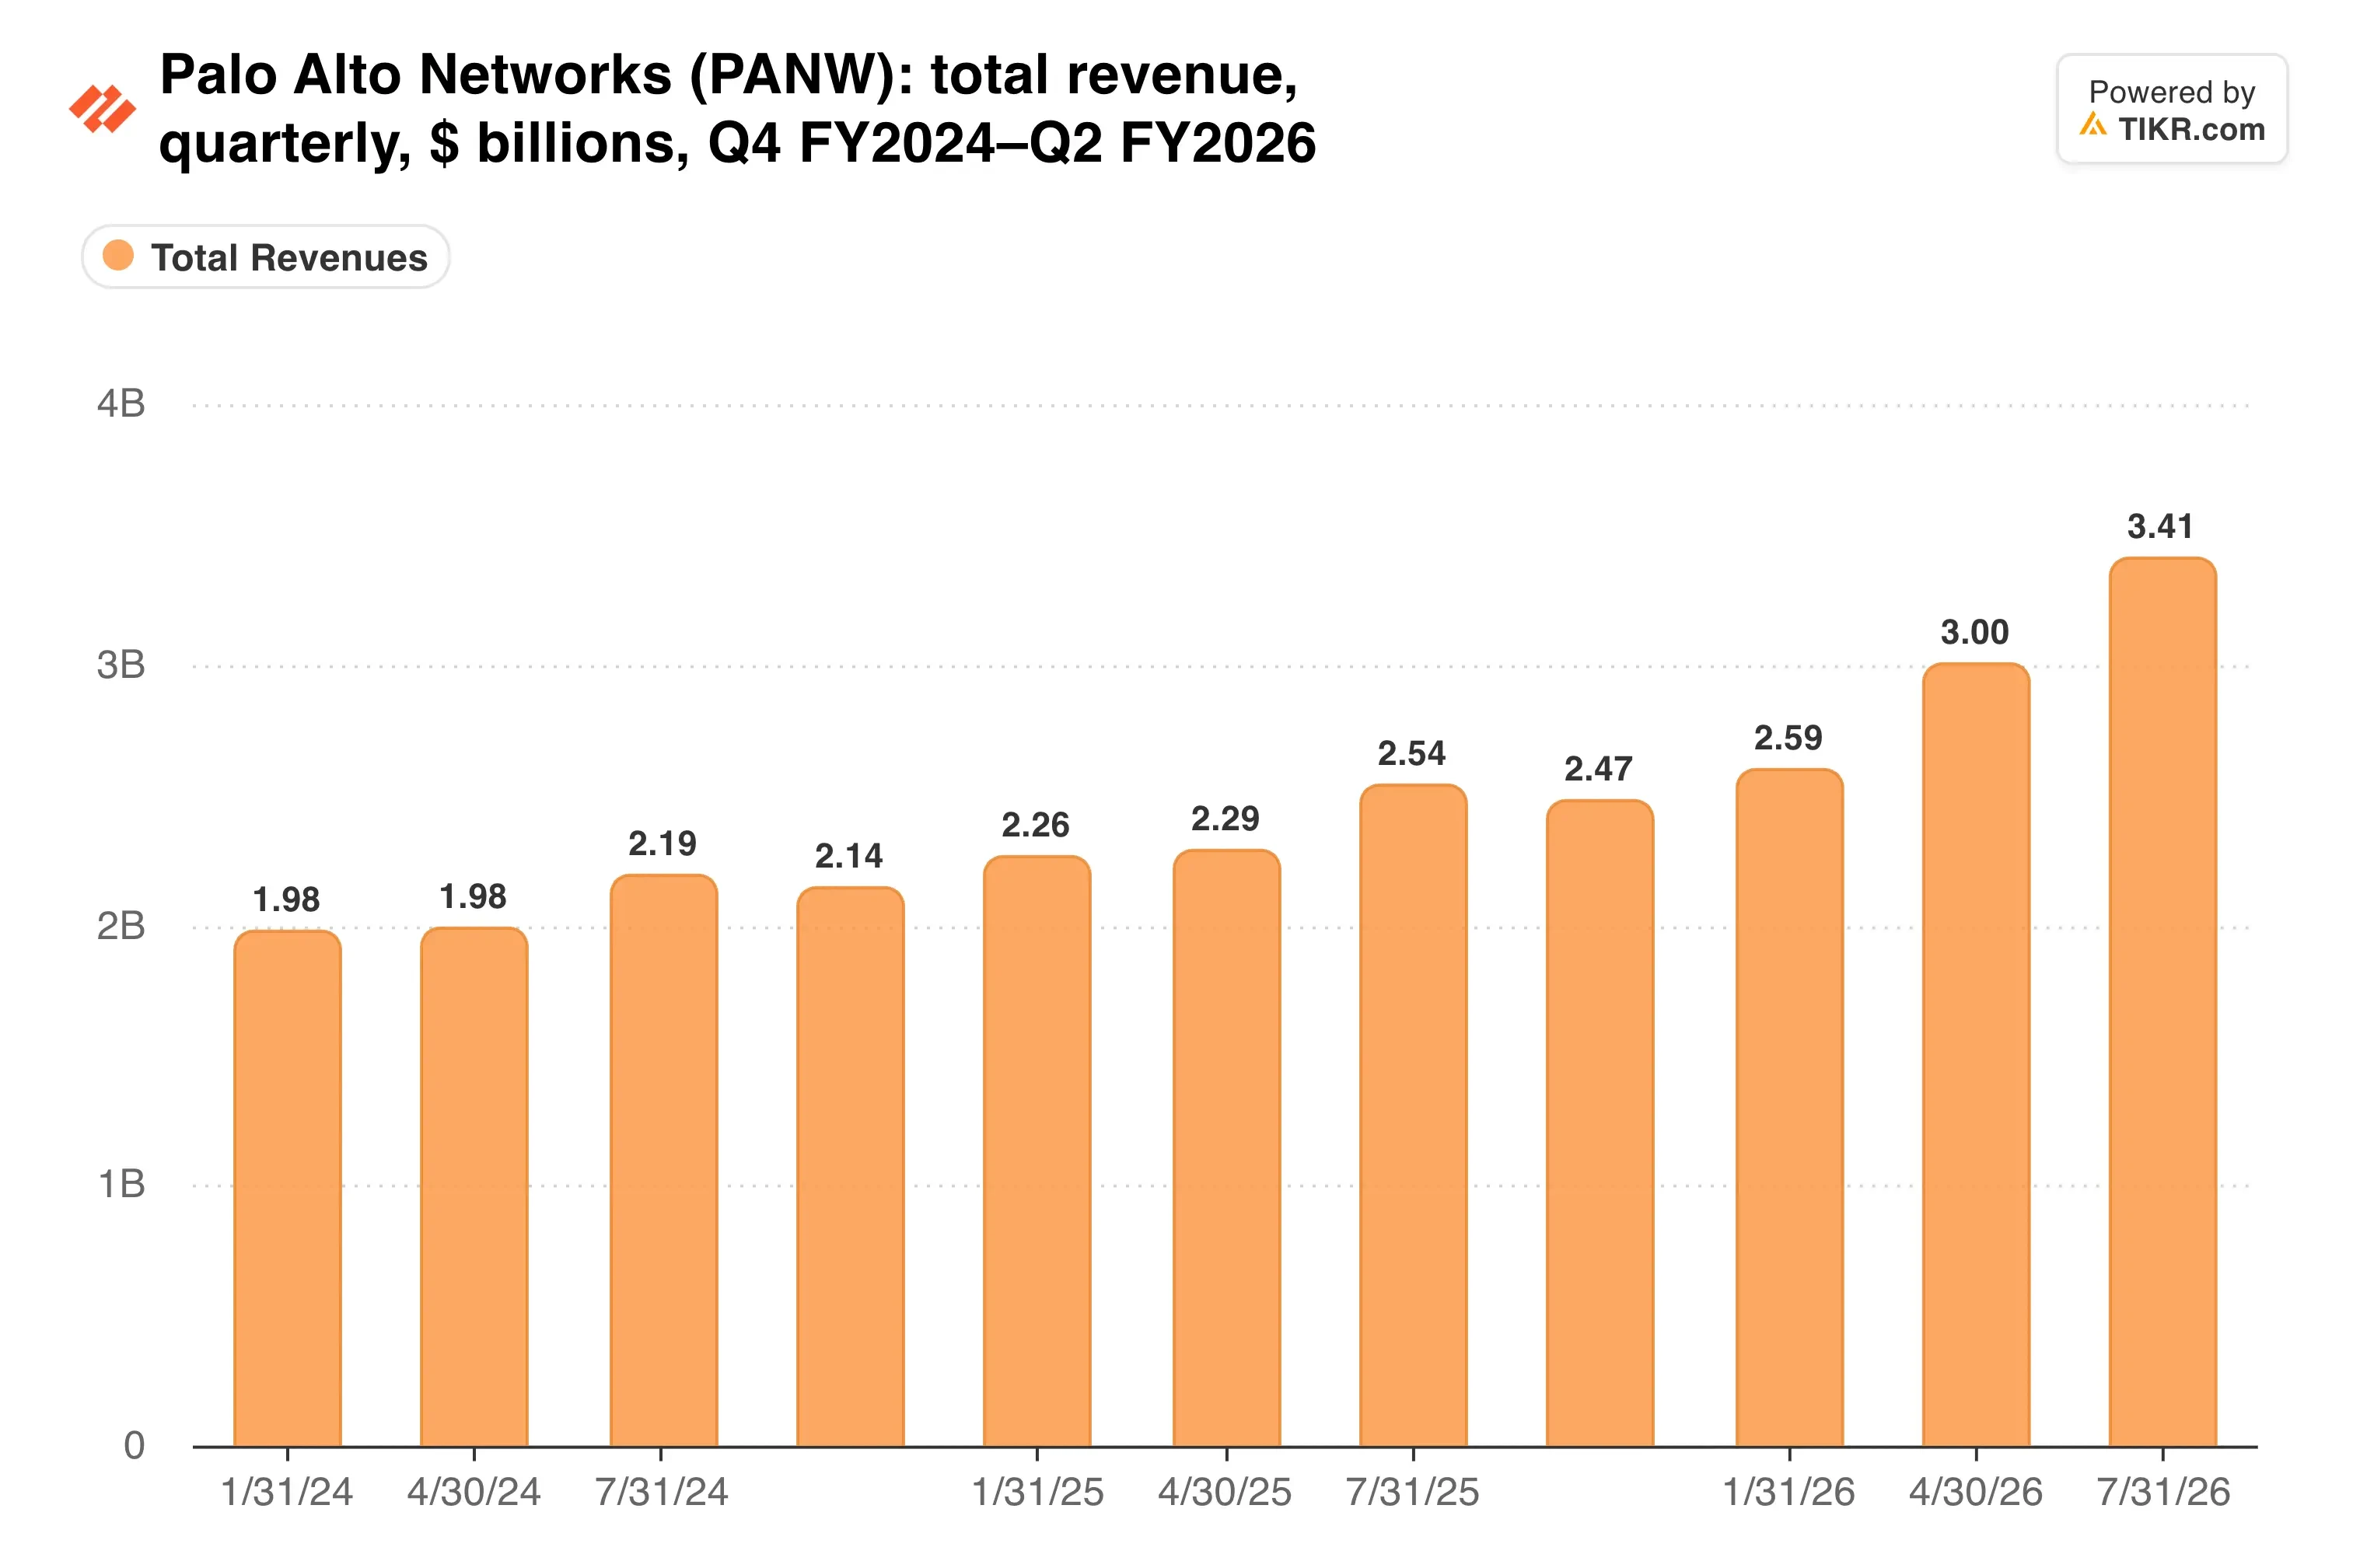
この急増の大部分は、2月に完了したCyberArk買収に伴うものだ。したがって、この取引が比較対象期間から外れると、見出しの成長率は大きく異なって見えるだろう。
株式で支払われた成長
2027年度の業績見通しは、すでに減速を示している。Palo Altoは売上高を141億ドルから142億ドル(前年比23%から24%増)、NGS年間経常収益(ARR)の伸びを22%から23%(前年比63%増から減速)と見込んでいる。
1株当たりでは、計算はより厳しくなる。通期の調整後EPSは4.16ドルから4.19ドルと見込まれており、発行済み株式数は最大8億4700万株に上る。この株式数の増加がいかに速かったかは以下の通りだ…
CEOのNikesh Aroraは、需要は持続すると主張している。第4四半期決算発表で、彼はAIの進歩が「サイバーセキュリティをCIOの優先事項リストのトップに押し上げている」と述べた。
Palo Altoはまだ買収を続けている。The Informationによれば、同社はAIセキュリティスタートアップのClutch Securityを5億ドルで買収する交渉中だという。
もう一つ注目すべきはマージンだ。調整後売上総利益率は前四半期に約1ポイント縮小して74.8%となり、CFOのDipak Golechhaは、クラウドホスティングコストが今年度は売上高よりも速く成長すると述べた。
TIKRはPalo Alto Networksを56人のアナリストがフォローしている。「買い」と言っているのは何人か?
Palo Alto Networksの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用している。Palo Alto Networksのアナリストレーティングを見る
失敗を許さない株価
Fortinetの下落は、売上高が依然として20%成長し、第4四半期の成長率を15%と見込んでいる株から起こった。投資家はそれ以上の成長を期待して支払っていた。では、Palo Altoの株価倍率はそれと比べてどこにあるのか?
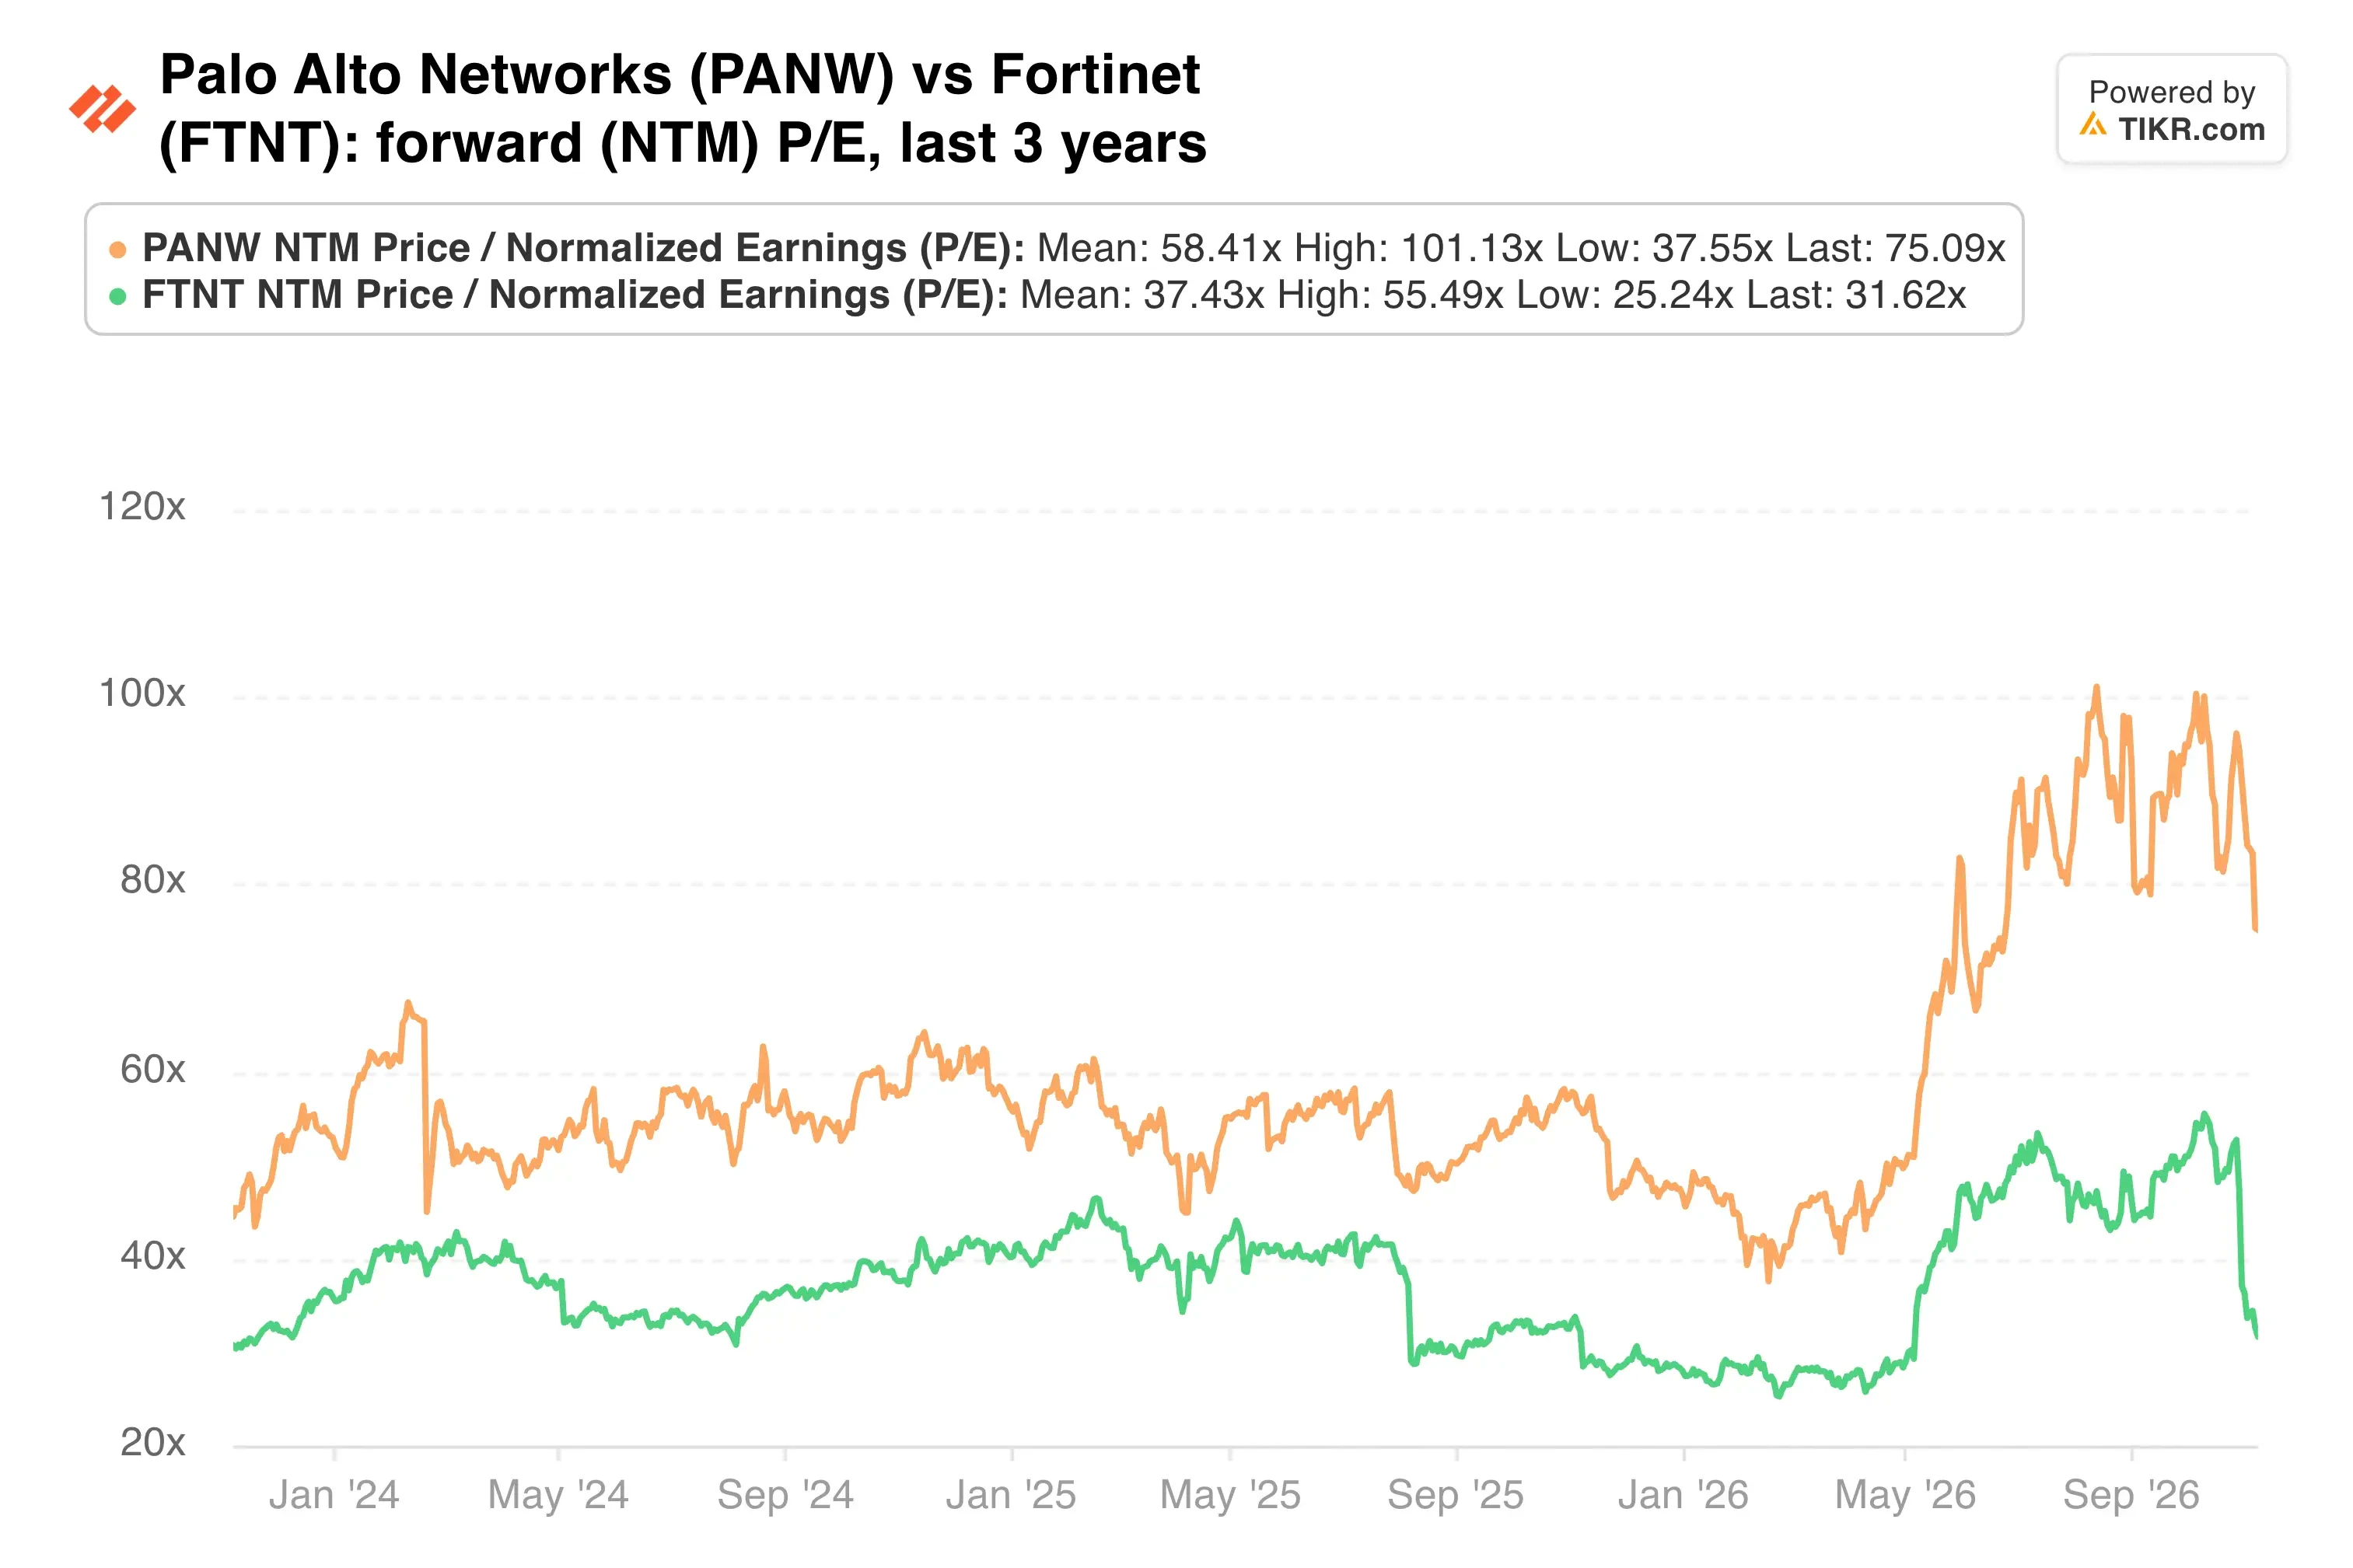
予想PER75倍で、Palo AltoはFortinetが決算発表前に抱えていたよりもはるかに高い期待を背負っている。
インサイダーは上昇局面で売却を続けている。社長のWilliam Jenkinsは今月、合計約7100万ドル相当の2件の売却を報告した。
ウォールストリートの平均目標株価400ドルは、依然として27%の上昇余地を意味する。この見通しは、CyberArkが完全に比較対象期間に組み込まれ、Palo Altoが調整後フリーキャッシュフローマージン40%の目標を達成する2028年度に依存している。
私の見解:事業は順調に進んでおり、Aroraが述べるAIセキュリティ需要は本物のように見える。しかし、予想PER75倍で、今四半期のEPS成長率を4%と見込んでいる株は、すべての数字が目標通りである必要がある。買いを検討する前に、決算発表を待つだろう。
11月18日がチェックポイントだ。NGS年間経常収益(ARR)が95億6000万ドル以上であり、2027年度の売上高見通しが再確認されれば、CyberArkの統合が順調に進んでいることを示すだろう。
では、Palo Alto Networksの株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Palo Alto Networksの価値がいくらになるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読いただきありがとうございます。幸運な投資を!