主なポイント
- Nvidiaは月曜日に4%下落した。取締役会がCEOのジェンセン・フアンに関する調査を開始したためだ。
- Nvidiaの71%という粗利益率は、最大の顧客にとってより安価なチップを支持する十分な理由を与えており、AnthropicがAIのトレーニングをほぼ完全にGoogleが設計したチップで行ったことは、その可能性を示している。
- アナリストは依然として、Nvidiaの売上高が2026年度から2028年度にかけて3倍以上になると予想しており、圧力は売上高よりも利益率に先に現れる可能性が高い。
- Nvidiaの11月17日の決算発表が次の試金石となる。経営陣はすでに、メモリコストの上昇により、1月四半期の粗利益率が71%から72%に低下するとの見通しを示している。
Nvidia (NVDA) は月曜日に4%下落した。取締役会が、CEOのジェンセン・フアンが外国の諜報活動の標的となったとの報道を受けて独立調査を開始したためだ。
一方、その他の半導体株は反対方向に動いた。アドバンスト・マイクロ・デバイセズ (AMD) は13%上昇し、Google Cloudとの新たな協業が後押しした。Broadcom (AVGO) は9%上昇した。
フアンとNvidiaの物語を描いた著書『The Thinking Machine』の著者であるスティーブン・ウィットは、月曜日のSquawk Podで、Nvidiaの競合他社が少し喜んでいるかと問われた。彼の答えは価格に帰着した。Nvidiaの利益率は「70%、80%だ。これは、海に撒く餌のようなものだ」と彼は語った。
そして、サメたちはすでにその味を覚えている。今月末に上場が予定されているAnthropicは、AIのトレーニングを「ほぼ完全にGoogleのTPUスタックで行った」とウィットは述べた。TPUとは、Alphabet (GOOG) がBroadcomと共同で設計するカスタムチップだ。
したがって、ウィットが今週のHard Forkポッドキャストで、Nvidiaにとって悪いことはAMD、Broadcom、Googleにとって良いことだと語ったのも驚くことではない。
TIKRはNvidiaについて61人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
受注は依然として存在する
Anthropicは一顧客に過ぎない。ウィット自身も、AnthropicはレンタルしたNvidiaチップ上でモデルを実行しており、推論市場は「依然としてNVIDIAに有利だ」と認めている。ウォール街もまた、Nvidiaの売上高が2026年1月終了年度から2028年度にかけて3倍以上になると見ている。
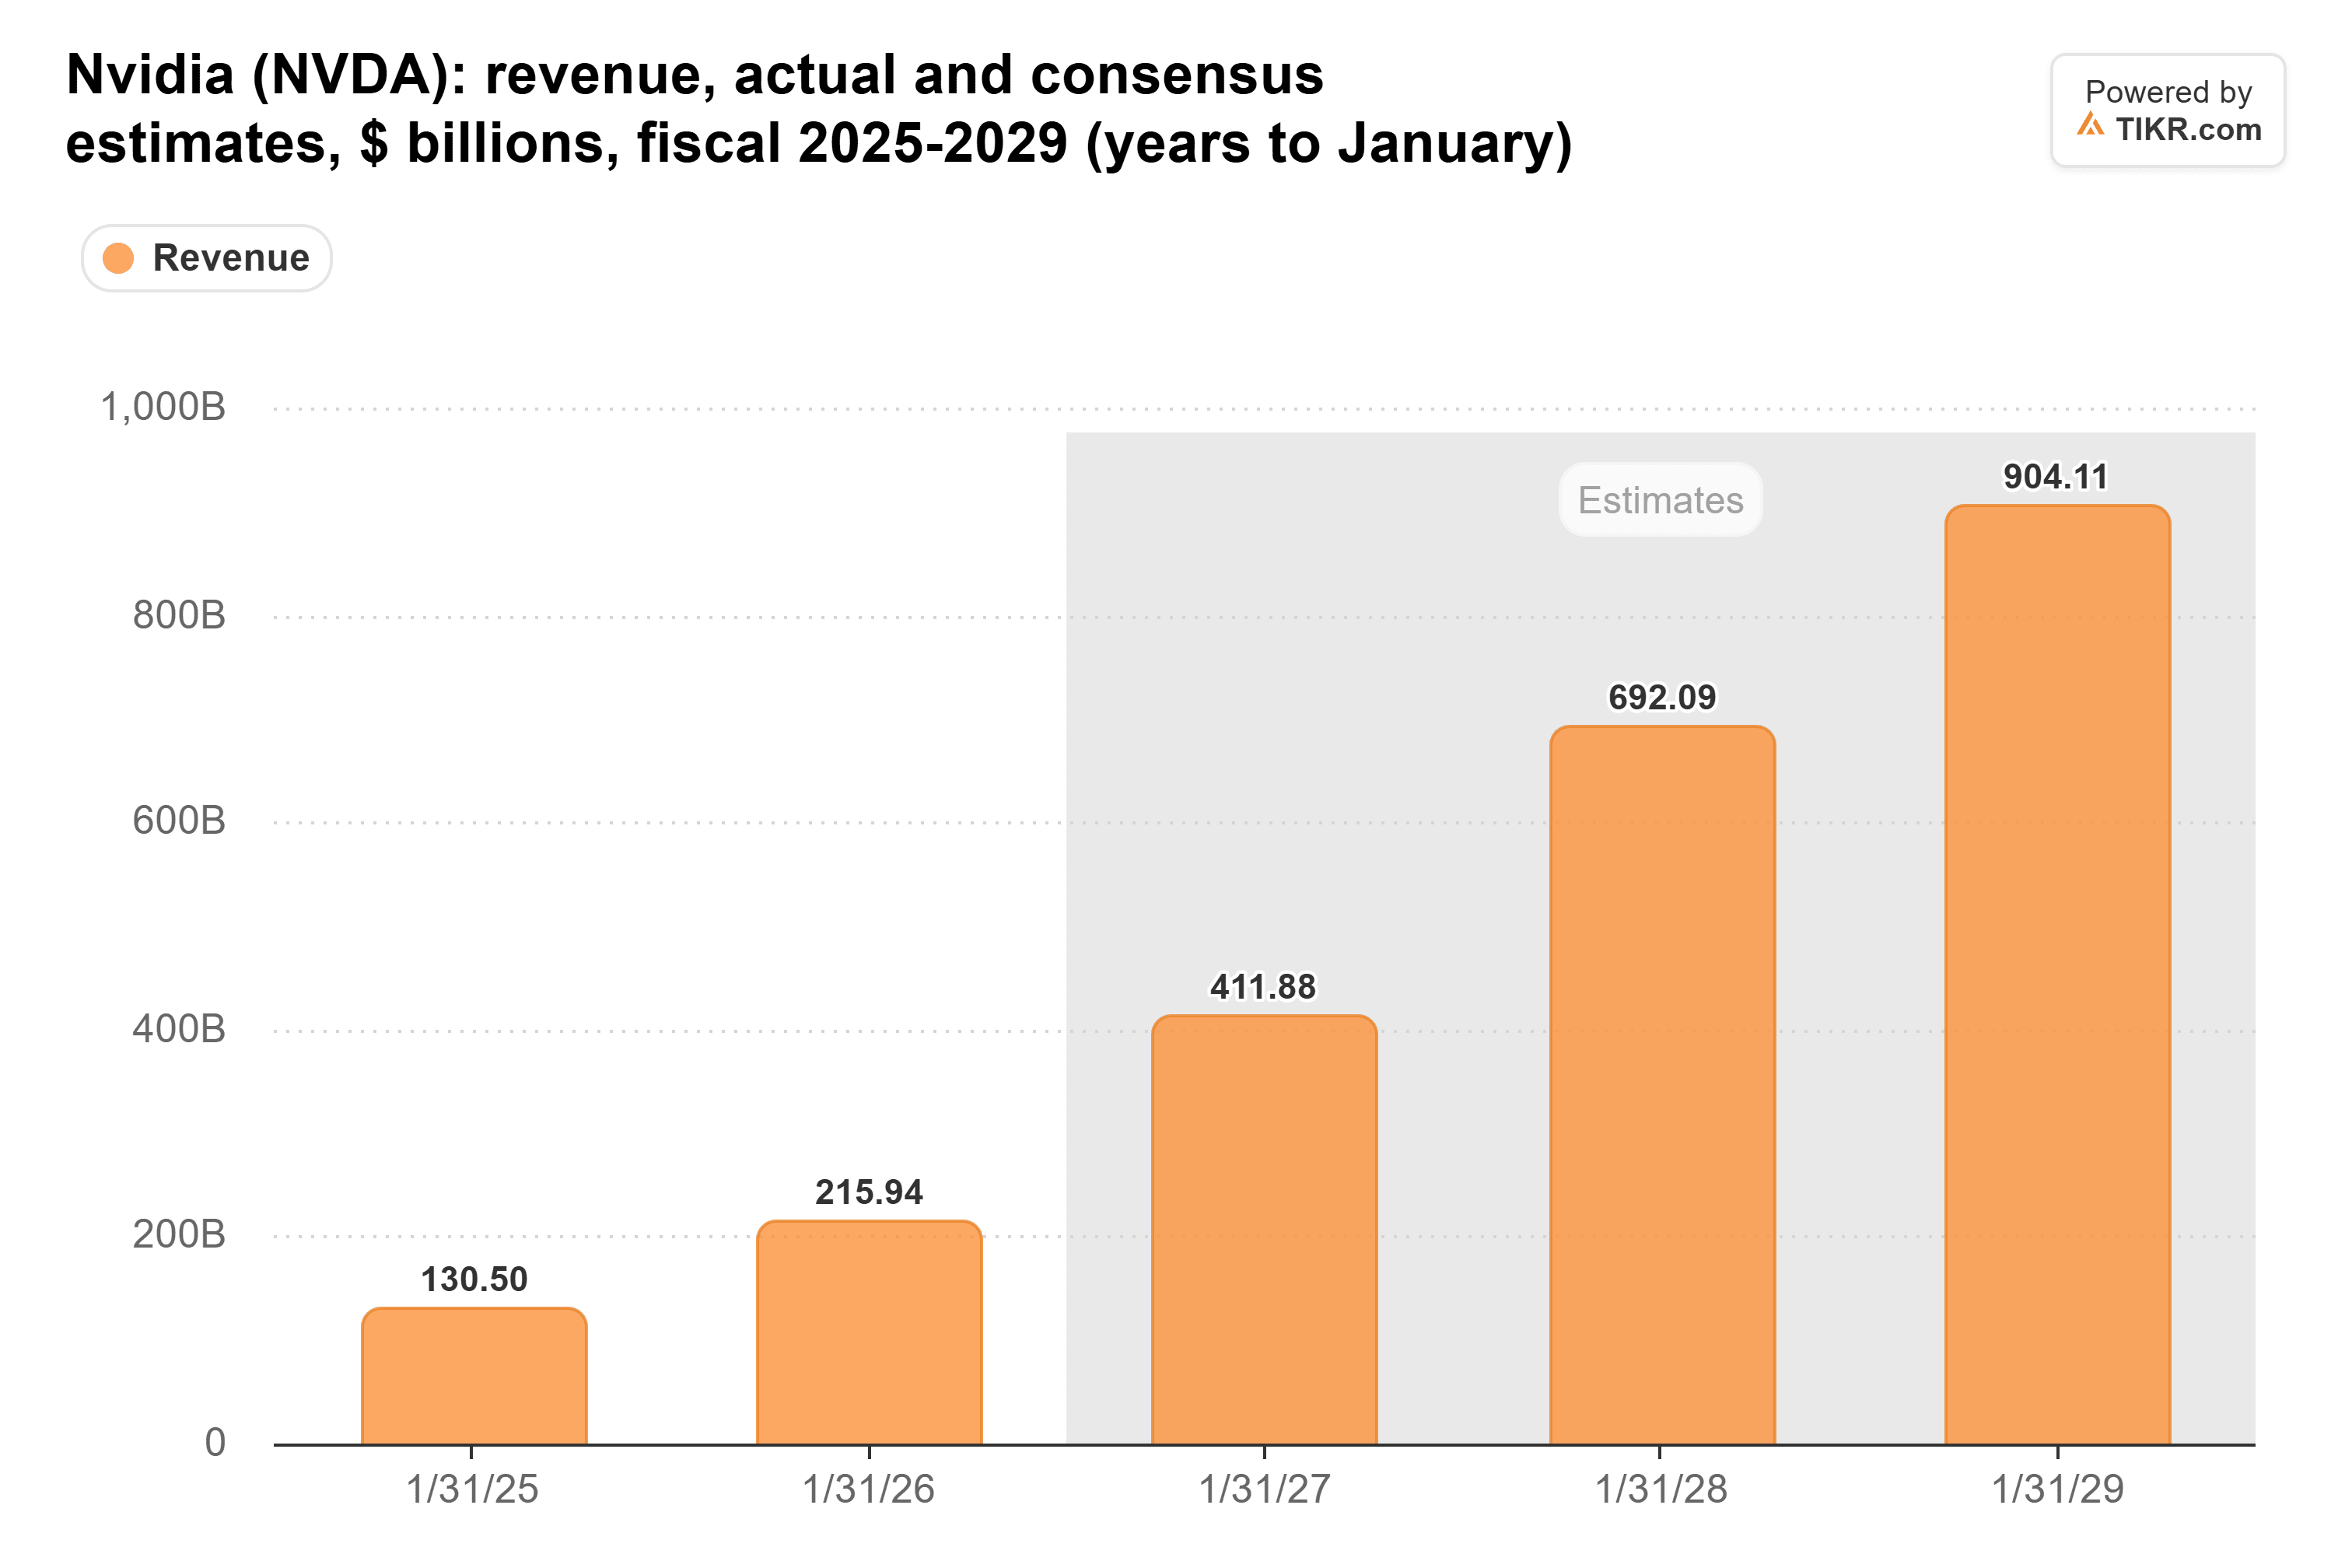
これは2159億ドルから6920億ドルへの成長だ。8月の決算発表で、経営陣は2028年度に約70%の成長を見込んでおり、供給がその成長を制限していると述べた。取締役会の調査はNvidiaが製造できるチップの数を変えるものではないため、月曜日のニュースがこれらの予想を動かすとは思わない。
利益率が餌となる
ウィットの警告は、その後の数年に関するものだ。Nvidiaの粗利益率は過去3年度連続で70%台を維持している。
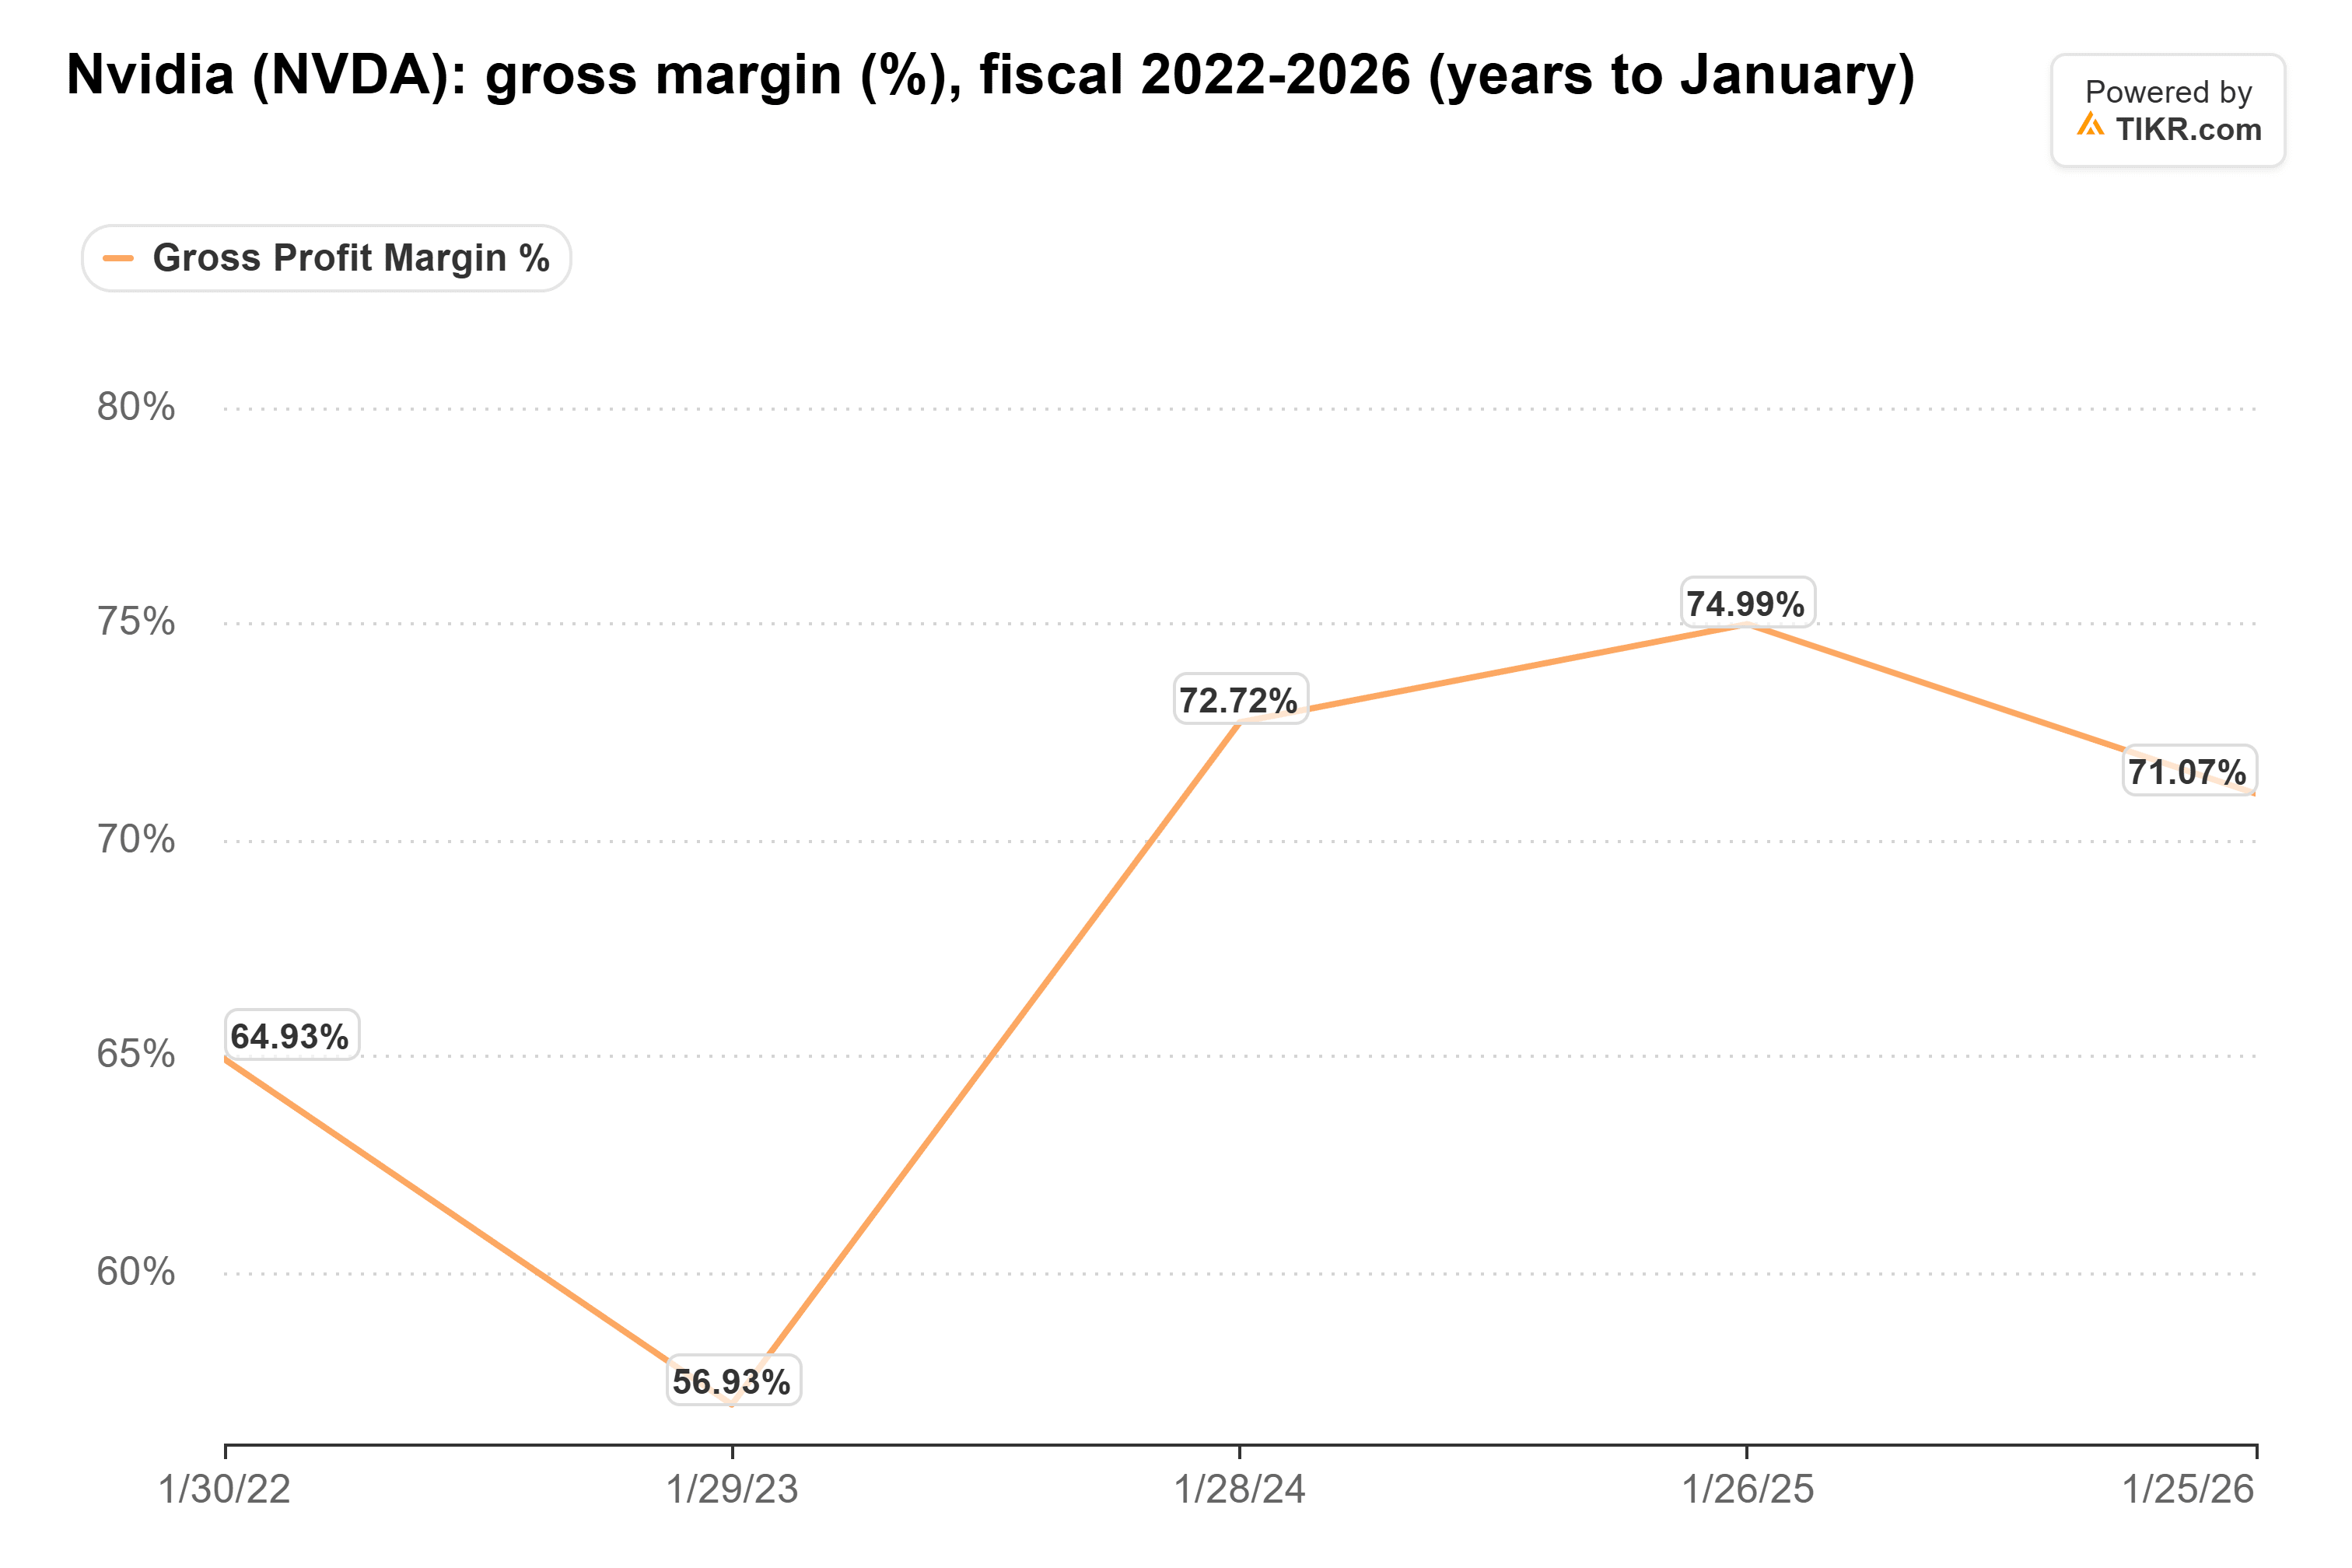
前年度の71.1%では、顧客がNvidiaに支払う100ドルのうち約29ドルが購入品の製造コストに充てられたことになる。最も多く支払っている顧客こそ、他社に乗り換える立場にある。経営陣は2月に、5大クラウドプロバイダーとハイパースケーラーがNvidiaのデータセンター売上高の半分強を占めると述べた。年次報告書では、Alphabet、Amazon、Microsoftが自社設計のAIチップを開発しているクラウド企業として名を連ねている。
Nvidiaはそのことを認識している。経営陣は8月に、フロンティアAIラボに約500億ドルを投資しており、Anthropicはその一つだと述べた。
Broadcomが代替案を構築している
加えて、Googleが追加するTPU1基ごとがBroadcomのビジネスとなる。これが、BroadcomがGoogleのチップ推進の真の勝者のように見える理由だ。アナリストは、Broadcomの売上高が2025年度から2028年度にかけて4倍以上になると予想している。
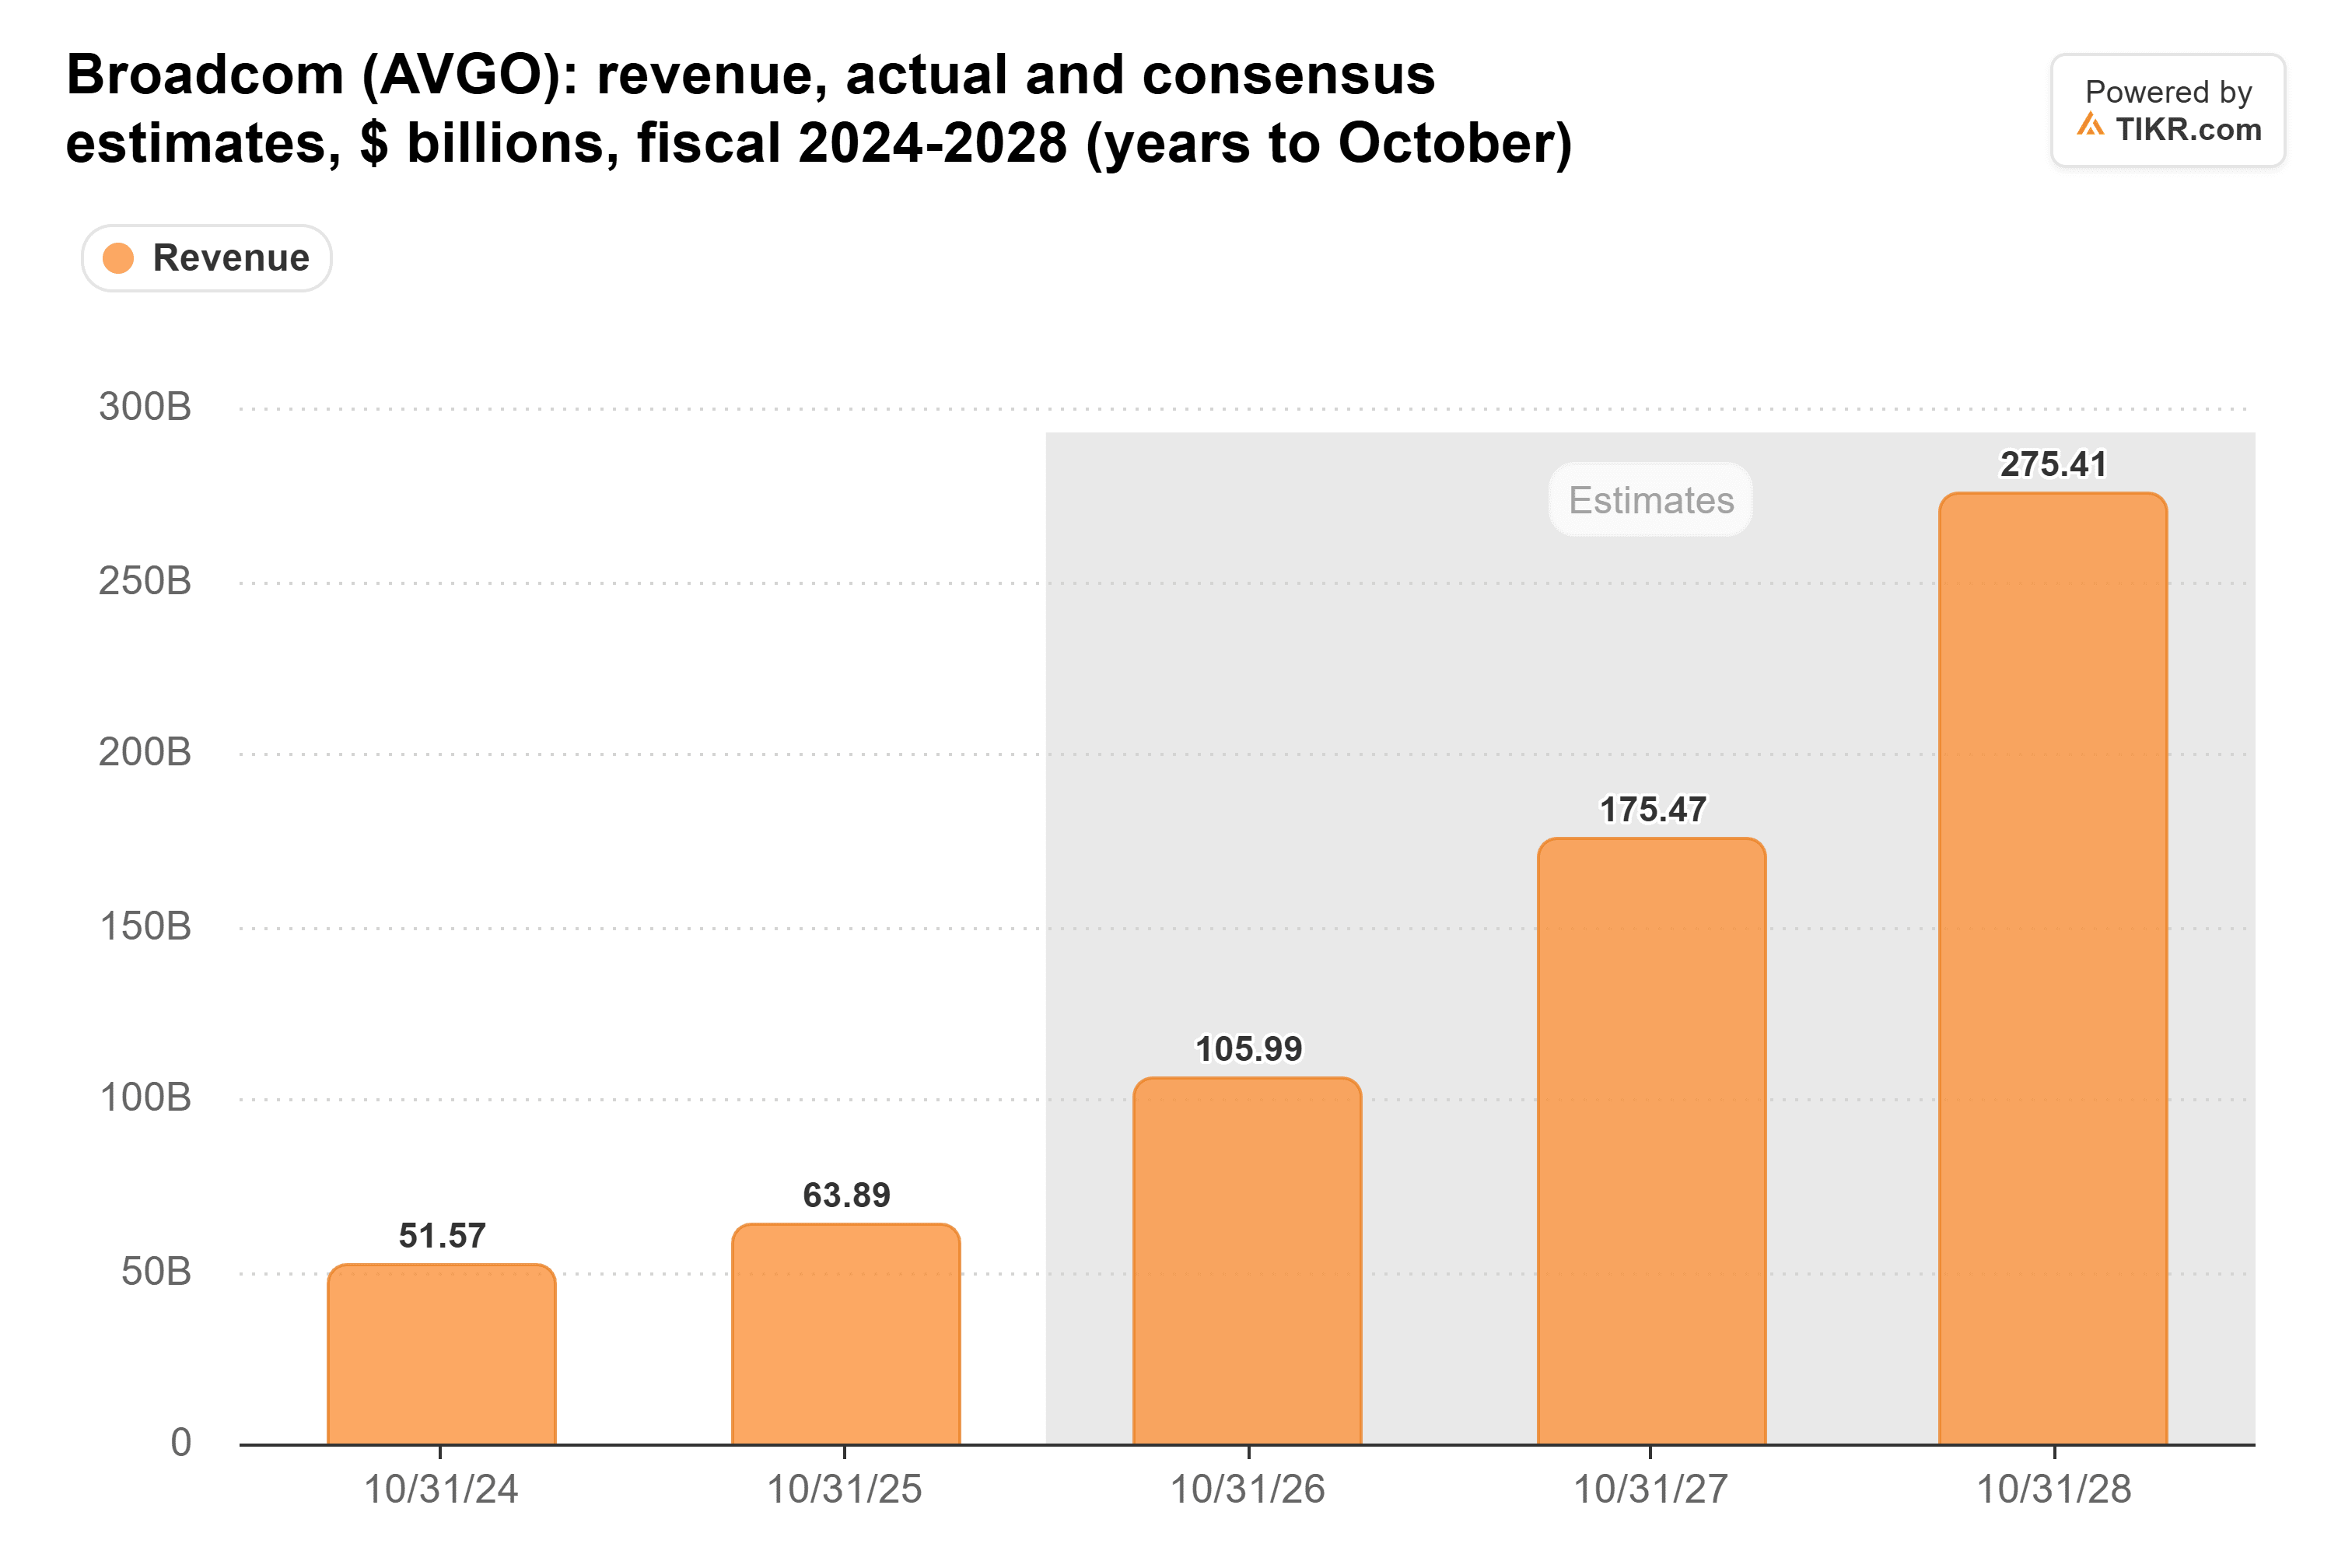
これは2025年度の639億ドルから2750億ドルへの成長だ。ウィットが名を挙げたもう一つの半導体メーカーであるAMDは、ちょうど10年前のIntelの売上高を上回る見通しを示したばかりだ。ウィットは依然としてNvidiaの製品を「最高」と呼んでいる。しかし、AMDとBroadcomにとっては、次のモデルをより安価なチップでトレーニングするラボが1つ増えるごとに勝利となる。
11月17日の利益率に注目
率直に言って、ウィットの見方は正しいと思う。月曜日にNvidiaから資金を引き揚げてAMDとBroadcomに移した投資家も同意しているようだ。70%を超える粗利益率は、大口顧客全員に対してより安価なチップへの投資を促す常設の招待状であり、Anthropicはフロンティアラボがその方法でトレーニングできることを示したばかりだ。この圧力は、売上高よりも前にNvidiaの利益率に現れると予想する。
最初の試金石はNvidiaの11月17日の決算発表だ。経営陣はすでに、メモリ価格の上昇に伴い、2027年1月四半期の粗利益率が7月四半期の75.0%から71%から72%で底を打つと見込んでいる。Nvidiaがこの見通しを維持し、2028年度に計画している価格引き上げが定着すれば、サメが本当に噛みつく前にまだ十分な価格転嫁力がある。
では、Nvidia株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Nvidiaがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!