主なポイント
- Cloudflareの第3四半期売上高は39%増の7億8250万ドルに達し、過去約4年間で最も速い成長率を記録、自社の業績見通しの中間値を4600万ドル上回った。
- 経営陣は第4四半期売上高を8億4500万ドルから8億4600万ドルと見通し、同四半期でのGAAPベースの黒字化を予想。これは2028年という当初目標を大幅に前倒しするものだ。
- 成長のコストは高くなっている:売上原価は54%増加し、GAAP粗利益率は74.0%から71.2%に低下した。
- 2月に発表が予定される第4四半期決算では、GAAPベースの黒字が実現するか、粗利益率の低下が止まるかが明らかになる。
Cloudflare (NET) は史上最高の四半期業績を発表したが、それはAI関連株にとって厳しい週に重なった。Cloudflareは11月5日、第3四半期売上高が39%増の7億8250万ドルに達したと発表した。
この結果は、投資家に近いソフトウェア企業であるDatadog (DDOG)との新たな比較材料を提供する。第2四半期は両社とも売上高を36%増加させたが、Datadogは11億2000万ドルの売上規模でそれを達成した。
それでもCloudflareの株価は決算発表後に上昇した。AI関連株全般は、中間選挙で民主党が圧勝した後のデータセンター規制強化懸念から売られていた。月曜日にはモルガン・スタンレーとUBSがこの下落は行き過ぎだと指摘し、ウォール街は反発した。
より難しい問題は、好決算の裏側にある。成長は加速しているが、それが粗利益率を圧迫しているのだ。
計画を大幅に上回る四半期
Cloudflareは8月に7億3600万ドルから7億3700万ドルとしていた業績見通しを、中間値で4600万ドル上回った。
いくつかの数字が際立っていた:
- 売上高成長率は39%に達し、過去約4年間で最速となった。第2四半期の36%、第1四半期の34%から加速している。
- Non-GAAP営業利益率は前年同期の15.3%から17.5%に上昇した。
- Non-GAAP EPSは0.27ドルから0.38ドルに増加し、現在のRPO(未収収益残高)は37%成長した。
CEOのマシュー・プリンスは、さらなる成長を期待しているように聞こえた。「我々のエンジンは全気筒で作動しており、次の成長フェーズに向けてさらに高いギアを見つけた」と、彼は決算リリースで述べた。
以下が、四半期ごとのその加速を示すグラフだ…
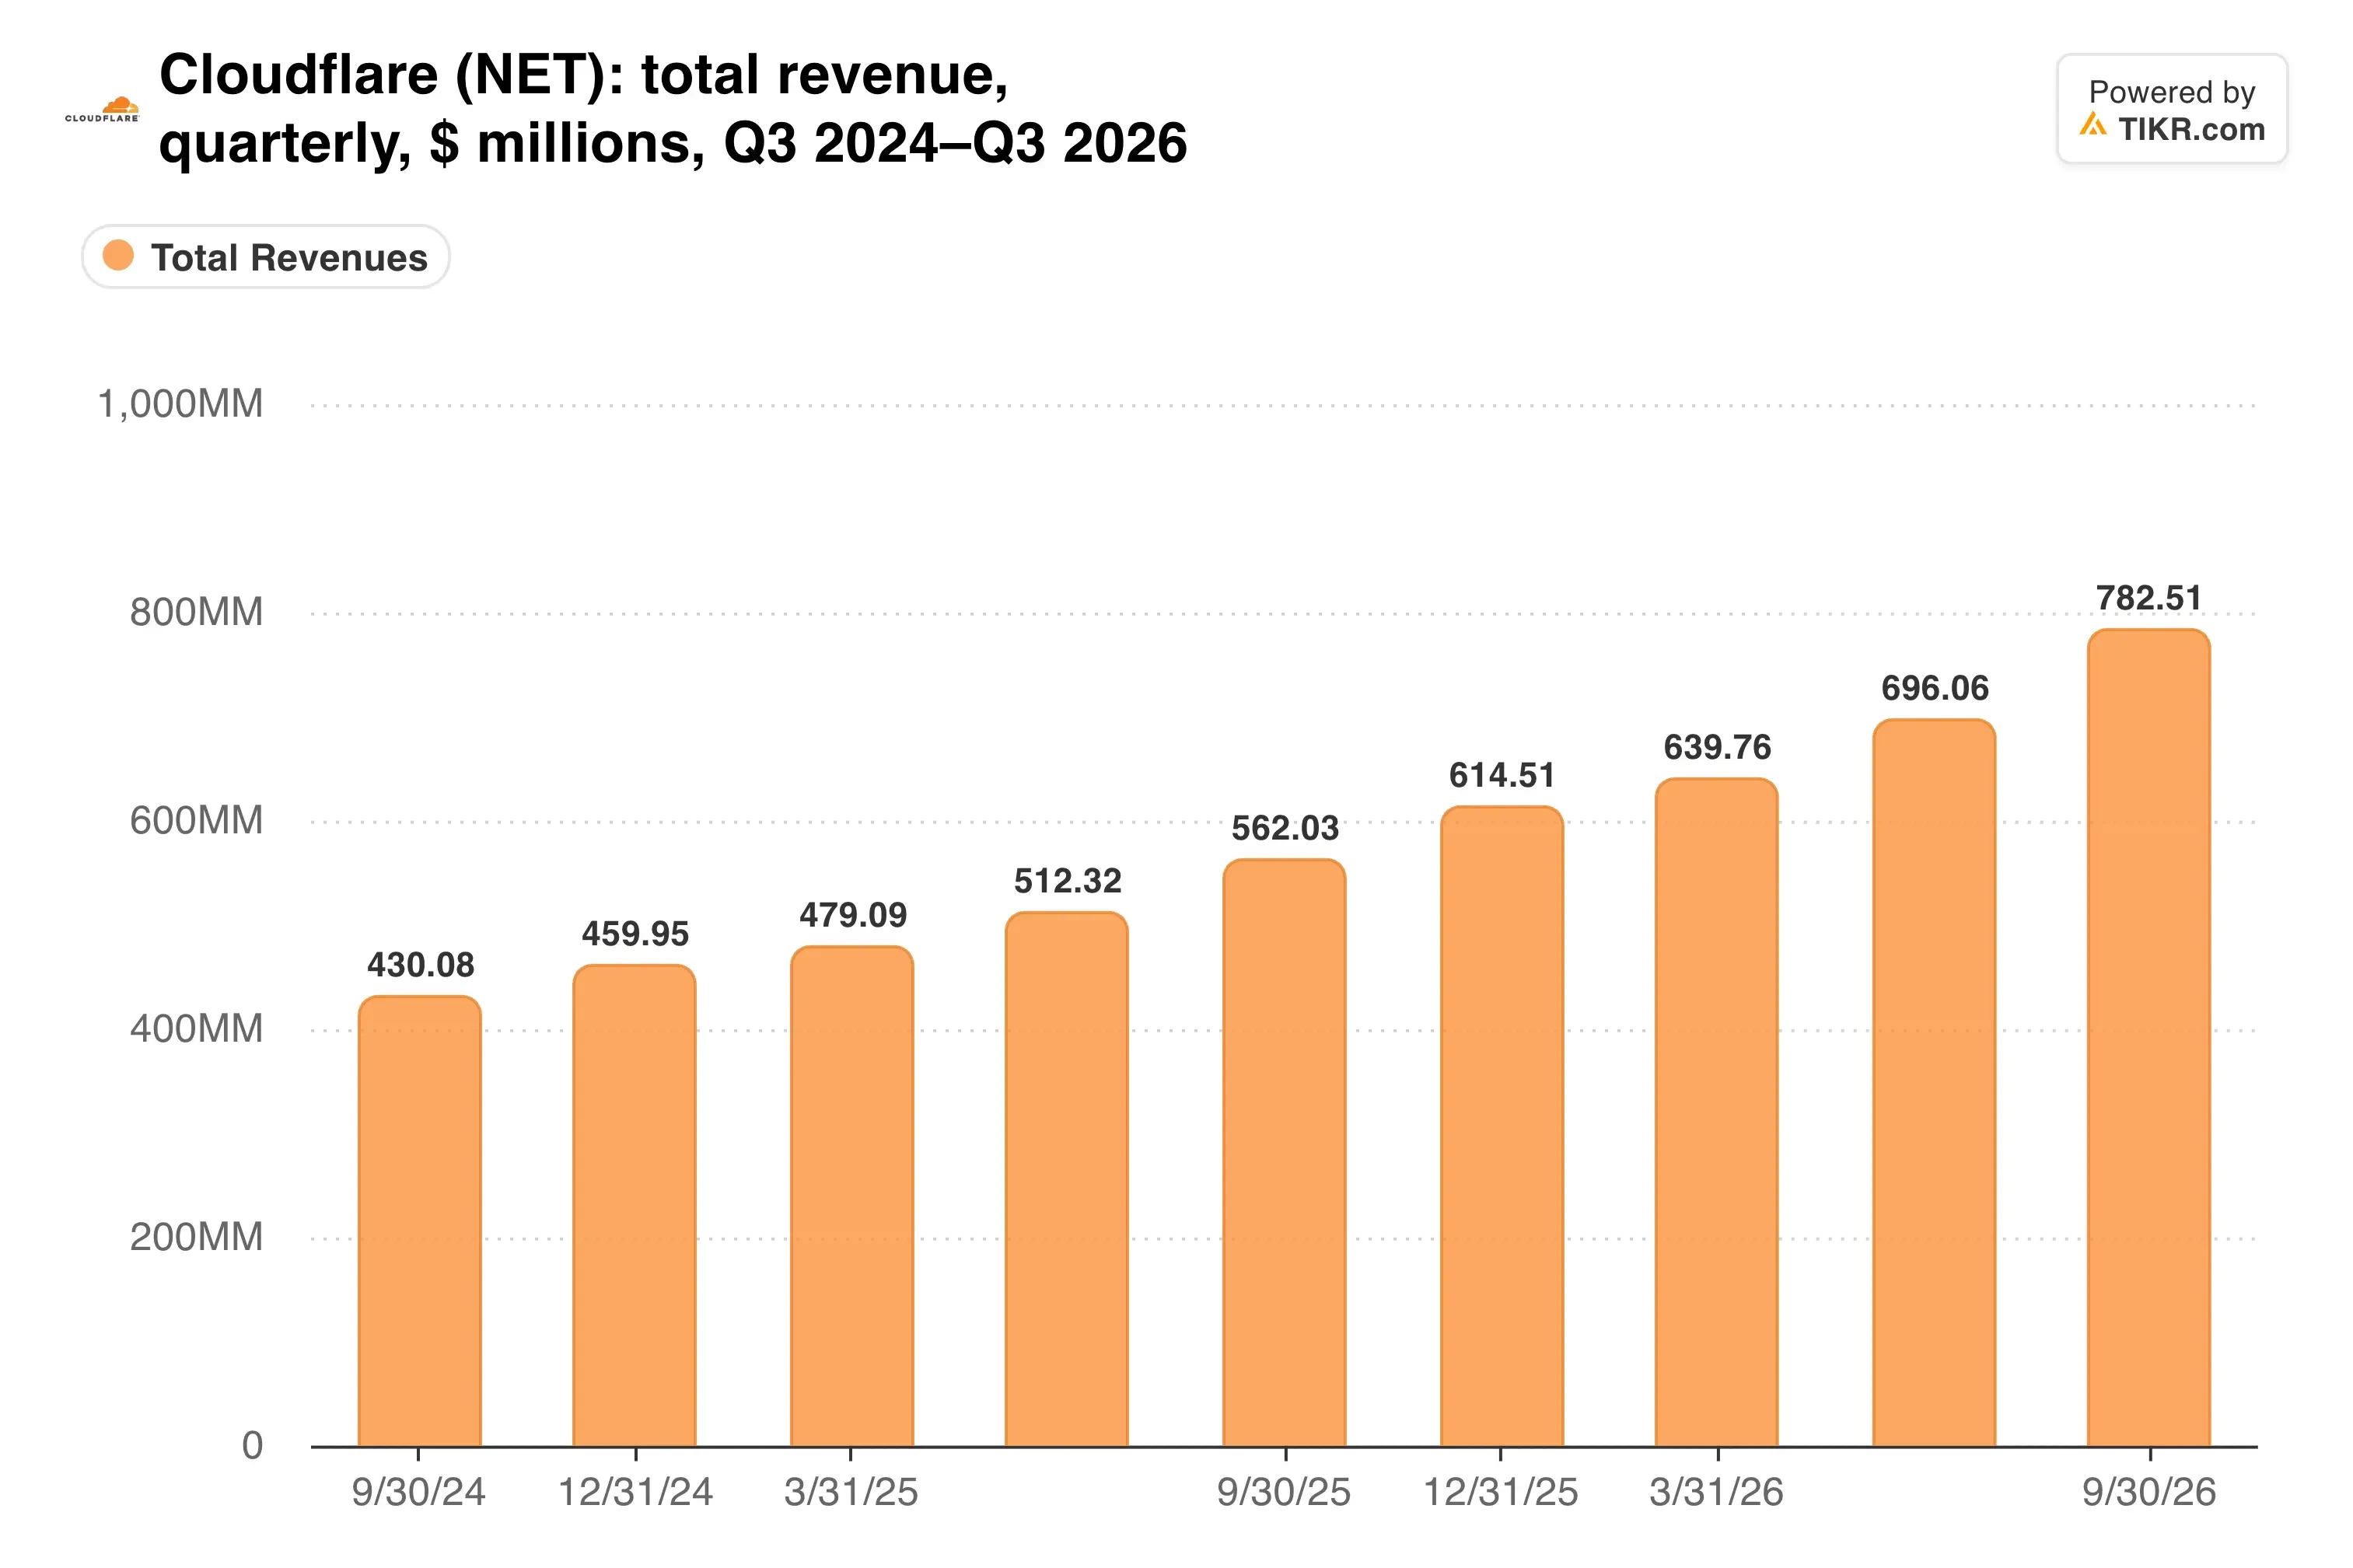
四半期売上高は1年前の5億6200万ドルから増加しており、これによりCloudflareの年間run-rate(年間換算売上高)は30億ドルを超える水準となった。
業績見通しが物語を運ぶ
好決算以上に重要なのは業績見通しだった。Cloudflareは第4四半期売上高を8億4500万ドルから8億4600万ドルと見込んでおり、前年同期の6億1450万ドルから約38%増となる。
通期の業績見通しは、8月時点の28億6400万ドルから28億7000万ドルから、29億6300万ドルから29億6400万ドルに引き上げられた。これは2026年度の成長率が約37%であることを示唆し、調整後EPSの見通しも1.35ドルに上方修正された。
経営陣はまた、決算説明会で第4四半期にGAAPベースの黒字を予想すると述べた。投資家向け説明会では2028年を目標としていた。
これは急激な転換となる。Cloudflareは第3四半期にGAAPベースで3410万ドルの損失を計上した(前年同期は130万ドルの損失)。株式報酬による1741万ドルの費用がその差の大部分を占めた。
リストラも業績に影響を与えている。エージェント型AIを重視した運営モデルへの移行に伴い、今年は1億6170万ドルの費用が計上されている。そのうち第3四半期に計上されたのは1100万ドルに過ぎず、最も重い費用負担は既に終わっている。
たった1四半期でその差は本当に埋まるのか?
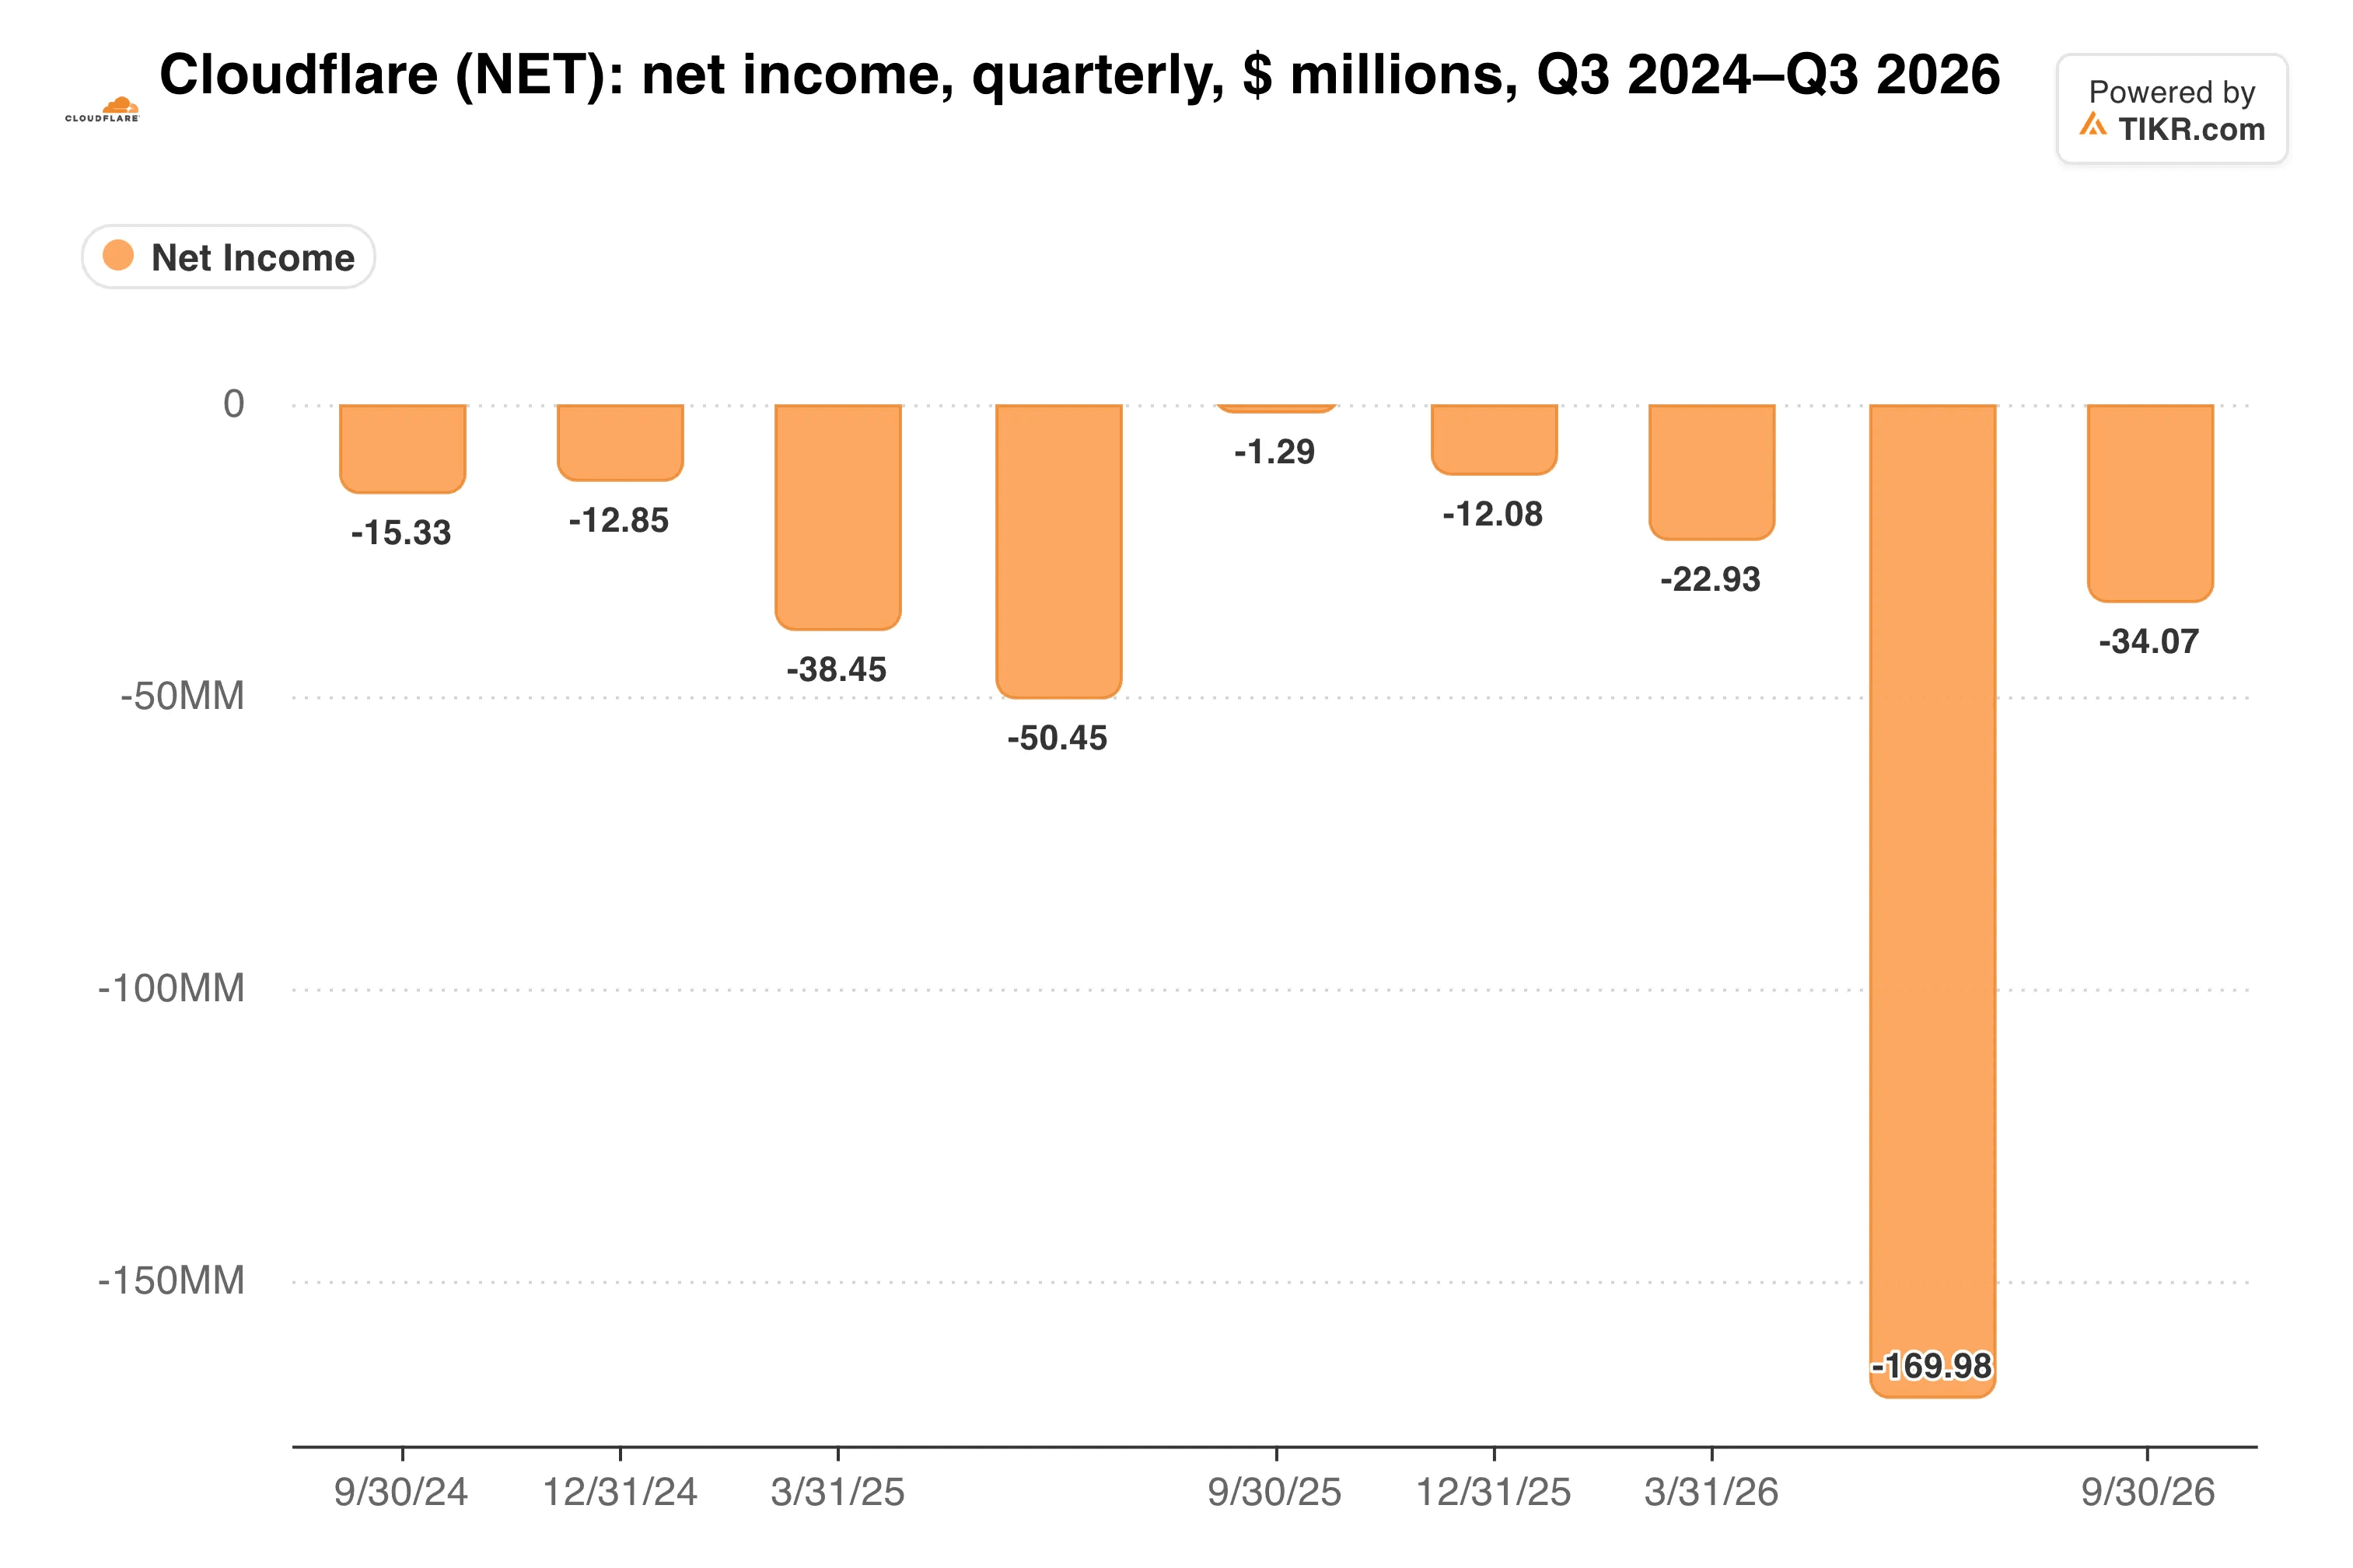
第4四半期の業績見通しは、Non-GAAP営業利益率が約18.5%近辺になると示唆しており、事業の基盤はより収益性を高め続けている。
TIKRはCloudflareについて34人のアナリストを追跡している。「買い」と評価しているのは何人か?
Cloudflareの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Cloudflareのアナリスト評価を見る
ネットワークコストは上昇し続ける
粗利益率こそ、成長が高くつく部分だ。売上原価は四半期で54%増加し、GAAP粗利益率は74.0%から71.2%に低下した。
不動産・設備への支出も44%増の1億2180万ドルに増加した。その結果、フリーキャッシュフローは8210万ドルに増加したにもかかわらず、フリーキャッシュフローマージンは13%から10%に低下した。
近い競合他社と比較すると、その低下は以下のようになる:
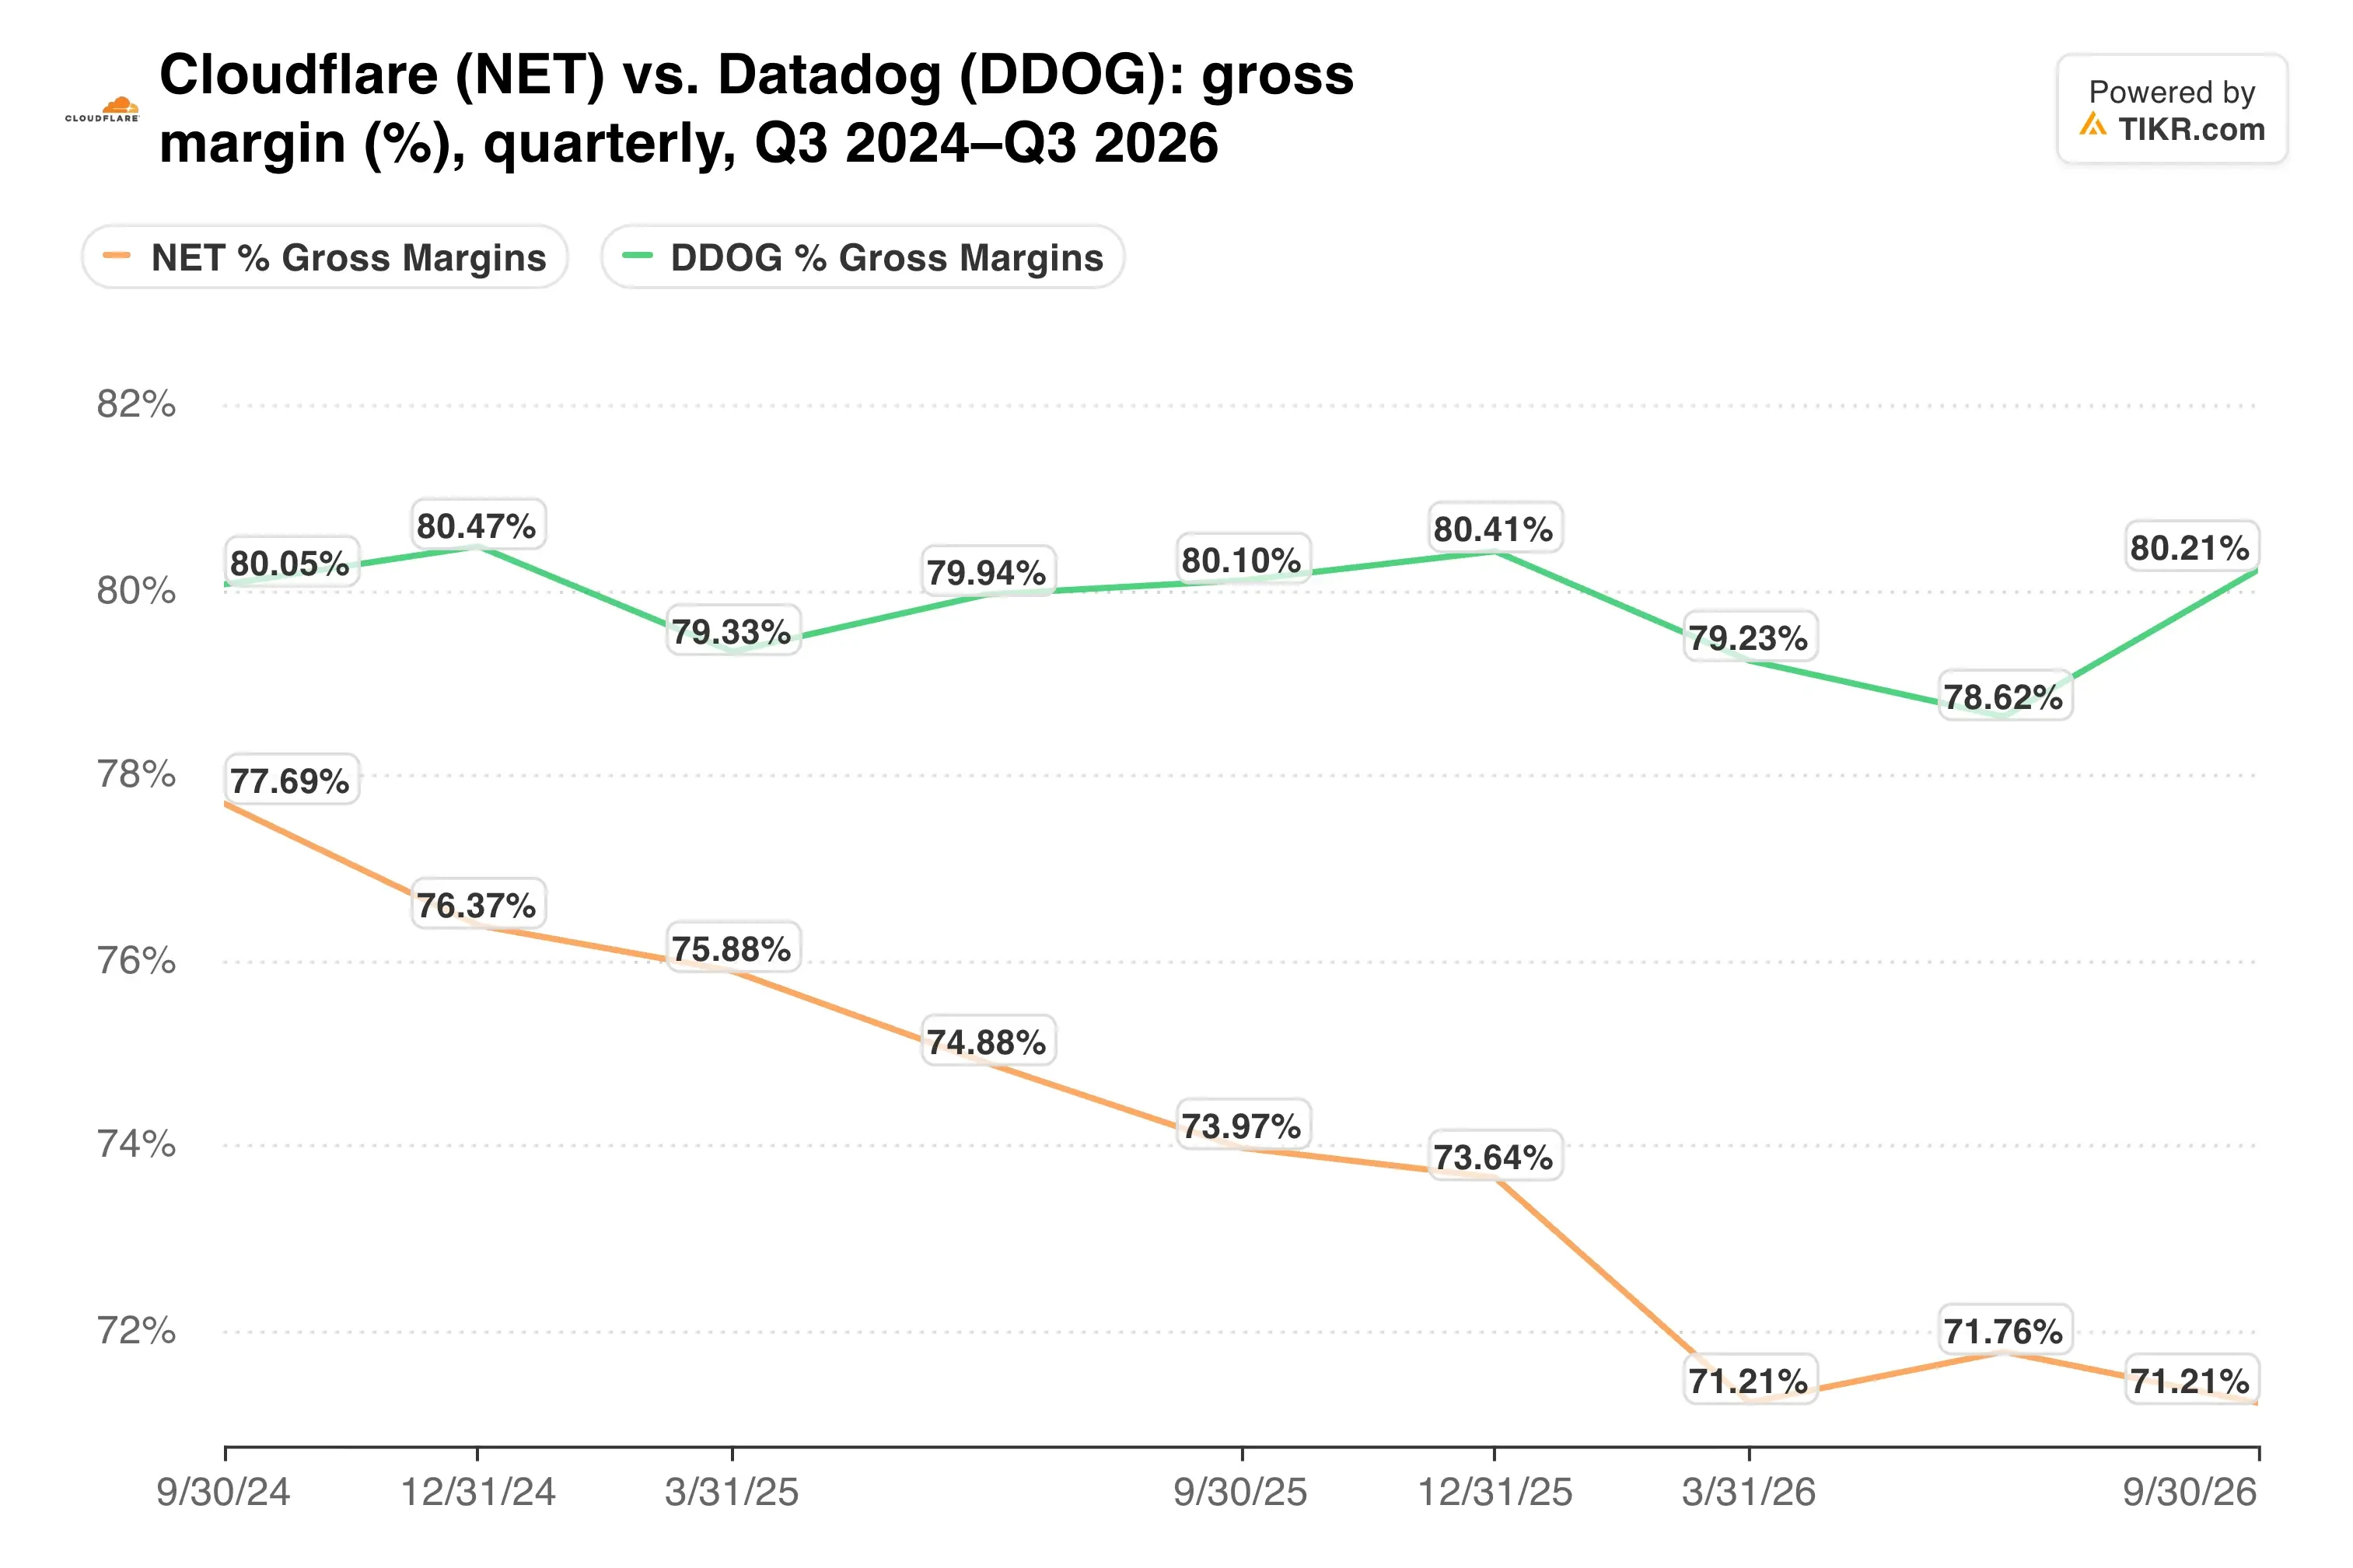
CloudflareのNon-GAAP粗利益率は第3四半期で72.4%となり、1年前の75.3%から低下した。
貸借対照表が時間を買っている。Cloudflareは9月末時点で51億3000万ドルの現金・有価証券を保有しており、44億4000万ドルの転換社債を上回っている。
私の見解:今四半期は強力であり、上方修正された見通しはそれが一時的なものではないことを示唆している。それでも、反発を追いかける前に粗利益率が安定するのを待ちたい。AIトラフィックが明らかに需要を押し上げているが、同時にサーバーとコロケーションのコストも押し上げている。CloudflareがGAAPベースの黒字を計上し、粗利益率が71%近辺で維持されるなら、強気のシナリオははるかに明確になる。
2月に発表が予定される第4四半期決算が次の試金石だ。GAAPベースの黒字が実現するか、粗利益率の低下がついに止まるかが明らかになる。
では、Cloudflareの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価値も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Cloudflareがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、自分自身の事業見通しを反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!