主なポイント
- イーロン・マスク氏は先週、テスラとスペースXがテキサス州に建設中のAIチップ工場「テラファブ」のコストが1兆ドル以上になる可能性があることに同意した。
- テスラのキャッシュフローではその規模の支払いを賄えないため、マスク氏が木曜日にCEOを辞任したジェンセン・フアン氏を雇用するかどうかに関わらず、テスラの分担分は負債、新株発行、またはスペースXからの資金に頼らざるを得ない。
- テスラの2025会計年度のフリーキャッシュフローは62億ドルだったが、アナリストは2028年までマイナスが続くと予想している。454億ドルの現金及び短期投資は、総コストの5%未満だ。
- 1月下旬に発表予定のテスラの2027年の設備投資(キャピタル・エクスペンディチャー)の業績見通しは、テラファブの第1フェーズのうちどれだけが自社の負担となるかを示すことになる。
テスラ (TSLA) CEOのイーロン・マスク氏は、ジェンセン・フアン氏を雇ってほしいという要望に対して、明確な返答を持っている。「それは光栄だ」
彼は水曜日の夜、Xにこの言葉を投稿した。これは、Zero Hedgeの「イーロン、ジェンセンを雇ってくれ」という投稿への返信だった。ウォール・ストリート・ジャーナルは、Nvidia (NVDA) の取締役会が長年CEOを務める同氏の更迭を準備していると報じており、フアン氏は木曜日の朝に辞任した。
マスク氏には確かに彼に任せたい仕事がある。テスラとスペースX (SPCX) がテキサス州に建設中のAIチップ工場「テラファブ」は、台湾半導体 (TSM) を含むどのチップメーカーも試みたことのない規模でチップを製造することを目指している。
先週金曜日のバロン投資会議で、ロン・バロン氏はその価格を提示した。「1兆ドルかかるだろう」
今週放送されたピーター・ディアマンディスのMoonshotsポッドキャストで流されたクリップでのマスク氏の返答は?「おそらくそれ以上だ」
テスラ単独では支払えない。遠く及ばない。
TIKRはテスラを44人のアナリストがフォローしています。「買い」と言っているのは何人ですか?
テスラの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。テスラのアナリスト評価を見る
世界のチップ生産量の30倍
マスク氏の目標は年間1テラワットのAIチップだ。彼は来年、世界でおそらく35~45ギガワットのAIチップが製造されると考えており、「現在の世界の生産量の約30倍が必要になる」と述べている。
彼は資金は段階的に支出されると述べた。「しかし、その資金がすぐに必要になるわけではない。フェーズを分けて建設する」。テスラとスペースXは8月、第1フェーズに約168億ドルを投じ、建設は12月から2028年まで行われると発表した。
それでも、長期的な数字は増え続けている。10月のテスラ第3四半期決算説明会で、マスク氏はテラファブが2028年初頭までに数百億ドル、長期的には1,000億ドル以上かかると述べた。1兆ドルは、台湾半導体の2026年全体の設備投資予算600億~640億ドルの15年以上分に相当する。
テスラのキャッシュフローは逆方向へ
テスラの2025会計年度のフリーキャッシュフローは62億ドルだったが、アナリストは今年マイナスに転じ、2028年までその状態が続くと予想している:
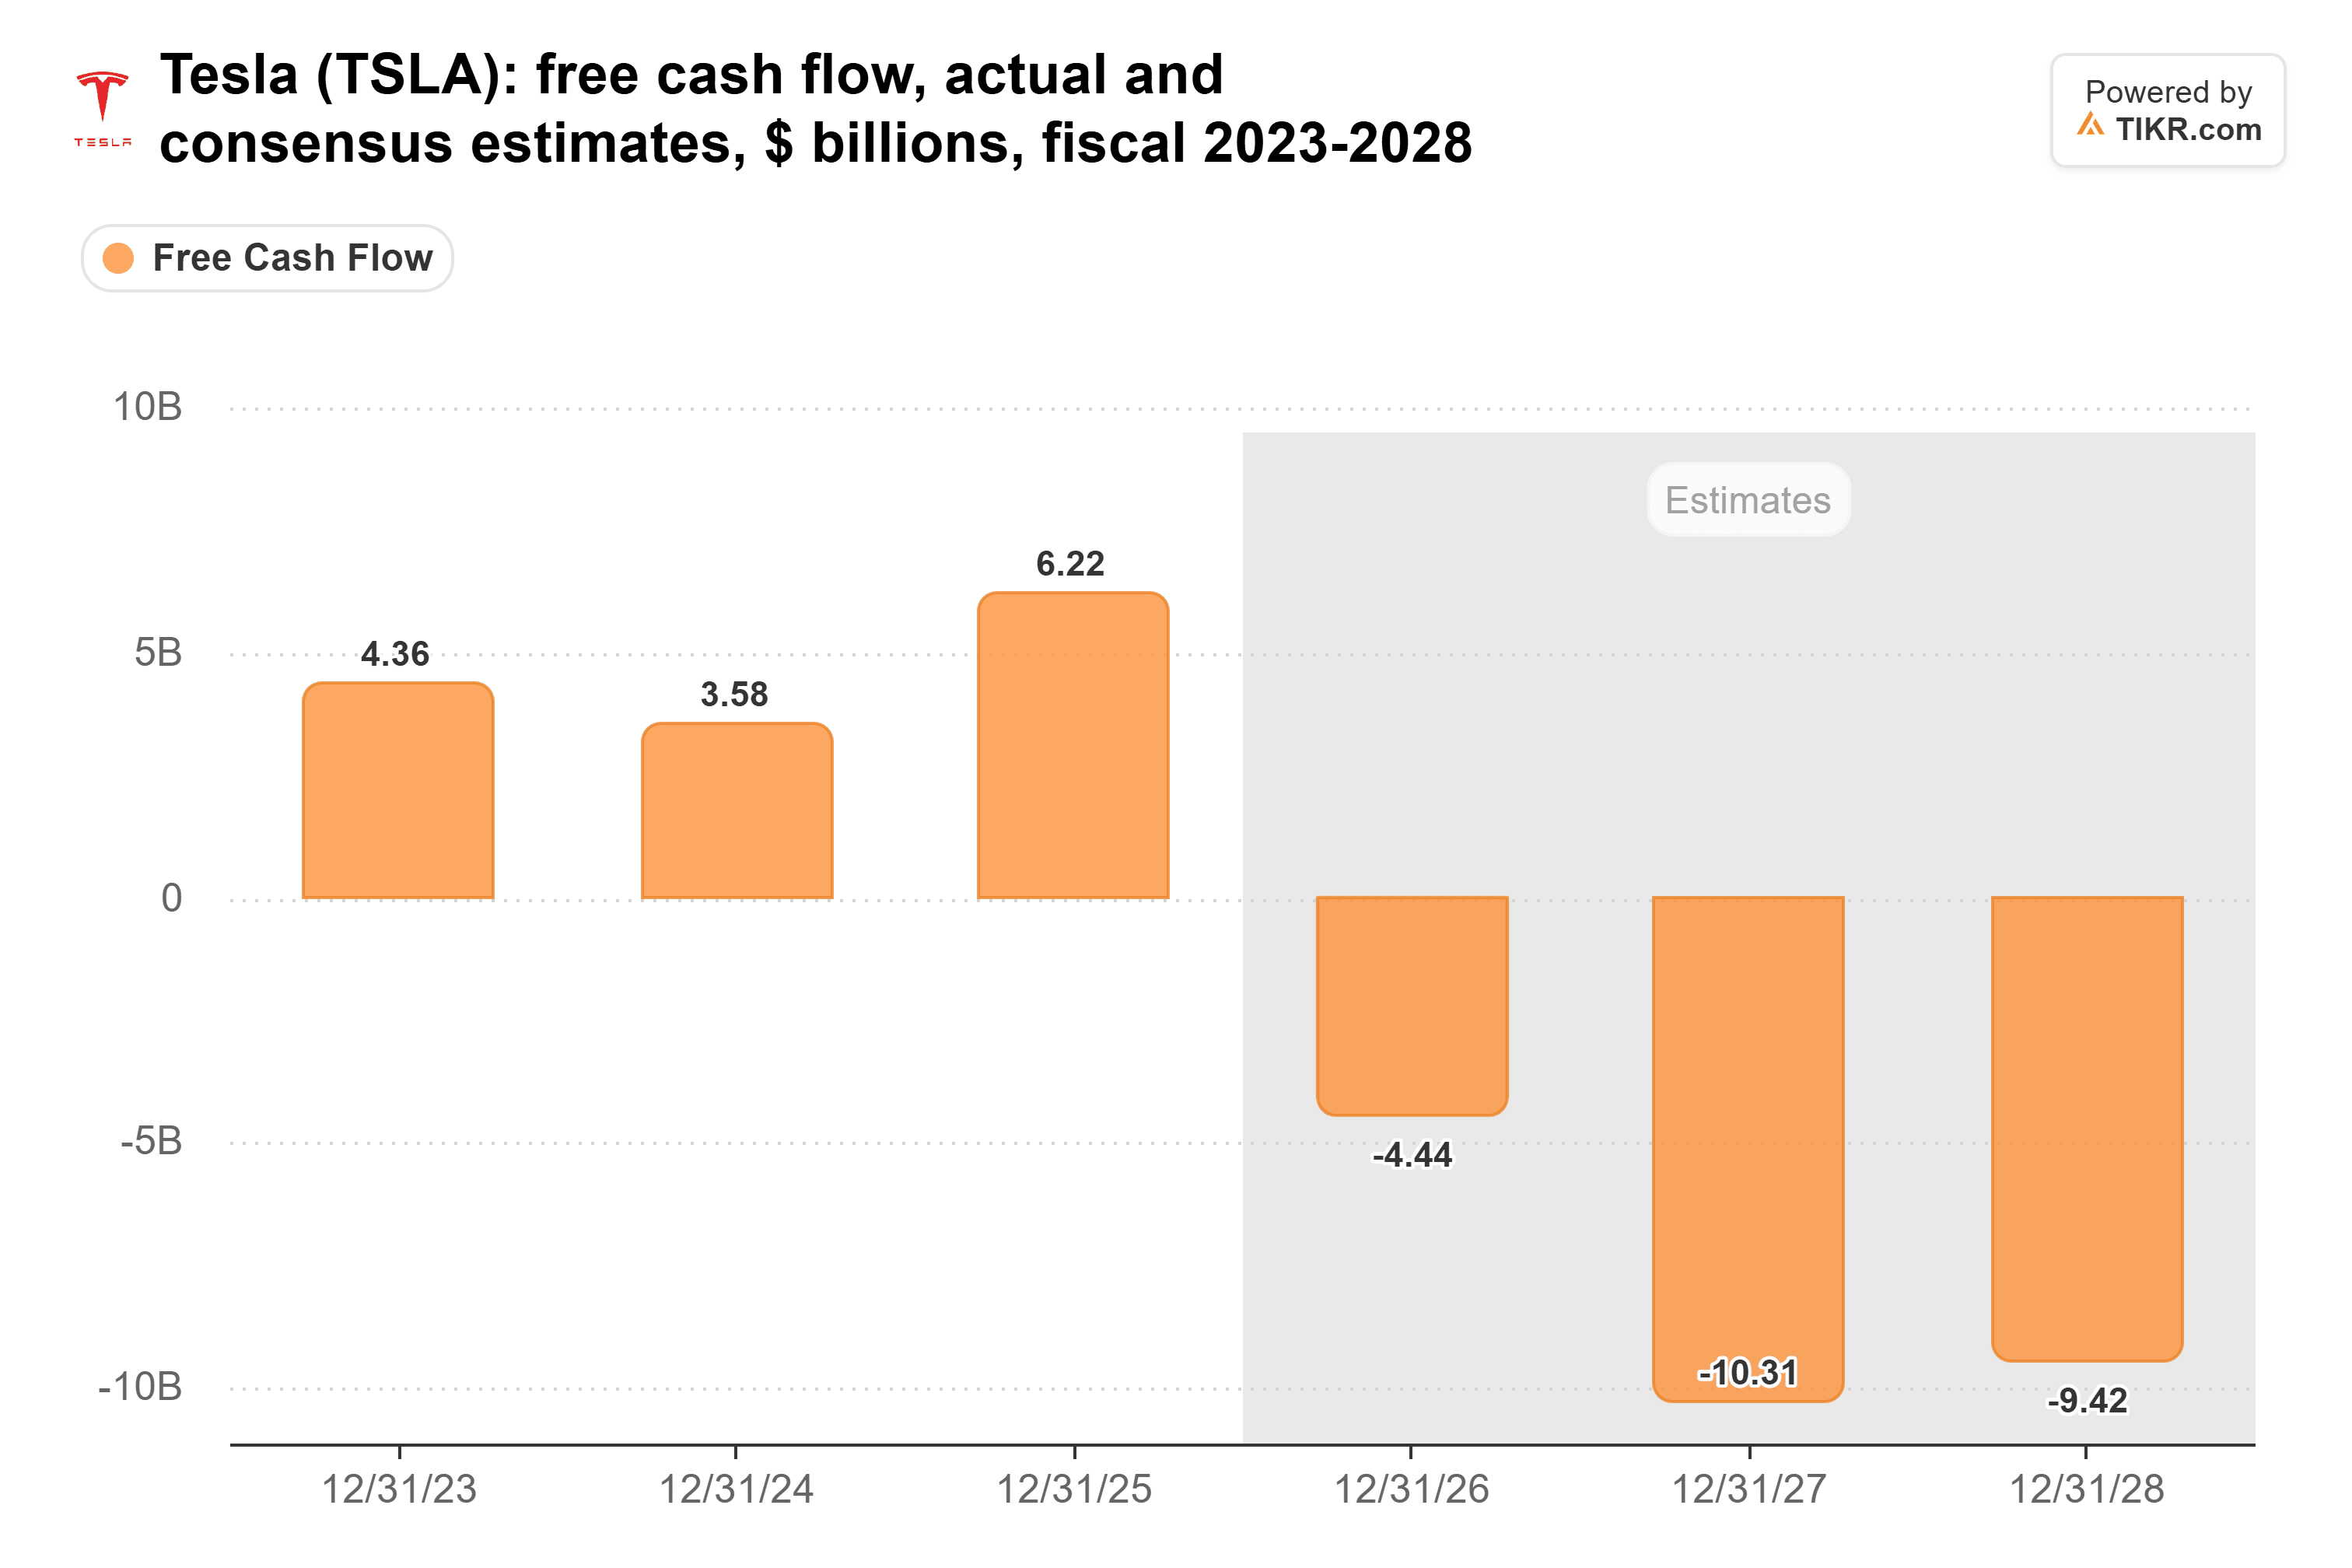
2025会計年度のペースだと、1兆ドルを賄うには約160年分のフリーキャッシュフローが必要になる。
この圧迫は支出から来ている。営業キャッシュフローは2022会計年度以降、133億ドルから149億ドルの間で推移している一方で、設備投資は増加している:
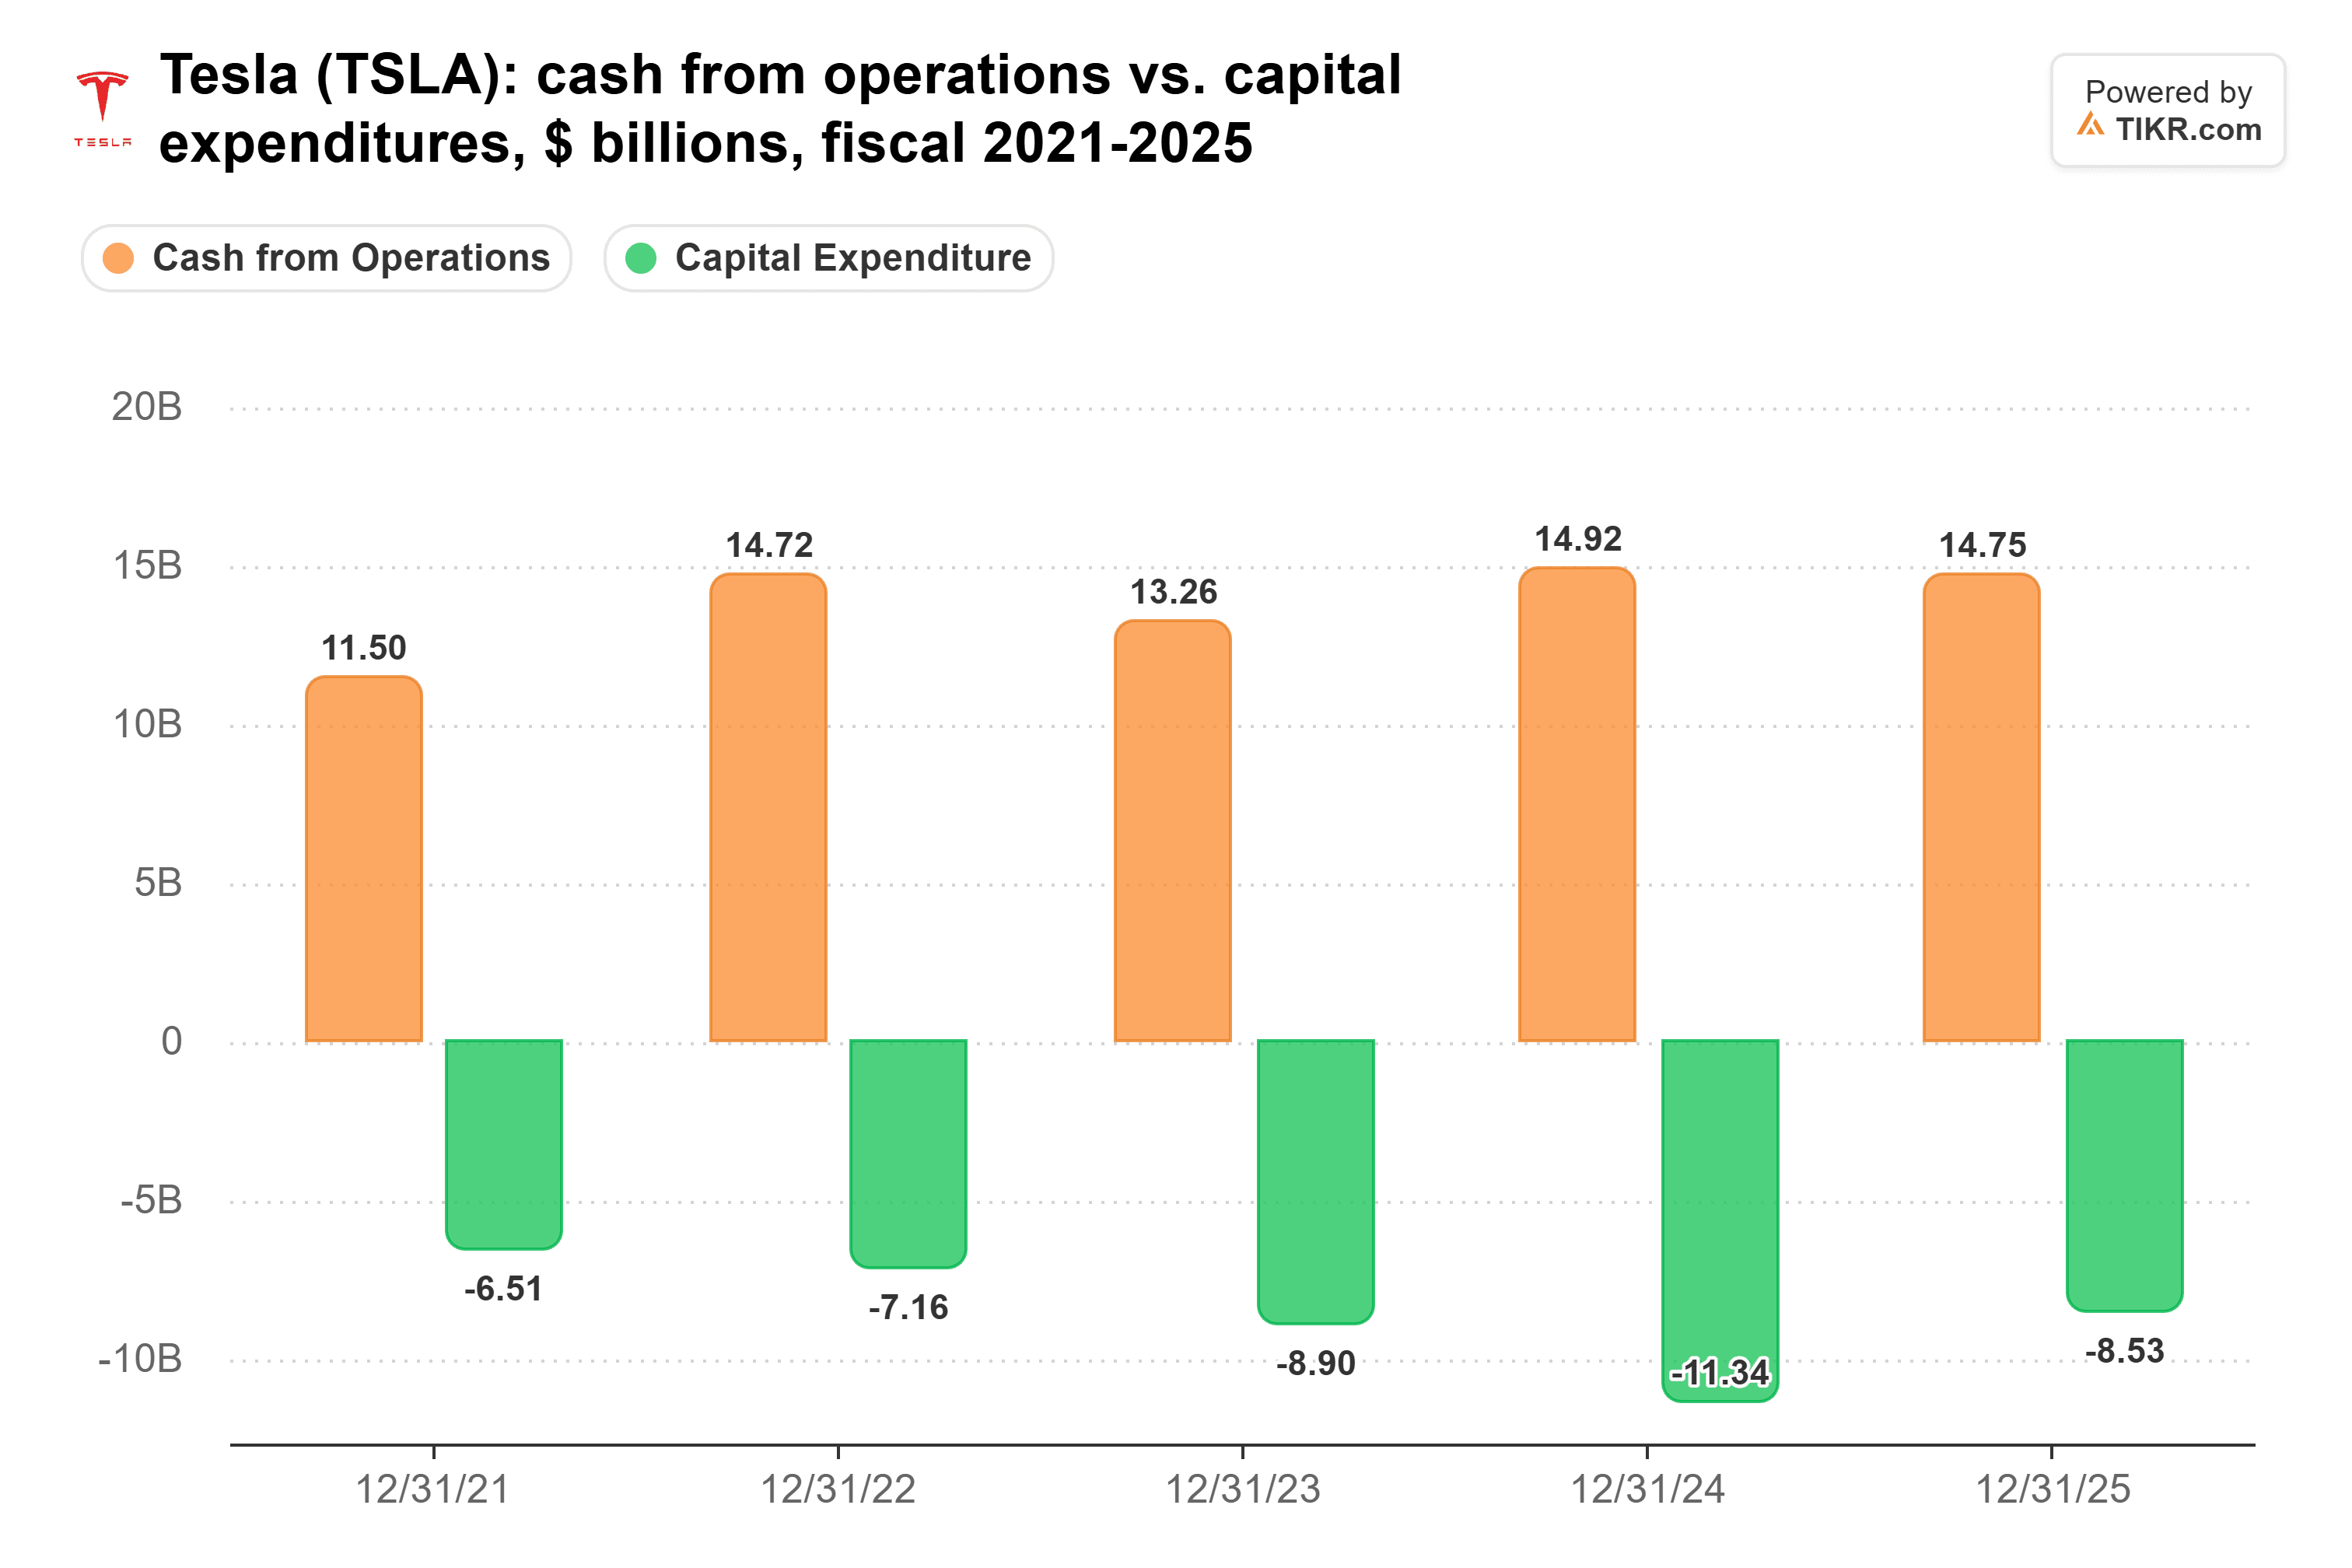
今年、経営陣は設備投資を約200億ドルと見込んでいる。これは2025会計年度の85億ドルの2倍以上であり、昨年1年間のテスラの営業活動によるキャッシュインフローを上回る。
450億ドルでは限界がある
テスラには確かに緩衝材がある。現金及び短期投資は2021会計年度以降2倍以上に増加している:
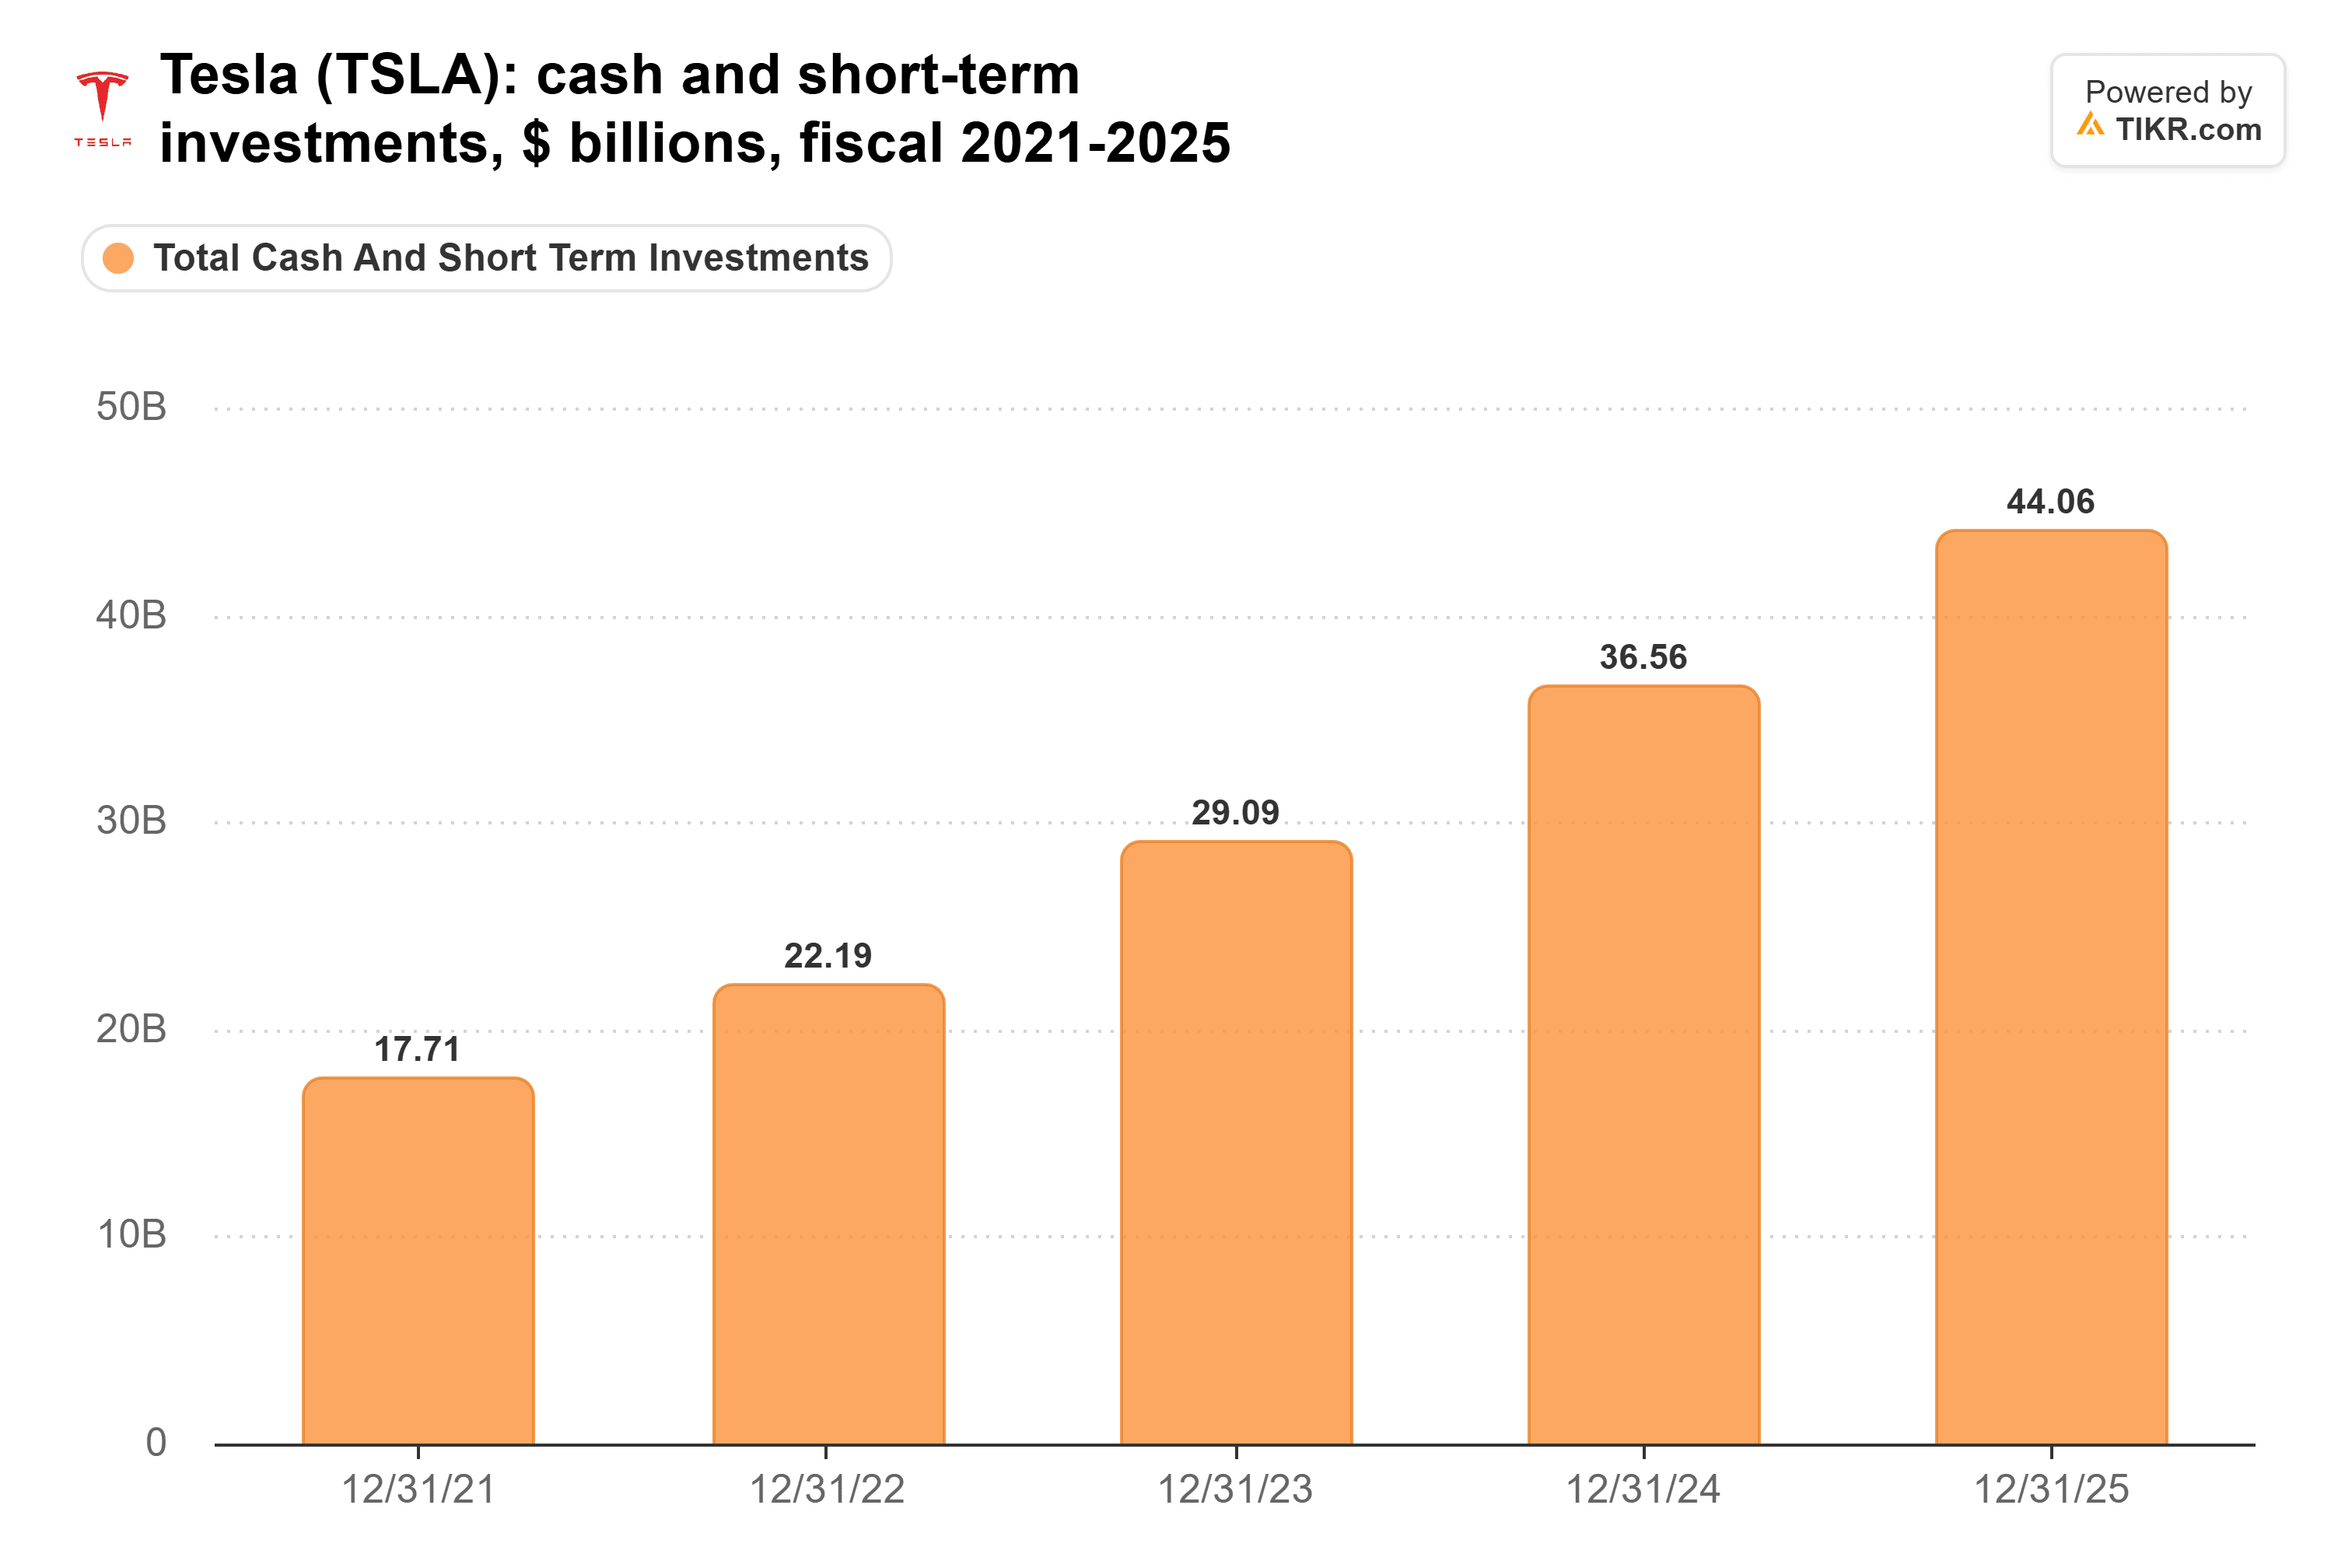
9月30日時点で454億ドルに達し、テスラはまた300億ドルの未使用の信用枠も持っている。合わせても1兆ドルの8%未満だ。そして、この資金を減らすことは、現金そのもの以上のコストをテスラに負わせる。第3四半期の受取利息は4億4500万ドルで、営業利益の62%に相当した。
スペースXはより多くを負担できるが、代償はある
マスク氏の2社は費用を分担するが、スペースXの方が成長が速い:第3四半期の売上高は161%増の146億ドルだった。それでもこれはテスラの280億ドルの約半分であり、マスク氏は10月のテスラの決算説明会で、テラファブのスペースXの分担分は未定だと述べた。スペースXはまた、自社のAI構築のためにすでに借り入れを行っており、ゴールドマン・サックスが400億ドルのGPU債務を販売している。
フアン氏については、彼は最も難しい部分、つまりこの規模の工場を正当化するのに十分な性能のチップを設計するのを手伝うだろう。しかし、彼は33年間Nvidiaでチップを設計し、台湾半導体に製造を任せてきた。彼はノウハウをもたらすが、資金はもたらさない。
そうなると、テスラのキャッシュフローでは賄えない分をカバーする方法は3つ残る:負債、新株発行、またはテラファブのより多くの部分をスペースXに委ねることだ。結論として言えば、テスラの株主は、チップが何かを生み出すずっと前に、借り入れと希薄化を通じてテラファブの自社分担分の支払いを強いられると予想する。
もちろん、マスク氏は資金が一度にすべて必要になるわけではなく、チップ生産をより効率化する方法をチームが検討していると述べている。1月下旬の第4四半期決算とともに発表予定のテスラの2027年の設備投資の業績見通しは、第1フェーズのうちどれだけがテスラ自身の帳簿に計上されるかを示すことになる。
では、テスラ株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、テスラがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!